【アドバンテスト(6857)】1ヶ月で28.4%下落!利益上方修正でもSoCテスタ首位のPERが急低下した理由は?底値と反転サインを分析
この記事の要点
- 通期利益予想の上方修正にもかかわらず株価は直近1か月で28.4%安
- PERの急低下や米国による輸出規制強化など外部環境の逆風が重なったため
- 下期の営業利益率低下や為替・金利動向など外部環境が今後の評価の焦点
半導体試験装置で高い世界シェアを持つアドバンテストの株価が、足元で大幅に下落しています。
2026年11月20日の終値は24,255円となり、10月7日の場中高値から 42.2%安、直近1か月だけでも 28.4%安 という大幅な調整を見せました。
業績面では利益予想の上方修正を発表しているにもかかわらず、なぜこれほど売られているのでしょうか。
この記事では、客観的なデータに基づき、現在株価の立ち位置、今後3〜9か月の中間安値シナリオ、12か月後の想定レンジ、そして反転の目安となる株価以外のモノサシを分かりやすく整理していきます。
※本記事は情報提供を目的としており、特定の銘柄や金融商品の売買を推奨するものではありません。
投資判断はご自身の責任でお願いいたします。
1. 【現状の整理】なぜ今、株価は動いているのか?
株価急落の中心にあるのは、業績の悪化ではなく市場が認めていた評価倍率(PER)の急低下です。
10月7日高値時点では会社予想EPSに対して46.1倍のPERが付けられていましたが、米国の追加利上げ警戒やAIインフラ投資の資金調達不安から、半導体株全体のバリュエーション調整が進みました。
10月28日には通期営業利益予想を8,460億円から9,670億円へ上方修正したものの、市場の警戒感を払拭するには至っていません。
さらに11月に入ると、米中間選挙後のデータセンター建設規制への懸念、エヌビディアのジェンスン・フアンCEOの辞任発表、米国による先端半導体の輸出規制強化といった外部環境の逆風が相次ぎました。
11月20日には米AMD株の急落や日経平均の急落も重なり、前日比 10.32%安 と売りが膨らんだわけですね。
一方で、アドバンテストの事業基盤には独自の強み(Moat)が存在します。
主力である試験装置「V93000」は、既存のテストプログラムを次世代機でも活用できる互換性を持ち、数千台規模で量産現場に装置を供給できる体制を確立しています。
高性能計算向けでの採用拡大により、同社が推計するSoCテスタ世界シェアは2024年の56%から2025年に 66% へと拡大しました。
足元では年産能力が5,000台以上に達し、7〜9月のSoCテスタ売上は前四半期比 +36.1% と力強い伸びを見せています。
ただし、上期は値上がり前に調達したDRAMや棚卸資産評価損の戻入れが利益を押し上げており、会社側の想定営業利益率は上期の54.0%から下期は50.1%へ低下する見込みです。
米10年債利回りの高止まりや日銀の利上げ、1ドル150円の想定為替レートより円高に振れた場合の影響など、利益率と外部環境の両面が今後の株価評価を左右する要因となります。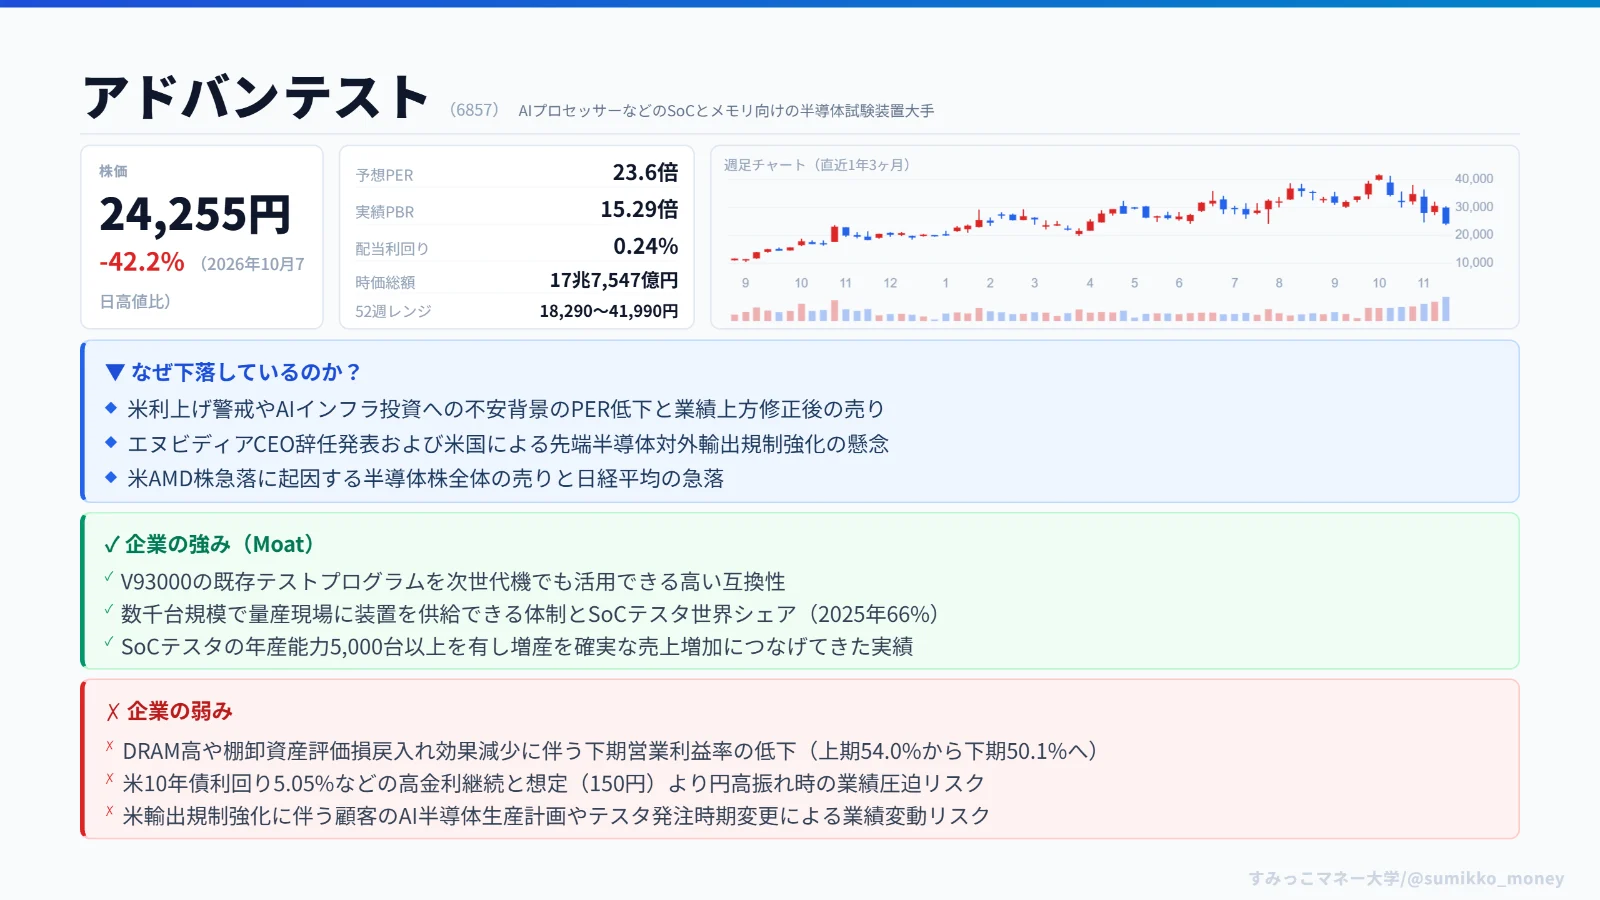
2. 【短期〜中期の下値シナリオ】どこまで下落する可能性があるか?
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事