【SOMPOホールディングス(8630)】決算後のPTSで下落、利益の明暗を分けた背景と今後の焦点
この記事の要点
- 海外保険が増収をけん引した一方、金融損益の縮小でIFRSの中間利益は減少
- 通期の保険収益予想を引き上げ、当期利益予想は引き下げ。決算後のPTSは下落
- 海外保険の備金積み増し後の引受採算と、国内損保の災害負担が下期の焦点
SOMPOホールディングスが2026年11月19日に発表した2027年3月期の中間決算を整理します。
保険収益が伸びるなかで、IFRSの中間利益と会社が用いる修正連結利益が異なる動きをした背景を見ていきます。
通期予想の見直し、発表後の株価の反応、今後の保険事業の注目点も取り上げます。
目次(7項目)
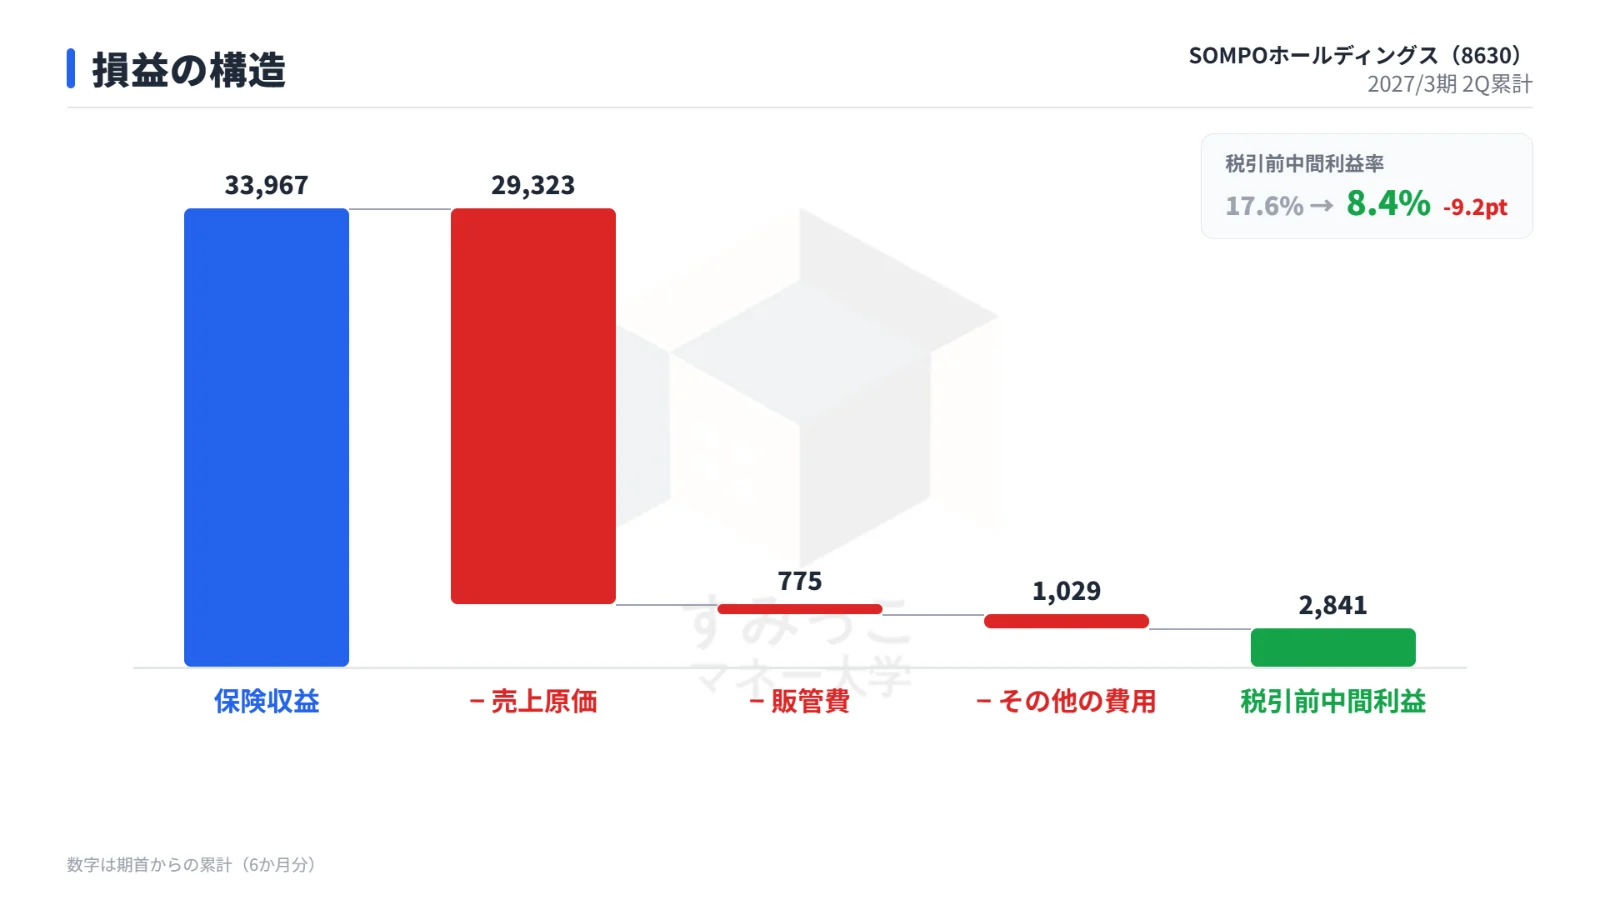
保険収益は伸びたものの、金融損益の縮小で減益
2026年4〜9月の保険収益は、海外保険の規模拡大を受けて伸びました。
一方、金融損益が大きく縮小し、税引前中間利益と親会社の所有者に帰属する中間利益はともに減少しました。
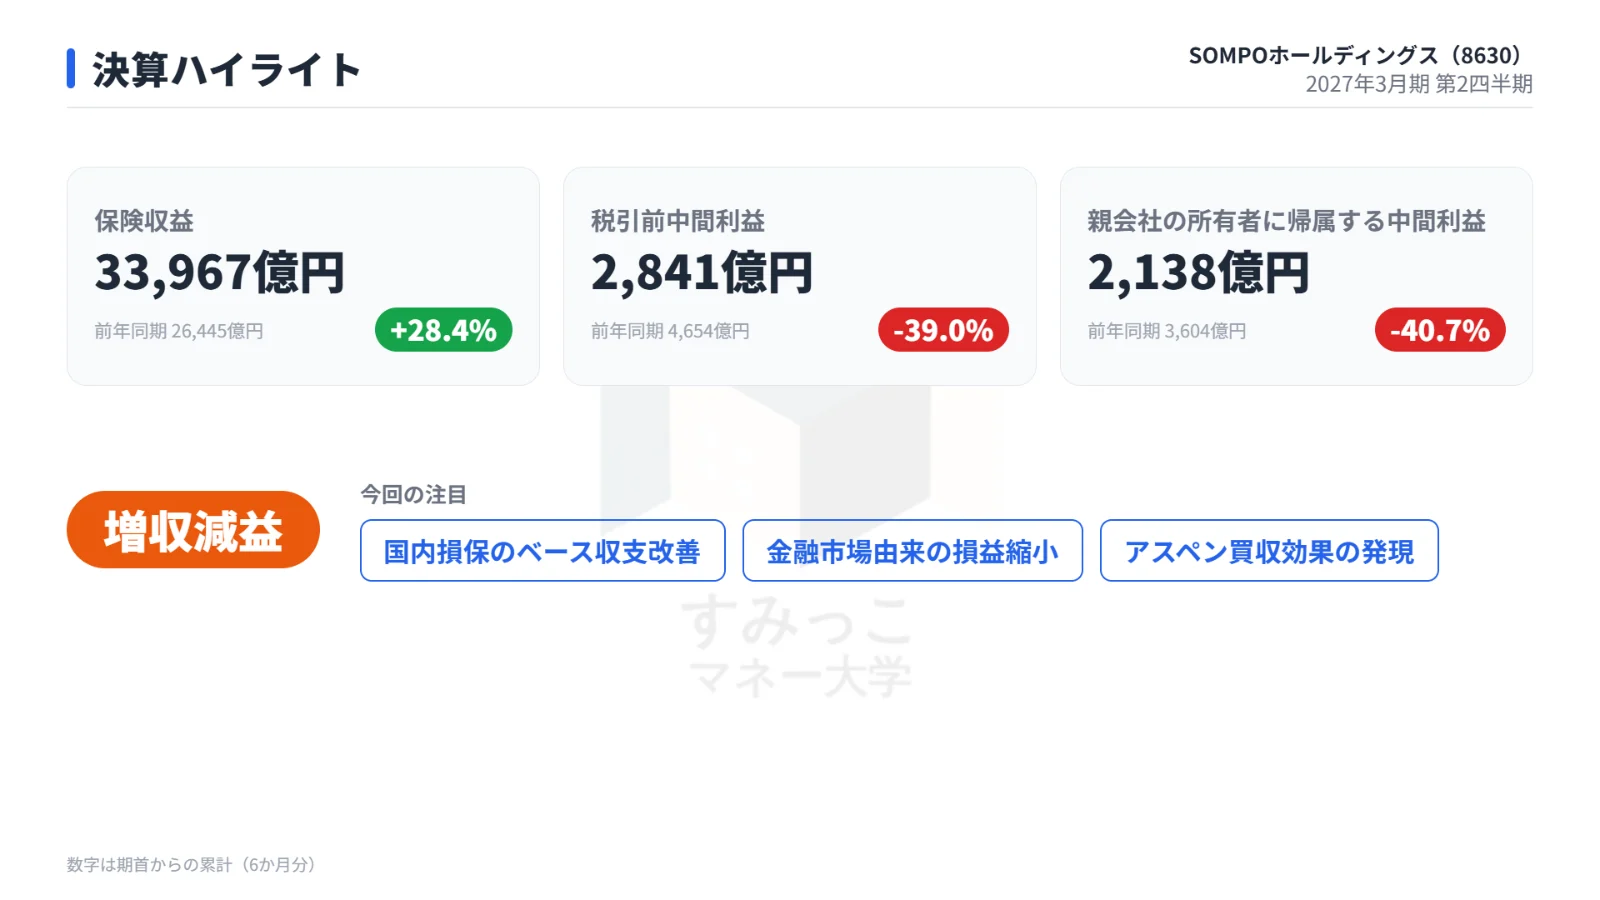
中間期の主な連結業績を前年同期と比較します。
| 指標 | 前年同期 | 今回 | 前年同期比 |
|---|---|---|---|
| 保険収益 | 26,445億円 | 33,967億円 | +28.4% |
| 税引前中間利益 | 4,654億円 | 2,841億円 | -39.0% |
| 親会社の所有者に帰属する中間利益 | 3,604億円 | 2,138億円 | -40.7% |
利益を押し下げた金融損益では、その他の投資損益の減少が大きく、時価評価による損益や為替関連の損益も縮小しました。
保険収益が拡大するなかで税引前中間利益は減り、保険収益に対する税引前中間利益の割合も低下しました。
| 指標 | 前年同期 | 今回 | 前年同期比・前年差 |
|---|---|---|---|
| 1株当たり中間利益(EPS) | 390.0円 | 240.7円 | -38.3% |
| 税引前中間利益率 | 17.6% | 8.4% | -9.2ポイント |
会社が用いる修正連結利益は、金融市場に由来する時価変動や有価証券の売却損益などを調整した指標です。
こちらは国内損保の基礎的な収支改善と海外保険の投資損益の増加が寄与し、中間期として過去最高の2,735億円となりました。
今期は、金融損益の縮小がIFRSの利益に表れる一方、修正連結利益には主力事業の収支改善が表れました。
海外保険が増収をけん引、国内損保は採算が改善
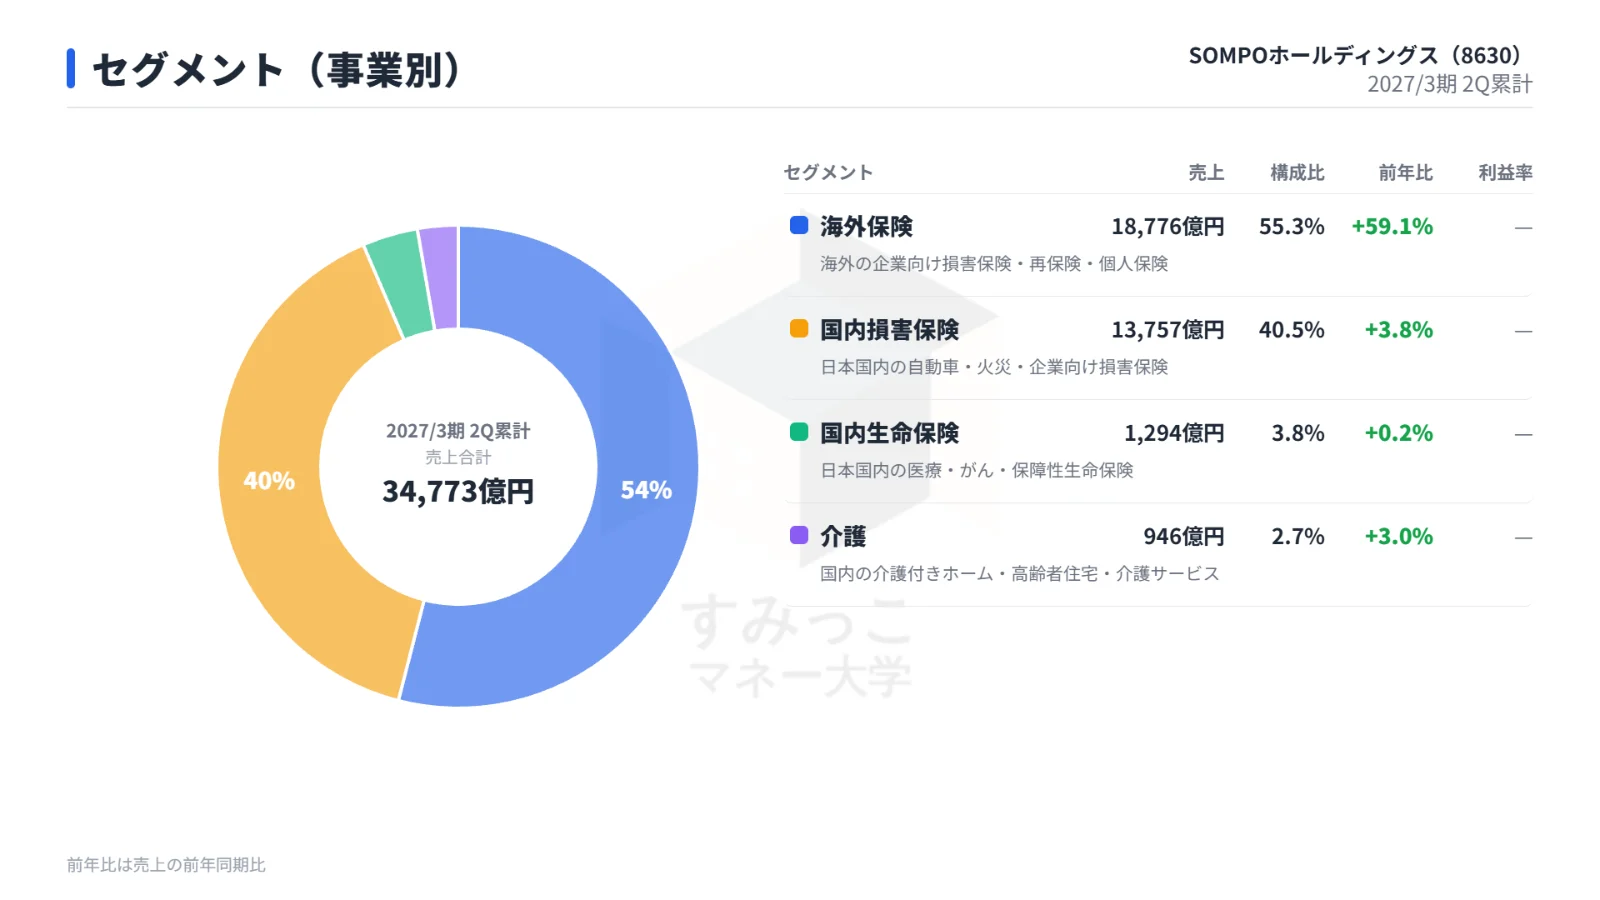
事業別の売上では、海外保険の伸びが最も大きくなりました。
アスペンの連結によって保険収益の規模が拡大し、運用資産の増加も投資損益を押し上げました。
中間期の事業別売上と前年同期からの増減です。
| 事業 | 売上 | 前年同期比 |
|---|---|---|
| 国内損害保険 | 13,757億円 | +3.8% |
| 海外保険 | 18,776億円 | +59.1% |
| 国内生命保険 | 1,294億円 | +0.2% |
| 介護 | 946億円 | +3.0% |
国内損保では、自動車保険の料率改定や、火災・新種保険の引受管理の強化が採算改善に寄与しました。
保険料に対する保険金や経費の負担を示すコンバインド・レシオは、国内損保で87.9%に改善しました。
海外保険では、長期にわたって支払いが生じる保険の支払備金を積み増したほか、自然災害やトルコのインフレが保険損益に影響しました。
増収と投資損益の押し上げがあった一方で、保険引受の採算は悪化し、コンバインド・レシオは90.8%に上昇しました。
介護では、利用者の増加と価格改定による増収が、人件費などの増加を吸収しました。
その結果、売上に加えて修正利益も増加しました。
総資産は減少、自己資本比率は上昇
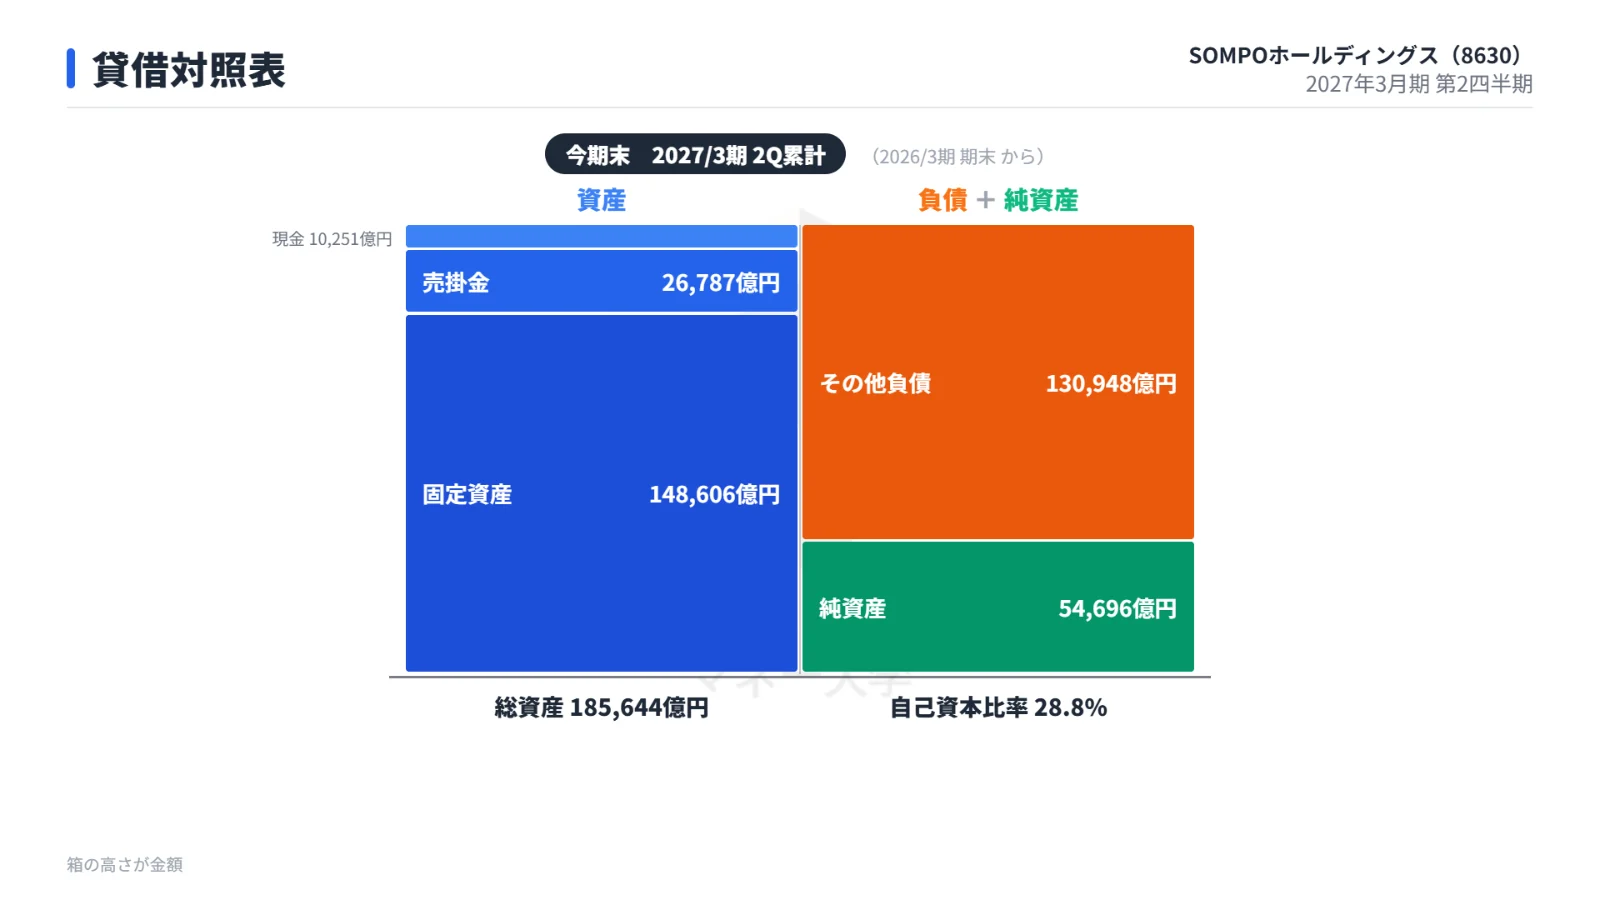
中間期末の総資産は185,644億円でした。
前期末から総資産が減少する一方、自己資本比率は28.8% に上昇しました。
貸借対照表の主な指標を前期末と比較します。
| 指標 | 前期末 | 中間期末 |
|---|---|---|
| 総資産 | 186,037億円 | 185,644億円 |
| 自己資本比率 | 27.8% | 28.8% |
通期予想は保険収益を上方修正、利益を下方修正
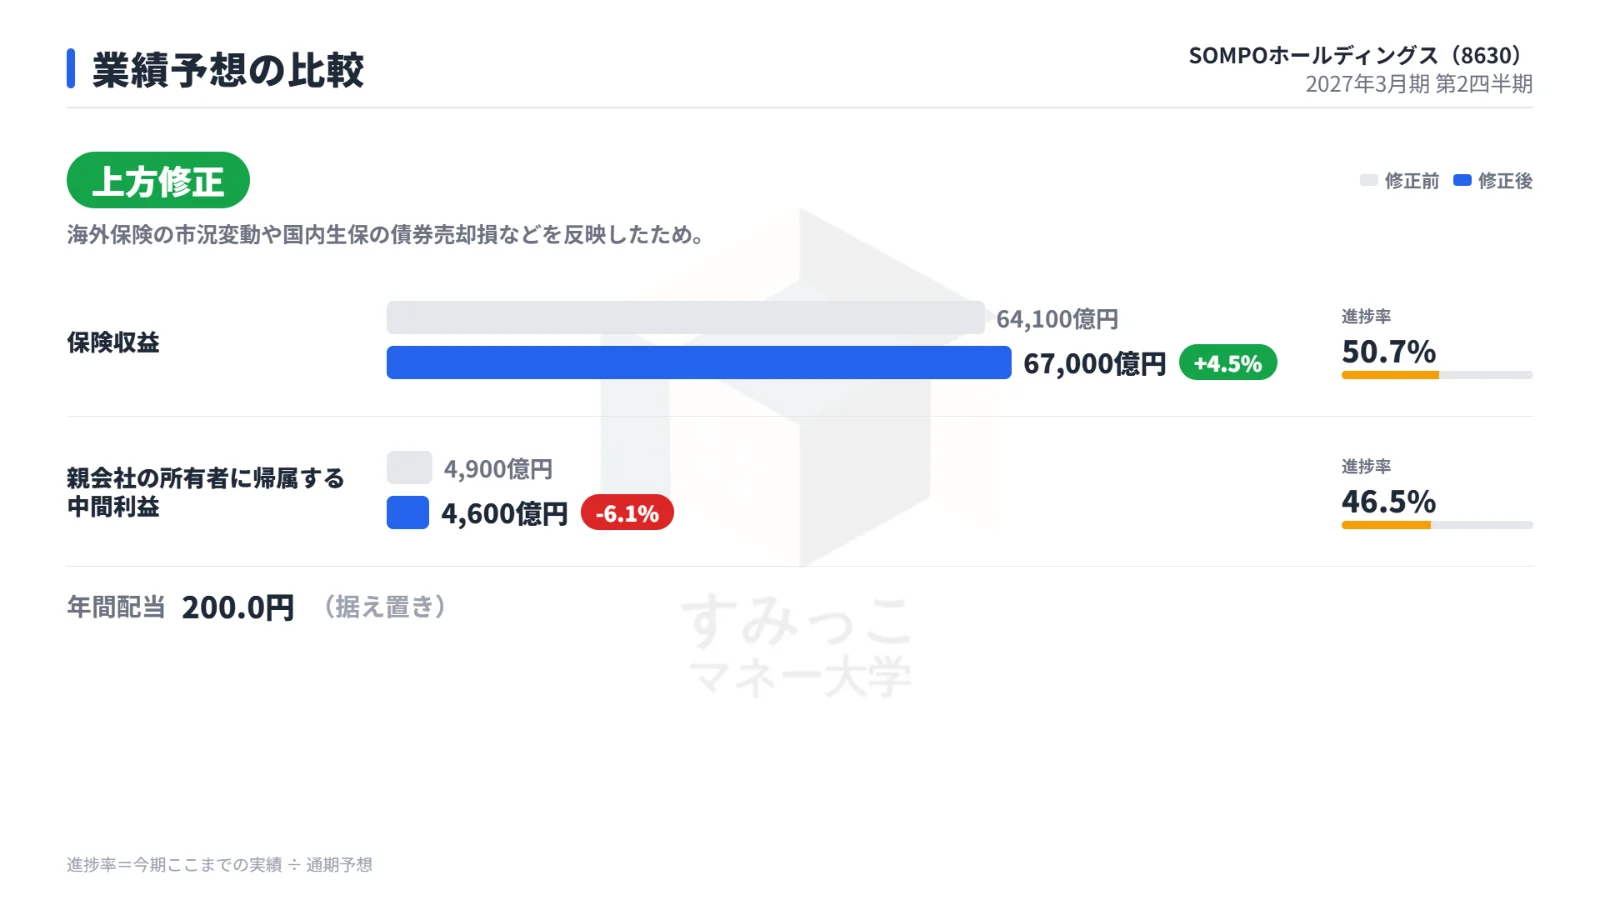
会社は、2027年3月期の保険収益予想を67,000億円に引き上げました。
一方、海外保険の市況変動や国内生命保険の債券売却損などを反映し、親会社の所有者に帰属する当期利益の予想を4,600億円に引き下げました。
年間配当予想は1株200円を据え置いています。
通期の会社予想と、修正後の予想に対する中間期の進捗です。
| 指標 | 修正前 | 修正後 | 修正率 | 中間期の進捗率 |
|---|---|---|---|---|
| 保険収益 | 64,100億円 | 67,000億円 | +4.5% | 50.7% |
| 親会社の所有者に帰属する当期利益 | 4,900億円 | 4,600億円 | -6.1% | 46.5% |
| 年間配当(1株当たり) | 200円 | 200円 | 据え置き | — |
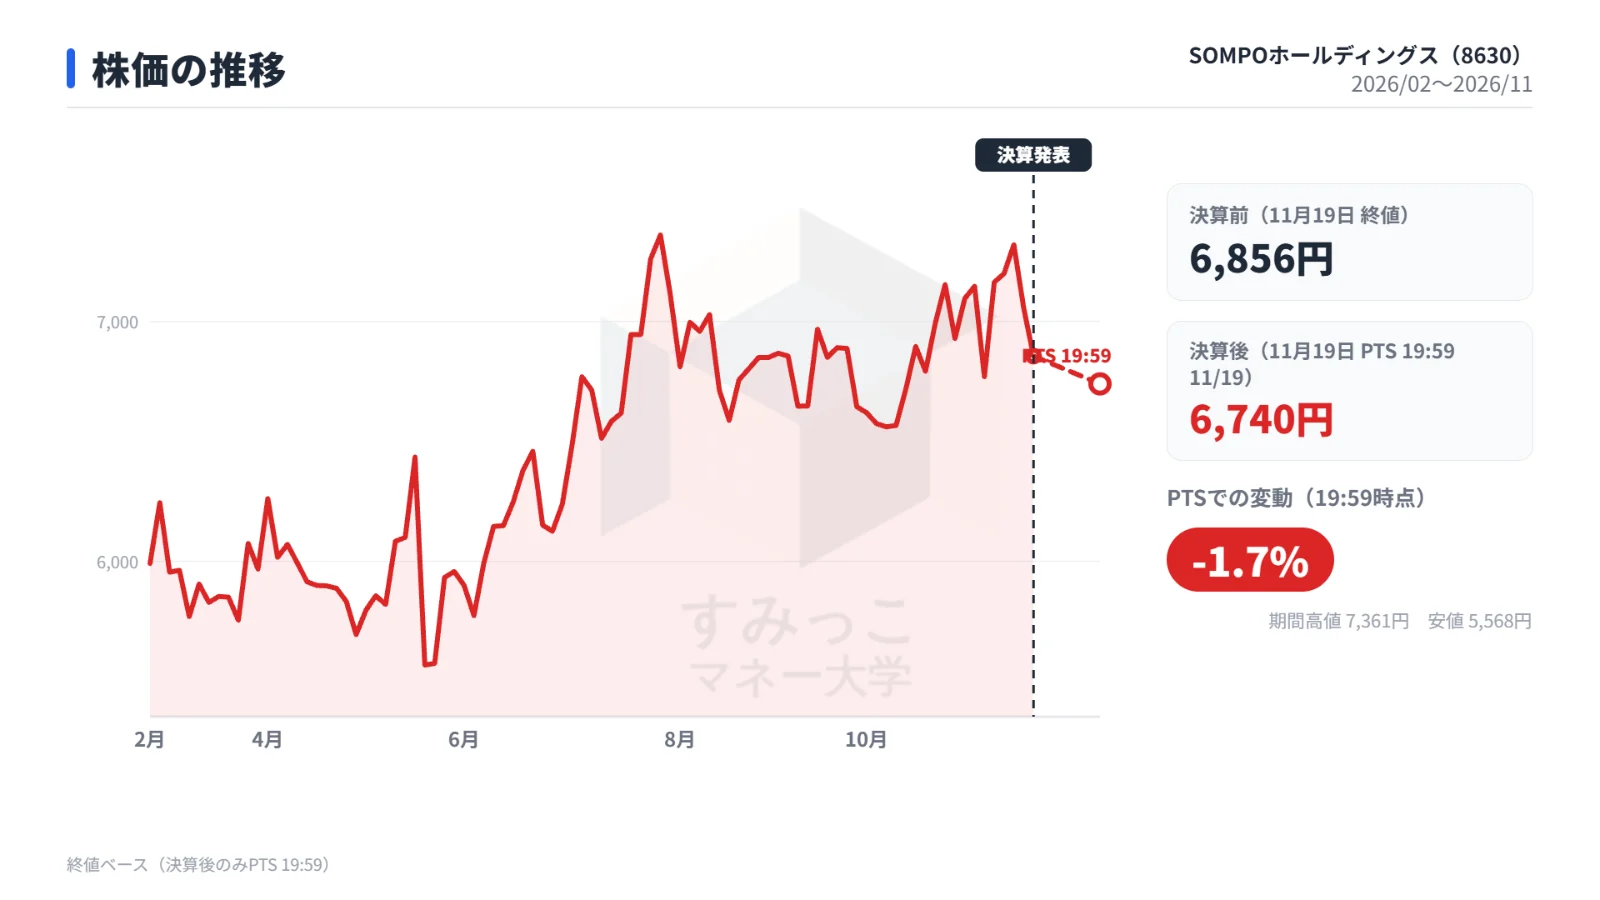
決算発表後のPTSは1.7%下落
決算発表後、11月19日19時59分のPTSでは、株価は6,740円でした。
通常取引の終値に対する騰落率は1.7%安でした。
11月19日の通常取引の終値と、同日夜のPTS価格を比較します。
| 決算前の終値 | 決算後のPTS(19時59分) | 騰落率 |
|---|---|---|
| 6,856円 | 6,740円 | -1.7% |
今後の焦点は海外の引受採算と国内の災害負担
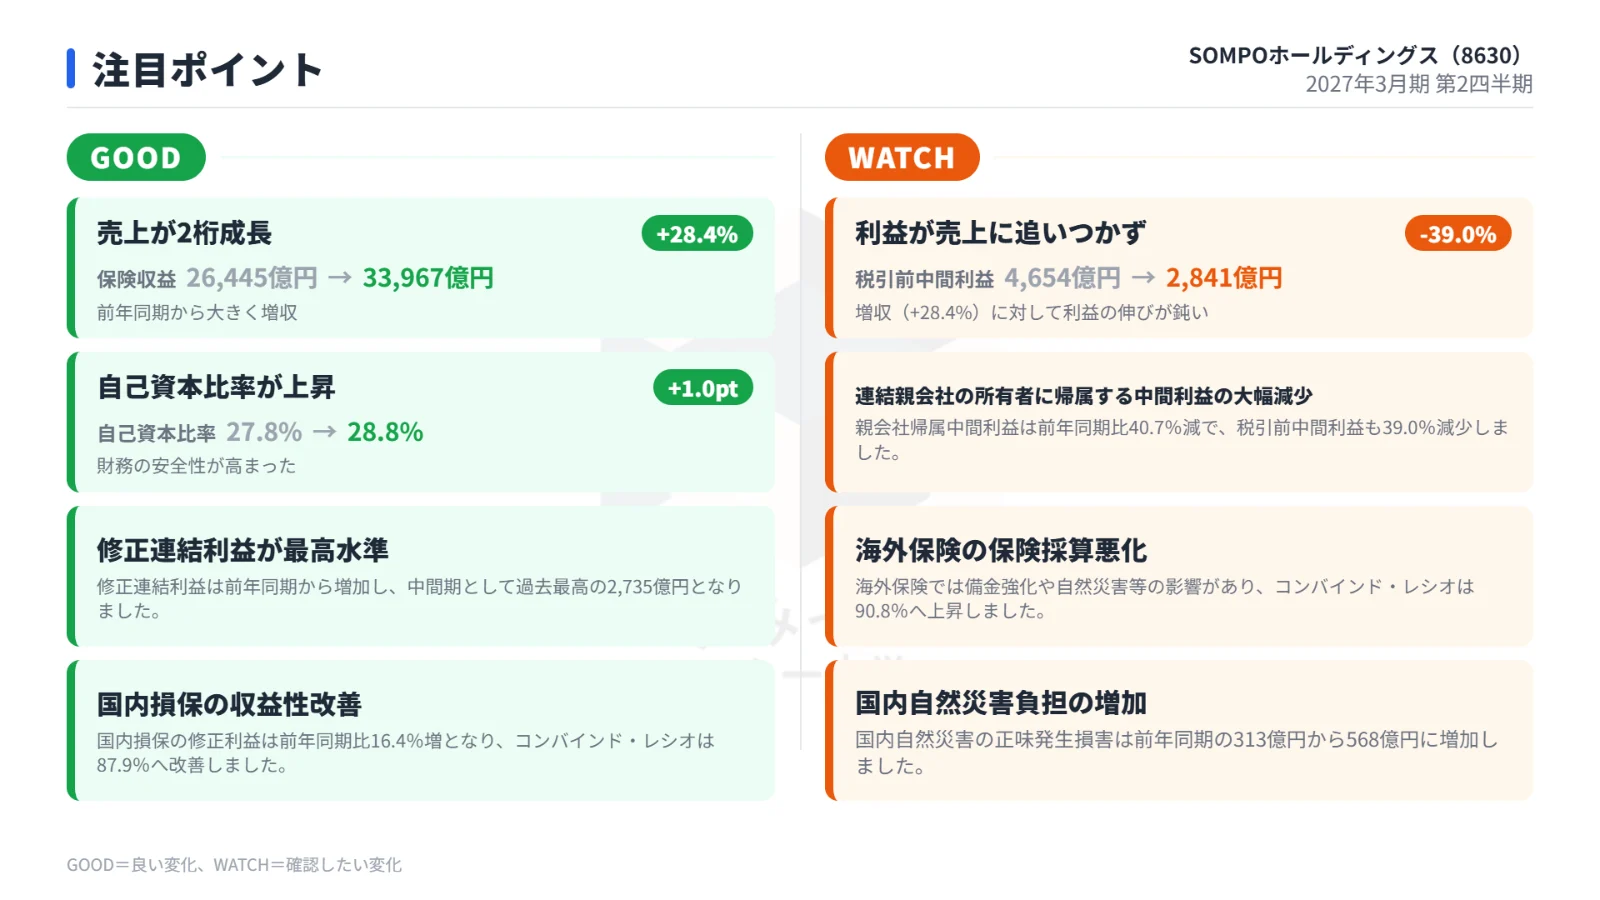
海外保険では、支払備金の積み増し後に引受採算がどう推移するかが焦点です。
アスペンの連結で収益規模が拡大したため、今後はコンバインド・レシオに表れる引受採算と、運用資産の拡大が寄与した投資損益の両方が注目点になります。
国内損保では、料率・商品改定による採算改善が続くかに加え、自然災害と自動車修理費の上昇による保険金負担が焦点です。
中間期は千葉豪雨、台風、熊本地震などによる損害が発生しました。
会社が見込む国内損保の通期コンバインド・レシオは90.8%です。
国内自然災害による正味発生損害を前年同期と比較します。
| 指標 | 前年同期 | 今回 |
|---|---|---|
| 国内自然災害の正味発生損害 | 313億円 | 568億円 |
資本政策では、会社が今年度の政策株式の削減目標を引き上げ、新たな自己株式取得を決議しました。
政策株式の削減がどこまで進むかと、自己株式取得の進捗が、株主還元を含む資本政策の注目点です。
まとめ
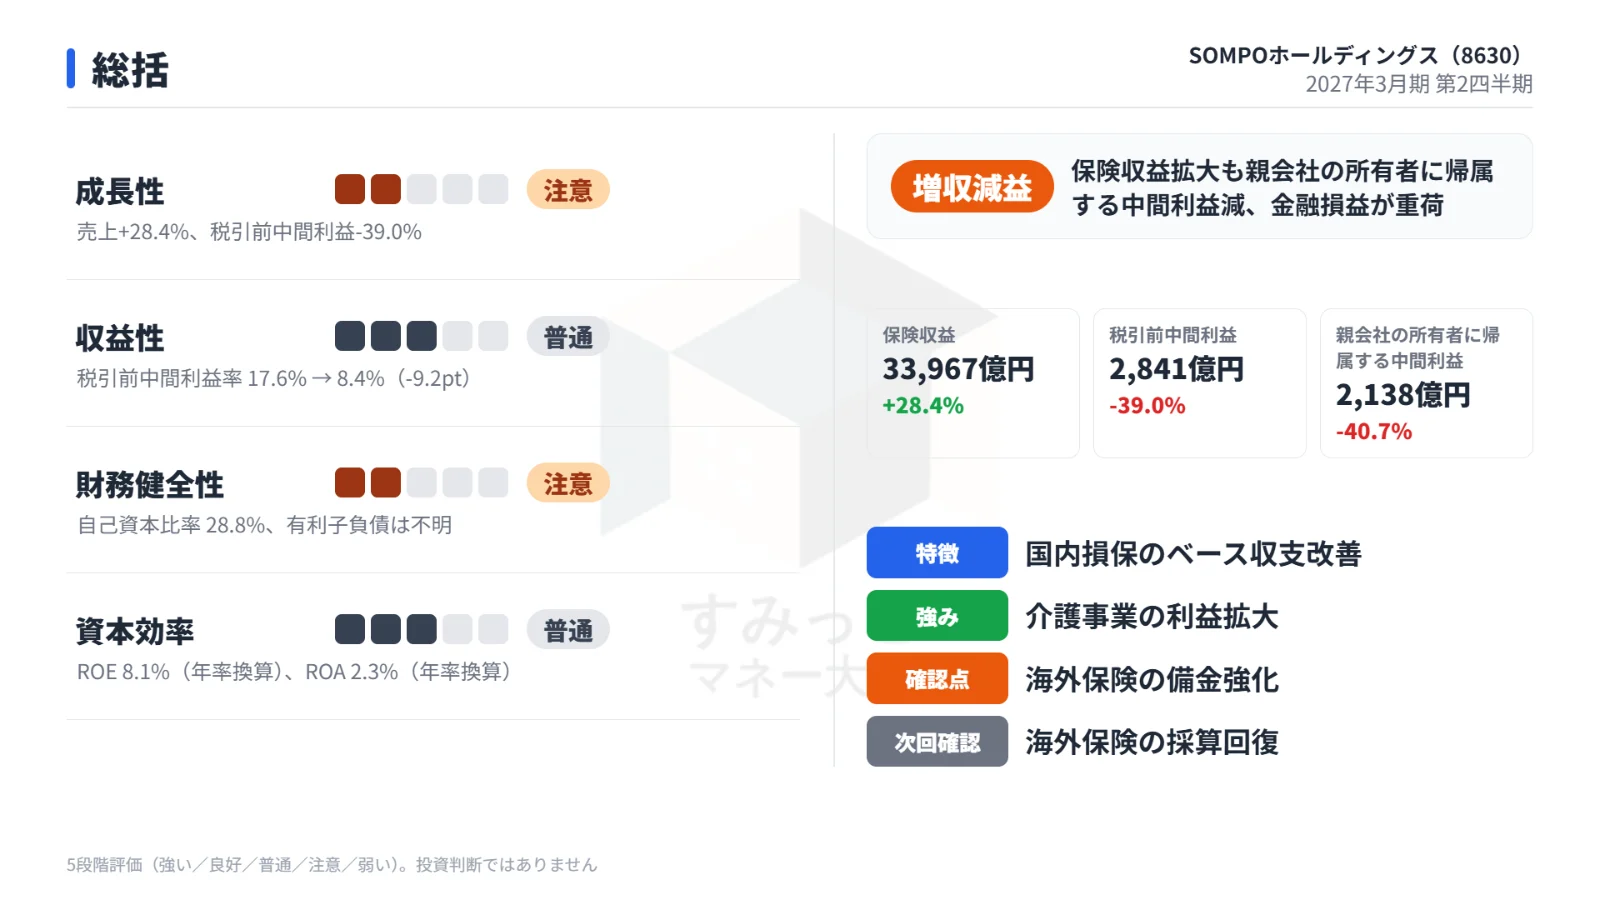
今回の中間決算は、海外保険を中心に保険収益が伸びた一方、金融損益の縮小でIFRSの中間利益は減少しました。
国内損保の採算改善などを反映した修正連結利益は中間期として過去最高となり、通期の会社予想では保険収益の引き上げと当期利益の引き下げが同時に行われました。
下期は、海外保険の引受採算と国内損保の災害負担が、拡大した収益をどれだけ利益につなげられるかを見るうえでの焦点です。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事