【SUMCO(3436)】4ヶ月で67%下落!300mmウェーハは供給が追いつかないほど需要が強いのに、なぜ株価だけが崩れたのか?底値と反転サインを分析
この記事の要点
- 株価は7月高値5,939円から1,937.5円へ67.38%下落
- 先端品の需要は強いが重い償却負担と通期営業赤字予想で期待修正が先行
- 収益回復に向けて強い需要を十分な利益や投資採算につなげられるかが焦点
SUMCO(3436)の株価が大きく崩れています。
7月13日の年初来高値5,939円から、現在株価は 1,937.5円 。
下落率は 67.38% に達しました。
一方で会社は、10〜12月の300mmウェーハについて「要求量に応えられない状況になりつつある」と説明しています。
需要は強いのに、株価は高値の3分の1以下。
このギャップが本記事の出発点というわけです。
この記事では、現在株価がどの位置にあるのか、そして株価評価やシナリオの転換を見分けるためのモノサシは何かを、数字ベースで整理していきます。
※本記事は情報提供を目的としており、特定の銘柄や金融商品の売買を推奨するものではありません。
投資判断はご自身の責任でお願いいたします。
1. 【現状の整理】なぜ今、株価は動いているのか?
現在株価の立ち位置
基準日は2026年11月16日。
株価は東証終値、財務は2026年9月末、予想は会社の2026年12月期計画がベースです。
- 主力事業:半導体用シリコンウェーハ
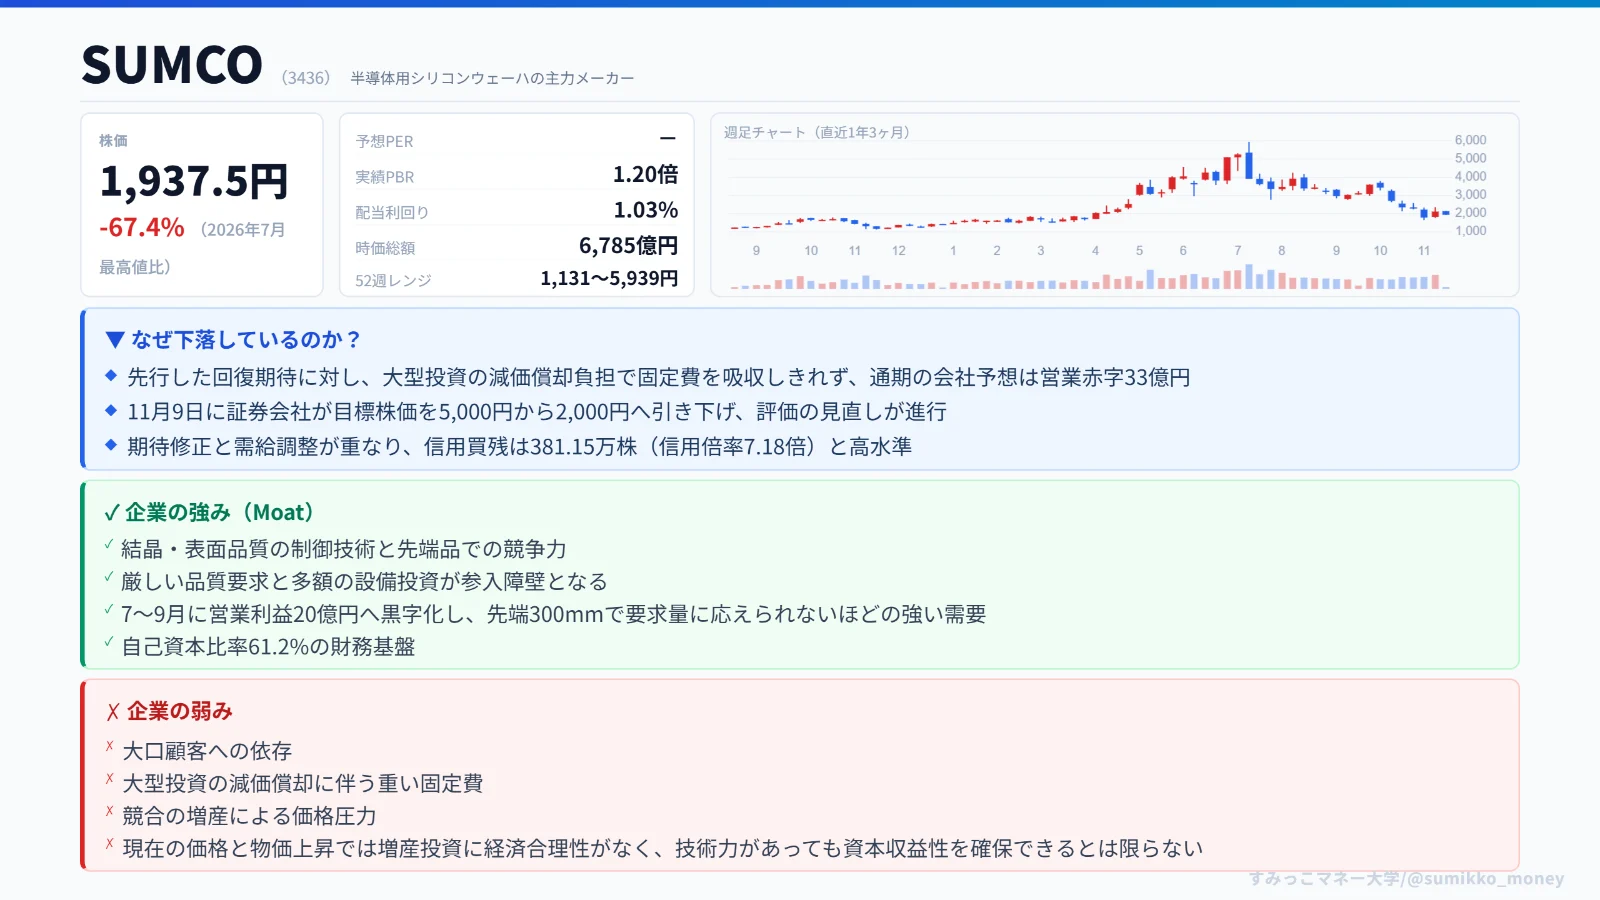
- 現在株価:1,937.5円(時価総額 約6,785億円)
- 予想PER:会社予想EPSが−9.72円のため算定に不向き
- 実績PBR・BPS:約1.20倍・約1,617円
- 予想配当・利回り:年20円・約1.03%
- 年初来高値/安値:5,939円(7月13日)/1,434円(1月5日)
- 自己資本比率:61.2%
- 有利子負債/現預金等:2,508億円/1,207億円
7月高値からの下落率は67.38%。
ただ、大幅下落だけでは割安とは言えませんよね。
収益回復に対して現在のPBR約1.20倍が妥当か、ここが評価の焦点です。
下落の中心は「期待」と「利益水準」の隔たり
下落の中心にあるのは、先行して高まった回復期待と、固定費を吸収しきれない利益水準とのズレ。
大型投資の減価償却負担が重く、会社の通期予想は 営業赤字33億円 となっています。
需要拡大が直ちに高収益につながる状況ではない、というわけです。
11月9日には証券会社の目標株価が5,000円から2,000円へ引き下げられ、評価の見直しも表面化しました。
それでも業績は悪化一辺倒ではない
足元を見ると、7〜9月は営業利益20億円へ黒字化。
会社は先端300mmの強い需要を説明しています。
- 10〜12月の300mm:要求量に応えられない状況になりつつある
- 200mm:現在の供給体制を上回る需要を見込む
- 7〜9月の長期契約価格:維持
- 追加需要:従来の顧客関係と価格に基づいて対応する方針
- 増産投資:現在の価格と物価上昇を考慮すると経済合理性がないと説明
つまり、強い需要を十分な利益と投資採算につなげられるかどうかが評価上の焦点です。
なお、FSTの連結除外で10〜12月の売上高は見かけ上減少するため、単純な前四半期比較は適切ではありません。
直近の下落を需要崩壊だけで説明する根拠は乏しく、期待修正と需給調整が重なった下落とみるのが合理的だと考えられます。
Moat(強み)と弱み
強みは、結晶・表面品質の制御技術と先端品での競争力。
厳しい品質要求と多額の設備投資が参入障壁として機能しています。
一方で弱みもはっきりしています。
- 大口顧客への依存
- 重い固定費
- 競合増産による価格圧力
技術力があっても資本収益性を確保できるとは限らない、という点がこの銘柄の難しさです。
経営面:一過性要因と本業は別物
FST持分の見直しや宮崎工場の生産終了は、資産効率改善の取り組みとして評価できます。
ただし純利益には FST株式売却益136.7億円 が含まれ、負債減少にも連結除外が影響しています。
経営成果を測る目安となるのは、一過性利益や会計上の財務改善を除いた本業ベースの改善度合いです。
同業の動きと株価の調整幅
- 信越化学:4〜9月の電子材料事業で営業利益2,189億円
- Siltronic:7〜9月売上高が前四半期比10.5%増、ただし同四半期の営業損失は4,240万ユーロで減価償却負担が重い
- SUMCO:同四半期に営業利益20億円を確保
需要回復と償却負担による低採算は業界全体にみられ、これらの数値だけでSUMCO固有の利益回復の遅れとは断定できません。
株価面では、10月16日〜11月16日にSUMCOが28.32%下落、信越化学は5.96%下落。
SUMCO自身の調整幅は大きいと言えます(信越の電子材料部門はウェーハ以外も含む点には留意)。
金利と為替
日銀の政策金利は1.25%。
追加利上げは調達費用と評価倍率の逆風になり得ます。
為替の影響も大きく、会社の感応度では1円の円高で年約12億円の営業減益。
160円から150円への円高なら、単純計算で 約120億円の減益要因 になります。
11月16日17時のドル円は159.52〜53円で、現時点では会社の10〜12月前提160円に近い水準です。
2. 【短期〜中期の下値シナリオ】どこまで下落する可能性があるか?
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事