【東京海上ホールディングス(8766)】決算後PTSで2.2%上昇、海外保険の成長と上方修正・株主還元の注目点
この記事の要点
- 海外保険の収益拡大と国内保険の採算改善により、上期は増収増益を確保
- 通期修正純利益を上方修正し、2,800億円上限の自社株買いも決議
- 決算後PTSは2.2%上昇、下期の自然災害負担と海外保険の採算が焦点
東京海上ホールディングスが2026年11月19日に発表した、2027年3月期第2四半期累計決算を分析します。
今回の増収増益を支えた海外保険と国内保険の動向、自然災害負担の増加、通期業績予想の見直しを整理します。
決算後のPTS株価の動きと、今後の業績・資本政策における注目点も確認します。
目次(8項目)
決算ハイライト:海外保険の拡大で増収増益
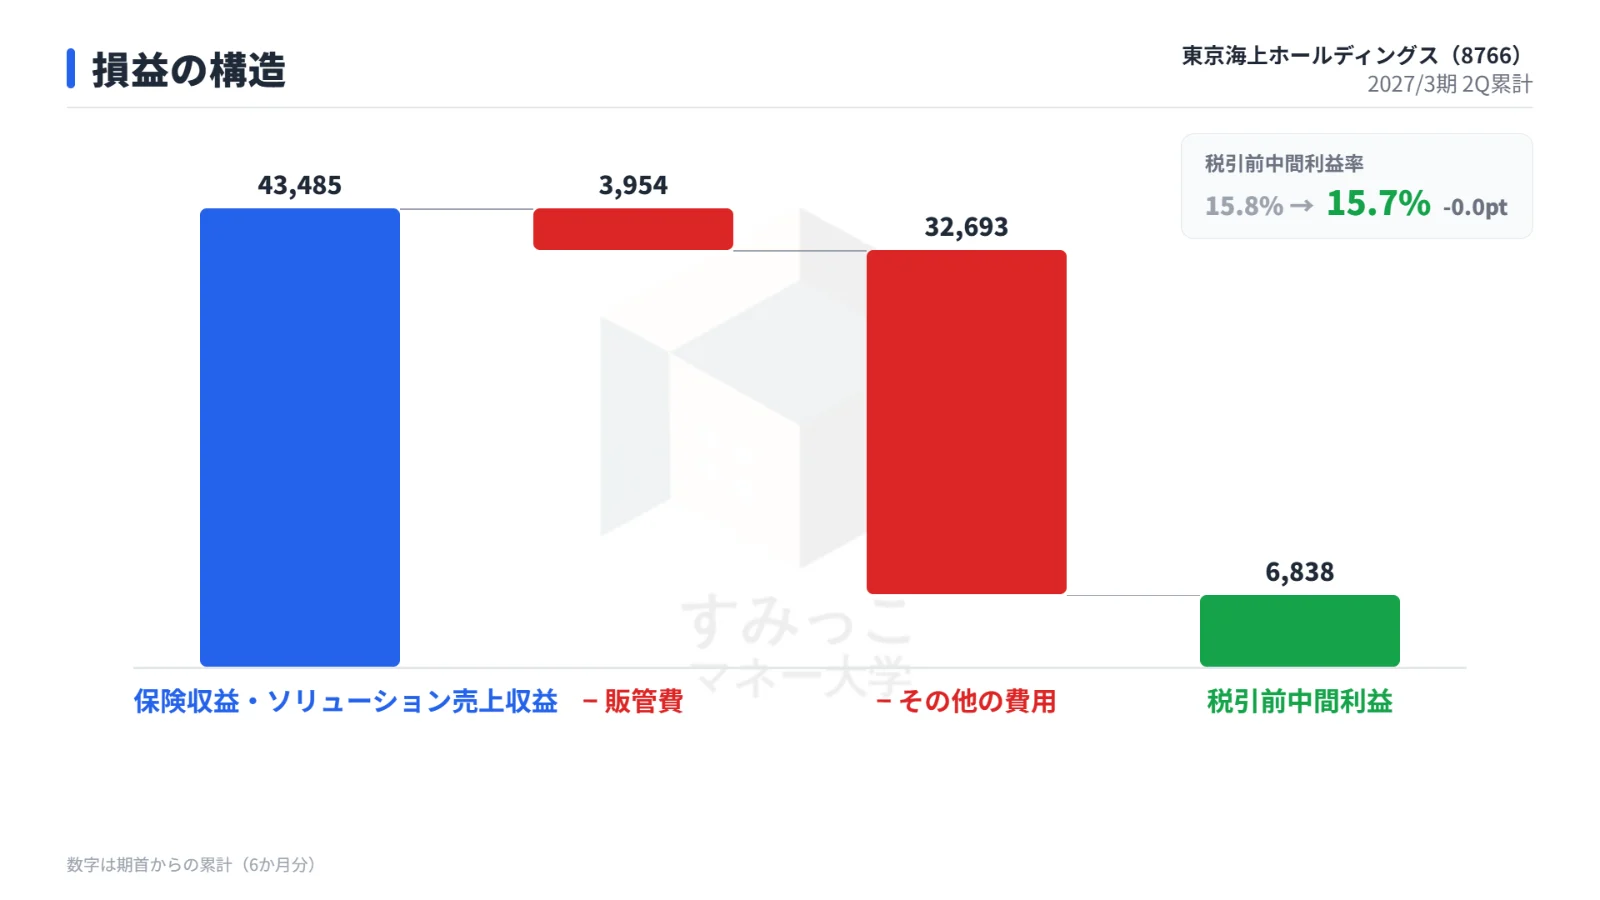
2026年4月から9月までの連結業績は、売上収益と利益のいずれも前年同期を上回りました。
特に海外保険事業の伸びが大きく、グループ全体の売上収益を押し上げています。
以下は前年同期と今回の上期実績の比較です。
| 項目 | 前年同期 | 今回 | 前年同期比 |
|---|---|---|---|
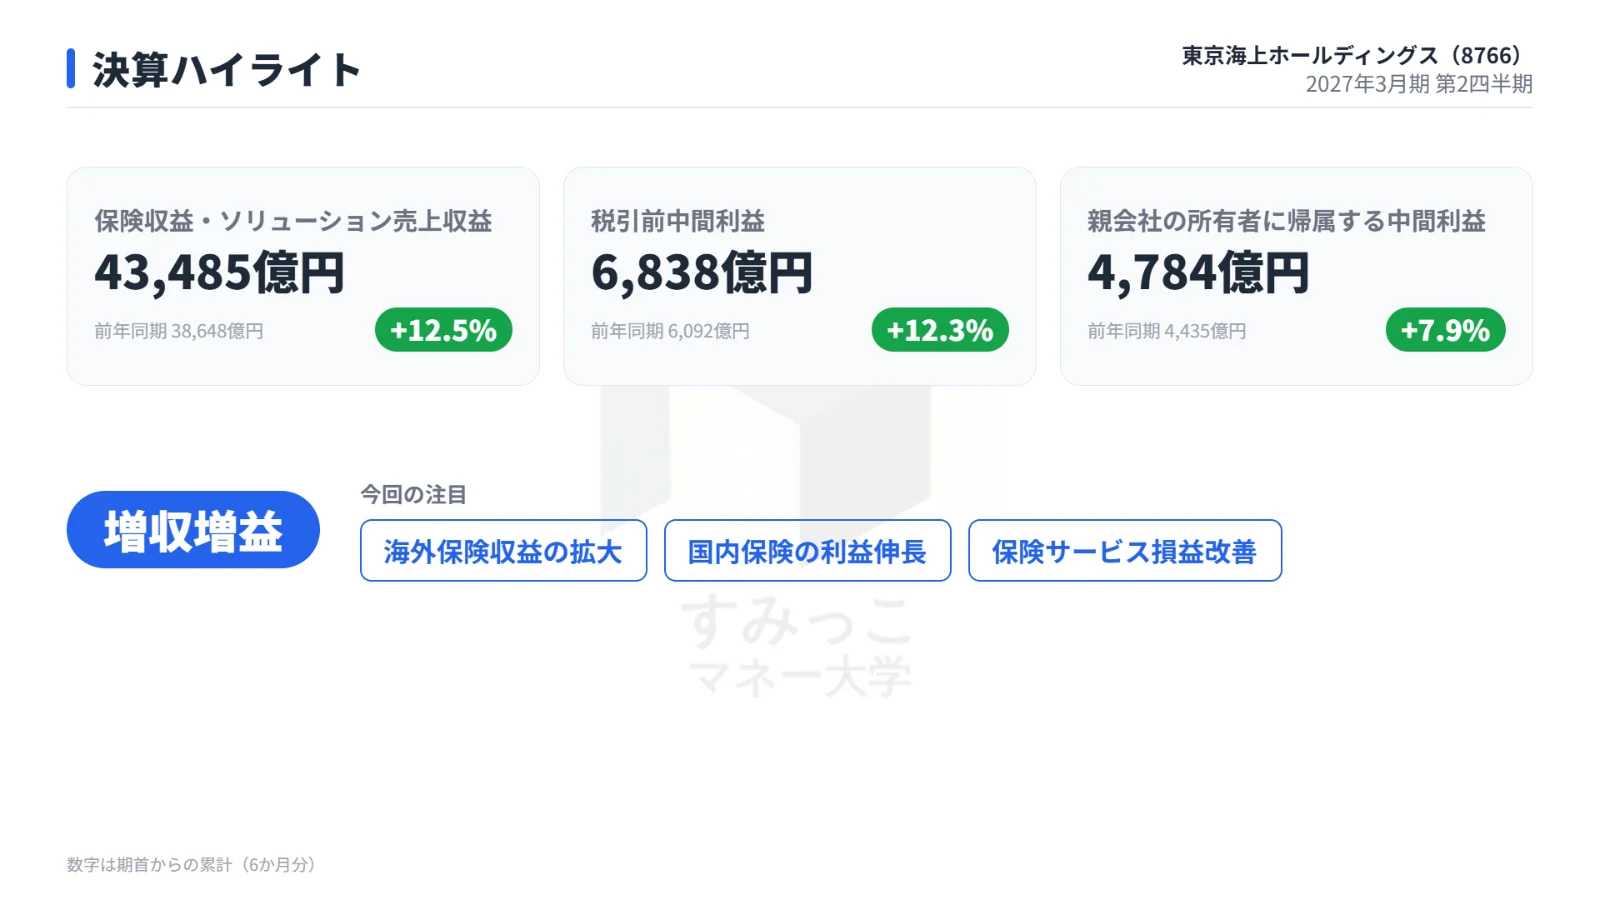
| 保険収益・ソリューション売上収益 | 38,648億円 | 43,485億円 | +12.5% |
| 税引前中間利益 | 6,092億円 | 6,838億円 | +12.3% |
| 親会社帰属中間利益 | 4,435億円 | 4,784億円 | +7.9% |
| EPS | 15.4円 | 16.8円 | +8.7% |
海外保険では、北米の中小企業向け保険やメディカルストップロス保険の引受拡大が増収に寄与しました。
国内保険でも、損害保険の大口事故減少や生命保険の金融損益改善が利益を支えています。
全体として売上収益12.5%増、税引前利益12.3%増となり、事業規模と利益の双方が拡大しました。
利益の構造:国内の保険引受採算が改善
今回の増益を支えた要因の一つが、保険サービス損益の改善です。
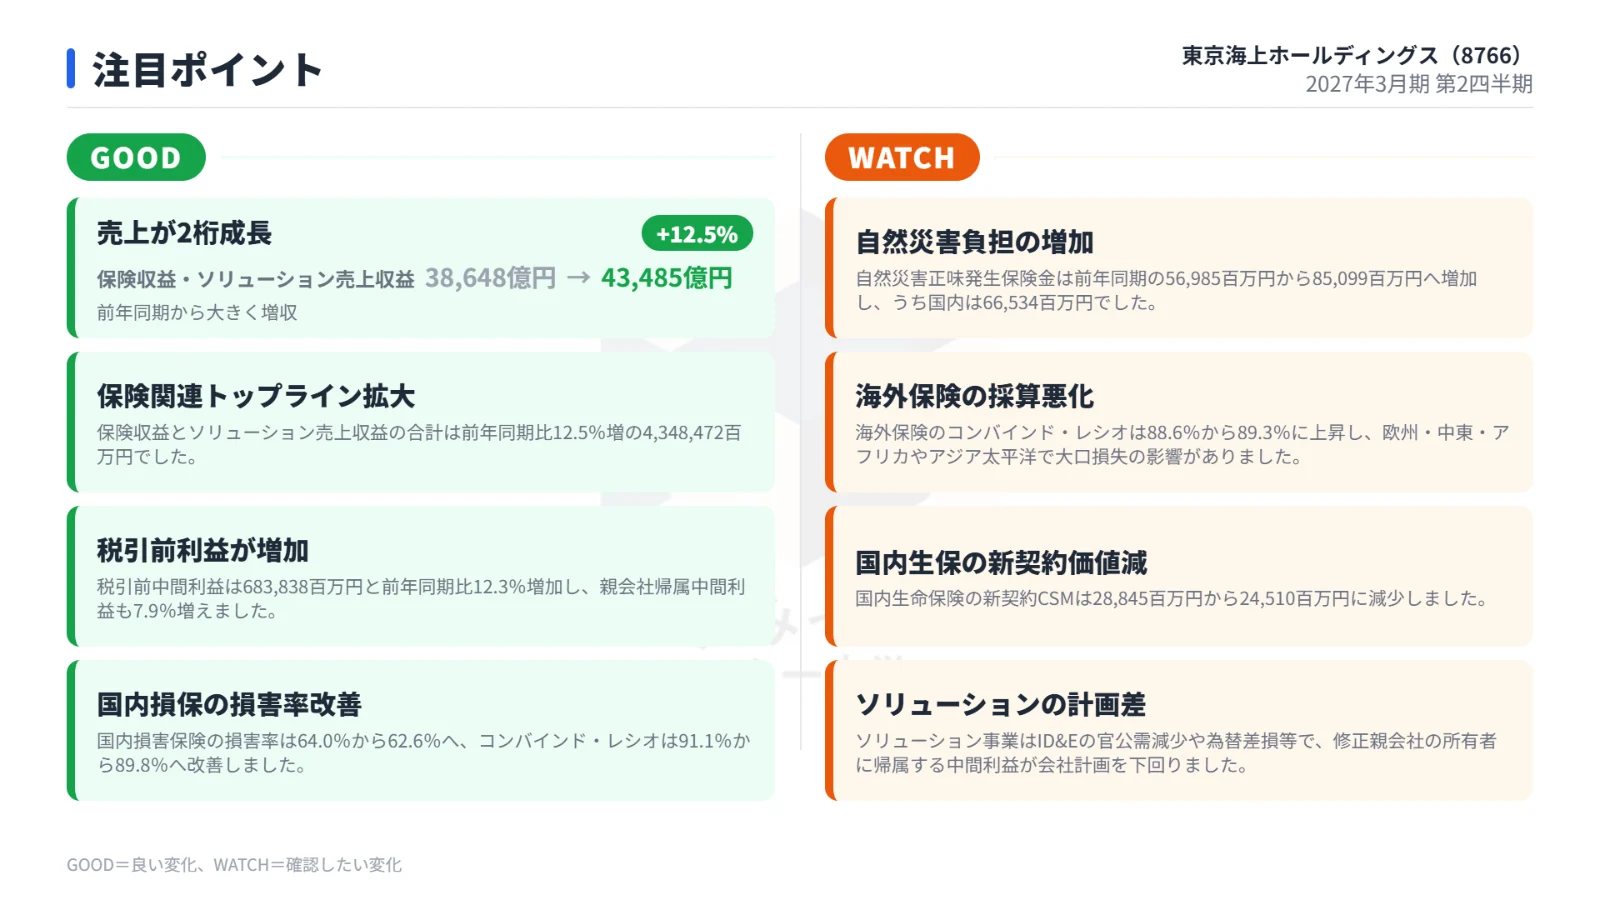
連結保険サービス損益は前年同期の5,989億円から6,959億円へ増加しました。
保険契約から得られる収益と費用の差が拡大しています。
国内損害保険でも保険引受の採算を示す指標が改善しました。
以下は国内損害保険の主要な採算指標の比較です。
| 指標 | 前年同期 | 今回 |
|---|---|---|
| 損害率 | 64.0% | 62.6% |
| コンバインド・レシオ | 91.1% | 89.8% |
コンバインド・レシオは保険料に対する保険金支払いや事業費の割合で、100%を下回るほど保険引受の採算が良好であることを示します。
一方、国内外の自然災害正味発生保険金は前年同期の約570億円から約851億円へ増加しています。
保険引受の採算改善が進む一方、自然災害の負担が増加している点には注意が必要です。
セグメント別業績:海外保険が収益の中心
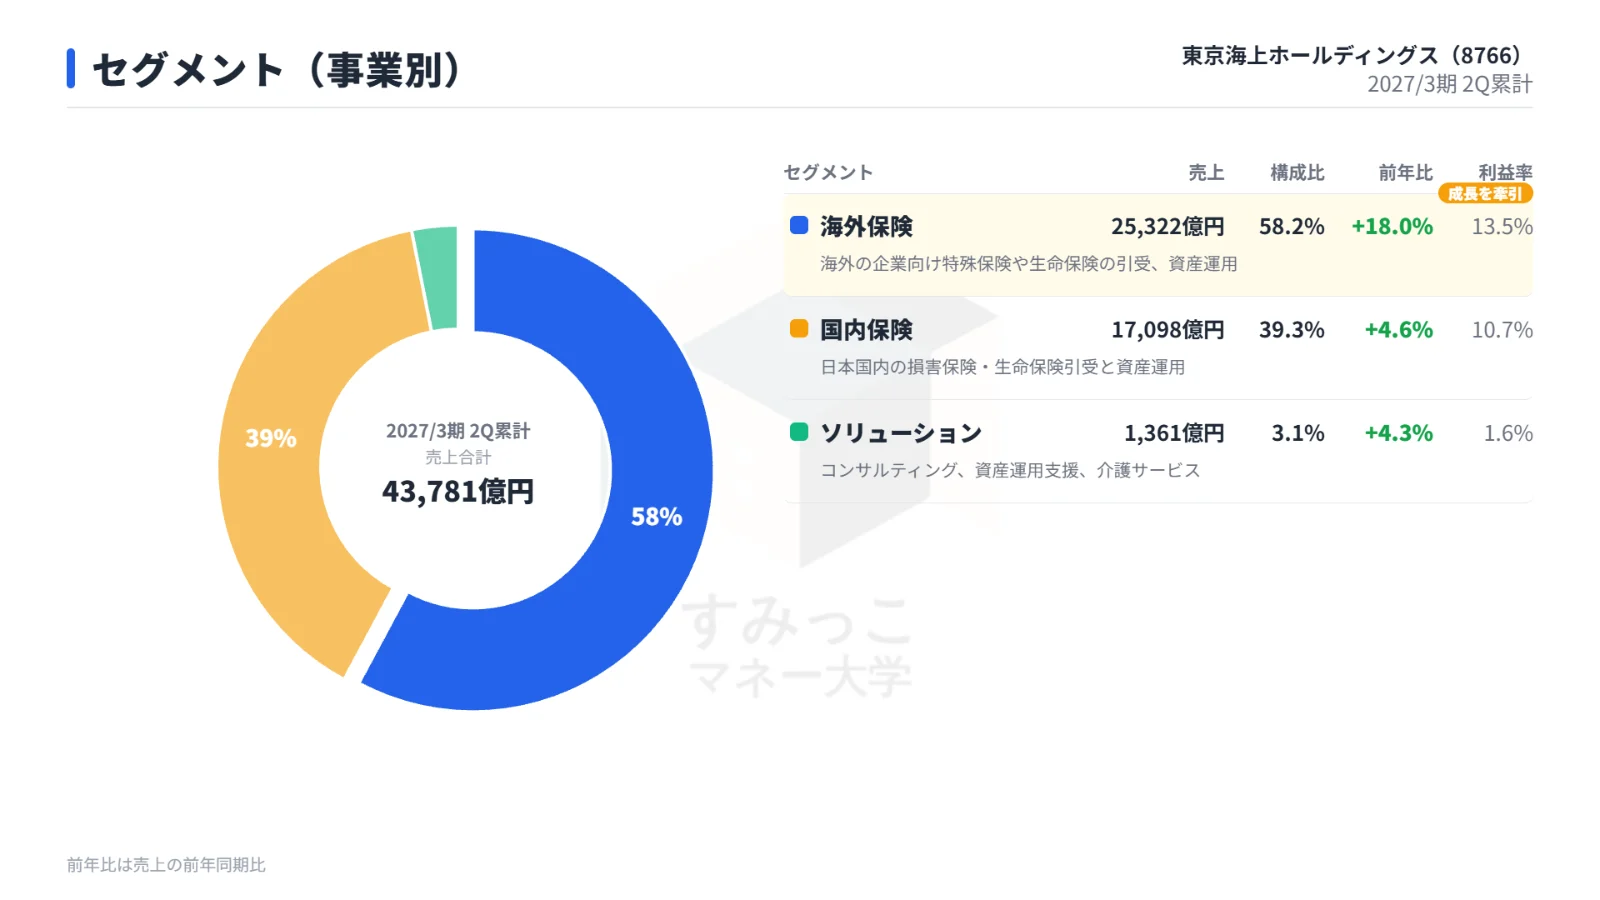
今回から報告セグメントは従来の4区分から、国内保険・海外保険・ソリューションの3区分に再編されました。
各事業の売上収益と成長率は以下のとおりです。
| 事業 | 売上収益 | 前年同期比 | 売上構成比 |
|---|---|---|---|
| 国内保険 | 17,098億円 | +4.6% | 39.3% |
| 海外保険 | 25,322億円 | +18.0% | 58.2% |
| ソリューション | 1,361億円 | +4.3% | 3.1% |
海外保険は増収も採算に変化
海外保険の売上収益は18.0%増加し、グループの成長を牽引しました。
一方、コンバインド・レシオは88.6%から89.3% へ上昇しています。
欧州・中東・アフリカでは中東情勢関連の大口事故が発生し、豪州ではGreensill訴訟に係る引当金の積み増しが収益を圧迫しました。
海外保険は規模が拡大している一方、地域ごとの損失動向が収益性に影響しています。
国内生命保険とソリューションの動向
国内生命保険では、新契約CSMが約288億円から約245億円へ減少しました。
コンサルティング営業強化に伴う事業費増加が影響しています。
ソリューション事業では、ID&Eの官公需減少や為替差損などにより修正純利益が会社計画を下回りました。
公共案件の利益計上が第4四半期に偏る事業構造も特徴です。
通期見通し:修正純利益予想を引き上げ
会社は今回、通期のグループ修正純利益予想を上方修正しました。
国内の自然災害・大口事故の減少や、北米の保険引受・資産運用収益の改善などを織り込んでいます。
以下は主な通期業績予想の修正前後の比較です。
| 項目 | 修正前 | 修正後 |
|---|---|---|
| 売上収益 | 86,490億円 | 86,490億円 |
| 親会社帰属当期利益 | 8,300億円 | 8,300億円 |
| グループ修正純利益 | 9,500億円 | 9,700億円 |
| 期末配当予想 | 16.3円 | 16.3円 |
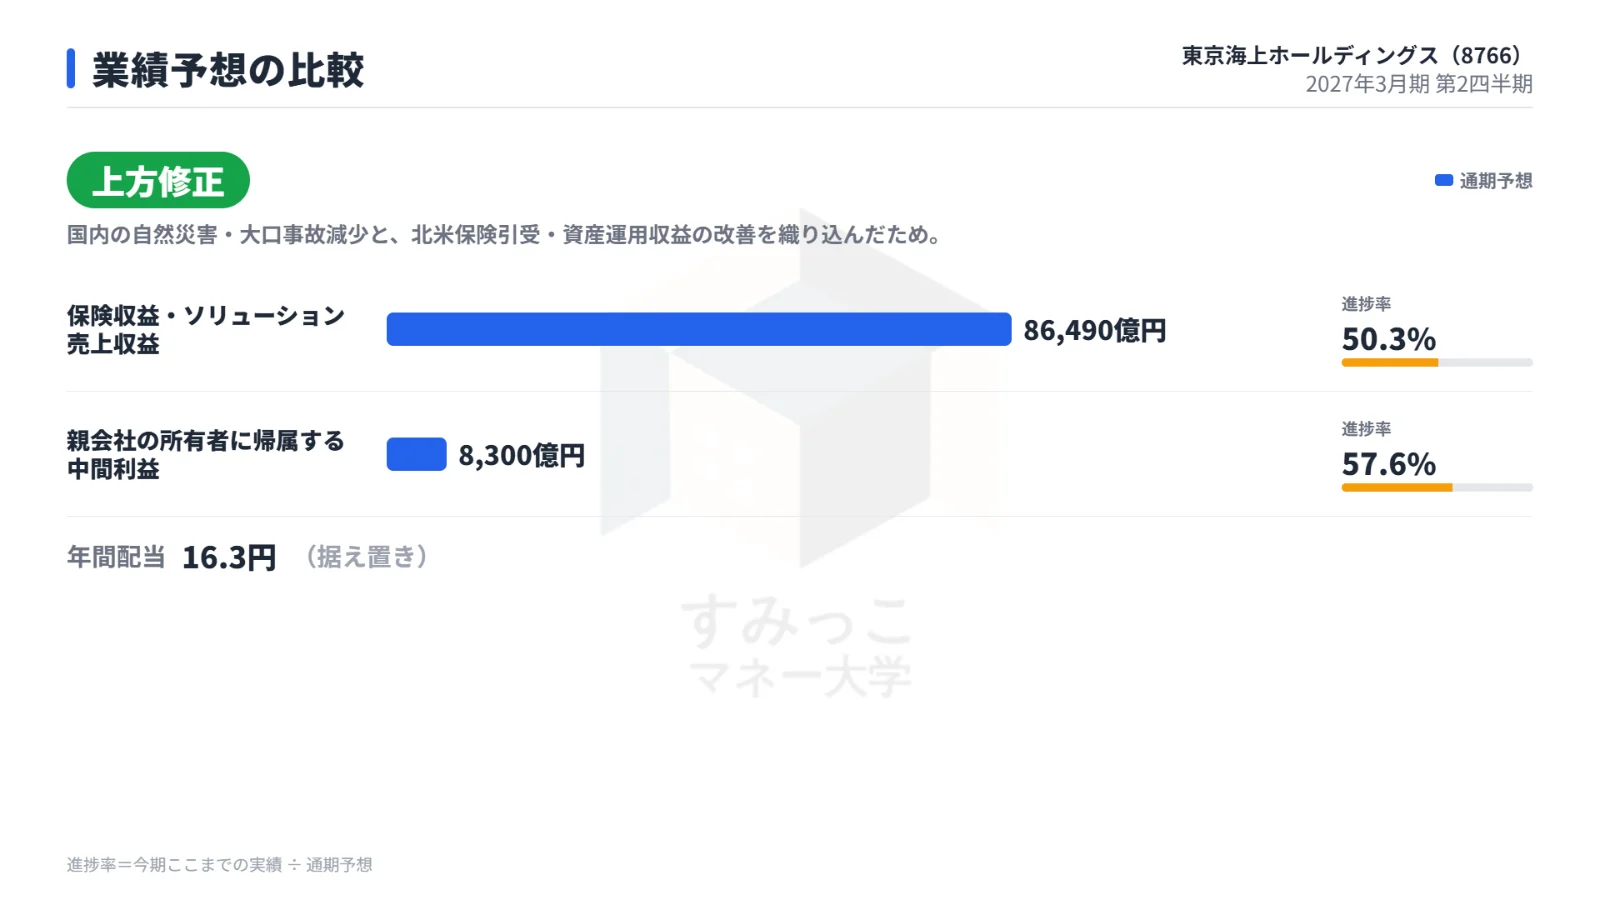
IFRSベースの利益予想は据え置きですが、会社が主要経営指標としている修正純利益予想は200億円引き上げられました。
上期終了時点の売上収益の進捗率は50.3%、親会社帰属利益の進捗率は57.6%です。
また、年間の自然災害正味発生保険金の想定額は2,000億円から1,610億円へ引き下げられています。
一方、国内自動車保険の保険金単価上昇率の想定は6%から8%へ引き上げられました。
修理費などのインフレが保険引受の採算に影響する要素となっています。
財務と株主還元:大型自社株買いを決議
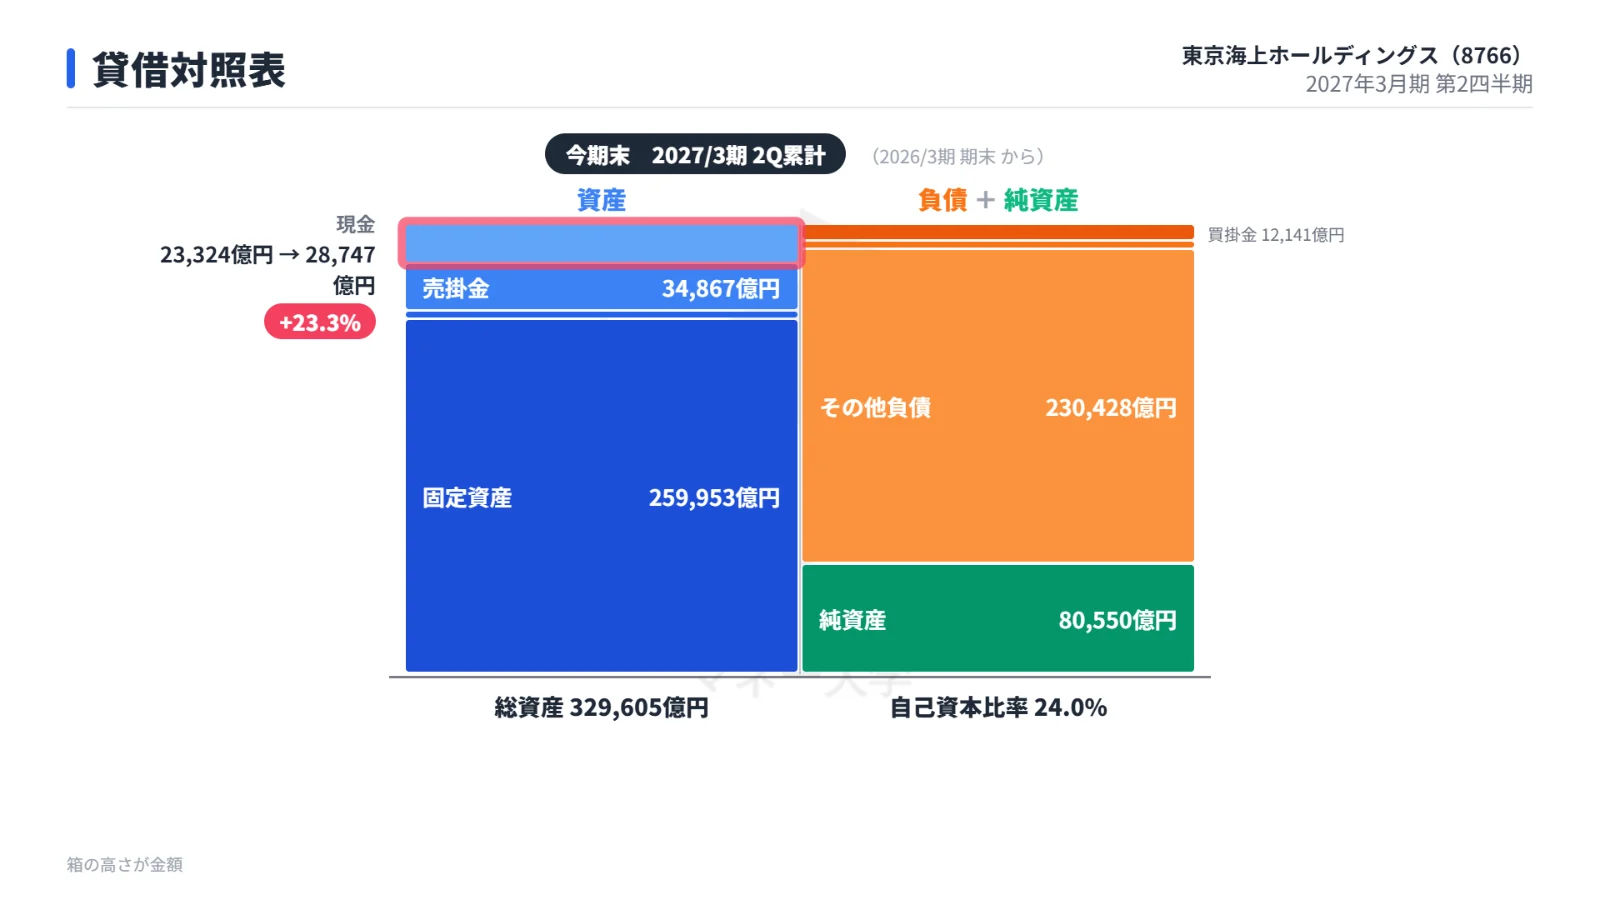
2026年9月末の総資産は32兆9,605億円となりました。
以下は前期末との貸借対照表の主要指標の比較です。
| 項目 | 前期末 | 2026年9月末 |
|---|---|---|
| 総資産 | 330,027億円 | 329,605億円 |
| 自己資本比率 | 24.1% | 24.0% |
現金は前期末比23.3%増の2兆8,747億円となっています。
11月19日には、取得総額上限2,800億円、取得株数上限27億株の自己株式取得を決議しました。
経済価値ベースのソルベンシー比率は9月末時点で276%です。
会社の試算では、自己株式取得の実施後は266% となります。
また、政策株式の通期売却計画も4,300億円から4,900億円へ拡大しました。
上期売却額は3,460億円です。
なお、2026年10月1日には1株を15株にする株式分割が実施されています。
中間配当と期末配当予想では分割前後の株数基準が異なります。
決算後の株価反応:PTSで2.2%上昇
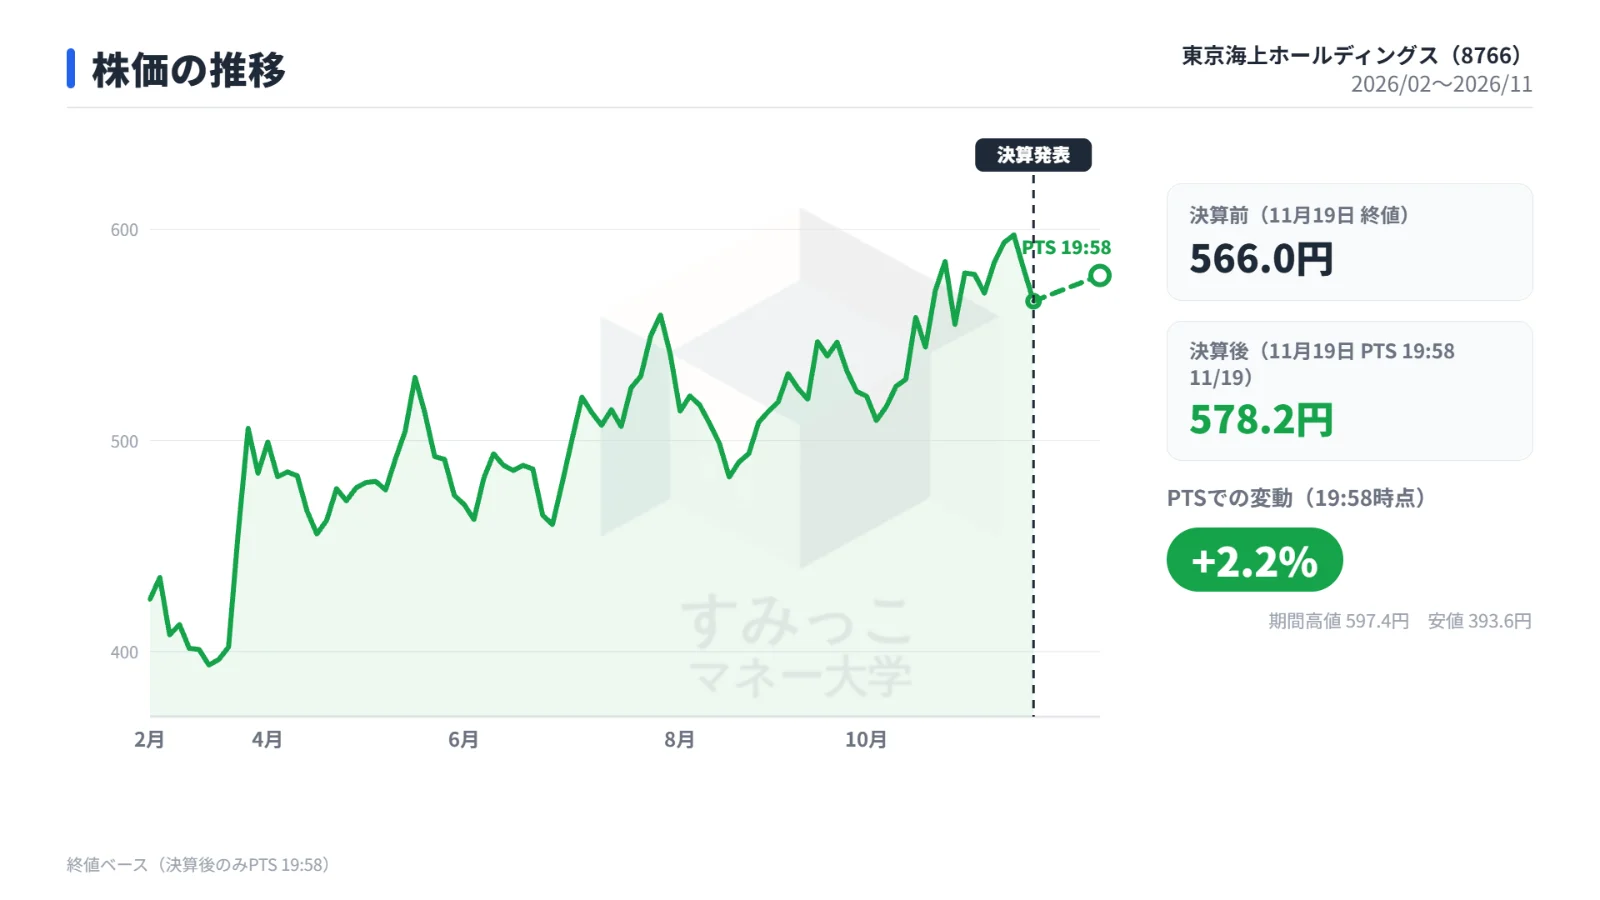
東京海上ホールディングスの株価は、11月19日の通常取引終了後、PTSで上昇しました。
以下は決算発表前後の株価の比較です。
| 時点 | 株価 |
|---|---|
| 11月19日終値 | 566.0円 |
| 11月19日PTS(19:58) | 578.2円 |
| 騰落率 | +2.2% |
今回の決算では、増収増益に加えて修正純利益予想の上方修正、自己株式取得の決議、政策株式売却計画の拡大が発表されました。
ただし、海外保険の採算悪化や自然災害負担の増加など、今後の利益を左右する課題も残っています。
今後の注目点:海外の採算、自然災害、資本政策
今後の業績を左右する要素の一つが、海外保険の採算です。
北米や欧州では一部の保険種目で料率が低下しており、会社は引受規律を重視しています。
売上拡大と保険サービス利益のバランスが焦点です。
自然災害については、年間想定額が引き下げられた一方、上期の実際の発生保険金は前年同期より増加しました。
下期の災害発生状況が利益に影響します。
また、商業用不動産ローンの貸倒引当率は8.7%から9.1% へ上昇しました。
北米の運用資産に関する信用費用も注目点です。
国内では自動車保険の保険金単価上昇、資本政策では政策株式売却と自己株式取得の進展が焦点となります。
まとめ:成長と株主還元の一方で保険採算に注目
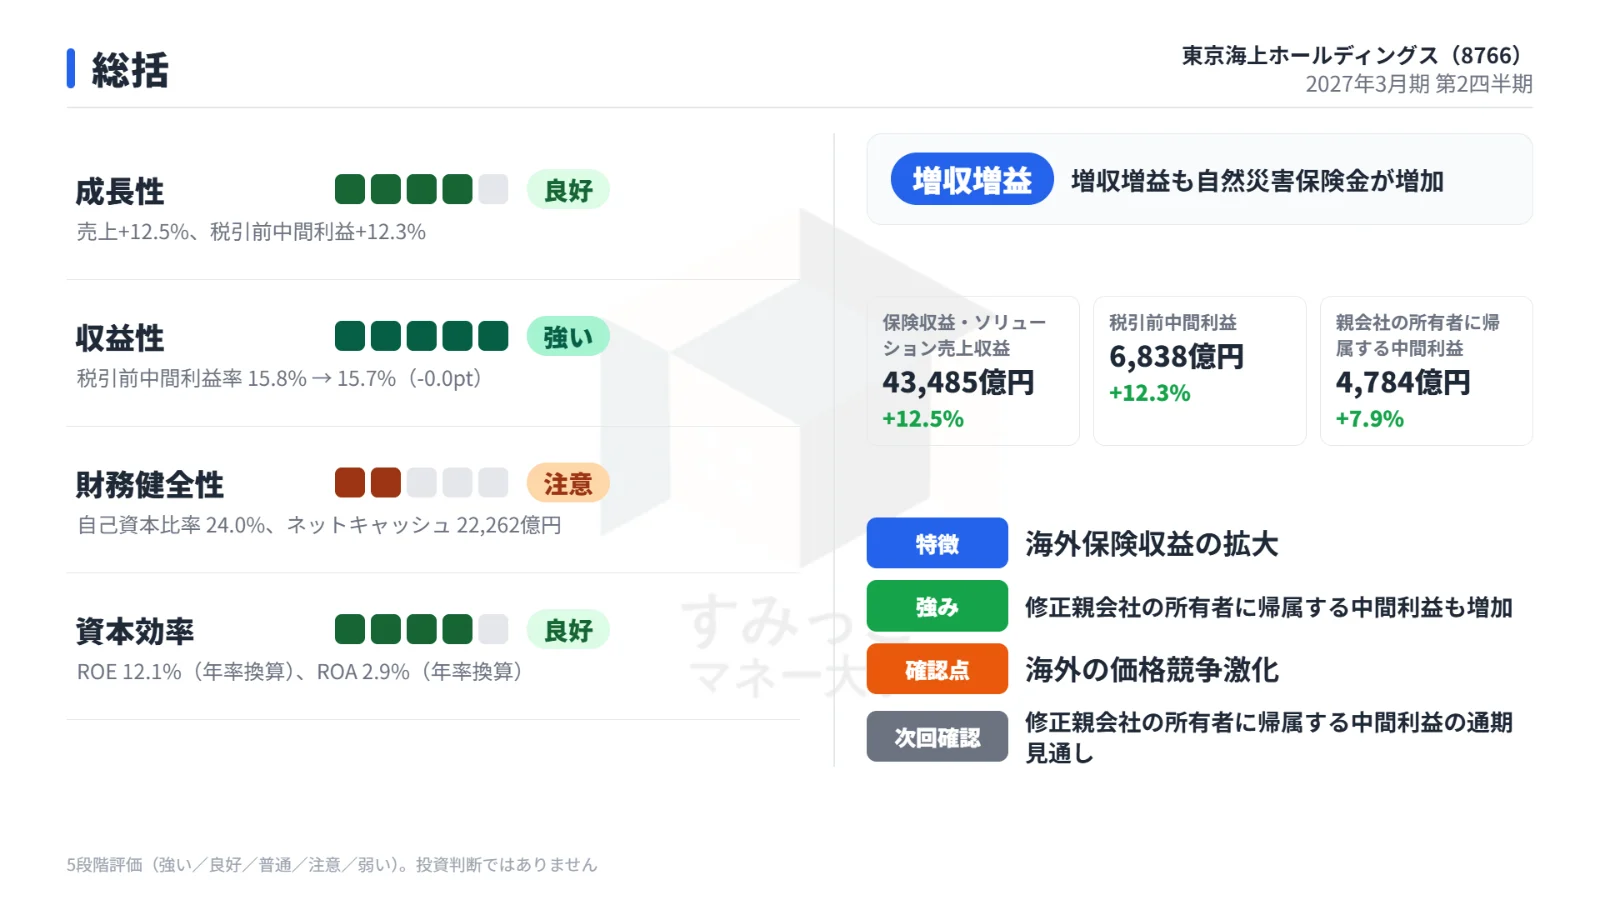
東京海上ホールディングスの上期決算は、海外保険の拡大を中心とする増収増益となりました。
国内損害保険の採算改善も利益を支え、グループ修正純利益の通期予想は9,700億円へ引き上げられています。
また、2,800億円を上限とする自己株式取得を決議し、政策株式の売却計画も拡大しました。
決算後のPTS株価は2.2%上昇しています。
一方、自然災害負担の増加、海外の大口事故、保険料率の低下、商業用不動産ローンの信用リスクなどは引き続き業績に影響する要素です。
下期は保険引受の収益性と修正純利益の達成状況、そして株主還元を進めながら資本健全性を維持できるかが注目されます。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事