【MS&ADインシュアランスグループホールディングス(8725)】決算後のPTSで小幅高 中間決算と通期予想の変化、今後の焦点
この記事の要点
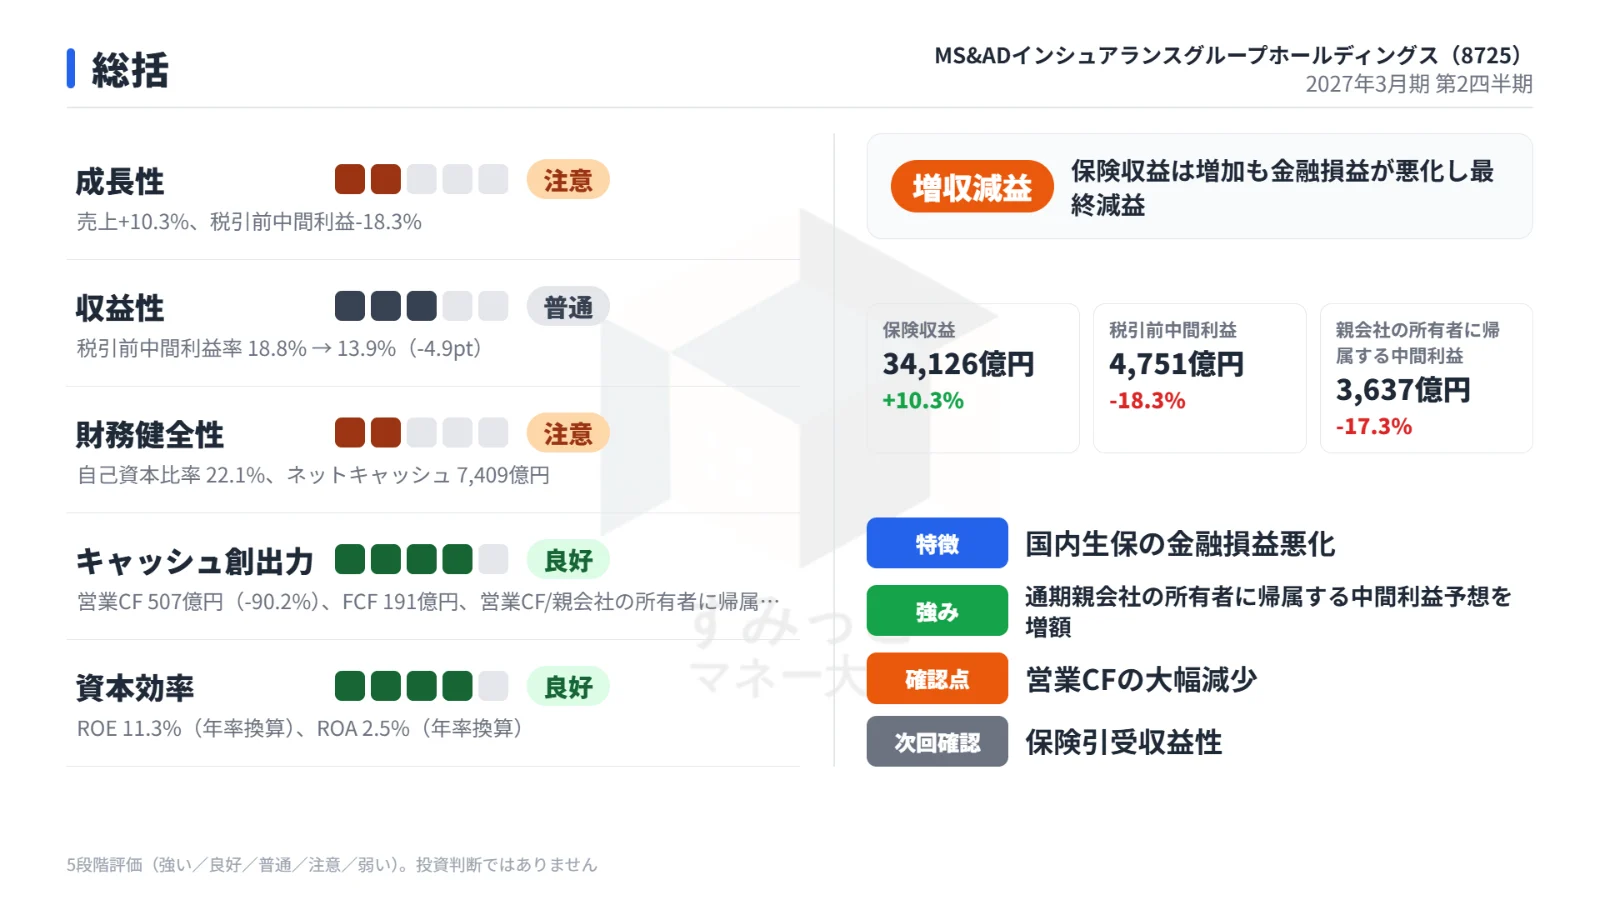
- 海外保険が増収をけん引した一方、国内生保の金融損益悪化などで最終利益は減少
- 通期の保険収益予想は下方修正、純利益予想は上方修正。決算後のPTSは小幅高
- 今後は自然災害に伴う保険金が国内損保の採算に与える影響と、生保の金融損益が焦点
MS&ADインシュアランスグループホールディングスが11月19日に発表した2027年3月期の中間決算では、国内外で保険収益が伸びる一方、最終利益は減少しました。
増収と減益が同時に起きた背景をたどり、会社が見直した通期予想、発表後のPTSの動き、今後の利益を左右するポイントを整理します。
目次(7項目)
保険収益は二桁増、最終利益は減少
2026年4月から9月までの中間決算では、国内の自動車保険に加え、欧州・米州・アジアで保険収益が伸びました。
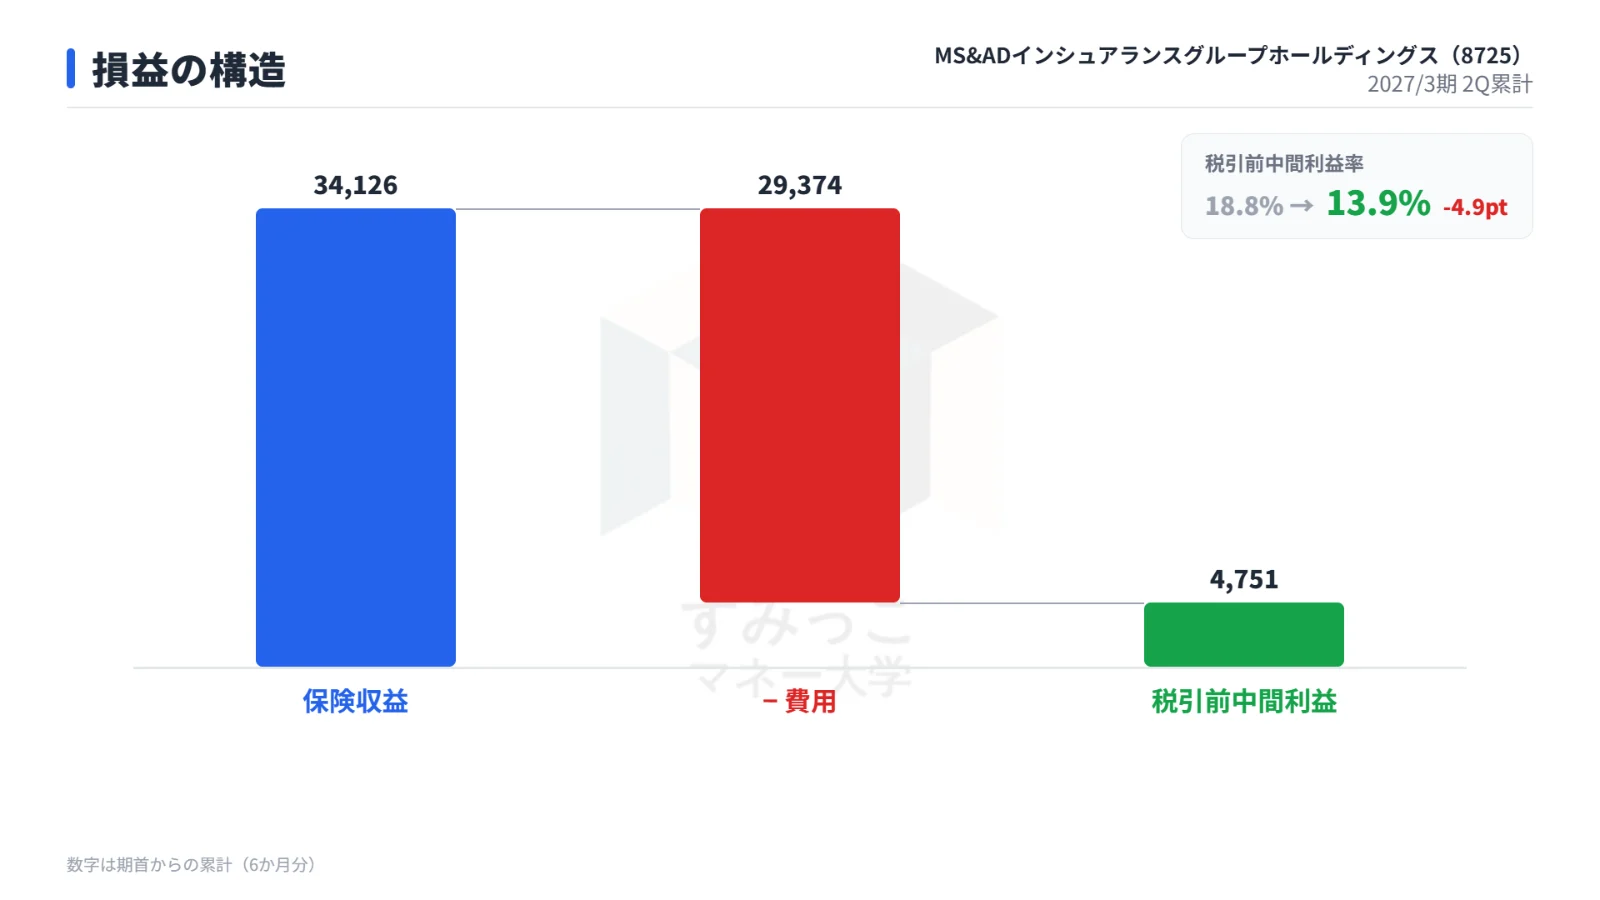
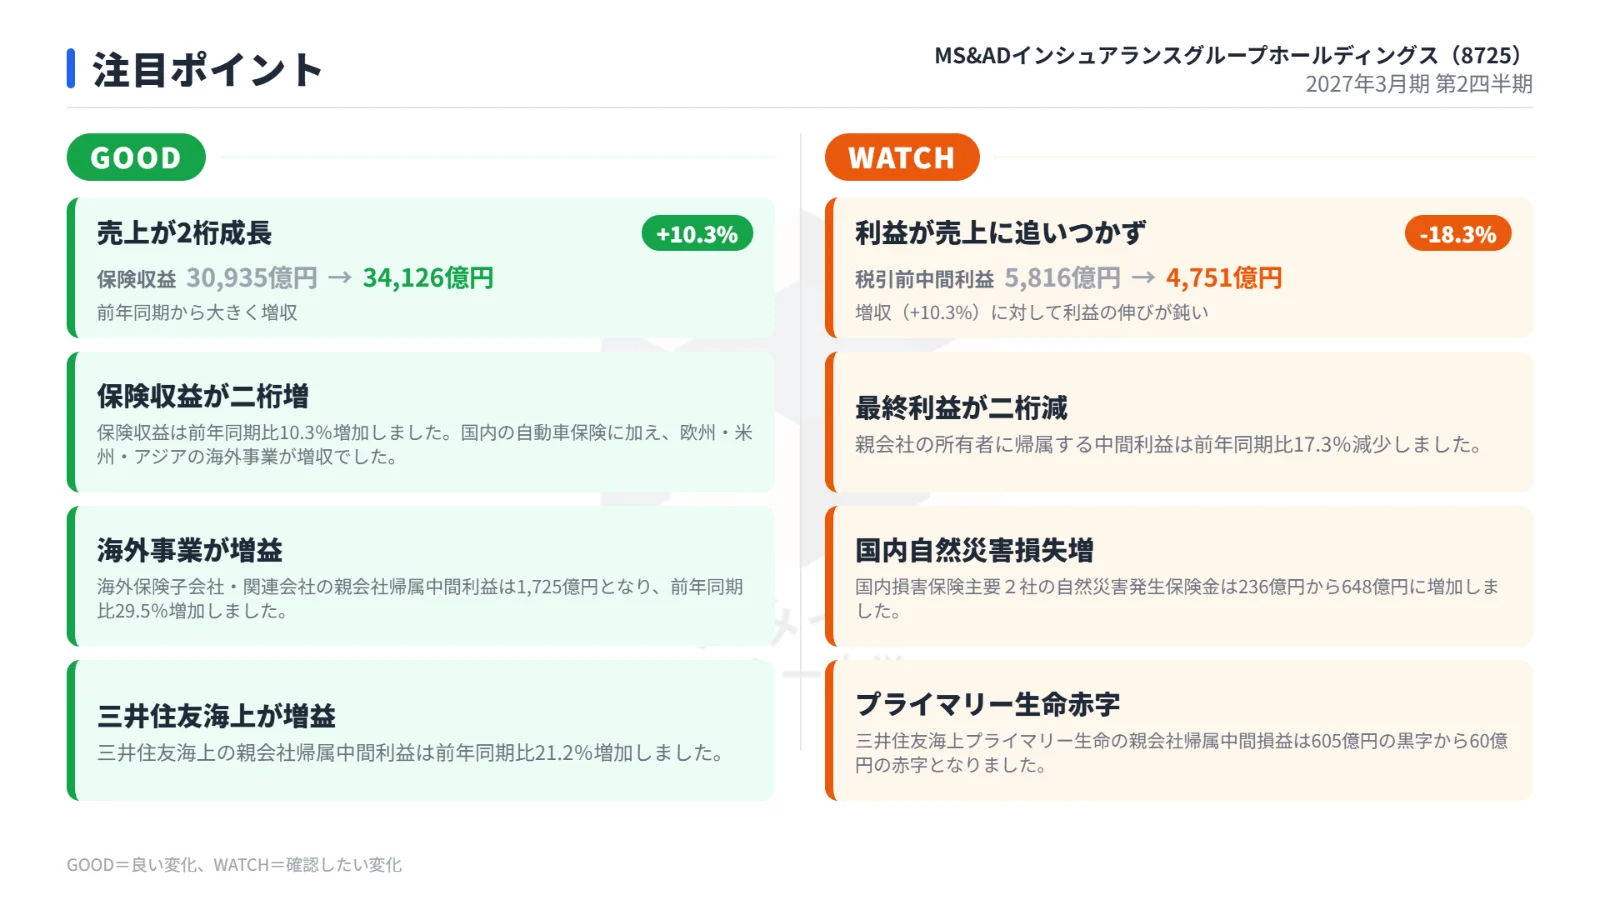
連結の保険収益は前年同期比10.3%増となりましたが、税引前中間利益と親会社の所有者に帰属する中間利益はいずれも二桁減益でした。
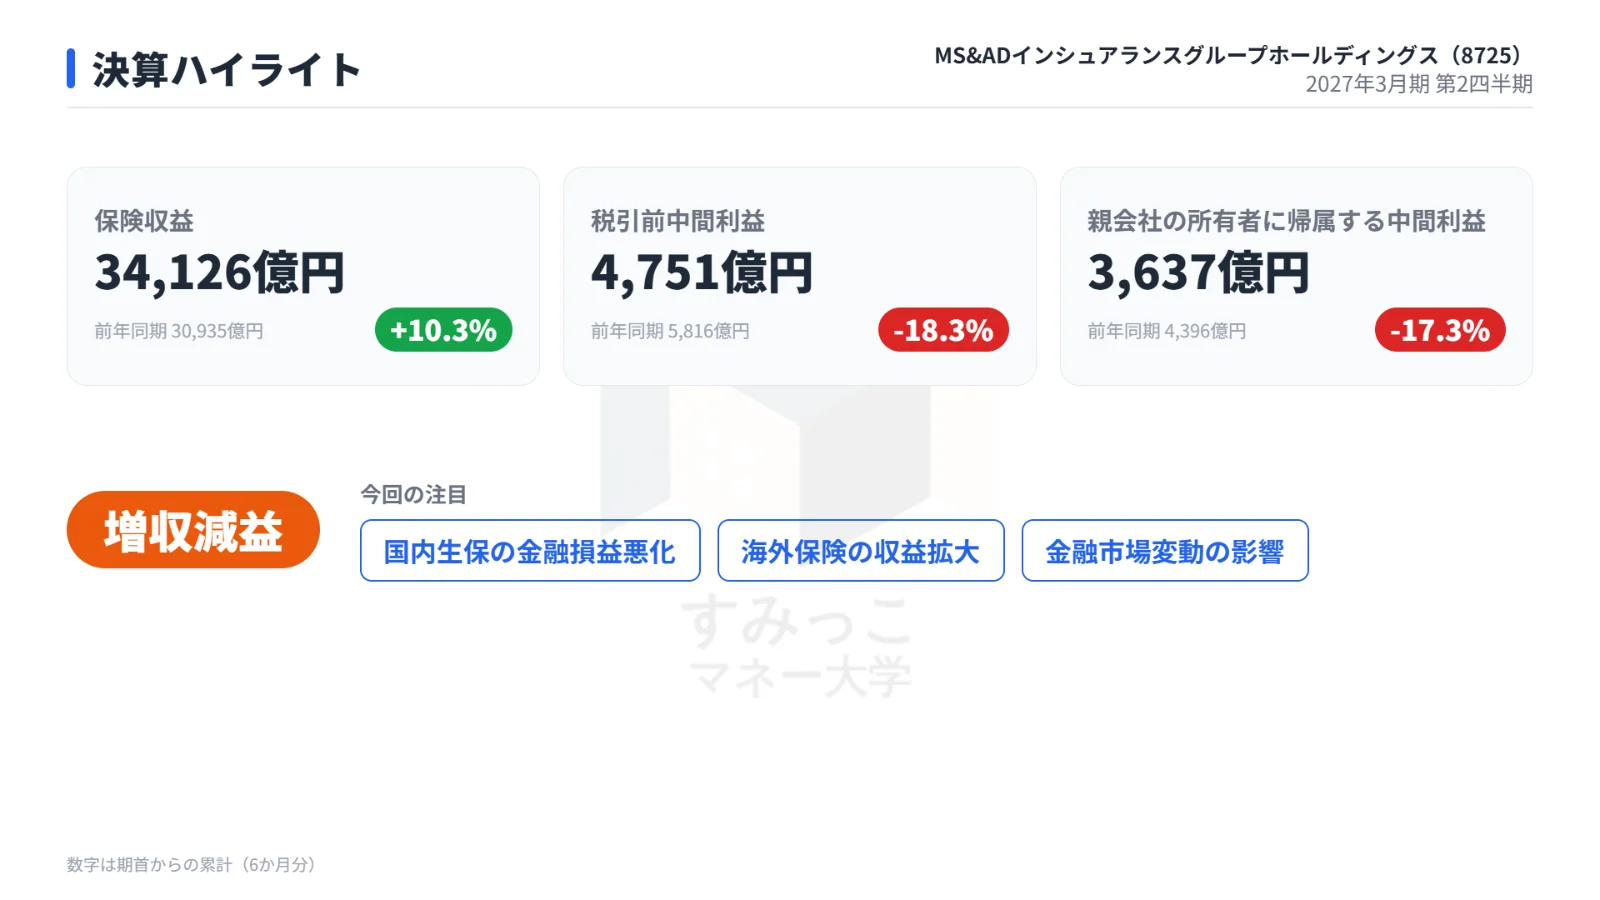
中間期の連結実績を前年同期と比較すると、次のとおりです。
| 項目 | 前年同期 | 今回 | 前年同期比 |
|---|---|---|---|
| 保険収益 | 30,935億円 | 34,126億円 | +10.3% |
| 税引前中間利益 | 5,816億円 | 4,751億円 | −18.3% |
| 親会社の所有者に帰属する中間利益 | 4,396億円 | 3,637億円 | −17.3% |
| 1株当たり利益(EPS) | 292.3円 | 252.7円 | −13.6% |
| 税引前中間利益率 | 18.8% | 13.9% | −4.9ポイント |
減益の主因は、プライマリー生命の金融損益が赤字に転じたことです。
金利や為替の変動などで同社の金融損益が949億円減少し、連結の利益を押し下げました。
前年同期に計上した関連会社株式の売却益がなくなったことや、損害保険会社の合併関連費用が増えたことも響きました。
プライマリー生命の中間期の損益は、次のように変化しました。
| 項目 | 前年同期 | 今回 |
|---|---|---|
| 金融損益 | 804億円 | −145億円 |
| 親会社帰属中間損益 | 605億円 | −60億円 |
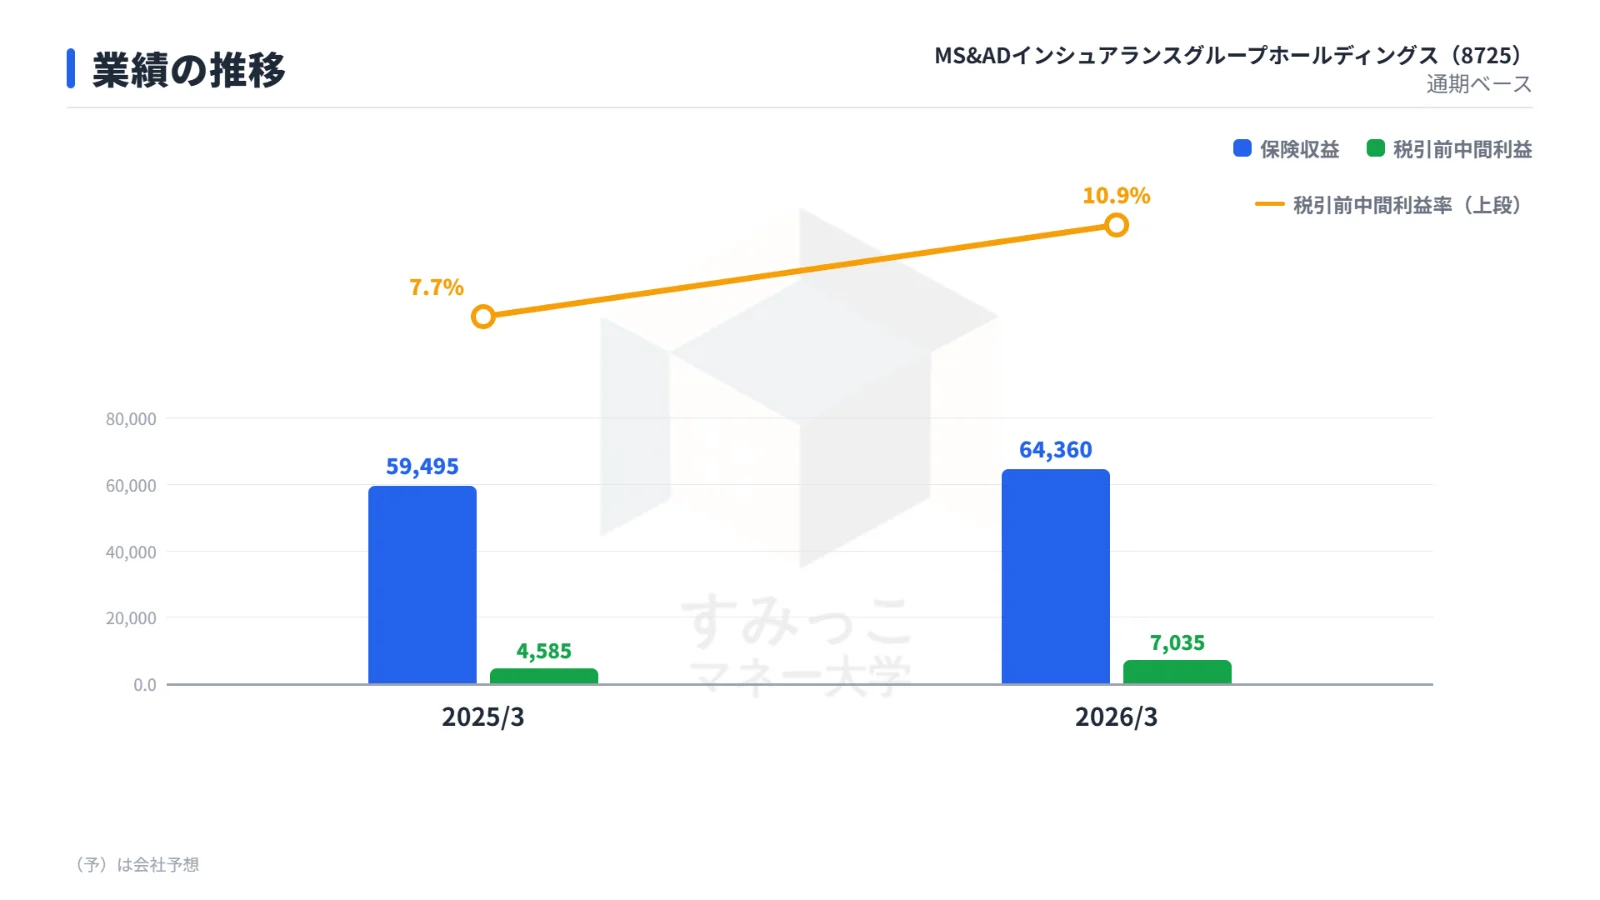
直近2期の通期実績では、2026年3月期に売上高、営業利益、純利益がいずれも前の期を上回りました。
| 項目 | 2025年3月期 | 2026年3月期 |
|---|---|---|
| 売上高 | 59,495億円 | 64,360億円 |
| 営業利益 | 4,585億円 | 7,035億円 |
| 営業利益率 | 7.7% | 10.9% |
| 純利益 | 3,002億円 | 5,106億円 |
海外保険が増収をけん引
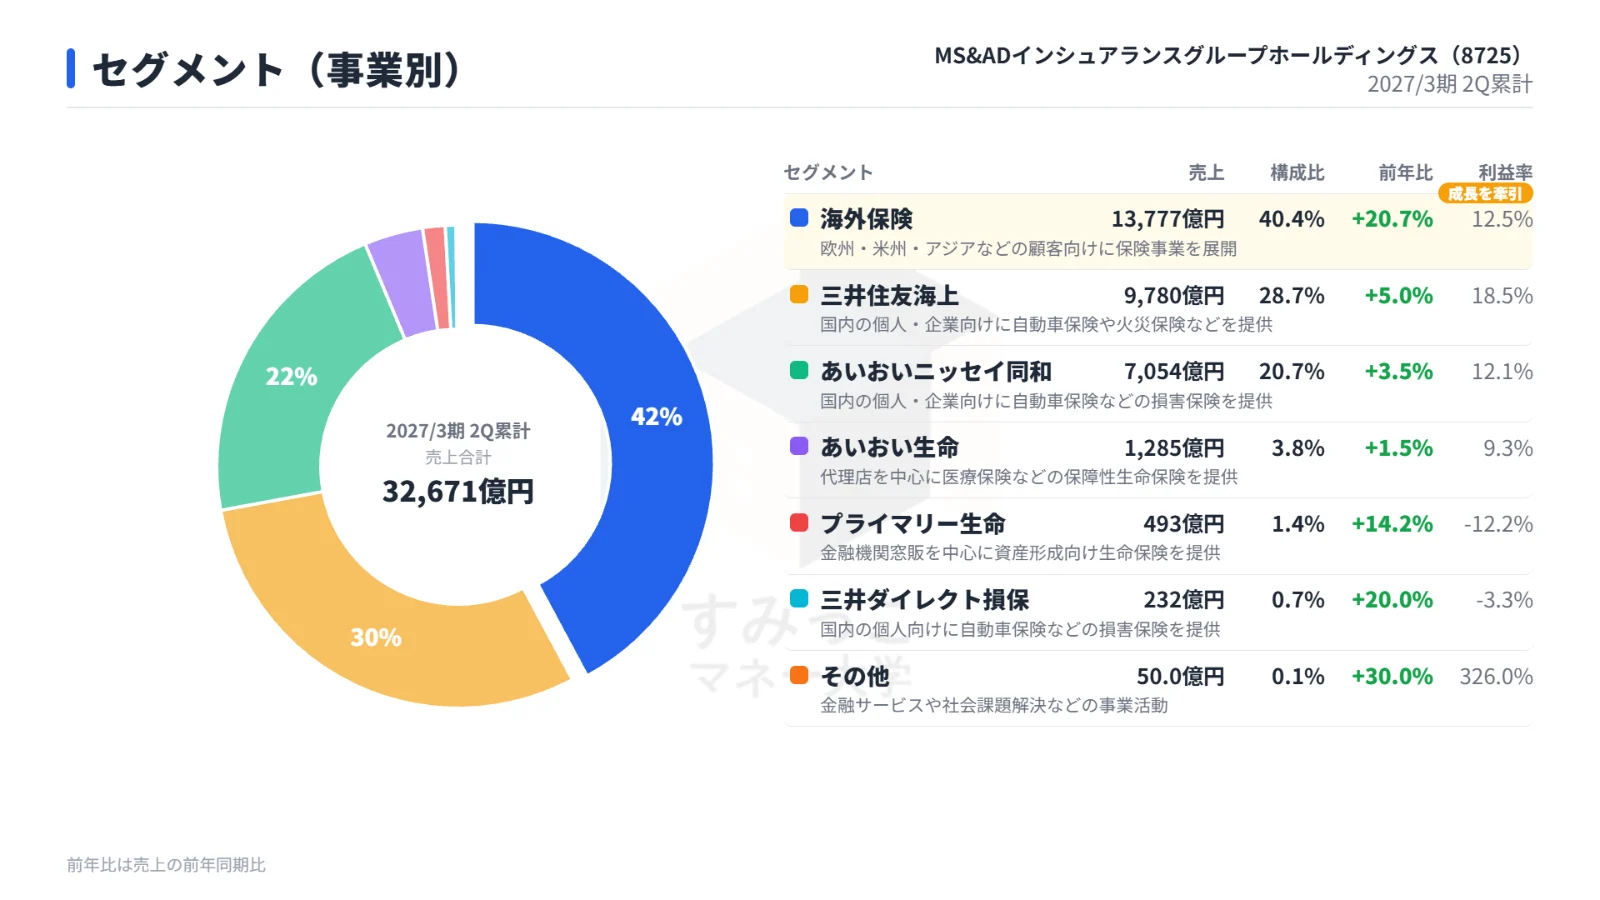
事業別では、海外保険が売上構成比40.4% を占め、グループの増収をけん引しました。
海外保険子会社・関連会社の親会社帰属中間利益は1,725億円で前年同期比29.5%増でした。
欧州・米州・アジアの保険増収に加え、持分法による投資損益の増加が利益を支えました。
中間期の主な事業の売上と利益率を並べると、海外保険の伸びと国内生保の採算の違いが分かります。
| 事業 | 売上 | 前年同期比 | 利益率 |
|---|---|---|---|
| 三井住友海上 | 9,780億円 | +5.0% | 18.5% |
| あいおいニッセイ同和 | 7,054億円 | +3.5% | 12.1% |
| 三井ダイレクト損保 | 232億円 | +20.0% | −3.3% |
| 海外保険 | 13,777億円 | +20.7% | 12.5% |
| あいおい生命 | 1,285億円 | +1.5% | 9.3% |
| プライマリー生命 | 493億円 | +14.2% | −12.2% |
三井住友海上は、保険サービス損益が減少する一方、投資損益の増加が寄与し、親会社帰属中間利益が前年同期比21.2%増えました。
プライマリー生命は売上が伸びても、金融損益の悪化が利益を圧迫しました。
自己資本比率は上昇、営業キャッシュフローは縮小
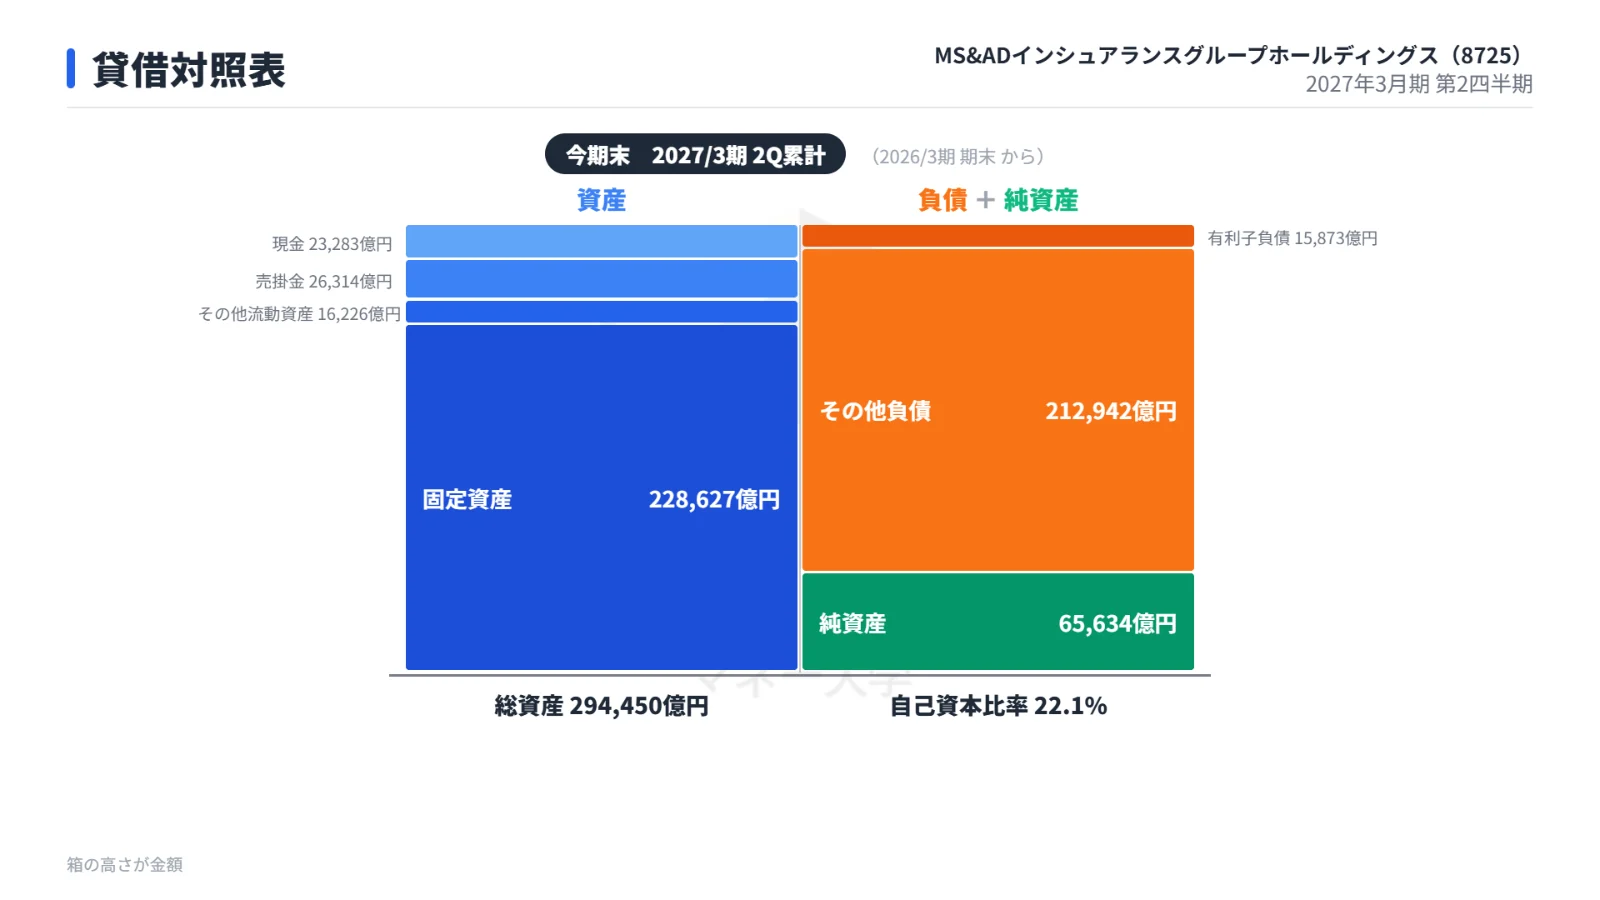
中間期末の自己資本比率は22.1% に上昇しました。
総資産と自己資本比率の前期末からの変化は、次のとおりです。
| 項目 | 前期末 | 中間期末 |
|---|---|---|
| 総資産 | 295,922億円 | 294,450億円 |
| 自己資本比率 | 21.7% | 22.1% |
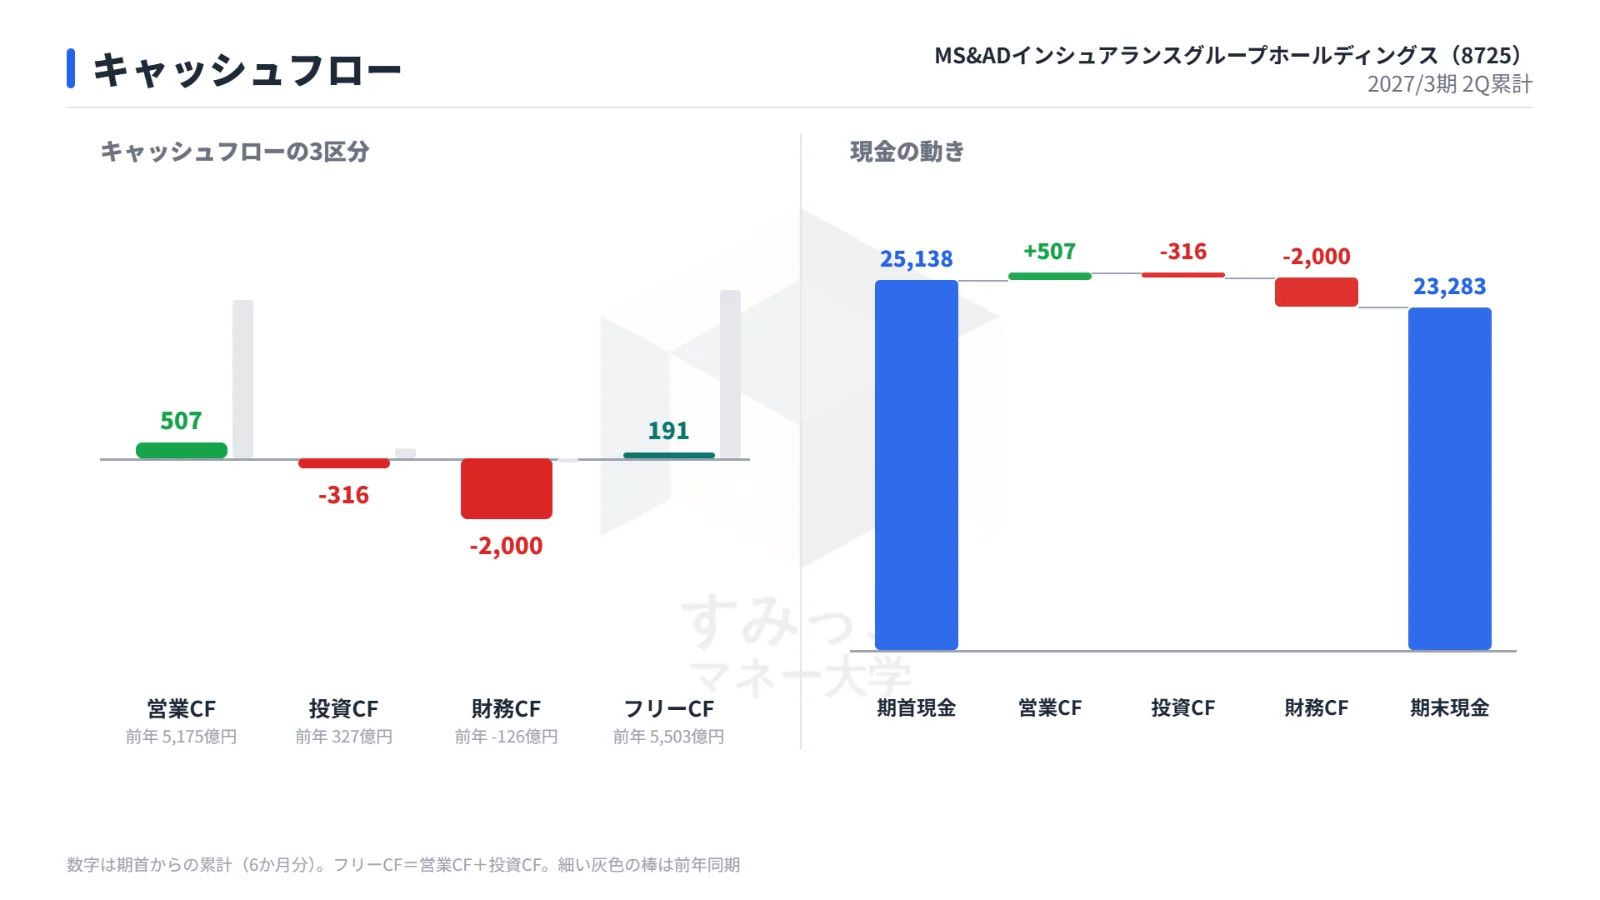
保険金支払額の増加などで、営業活動による資金流入は大幅に縮小しました。
中間期のキャッシュフローを前年同期と比較すると、投資活動は資金流出に転じ、財務活動の資金流出も拡大しました。
| 項目 | 前年同期 | 今回 |
|---|---|---|
| 営業キャッシュフロー | 5,175億円 | 約500億円 |
| 投資キャッシュフロー | 327億円 | −316億円 |
| 財務キャッシュフロー | −126億円 | −2,000億円 |
| フリーキャッシュフロー | 5,503億円 | 191億円 |
通期予想は保険収益を引き下げ、純利益を引き上げ
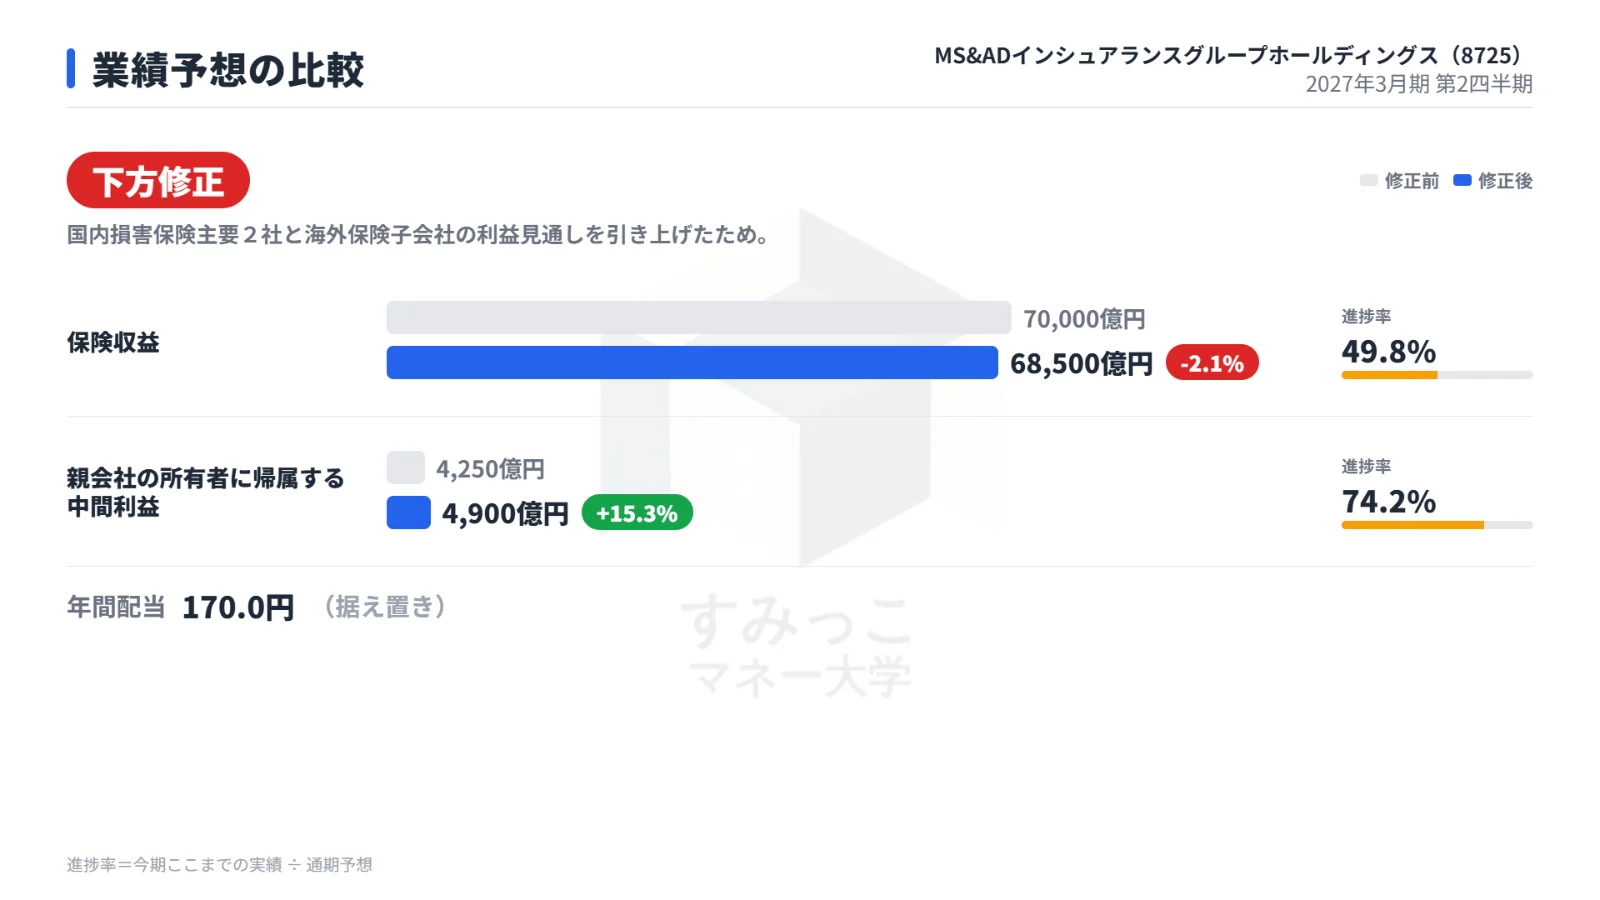
会社は2027年3月期の通期純利益予想を4,900億円に引き上げました。
国内損害保険の主要2社と海外保険子会社の利益見通しを引き上げたためです。
一方、保険収益の通期予想は引き下げ、年間配当予想は1株170円としました。
通期の会社予想を修正前後で比較した表です。
進捗率は修正後の予想に対する中間実績の割合です。
| 項目 | 修正前 | 修正後 | 中間期の進捗率 |
|---|---|---|---|
| 保険収益 | 70,000億円 | 68,500億円 | 49.8% |
| 親会社の所有者に帰属する当期利益 | 4,250億円 | 4,900億円 | 74.2% |
| 年間配当(1株当たり) | 170円 | 170円 | — |
会社は利益予想の引き上げを受け、自己株式取得の年間方針も拡充しました。
年間方針の変更と、今回示した追加取得の上限は次のとおりです。
| 項目 | 変更前 | 今回 |
|---|---|---|
| 年間の自己株式取得方針 | 2,700億円 | 3,250億円 |
| 追加取得の上限 | — | 1,350億円 |
決算発表後のPTSは0.7%上昇
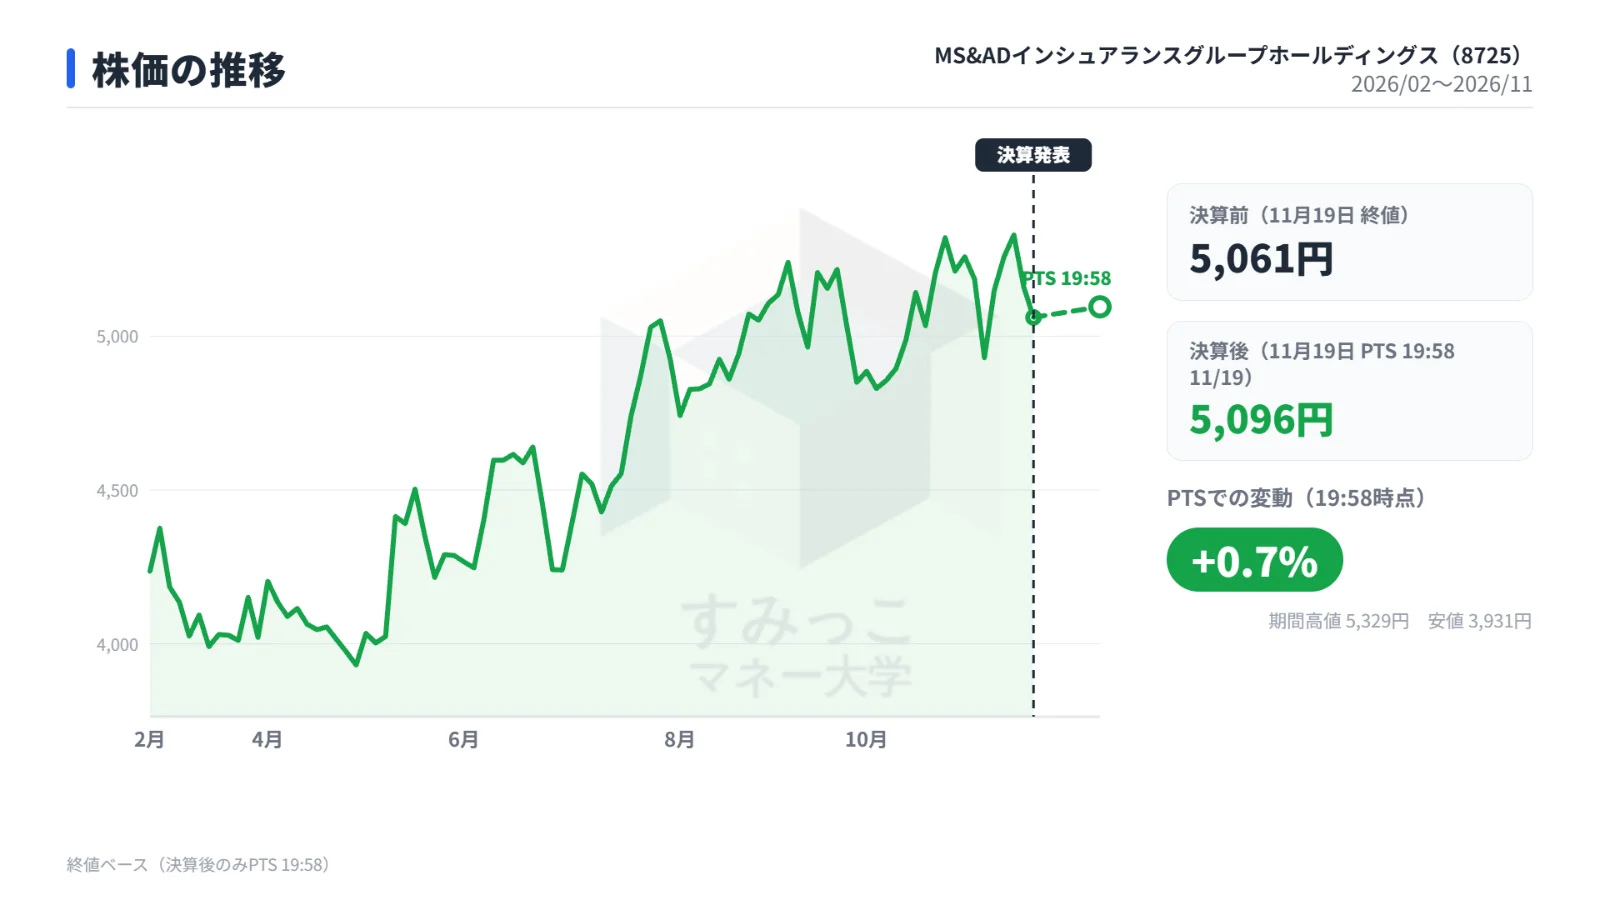
11月19日の決算発表後、PTSでは同日の取引所終値を上回りました。
| 11月19日の取引所終値 | 同日19時58分のPTS | 騰落率 |
|---|---|---|
| 5,061円 | 5,096円 | +0.7% |
今後の焦点は国内損保の引受採算と生保の金融損益
国内損害保険の主要2社では、自然災害に伴う保険金の増加が保険サービス損益を押し下げました。
今後は保険料の増収と災害に伴う費用の増減が、保険引受の採算にどう反映されるかが焦点です。
国内損害保険の主要2社について、自然災害発生保険金と引受採算を示す指標を前年同期と比較します。
| 項目 | 前年同期 | 今回 |
|---|---|---|
| 自然災害発生保険金 | 236億円 | 648億円 |
| コンバインド・レシオ | 89.5% | 90.5% |
もう一つの焦点は、プライマリー生命の金融損益です。
会社の通期予想は、2026年9月末の金利・為替・株価が大きく変わらないことを前提としています。
国内損保と海外保険が引き上げ後の利益予想をどこまで支えるかとあわせて、金融市場の変動が国内生保の利益にどう表れるかが注目されます。
事業再編では、あいおい生命とプライマリー生命が2028年10月をめどとする合併に向けて検討・準備を進めます。
保障性商品と資産形成向け商品の販売基盤を統合する動きです。
まとめ
今回の中間決算は、海外保険を中心に保険収益が伸びた一方、国内生保の金融損益悪化などで増収・最終減益となりました。
会社は国内損保と海外保険の利益見通しを引き上げ、通期純利益予想を増額しました。
決算発表後のPTSは小幅高でした。
通期に向けては、国内損保の引受採算と、生保の金融損益の振れが利益の行方を左右します。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事