【日産自動車(7201)】PBR0.19倍の再建株が9ヶ月で43%下落!連結は黒字なのに本業の車づくりは赤字、純資産の2割未満の株価は悪材料をどこまで織り込んだ?底値と反転サインを分析
この記事の要点
- 株価は年初来高値466.0円から42.96%下落し265.8円へ低下
- 連結黒字の一方で自動車事業が814億円の営業赤字となり本業不振が影響
- コスト削減に続く新型車販売による持続的収益回復や資金流出の縮小が焦点
日産自動車(7201)の株価は、2026年2月17日の年初来高値466.0円から 42.96% 下落し、現在株価は 265.8円 です。
連結決算は黒字に戻ったものの、自動車を造って売る本業は赤字が続いています。
この「連結黒字と本業赤字のズレ」が、株価の重さの正体というわけです。
この記事では、現在株価がどの位置にあるのか、今後3〜9か月の中間安値レンジと12か月後の想定株価レンジ、そして株価評価やシナリオの転換を見分ける「株価以外のモノサシ」を順に整理していきます。
※本記事は情報提供を目的としており、特定の銘柄や金融商品の売買を推奨するものではありません。
投資判断はご自身の責任でお願いいたします。
1. 【現状の整理】なぜ今、株価は動いているのか?
株価の立ち位置(基準日:2026年11月15日、株価は11月13日終値)
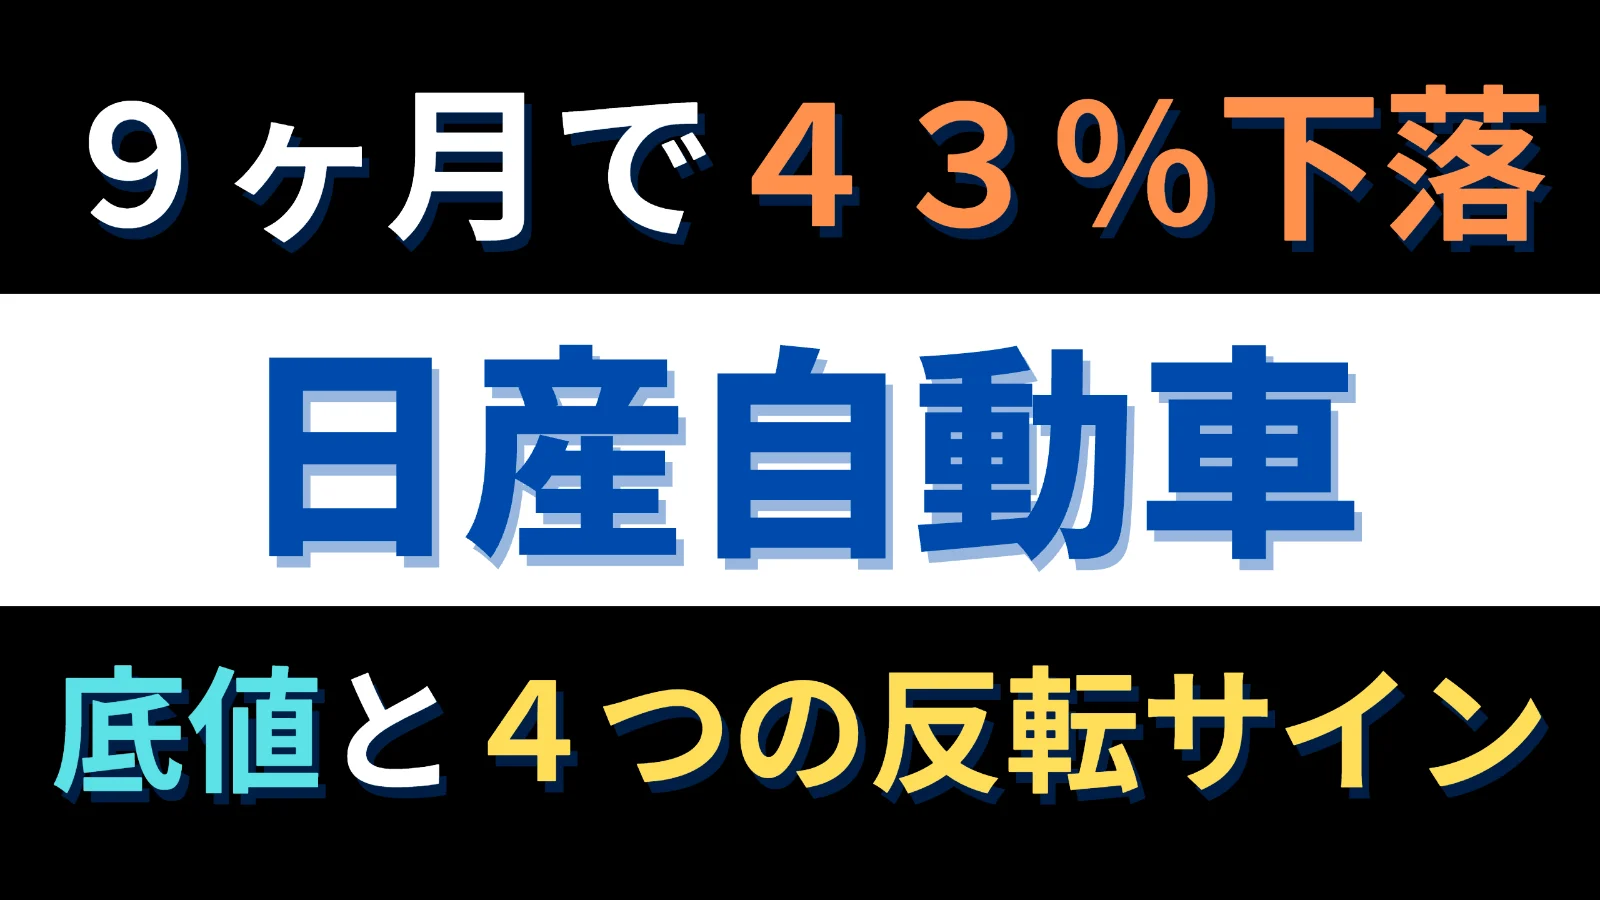
- 現在株価:265.8円
- 時価総額:約9,871億円
- 会社予想PER:46.47倍(予想EPS5.72円)
- 実績BPS/PBR:1,374.05円/0.193倍(BPSは9月末自己資本を自己株式控除後の株数で割って計算)
- 会社予想配当/利回り:年間0円/0%
- 年初来高値:466.0円(2月17日)、年初来安値:256.6円(11月4日)
- 高値からの下落率:42.96%
- 2027年3月期会社計画:売上高13兆円、営業利益2,000億円、純利益200億円
- 会社予想ROE:約0.42%
PBRは0.2倍を割り込んでいますが、ROEは0.42%程度にとどまります。
低PBRだけでは割安と断定できず、資本が利益と現金を生む力の回復が評価の中心になる、という構図ですね。
下落の中心は「本業の競争力」と「再建の実効性」
- 上期の連結営業利益は800億円へ改善
- ただし自動車事業は 814億円の営業赤字 、FCFは4,929億円の流出
- ここでの自動車事業の営業利益・FCFは、連結計から販売金融事業を差し引いた「自動車事業及び消去」ベース
販売金融を含む連結の黒字と、本業の回復の間には隔たりがあるわけです。
さらに7〜9月の連結営業利益は21億円にとどまり、通期販売計画も315万台から297万〜300万台へ引き下げられました。
下期は、上期にあった関税関連の一過性効果600億円がなくなる一方、販売・季節性で1,050億円の増益を見込んでいます。
利益計画の達成には、コスト削減に加えて新型車の販売と採算改善が必要になります。
地域別販売と市場評価
- 上期販売:米国+5.5%、日本+6.3%、中国−15.0%、世界全体−4.7%
- 同じ外部環境でトヨタは上期営業利益約2.2兆円を確保し、通期計画を上方修正
- PBRは日産約0.19倍、マツダ約0.37倍。
ただしこの差がそのまま上昇余地になるわけではない - 2026年2月17日〜11月13日の終値ベース騰落率(配当含まず):日産463.8円→265.8円で−42.69%、トヨタ3,713円→3,418円で−7.95%、マツダ1,379.5円→1,131円で−18.01%
日産単体で見れば、低評価には業界共通の逆風に加えて、商品構成と収益基盤の弱さが反映されている状態です。
Moatと弱点
- 強み:販売・サービス網、量産技術、電動駆動の蓄積
- 弱み:それらを価格決定力に結び付けられていない点
- e-POWERや新型車は回復の足場になる一方、中国のNEV競争、販売奨励金、固定費を吸収できる販売規模が課題
経営力の評価
エスピノーサ経営陣による上期1,100億円のコスト削減は、実績として評価できます。
ただ、本業赤字と販売計画の引き下げが残るため、経営評価は「費用削減は進展、持続的な収益回復は未確認」。
2027年2月の新事業計画では、数量目標よりも、関税負担後の利益・FCFの実現可能性が焦点になります。
マクロ環境と財務
- 米政策金利は3.75〜4.00%。
自動車ローンの負担と販売金融の調達コストは需要・利益の制約になりやすい - 上期平均は1ドル159円。
ここから円高が進めば、収益・海外純資産の円換算にも逆風 - 2026年9月末の自動車事業の手元資金は2兆2,087億円、自動車事業向けの未使用コミットメントラインは約6,000億円
- グループ全体の未使用クレジットライン約1.9兆円には販売金融向けの枠も含まれるため、全額を自動車事業の資金余力とはみなさない
流動性は確保されています。
とはいえ、財務の焦点は資金の残高より、流出が止まるか。
本業の資金流出縮小こそが、財務評価の中心というわけです。
2. 【短期〜中期の下値シナリオ】どこまで下落する可能性があるか?
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事