【アドバンテスト(6857)】決算通過後の動向と通期上方修正の背景・今後の焦点
この記事の要点
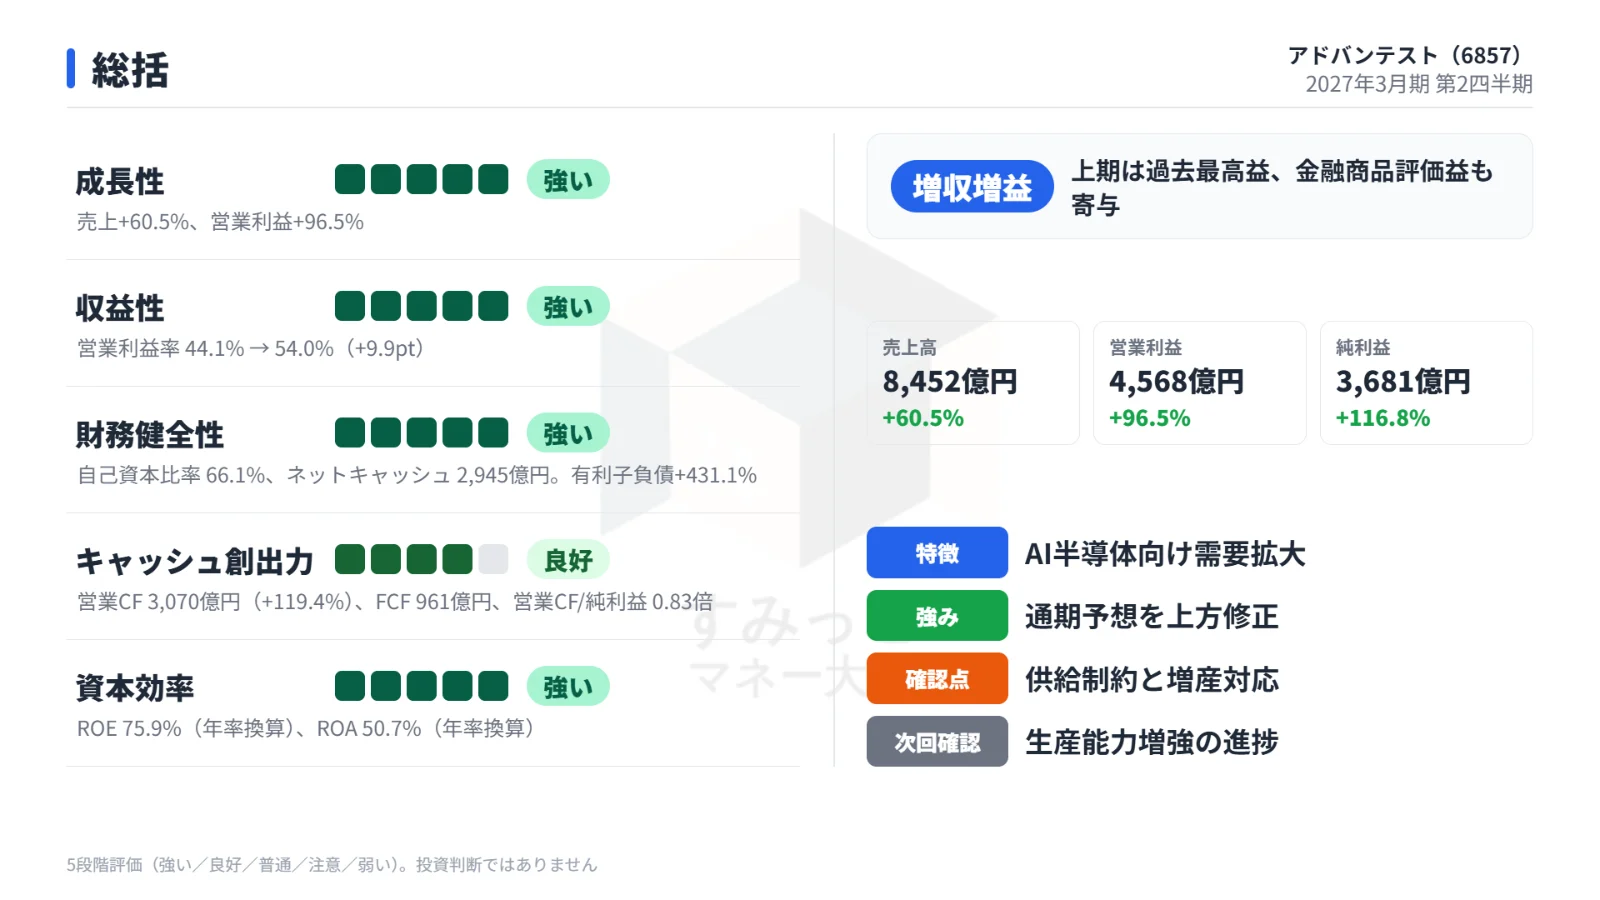
- 第2四半期はAI向け検査需要の拡大により市場予想を上回る大幅な増収増益を達成しました。
- 通期業績予想を上方修正し上限2,800億円の自己株式取得を発表したことでPTSが上昇しました。
- 今後はSoCテスタ増強の進捗や部材コスト上昇に伴う下期利益率の動向が注視されます。
アドバンテストが発表した2027年3月期第2四半期決算は、売上高および各段階の利益において市場予想をクリアする好調な結果となりました。
業績の拡大を受けて通期の業績予想を上方修正し、あわせて自己株式取得も開示しています。
この記事では、今回の決算で示された業績の実績値とその背景、上方修正された通期見通し、株式市場の初期反応、そして投資家が今後の推移で見極めるべき焦点について分かりやすく解説します。
目次(5項目)
第2四半期累計実績:市場予想を大きくクリアし過去最高益を達成
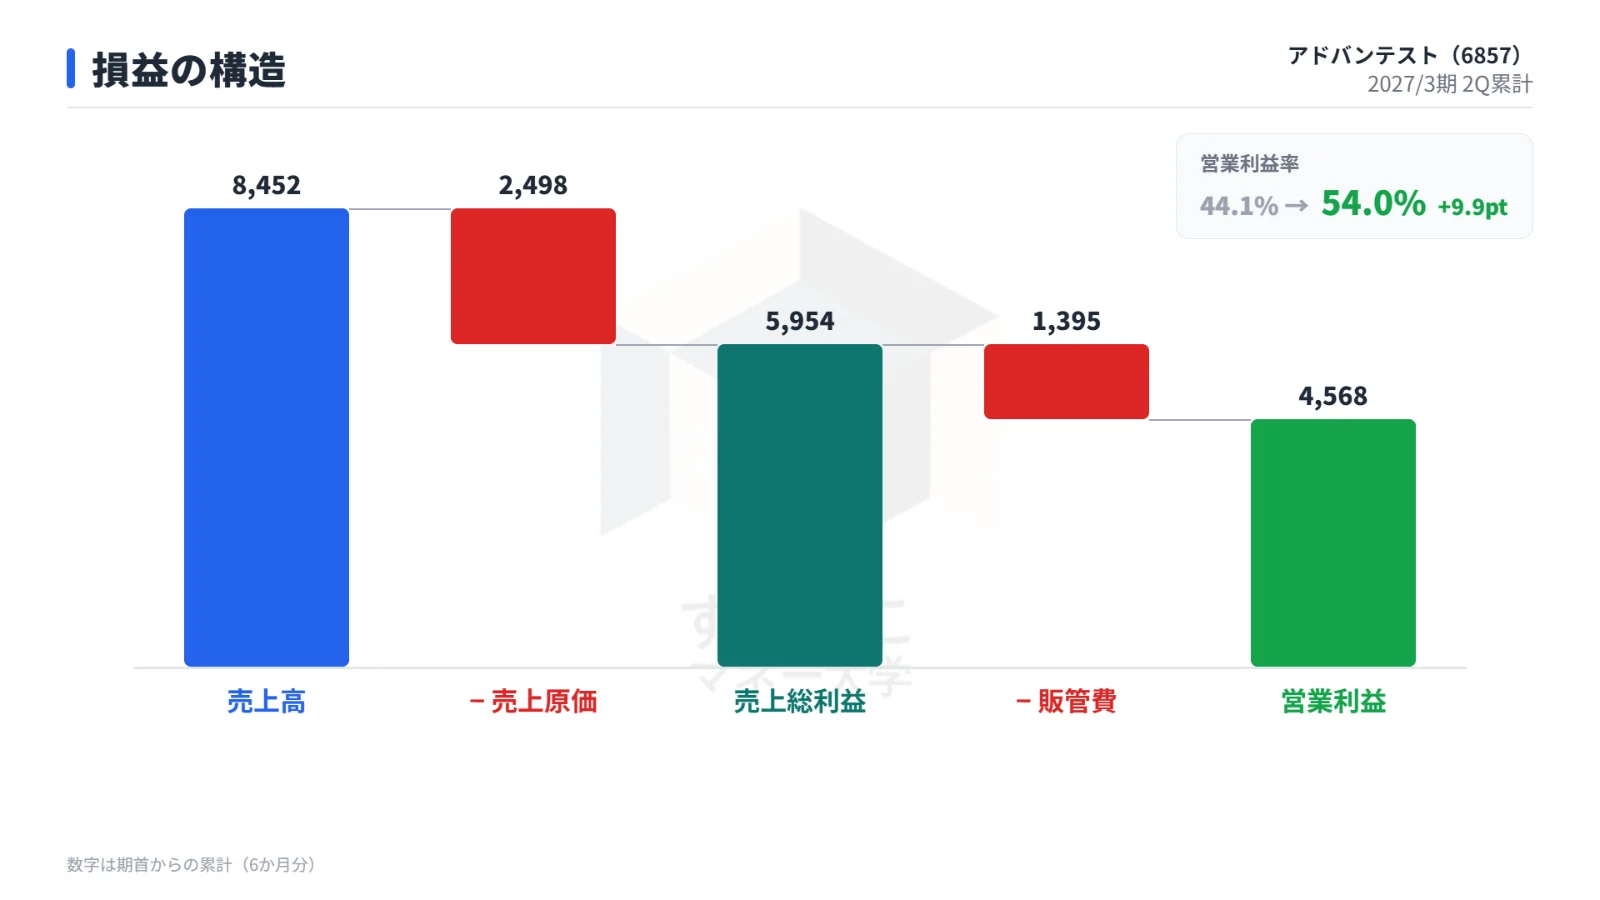
アドバンテストの2027年3月期第2四半期累計業績は、前年同期と比較して大幅な増収増益となり、過去最高益を更新しました。
以下の表は、2027年3月期第2四半期累計の実績値と前年同期比、および市場予想との比較をまとめたものです。
| 項目 | 第2四半期累計実績 | 前年同期比 | 市場予想(IFISコンセンサス) | 判定 |
|---|---|---|---|---|
| 売上高 | 8,452億円 | +60.5% | 7,955.44億円 | クリア |
| 営業利益 | 4,568億円 | +96.5% | 4,063.37億円 | クリア |
| 純利益 | 3,681億円 | +116.8% | 2,956.90億円 | クリア |
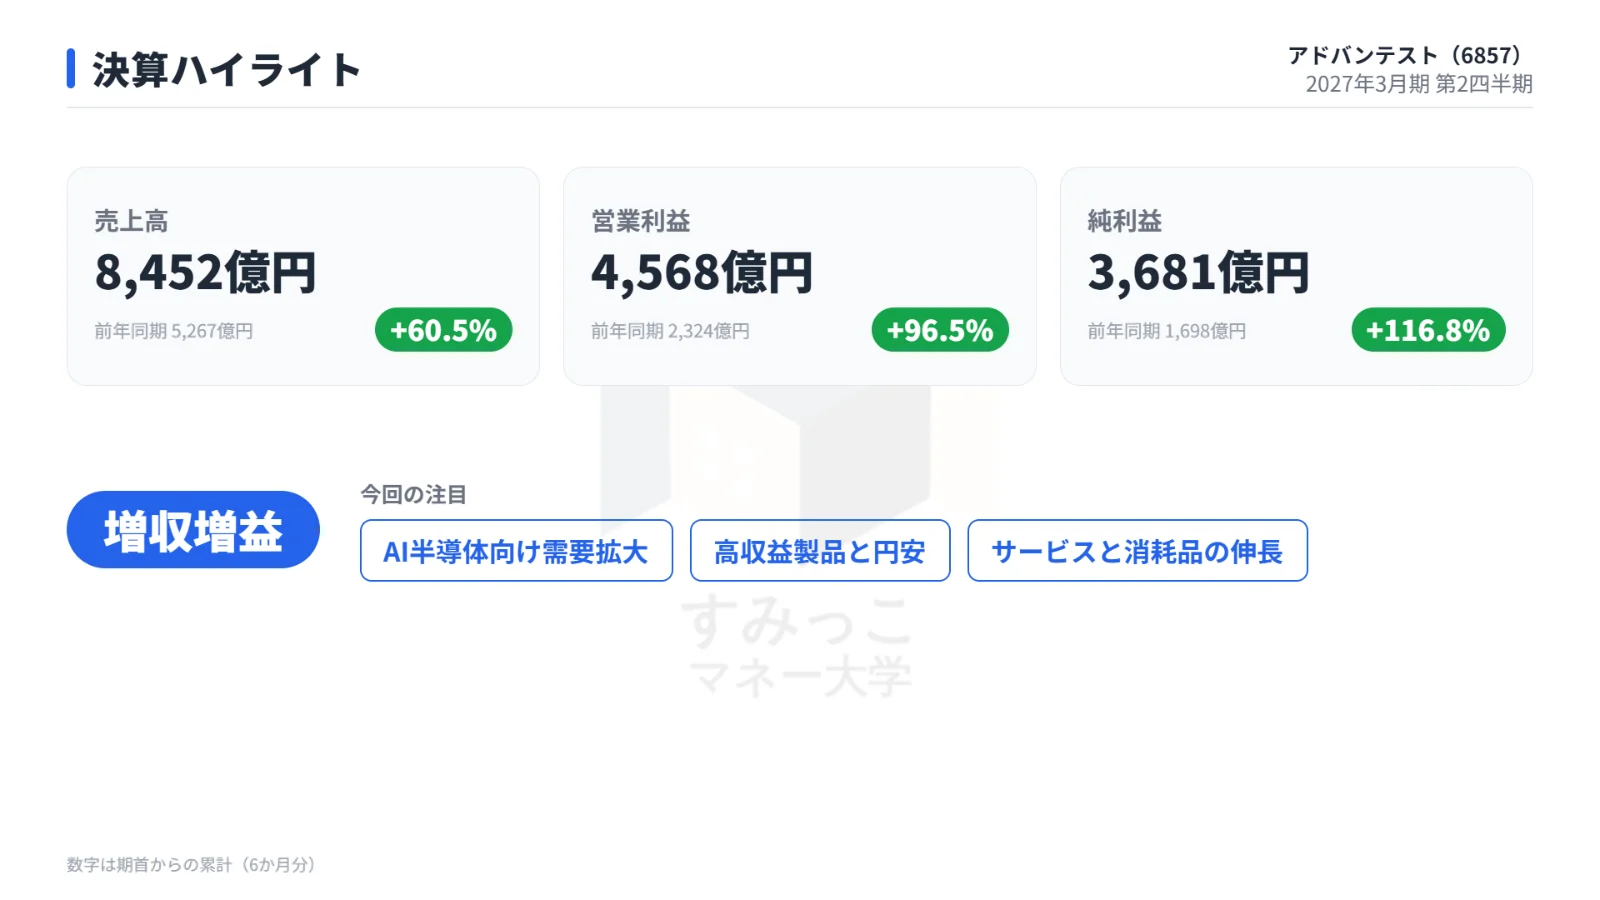
事前に集計されていた市場予想との比較においても、売上高・営業利益・純利益のすべての項目で市場の想定を上回る結果となりました。
増収増益を牽引した要因と事業環境
今回の急烈な業績拡大を支えた最大の要因は、AI(人工知能)関連半導体の生産数量増加と半導体自体の複雑化です。
これにより、半導体の性能を検査する主力のテストシステム事業における売上高が前年同期比61.2%増と急速に拡大しました。
具体的には、SoC(システム・オン・チップ)向けやメモリ向けのテスタ販売が大きく増加したほか、サービス他部門も前年同期比53.7%増と好調に推移しました。
利益面においては、売上高の大幅な拡大に加えて、利益率の高いハイエンドSoC向け製品の構成比が上昇したことや、為替の 円安進行 が強い追い風となりました。
その結果、テストシステム事業のセグメント利益は前年同期比89.4%増となり、会社全体の営業利益率を 54.0% という高水準へ押し上げました。
2027年3月期通期予想の上方修正と事業見通し
上期業績の好調な進捗と下期における事業見通しを踏まえ、同社は通期の業績予想の上方修正を発表しました。
以下の表は、通期業績予想の修正前後の数値と修正率、および上期実績の進捗率をまとめたものです。
| 項目 | 修正前予想 | 修正後予想 | 修正率 | 進捗率(上期実績/修正後) |
|---|---|---|---|---|
| 売上高 | 1兆7,140億円 | 1兆8,630億円 | +8.7% | 45.4% |
| 営業利益 | 8,460億円 | 9,670億円 | +14.3% | 47.2% |
| 純利益 | 6,600億円 | 7,415億円 | +12.3% | 49.6% |
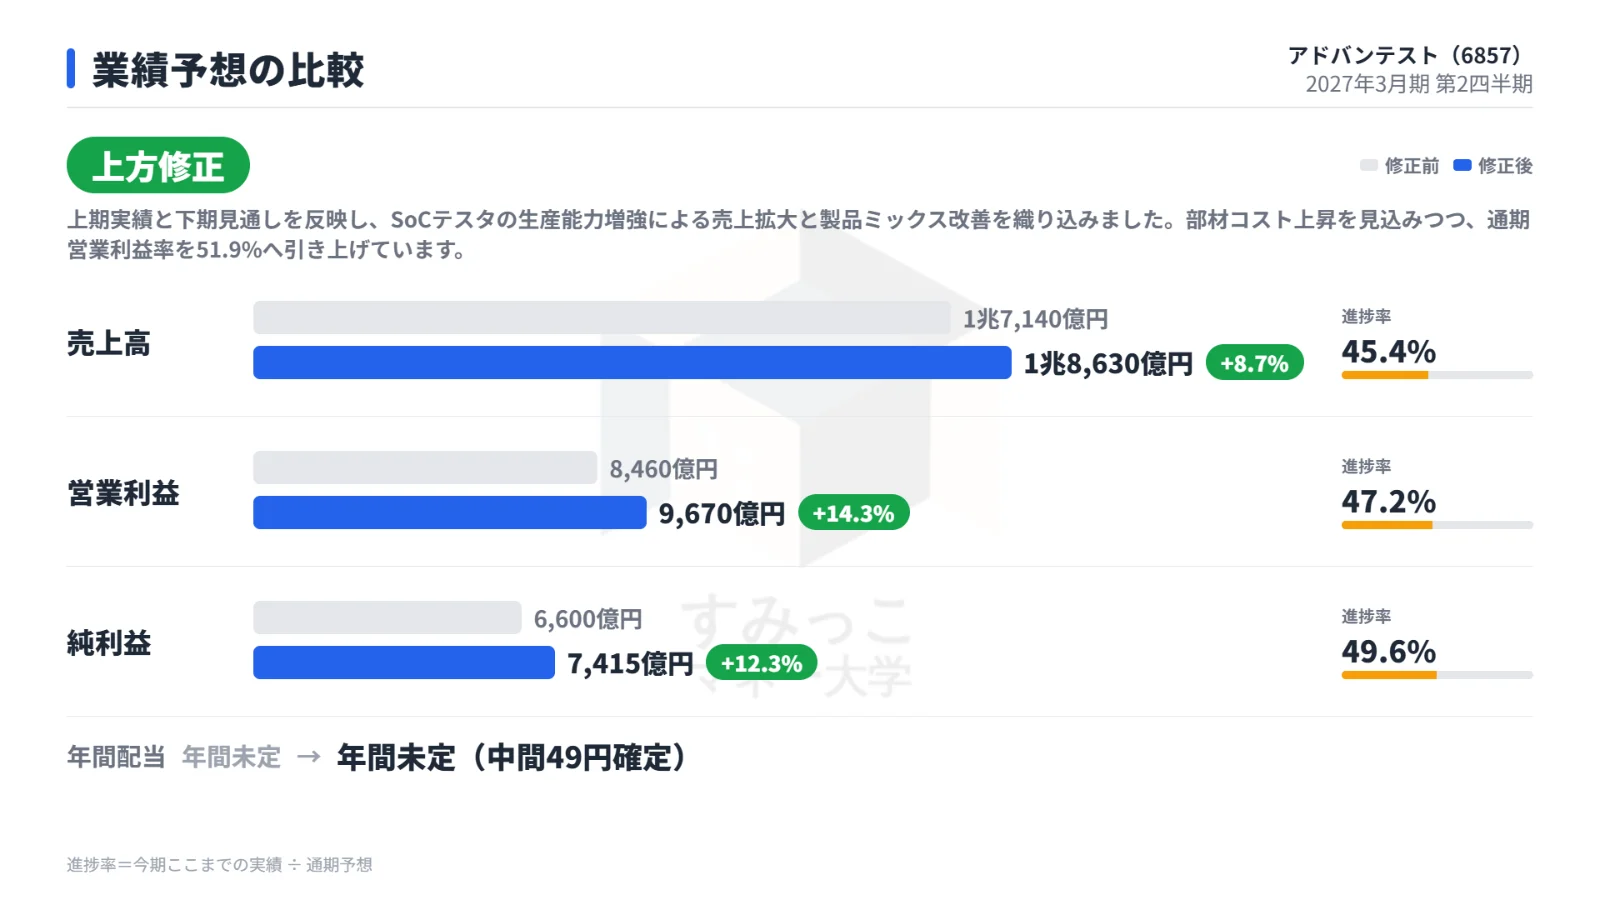
配当に関しては、中間配当を1株あたり49円として確定させたものの、年間配当予想については未定を継続しています。
ガイダンス引き上げの背景と下期の収益性
通期業績予想を引き上げた主な理由は、SoCテスタの生産能力増強による出荷能力の拡大と、製品ミックスの改善が想定されるためです。
一方で、下期に関しては製品の 部材コスト上昇 を織り込んでいるものの、製品構成の良化や売上増効果によって、通期の営業利益率見通しを従来の計画から 51.9% へと引き上げています。
なお、上期営業利益率(54.0%)と比較すると、下期の営業利益率見通しは50.1%とやや低下する試算となっています。
株式市場の初期反応と自己株式取得の実施
決算発表を受けて、同社の株価はPTS(夜間取引)市場で速やかに上昇反応を示しました。
以下の表は、決算発表前後の株価動向と変化率をまとめたものです。
| 時点 | 株価 | 変化率 |
|---|---|---|
| 決算発表前(10月28日終値) | 34,930円 | - |
| 決算発表後(10月28日PTS 17:28) | 36,620円 | +4.84% |
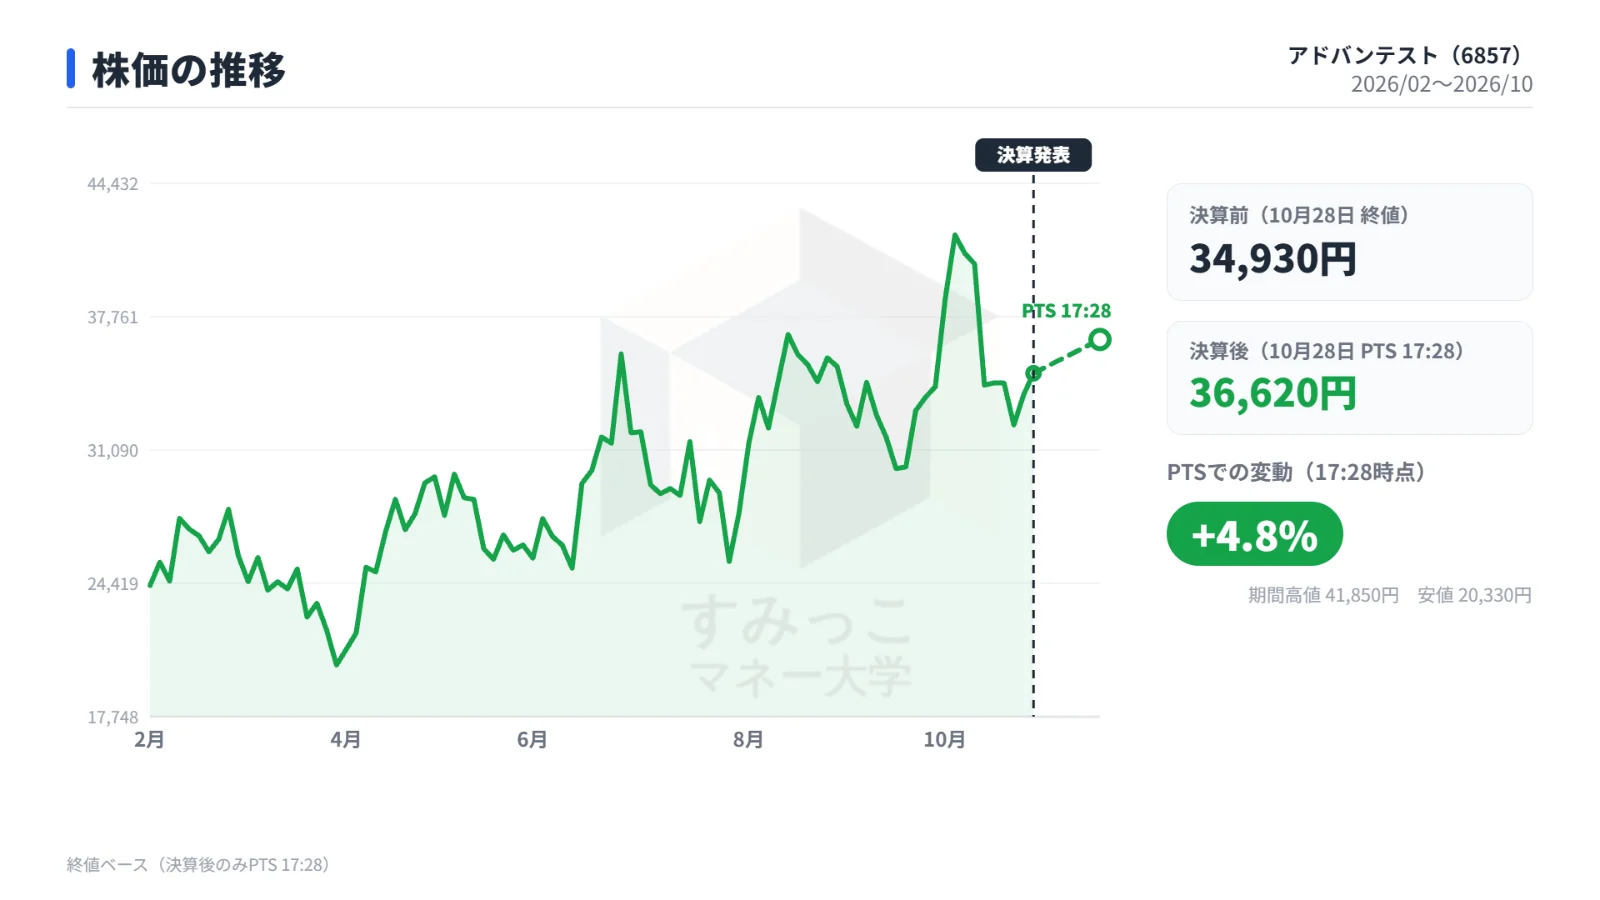
株価がPTS市場で上昇した背景には、上期の各損益項目が市場予想を上回って着地したことや、通期予想の上方修正が示されたことが挙げられます。
さらに市場で好材料視されたのが、株主還元策として開示された大規模な自社株買いです。
同社は取得上限総額を 2,800億円 とする自己株式取得の実施を発表しており、業績の好調さに伴う直接的な資本効率の向上施策が投資家心理に前向きな影響を与えました。
今後における投資家の注目ポイント
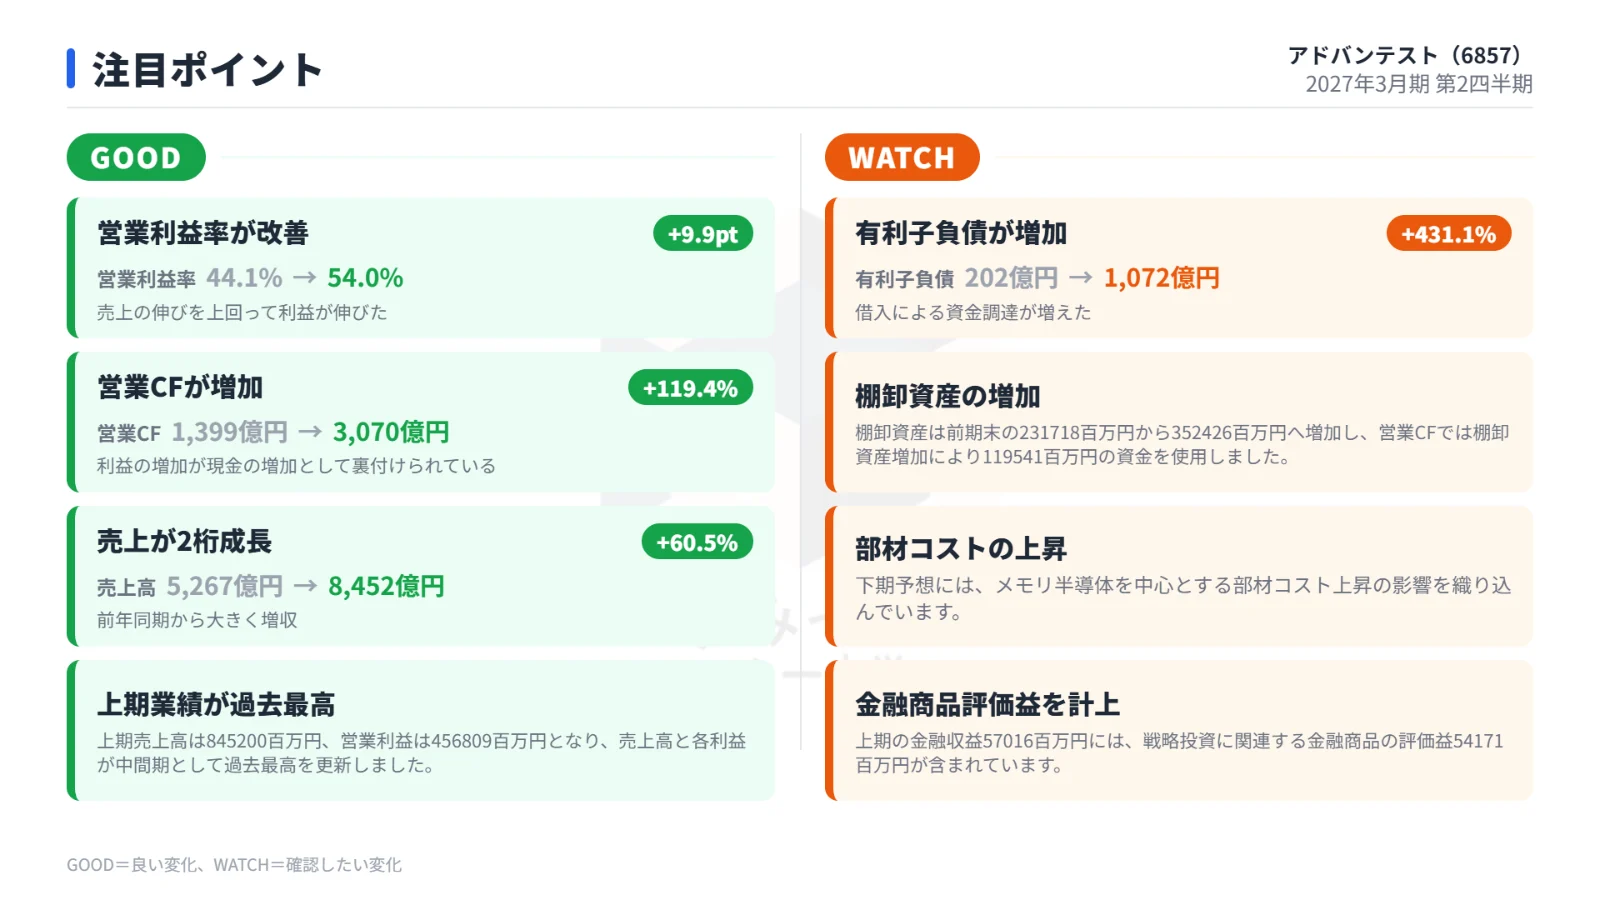
今回の好決算と上方修正を経て、今後の業績推移を追う上で注視すべきポイントは大きく分けて2点存在します。
1. SoCテスタの生産能力増強と需要の取り込み
1つ目は、主力のSoCテスタにおける生産能力の拡大スピードと需要の売上転換です。
同社はSoCテスタの年間生産能力を1万台規模へ引き上げる計画を進めています。
この能力増強が順調に進み、拡大するASIC(特定用途向け集積回路)やCPU向けの検査需要を滞りなく 売上へ転換 できるかどうかが、下期以降の成長速度を左右します。
2. コスト上昇要因の影響と本業利益の質の検証
2つ目は、収益性の維持と利益の質に関する検証です。
会社側は下期において 部材コスト上昇 を織り込んでおり、下期の営業利益率見通しは50.1%へと想定されています。
このコスト増加分を製品ミックスの改善でどこまで吸収し、想定どおりの利益率を確保できるかが焦点となります。
また、損益全体を分析するにあたっては、金融商品評価益といった営業外の要因を除いた 本業の利益動向 を慎重に見極める必要があります。
まとめ
アドバンテストの2027年3月期第2四半期決算は、AI向け半導体検査需要を取り込むことで市場予想を上回り、過去最高益を達成する内容となりました。
通期業績予想の上方修正に加え、上限2,800億円の自己株式取得を発表したことが好感され、決算直後のPTS市場では株価が +4.84% 上昇しました。
今後は、年間1万台体制に向けたSoCテスタの生産能力増強の進捗と、部材コスト上昇を考慮した下期営業利益率の達成状況が重要な確認項目となります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事