【三菱重工業(7011)】12ヶ月で39.5%下落!上方修正と自社株買いでも売りが止まらない、石炭ガス化発電の保証費675億円はどこまで織り込まれたか?底値と反転サインを分析
この記事の要点
- 株価は52週高値から39.5%下落し通期予想の上方修正後も下落が続く状態
- 業績悪化ではなく期待で高まった評価倍率の縮小や保証費引き当てが要因
- 製品保証費の管理やガスタービン受注動向、評価倍率の調整が今後の焦点
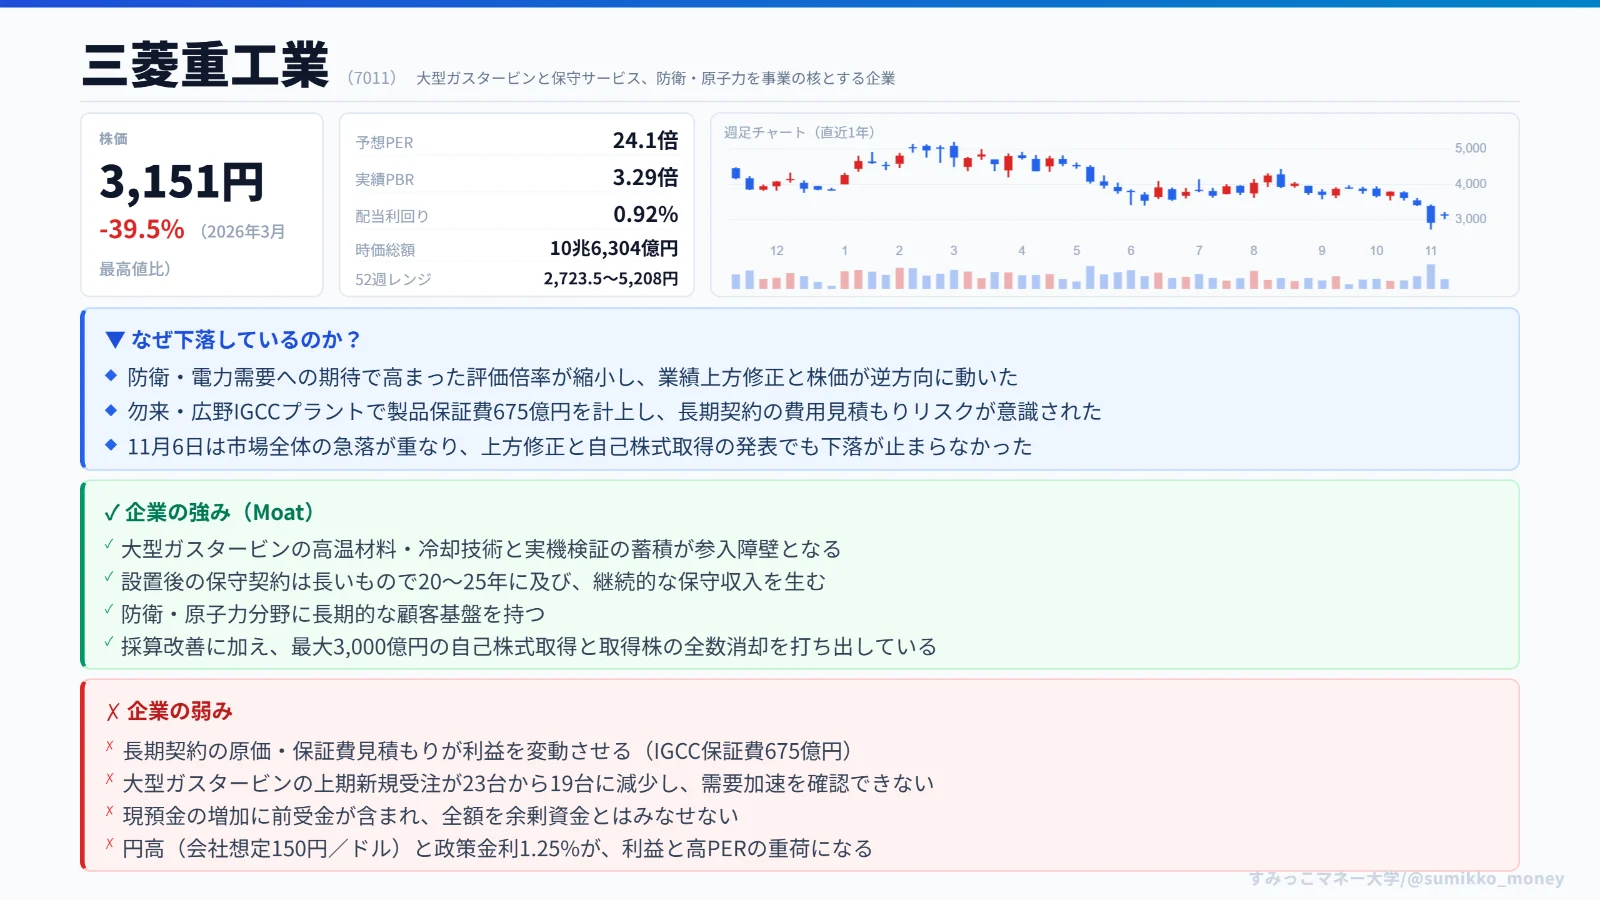
三菱重工業(7011)の株価は、52週高値の5,208円から 39.5% 下落し、現在の株価は3,151円です。
上期は大幅な増益で、通期予想も上方修正されました。
それでも株価は下がっており、業績と株価の動きが逆になっています。
この記事では、現在株価がどの位置にあるのか、そして株価評価やシナリオの転換を見分けるためのモノサシを、数字をもとに整理します。
※本記事は情報提供を目的としており、特定の銘柄や金融商品の売買を推奨するものではありません。
投資判断はご自身の責任でお願いいたします。
1. 【現状の整理】なぜ今、株価は動いているのか?
現在の立ち位置(基準日:2026年11月10日終値)
株価と評価指標は11月10日時点、業績予想は11月6日の修正を反映した数値です。
- 株価:3,151円
- 時価総額:10兆6,304億円
- 会社予想PER:24.07倍/実績PBR:3.29倍
- 会社予想EPS:130.91円/実績BPS:957.03円
- 予想年間配当:29円(利回り0.92%)
- 52週安値〜高値:2,723.5〜5,208円
- 高値からの下落率: 39.5%
- 後述するシナリオの騰落率は、配当を含みません
下落の正体は「業績悪化」ではなく「評価倍率の縮小」
レポートは、下落の中心は業績の悪化ではなく、防衛・電力需要への期待で高まった評価倍率の縮小と判断しています。
- 上期の売上収益は +19.4% 、事業利益は +45.3% の増加
- 通期事業利益予想は5,400億円から 6,000億円 へ増額
- 11月6日は市場全体の急落も重なり、上方修正と自己株式取得の発表だけでは下落が止まらなかった
利益は増えているのに株価は下がっている。
このズレこそが、今回の下落の特徴というわけです。
企業固有の懸念:IGCCの製品保証費675億円
企業固有の懸念は、勿来・広野IGCCプラントの 製品保証費675億円 です。
- 将来の部品交換などに必要な費用を引き当てたもので、修正後の予想にはすでに織り込み済み
- 石炭ガス化複合発電の案件であり、天然ガス向けGTCC全体の不具合を示すものではない
- ただし、長期契約では原価や保証費の見積もりで利益が変動しやすいという弱さが残る
競争力の核(Moat)
競争力の核は、大型ガスタービンの技術、設置後の保守収入、防衛・原子力の長期的な顧客基盤にあります。
- 高温材料・冷却技術と実機検証には長い蓄積が必要
- 保守契約は長いものでは20〜25年に及ぶ
- 一方で、大型ガスタービンの上期新規受注は 23台から19台 へ減少。
受注金額が増えていても、それだけでは需要が加速しているとは言えない状態です
業界の状況
- 競合のGE Vernovaは、ガス発電設備の受注残・製造枠予約を116GWから122GWへ増やしており、業界全体で需要が崩れている様子は確認されていない
- ただし、予約を含むGEの数字と三菱重工の契約残は、そのまま比べられない
- 国内ではIHIも年初来高値から約47.9%下落しており、評価倍率の調整は三菱重工だけで起きているわけではない
- 大型発電設備を持つ三菱重工と、航空エンジンが中心のIHIでは事業構成が違うため、単純なPER比較には限界がある
経営面とマクロ環境
- 評価できる点:採算改善と、最大3,000億円の自己株式取得(取得した株はすべて消却)
- 課題:保証費の管理
- 現預金の増加には前受金が含まれ、全額を余った資金とはみなせない
- 日銀の政策金利1.25%は、高いPERを支えにくくする要因
- 円高は、会社想定の1ドル=150円に対して利益を下振れさせる要因
- 景気が減速しても、既存の受注と保守が緩衝材になる。
一方で、新設案件の発注延期はリスクとして残る
2. 【短期〜中期の下値シナリオ】どこまで下落する可能性があるか?
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事