【SCREENホールディングス(7735)】4ヶ月で53%下落!洗浄装置で首位、受注は過去最高水準なのに、なぜ売上が遅れるのか?底値と反転サインを分析
この記事の要点
- 高値19,770円から株価が53.37%下落し11月2日単日で18.96%急落
- 受注は過去最高水準も据付完了時期のずれによる収益化遅れと高期待の修正が要因
- 下期計画の達成に向け製造・据付の遅れが解消され収益化が進むかが今後の焦点
半導体の洗浄装置で世界首位のSCREENホールディングス(7735)。
7月1日に付けた高値19,770円から、株価は 53.37% 下落しました。
11月2日の1日だけで −18.96% という急落です。
受注は過去最高水準にあります。
それでも、受注が売上・利益・現金に変わるまでの遅れが、市場の高い期待を崩しました。
この記事では、現在株価の位置、今後3〜9か月の中間安値レンジ、12か月後のシナリオを整理します。
あわせて、株価の評価やシナリオが変わる目安となる「株価以外のモノサシ」も解説します。
※本記事は情報提供を目的としており、特定の銘柄や金融商品の売買を推奨するものではありません。
投資判断はご自身の責任でお願いいたします。
1. 【現状の整理】なぜ今、株価は動いているのか?
分析基準日は2026年11月3日です。
株価は直近営業日である11月2日の東証終値を使っています。
過去の株価や1株あたりの指標は、株式分割を調整した後の数値で比べています。
現在の株価の位置
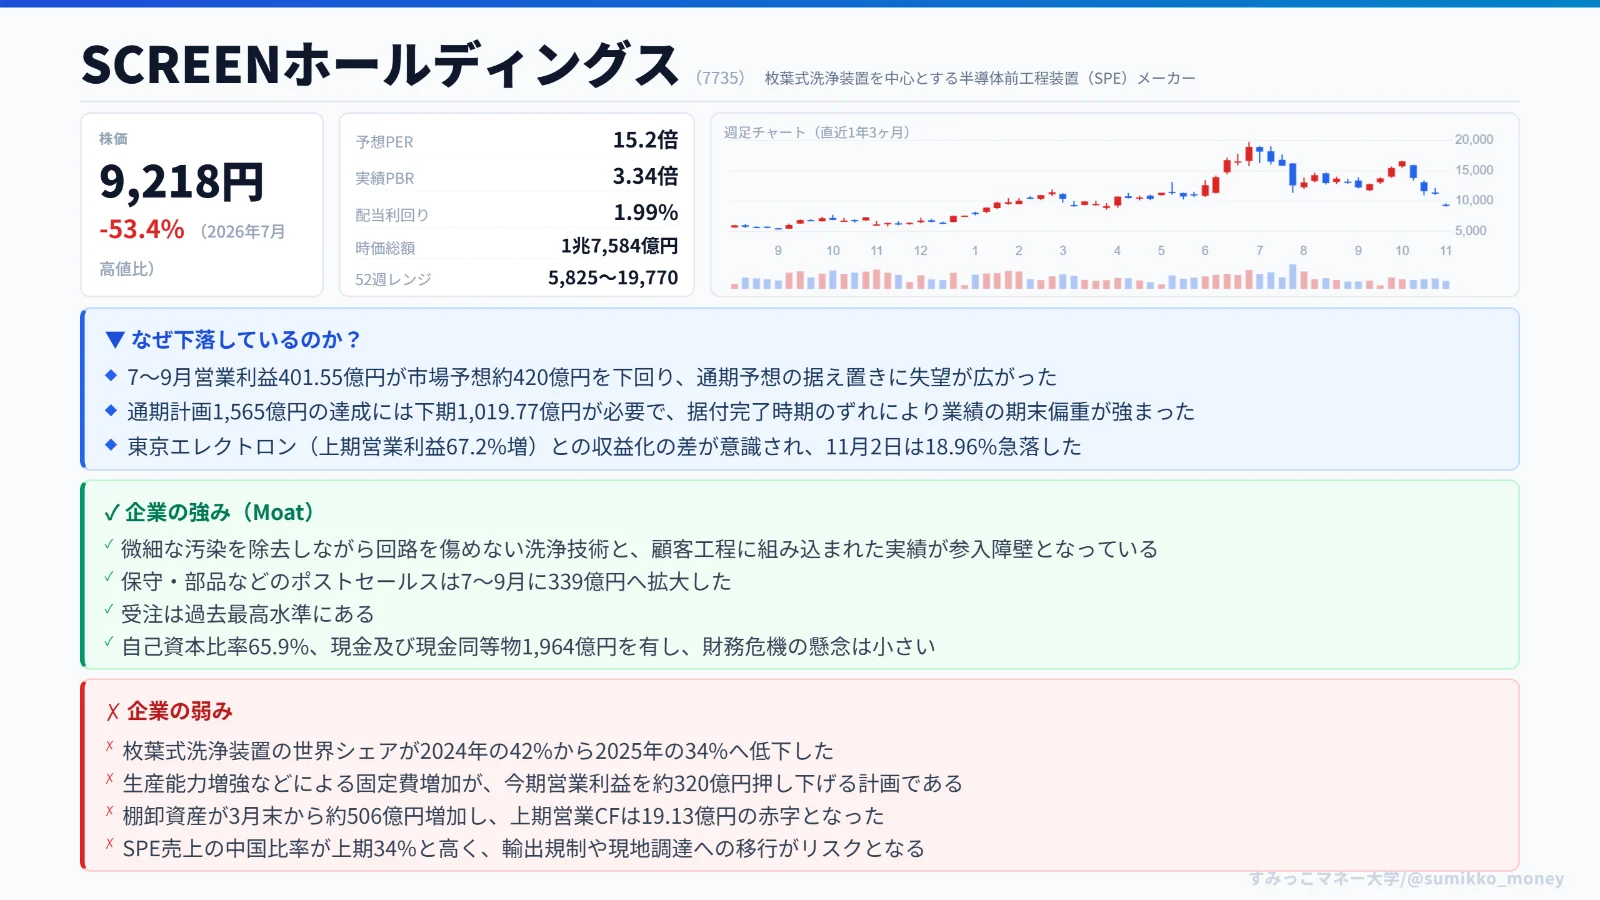
- 現在株価:9,218円
- 時価総額:約1兆7,584億円(自己株式を含む発行済株式数ベース)
- 会社予想PER:15.17倍(2027年3月期の予想EPS 607.72円で計算)
- 実績PBR:3.34倍(2026年9月末のBPS 約2,757円で計算)
- 予想年間配当:183円(配当利回り1.99%)
- 52週レンジ:5,825円〜19,770円
- 高値からの下落率:7月1日の19,770円から 53.37% 下落
- 財務の余力:自己資本比率65.9%、現金及び現金同等物1,964億円(9月末)
下落の中心は「期待の修正」と「収益化の遅れ」
下落の中心は、高い成長期待の修正です。
さらに、受注を利益や現金に変えるまでの遅れも重なりました。
経緯を時系列で並べると、次のようになります。
- 4〜6月:営業利益が前年同期比 41.1% 減少しました。
- 7月:会社は通期予想を上方修正しました。
ただ、短期の業績と市場の期待との差は埋まりませんでした。 - 7〜9月:営業利益は401.55億円で、市場予想の約420億円に届きませんでした。
そのうえ通期予想が据え置かれ、失望が広がりました。
上期の営業利益は545.23億円。
一方で、通期計画は1,565億円です。
計画を達成するには、下期だけで1,019.77億円、営業利益率23.47%が必要になります。
会社は、ファウンドリー向けの未達を「据付完了の時期がずれたため」と説明しています。
その結果、業績はさらに期末へ偏ることになりました。
受注が過去最高水準でも、製造と据付が進まなければ売上にはならないわけです。
Moat:強いが、成長を保証するものではない
競争力そのものは強い会社です。
ただし、首位であることだけで成長が保証されるわけではありません。
参入障壁になっているのは、主に次の2点です。
- 微細な汚れを取り除きながら、回路を傷つけない洗浄技術
- 顧客の製造工程に組み込まれてきた実績
装置を導入した後の保守や部品販売(ポストセールス)も伸びています。
7〜9月は339億円まで拡大しました。
一方で、枚葉式洗浄装置の世界シェアは、2024年の42%から2025年は 34% に下がりました。
シェアは顧客の投資配分や売上の計上時期にも左右されます。
そのため、この数字だけで技術的に劣っているとは言えません。
とはいえ、競争力を無条件に高く評価できる状況でもないですよね。
経営:方向性と実行力は分けて見る
経営陣については、成長投資の方向性と、それをやり切る実行力が、それぞれ別の評価軸となります。
- 生産能力の増強と研究開発は、需要の拡大に合わせた投資です。
- ただし今期は、固定費の増加が営業利益を約320億円押し下げる計画です。
- 棚卸資産(在庫)は3月末から約506億円増えました。
- 上期の営業キャッシュフローは19.13億円の赤字でした。
財務危機につながる懸念は小さいと言えます。
ただし、計上時期のずれが繰り返されると、会社計画への信頼が下がる構造になっています。
外部環境:追い風と逆風
- 会社は、半導体の前工程装置の市場を、2026年に1,550億ドル、2027年に2,000億ドルと見込んでいます。
ただし、これはあくまで会社の見通しです。 - 半導体製造装置(SPE)の売上のうち、中国向けは上期に34%を占めます。
輸出規制や、中国での現地調達への切り替えがリスクになります。 - 日銀の政策金利は1.25%です。
この会社の場合、影響は借入の負担よりも、株式の評価倍率や為替を通じて出てきます。
市場が評価しているのは「収益化の進み具合」
同業の東京エレクトロンは、上期の営業利益が67.2%増えました。
SCREENは17.4%増です。
11月2日の株価は、東京エレクトロンが5.16%上昇し、SCREENは18.96%下落しました。
両社は製品構成が違うため、単純には比べられません。
ただ、この値動きからは、業界全体への懸念だけでなく、各社の収益化の進み具合が株価に反映されていることが読み取れます。
2. 【短期〜中期の下値シナリオ】どこまで下落する可能性があるか?
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事