【JT(2914)】1ヶ月で29%下落!利益の4分の1を稼ぐロシア事業、全7社「一時管理」の衝撃はどこまで織り込まれたか?底値と反転サインを分析
JT(2914)の株価が急落しています。
11月5日高値から 29.21% の下落で、10月9日終値と比べても23.93%安。
きっかけは、利益の約4分の1を稼ぐロシア事業で、現地法人全7社が一時管理の対象になったことでした。
高配当株として知られるJTですが、配当の土台となる利益と現金はどこまで揺らいでいるのか。
この記事では、現在株価(5,500円)の位置と、株価評価やシナリオの転換を見分けるモノサシを、レポートの数値に沿って整理していきます。
※本記事は情報提供を目的としており、特定の銘柄や金融商品の売買を推奨するものではありません。
投資判断はご自身の責任でお願いいたします。
1. 【現状の整理】なぜ今、株価は動いているのか?
現在の株価の立ち位置
基準日は2026年11月10日終値。
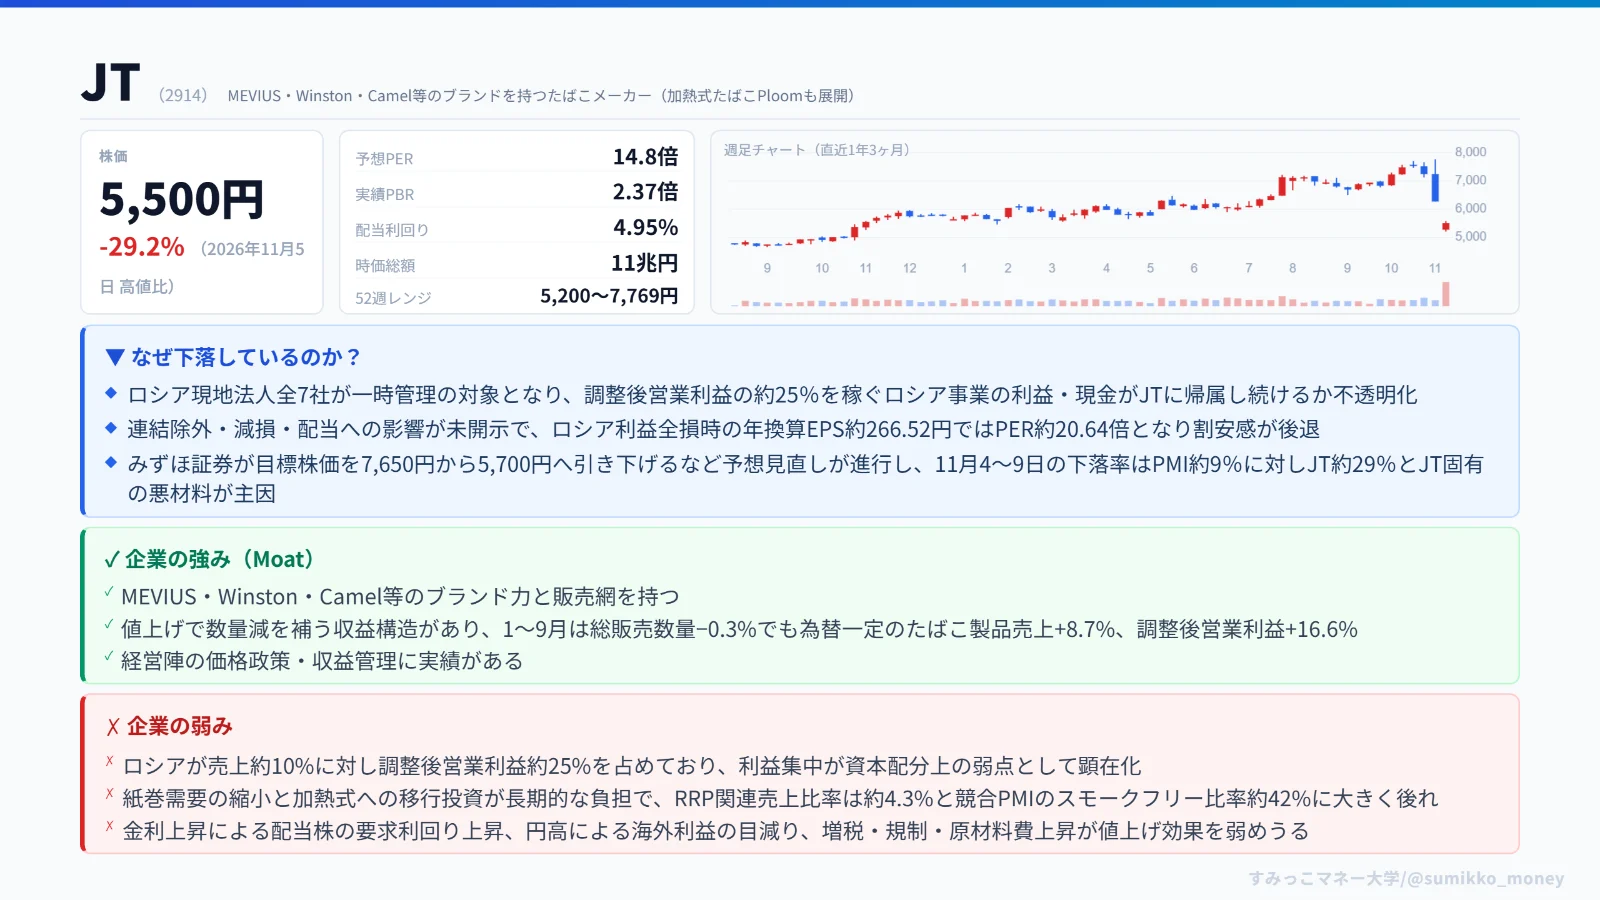
「1か月で29%下落」は、確認できた株価では11月5日高値からの 29.21% 下落に相当し、10月9日終値との比較では23.93%の下落となります。
- 株価:5,500円
- 時価総額:11兆円(自己株式を含む)
- 会社予想PER/実績PBR:14.75倍/2.37倍
- 会社予想EPS/実績BPS:372.88円/2,321.10円
- 年間配当予想/予想利回り:272円/4.95%
- 52週安値~高値:5,200~7,769円
- 信用買残/信用倍率:166万1,800株/1.30倍(11月6日時点)
株価・倍率は11月10日、EPS・配当予想は10月29日発表値。
つまり、PER14.75倍も利回り4.95%も ロシア問題の業績影響を織り込んだ予想値ではない というわけです。
下落の核心:ロシア事業から利益・現金を得られるか
下落の核心は、利益の約4分の1を稼ぐロシア事業から、今後も利益・現金を得られるかが不透明になったこと にあります。
- 11月9日までに、ロシア現地法人全7社が一時管理の対象となった
- 会社は11月9日、一時管理の対象となったものの、現時点でロシア事業は継続しており、グループ業績への影響を精査していると発表
- 同開示では、連結除外・減損の要否や配当への具体的な影響は示されていない
- ロシアの構成比は売上約10%、調整後営業利益約25%。
売上以上に利益への影響が大きい構造
連結除外・減損・配当への影響は、今後の株価評価を左右する未確定のリスク要因です。
そして、操業が続いていることだけでは、JTに帰属する利益・現金が維持されるかどうかまでは判断できない状態ですよね。
本業の強み(Moat)と経営力
JTの強みは、MEVIUS・Winston・Camel等のブランド、販売網、そして値上げで数量減を補える収益構造です。
- 1~9月のたばこ事業:総販売数量は前年同期比0.3%減
- 一方、為替一定ベースの自社たばこ製品売上収益は8.7%増
- 同じく為替一定ベースの調整後営業利益は16.6%増
価格政策・収益管理には実績がある一方、ロシアへの利益集中は資本配分上の弱点として表面化しました。
経営陣への今後の信頼性は、損失額と利用可能な現金をどこまで明確に開示できるかで評価が変わる局面にあります。
長期的な弱み:紙巻需要の縮小と加熱式への移行
- 1~9月のRRP関連売上比率は、自社たばこ製品売上の約4.3%
- 参考データとして、競合PMIの同期間のスモークフリー売上比率は約42%、7~9月売上は実質7.1%増(製品定義の差はある)
- 11月4~9日の株価下落はJT約29%、PMI約9%(各市場の現地日・現地通貨、配当除外)
JT単体で見ると、RRP比率約4.3%は事業転換がまだ初期段階にあることを示す数字。
また株価の下落幅からは、JT固有の悪材料の影響が大きい と解釈できます。
マクロ環境
日銀の政策金利は1.25%。
金利上昇は配当株に求められる利回りを押し上げ、円高は海外利益の円換算額を圧迫します。
景気悪化による低価格品への移行、増税・規制、原材料費上昇も、値上げ効果を弱めうる要因となっています。
2. 【短期〜中期の下値シナリオ】どこまで下落する可能性があるか?
note決算の読み方や、記事にしきれなかった見方を書いています

関連する記事