【フェローテック(6890)】決算後PTSで小幅上昇、変則決算の中身と増配・下期需要の焦点
この記事の要点
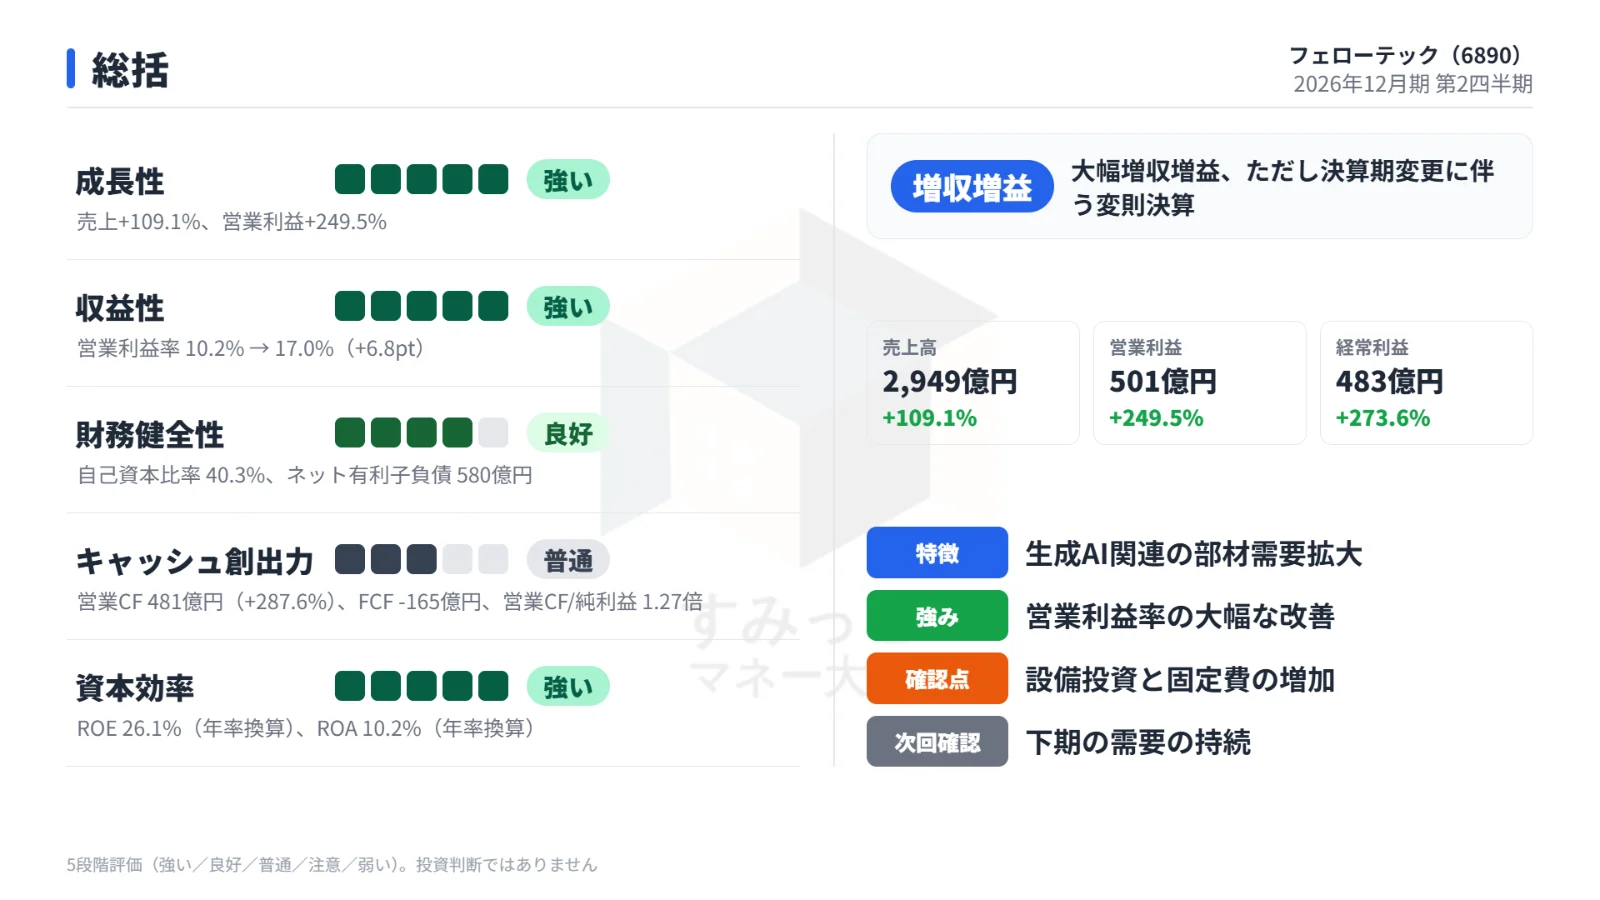
- 生成AI向け需要と製品構成の改善で営業利益率は17.0%に上昇した
- 決算期変更で子会社9か月分を含み、前年比の伸びは実態より大きく見える
- 純利益予想を500億円、年間配当を300円に引き上げ、PTSは小幅高
フェローテック(6890)が2026年12月期 第2四半期累計の決算を発表しました。
この記事では、売上・利益が大きく伸びた理由と、決算期変更による「変則決算」の注意点を整理します。
あわせて、純利益予想・配当予想の引き上げ、決算後の株価の動き、今後の注目点も紹介します。
目次(9項目)
売上・利益とも前年同期から大幅に拡大
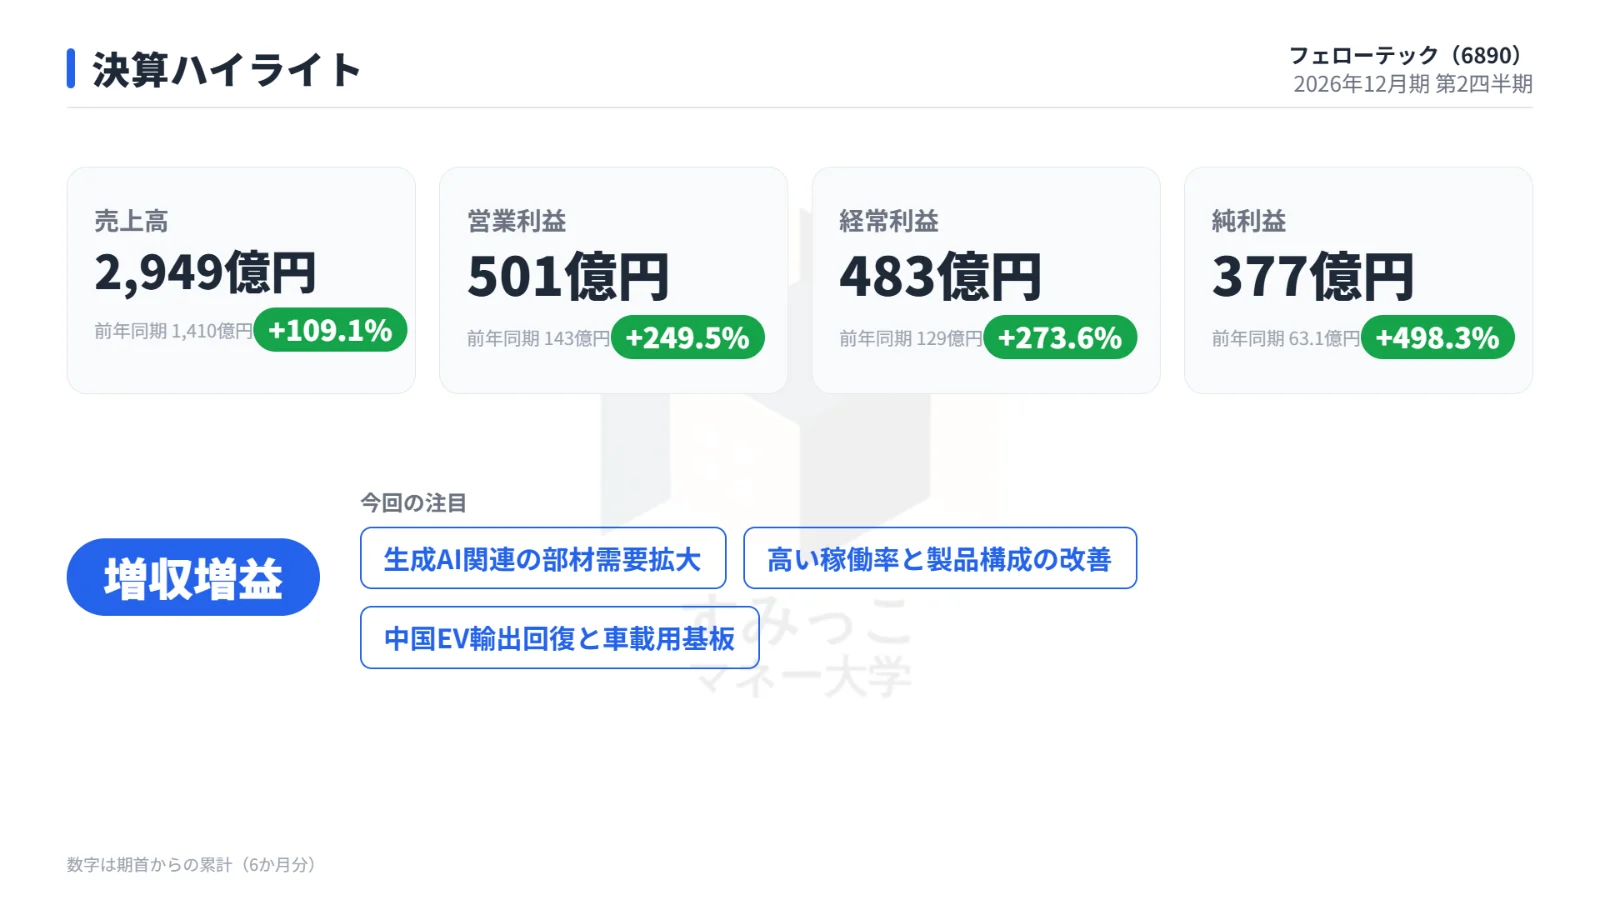
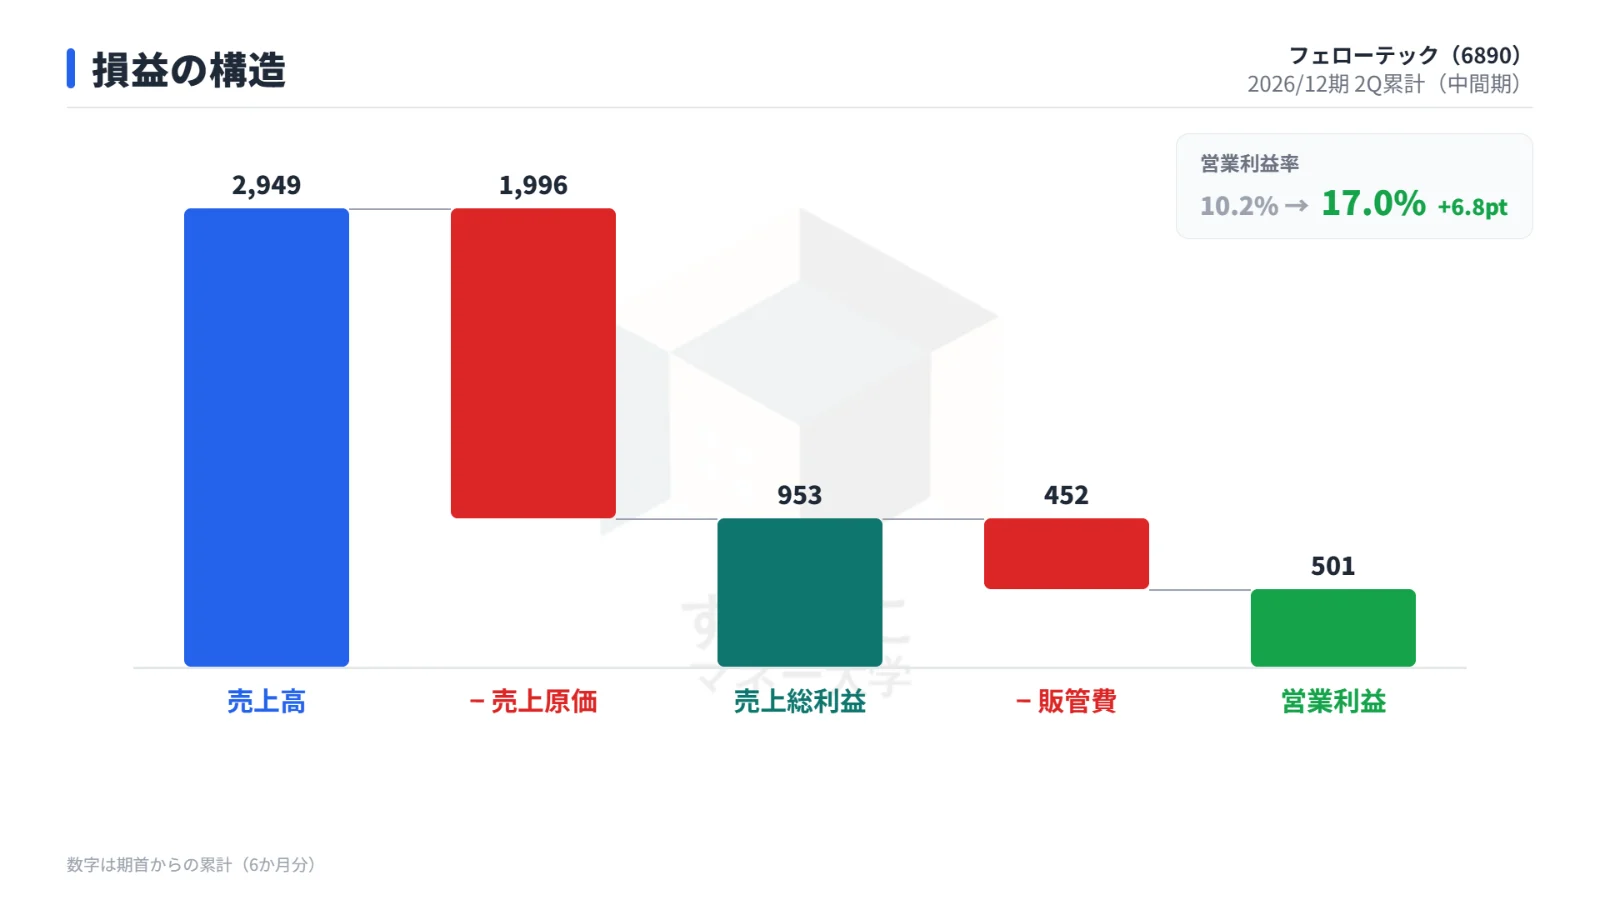
今回の中間期(2026年4〜9月)は、売上高が2,949億円(前年同期比+109.1%)、営業利益が501億円(同+249.5%)でした。
全段階の利益で大幅な増収増益です。
以下は、今回の中間期と前年同期の損益を比べた表です。
| 項目 | 今回 | 前年同期 | 増減率 |
|---|---|---|---|
| 売上高 | 2,949億円 | 1,410億円 | +109.1% |
| 売上総利益 | 953億円 | 408億円 | +133.6% |
| 営業利益 | 501億円 | 143億円 | +249.5% |
| 経常利益 | 483億円 | 129億円 | +273.6% |
| 純利益 | 377億円 | 63.1億円 | +498.3% |
| EPS | 726.6円 | 134.7円 | +439.3% |
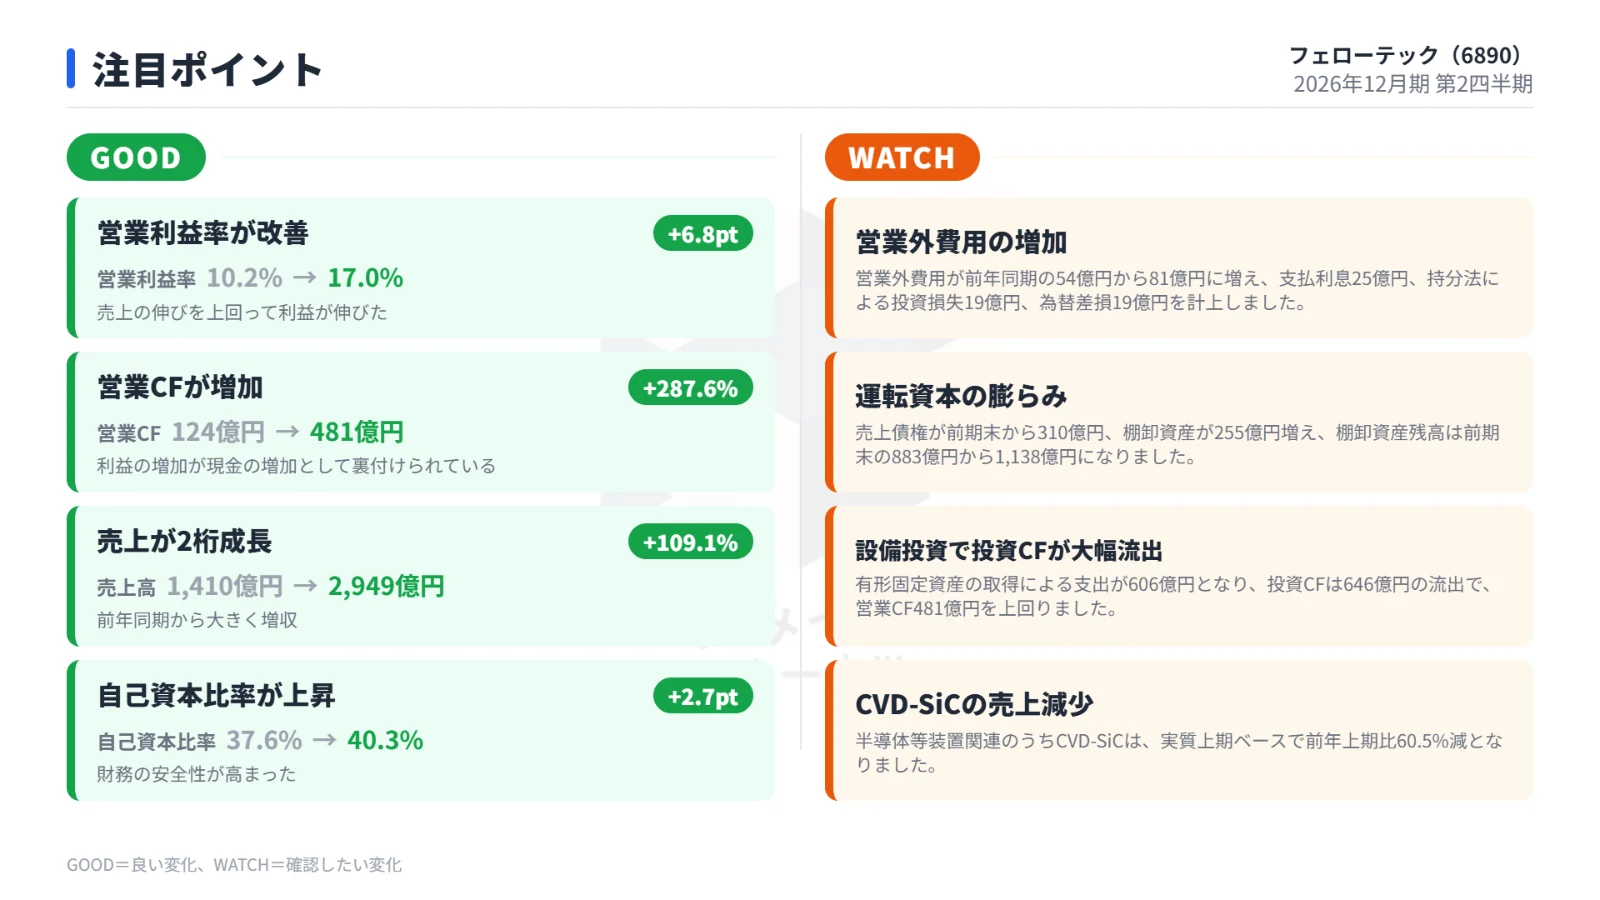
営業利益率は前年同期の10.2%から17.0%へ6.8ポイント上昇しました。
決算期変更で伸び率が大きく見える点に注意
決算日を3月から12月に変更した経過期間のため、12月決算の連結子会社は1〜9月の9か月分が連結されています。
子会社の7〜9月分だけで売上高1,069億円、営業利益270億円が含まれます。
前年同期は子会社も6か月分のため、単純比較では伸びが実態より大きく見えます。
増収増益をけん引した3つの要因
生成AI関連の部材需要
HBMを中心とするメモリ投資で半導体製造装置の需要が伸びました。
主力の半導体等装置関連は売上高1,913億円、セグメント利益285億円です。
実質上期では真空シール・金属加工が53.4%増、装置部品洗浄が56.3%増でした。
高い稼働率と製品構成の改善
工場の操業度を上げて需要に応え、収益性の高いサーモモジュールなどの比率が高まりました。
減価償却費は231億円と前年同期の132億円から増えましたが、会社は稼働率向上と製品構成の改善が固定費増を上回ったと説明しています。
中国EV輸出の回復
中国製EVの輸出増に伴い、車載関連ではパワー半導体用基板、特にAMB基板の販売量が大きく回復しました。
事業別では半導体装置と電子デバイスが好調
以下は、事業別の売上と利益率をまとめた表です。
| 事業 | 売上高 | 前年比 | 構成比 | 利益率 |
|---|---|---|---|---|
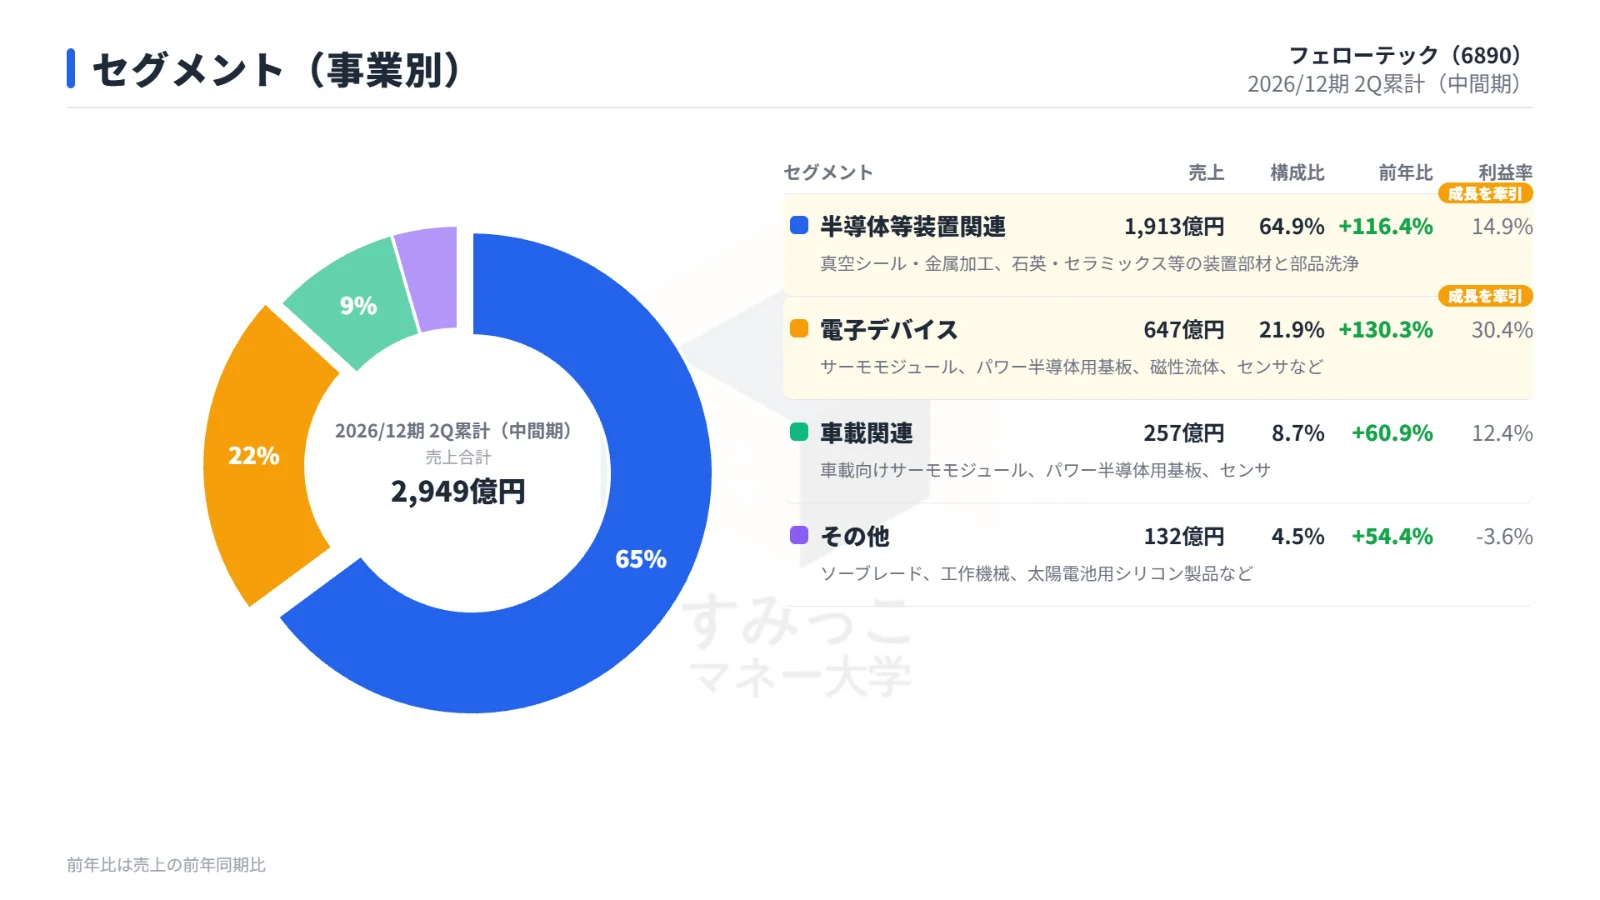
| 半導体等装置関連 | 1,913億円 | +116.4% | 64.9% | 14.9% |
| 電子デバイス | 647億円 | +130.3% | 21.9% | 30.4% |
| 車載関連 | 257億円 | +60.9% | 8.7% | 12.4% |
| その他 | 132億円 | +54.4% | 4.5% | -3.6% |
電子デバイスでは、サーモモジュールの売上が2Q累計435億円、実質上期ベースで前年上期比78.3%増となりました。
光トランシーバー向けの需要が続き、部門の利益率は約30%に達しています。
一方、半導体等装置関連のうちCVD-SiCは実質上期ベースで前年上期比60.5%減と、製品ごとに強弱が分かれました。
利益の中身で押さえたい点
営業外費用は前年同期の54億円から81億円に増え、支払利息25億円、持分法による投資損失19億円、為替差損19億円を計上しました。
このため経常利益は営業利益を下回りました。
純利益には一時的な押し上げ要因もあります。
再生ウエーハ事業の子会社が持分法適用会社に移り、持分変動利益47億円を特別利益に計上しました。
税負担率も約20%と前年同期の約34%から下がっています。
また、2028年満期の転換社債250億円が株式に転換され、発行済株式数は約4,712万株から約5,407万株に増えました。
1株あたり利益は希薄化します。
財務とキャッシュフロー
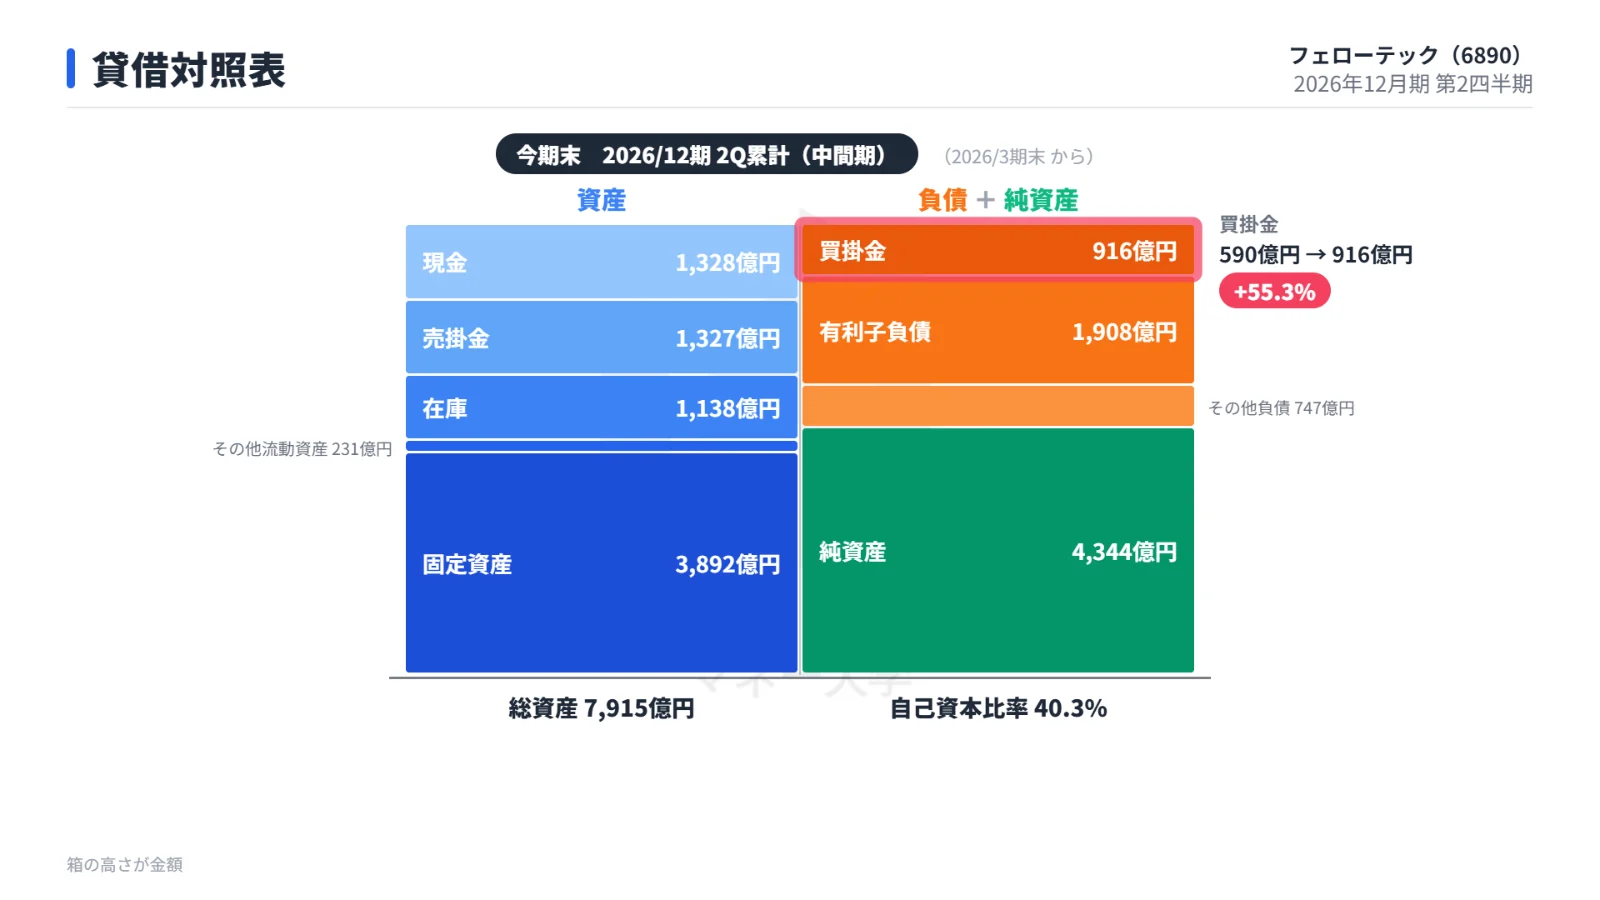
総資産は7,915億円(前期末6,892億円)、自己資本比率は40.3%(前期末37.6%)に上がりました。
売掛金は1,327億円(+30.4%)、在庫は1,138億円(+28.8%)と、売上拡大に伴い運転資本が膨らんでいます。
以下は、キャッシュフローを前年同期と比べた表です。
| 項目 | 今回 | 前年同期 |
|---|---|---|
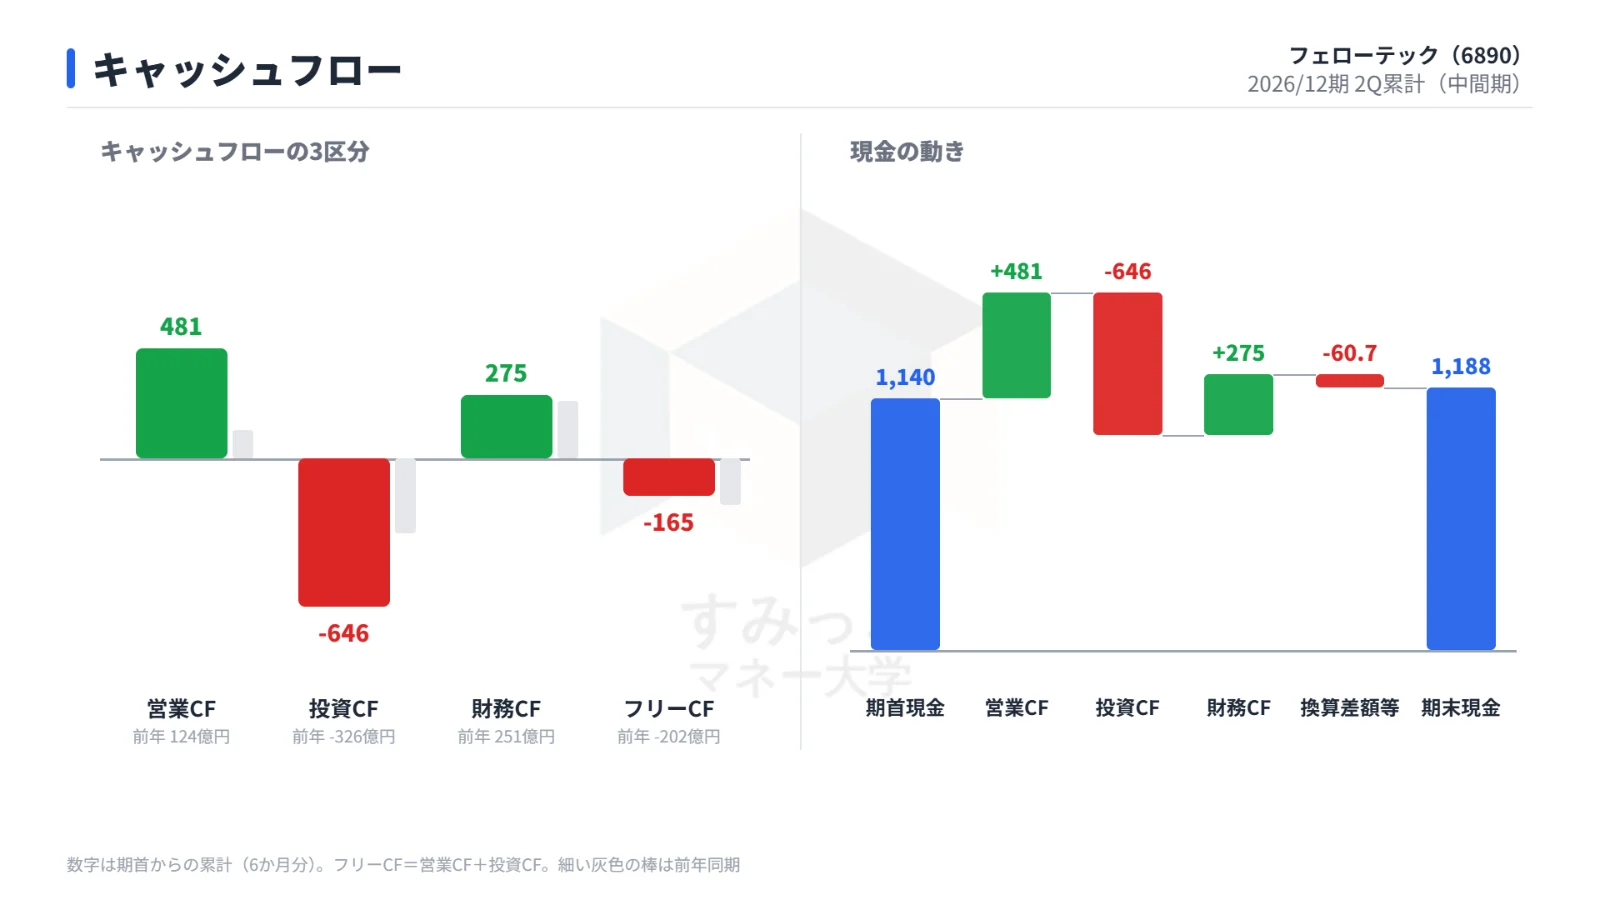
| 営業CF | 481億円 | 124億円 |
| 投資CF | -646億円 | -326億円 |
| 財務CF | 275億円 | 251億円 |
| フリーCF | -165億円 | -202億円 |
有形固定資産の取得による支出が606億円となり、フリーCFは165億円のマイナスでした。
増産投資が先行し、借入金の増加など外部資金への依存が続いています。
会社の見通し:純利益と配当を引き上げ
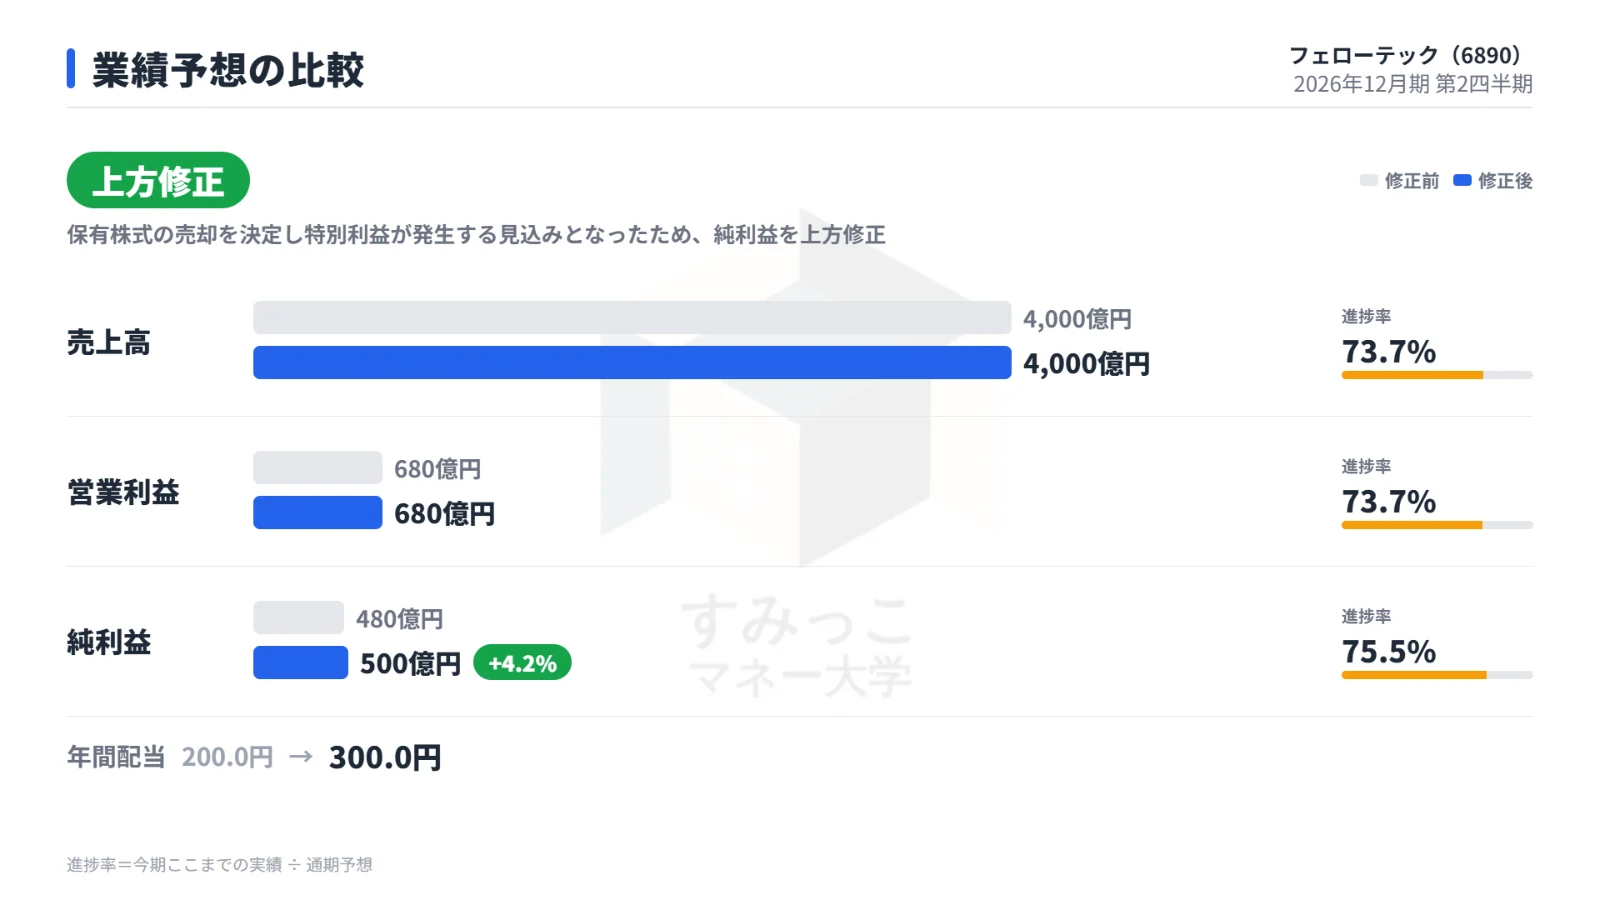
会社は通期の純利益予想を引き上げました。
保有株式の売却を決定し、特別利益が発生する見込みとなったためです。
以下は、通期予想の修正前後と進捗率の表です。
| 項目 | 修正前 | 修正後 | 進捗率 |
|---|---|---|---|
| 売上高 | 4,000億円 | 4,000億円 | 73.7% |
| 営業利益 | 680億円 | 680億円 | 73.7% |
| 純利益 | 480億円 | 500億円 | 75.5% |
| 年間配当 | 200円 | 300円 | ― |
年間配当は300円(うち特別配当150円)へ増配の予定です。
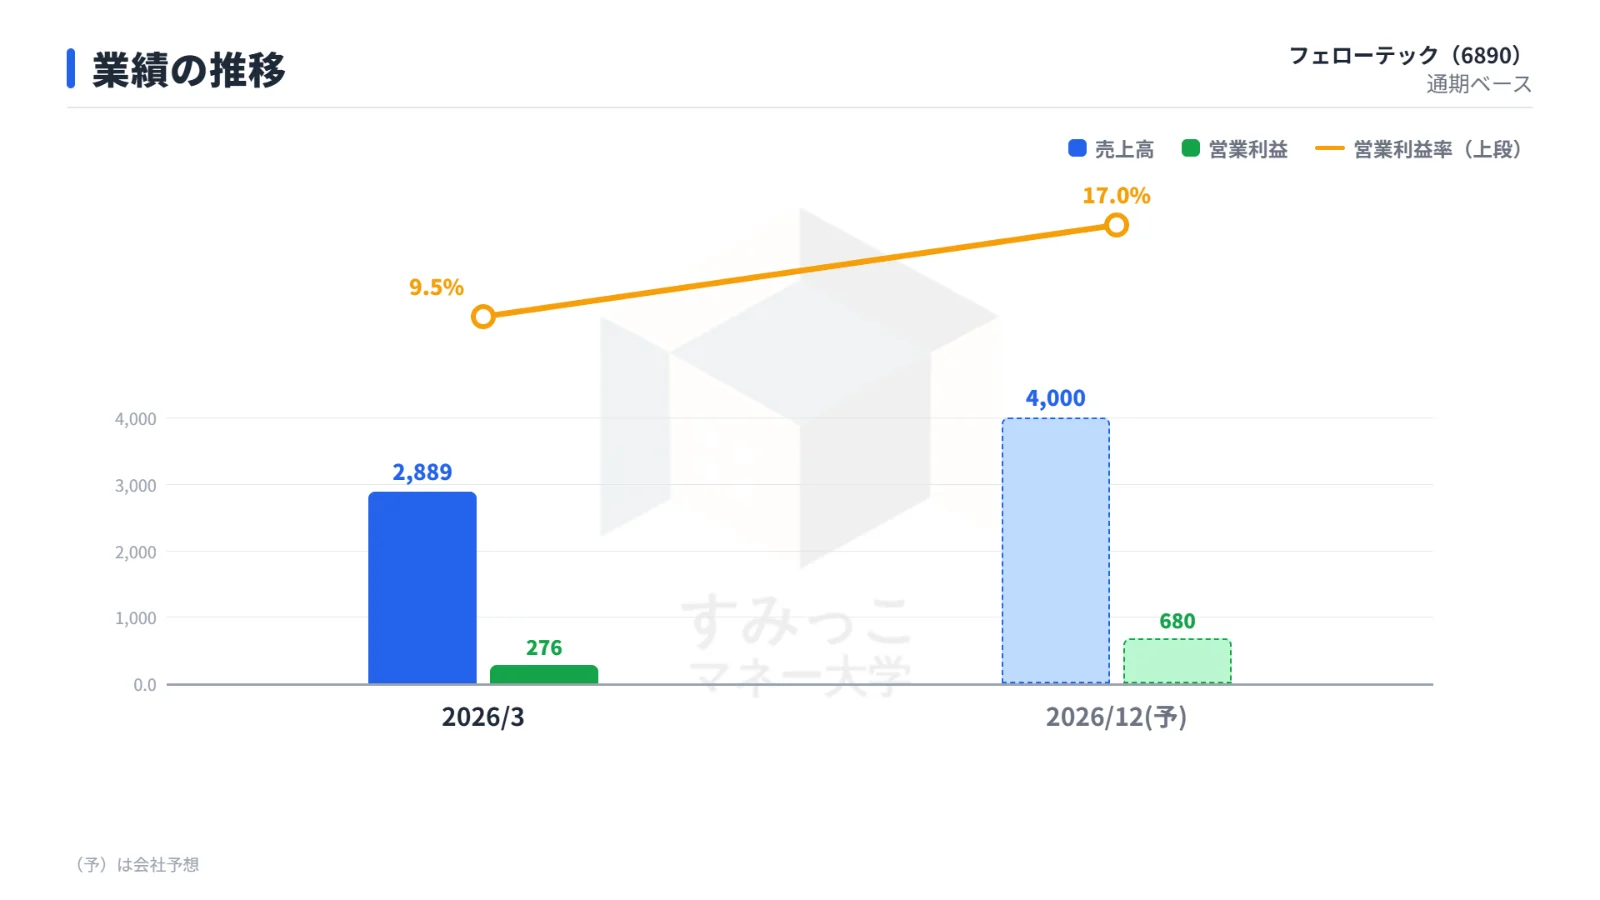
前期(2026年3月期)の売上高2,889億円、営業利益276億円と比べ、通期予想の営業利益率は17.0%を見込みます。
中期計画も引き上げ、2027年12月期は売上高4,800億円・営業利益820億円、2028年12月期は売上高6,000億円・営業利益1,030億円としました。
市場の反応
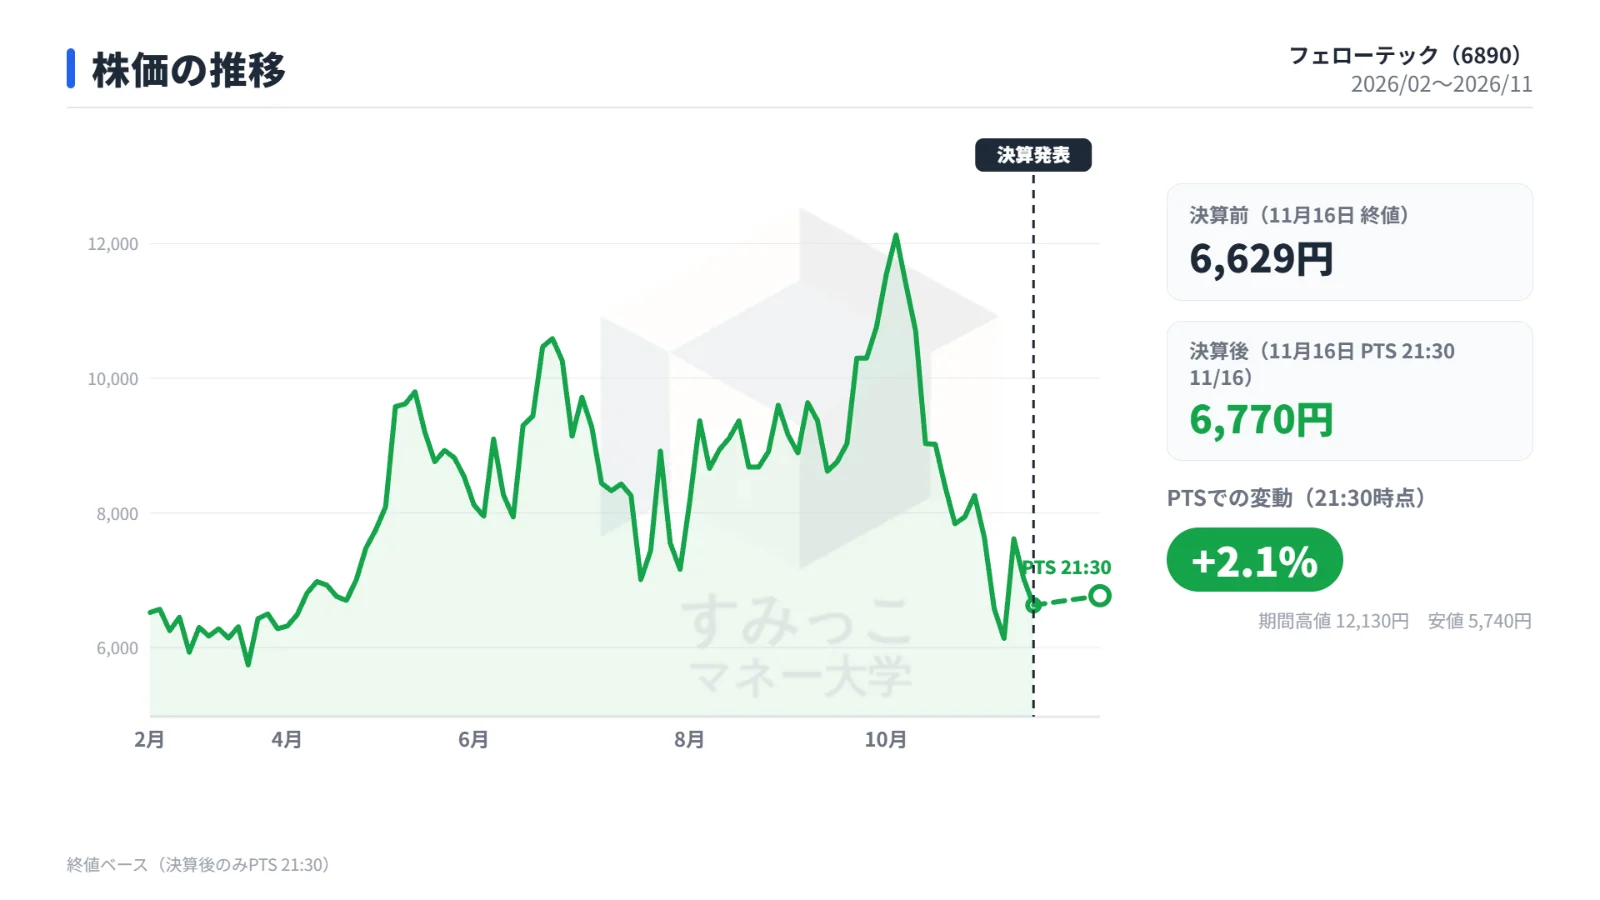
決算発表日(11月16日)の終値6,629円に対し、同日夜のPTSでは6,770円(+2.1%)と小幅に上昇しました。
今後の注目点
- 下期の需要の持続:会社は実質下期の売上高を2,176億円(前年下期比47.0%増)と見込んでいます。
- 設備投資と固定費:設備投資計画は2026年12月期700億円、2027年12月期800億円に引き上げられました。
需要が想定を下回れば固定費が利益を圧迫するリスクがあります。 - マレーシアのクリム第2工場は10月28日に竣工し、2027年半ばから供給開始の予定です。
- セラミックス・金属加工は生産キャパが逼迫し、顧客と増産対応を協議中です。
- パワー半導体は販価改善にやや時間がかかりそうだと会社は説明しています。
- 日本抵抗器製作所を11月12日付で子会社化し、スクイーズアウトを予定しています。
- DOE下限3.5%・総還元性向50%の方針と、250億円を上限とする自己株買い方針、グループ資産売却500億円の目標を維持しています。
まとめ
生成AI向けの部材需要と製品構成の改善で、営業利益率は17.0% に高まりました。
ただし、決算期変更で子会社の9か月分が含まれており、前年同期との単純比較では伸び率が実態より大きく見える決算です。
純利益予想と配当予想は引き上げられた一方、フリーCFはマイナスで、大型投資に見合う需要が下期以降も続くかが焦点となります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事