【電通グループ(4324)】決算後にPTSで下落、黒字転換の中身と本業の稼ぐ力・通期計画の焦点を整理
この記事の要点
- ビル譲渡益と減損の反動で営業利益・純利益が黒字転換、ただし調整後営業利益は8.1%減
- 増収は円安の押し上げによるもので、為替を除く売上総利益は3.1%減、米州が不振
- 通期予想は据え置き、第4四半期の上積みと日本・米州の回復が焦点、PTSは7.2%安
電通グループ(4324)の2026年12月期第3四半期累計(1〜9月)決算を整理しました。
営業利益と純利益は黒字に転じた一方、会社が重視する本業の利益は前年を下回っています。
黒字転換の中身、地域ごとの状況、通期計画、決算後の株価の動き、今後の注目点を順に見ていきます。
目次(7項目)
決算の概要:黒字転換も本業の利益は減少
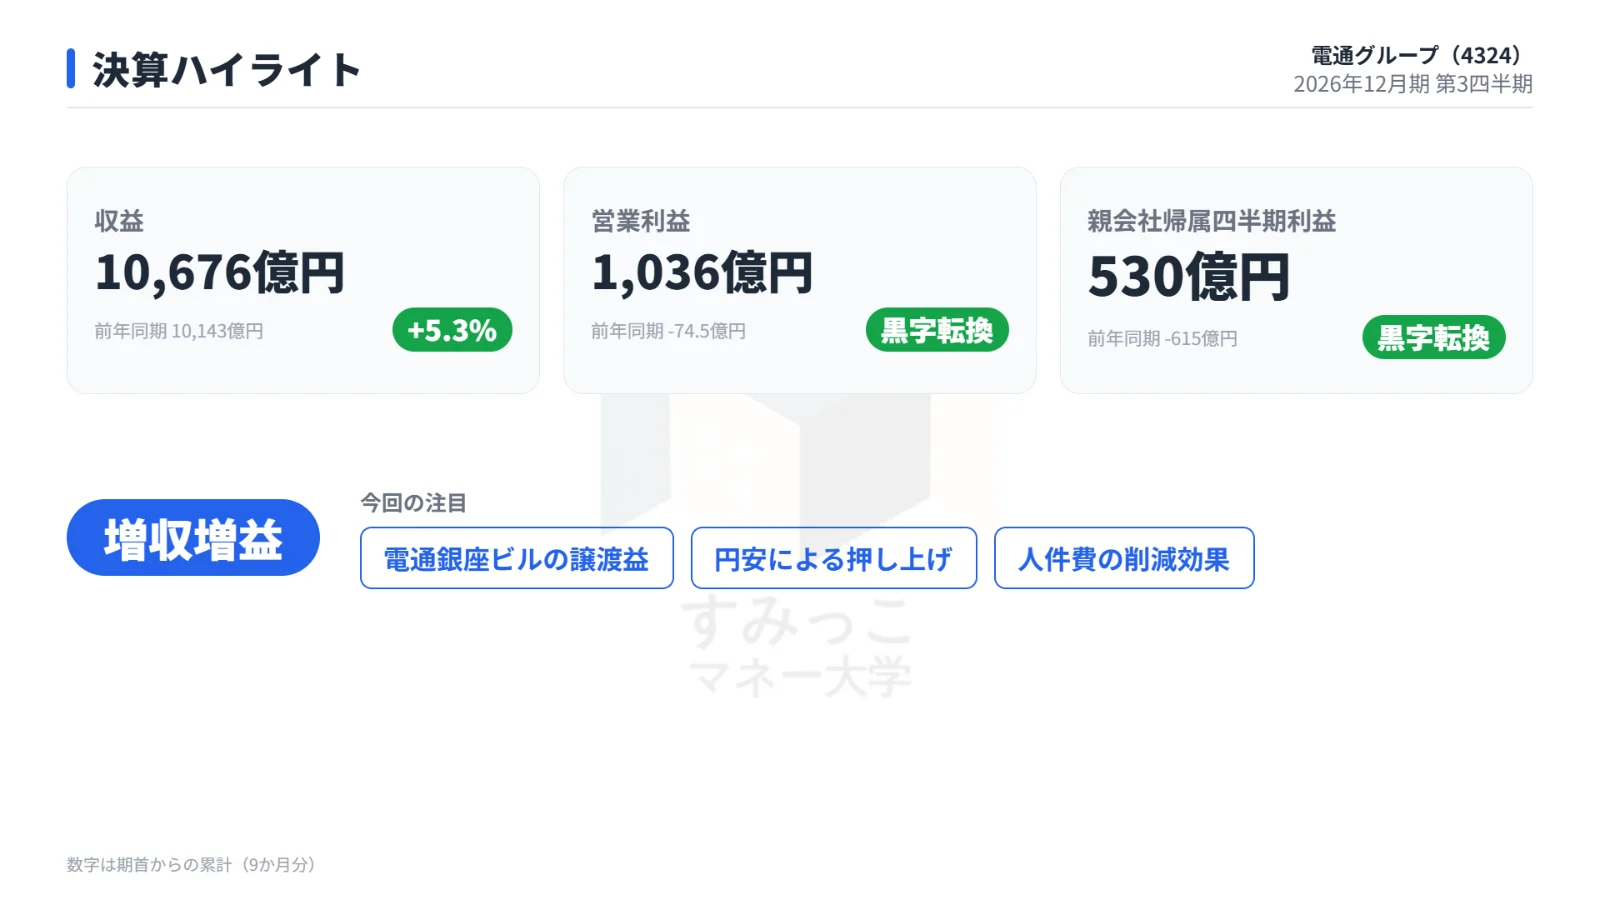
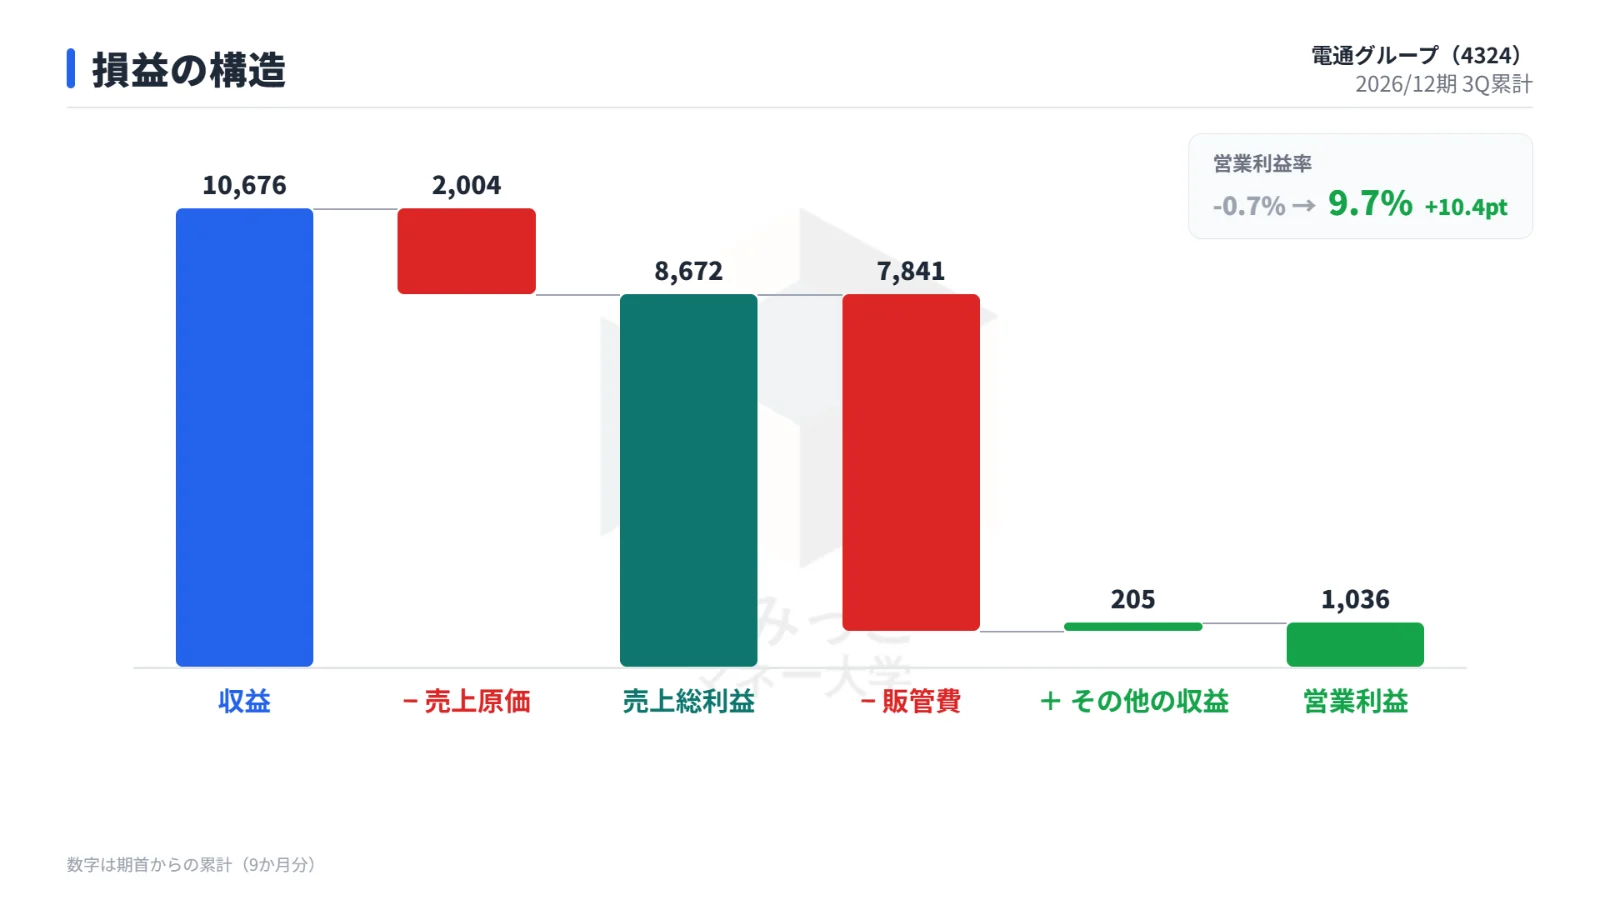
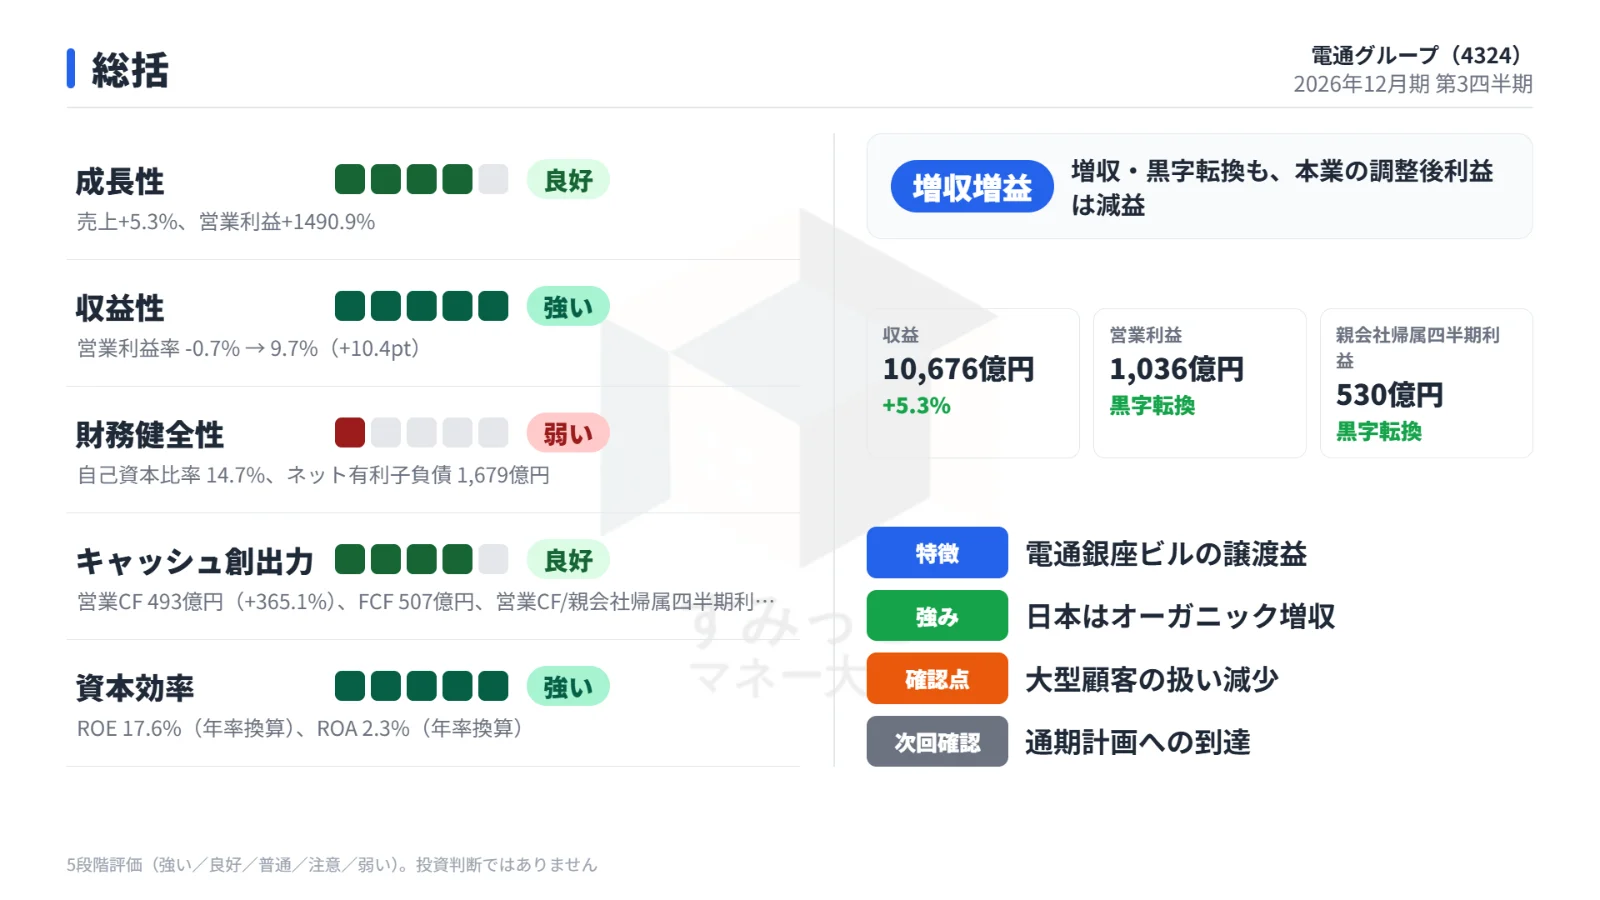
第3四半期累計の収益は前年同期比5.3%増の1兆676億円でした。
営業利益は1,036億円と前年同期の74.5億円の損失から黒字転換し、親会社に帰属する四半期利益も530億円の黒字となりました。
第3四半期累計の主な損益を前年同期と比べた表です。
| 項目 | 2025年1〜9月 | 2026年1〜9月 | 増減 |
|---|---|---|---|
| 収益 | 10,143億円 | 10,676億円 | +5.3% |
| 売上総利益 | 8,513億円 | 8,672億円 | +1.9% |
| 営業利益 | -74.5億円 | 1,036億円 | 黒字転換 |
| 親会社帰属四半期利益 | -615億円 | 530億円 | 黒字転換 |
| EPS | -237.0円 | 204.3円 | 黒字転換 |
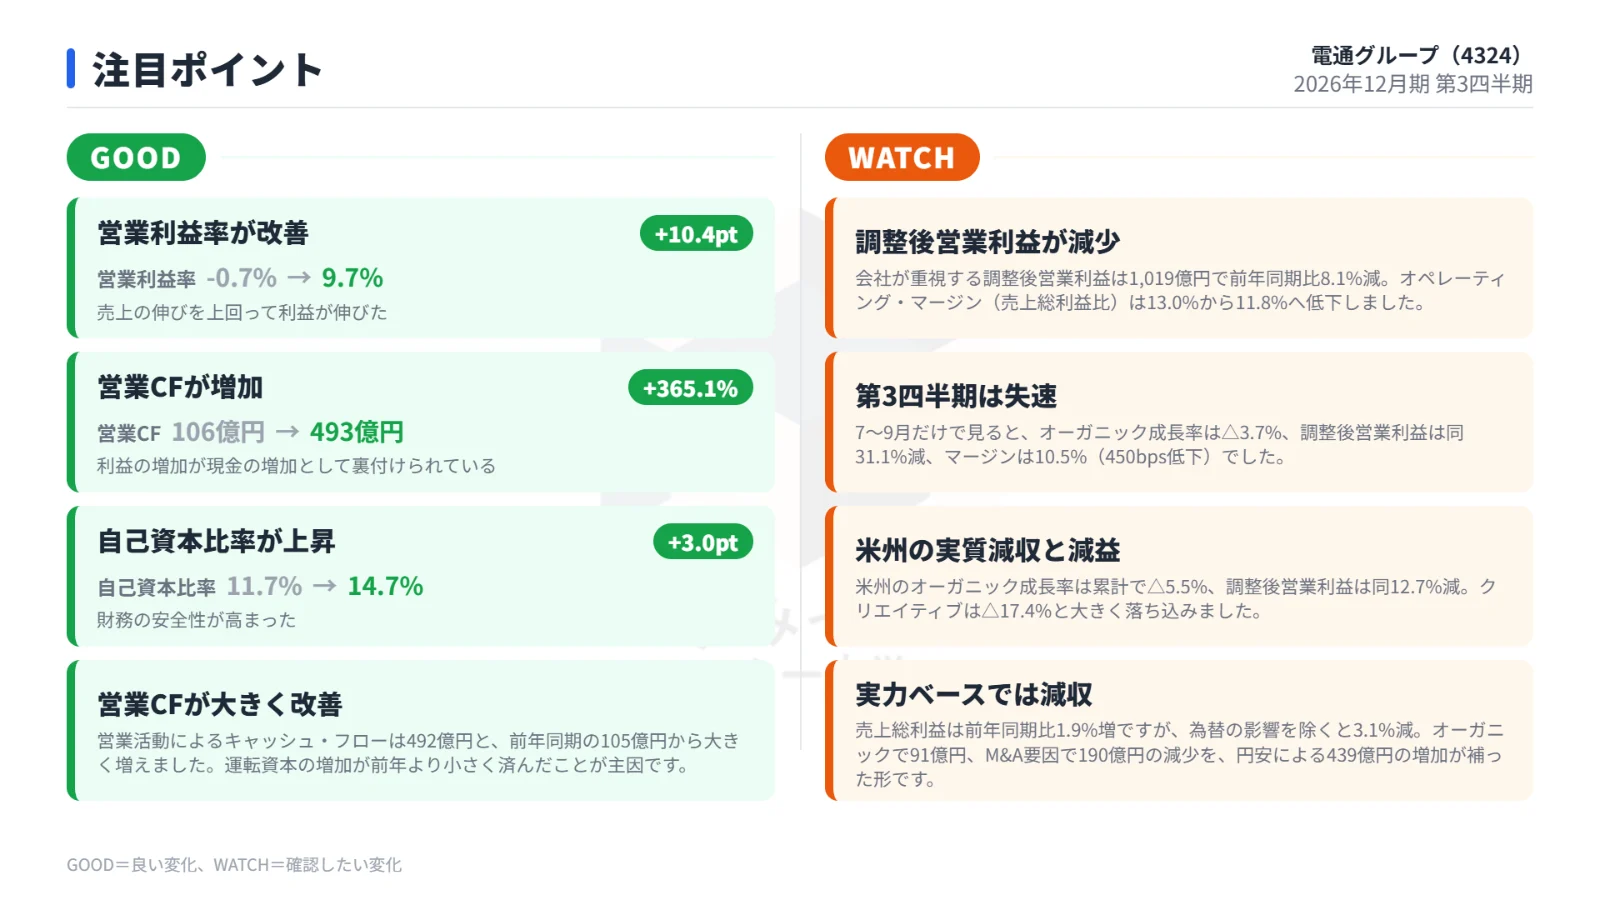
| 営業利益率 | -0.7% | 9.7% | +10.4pt |
黒字転換を押し上げた一時的な要因
利益の大幅な改善には、本業以外の要因が含まれます。
第1四半期の電通銀座ビルの譲渡などで、固定資産除売却益296億円を計上しました。
また前年同期は米州とEMEAののれんの減損(計860億円)を含む866億円の減損損失がありましたが、今期はありません。
一方、会社が重視する調整後営業利益は1,019億円で前年同期比8.1%減でした。
売上総利益に対するオペレーティング・マージンも13.0%から11.8%へ低下しています。
構造改革費用は176億円と、前年同期の127億円から増えました。
増収は円安による押し上げ
売上総利益は1.9%増ですが、為替の影響を除くと3.1%の減少です。
オーガニックで91億円、M&A要因で190億円減った分を、円安による439億円の増加が補った形です。
調整後営業利益の増減では、為替を除く売上総利益の減少(△281億円)に対し、人件費の減少が216億円のプラスとなりました。
第3四半期単独では勢いが鈍化
7〜9月だけを見ると、オーガニック成長率は△3.7%、調整後営業利益は前年同期比31.1%減、マージンは10.5%(450bps低下)でした。
累計よりも直近3か月の弱さが目立つ内容です。
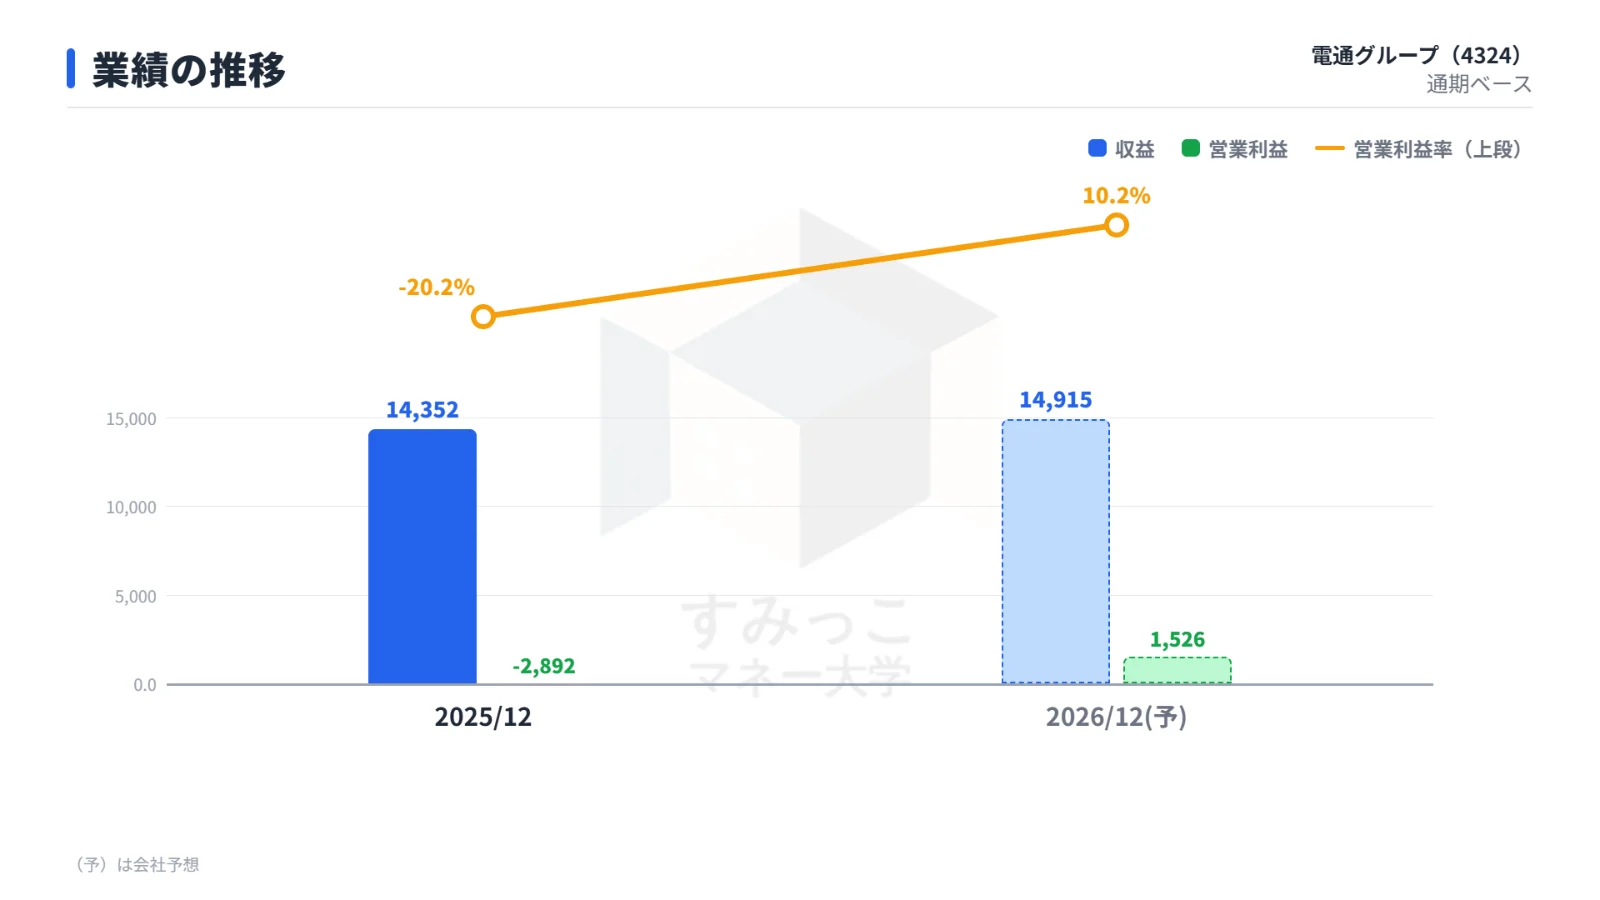
前期(2025年12月期)は売上高14,352億円に対し、営業利益が-2,892億円、純利益が-3,276億円の大幅赤字でした。
地域別の状況:日本は実質増収、米州が重荷
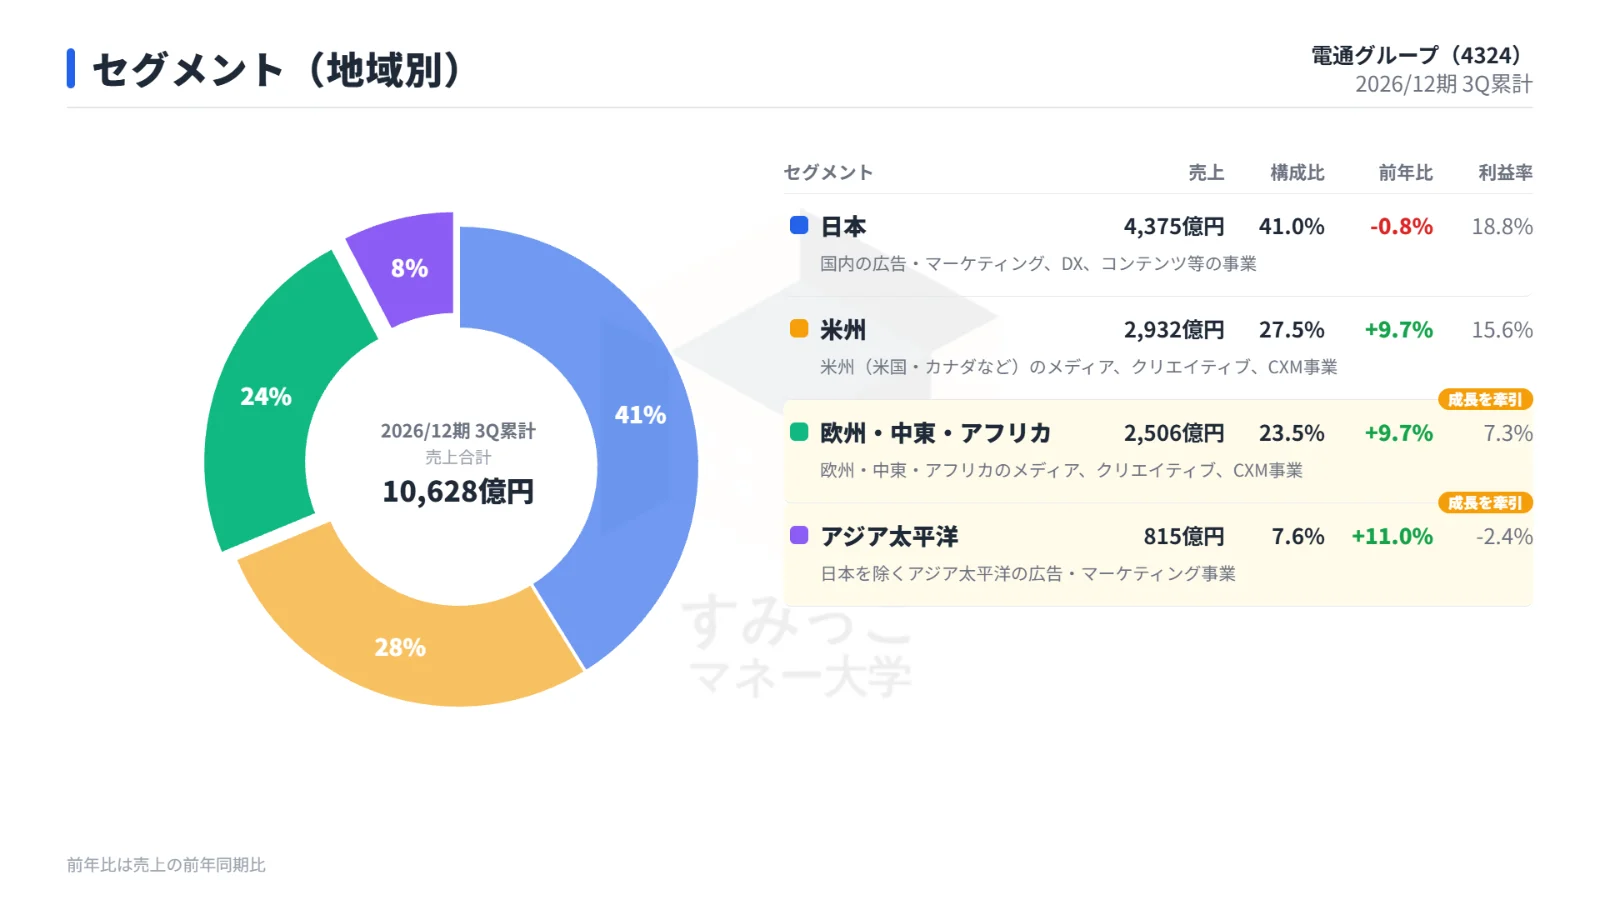
地域別の売上と利益率をまとめた表です。
| 地域 | 売上 | 前年比 | 構成比 | 利益率 |
|---|---|---|---|---|
| 日本 | 4,375億円 | -0.8% | 41.0% | 18.8% |
| 米州 | 2,932億円 | +9.7% | 27.5% | 15.6% |
| 欧州・中東・アフリカ | 2,506億円 | +9.7% | 23.5% | 7.3% |
| アジア太平洋 | 815億円 | +11.0% | 7.6% | -2.4% |
日本は、2026年1月にCARTA HOLDINGSが持分法適用会社となった影響で売上総利益が2.7%減でしたが、オーガニックでは2.5%増でした。
インターネット広告は11四半期連続で売上高二桁成長、DXも一桁半ばの成長です。
EMEAは調整後営業利益が23.1%増、APACは調整後営業損失が57億円から19億円に縮小し、第3四半期単独では黒字になりました。
一方、米州はオーガニック成長率が累計で △5.5%、調整後営業利益は12.7%減で、クリエイティブは△17.4%と落ち込みました。
米州とEMEAのメディアでは大型顧客の扱い減少が響き、第3四半期にマイナス成長となっています。
会社の見通し:通期予想は据え置き
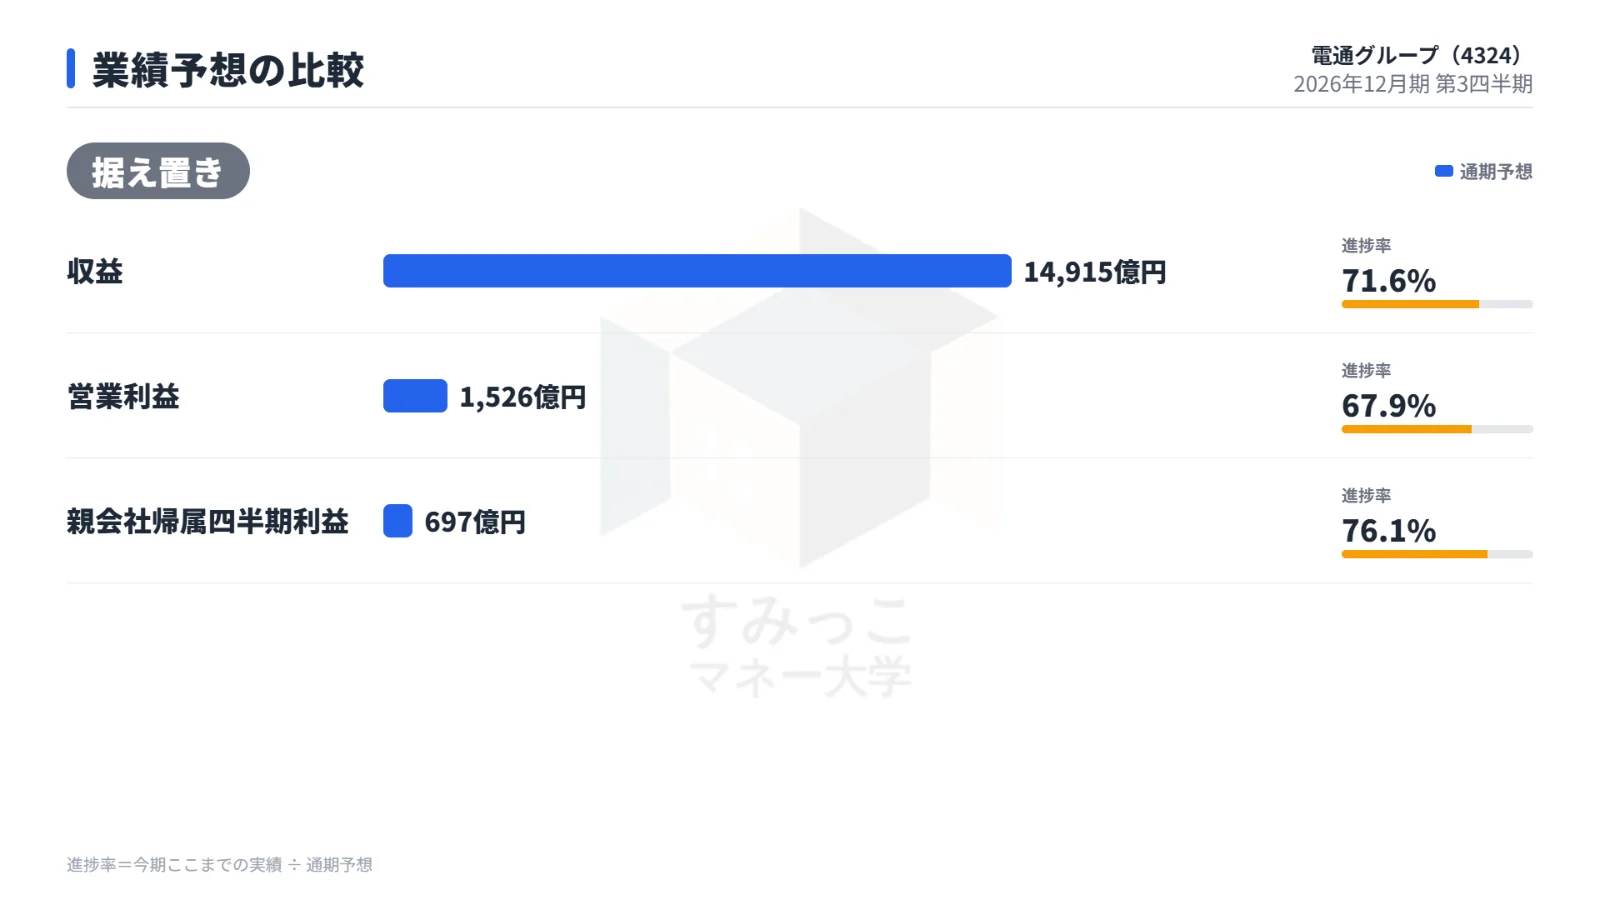
会社は通期予想を据え置きました。
通期予想と第3四半期累計の進捗率をまとめた表です。
| 項目 | 通期予想 | 進捗率 |
|---|---|---|
| 収益 | 14,915億円 | 71.6% |
| 営業利益 | 1,526億円 | 67.9% |
| 親会社帰属利益 | 697億円 | 76.1% |
| 配当 | 0.0円 | - |
通期の調整後営業利益の予想は1,663億円で、累計実績は1,019億円です。
また、オーガニック成長率の見通しは「0〜1%」から「約△1%」へ引き下げられました。
配当予想は0.0円のままです。
財務とキャッシュフロー:改善は進むが負債水準に注意
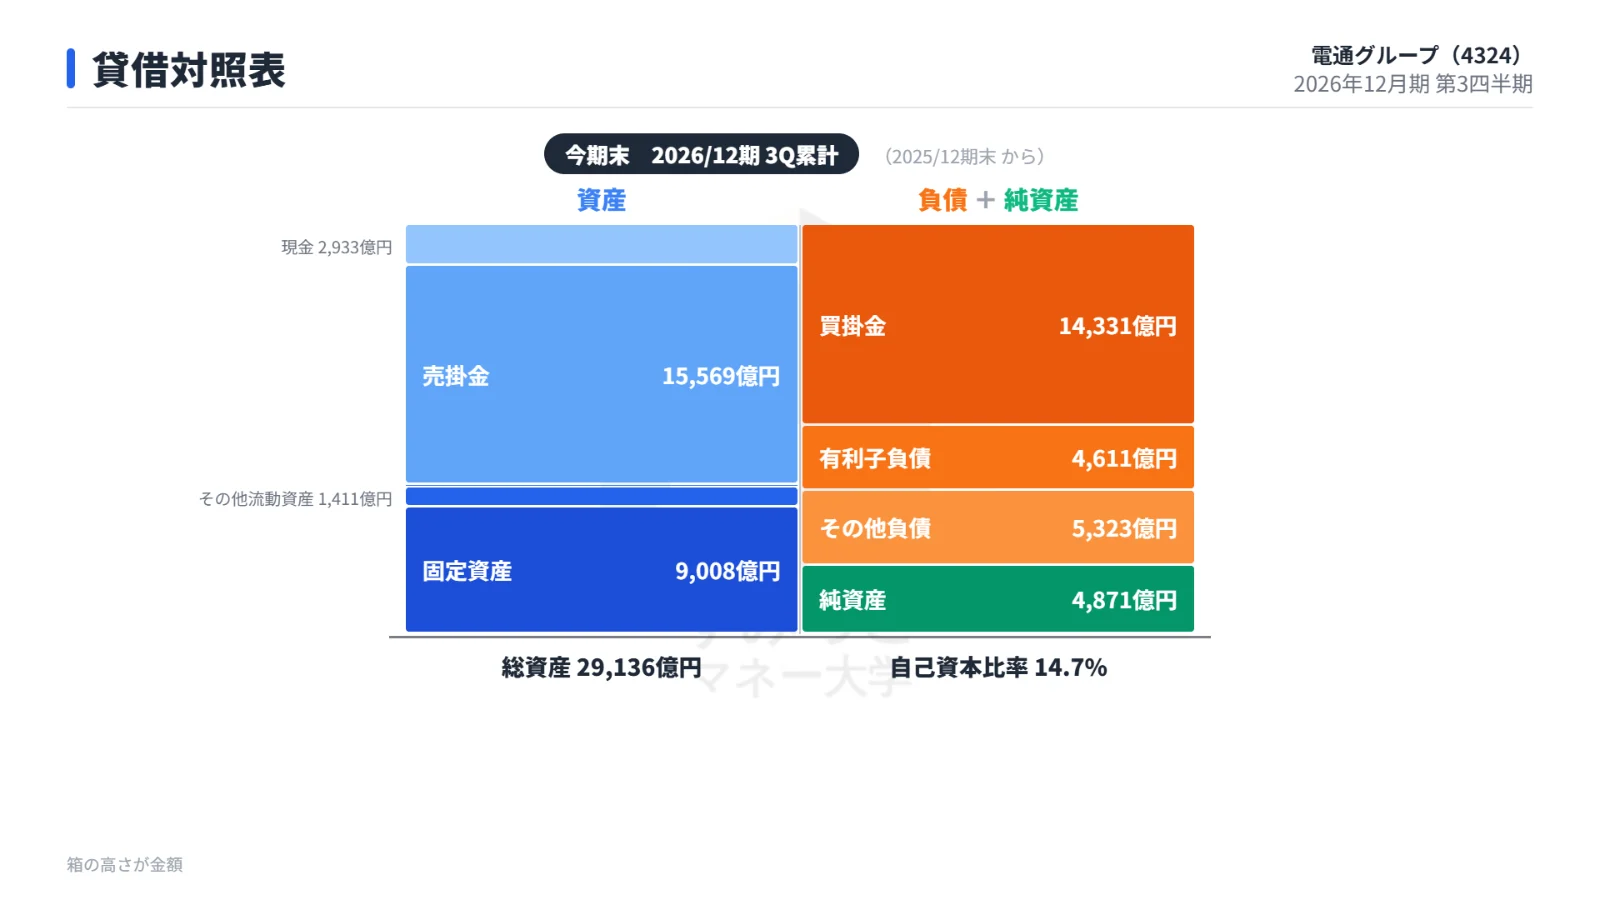
総資産は前期末の3兆2,068億円から2兆9,136億円に減り、自己資本比率は11.7%から14.7%に上昇しました。
利益の積み上がりと資産の圧縮によるものです。
在庫は216億円(+127.7%)と、売上の伸びを大きく上回っています。
有利子負債(社債及び借入金)は4,611億円、純有利子負債は1,679億円で、リース負債約1,888億円は含まれていません。
調整後EBITDA(直近12か月)は1,738億円と、前年同期時点の2,010億円から減っています。
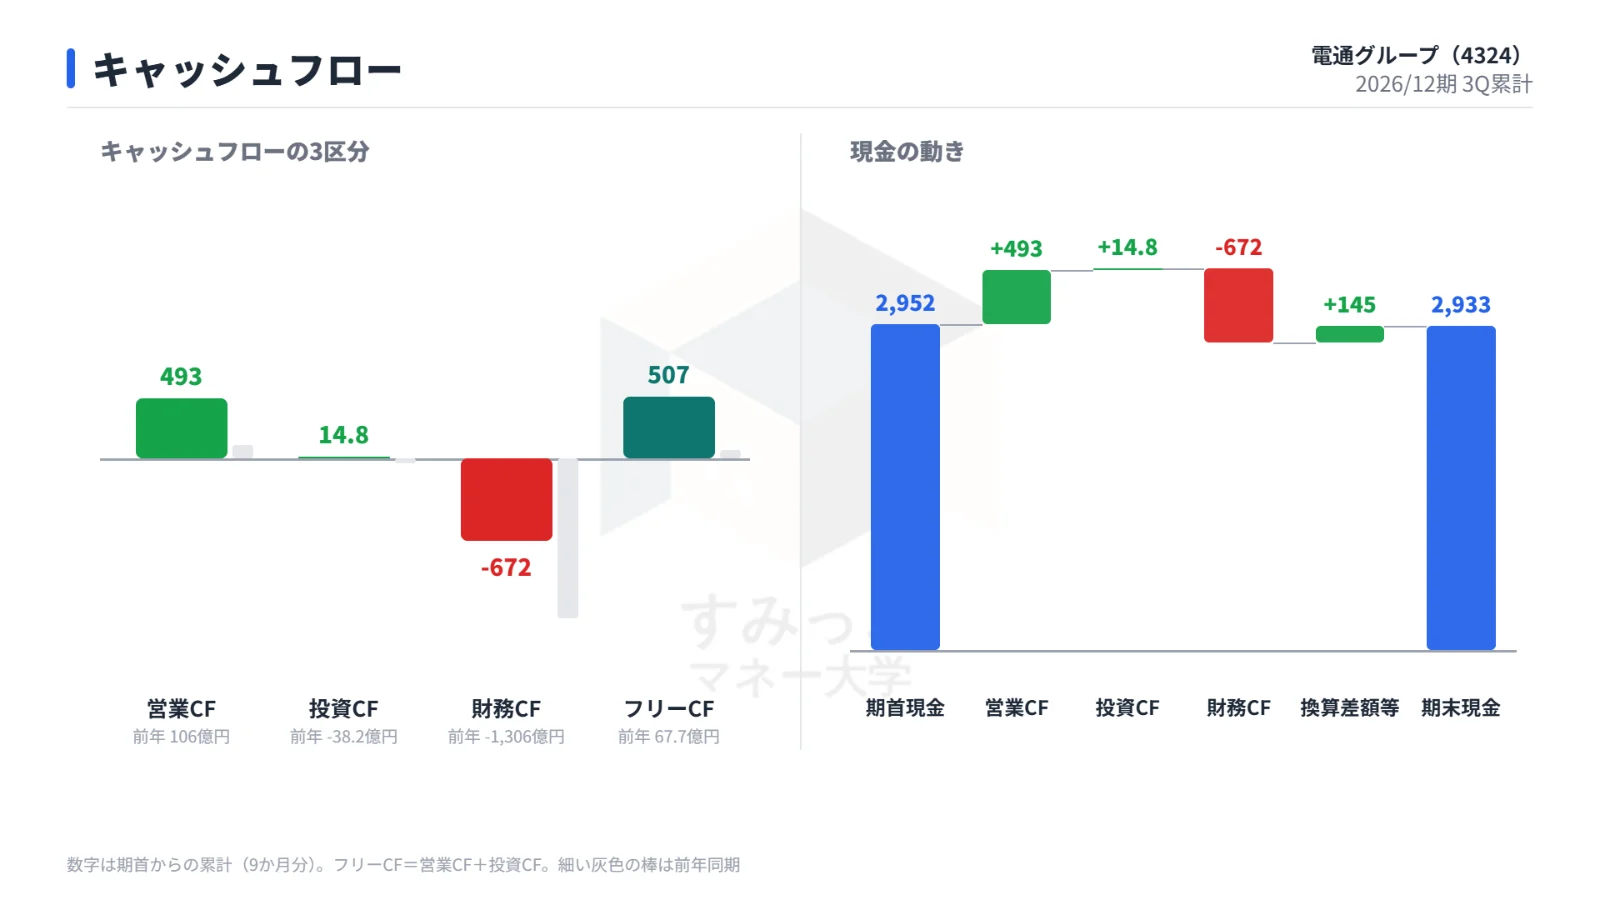
キャッシュフローを前年同期と比べた表です。
| 項目 | 2025年1〜9月 | 2026年1〜9月 |
|---|---|---|
| 営業CF | 106億円 | 493億円 |
| 投資CF | -38.2億円 | 14.8億円 |
| 財務CF | -1,306億円 | -672億円 |
| フリーCF | 67.7億円 | 507億円 |
営業CFは運転資本の増加が前年より小さく済んだことが主因で大きく増え、フリーCFは507億円となりました。
構造改革のキャッシュ支出は219億円に増えています。
市場の反応:PTSで7.2%安
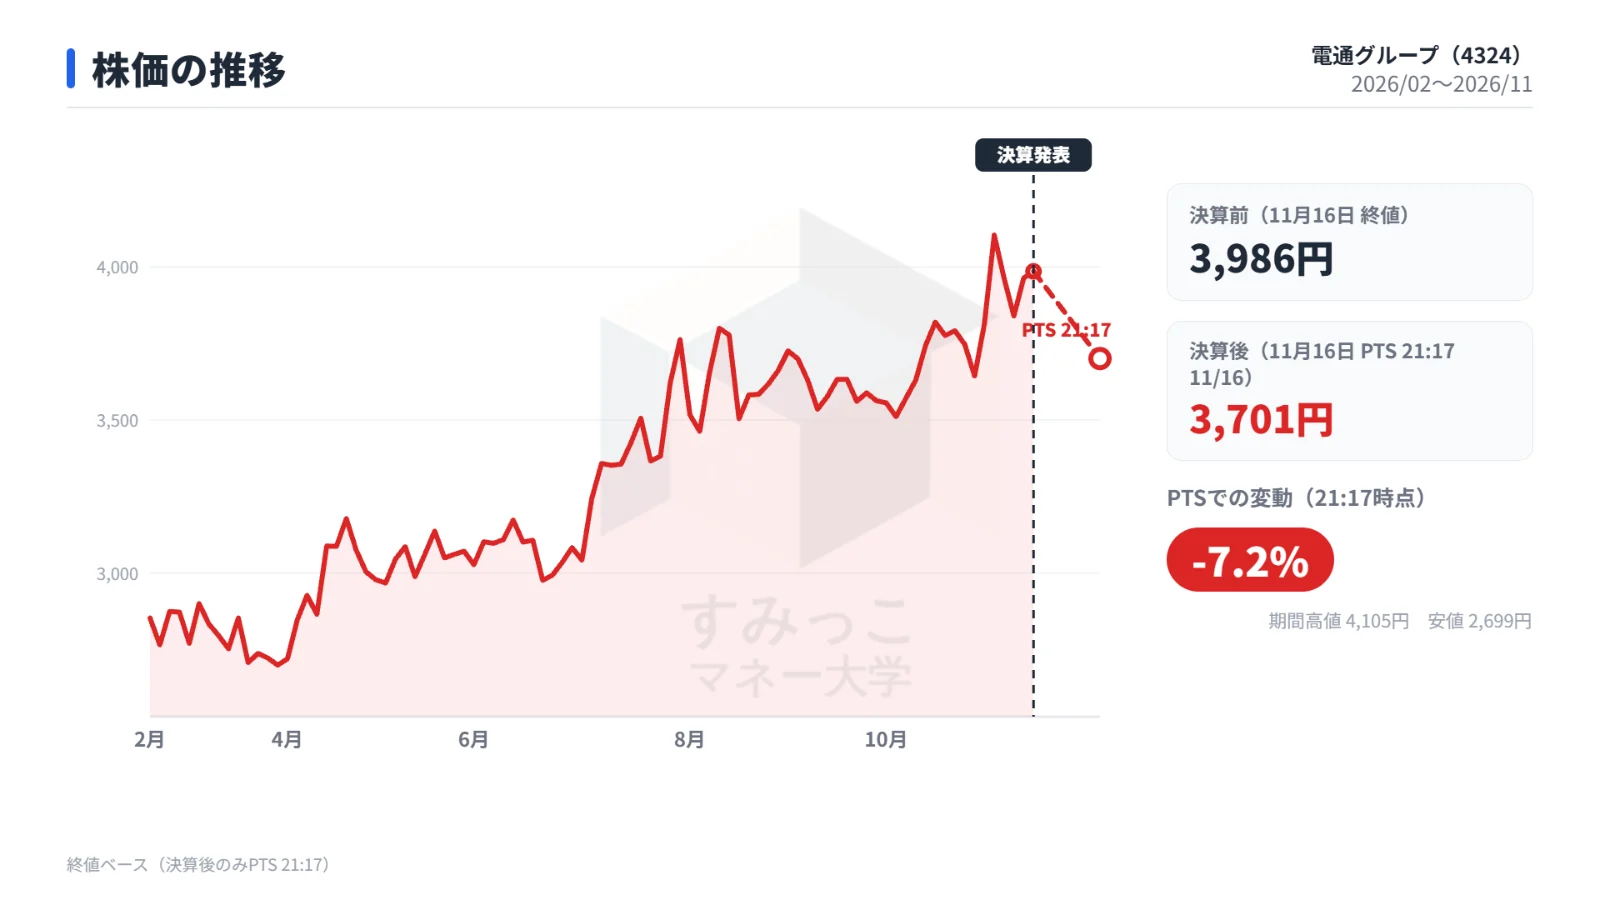
決算発表当日の終値は3,986円でしたが、発表後のPTS(11月16日21:17時点)では3,701円と7.2%下落しました。
決算では黒字転換の一方で、調整後営業利益の減少、第3四半期単独の失速、オーガニック成長率見通しの引き下げが示されています。
今後の注目点
第4四半期の上積みと通期計画
通期の調整後営業利益1,663億円に対し、累計は1,019億円で、第4四半期での上積みが焦点です。
人員削減計画(約3,400人)は前倒しで達成しており、2026年度は約260億円の費用に対し、年間約420億円のコスト削減効果を見込んでいます。
日本の回復と米州メディアの立て直し
会社は日本について、第4四半期はプラス成長に戻る見込みとしています。
米州ではCXMが2022年以来のプラス成長に戻り、第3四半期の新規メディアのネットウィンもプラスに回復しました。
為替・外部環境と事業再編
売上総利益の約6割が円以外の通貨で、円高に振れると表面上の増収・増益が縮む可能性があります。
会社は中東・ウクライナ情勢などの地政学リスクや資源価格の高騰を挙げ、日本でも顧客の投資判断が慎重化したとしています。
また、電通総研を伊藤忠グループとの合弁会社とし非公開化する方針で、電通グループは約62%の持分を維持します。
まとめ
今回の決算は、ビル譲渡益と前年の減損の反動で営業利益・純利益が黒字転換した一方、会社が重視する調整後営業利益は8.1%減でした。
増収は円安によるもので、為替を除くと売上総利益は減少しています。
日本の実質増収やEMEA・APACの改善、コスト削減の進展は明るい材料ですが、米州の不振と第3四半期の失速が目立ちました。
通期予想は据え置かれており、第4四半期の上積み、日本の回復、米州メディアの立て直しが今後の焦点です。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事