【SUMCO(3436)】決算後PTSで上昇、累計営業赤字の背景と7〜9月黒字化・4Q見通しの焦点
この記事の要点
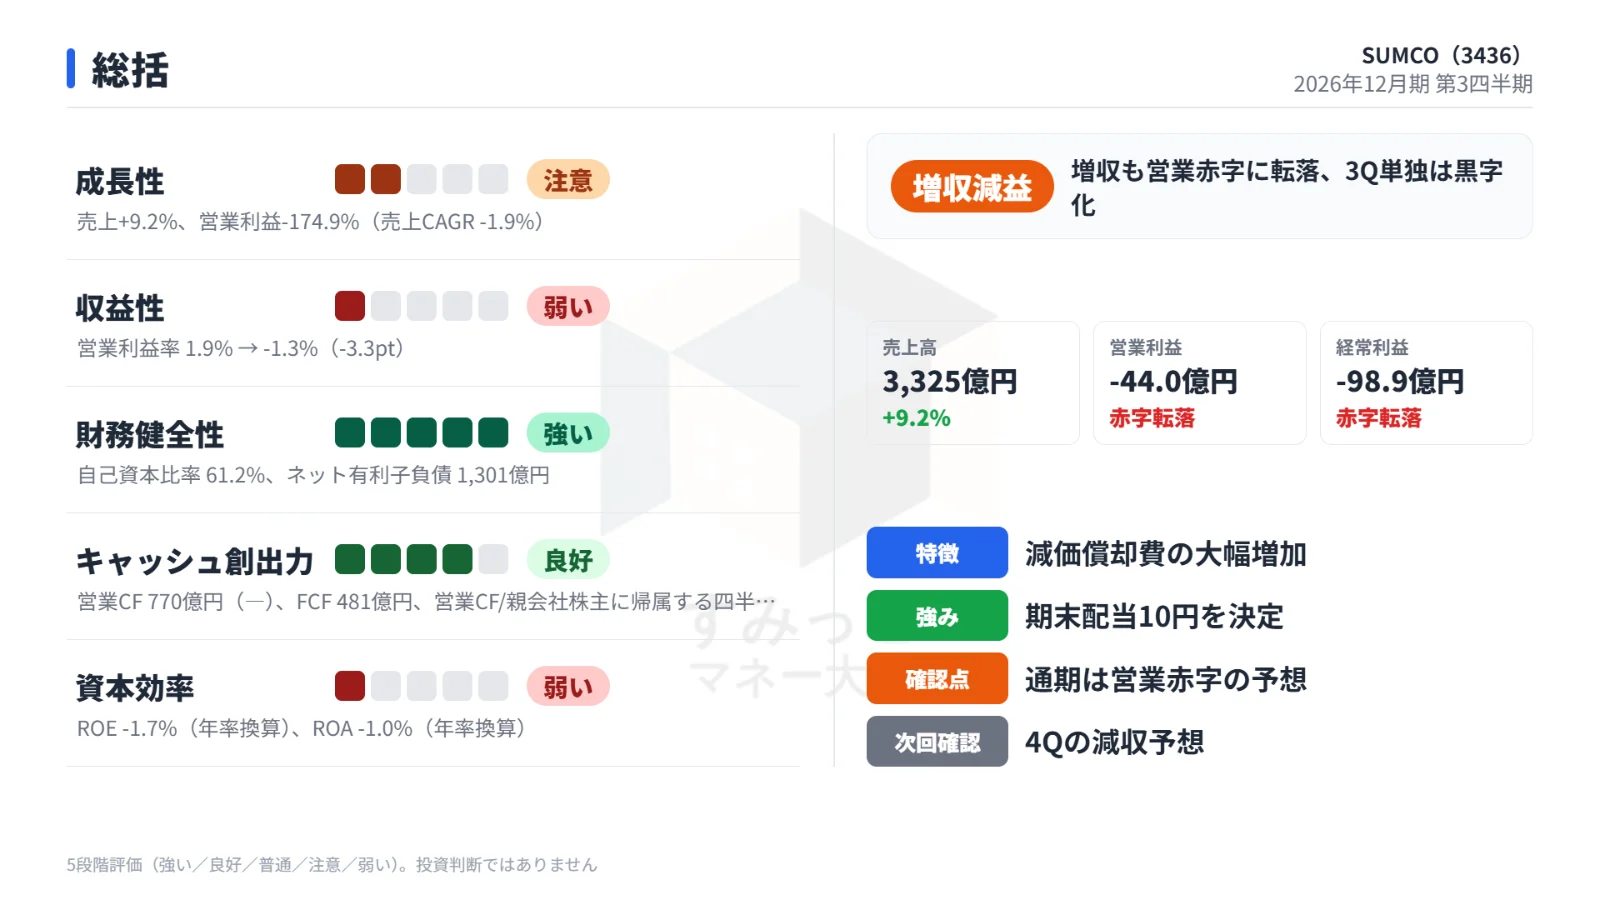
- 1〜9月は売上9.2%増も減価償却費の増加で営業損益は44億円の赤字に転落
- 7〜9月単独は営業利益20億円と黒字化し、会社の3Q予想も上回った
- 通期は営業損失33億円予想、年間配当20円、決算後PTSは2.9%高
SUMCOの2026年12月期第3四半期累計(1〜9月)は増収でしたが、営業損益は赤字に転落しました。
一方で7〜9月の3か月だけを見ると黒字に転じています。
この記事では、赤字の背景、台湾子会社の連結除外による財務の変化、会社の通期見通し、決算後の株価の反応と今後の注目点を整理します。
目次(8項目)
決算のポイント:増収ながら累計で営業赤字
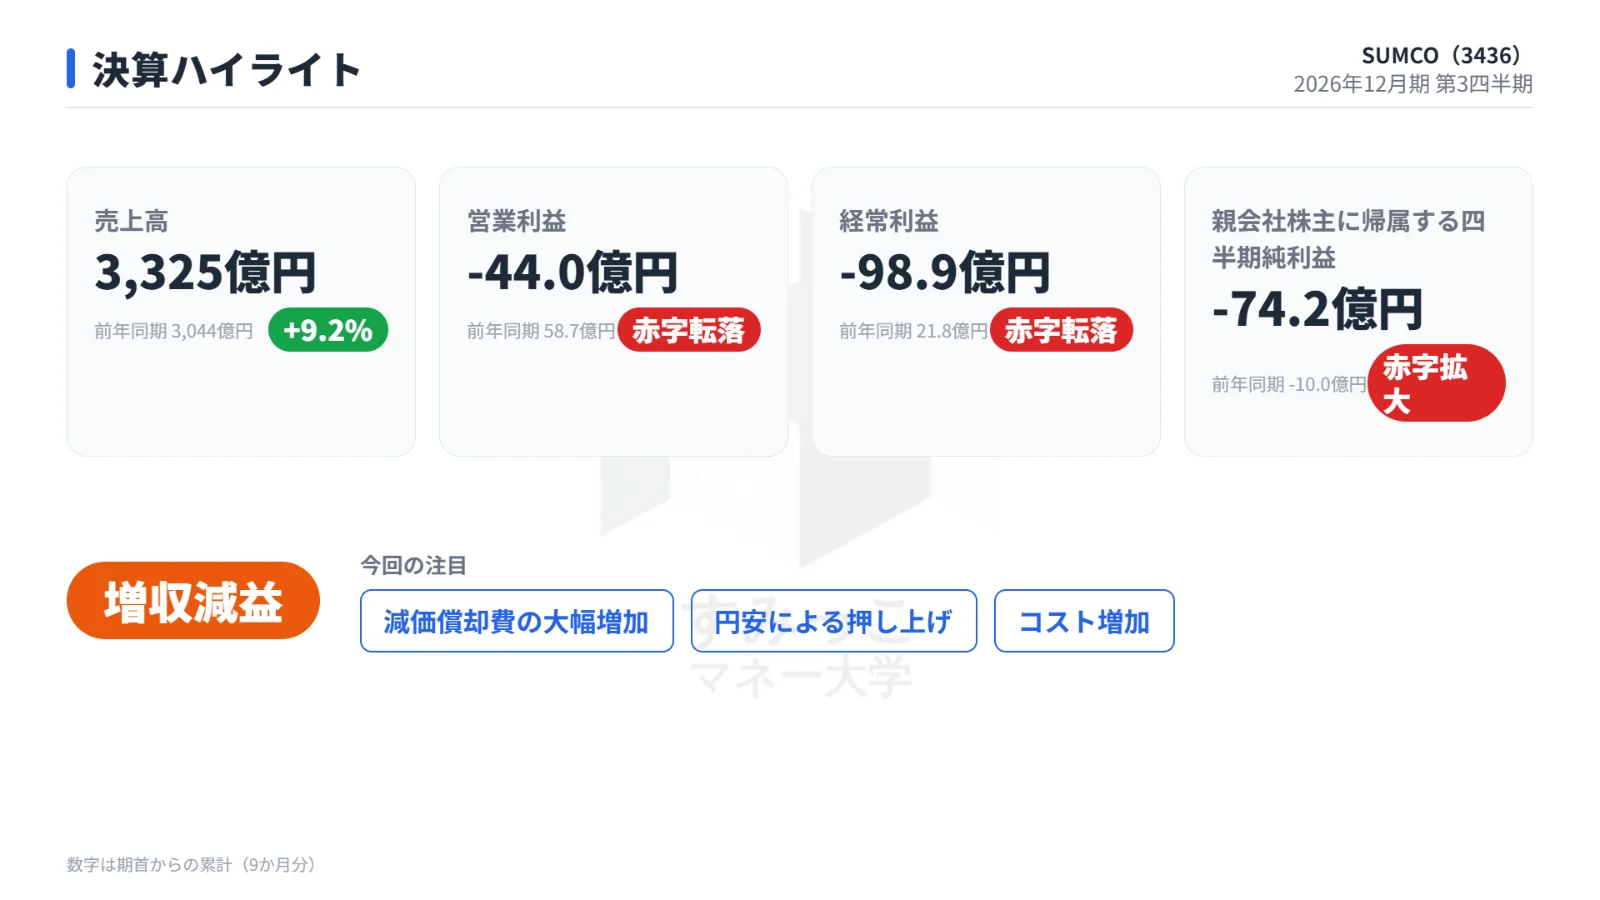
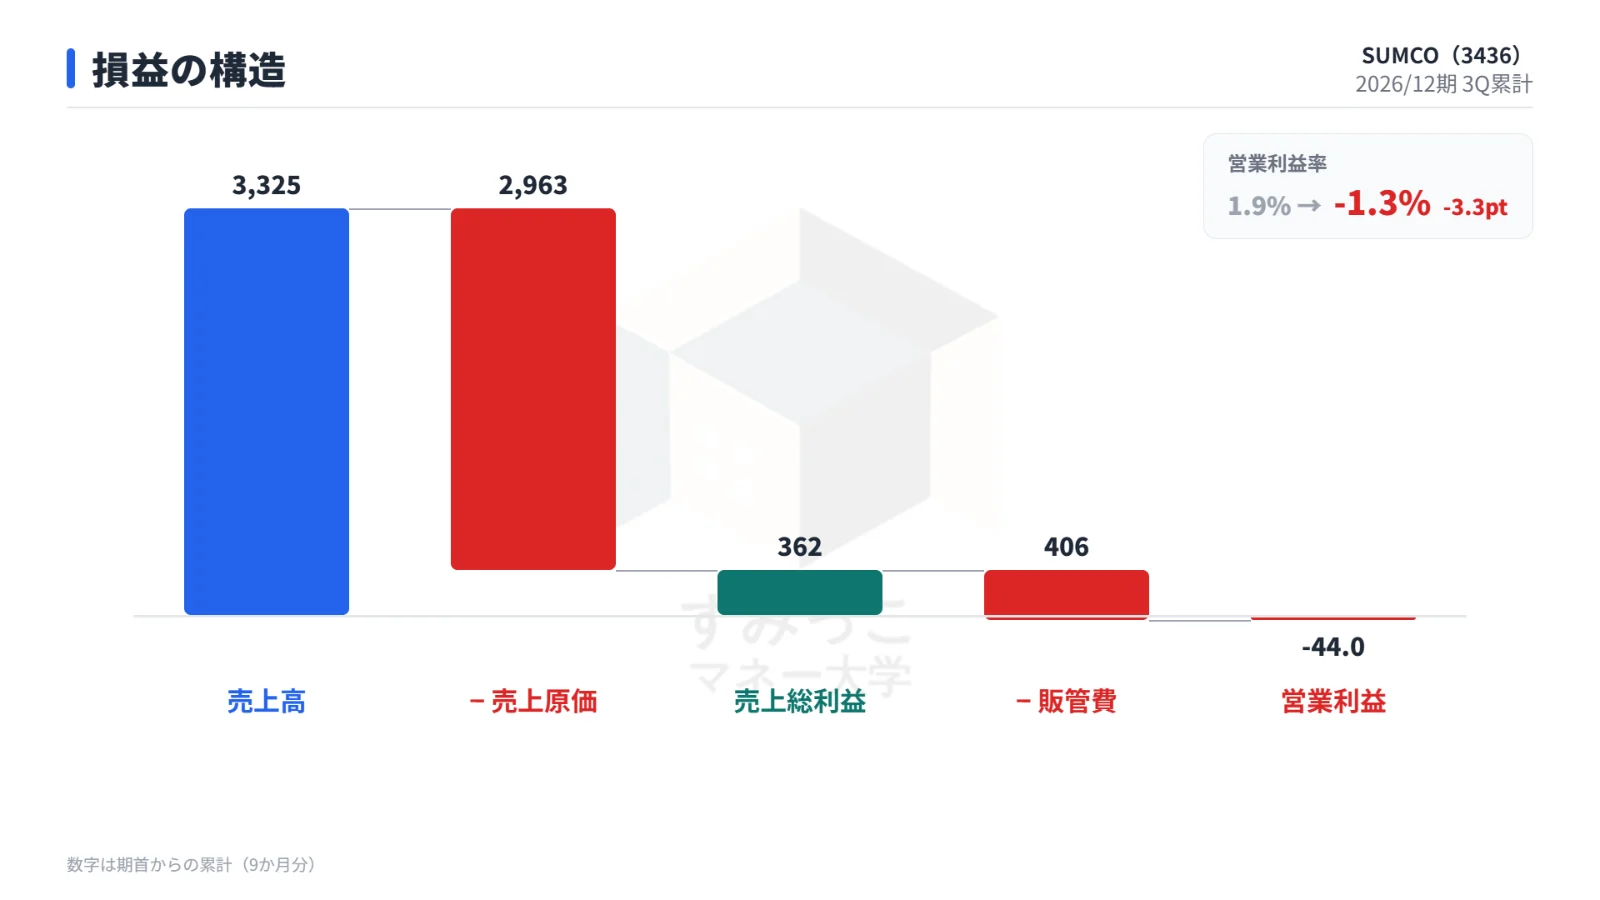
第3四半期累計の売上高は前年同期比9.2%増の3,325億円でした。
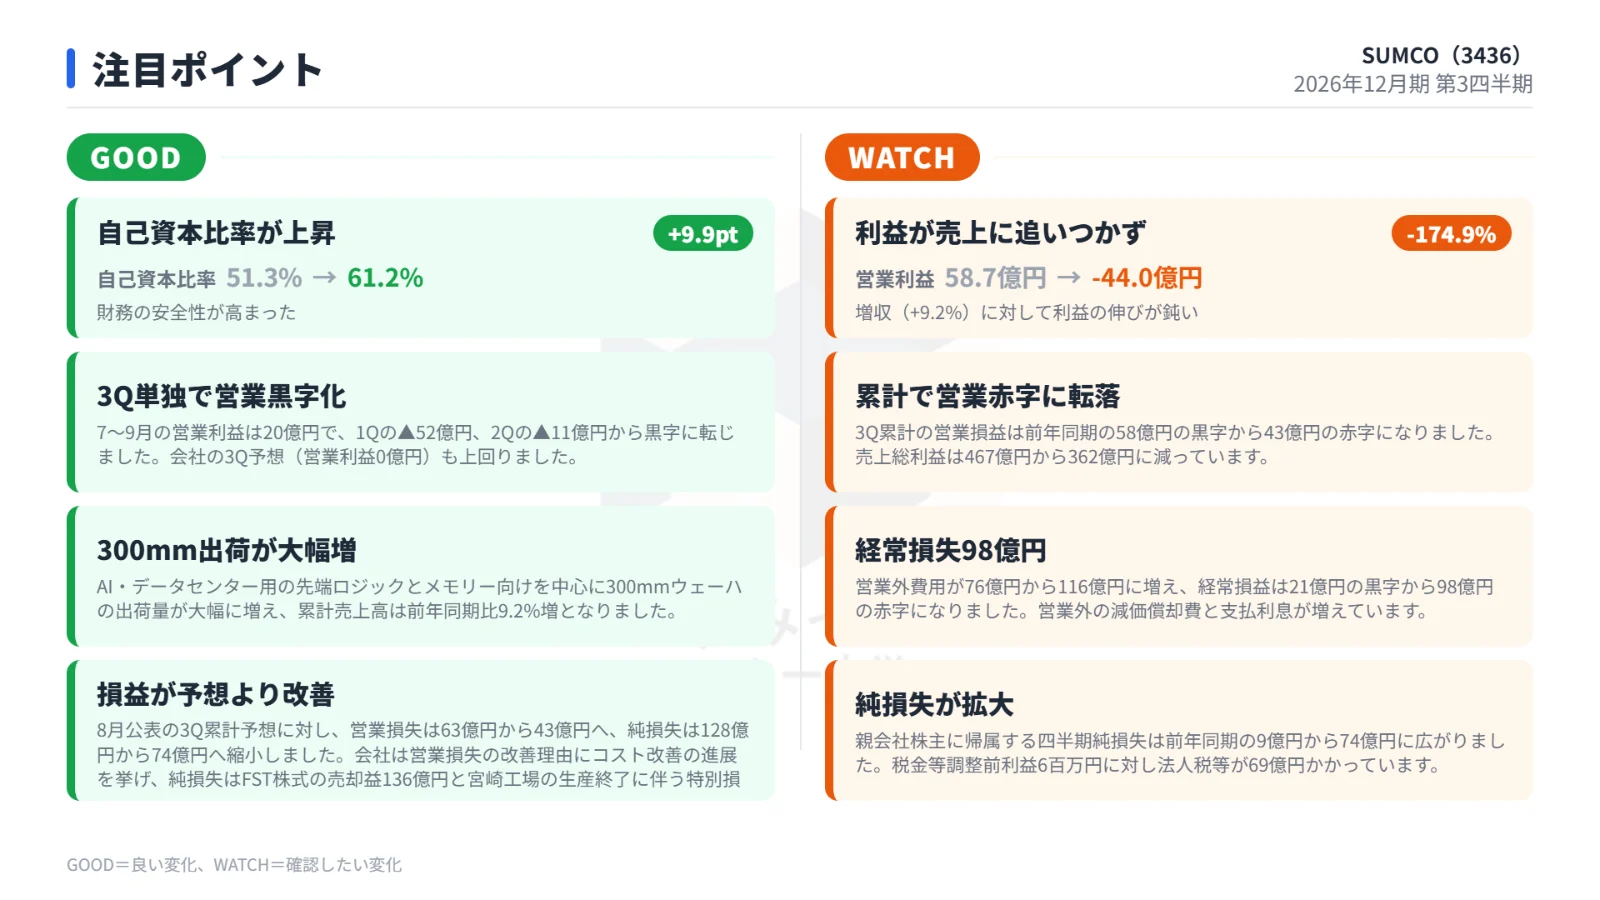
AI・データセンター用の先端ロジックとメモリー向けを中心に、300mmウェーハの出荷量が大幅に増えました。
一方で、営業損益は44.0億円の赤字、純損益は74.2億円の赤字です。
前年同期と比べた累計の業績は次のとおりです。
| 項目 | 2025年1〜9月 | 2026年1〜9月 | 増減 |
|---|---|---|---|
| 売上高 | 3,044億円 | 3,325億円 | +9.2% |
| 売上総利益 | 468億円 | 362億円 | -22.5% |
| 営業利益 | 58.7億円 | -44.0億円 | 赤字転落 |
| 経常利益 | 21.8億円 | -98.9億円 | 赤字転落 |
| 純利益 | -10.0億円 | -74.2億円 | 赤字拡大 |
| 営業利益率 | 1.9% | -1.3% | -3.3pt |
赤字の主因は減価償却費の増加
営業利益の増減要因
前年同期からの営業利益の増減を見ると、減価償却費の増加が157億円の減益要因となり、最大のマイナスでした。
累計の減価償却費は800億円から992億円に増えています。
営業利益の増減要因の内訳は次のとおりです。
| 要因 | 営業利益への影響 |
|---|---|
| 減価償却費 | -157億円 |
| コスト | -71億円 |
| 為替(1ドル148.7円→158.9円) | +110億円 |
| 販売・生産関係他 | +17億円 |
円安による110億円の押し上げがあっても、償却費とコストの増加を補いきれませんでした。
営業外と最終損益
営業外費用は76億円から116億円に増え、営業外の減価償却費と支払利息が増加しました。
助成金収入は7億円から44億円に増えたものの、経常損益は98.9億円の赤字です。
税金等調整前利益6百万円に対し、法人税等が69億円かかり、純損失は前年同期の約10億円から74.2億円に拡大しました。
7〜9月単独では黒字に転換
3か月単独で見ると流れは変わります。
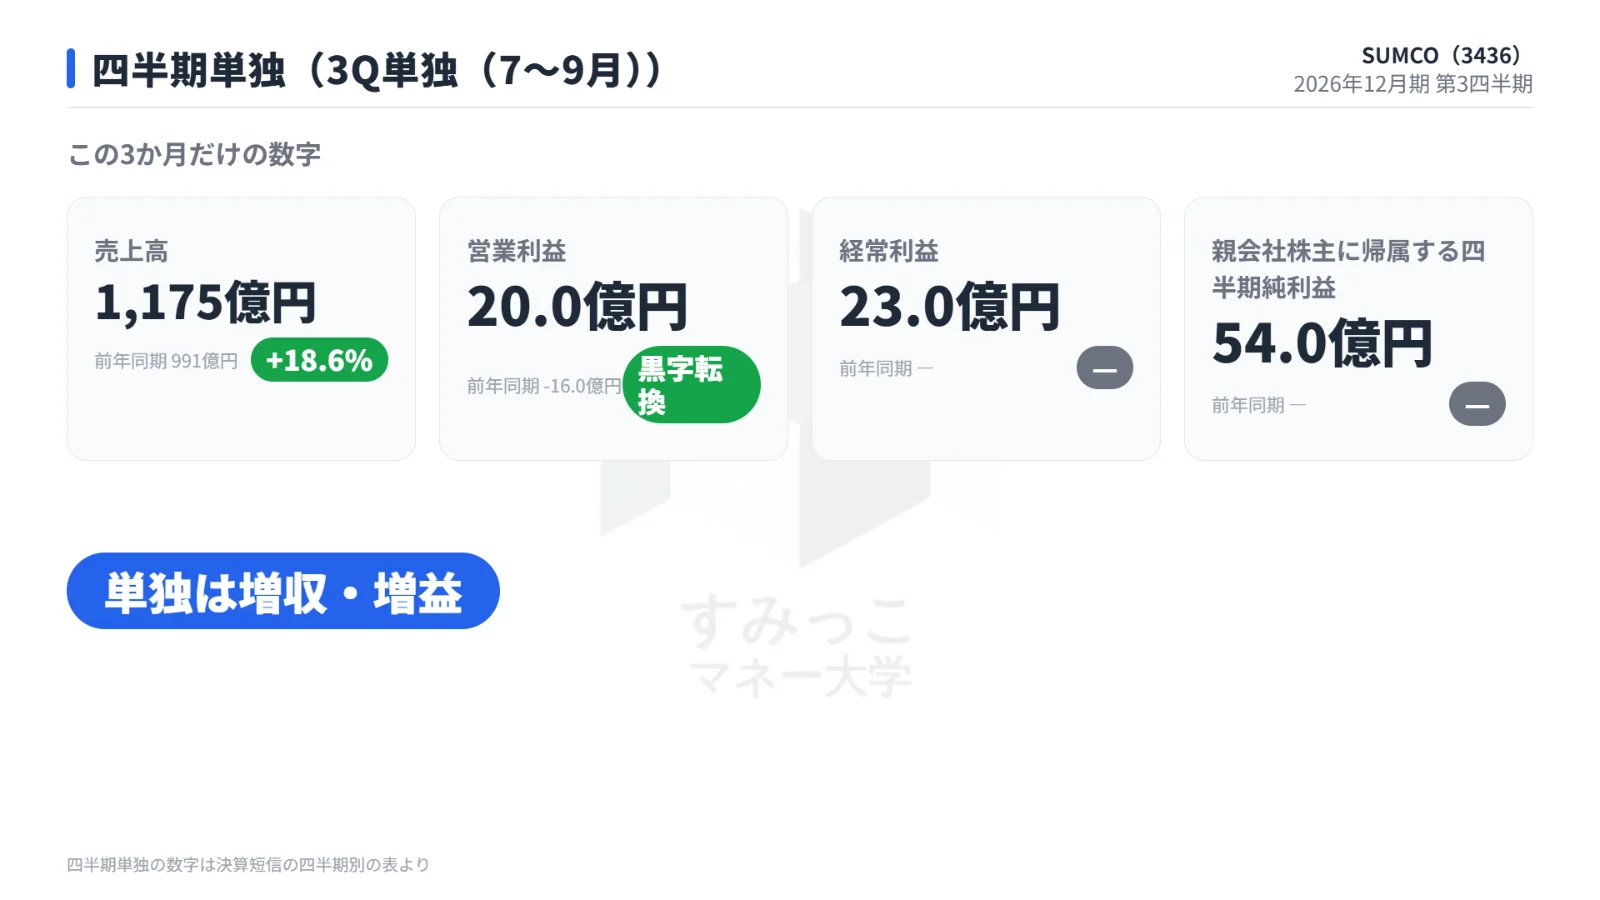
7〜9月の売上高は前年同期比18.6%増の1,175億円、営業利益は20.0億円と黒字転換しました。
7〜9月の単独業績は次のとおりです。
| 項目 | 2025年7〜9月 | 2026年7〜9月 |
|---|---|---|
| 売上高 | 991億円 | 1,175億円 |
| 営業利益 | -16.0億円 | 20.0億円 |
| 経常利益 | — | 23.0億円 |
| 純利益 | — | 54.0億円 |
営業損益は1〜3月の▲52億円、4〜6月の▲11億円から改善が続き、会社の3Q予想(営業利益0億円)も上回りました。
ただし、純利益54億円には後述の株式売却益が含まれています。
8月に公表した3Q累計予想と比べると、営業損失は63億円の予想から縮小し、純損失も128億円の予想から74億円に縮小しました。
会社は営業損失の改善理由にコスト改善の進展を挙げています。
台湾子会社の連結除外で財務が大きく変化
一時的な損益
台湾のFSTが9月30日付で連結子会社から持分法適用会社に変わりました。
FST株式の一部売却により関係会社株式売却益136億円を特別利益に計上しています。
一方、2026年12月末でのSTC宮崎工場のウェーハ生産終了に伴い、割増退職金など事業構造改善費用37億円を特別損失に計上しました。
貸借対照表とキャッシュフロー
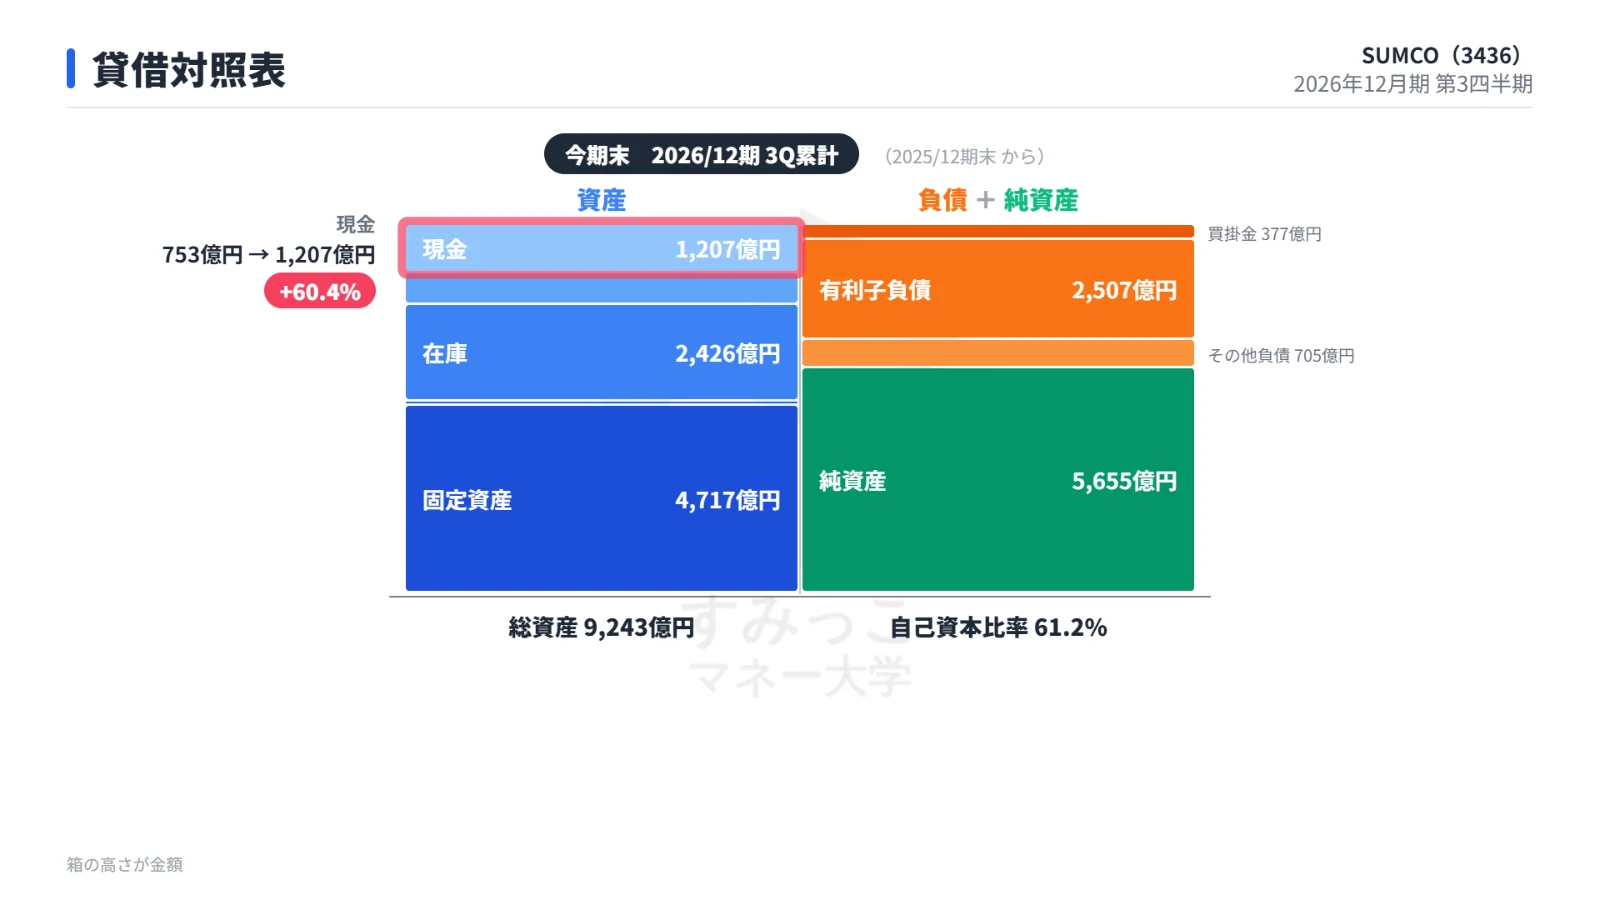
連結除外により総資産は前期末の1兆1,280億円から9,243億円に減り、有形固定資産は2,711億円減りました。
自己資本比率は51.3%から61.2%に上昇し、有利子負債は約3,537億円から2,507億円に減っています。
ただし、資金使途に示された有利子負債の増減は5億円の減少で、大部分はFSTの資産・負債が外れたことによるものです。
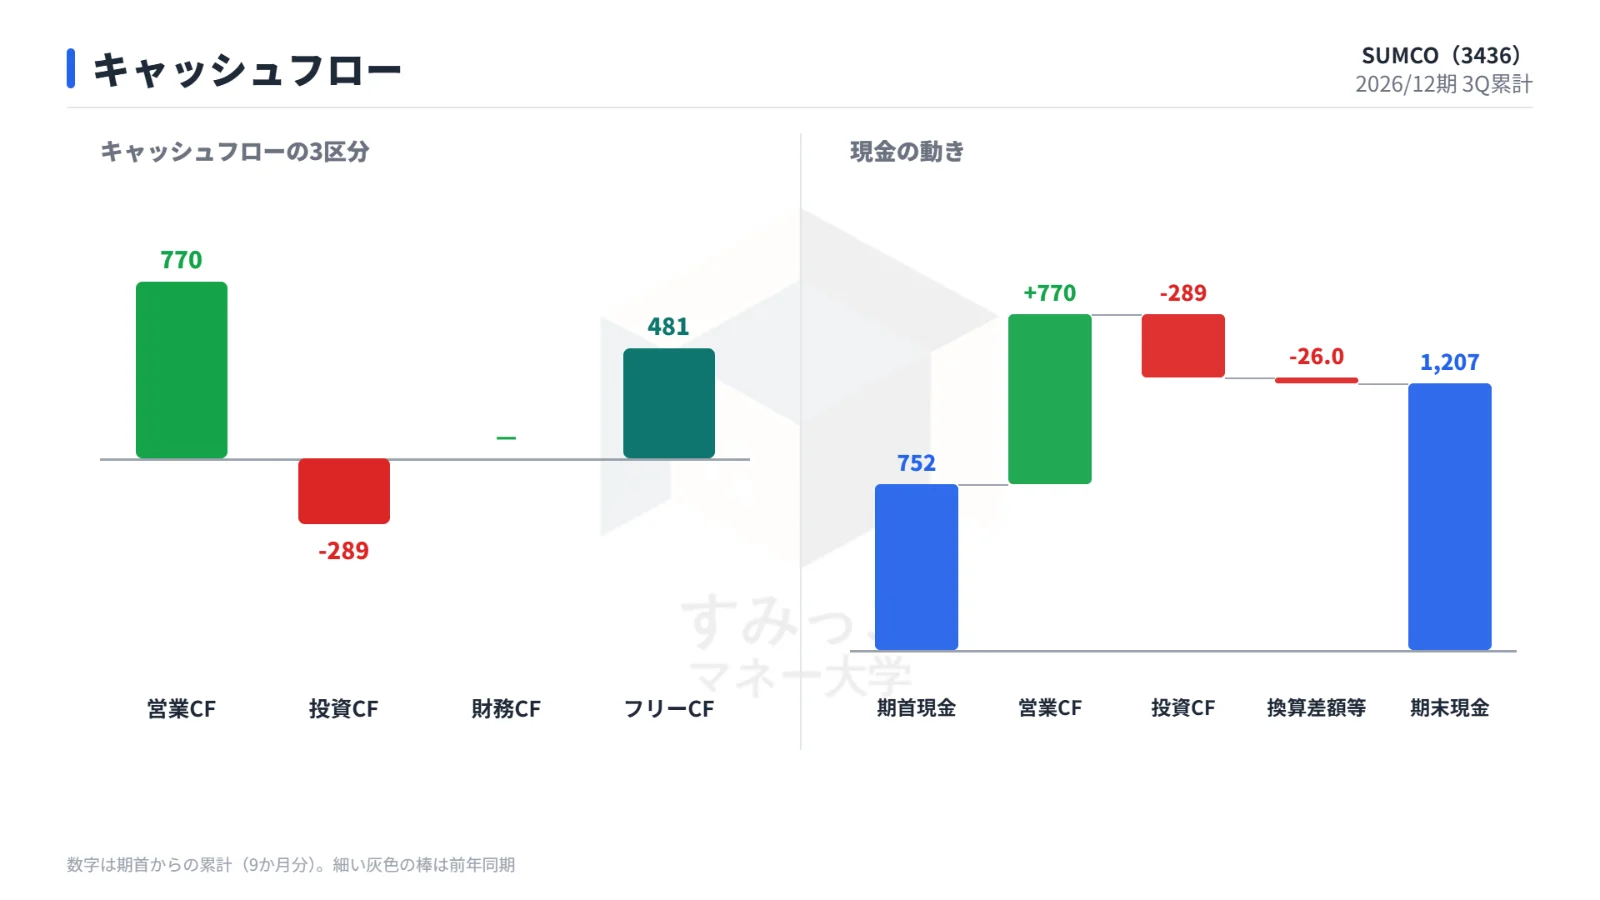
累計の営業キャッシュフローは770億円、投資キャッシュフローは-289億円で、フリーキャッシュフローは481億円のプラスでした。
現金は1,207億円です。
業績の推移と会社の通期見通し
営業利益は2023年12月期の730億円から、2024年12月期は369億円、2025年12月期は13.4億円と縮小が続いてきました。
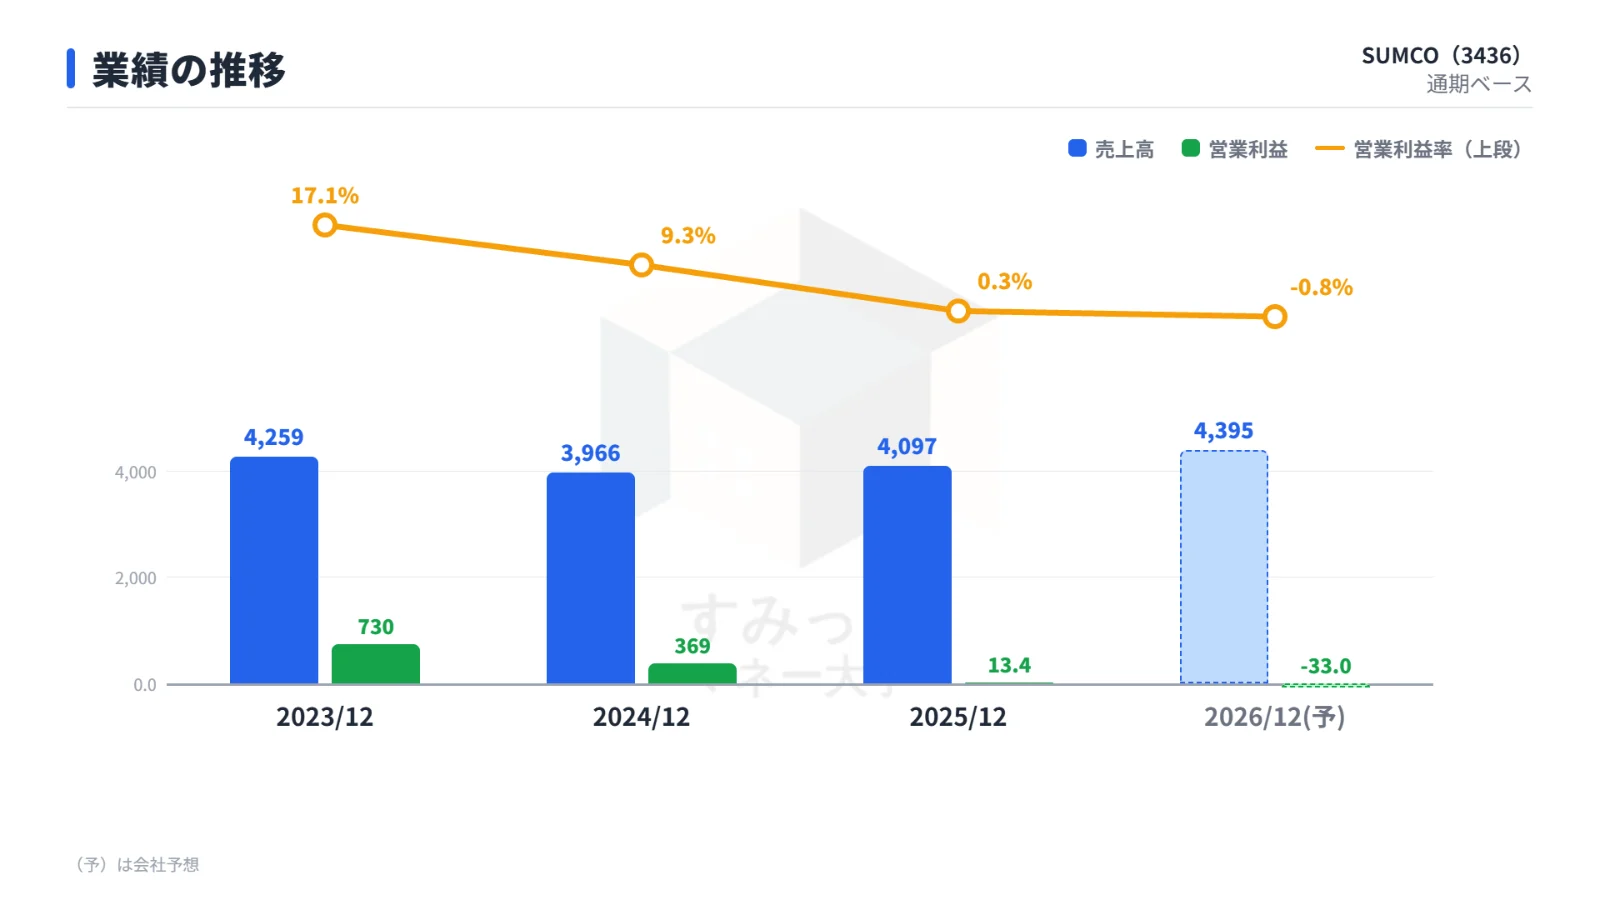
会社の今期予想と前期実績の比較は次のとおりです。
| 項目 | 2025年12月期実績 | 2026年12月期会社予想 |
|---|---|---|
| 売上高 | 4,097億円 | 4,395億円 |
| 営業利益 | 13.4億円 | -33.0億円 |
| 純利益 | -118億円 | -34.0億円 |
| 年間配当 | — | 20.0円 |
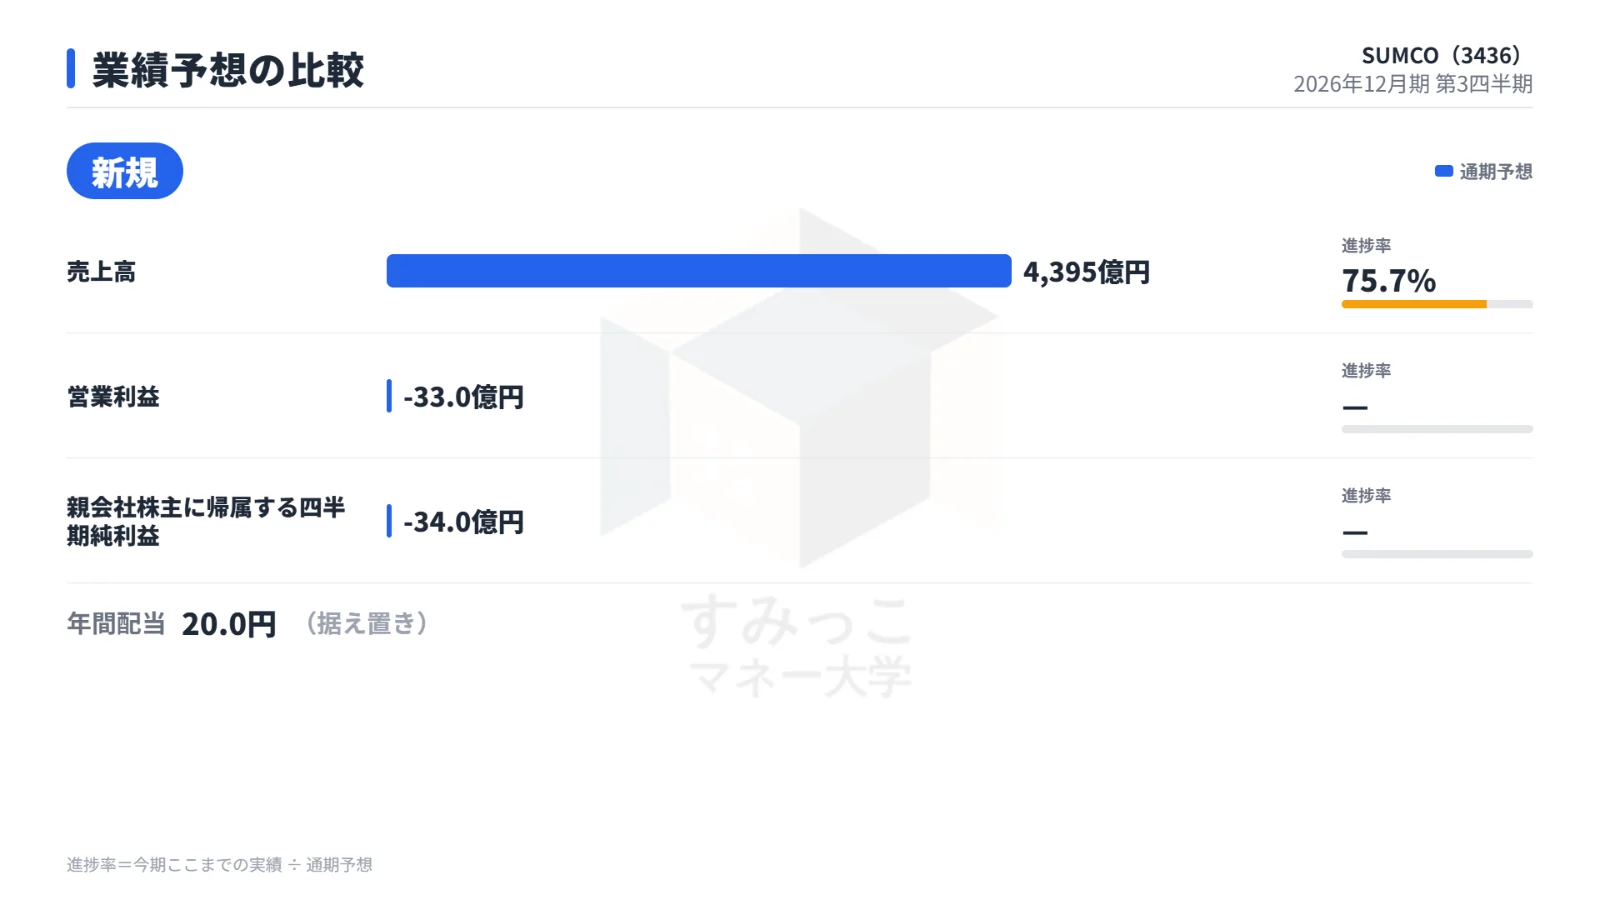
会社は通期で営業損失33億円を見込み、売上高の進捗率は75.7%です。
4Q(10〜12月)の予想は売上高1,070億円、営業利益10億円で、FSTの数字が4Qから連結に含まれなくなります。
配当は、未定としていた期末配当を1株10円に決め、中間10円と合わせて年間20円と前期と同じ水準です。
決算後の株価の反応
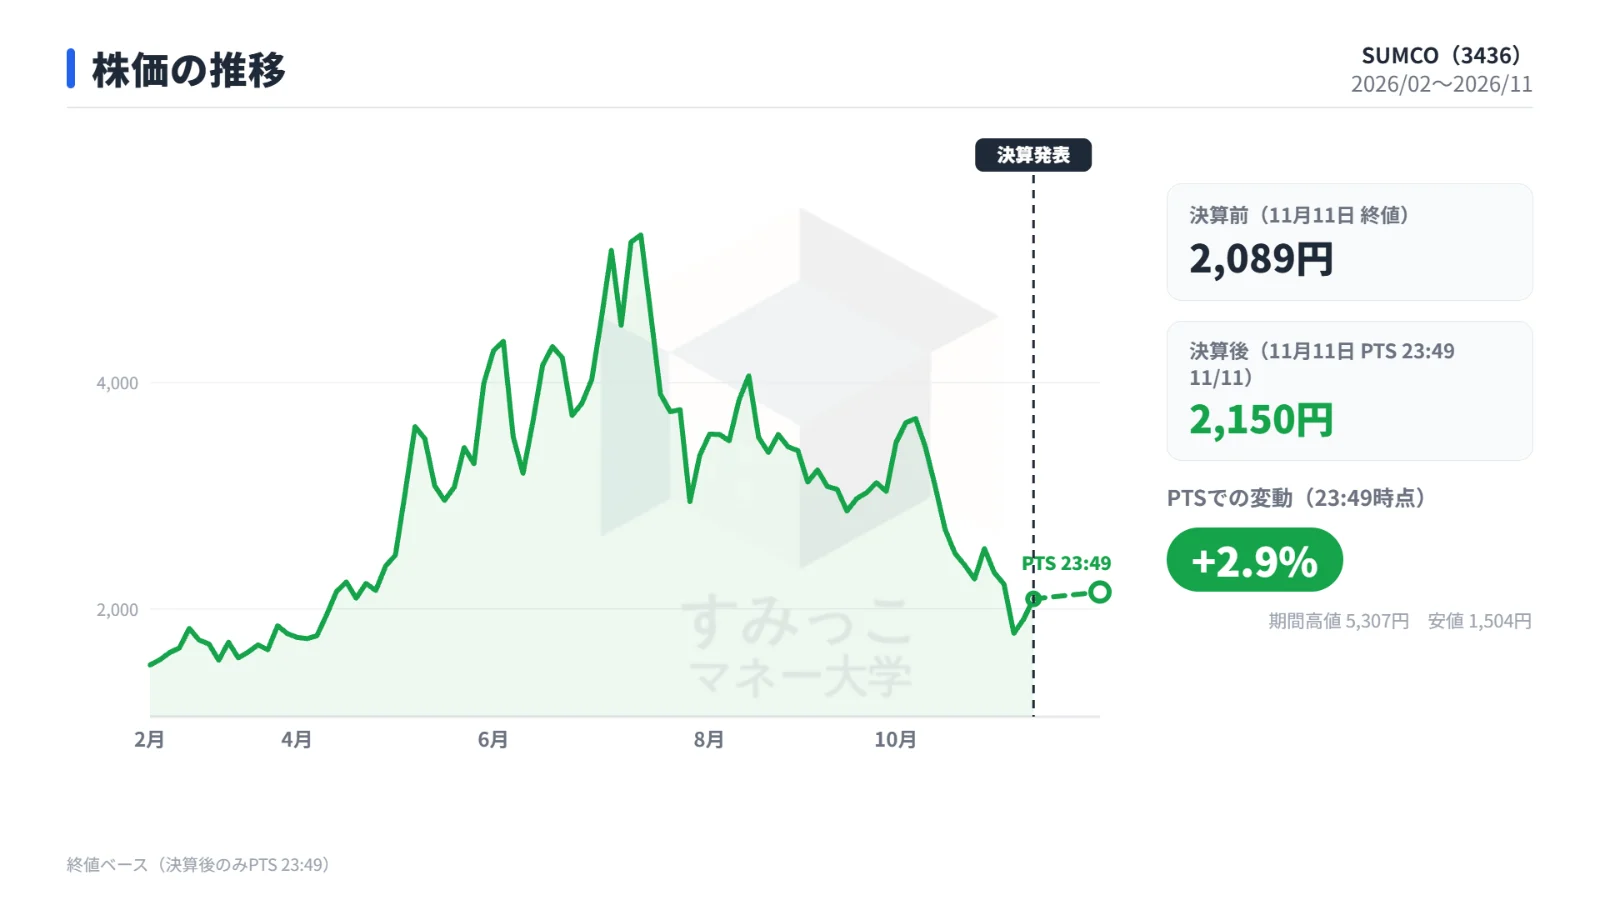
決算発表日である11月11日の終値は2,089円でした。
発表後のPTS(同日23時49分)では2,150円となり、終値比+2.9% で取引されました。
今後の注目点とリスク
300mmの需給と200mm以下の再編
会社は300mmについて、AI関連の強い需要が続き、要求量に応えられない状況になりつつあるとしています。
追加需要には従来からの関係と価格に基づき対応する予定です。
200mm以下では宮崎工場の生産終了を含む体制見直しを進める一方、200mmはAI関連のパワーデバイス向け需要が増え、供給体制を上回る見通しとしています。
為替と外部環境
会社は1ドル1円の変動で年間約12億円の営業利益影響があるとしており、4Qの前提は1ドル160円です。
また、地政学的リスクや各国の政策が、最終製品の需要や電力・資材などの調達コストに与える影響を注視するとしています。
まとめ
SUMCOの第3四半期累計は、300mmの出荷増で増収となった一方、減価償却費の増加が重荷となり営業赤字に転落しました。
7〜9月単独では営業黒字に転じ、会社の予想も上回っています。
台湾FSTの連結除外で自己資本比率は61.2%に上がり、年間配当は20円の予定です。
通期は営業損失33億円の見通しで、FSTが外れる4Qの数字、300mmの需給と価格、200mm以下の再編効果、為替の動きが今後の焦点になります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています

関連する記事