【データセクション(3905)】決算後にPTSで急落、通期大幅下方修正の背景とデータセンター案件の今後
この記事の要点
- 解約案件の手数料収入で売上急増、営業黒字転換も特別損失で最終赤字が拡大
- 大口案件の解約とデータセンターの稼働遅れで、通期予想は大幅に下方修正された
- 決算後PTSで株価は25%安、案件の進捗とモデル利用契約などのリスクが焦点に
データセクション(3905)が2027年3月期第2四半期累計(2026年4月〜9月)の決算を発表しました。
この記事では、営業黒字に転じた一方で最終赤字が広がった理由と、通期予想を大きく引き下げた背景を整理します。
あわせて、決算後の株価の動きと、今後注目されるデータセンター案件やリスクも確認します。
目次(7項目)
営業黒字転換も、特別損失で最終赤字が拡大
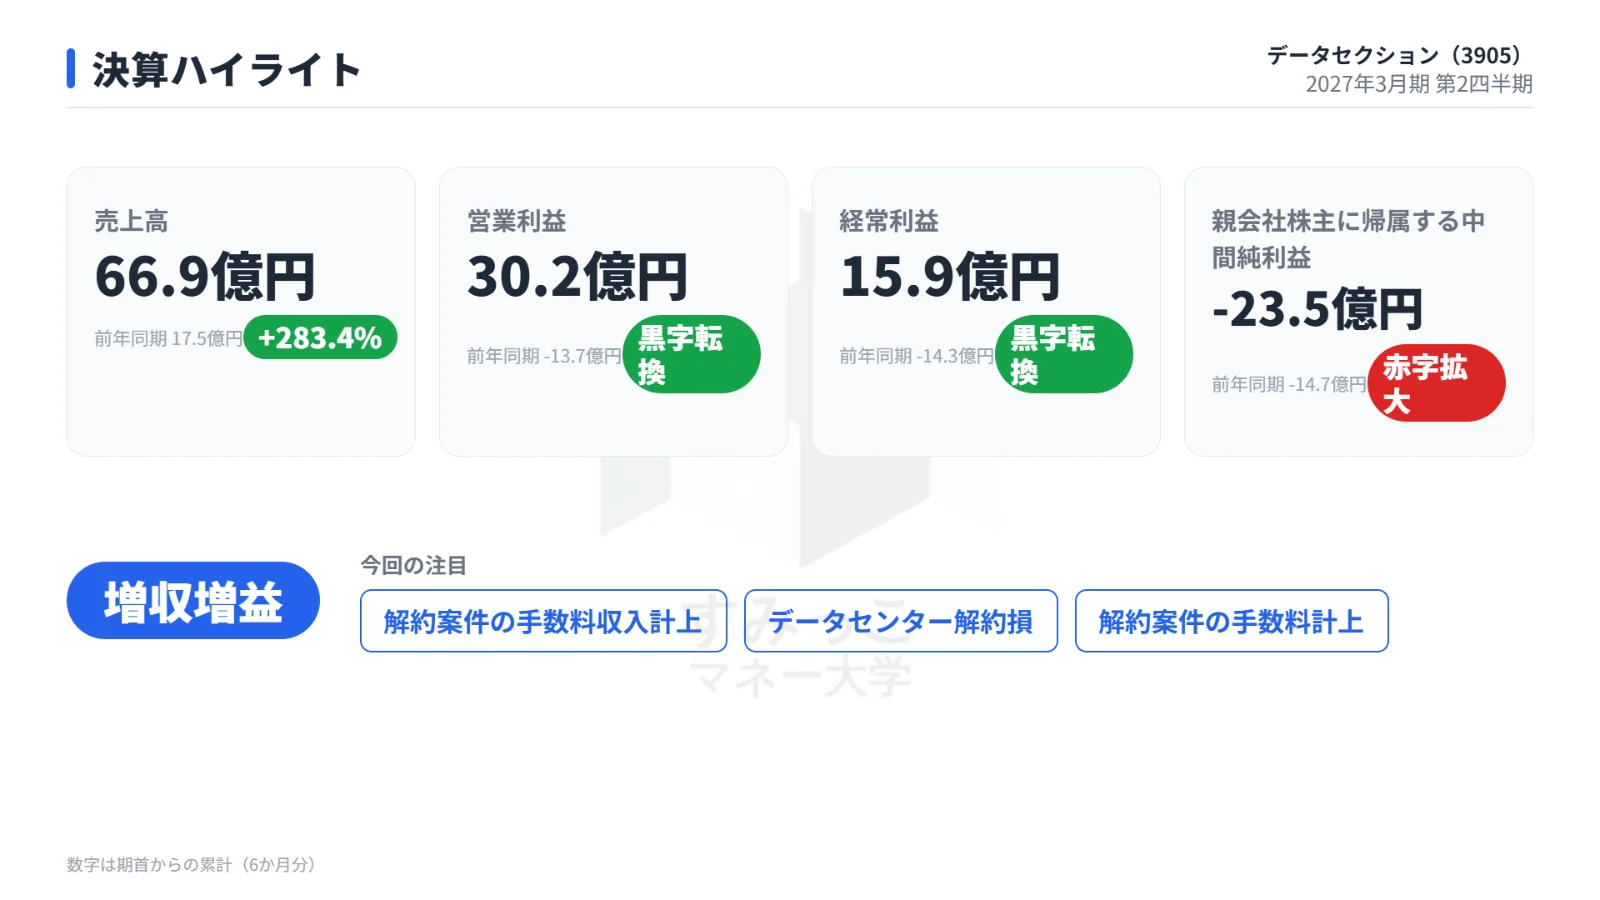
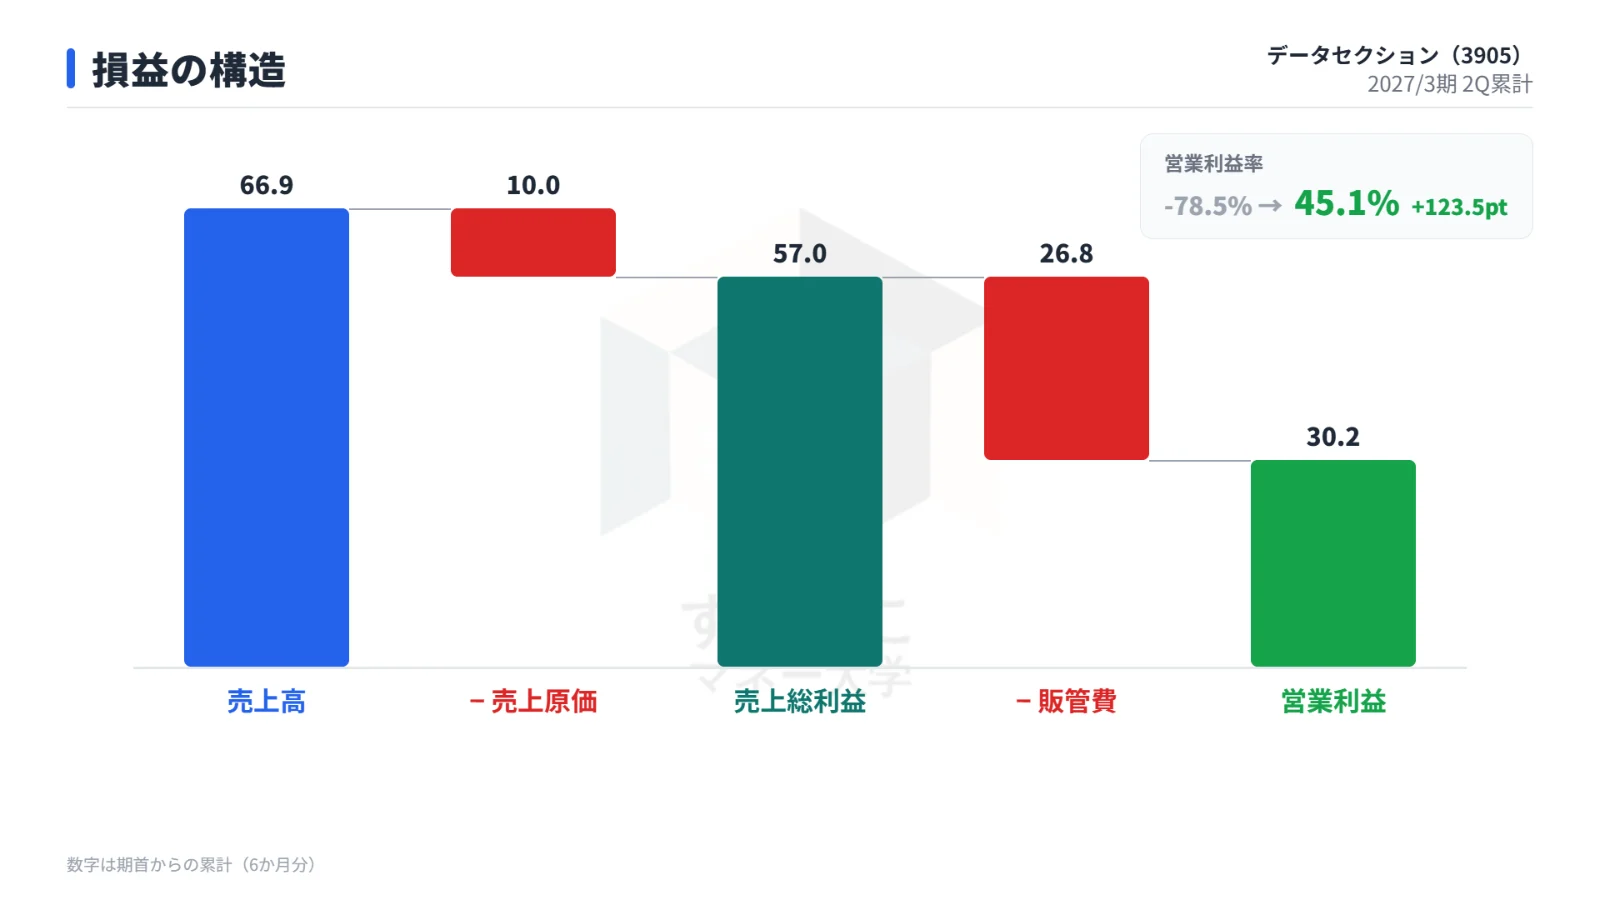
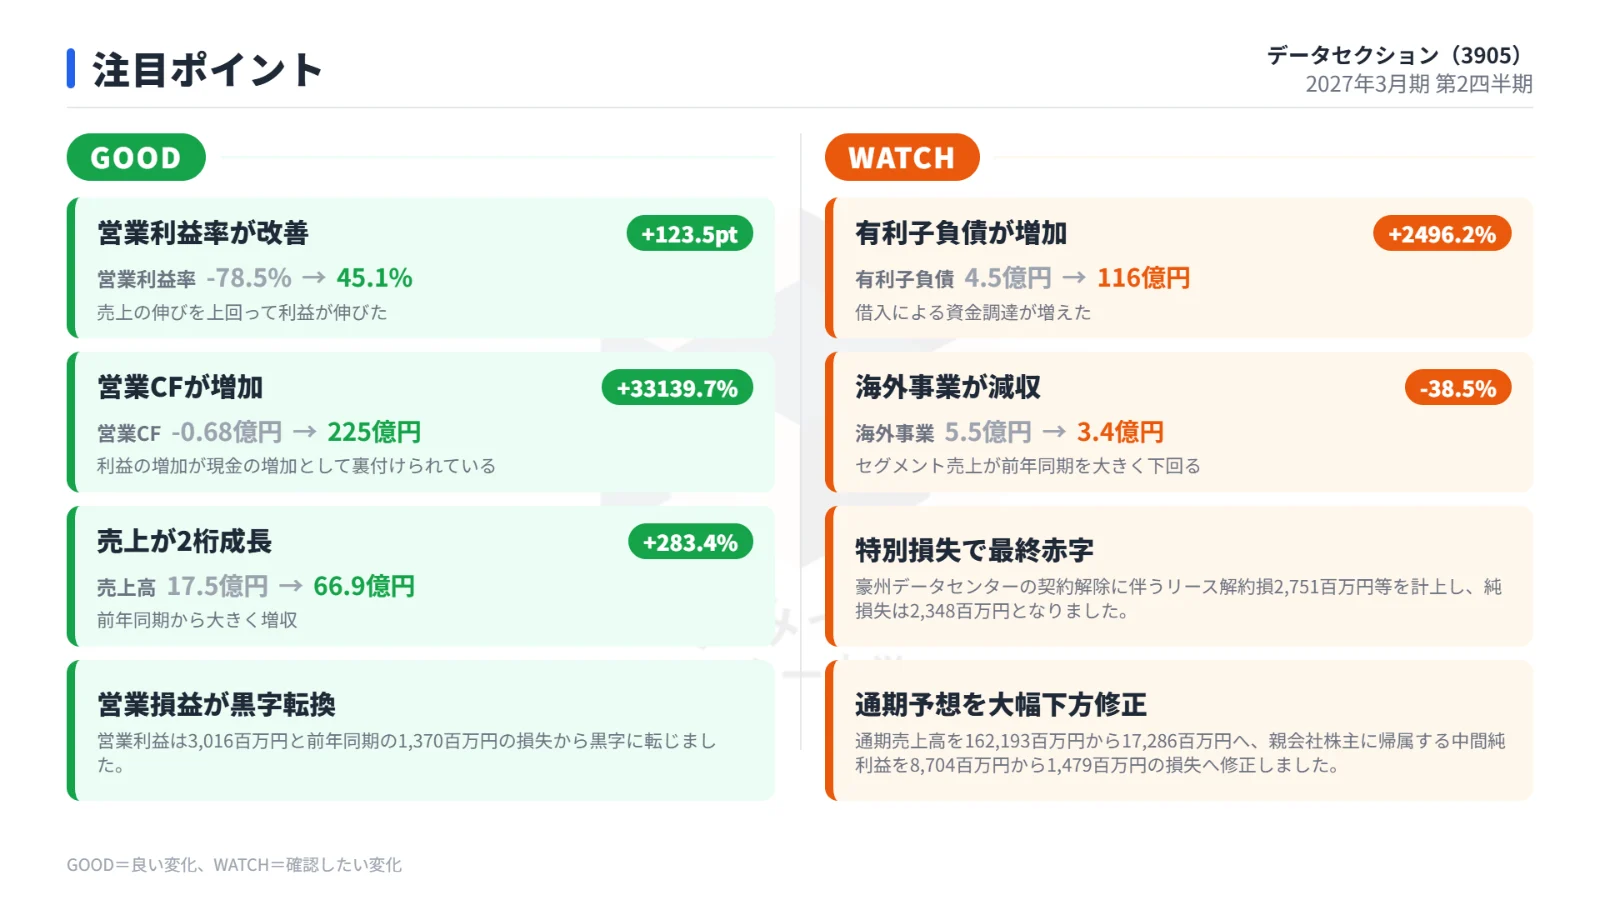
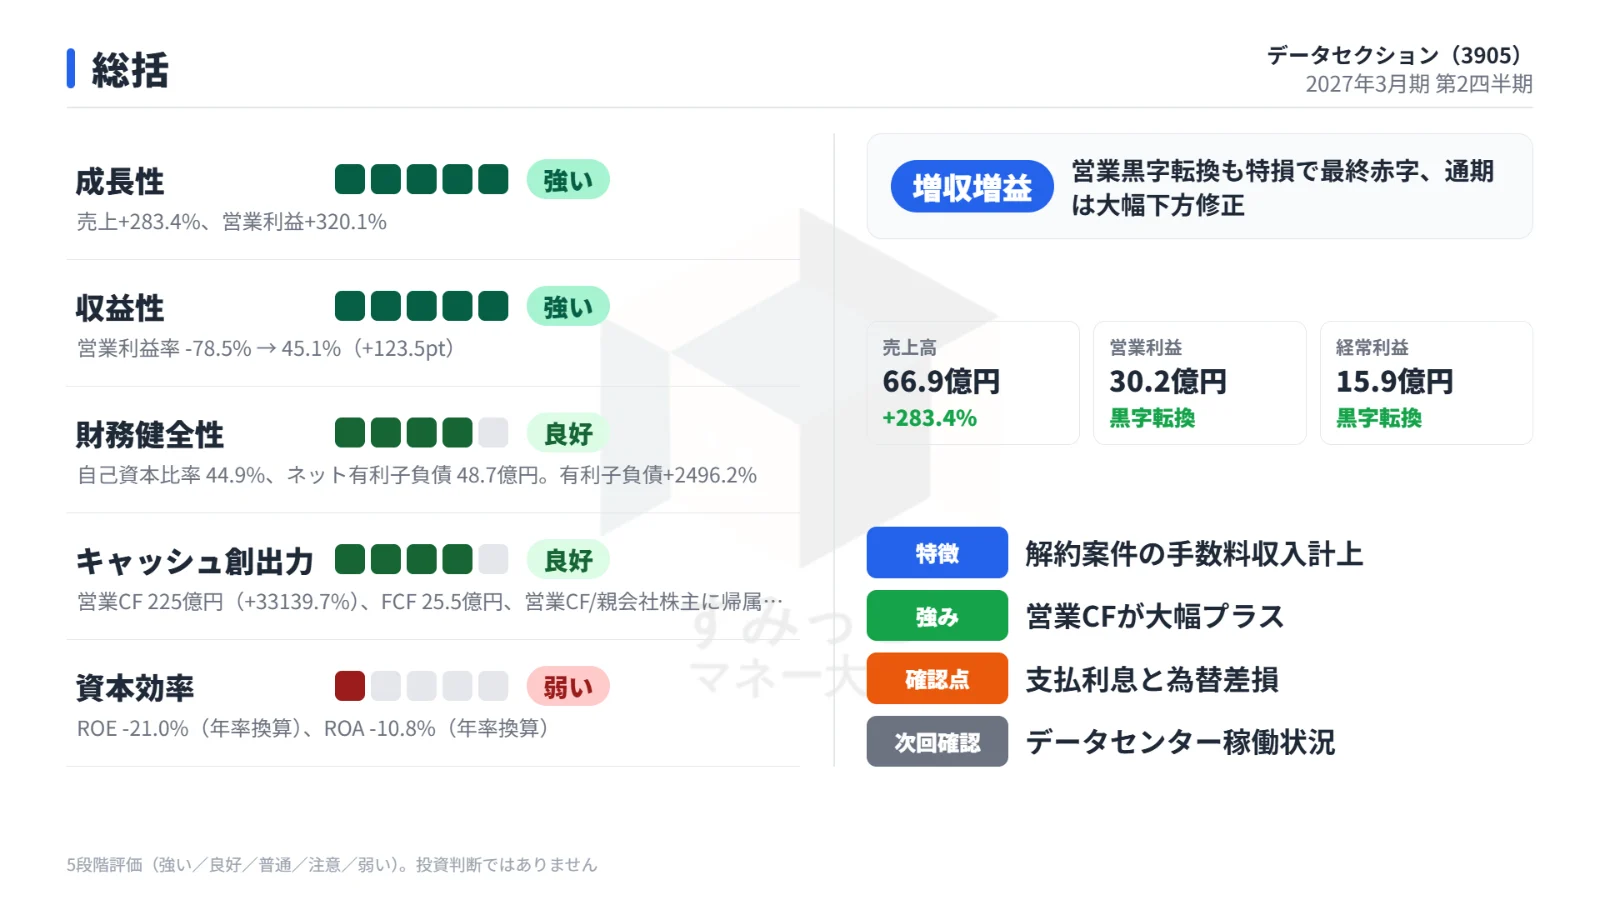
今回の中間期は、売上高が前年同期の約3.8倍に伸び、営業損益は黒字に転じました。
一方で、特別損失の計上により最終損益は赤字幅が広がっています。
中間期(累計)の業績を前年同期と比べた表です。
| 項目 | 2027年3月期 中間期 | 前年同期 | 増減 |
|---|---|---|---|
| 売上高 | 66.9億円 | 17.5億円 | +283.4% |
| 売上総利益 | 57.0億円 | 4.7億円 | +1114.7% |
| 営業利益 | 30.2億円 | -13.7億円 | 黒字転換 |
| 経常利益 | 15.9億円 | -14.3億円 | 黒字転換 |
| 中間純利益 | -23.5億円 | -14.7億円 | 赤字拡大 |
| EPS | -70.0円 | -72.0円 | 赤字縮小 |
営業利益率は前年同期の-78.5%から45.1% へ大きく改善しました。
一方で、最終損益は23.5億円の赤字となり、前年同期より赤字幅が広がっています。
売上の大半は解約案件の手数料収入
売上と営業利益を押し上げたのは、追加受注案件の解約に伴う案件組成・紹介手数料収入です。
この案件は2026年4月1日に遡って解約され、手数料55.78億円が売上として計上されました。
中間期の売上高66.9億円の大半を占めており、一時的な収入という性格が強いため、今後の売上水準を評価するうえで割り引いて見られる要因となります。
経常段階では金利と為替が重荷に
営業利益30.2億円に対し、経常利益は15.9億円にとどまりました。
支払利息7.69億円と為替差損5.88億円が利益を押し下げたためです。
リース債務が急増したことで、金利の負担が重くなっています。
最終赤字の主因は豪州データセンターの契約解除
豪州のAIデータセンター施設の利用契約を解除したことで、リース解約損27.51億円などを特別損失として計上しました。
解約損失引当金も積んでおり、これが最終赤字の主な要因です。
なお、小売店支援ツール「FollowUP」事業のJach社と子会社6社を譲渡し、関係会社株式売却益0.46億円を計上しています。
事業別の状況:国内が売上の95%
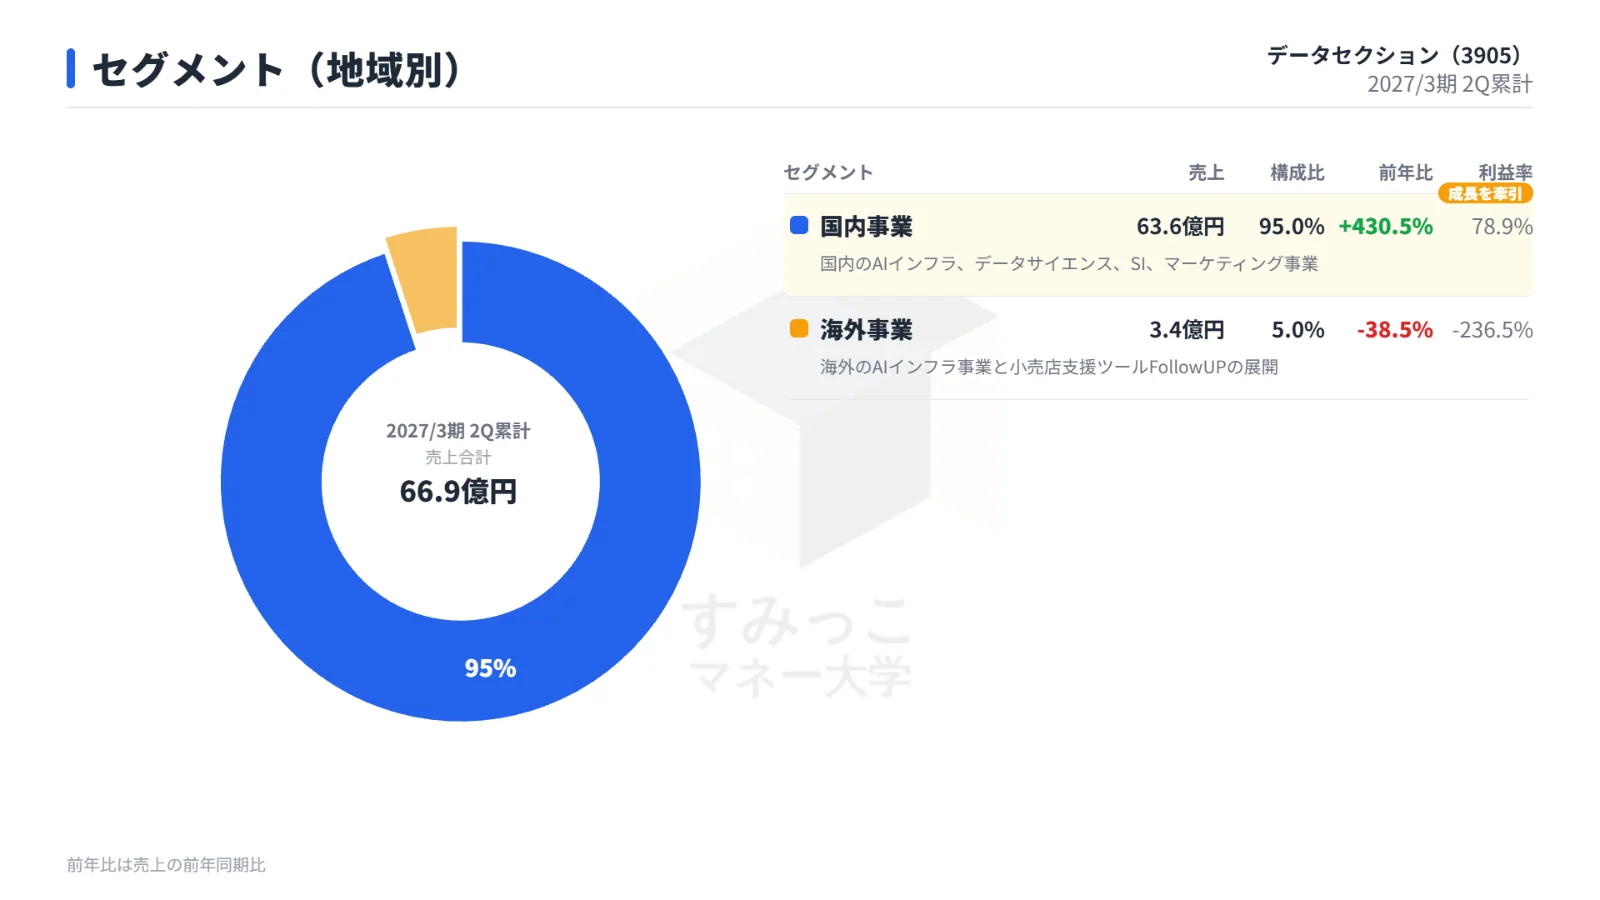
地域別の売上と利益率をまとめた表です。
| 区分 | 売上 | 前年比 | 構成比 | 利益率 |
|---|---|---|---|---|
| 国内事業 | 63.6億円 | +430.5% | 95.0% | 78.9% |
| 海外事業 | 3.4億円 | -38.5% | 5.0% | -236.5% |
国内事業は、AIインフラ、データサイエンス、SI、マーケティングの各事業で構成されています。
売上は前年比+430.5% と大きく伸び、全体をけん引しました。
海外事業はAIインフラ事業とFollowUPの展開を担っていますが、売上は減少し、利益率は -236.5% と大きな赤字です。
Jach社の売却により、海外事業の構成も変わっています。
財務とキャッシュフロー:総資産が倍増、借入も急増
貸借対照表
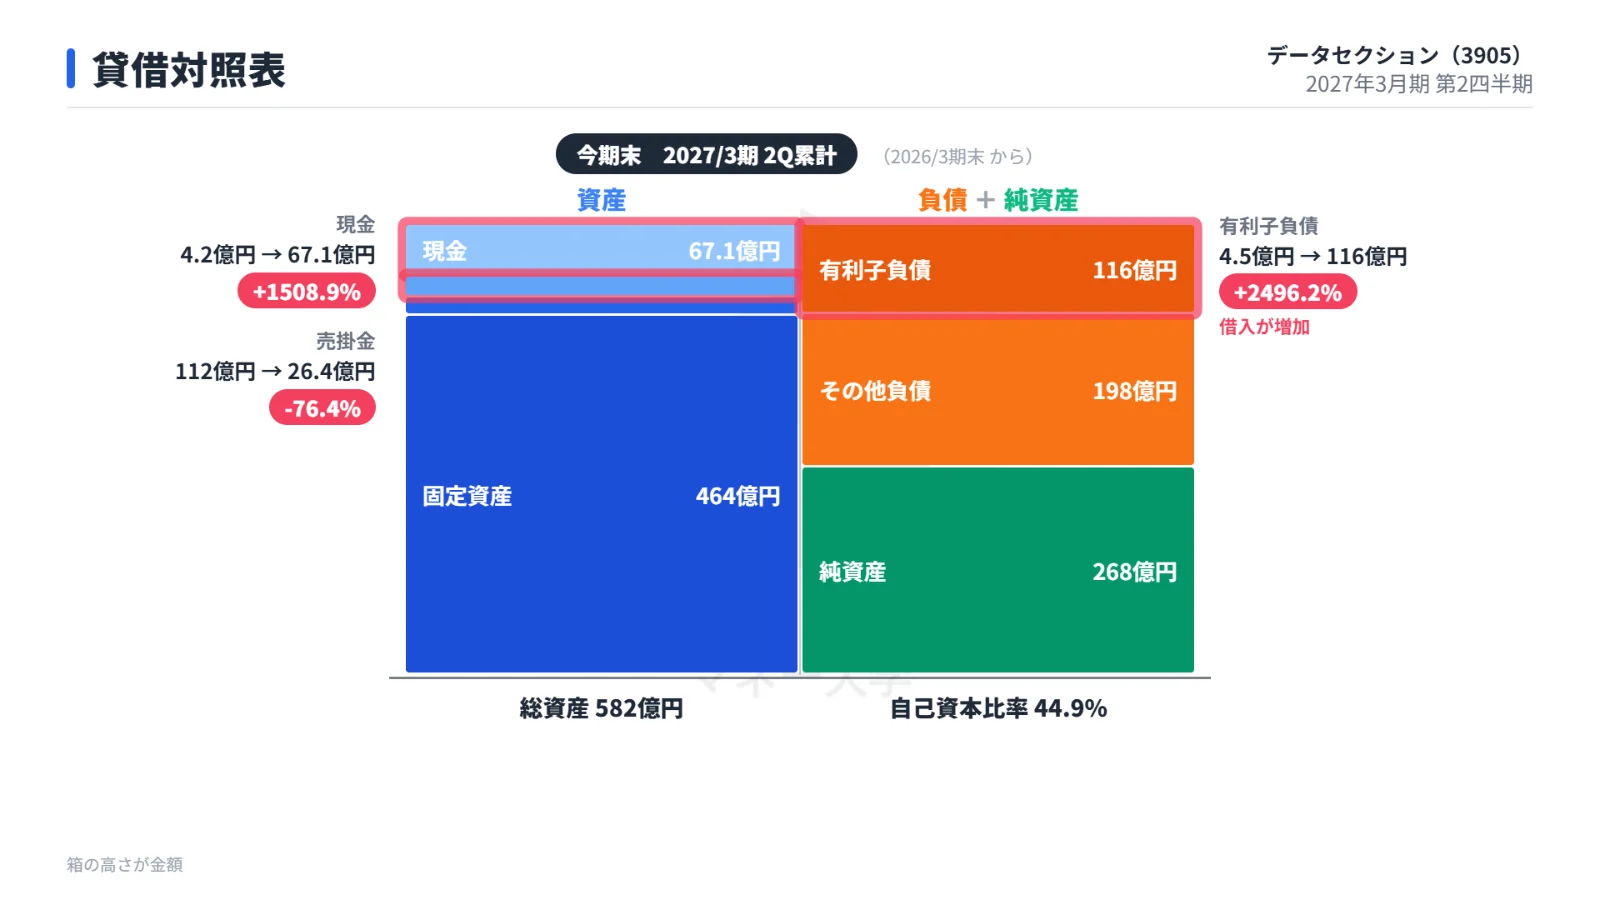
建設仮勘定とリース資産が増えたことで、総資産は582億円と前期末の286億円から倍増しました。
有利子負債は116億円と大きく増えています。
| 項目 | 当中間期末 | 前期末比 |
|---|---|---|
| 総資産 | 582億円 | 前期末286億円 |
| 現金 | 67.1億円 | +1508.9% |
| 固定資産 | 464億円 | +248.1% |
| 有利子負債 | 116億円 | +2496.2% |
| 純資産 | 268億円 | +38.3% |
| 自己資本比率 | 44.9% | 前期末64.8% |
自己資本比率は44.9% へ低下しました。
リース債務が112.63億円増えるなど、負債の構成も大きく変わっています。
キャッシュフロー
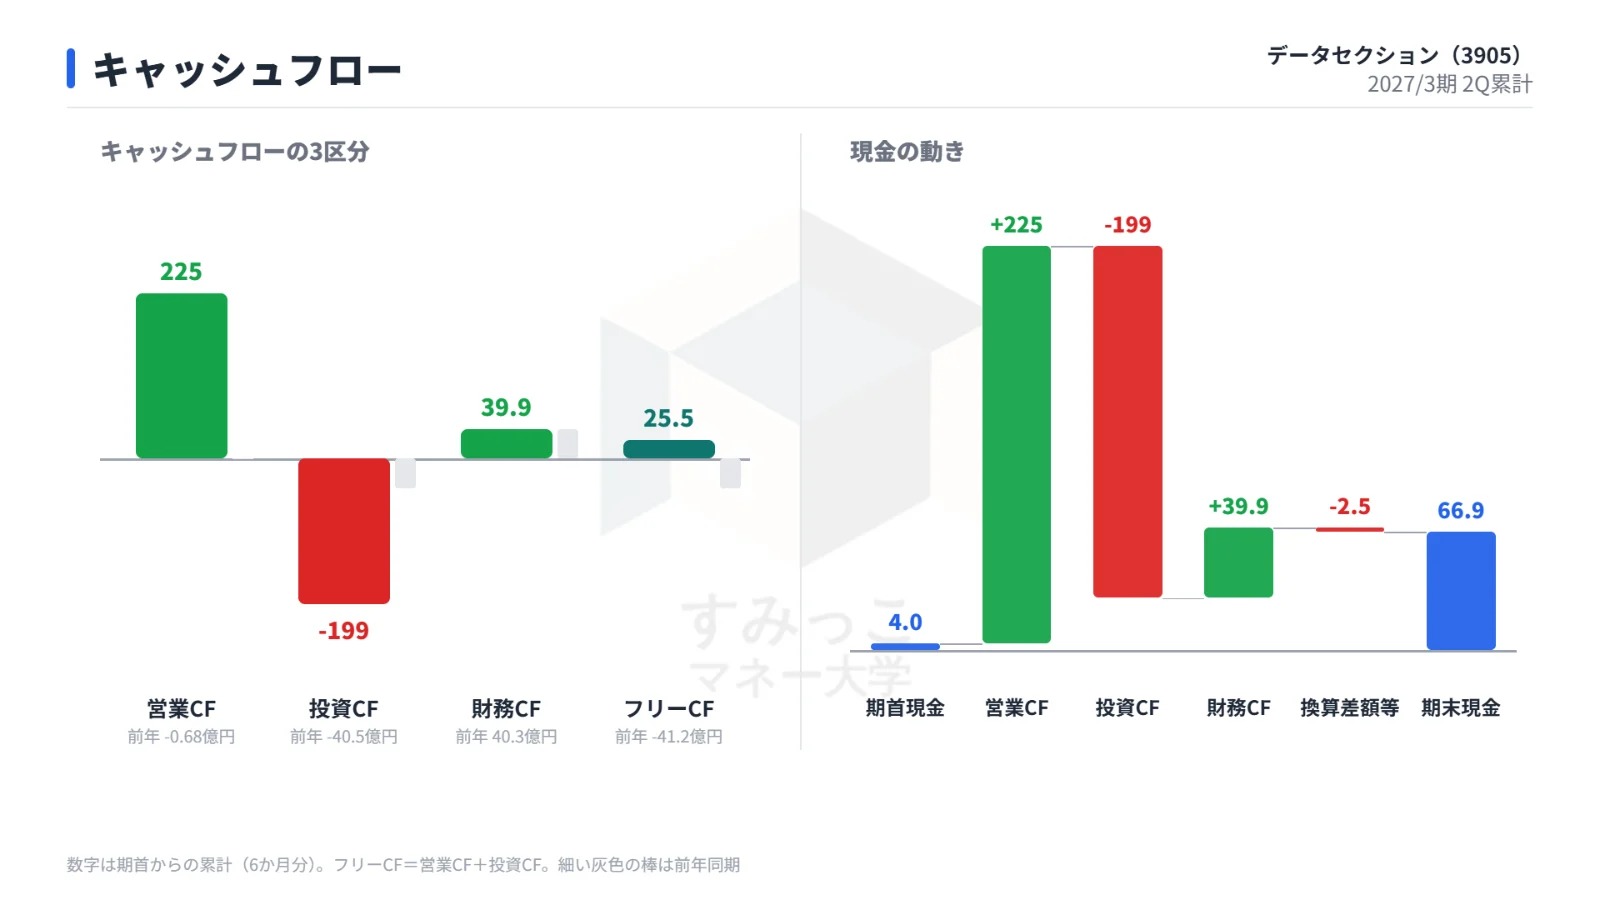
キャッシュフローの比較表です。
| 項目 | 当中間期 | 前年同期 |
|---|---|---|
| 営業CF | 225億円 | -0.68億円 |
| 投資CF | -199億円 | -40.5億円 |
| 財務CF | 39.9億円 | 40.3億円 |
| フリーCF | 25.5億円 | -41.2億円 |
営業CFは225億円の収入となりました。
主な要因は、前受収益・長期前受収益の増加と売上債権の回収です。
前受金がAIデータセンター投資の資金源になっており、投資CFの199億円の支出を上回って、フリーCFもプラスに転じました。
会社の見通し:通期予想を大幅に下方修正
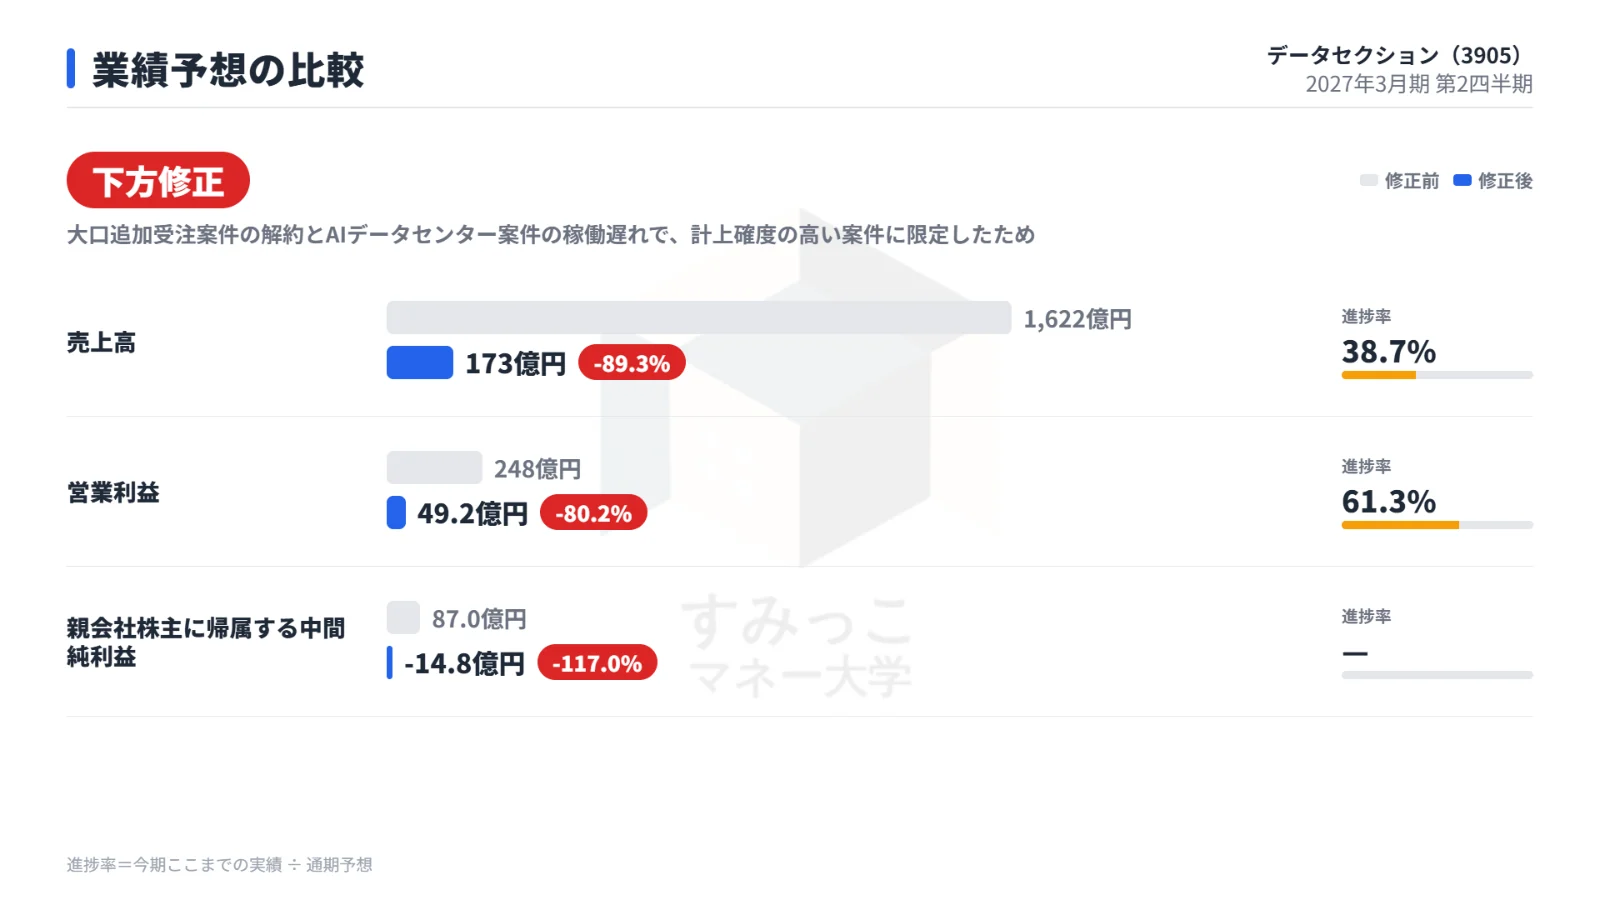
会社は通期予想を大きく引き下げました。
修正前と修正後の比較です。
| 項目 | 修正前 | 修正後 | 変化率 | 中間期の進捗率 |
|---|---|---|---|---|
| 売上高 | 1,622億円 | 173億円 | -89.3% | 38.7% |
| 営業利益 | 248億円 | 49.2億円 | -80.2% | 61.3% |
| 純利益 | 87.0億円 | -14.8億円 | -117.0% | ― |
| 配当 | 0.0円 | 0.0円 | ― | ― |
修正の理由は、大口追加受注案件の解約と、AIデータセンター案件の稼働遅れです。
予想は計上の確度が高い案件だけに絞り込まれました。
売上予想のうち稼働済み案件分は102.25億円です。
純利益は14.8億円の赤字予想に転じ、配当は修正前と同じく0円です。
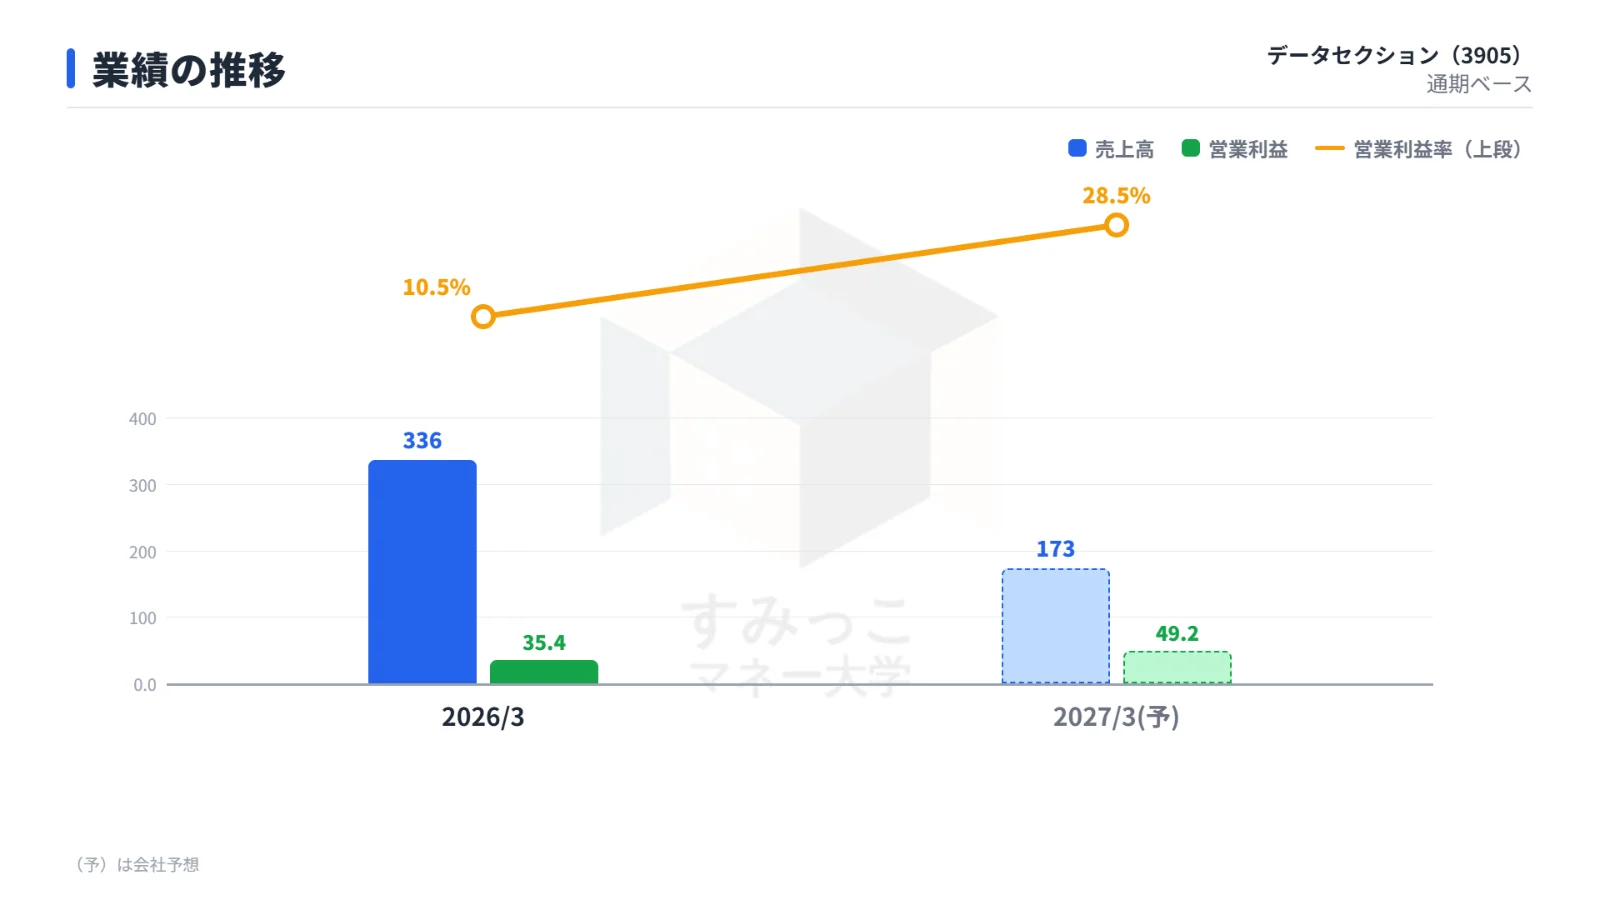
前期の実績と比べると、売上高は336億円から173億円へ減る見込みです。
営業利益は35.4億円から49.2億円へ増え、純利益は28.0億円の黒字から赤字に転じる予想となっています。
市場の反応:PTSで大きく下落
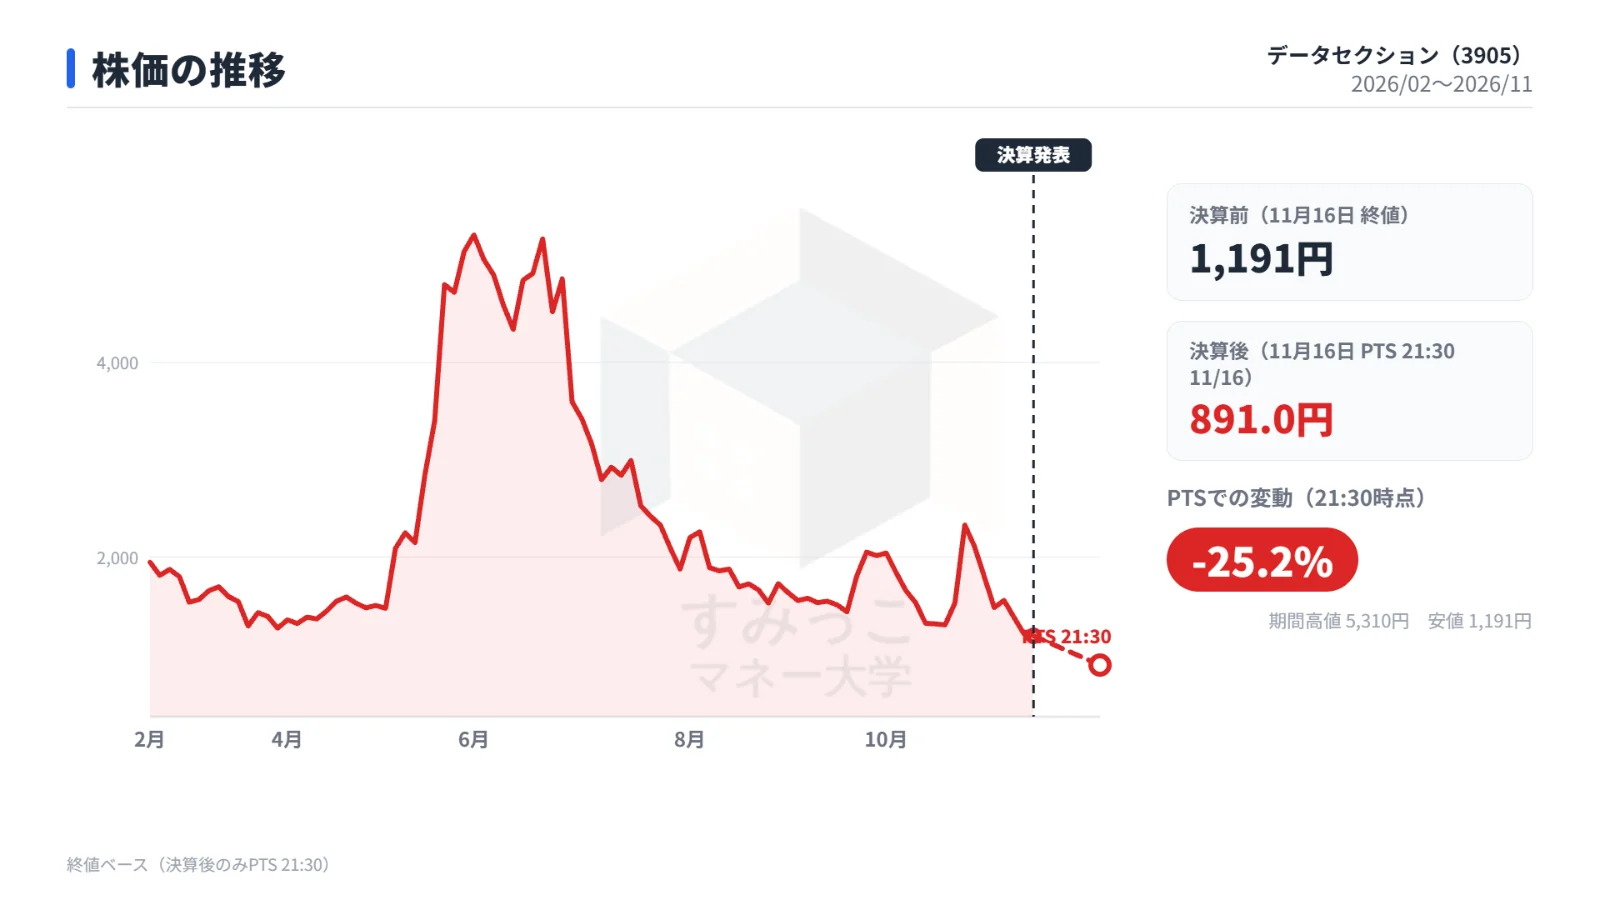
決算発表日である11月16日の終値は1,191円でした。
発表後のPTS(21:30時点)では891.0円となり、-25.2% の大幅安です。
営業黒字転換という明るい材料はあったものの、通期の大幅下方修正と最終赤字が同時に示された決算で、株価は大きく下げました。
今後の注目点とリスク
データセンター案件の進捗
通期予想の売上は、稼働済み案件の102.25億円に限られています。
そのため、稼働済みの海外1件の状況に加え、予想に織り込まれていない国内外の案件がどこまで進むかが焦点になります。
また、豪州物件のオーナーとの間では、代替物件の提供や金銭補償について協議が行われています。
その結果によって、追加の損失につながる可能性も、資金を回収できる可能性もあります。
注意したいリスク
- 1億米ドル(157.35億円)のAIモデル利用コミットメントが未利用のままで、不足分には支払義務があります。
監査人もこの点を強調事項として記載しています。 - 豪州データセンターのオーナーから損害賠償を請求される可能性があります。
また、NHPソリューションとの訴訟も係属中で、業績への影響額は見積もられていません。 - 新株予約権の行使により、発行済株式数は期末の38,419,151株から提出日には45,201,251株へ増えました。
1株当たりの指標に影響します。
まとめ
データセクションの中間期は、解約案件の手数料収入によって売上高が+283.4%と急増しました。
営業利益は30.2億円の黒字に転じています。
一方で、豪州データセンターの契約解除に伴う特別損失で、最終損益は23.5億円の赤字となりました。
通期予想は売上高・利益ともに大きく引き下げられ、純利益は赤字予想に転じています。
決算後のPTSでは株価が25.2%下落しました。
今後は、データセンター案件の稼働状況、豪州物件をめぐる協議の行方、そしてAIモデル利用の契約義務や訴訟といったリスクの動向が注目されます。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事