【TDK(6762)】5ヶ月で41.7%下落!上方修正でも小型二次電池の採算低下とFCF赤字でなぜ売られるのか?底値と反転サインを分析
この記事の要点
- TDK株が6月高値4,315円から約5か月で41.7%下落し2,515円へ水準切り下げ
- 上方修正も電池事業の採算悪化や通期FCF予想の500億円赤字への下方修正が重荷
- 今後3〜9か月の中間安値試算や電池採算・FCF改善などトレンド転換の指標が焦点
TDK(6762)の株価が、2026年6月高値4,315円から約5か月で 41.7% 下落し、11月2日終値では 2,515円 まで水準を切り下げています。
本記事では、この急落の背景にある業績・資金面の課題を整理した上で、今後3〜9か月の中間安値シナリオ、12か月後の想定株価レンジ、そしてトレンド転換を見極めるための具体的な定量指標を解説します。
※本記事は情報提供を目的としており、特定の銘柄や金融商品の売買を推奨するものではありません。
投資判断はご自身の責任でお願いいたします。
1. 【現状の整理】なぜ今、株価は動いているのか?
TDKは2026年10月30日に通期営業利益予想の上方修正を発表したものの、翌営業日の11月2日も株価は下落しました。
背景には電子部品・半導体関連株全体の地合い悪化に加え、成長期待の修正 が重なったとみられます。
会社予想PERは6月高値時の約 36.4倍 から 17.05倍 (会社予想EPS 147.50円 )へ大きく低下しました。
足元の主要な懸念は、小型二次電池などの 電池事業の採算悪化 と キャッシュフローの悪化 です。
7〜9月期のエナジー応用製品は売上 4,619億円 に対し営業利益 807億円 で、営業利益率は前年同期の 22.7% から 17.5% へ低下しました。
また、通期のフリーキャッシュフロー(FCF)予想は従来の 600億円の黒字 から 500億円の赤字 (営業CF 3,600億円 、投資CF -4,100億円 )へ下方修正され、投資負担が重荷となっています。
一方で、同社の強みは小型二次電池の 高い市場シェア やHDD用ヘッドの製造技術といった強固な参入障壁です。
上期営業CFは 786億円 (前年同期は 1,894億円 )へ減少したものの、9月末時点の現金同等物は 8,510億円 あり、有利子負債(社債・借入金 6,443億円 )を上回る財務水準を維持しています。
増益を現金に転換できるかが、今後の企業評価の焦点となります。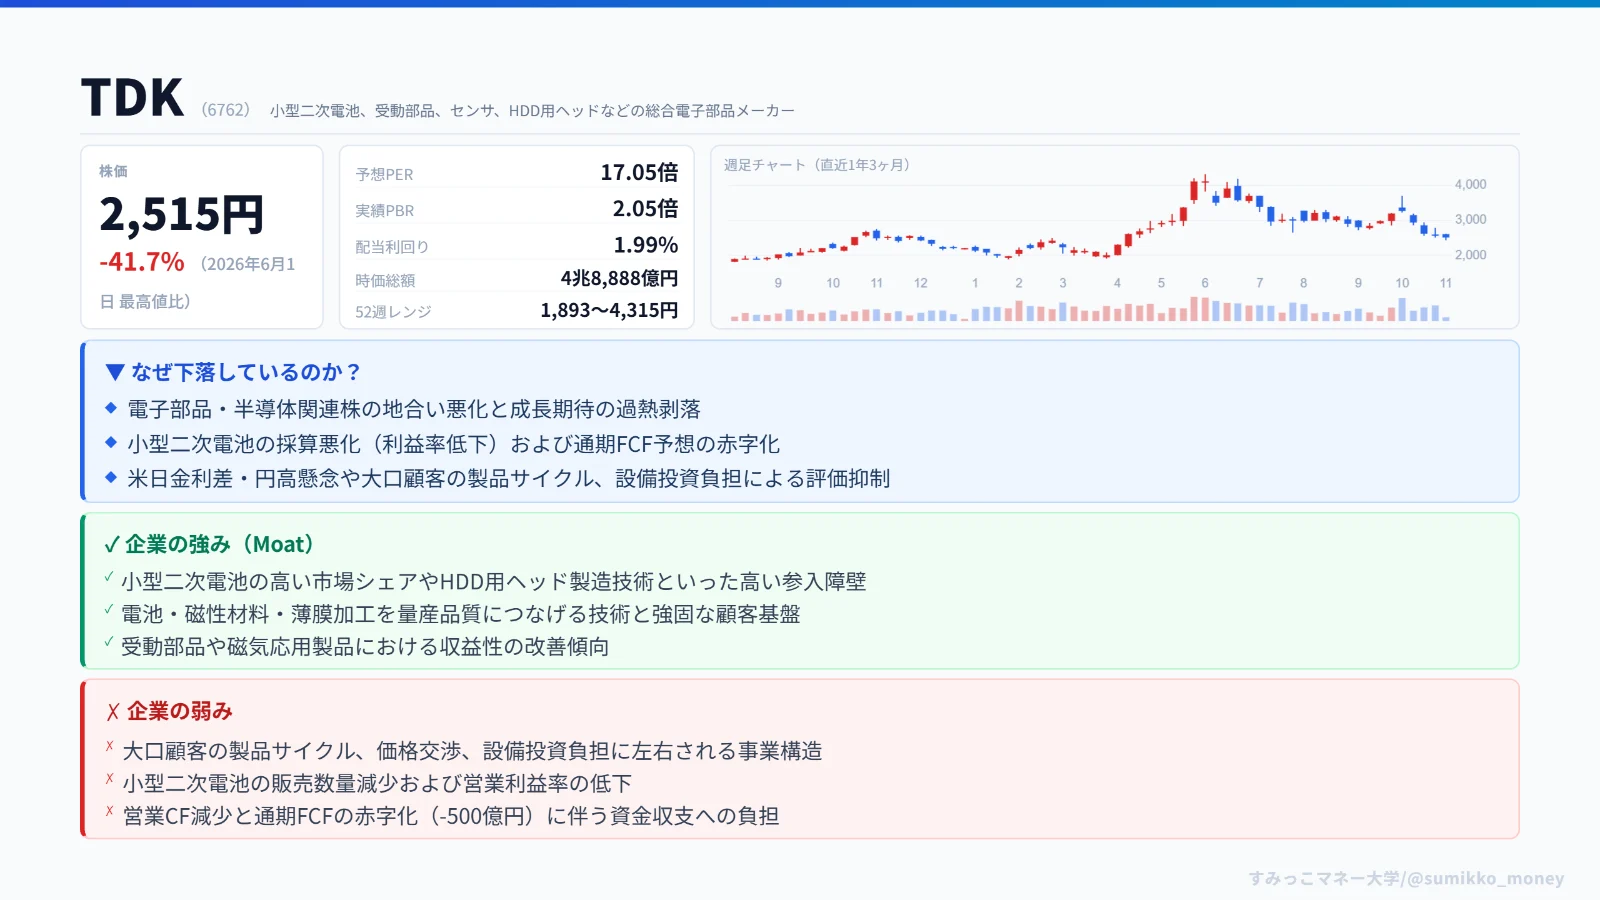
2. 【短期〜中期の下値シナリオ】どこまで下落する可能性があるか?
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事