【武蔵精密工業(7220)】中間決算後にPTSで下落 米州・アジア好調と欧州・中国赤字の明暗、下期の焦点は
この記事の要点
- 中間期は米州・アジアが牽引し、売上・利益とも市場予想を上回る増収増益
- 欧州・中国は赤字に転落、純利益にはブラジルの還付益など一時要因も含む
- 通期予想は減収・営業減益で据え置き、決算後のPTSで株価は6.2%下落
武蔵精密工業が2027年3月期の中間決算(2026年4月〜9月)を発表しました。
この記事では、市場予想と比べた実績、地域ごとに分かれた明暗、据え置かれた通期予想、決算後の株価の動きを整理します。
あわせて、下期に向けて注目したいポイントとリスクもまとめます。
目次(7項目)
中間期は増収増益、市場予想も上回る
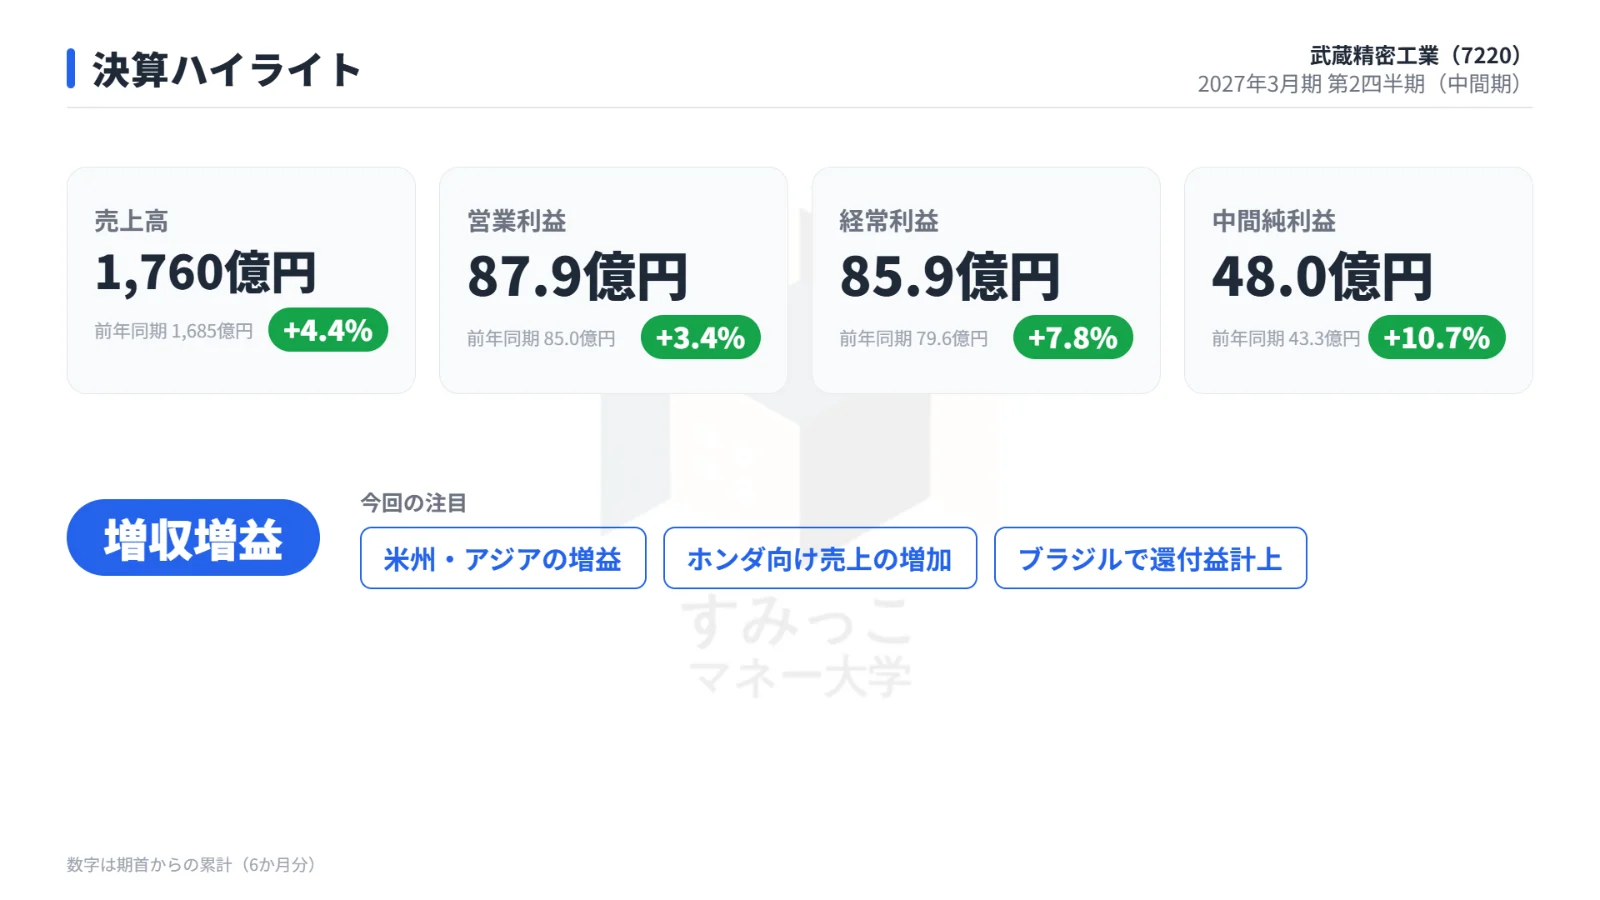
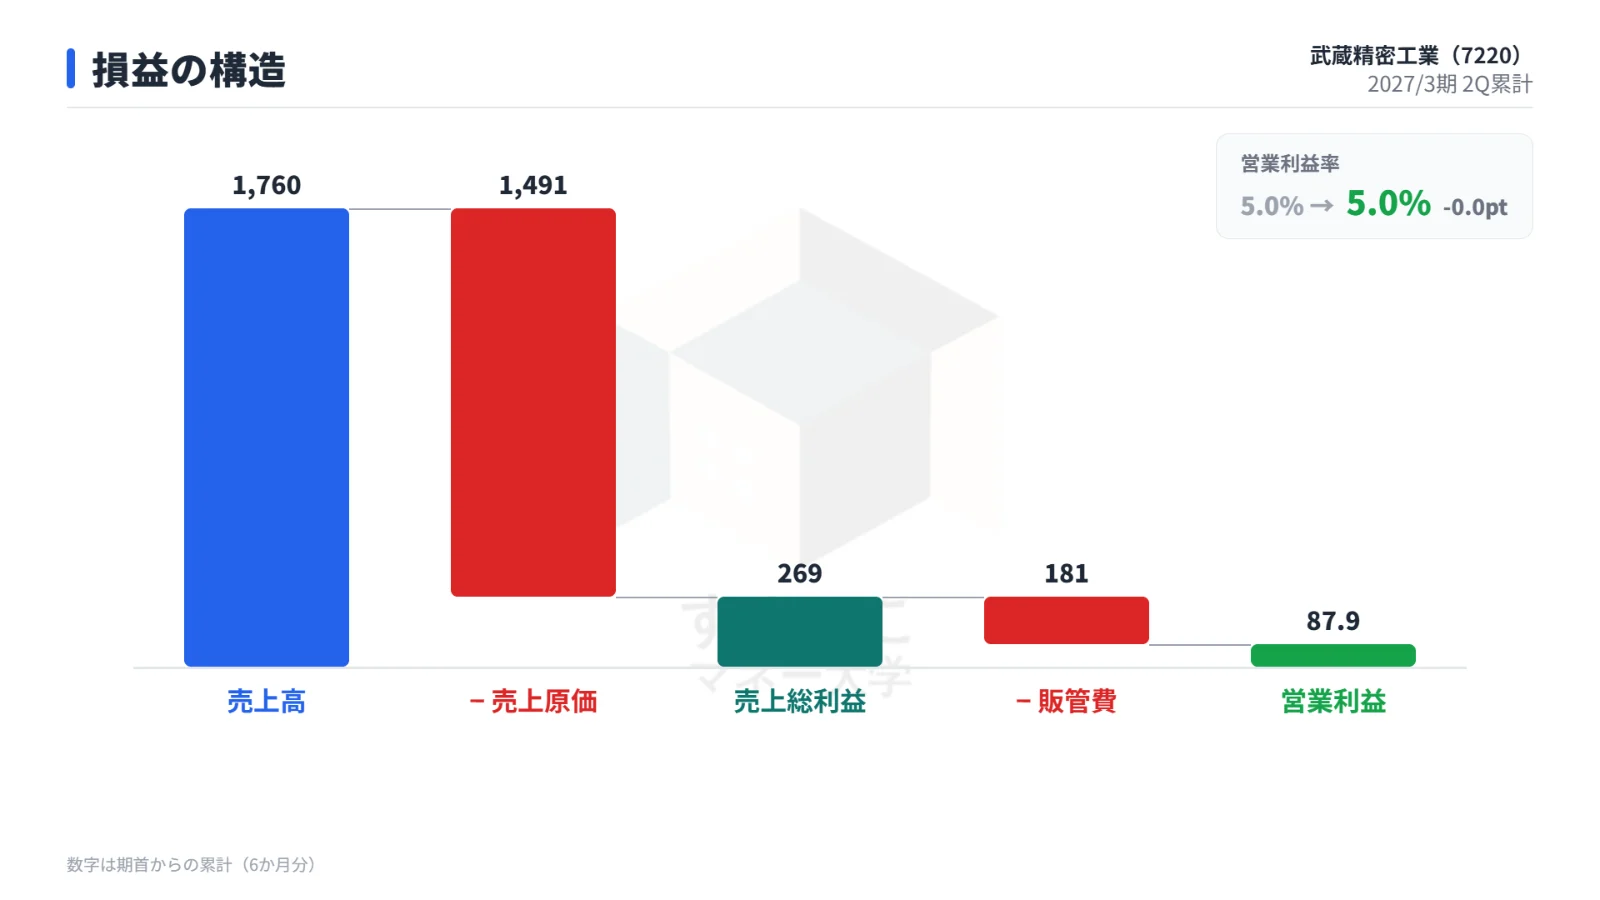
中間期の売上高は1,760億円、営業利益は87.9億円で、前年同期から増収増益となりました。
中間純利益は48.0億円(前年同期比+10.7%)と、利益の伸びが売上の伸びを上回っています。
前年同期と比べた中間期の損益は次のとおりです。
| 項目 | 今回(中間期) | 前年同期 | 増減率 |
|---|---|---|---|
| 売上高 | 1,760億円 | 1,685億円 | +4.4% |
| 売上総利益 | 269億円 | 257億円 | +4.9% |
| 営業利益 | 87.9億円 | 85.0億円 | +3.4% |
| 経常利益 | 85.9億円 | 79.6億円 | +7.8% |
| 中間純利益 | 48.0億円 | 43.3億円 | +10.7% |
| EPS | 73.2円 | 66.1円 | +10.7% |
営業利益率は5.0%で、前年同期と同じ水準でした。
事前の市場予想(IFIS、11月9日時点)と比べると、すべての利益項目で予想を上回りました。
| 項目 | 実績 | 市場予想 |
|---|---|---|
| 売上高 | 1,760億円 | 1,697億円 |
| 営業利益 | 87.9億円 | 73億円 |
| 経常利益 | 85.9億円 | 62億円 |
| 純利益 | 48.0億円 | 37億円 |
特に営業利益は市場予想を約15億円上回る着地です。
純利益には一時的な損益が大きく影響
中間純利益の増加には、ブラジルの連結子会社で税務訴訟の勝訴が確定したことによる社会保険負担金等還付益26.88億円(特別利益)が大きく影響しています。
会社はこの利益を通期予想に織り込み済みとしています。
一方で特別損失は23.92億円(前年同期1.86億円)に膨らみ、特別利益の大半を相殺しました。
生産計画変更に伴う日本の事業用資産の減損損失8.71億円、生産準備変更関連費用4.36億円、訴訟損失引当金繰入額4.61億円、投資有価証券評価損3.09億円、構造改革費用2.79億円が主な内訳です。
営業外では、前年同期の為替差益6.52億円が、今回は為替差損4.33億円に変わりました。
その一方で受取補償金5.96億円を計上しています。
地域別:米州・アジアが牽引、欧州・中国は赤字
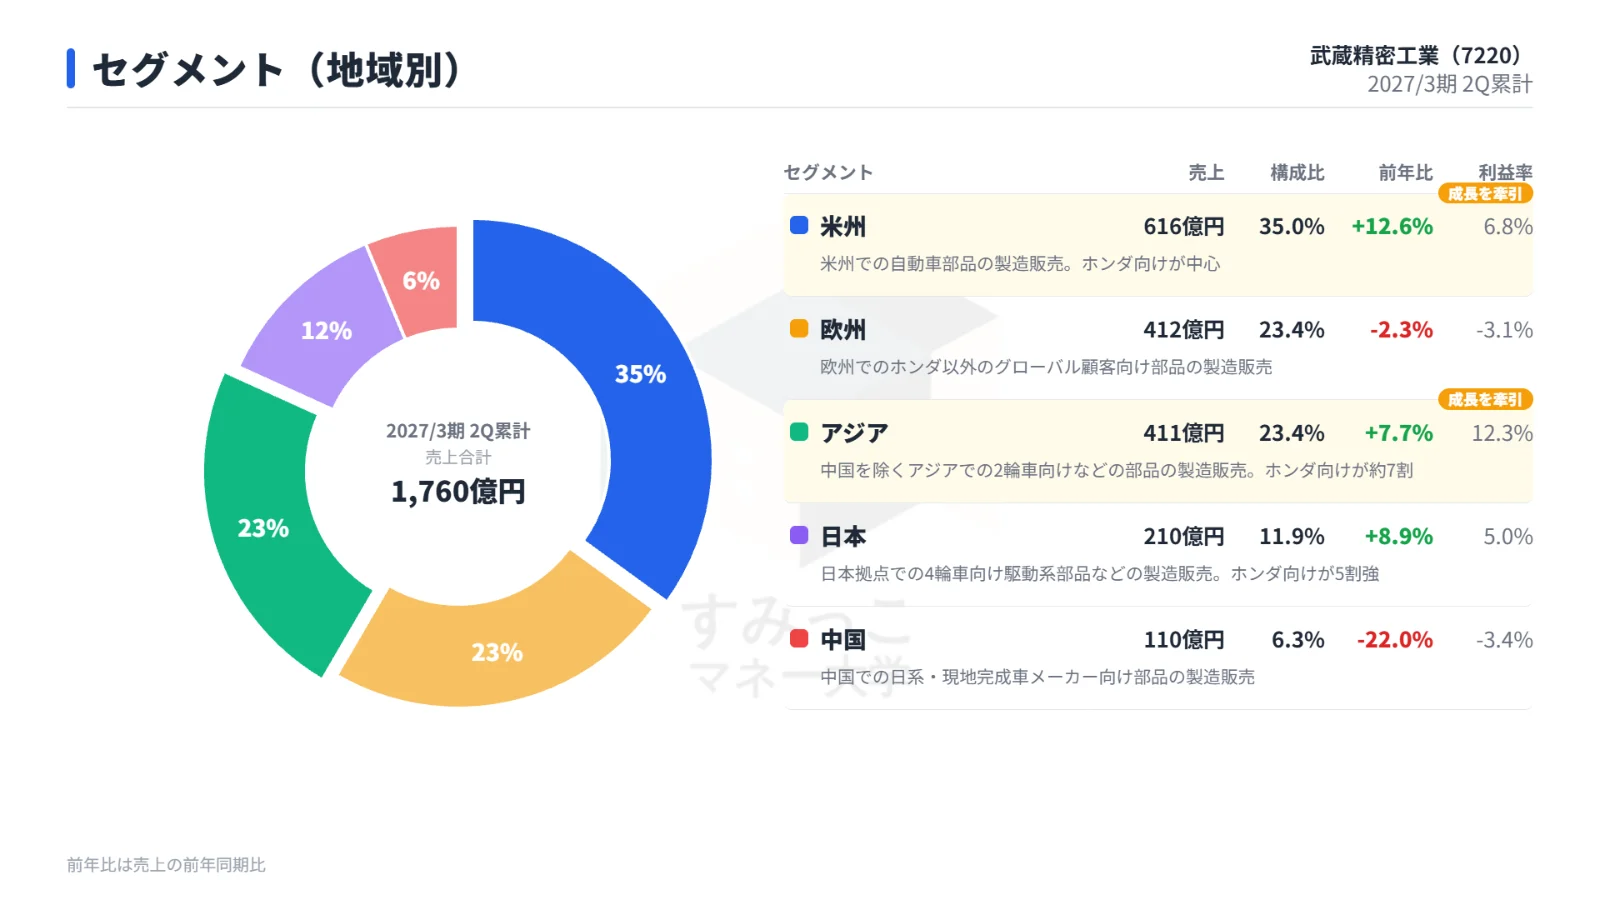
地域ごとの売上は次のとおりで、伸びた地域と落ち込んだ地域がはっきり分かれました。
| 地域 | 売上高 | 前年比 | 構成比 | 利益率 |
|---|---|---|---|---|
| 日本 | 210億円 | +8.9% | 11.9% | 5.0% |
| 米州 | 616億円 | +12.6% | 35.0% | 6.8% |
| アジア | 411億円 | +7.7% | 23.4% | 12.3% |
| 中国 | 110億円 | -22.0% | 6.3% | -3.4% |
| 欧州 | 412億円 | -2.3% | 23.4% | -3.1% |
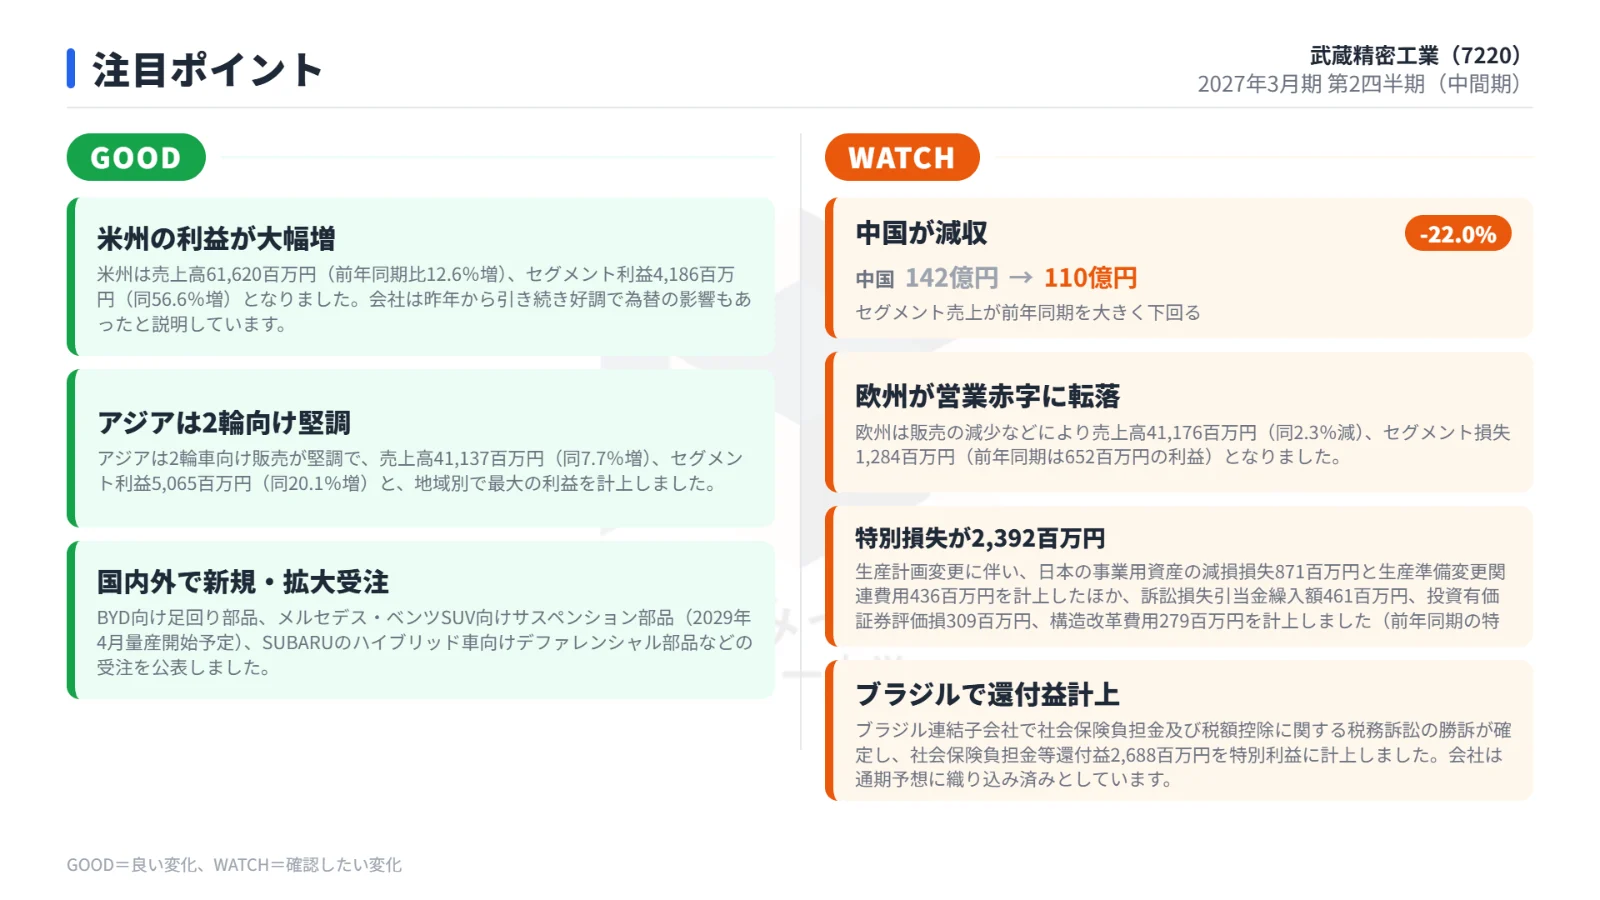
最大地域の米州は、セグメント利益が41.86億円と前年同期比+56.6% の大幅増益でした。
会社は昨年から引き続き好調で、為替の影響もあったと説明しています。
アジアは2輪車向け販売が堅調で、セグメント利益は50.65億円(同+20.1%)と地域別で最大の利益を稼ぎました。
一方、欧州は販売の減少などによりセグメント損失12.84億円(前年同期は6.52億円の利益)、中国は日系完成車メーカー向け販売が低調でセグメント損失3.80億円(前年同期は2.17億円の利益)と、欧州・中国の2地域が赤字に転落しました。
利益額で見ると、米州(15.13億円増)、アジア(8.47億円増)、日本(3.23億円増)の増益が、欧州(19.36億円悪化)と中国(5.97億円悪化)の悪化を上回り、連結では増益を確保した形です。
最大顧客ホンダ向けと、顧客の広がり
本田技研工業とその関係会社向けの売上高は915.63億円(前年同期851.07億円)に増え、連結売上高の約52%を占めました。
米州・アジア・日本で伸びた一方、中国でのホンダ向けは43.99億円から21.78億円に減っています。
新たな受注としては、BYD向け足回り部品、メルセデス・ベンツのSUV向けサスペンション部品(2029年4月量産開始予定)、SUBARUのハイブリッド車向けデファレンシャル部品などを公表しました。
財務とキャッシュフロー:設備投資が拡大
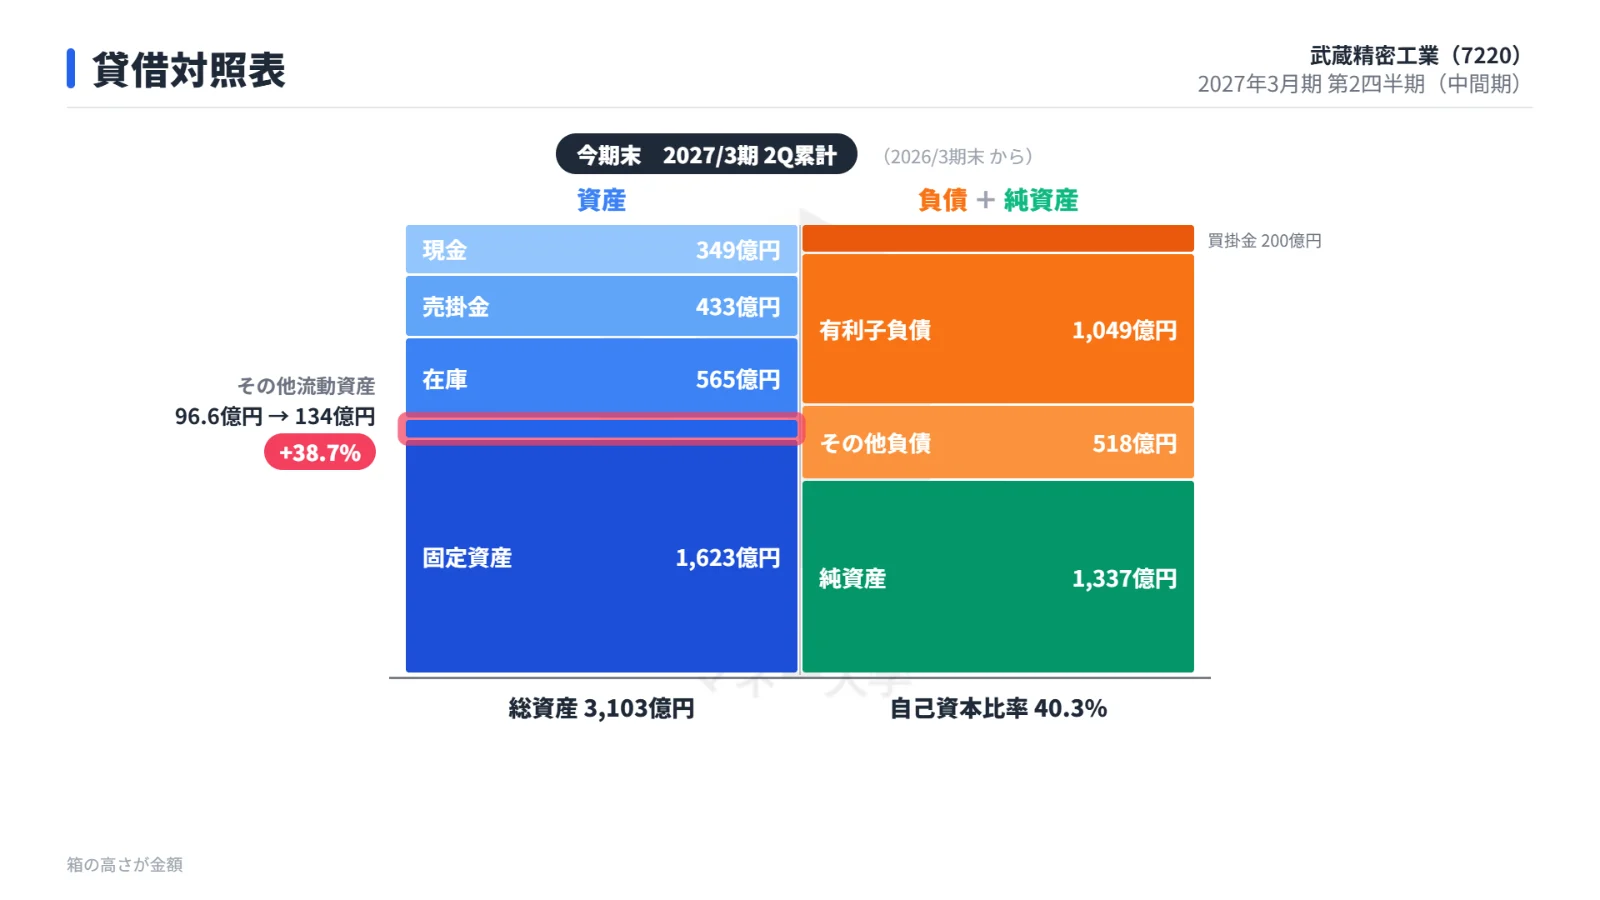
総資産は3,103億円(前期末3,016億円)、自己資本比率は40.3%(前期末40.5%)でした。
建設仮勘定は247.10億円から383.07億円に増えています。
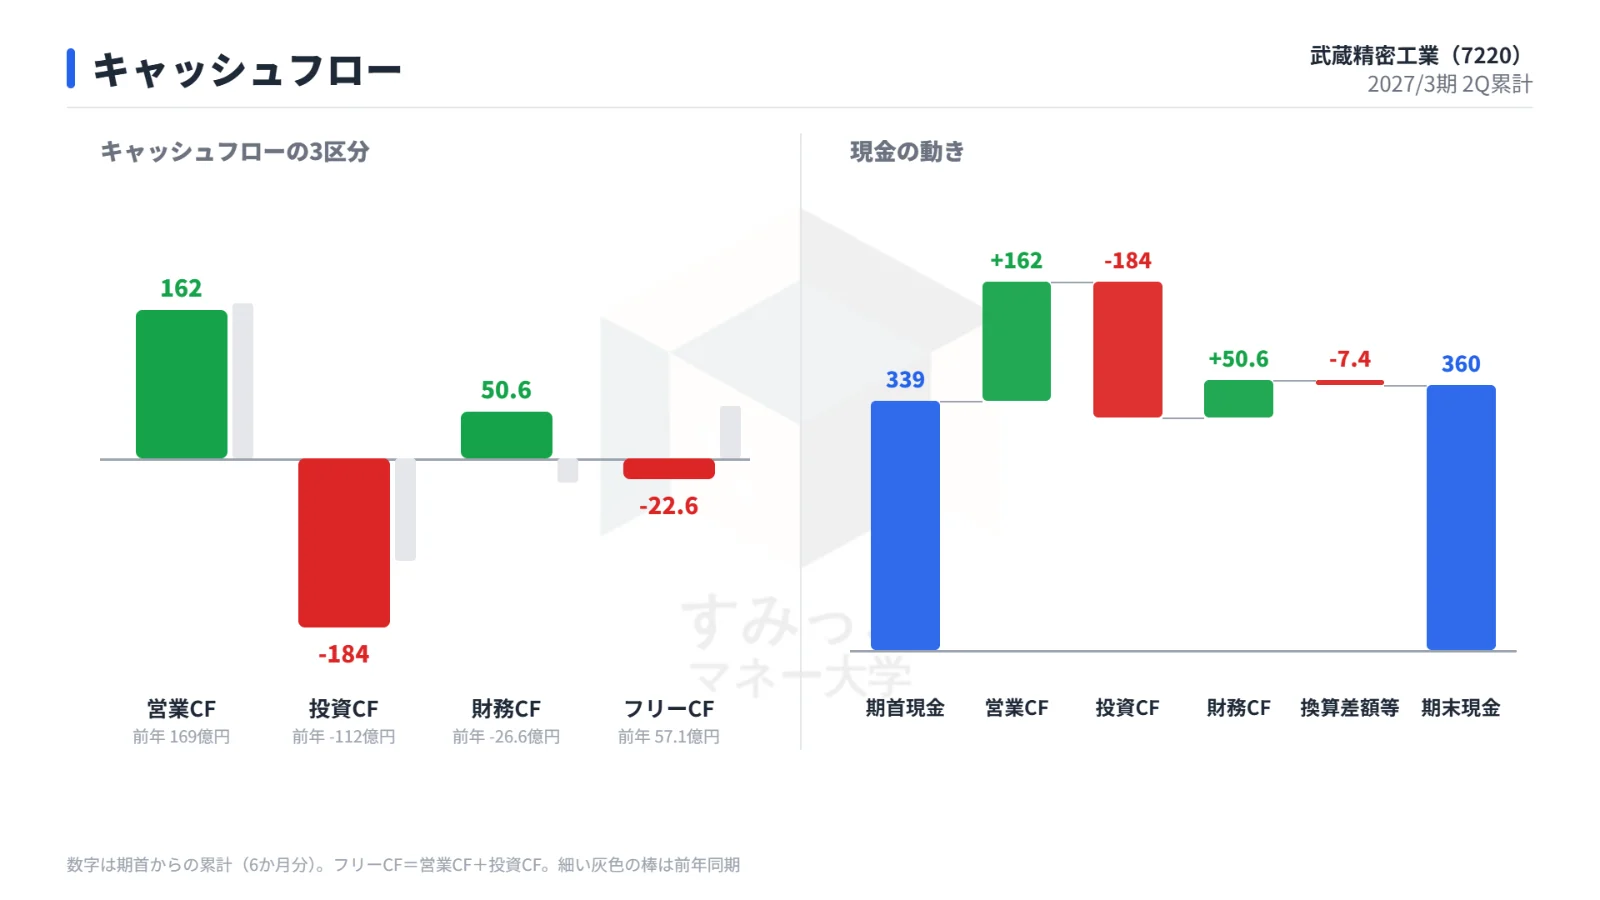
中間期のキャッシュフローを前年同期と比べると次のとおりです。
| 項目 | 今回(中間期) | 前年同期 |
|---|---|---|
| 営業CF | 162億円 | 169億円 |
| 投資CF | -184億円 | -112億円 |
| 財務CF | 50.6億円 | -26.6億円 |
| フリーCF | -22.6億円 | 57.1億円 |
有形固定資産の取得による支出が182.41億円(前年同期101.07億円)に増え、フリーCFはマイナス22.6億円となりました。
借入金の合計は987.36億円から1,048.58億円に増え、支払利息も12.16億円(前年同期10.73億円)に増えています。
会社の見通し:通期予想は据え置き
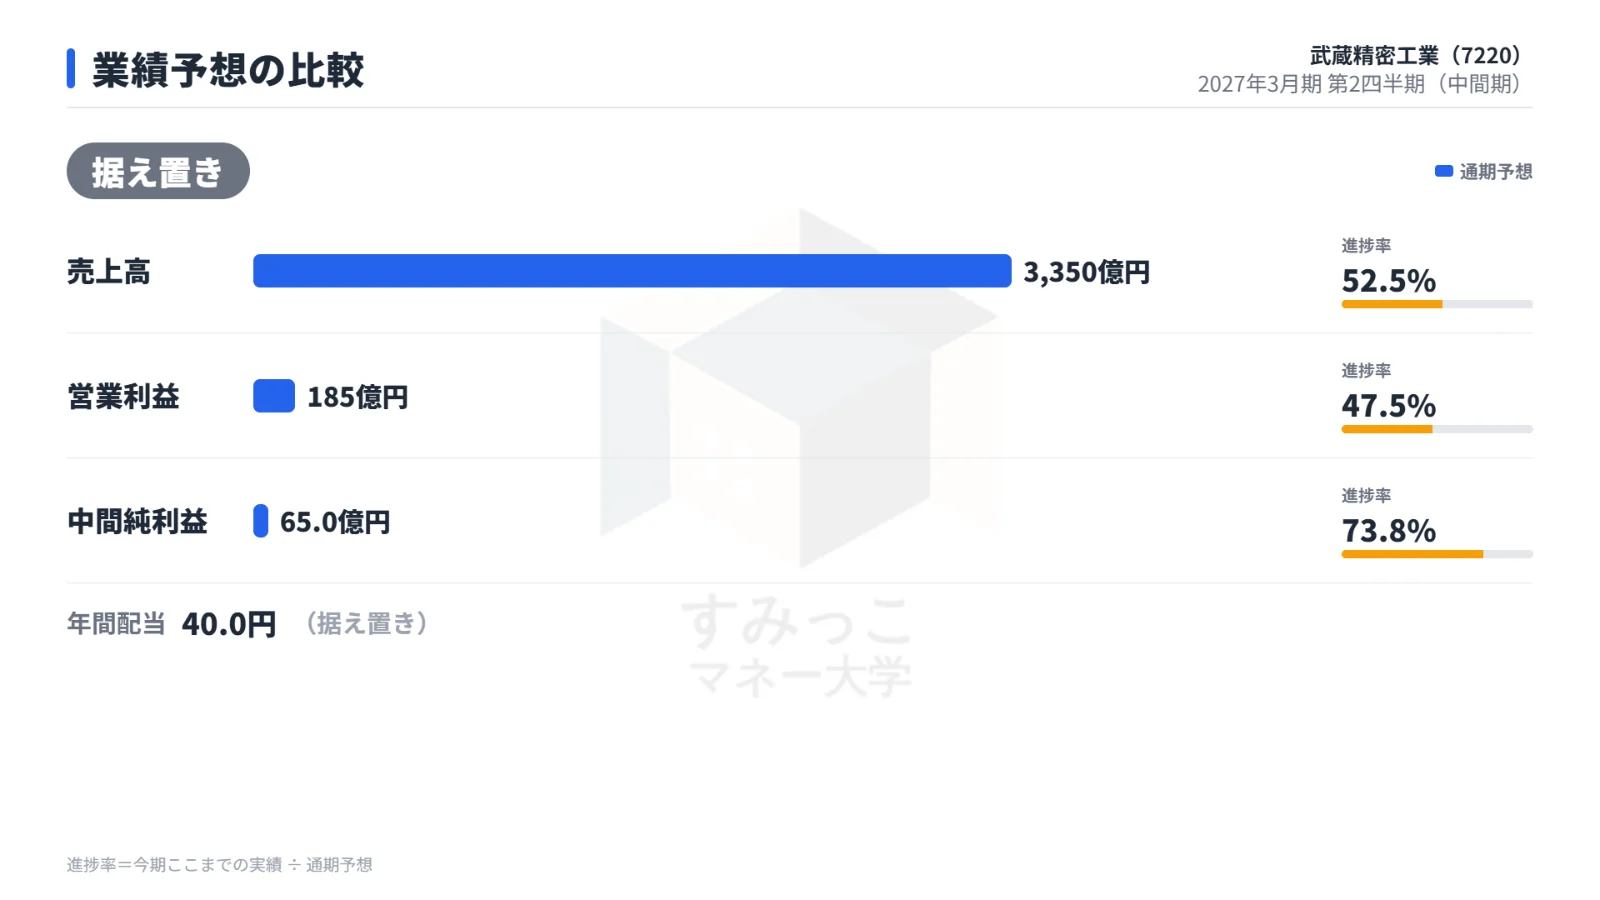
会社は通期の業績予想と配当予想を据え置きました。
中間期時点の進捗率は次のとおりです。
| 項目 | 通期予想 | 中間期実績 | 進捗率 |
|---|---|---|---|
| 売上高 | 3,350億円 | 1,760億円 | 52.5% |
| 営業利益 | 185億円 | 87.9億円 | 47.5% |
| 純利益 | 65.0億円 | 48.0億円 | 73.8% |
| 配当 | 40.0円 | ― | ― |
通期予想は売上高が前期比3.5%減、営業利益が同9.9%減で、通期では減収・営業減益の計画です。
予想どおりなら、下期の営業利益は約97億円となり、中間期を上回る水準が前提になります。
一方、純利益は下期で約17億円の計算です。
市場の反応:決算後のPTSで下落
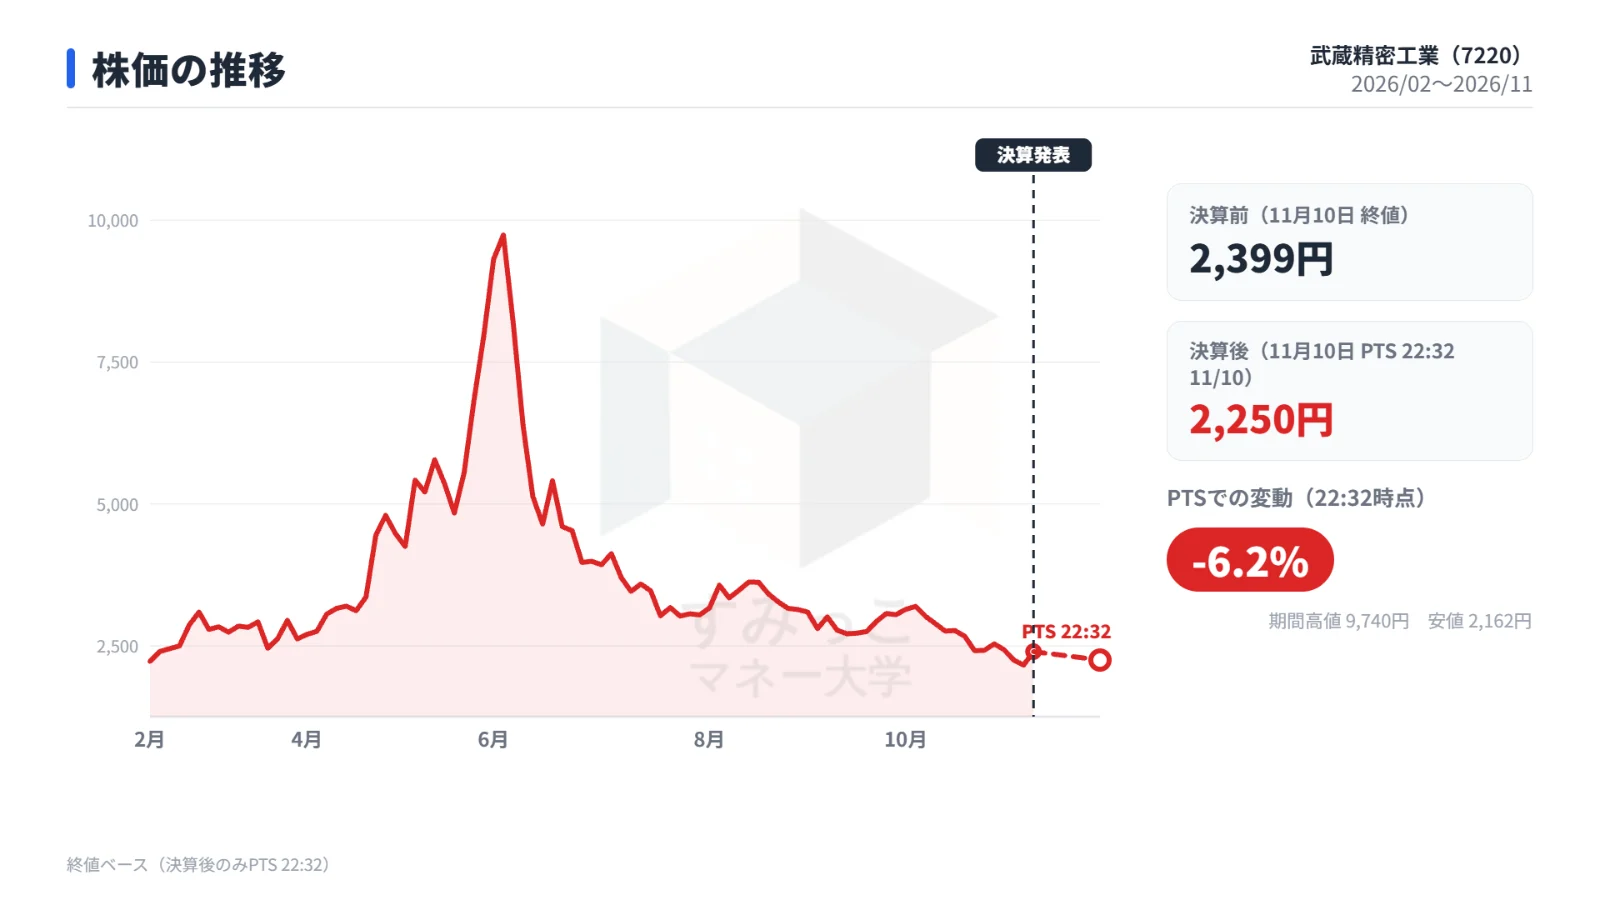
決算発表当日の11月10日の終値は2,399円でした。
発表後のPTS(11月10日22時32分時点)では2,250円となり、終値比で6.2%の下落となっています。
今後の注目点とリスク
下期の利益水準と欧州・中国の立て直し
まず注目されるのは、通期予想の達成に向けた下期の利益の出方です。
あわせて、欧州では生産能力の適正化と拠点再編を含む構造改革を、中国では現地完成車メーカーからの受注拡大を進めています。
BYD向け足回り部品は2026年6月から生産・納入を始めており、両地域の赤字が縮小するかどうかが連結の利益率に影響します。
HSC新工場の稼働
AIデータセンター向けに需要が急拡大しているハイブリッドスーパーキャパシタ(HSC)について、山梨県南アルプス市の新工場の引渡しが完了しました。
稼働開始に向けた準備と、北杜工場の能力拡張を進めています。
意識しておきたいリスク
会社は、米国の通商政策の影響の継続、中東情勢の緊迫化、金融資本市場の変動などで先行きが不透明な状況が続いているとしています。
米州は売上の約35%を占める最大地域です。
また、訴訟損失引当金は6.62億円から10.28億円に増え、構造改革引当金44.53億円が残っていることから、追加の費用計上や資金流出につながる可能性があります。
設備投資の拡大に伴う借入金と金利負担の増加も、今後の利益水準と財務の下方リスクとなります。
まとめ
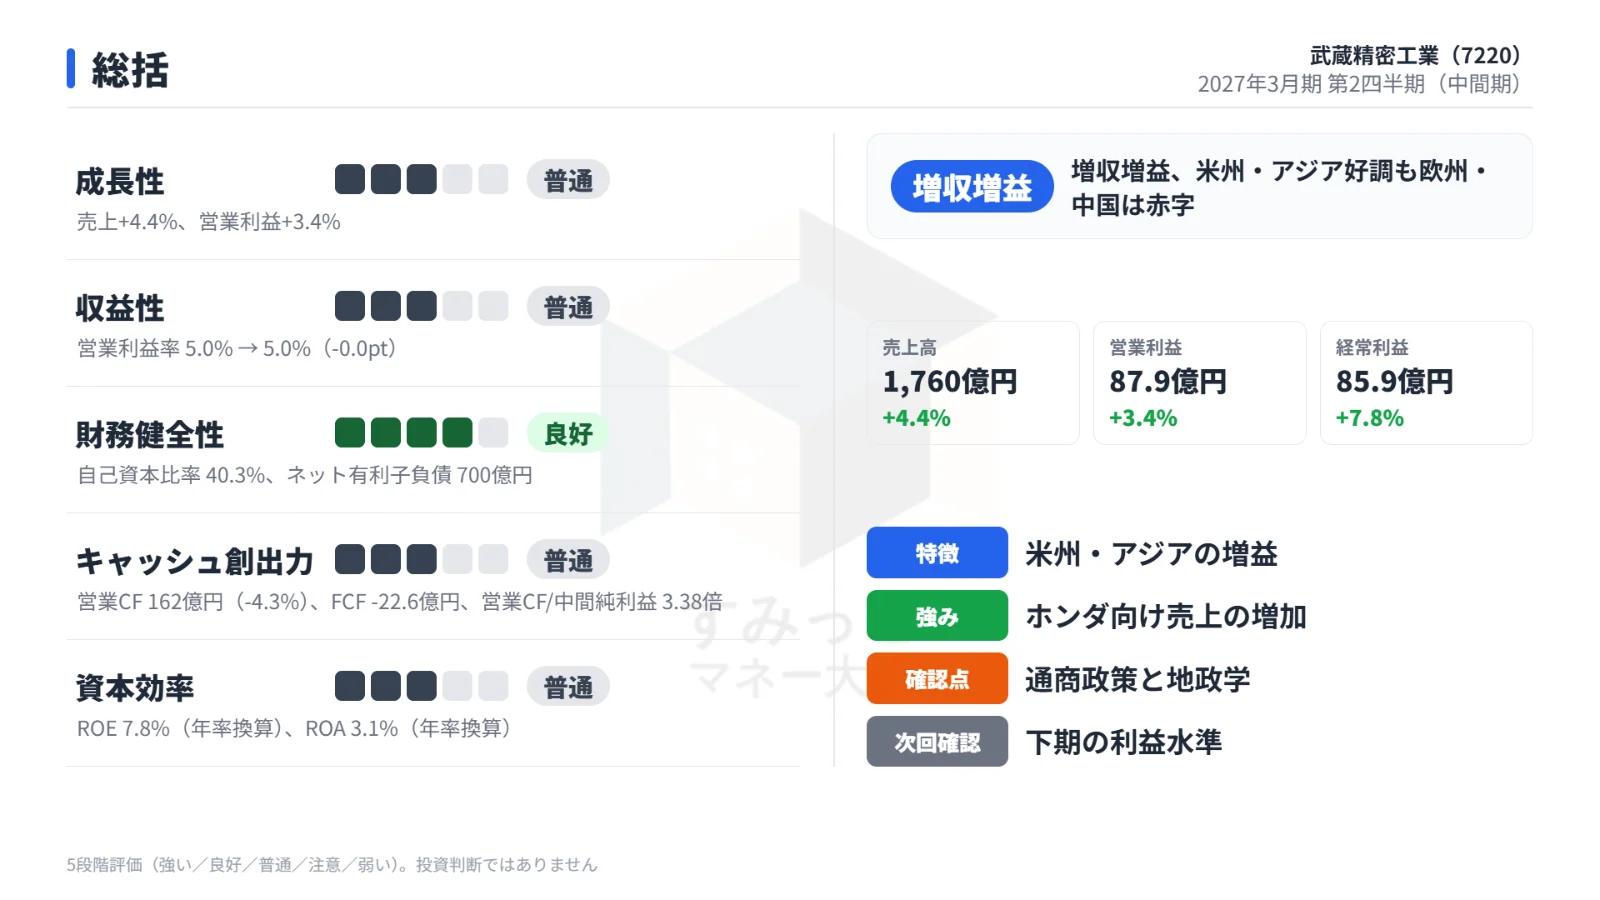
武蔵精密工業の中間期は、米州・アジアの好調で売上・利益ともに市場予想を上回る増収増益となりました。
ただ、欧州・中国は赤字に転落し、純利益にはブラジルでの還付益という一時的な利益が含まれています。
通期予想は据え置かれ、通期では減収・営業減益の計画です。
決算後のPTSでは株価が6.2%下落しました。
今後は、下期の営業利益の水準、欧州・中国の収益改善、HSC新工場の稼働、設備投資に伴う財務負担の推移が焦点になります。
※ 表は横にスクロールできます。
noteこの記事の続き(有料範囲)は note で読めます
 【武蔵精密工業(7220)】1ヶ月で56%下落!データセンター特需の熱狂剥落?底値と買い場を分析続きを note で読む →
ほかの note

関連する記事