【キッコーマン(2801)】決算翌日に株価が急落、上方修正でも売られた背景と下期減益予想の焦点
この記事の要点
- 上期は海外卸売の大幅増益と円安で売上・営業利益とも市場予想を上回った
- 通期予想は上方修正も営業利益は1.0%増にとどまり株価は10.6%下落した
- 下期は米国新工場の固定費などで減益予想、国内値上げの効果が焦点となる
キッコーマンの2027年3月期 第2四半期累計(2026年4月〜9月)の決算を整理します。
上期は円安と北米を中心とする海外卸売の伸びで大きく増益になり、通期予想も上方修正されました。
それでも決算翌日に株価が大きく下げた理由と、下期の注目点を順に見ていきます。
目次(7項目)
上期は増収増益で市場予想も上回る
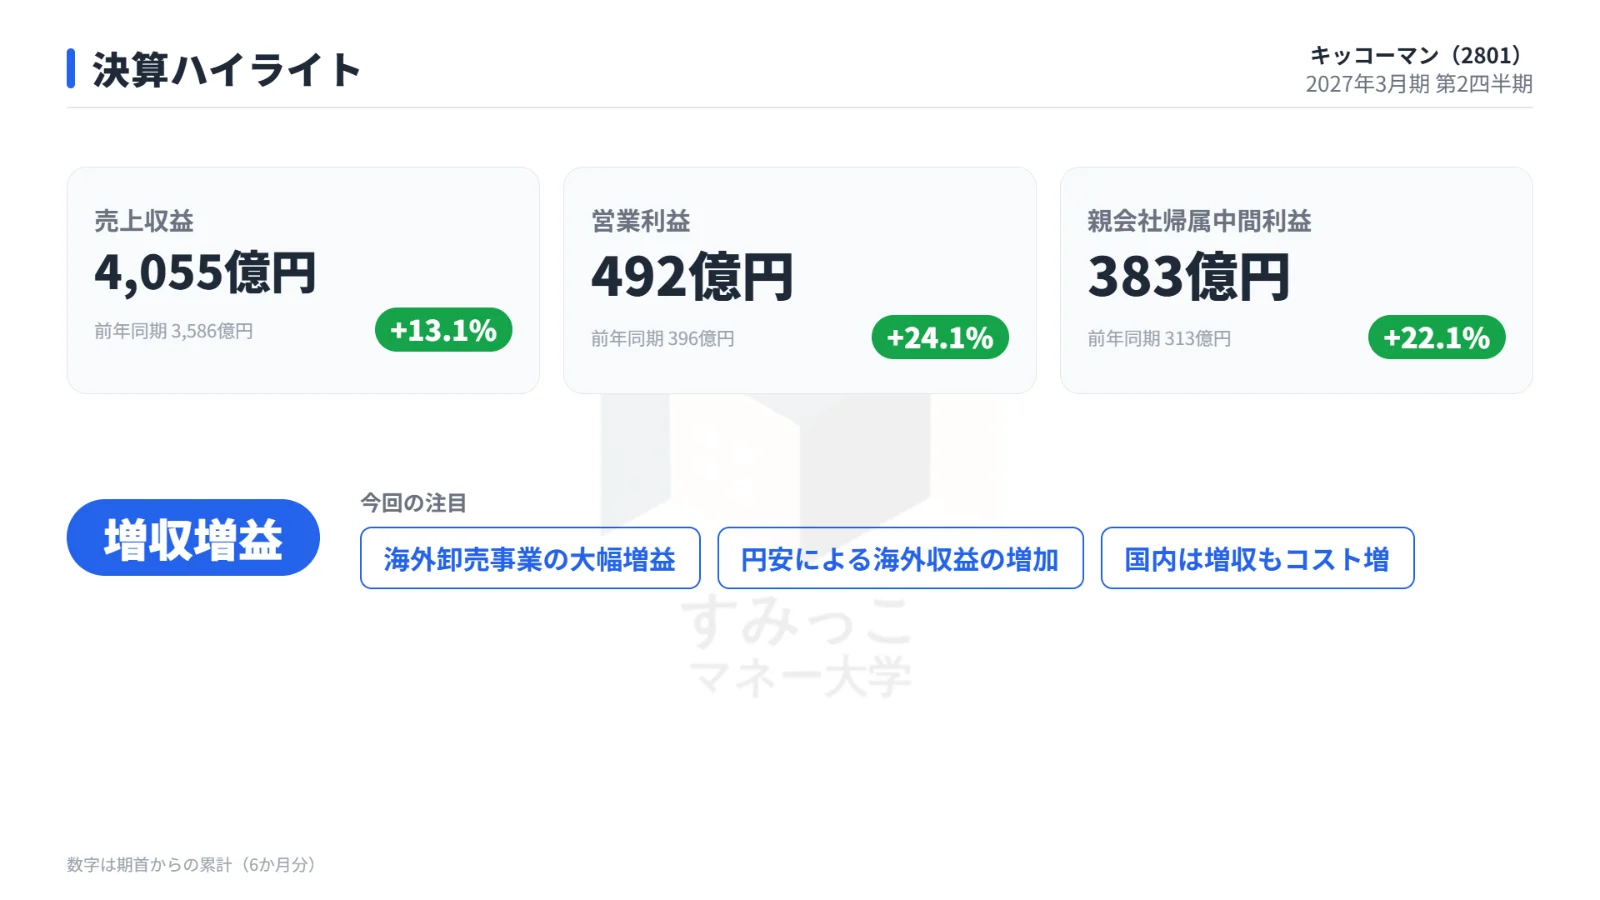
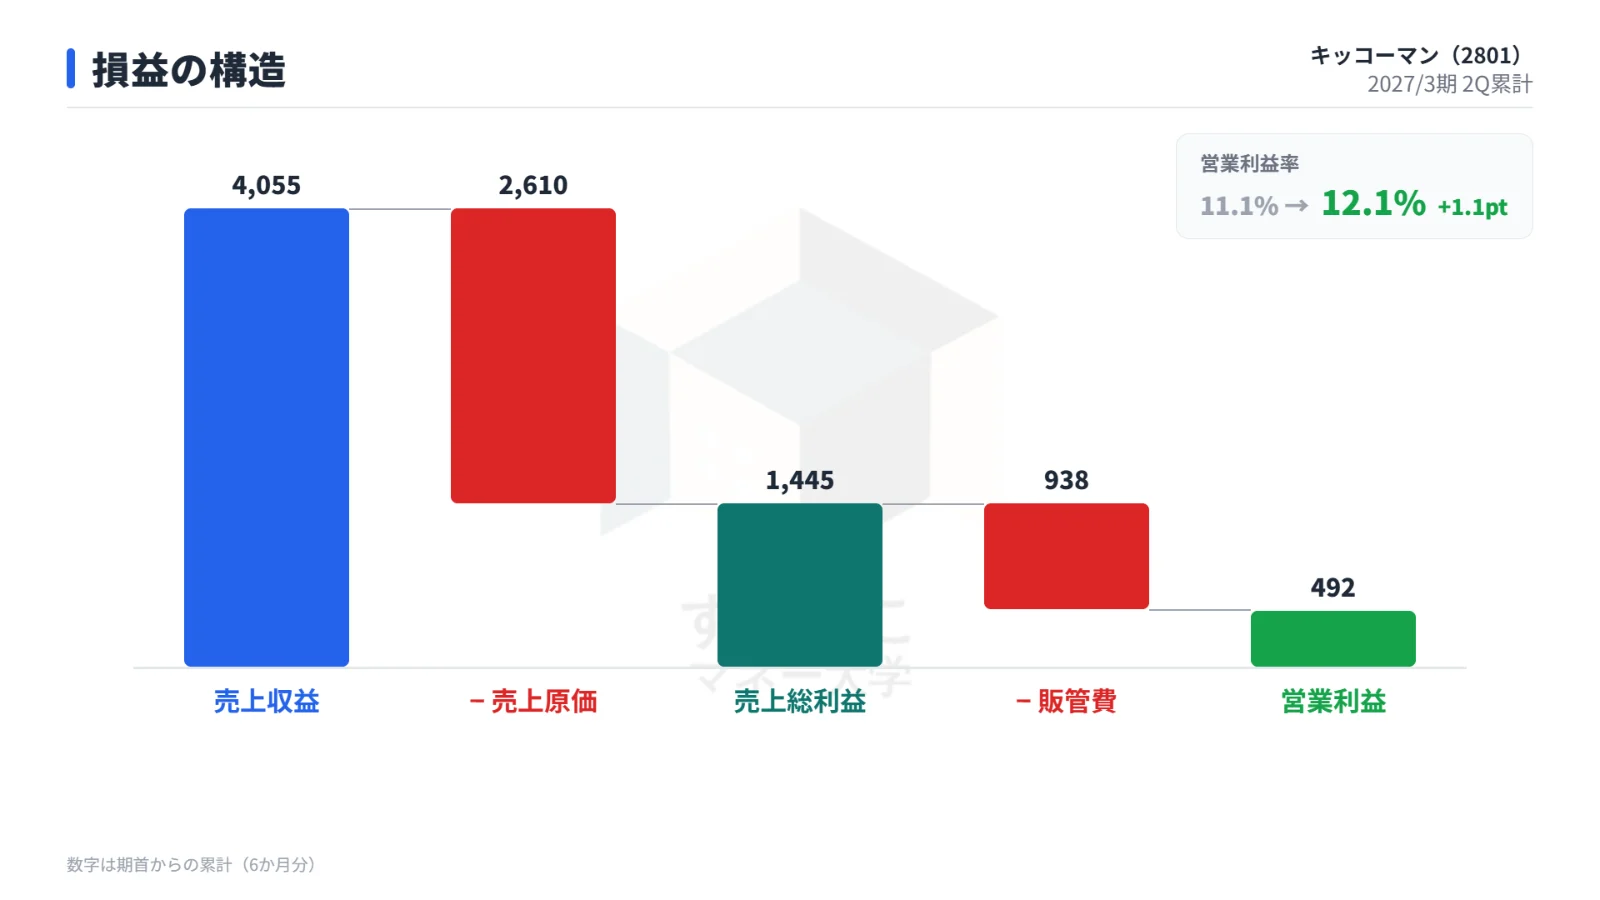
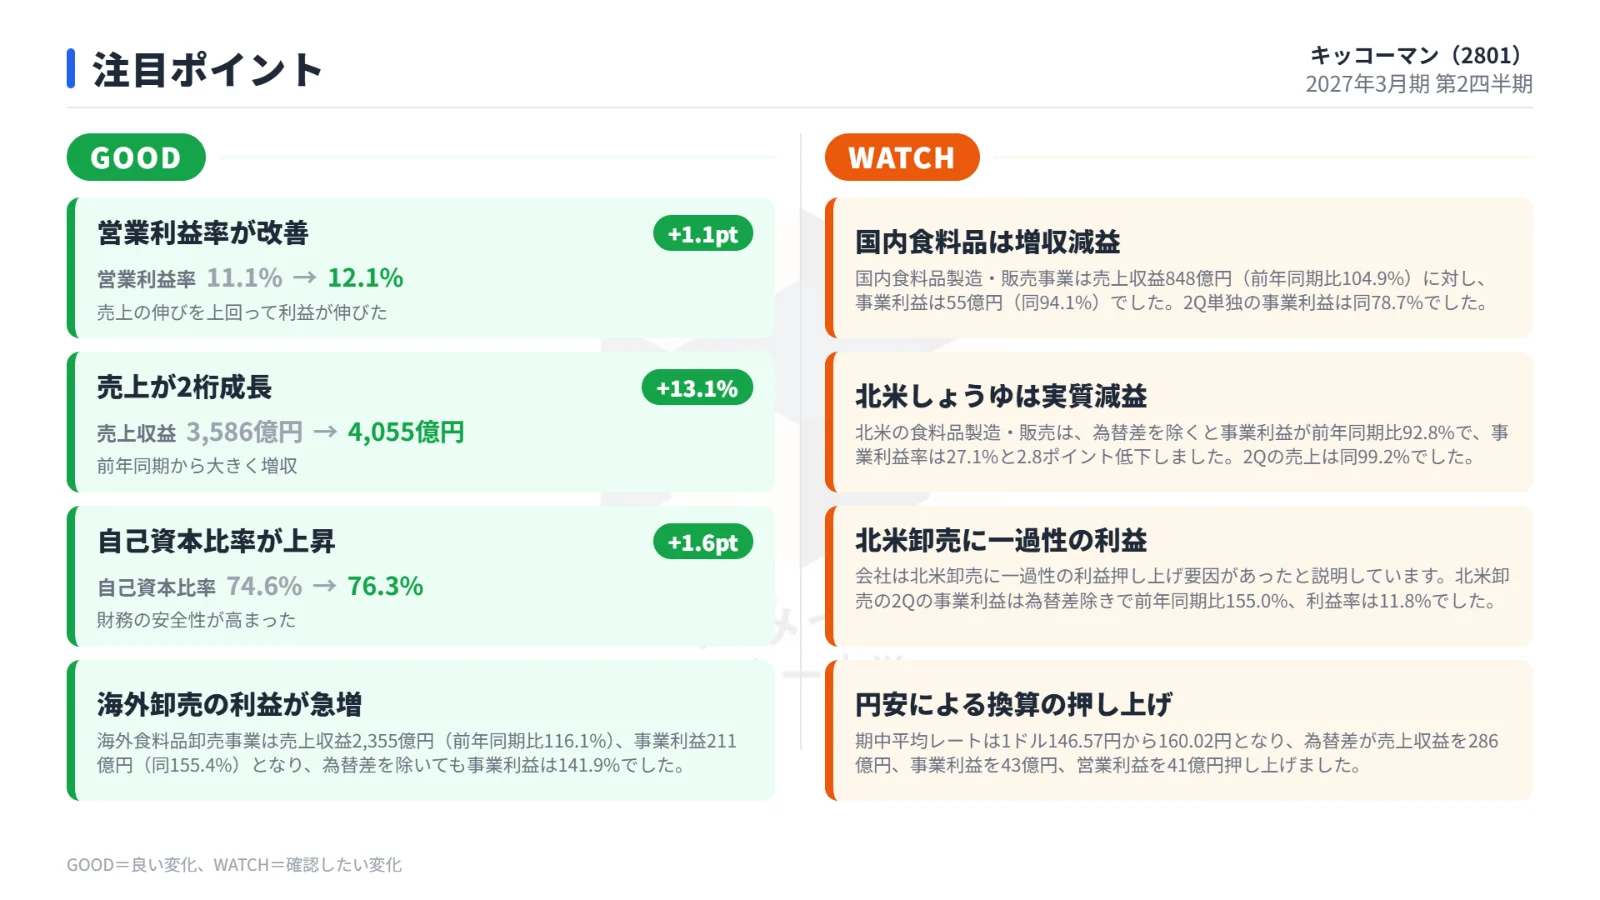
上期の売上収益は4,055億円(前年同期比+13.1%)、営業利益は492億円(同+24.1%)でした。
事前の市場予想(売上収益4,001億円、営業利益480億円)をどちらも上回っています。
上期の実績を、前年同期と市場予想に並べた表です。
| 項目 | 今回実績 | 前年同期 | 前年比 | 市場予想 |
|---|---|---|---|---|
| 売上収益 | 4,055億円 | 3,586億円 | +13.1% | 4,001億円 |
| 営業利益 | 492億円 | 396億円 | +24.1% | 480億円 |
| 親会社帰属中間利益 | 383億円 | 313億円 | +22.1% | ― |
| EPS | 41.3円 | 33.3円 | +23.8% | ― |
営業利益率は11.1%から12.1%に上がりました。
増益をけん引したのは海外卸売と円安
海外食料品卸売が大幅増益
いちばん大きく伸びたのは、北米・欧州・アジア豪州などで東洋食品を仕入れて売る海外食料品卸売です。
事業利益は136億円から211億円へ75億円増加し、連結の事業利益の増加額95億円のうち75億円をこの事業が占めました。
3地域とも売上を伸ばし、北米では一過性の利益要因も加わっています。
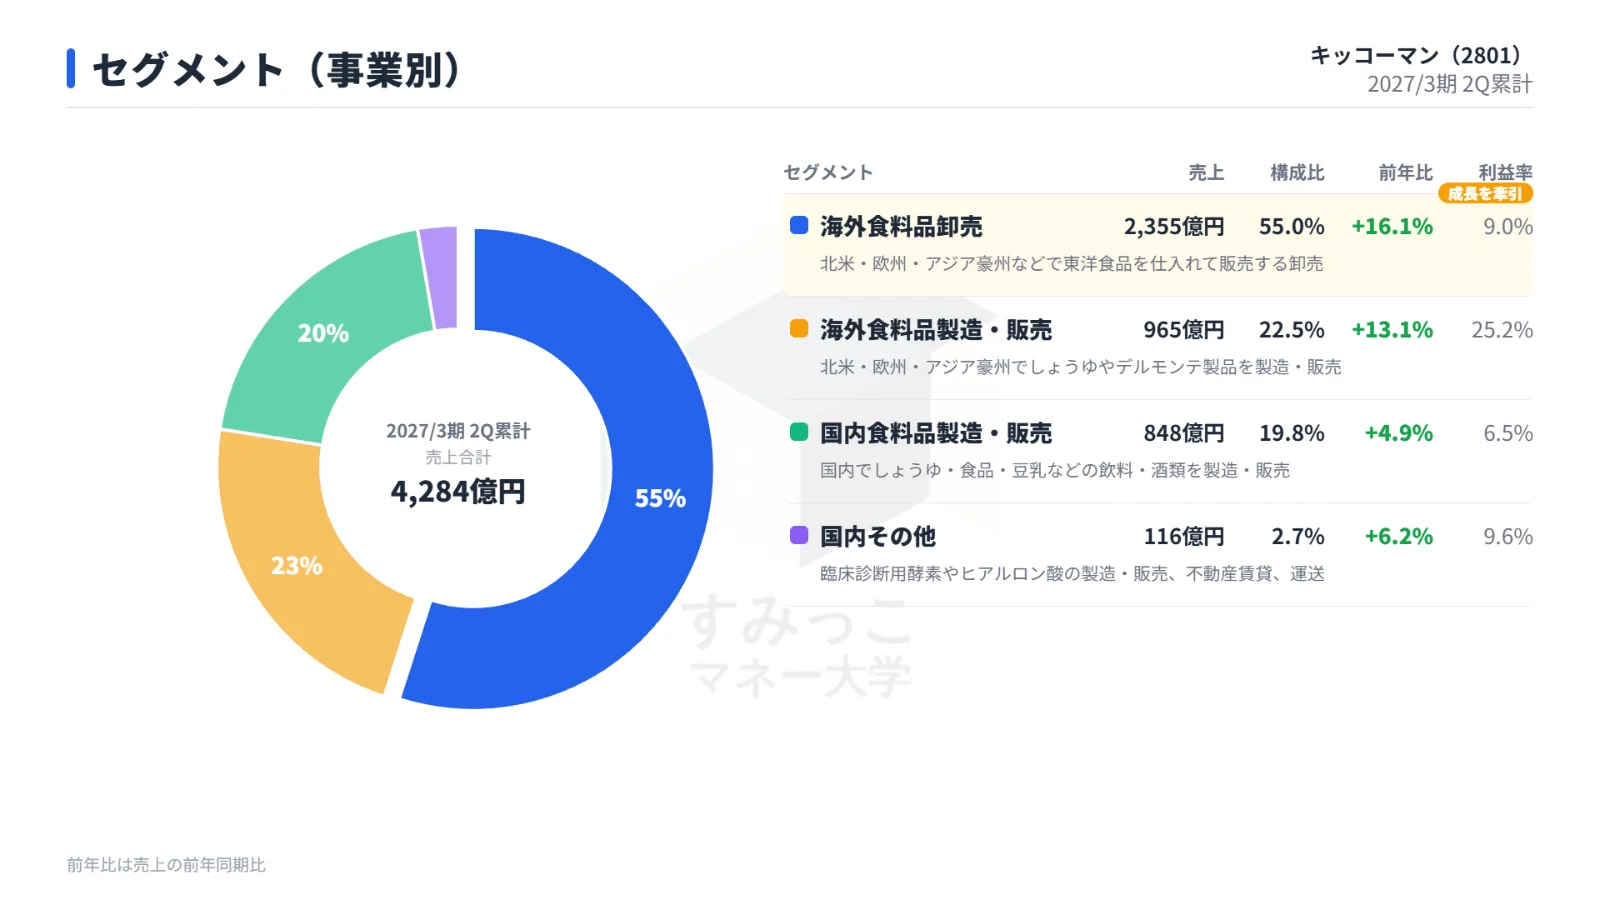
事業別の上期の売上と利益率をまとめた表です。
| 事業 | 売上 | 前年比 | 利益率 |
|---|---|---|---|
| 海外食料品卸売 | 2,355億円 | +16.1% | 9.0% |
| 海外食料品製造・販売 | 965億円 | +13.1% | 25.2% |
| 国内食料品製造・販売 | 848億円 | +4.9% | 6.5% |
| 国内その他 | 116億円 | +6.2% | 9.6% |
円安による押し上げ
期中平均レートは1ドル146.57円から160.02円へ円安が進みました。
為替差は売上収益を286億円、営業利益を41億円押し上げ、増収額の約6割、営業利益の増加額の約4割が為替換算によるものです。
ただし為替差を除いても、売上収益は前年同期比105.1%、営業利益は113.8%と増収増益でした。
国内では豆乳飲料が売上収益210億円(前年同期比111.9%)と二桁増収で、無調整豆乳が好調でした。
欧州のしょうゆも為替差除きで増収増益です。
国内食料品と北米しょうゆは利益が伸び悩み
国内食料品製造・販売は売上収益が104.9%に増えた一方、事業利益は55億円と前年同期比94.1%の増収減益でした。
2Q以降に原油高騰で包装材料費や運送費が上がり、人件費などの固定費増も加わったためです。
北米のしょうゆなど食料品製造・販売も、為替差を除くと事業利益は92.8%で、利益率は2.8ポイント低下しました。
運送費などのコスト上昇と、業務用キャンペーン出荷の10月へのずれ込みが響いています。
通期予想は上方修正、ただし下期は減益見込み
会社は通期予想を引き上げました。
中間期までの業績と、上期の為替が前回想定より円安だったことを反映したものです。
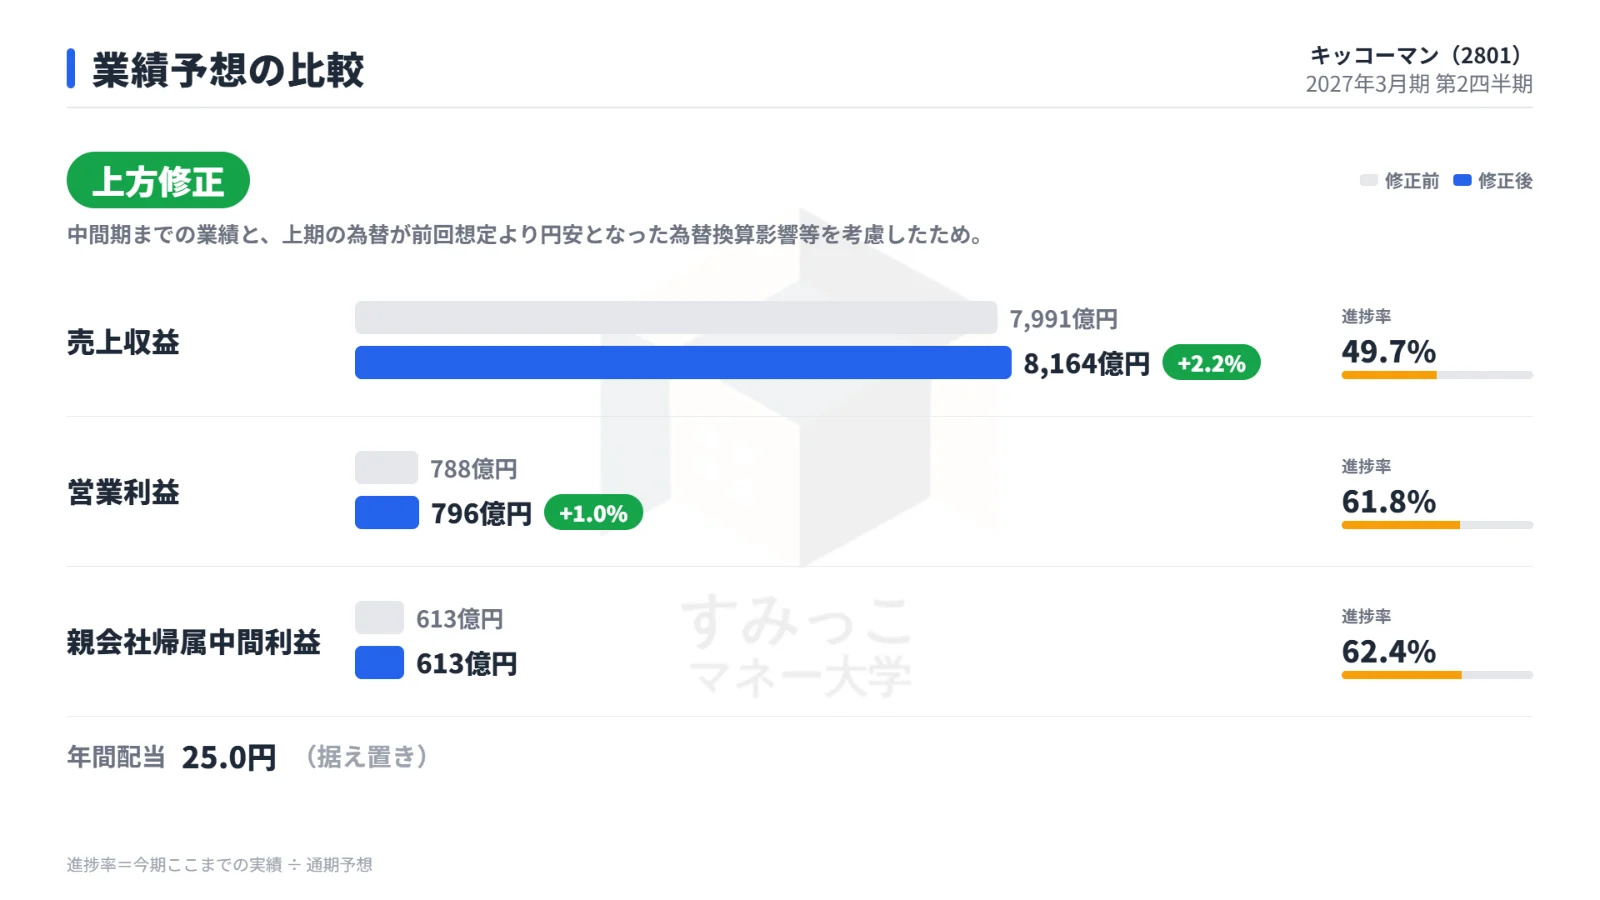
通期の会社予想の修正前と修正後を比べた表です。
| 項目 | 修正前 | 修正後 | 増減率 | 上期の進捗率 |
|---|---|---|---|---|
| 売上収益 | 7,991億円 | 8,164億円 | +2.2% | 49.7% |
| 営業利益 | 788億円 | 796億円 | +1.0% | 61.8% |
| 親会社帰属当期利益 | 613億円 | 613億円 | 0.0% | 62.4% |
| 年間配当 | 25.0円 | 25.0円 | ― | ― |
営業利益の上方修正はわずか+1.0% で、純利益予想は据え置きでした。
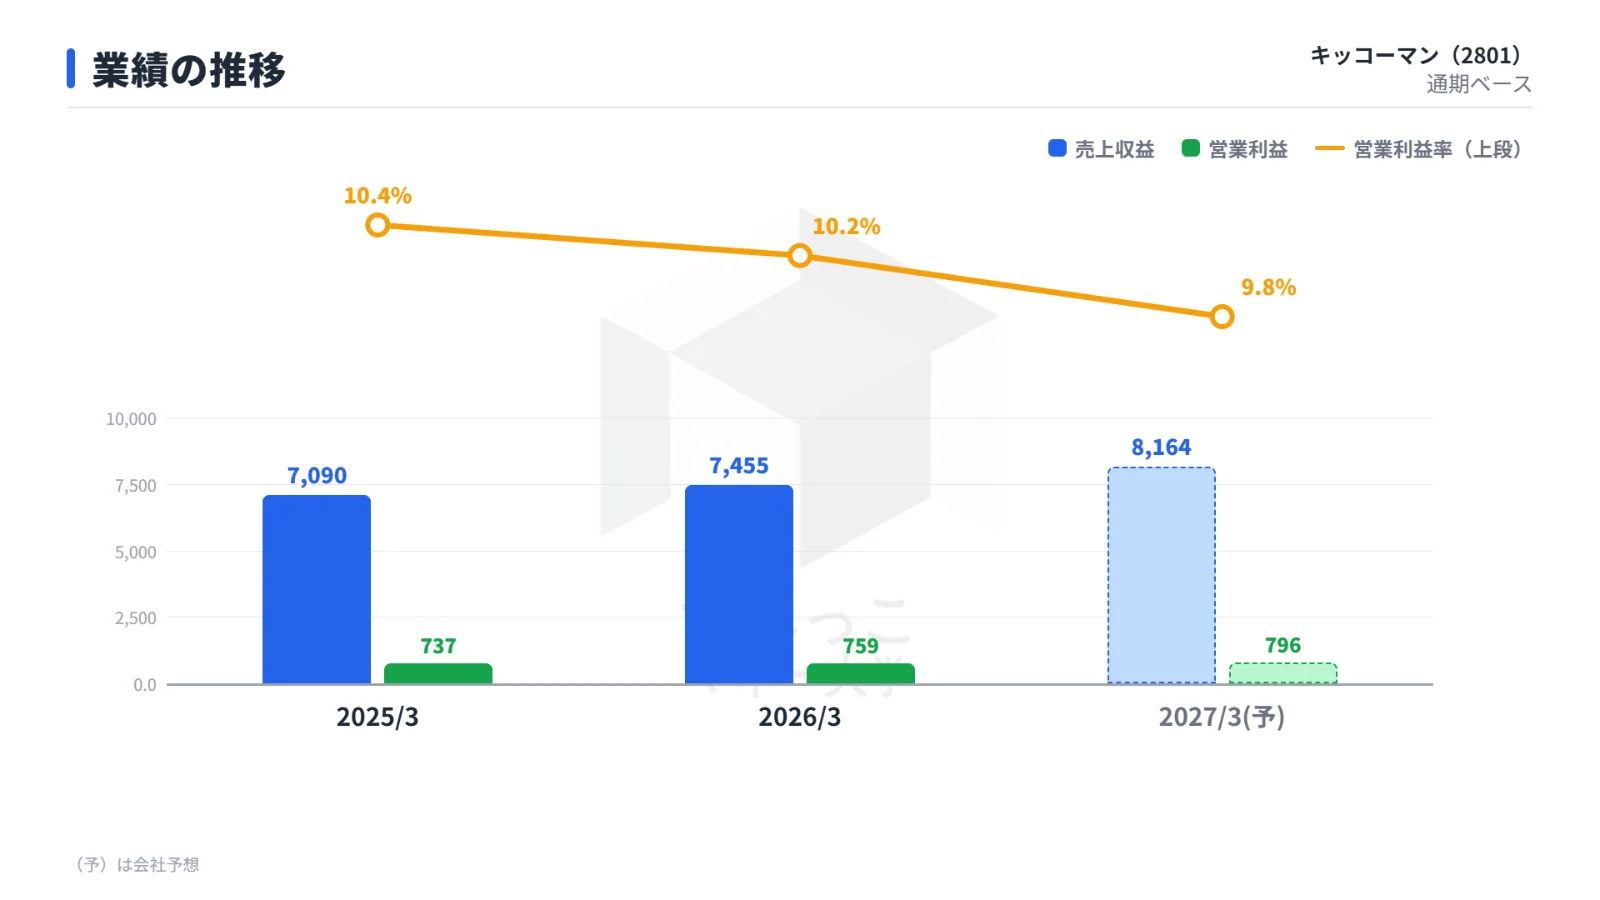
過去2期と今期予想の推移を並べた表です(単位:億円)。
| 決算期 | 売上高 | 営業利益 | 営業利益率 | 純利益 |
|---|---|---|---|---|
| 2025年3月期 | 7,090 | 737 | 10.4% | 617 |
| 2026年3月期 | 7,455 | 759 | 10.2% | 616 |
| 2027年3月期(予) | 8,164 | 796 | 9.8% | 613 |
下期は2桁の減益を想定
上期の進捗が6割を超える一方、下期の会社予想は売上収益4,109億円(前年同期比106.2%)に対し、営業利益304億円(同83.8%)、当期利益230億円(同76.1%)と下期は2桁の減益を見込んでいます。
背景として会社は、2026年10月に出荷を始めた米国第3工場の固定費負担(通期の海外事業利益で△36億円)、北米卸売での中長期成長に向けた経費投入、原材料等のコスト増を挙げています。
また上期の利益が想定を上回った一因として、広告宣伝費などの時期ずれもあげています。
決算翌日の株価は10.6%下落
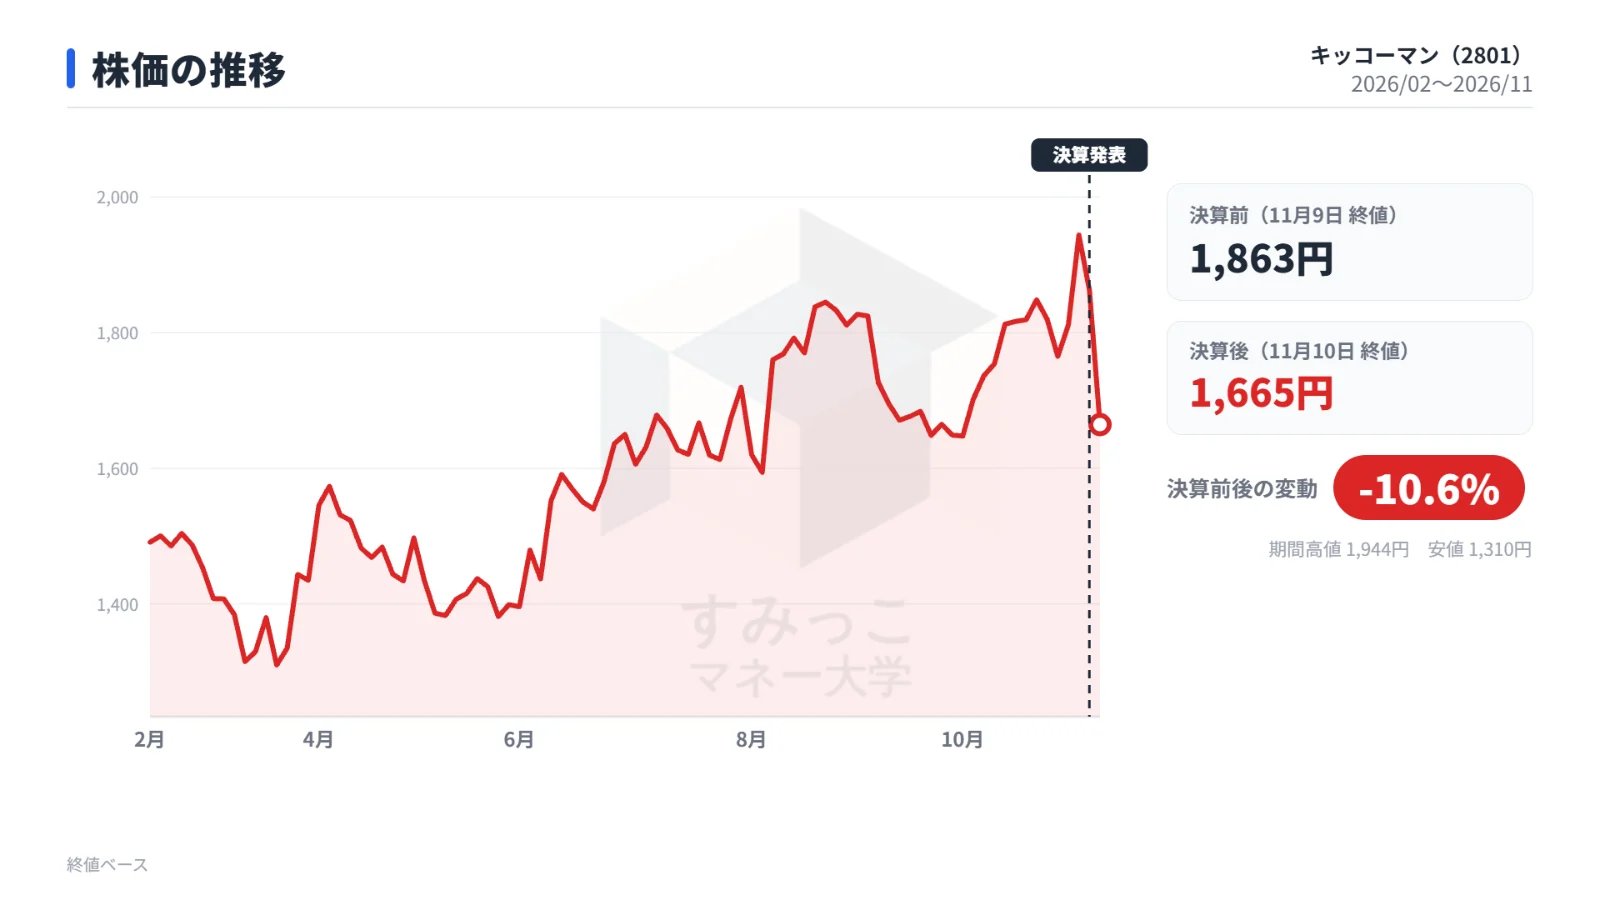
株価は決算前の11月9日終値1,863円から、翌10日には1,665円(-10.6%)まで下がりました。
北米での一過性の利益や円安の追い風を踏まえると、通期利益予想の上方修正幅が物足りないと受け止められ、失望売りにつながりました。
財務は引き続き堅固
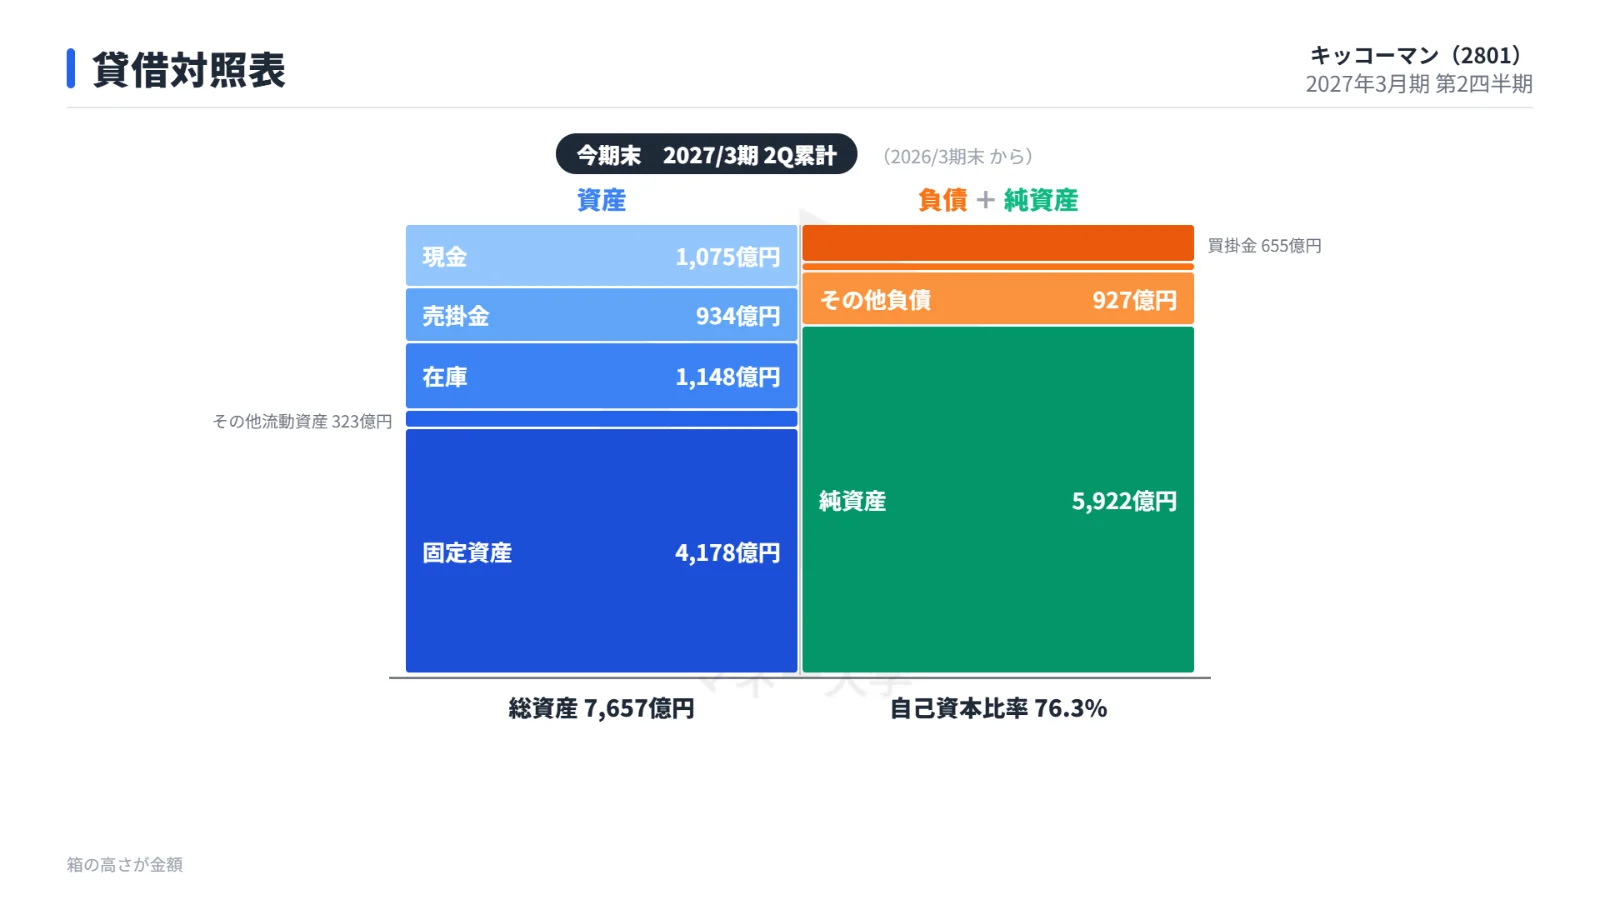
総資産は7,657億円(前期末7,517億円)、自己資本比率は76.3%(前期末74.6%)に上がり、ネットキャッシュは462億円です。
ROEは年率換算で13.4%でした。
一方、期末レートが前期末より円高になったことで在外営業活動体の換算差額が△64億円となり、中間包括利益は374億円と前年同期比7.4%減でした。
今後の注目点
国内の価格改定が効くか
2026年9月に、しょうゆ、つゆ・たれ類、豆乳飲料、デルモンテ飲料、本みりんなどの価格を改定しました。
会社は効果が下期に本格化してコスト増を吸収するとみており、国内食料品の下期事業利益は前年同期比112.7% を見込んでいます。
北米卸売の下期と為替
北米卸売は下期に経費を戦略的に投入し、下期の事業利益は為替差除きで前年同期比73.7%の予想です。
通期予想の為替前提は1ドル159.14円(下期158.00円)で、為替差を除いた通期営業利益は前期比98.7%です。
前提より円高に振れると予想に影響します。
自己株式取得の進み具合
上限2,400万株・300億円の自己株式取得(期間は2027年3月31日まで)は、2026年10月末時点で買付累計0株です。
残り約5か月での実施の時期と規模が焦点になります。
まとめ
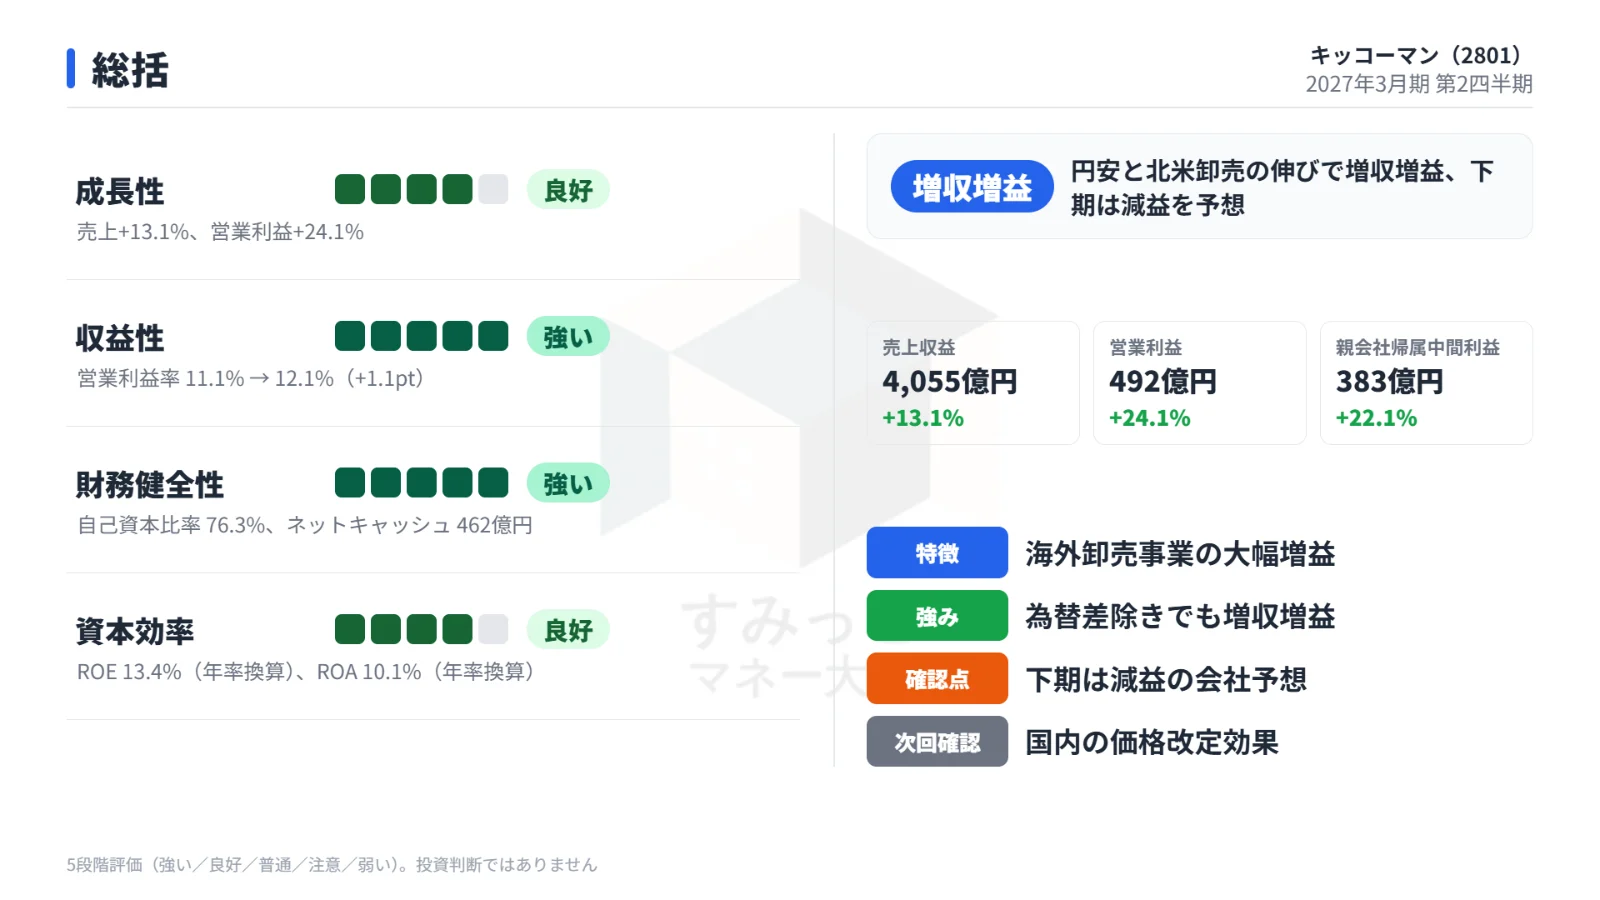
上期は海外卸売の大幅増益と円安を追い風に、市場予想を上回る増収増益となりました。
ただし通期予想の上方修正は小幅で、下期は米国第3工場の固定費や北米卸売の経費投入で2桁の減益を見込むため、株価は大きく下げました。
今後は、国内の価格改定によるコスト吸収、北米卸売の下期の利益、為替の動き、そして自己株式取得の実施状況が注目点です。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています

関連する記事