【三菱重工業(7011)】上方修正と自社株買いでも株価は下落、売られた背景と下期の焦点
この記事の要点
- 上期は売上収益19.4%増、事業利益45.3%増と全セグメント増収の好決算
- GTCC・原子力・防衛が想定超えで通期事業利益を6,000億円に上方修正
- 上限3,000億円の自社株買いも発表したが、全面安の中で株価は4.57%安
三菱重工業の2027年3月期 第2四半期(2026年4月〜9月)は、売上・利益ともに大きく伸び、通期予想の上方修正と自社株買いも発表されました。
この記事では、好決算の中身、会社の新しい見通し、そして好材料が並んだにもかかわらず株価が下がった背景を整理します。
上期決算は大幅な増収増益
ガスタービン・原子力・防衛・航空機を手掛ける重工大手の三菱重工業は、2026年11月6日に上期決算を発表しました。
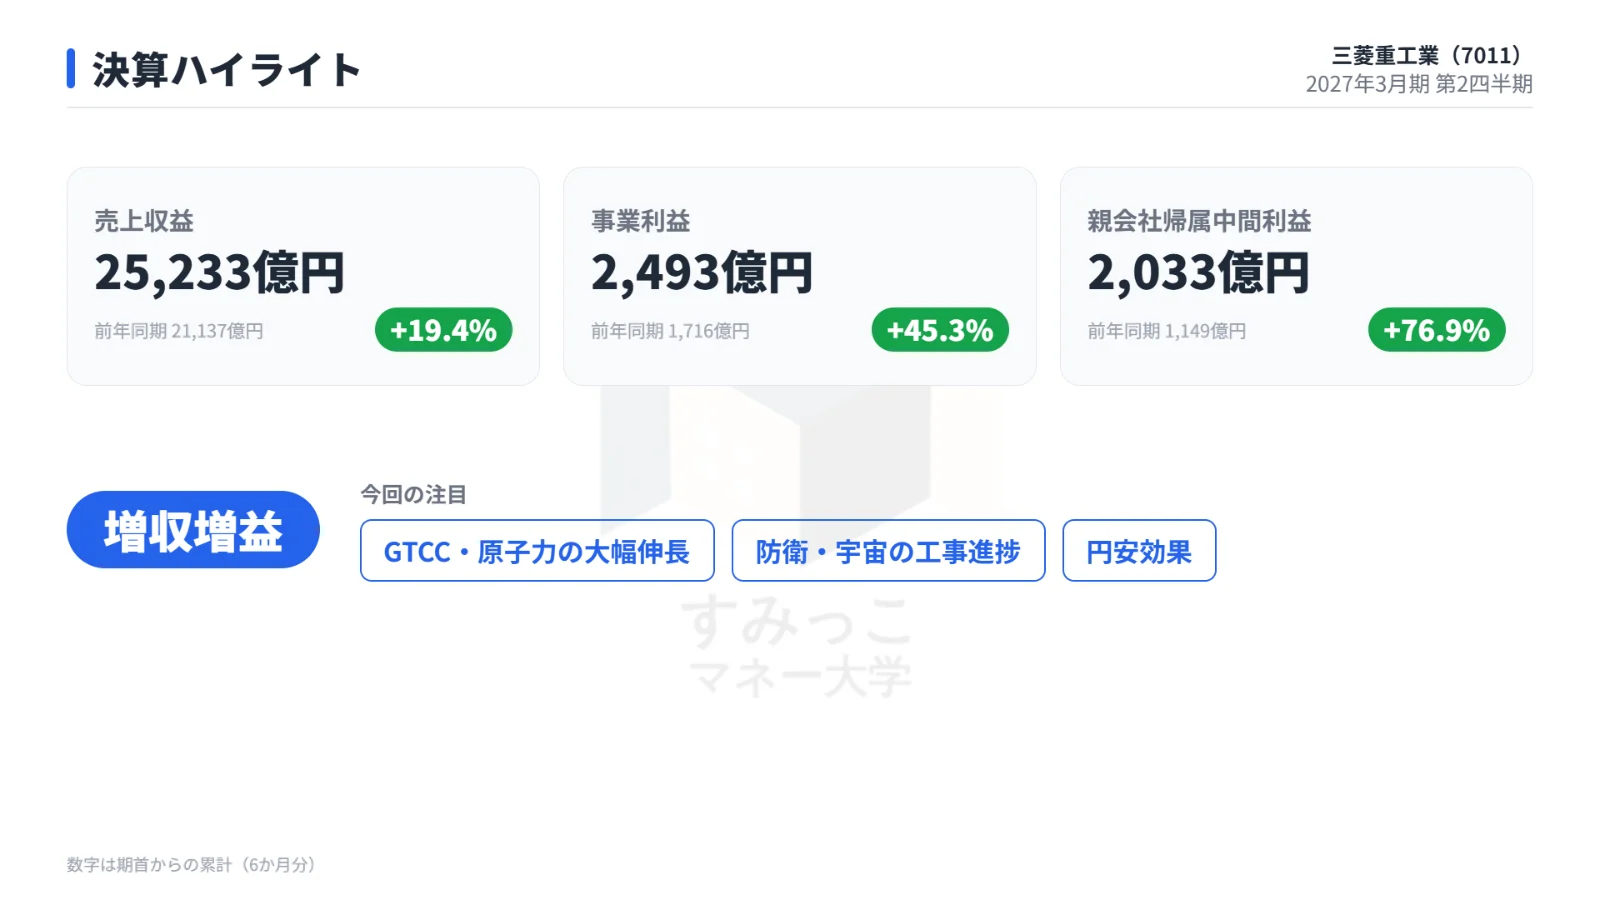
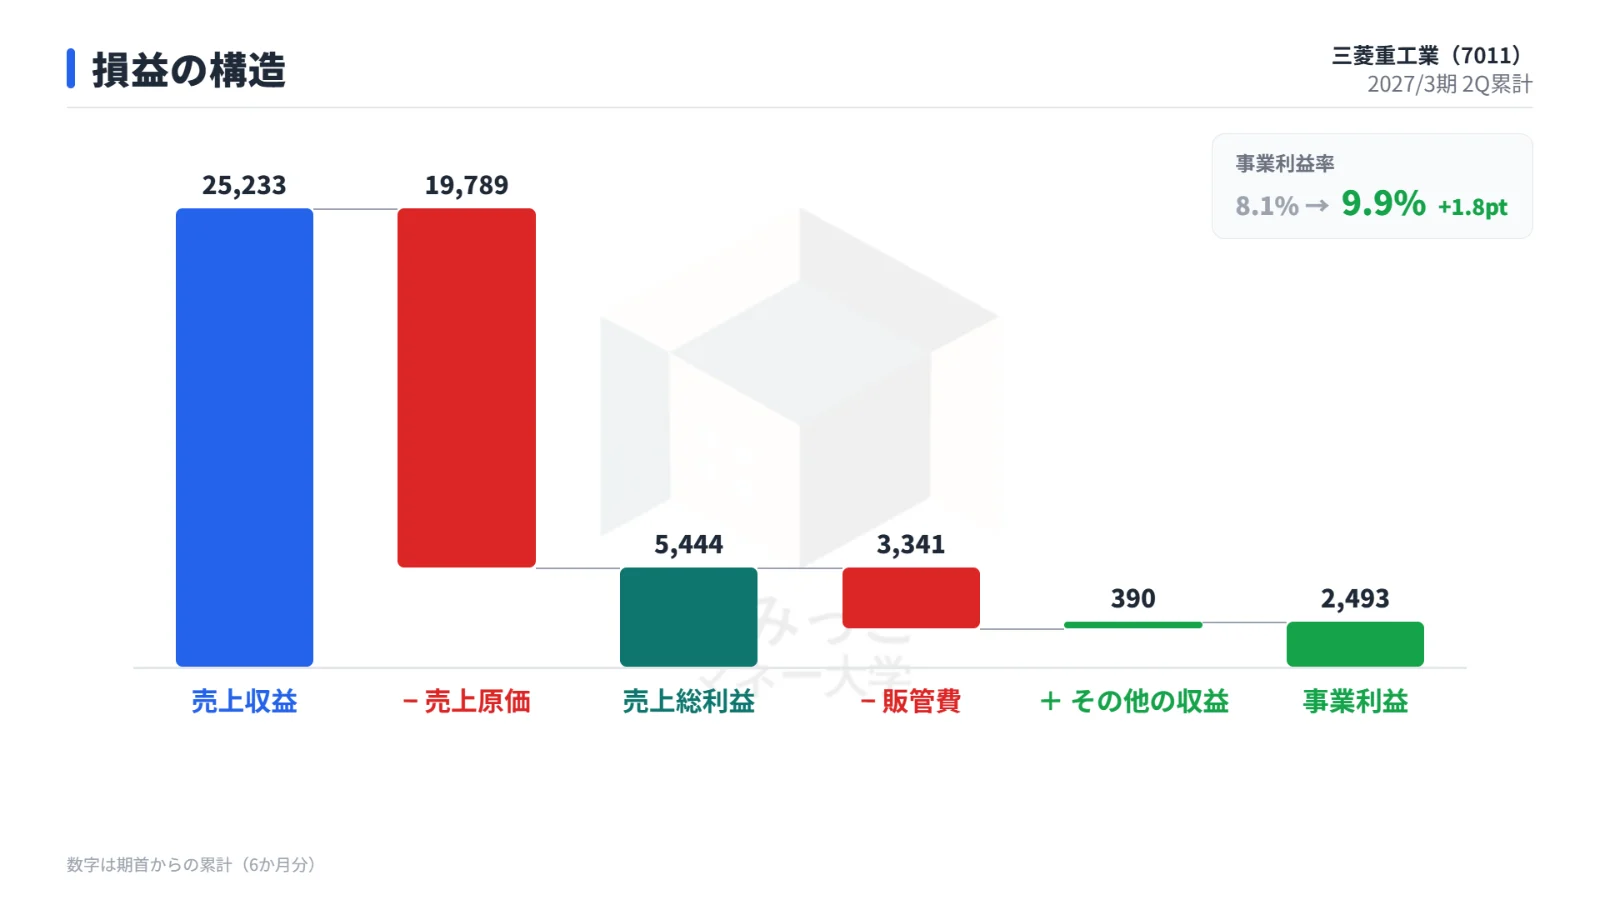
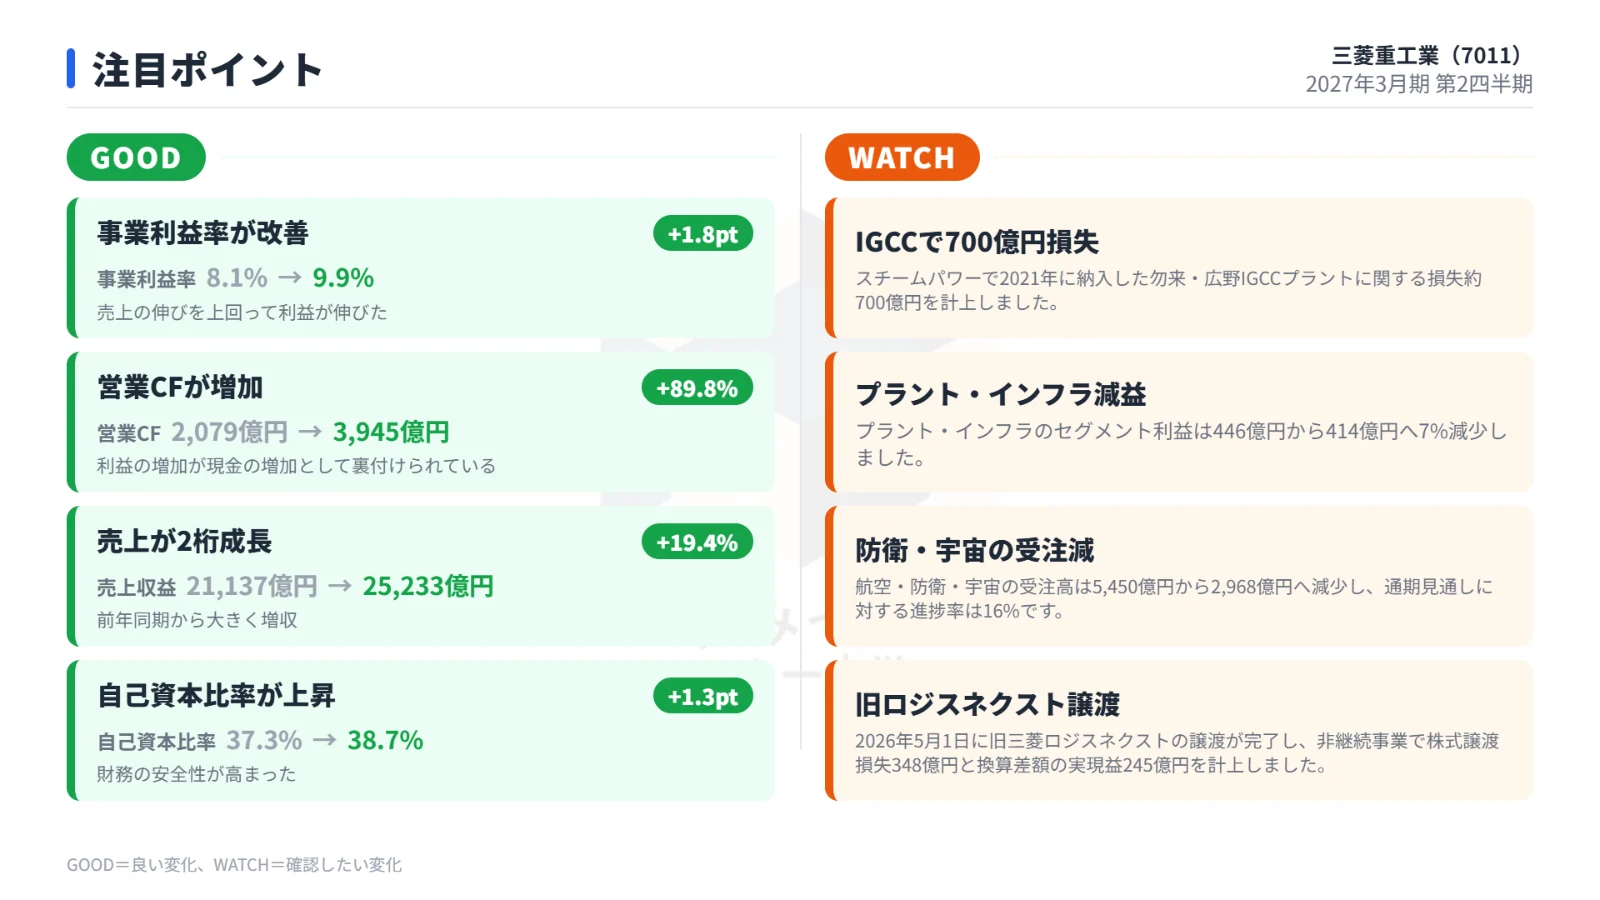
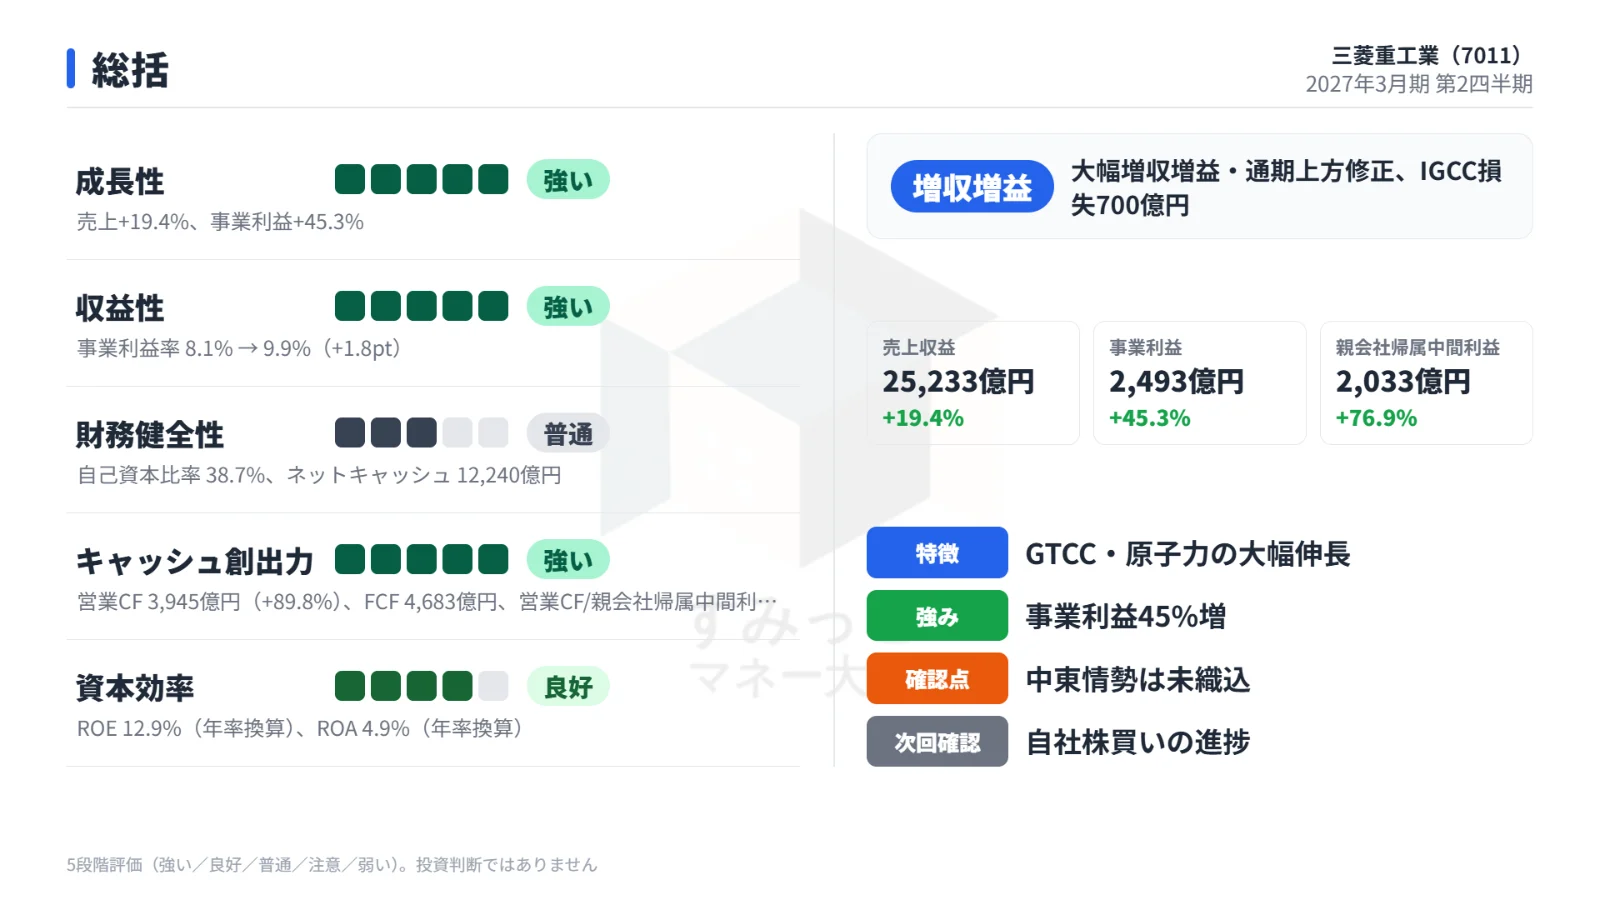
売上収益は前年同期比19.4%増の2兆5,232億円、事業利益は45.3%増の2,493億円と大幅な増益です。
上期の主要な数字を前年同期と比べた表です。
| 項目 | 今回(上期) | 前年同期 | 前年比 |
|---|---|---|---|
| 売上収益 | 2兆5,232億円 | 2兆1,137億円 | +19.4% |
| 事業利益 | 2,493億円 | 1,715億円 | +45.3% |
| 純利益 | 2,032億円 | 1,149億円 | +76.9% |
売上収益は、事前の市場予想(IFIS、11月5日時点)の2兆3,718億円も上回りました。
純利益は76.9%増の2,032億円となっています。
エナジーと防衛がけん引し、全セグメントで増収
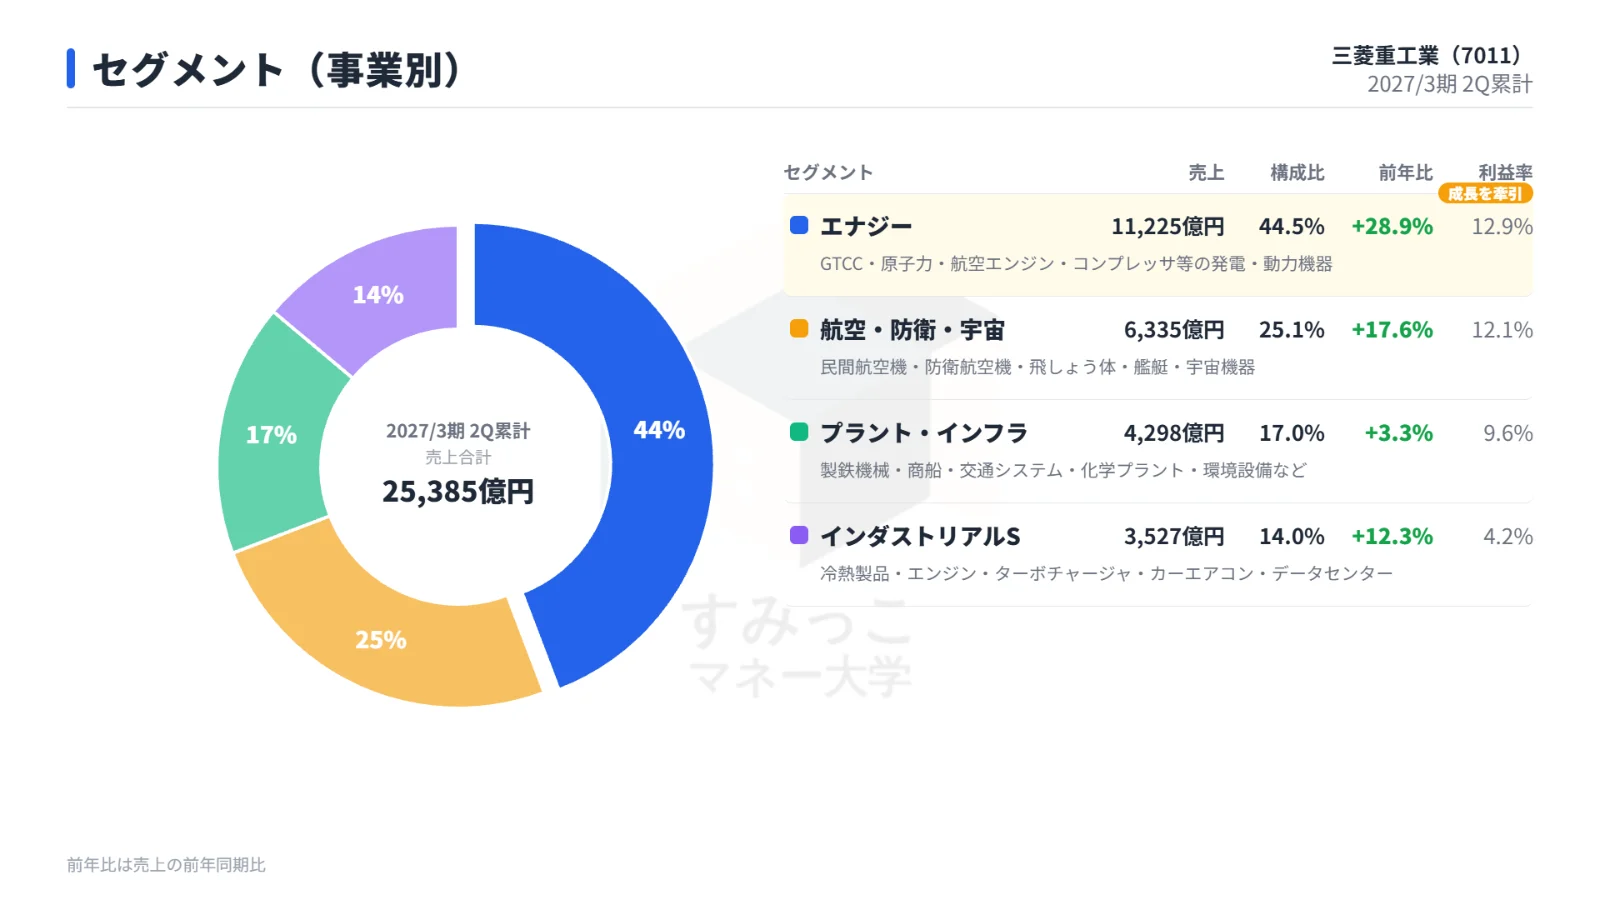
増収は全セグメントにわたりました。
中でも大きかったのはエナジーで、GTCC(ガスタービン・コンバインドサイクル発電)と原子力の伸びにより、売上収益が2,515億円増えました。
航空・防衛・宇宙も、防衛・宇宙の工事が進んだことで946億円の増収です。
一時損失を吸収して利益が伸びた構造
事業利益の伸びを支えたのは、GTCCの増収と採算改善です。
エナジーの事業利益は643億円増(+80%)となり、為替の影響も220億円のプラスに働きました。
一方で、IGCC(石炭ガス化複合発電)に関する △700億円の損失を計上しています。
この大きな損失を吸収したうえでの45.3%増益という点が、今回の決算の特徴です。
通期予想を上方修正、上限3,000億円の自社株買いも
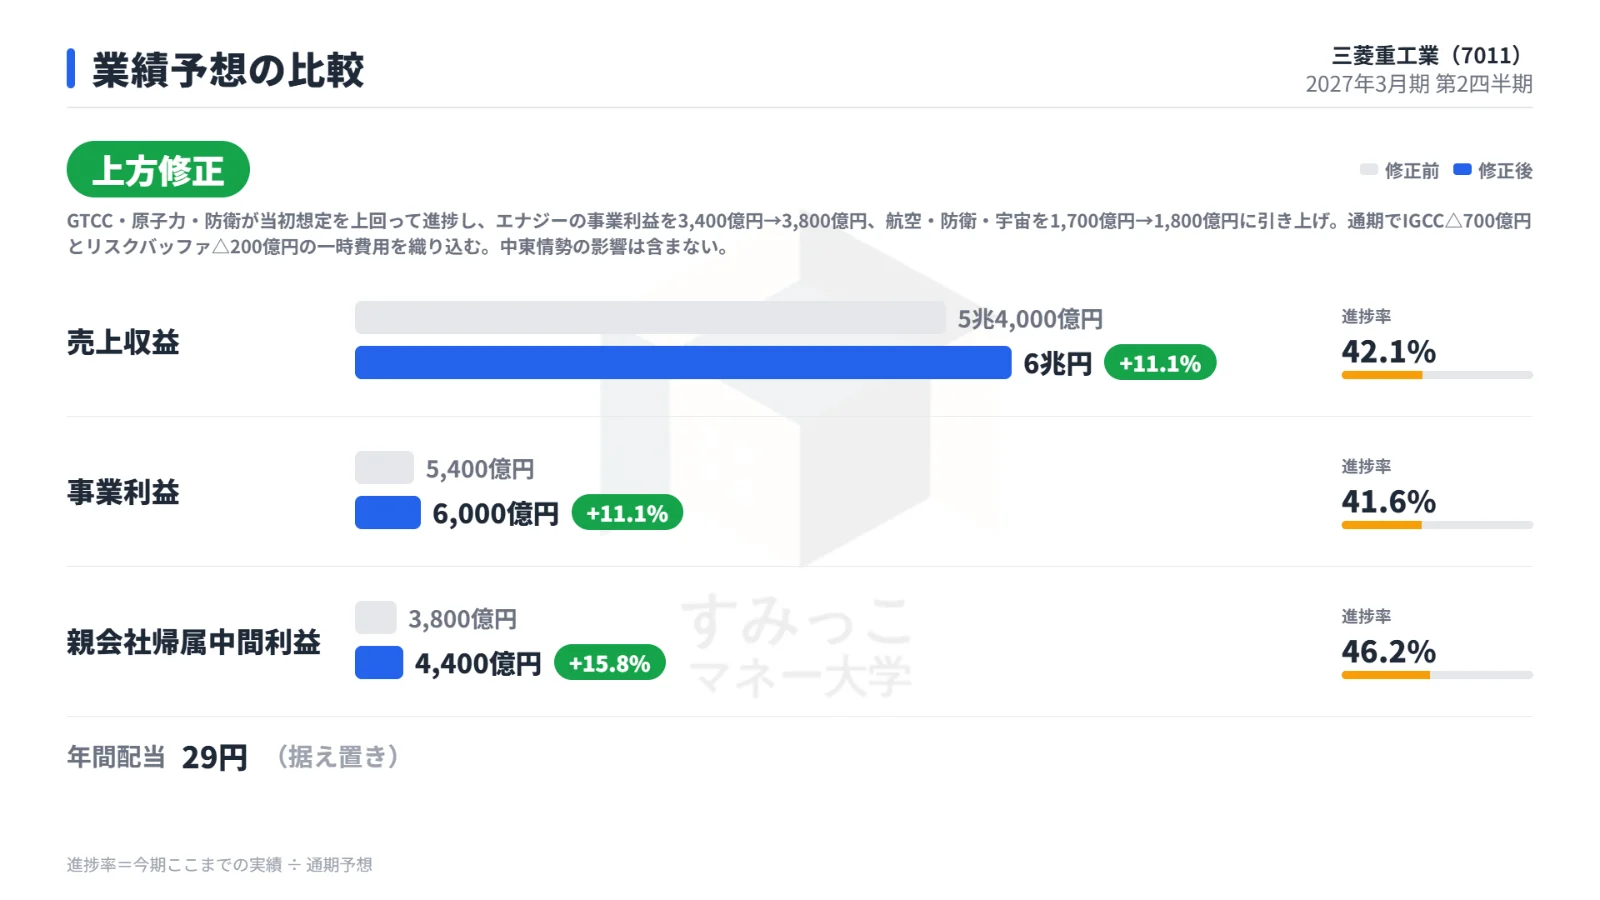
会社は今回、通期の業績予想を引き上げました。
GTCC・原子力・防衛が当初の想定を上回って進んでいるためです。
修正前と修正後の通期予想を比べた表です。
| 項目 | 修正前 | 修正後 | 修正率 | 上期の進捗率 |
|---|---|---|---|---|
| 売上収益 | 5兆4,000億円 | 6兆円 | +11.1% | 42.1% |
| 事業利益 | 5,400億円 | 6,000億円 | +11.1% | 41.6% |
| 純利益 | 3,800億円 | 4,400億円 | +15.8% | 46.2% |
| 年間配当 | 29円 | 29円 | 据え置き | ― |
セグメント別では、エナジーの事業利益を3,400億円から3,800億円へ、航空・防衛・宇宙を1,700億円から1,800億円へ引き上げました。
修正後の予想に織り込まれているもの
新しい予想には、通期でIGCCの損失△700億円と、リスクバッファ△200億円の一時費用が織り込まれています。
一方で、中東情勢の影響は含まれていません。
配当は年29円で変わりませんが、株主還元策として上限3,000億円・1億2,000万株の自社株買いも同時に発表しました。
株価の反応:好材料が並んでも4.57%安
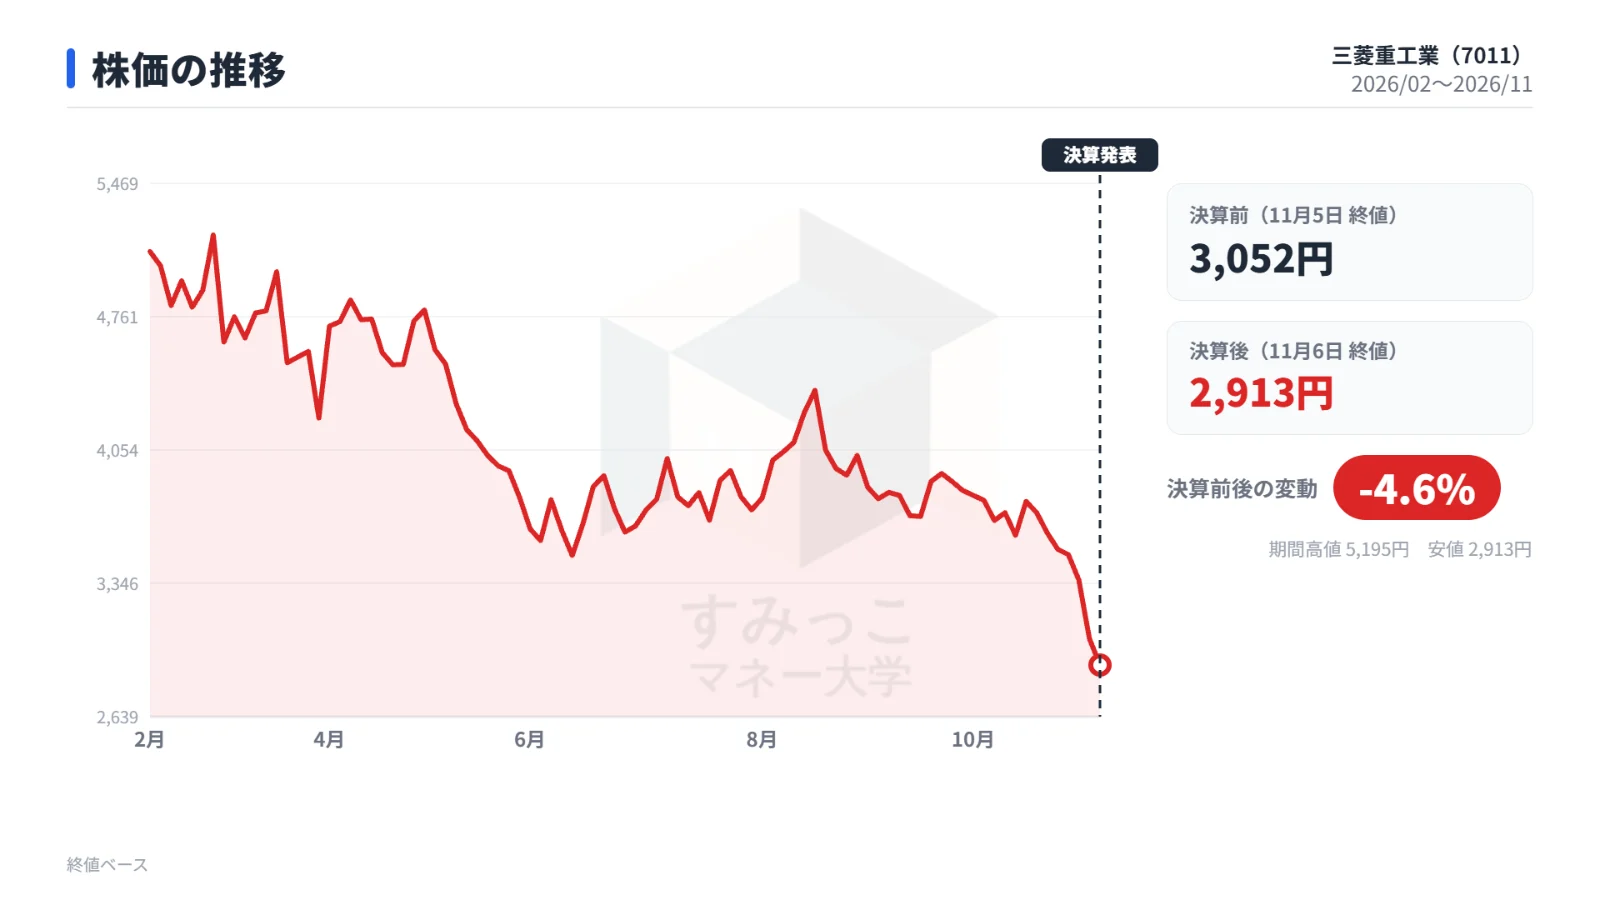
決算前後の株価の動きをまとめた表です。
| 項目 | 株価 |
|---|---|
| 決算前(11月5日 終値) | 3,052円 |
| 決算後(11月6日 終値) | 2,912.5円 |
| 変化率 | -4.57% |
11月6日は東京株式市場が全面安となり、三菱重工業も決算発表の前から売られていました。
発表後は、地合いの悪化で上方修正と自社株買いを好感する買いが限られたと報じられています。
また、好材料が出尽くしたとの見方から手じまい売りが増えたとも伝えられました。
株価は日中に2,723.5円まで下げた後に持ち直しましたが、前日終値を下回って取引を終えています。
出来高は8,337万株と、直前の日々と比べて大きく膨らみました。
決算前から続いていた下落基調
株価は8月18日の4,370円をつけた後、決算前日の3,052円まで下落基調が続いていました。
11月に入ってからも下げが目立ち、その流れの中で決算を迎えた形です。
なお、決算後の時点で予想PERは22.2倍、PBRは3.0倍、配当利回りは1.00%、時価総額は約9兆8,257億円です。
今後の注目点
下期の進捗と一時費用の行方
上期時点で、通期事業利益6,000億円に対する進捗率は41.6% です。
下期にどこまで積み上げられるかが焦点になります。
あわせて、IGCCの損失やリスクバッファ△200億円といった一時費用がどう推移するかも注目されます。
修正後の予想には中東情勢の影響が含まれていない点も、評価を左右する要因となります。
自社株買いの進捗と受注残の売上化
自社株買いの取得期間は2026年11月9日から2027年11月8日までです。
上限3,000億円・1億2,000万株に対して、どれだけ進むかが見どころです。
また、受注残高は14兆2,256億円にのぼり、これが今後どのように売上へ変わっていくかも注目点です。
まとめ
三菱重工業の上期は、GTCC・原子力・防衛の伸びにより全セグメントで増収となり、IGCCの損失△700億円を吸収して事業利益は45.3%増えました。
会社は通期予想を売上収益6兆円、事業利益6,000億円へ引き上げ、上限3,000億円の自社株買いも発表しています。
一方で株価は、決算当日の全面安と出尽くし感からの売りに押され、前日比4.57%安で引けました。
今後は、下期の利益の積み上げ、一時費用の推移、自社株買いの進み具合、そして14兆円を超える受注残の売上化が焦点になります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事