【芝浦メカトロニクス(6590)】4ヶ月で50%下落!受注残803億円でも前工程赤字はどこまで織り込まれたか?底値と反転サインを分析
この記事の要点
- 株価は年初来高値6,320円から約4か月で50.47%下落し厳しい調整が続く
- 成長期待と足元利益の隔たりや前工程セグメント損失1.15億円の計上が背景
- 受注残803億円の売上化進捗や前工程の黒字化、信用買い残90万株以下への整理が焦点
半導体製造装置の一角として注目を集めてきた芝浦メカトロニクス(6590)ですが、2026年7月の高値から約4か月で株価が 50.47% 下落し、ほぼ半減する水準まで売り込まれています。
先端半導体向けへの高い期待があっただけに、この急激な調整に不安を感じている方も多いのではないでしょうか。
株価が大きく調整している局面だからこそ、現在の客観的な評価位置を整理することが重要となります。
この記事を読むことで、現在の株価急落を招いた要因の本質、今後3〜9か月で想定される中間安値のレンジ、12か月後の業績シナリオ、そしてトレンド反転を見極めるための具体的なモノサシが明確に整理できます。
※本記事は情報提供を目的としており、特定の銘柄や金融商品の売買を推奨するものではありません。
投資判断はご自身の責任でお願いいたします。
1. 【現状の整理】なぜ今、株価は動いているのか?
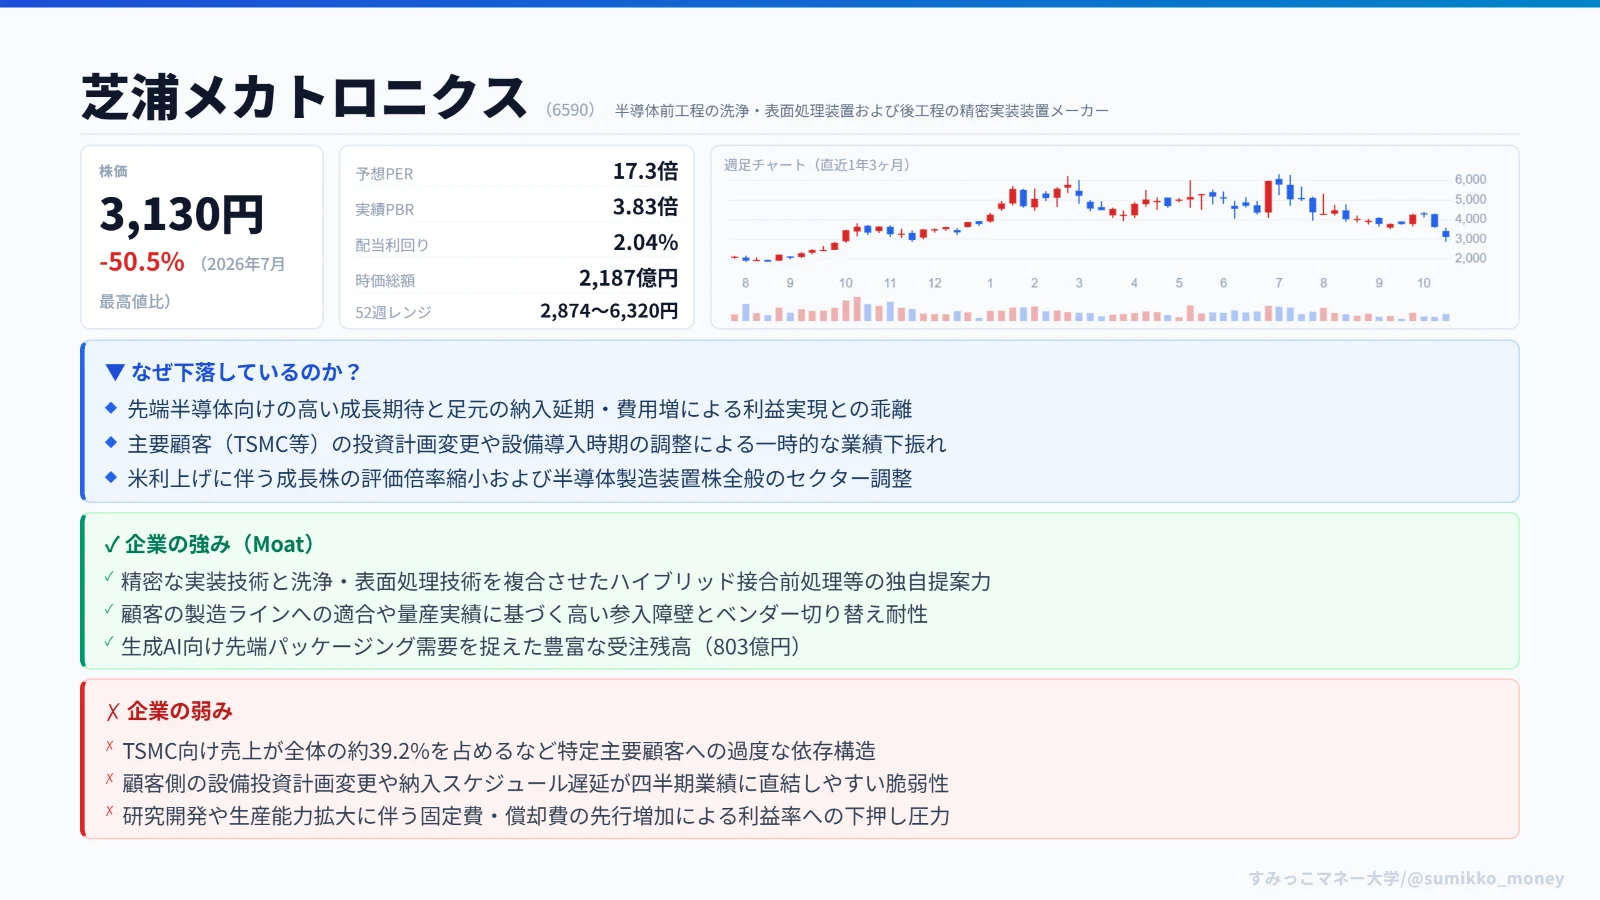
2026年10月23日時点の現在株価は3,130円、会社予想PERは17.27倍、実績PBRは3.83倍という水準に位置しています。
7月6日につけた年初来高値6,320円からの下落率は 50.47% に達し、短期間で厳しい調整を強いられた格好ですね。
下落の核心にあるのは、先端半導体向けの成長期待と、足元の利益実現との間に生じた「隔たり」です。
2027年3月期第1四半期の業績は、売上高200.13億円(前年同期比7.0%減)、営業利益28.50億円(同29.9%減)と減収減益に沈みました。
特に前工程を担うファインメカトロニクス部門において、顧客の投資計画変更や納入時期の調整が生じ、経常ベースで 1.15億円のセグメント損失 を計上したことが失望を誘っています。
会社側は売上の後ろ倒しを一時的要因と説明していますが、先行する成長投資の費用増も利益を強く圧迫している状況です。
ただし、需要そのものが消失したわけではありません。
同四半期の受注高は519.75億円(前年同期比190.5%増)と急拡大し、6月末の受注残高は 803億円 に達しています。
特に後工程を含むメカトロニクスシステム部門の受注が370.98億円に伸びており、生成AI需要を背景とした引き合いの強さは健在といえます。
企業の競争優位性(Moat)に目を向けると、精密な実装技術と独自の洗浄・表面処理技術を融合できる点が最大の強みです。
ハイブリッド接合前処理装置「HSM-1000」と自社ボンダを組み合わせた複合提案は、他社に対する参入障壁として機能しています。
一方で、最大の弱点は特定の主要顧客への依存度です。
2026年3月期のTSMC向け売上高は344.82億円と、連結売上の約39.2%を占めています。
主要顧客の増産投資は強力な追い風となる反面、設備導入時期が変更された際の影響が業績へダイレクトに響く構造です。
なお、6月末時点の自己資本比率は56.0%、現預金246.99億円に対し借入金は86億円にとどまり、財務基盤の毀損や希薄化リスクが今回急落の主因とは考えにくいと判断されます。
外部環境では、米FRBによる9月の政策金利引き上げ(3.75〜4.00%)がグロース株の評価倍率への逆風となりました。
競合のSCREENも高値から約40.5%下落しており、今回の急落は個別要因だけでなく、半導体製造装置セクター全体に及んだバリュエーション調整が重なった結果というわけです。
2. 【短期〜中期の下値シナリオ】どこまで下落する可能性があるか?
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事