【浜松ホトニクス(6965)】決算後PTSで上昇、AI半導体需要の追い風とレーザ事業の行方が焦点に
この記事の要点
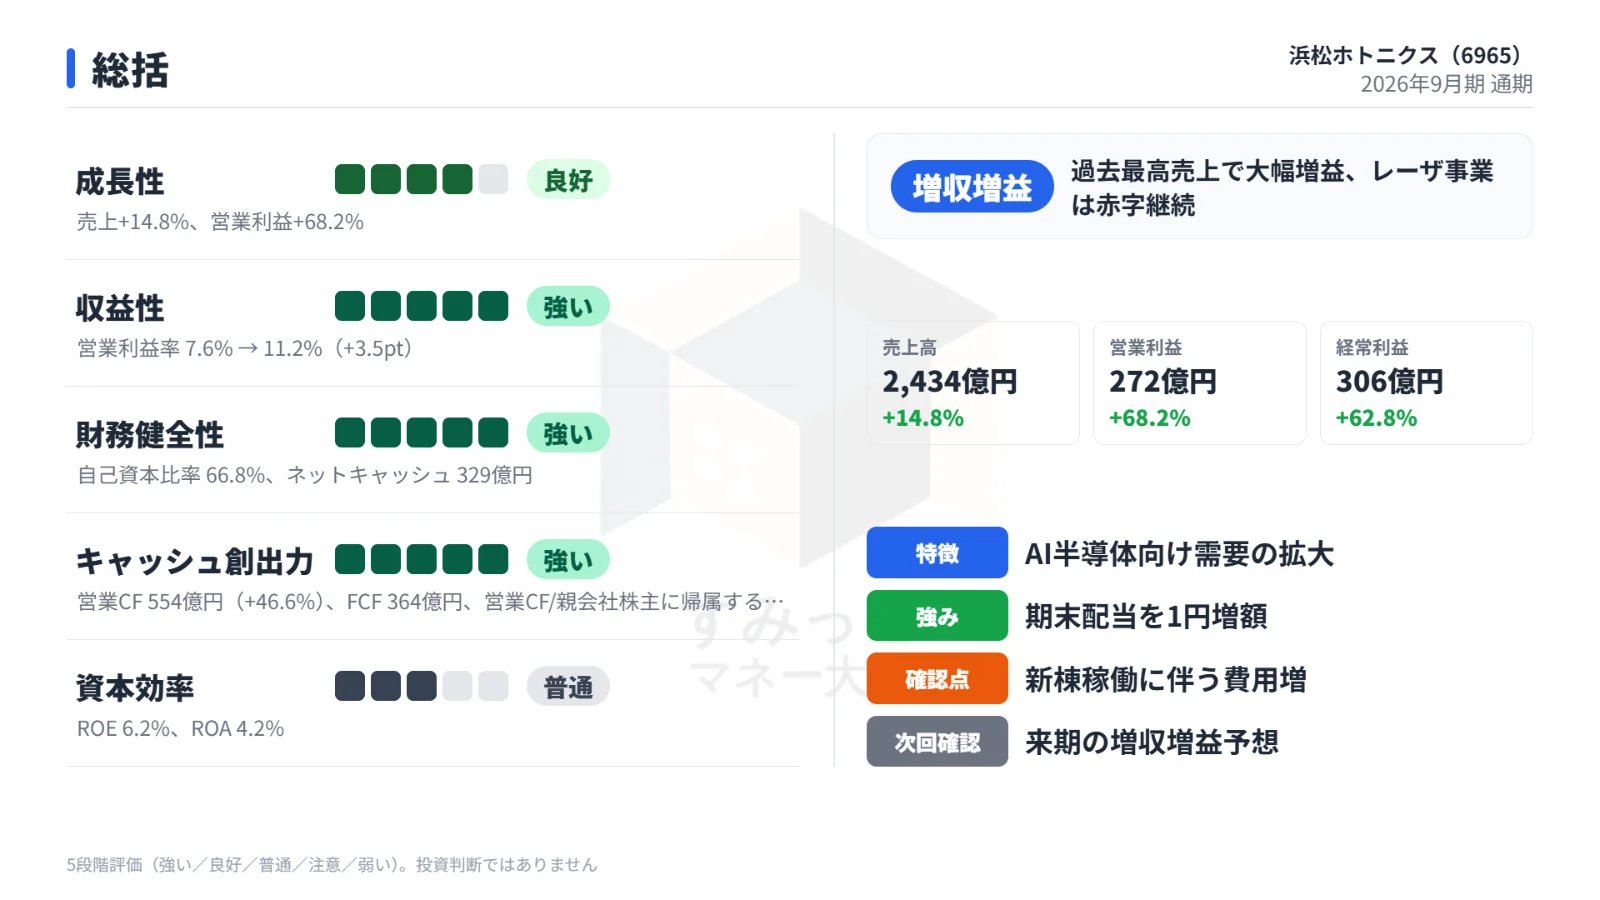
- AI半導体向け需要の拡大で売上は過去最高、営業利益は68.2%増と大幅に伸びた
- 来期も売上2,700億円、営業利益320億円の増収増益と年間40円配当を計画している
- レーザ事業の赤字と新棟稼働に伴う費用先行が、今後の利益面での焦点になりそうだ
浜松ホトニクスが2026年9月期の通期決算を発表しました。
この記事では、過去最高売上と大幅増益の中身、事業ごとの明暗、来期の会社予想、決算後の株価の動きを整理します。
あわせて、今後チェックしたいポイントも紹介します。
目次(7項目)
2026年9月期決算の概要:過去最高売上で大幅増益
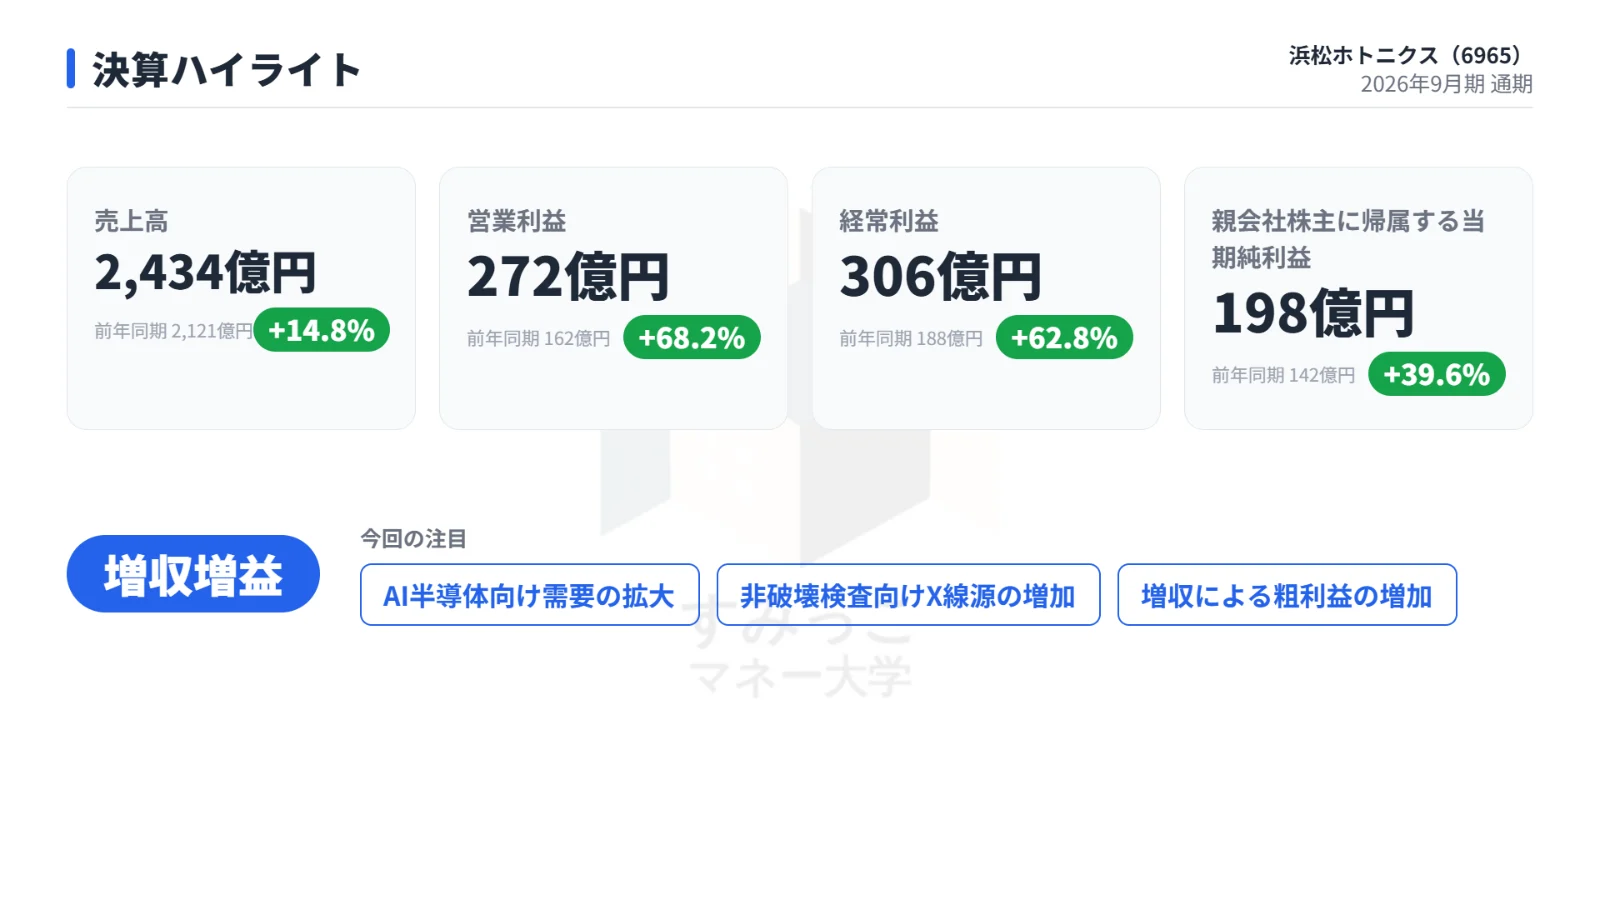
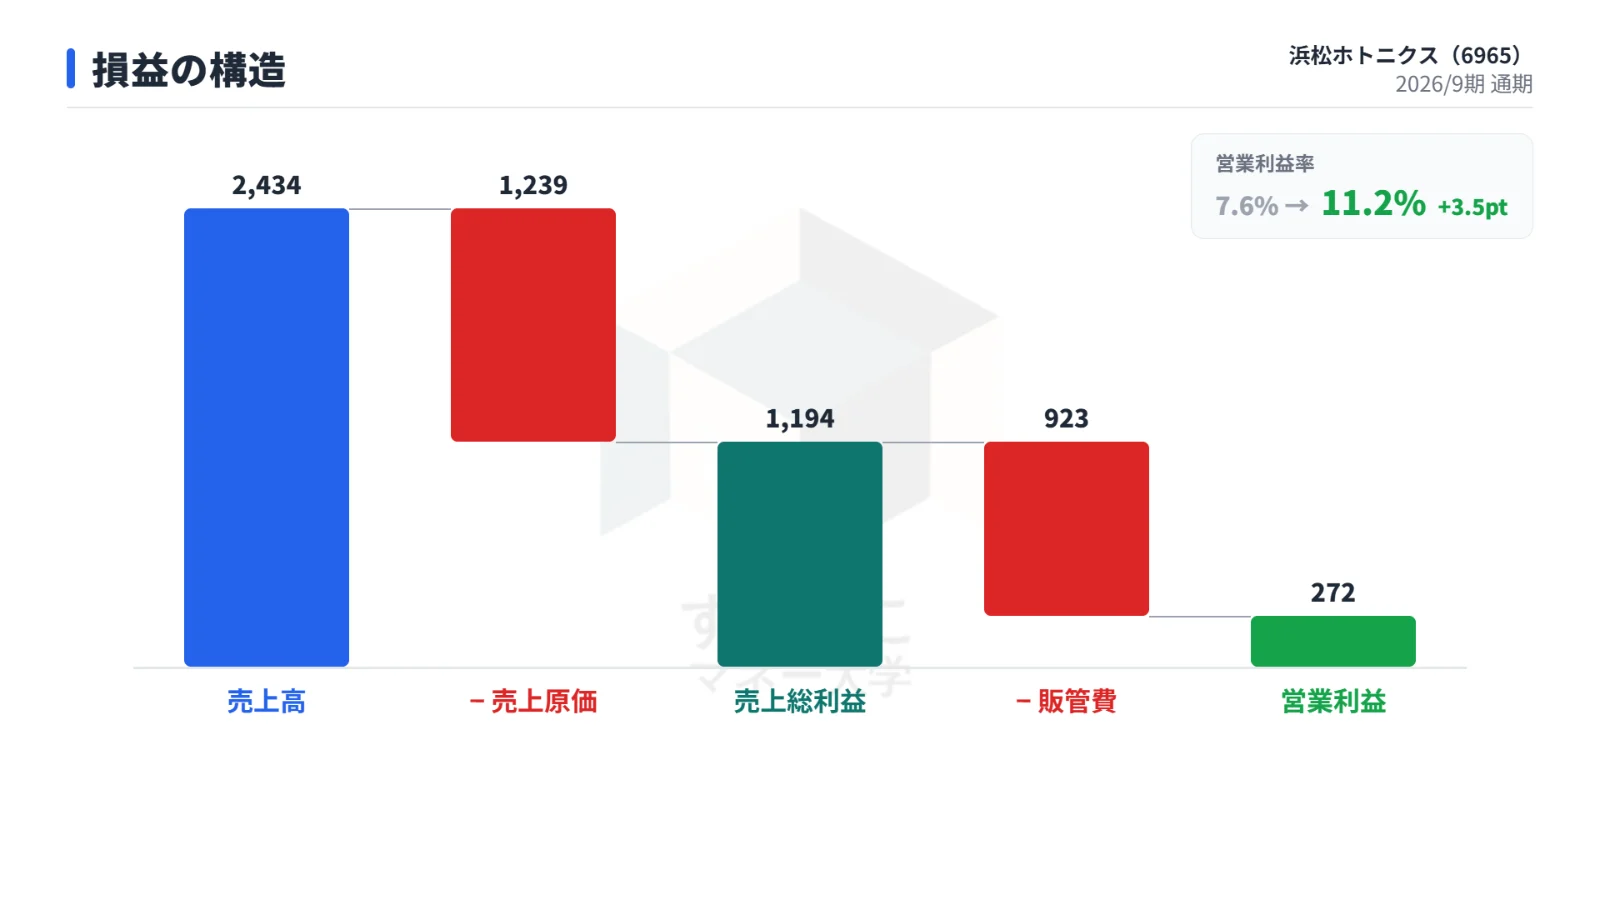
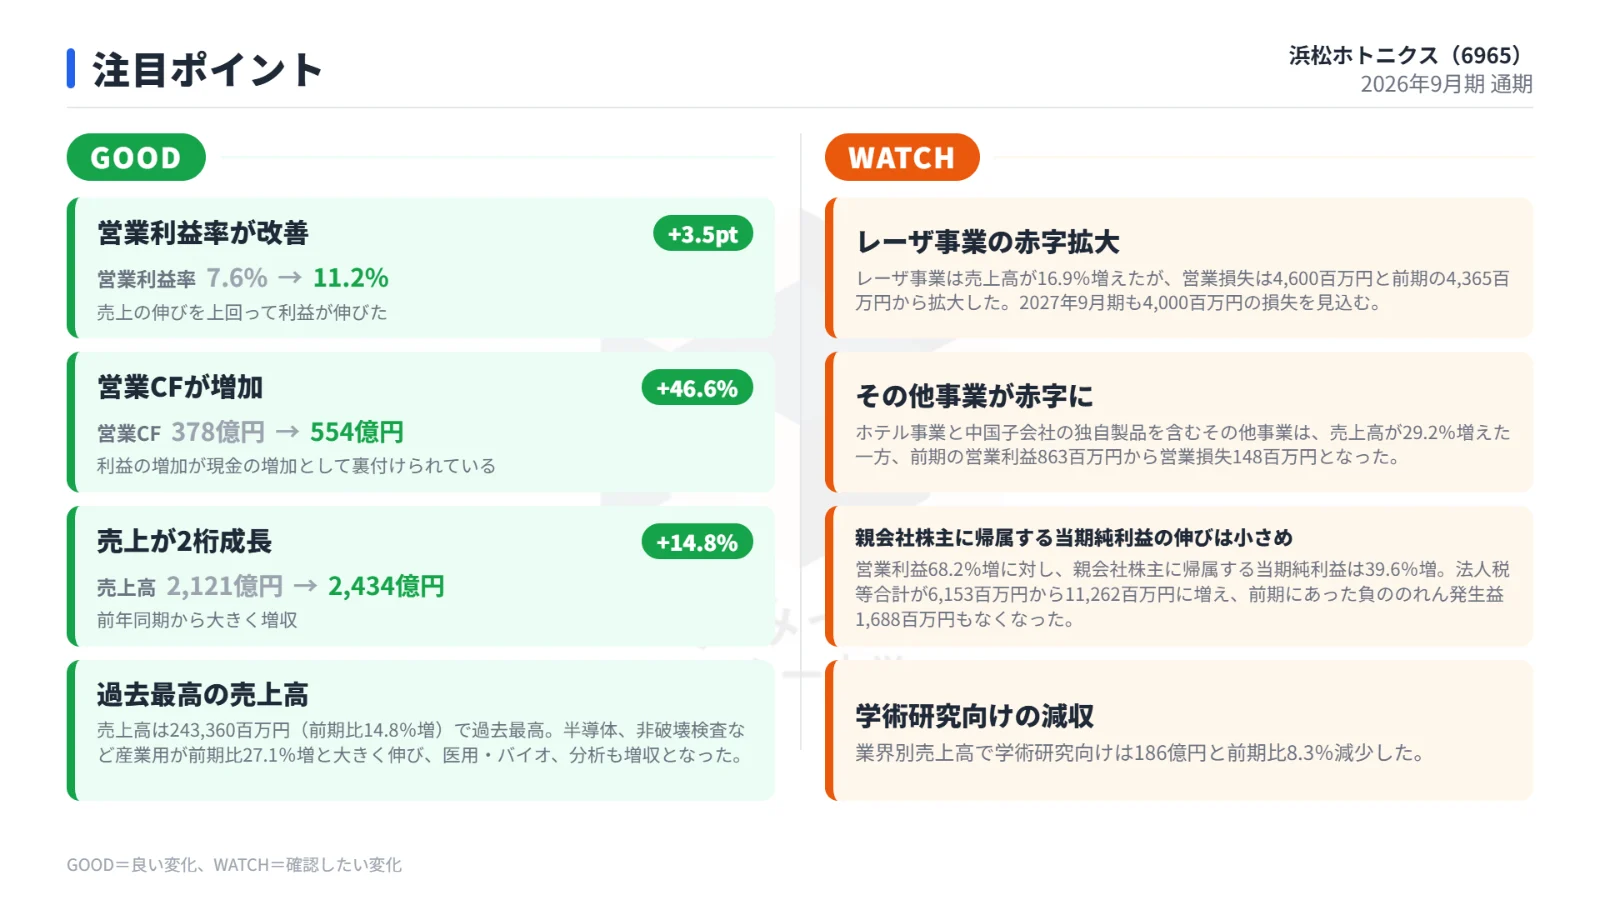
2026年9月期(2025年10月〜2026年9月)の売上高は2,434億円(前期比+14.8%)で過去最高となりました。
営業利益は272億円で、前期比+68.2%と大きく伸びています。
前期に49.7%減だった営業利益は、回復に転じました。
前期実績と比べた通期の損益は、次の表のとおりです。
| 項目 | 2025年9月期 | 2026年9月期 | 前期比 |
|---|---|---|---|
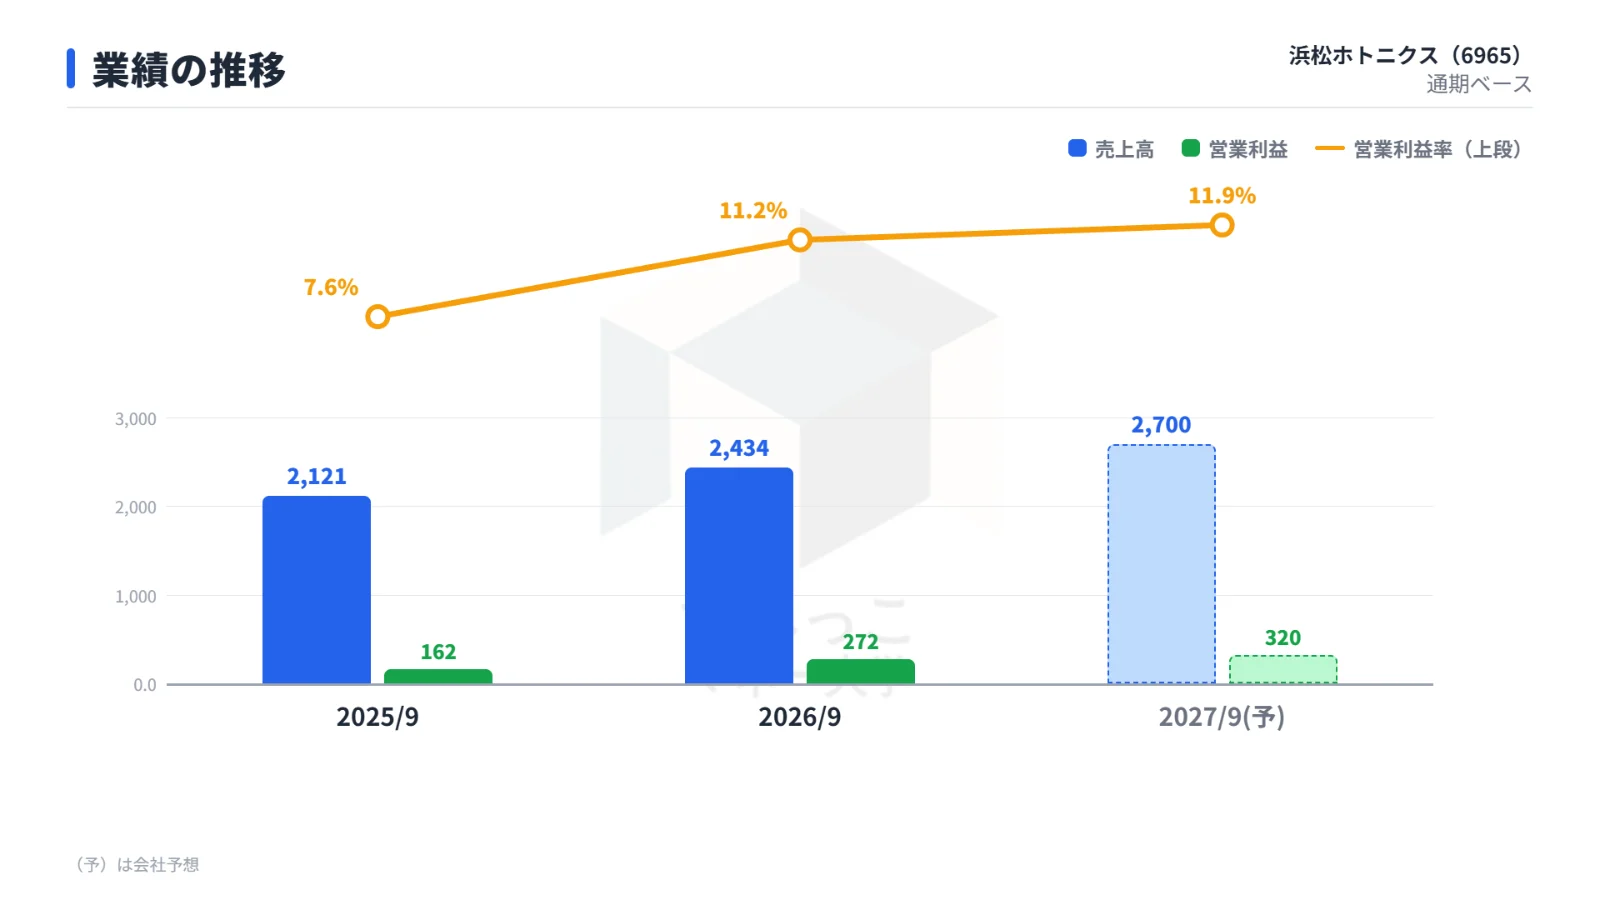
| 売上高 | 2,121億円 | 2,434億円 | +14.8% |
| 売上総利益 | 1,014億円 | 1,194億円 | +17.8% |
| 営業利益 | 162億円 | 272億円 | +68.2% |
| 経常利益 | 188億円 | 306億円 | +62.8% |
| 純利益 | 142億円 | 198億円 | +39.6% |
| EPS | 47.3円 | 67.9円 | +43.6% |
| 営業利益率 | 7.6% | 11.2% | +3.5pt |
事前の市場予想(IFISコンセンサス、11月9日時点)との比較は次のとおりです。
すべての利益項目で市場予想を上回りました。
| 項目 | 市場予想 | 実績 |
|---|---|---|
| 売上高 | 2,381億円 | 2,434億円 |
| 営業利益 | 226億円 | 272億円 |
| 経常利益 | 256億円 | 306億円 |
| 純利益 | 180億円 | 198億円 |
増収増益を支えた要因
最も大きな要因は、AI半導体向け需要の拡大です。
データセンター向けを中心に半導体需要が伸び、半導体製造・検査装置向けの光電子増倍管、キセノンランプ、イメージセンサが増えました。
半導体製造・検査向けの売上は358億円から469億円に伸びています。
AIサーバー向け基板検査や二次電池検査の需要拡大を受けて、マイクロフォーカスX線源も増えました。
非破壊検査向けの売上は170億円から210億円に伸びています。
半導体以外でも、新興国でのX線CT需要によりシリコンフォトダイオードが増加しました。
FA分野のフォトダイオードや、欧州向けの病理デジタルスライドスキャナも伸びています。
業界別では、産業用が前期比27.1%増と大きく伸びました。
一方、学術研究向けは186億円(8.3%減)と、主要な業界区分の中で唯一の減収でした。
営業利益の増減を内訳で見ると、為替影響を除いたベースでは、増収による粗利の増加が105億円のプラスでした。
これに対し、粗利益率の低下で17億円、販管費・研究開発費の増加で32億円のマイナスとなっています。
ここに為替影響54億円のプラスが加わりました。
営業利益の増加額110億円のうち、約半分が為替による押し上げです。
純利益の伸びは営業利益より小さめ
純利益の伸びは39.6%で、営業利益の68.2%を下回りました。
法人税等が61億円から112億円に増えたうえ、前期にあった負ののれん発生益17億円がなくなったためです。
経常段階でも、支払利息が8億円から21億円に増えています。
事業別の状況:光半導体が牽引、レーザは赤字継続
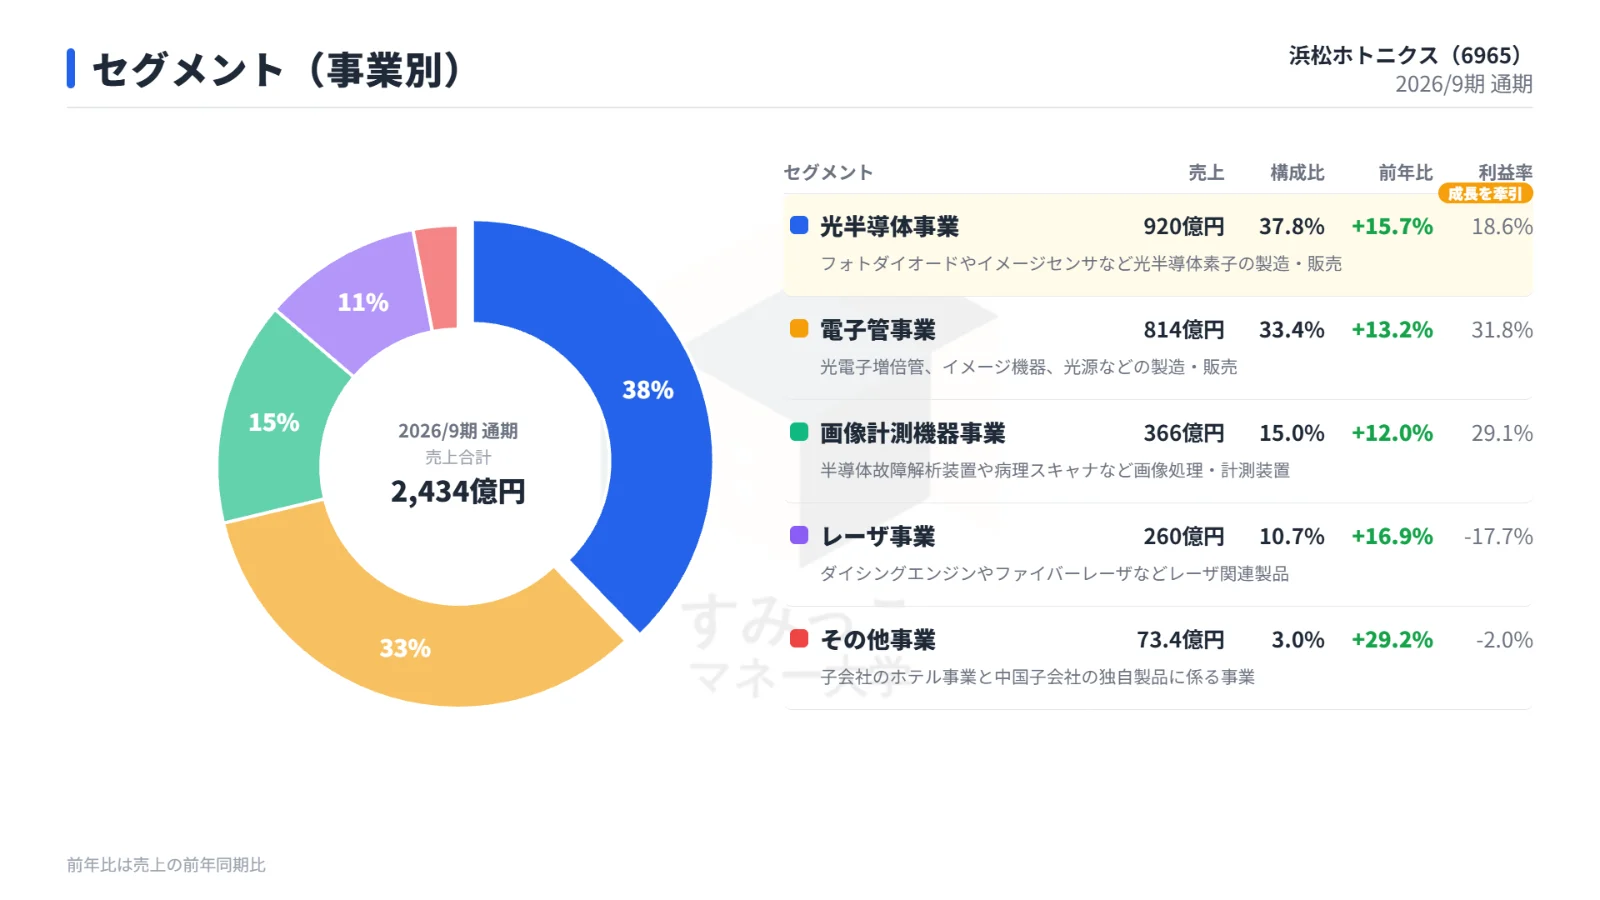
事業別の売上と利益率は次の表のとおりです。
| 事業 | 売上高 | 前期比 | 利益率 |
|---|---|---|---|
| 電子管 | 814億円 | +13.2% | 31.8% |
| 光半導体 | 920億円 | +15.7% | 18.6% |
| 画像計測機器 | 366億円 | +12.0% | 29.1% |
| レーザ | 260億円 | +16.9% | -17.7% |
| その他 | 73.4億円 | +29.2% | -2.0% |
売上の構成比が最も大きい光半導体事業(37.8%)が全体を牽引しました。
電子管事業は、X線源の伸びなどにより営業利益が36.7%増えています。
一方、レーザ事業は売上が16.9%増えたものの、営業損失は46億円と前期の44億円から拡大しました。
4つの報告セグメントの中で唯一の赤字です。
ホテル事業などを含むその他事業も、前期の営業利益9億円から1億円の営業損失に転じています。
財務とキャッシュフロー:稼ぐ力が向上
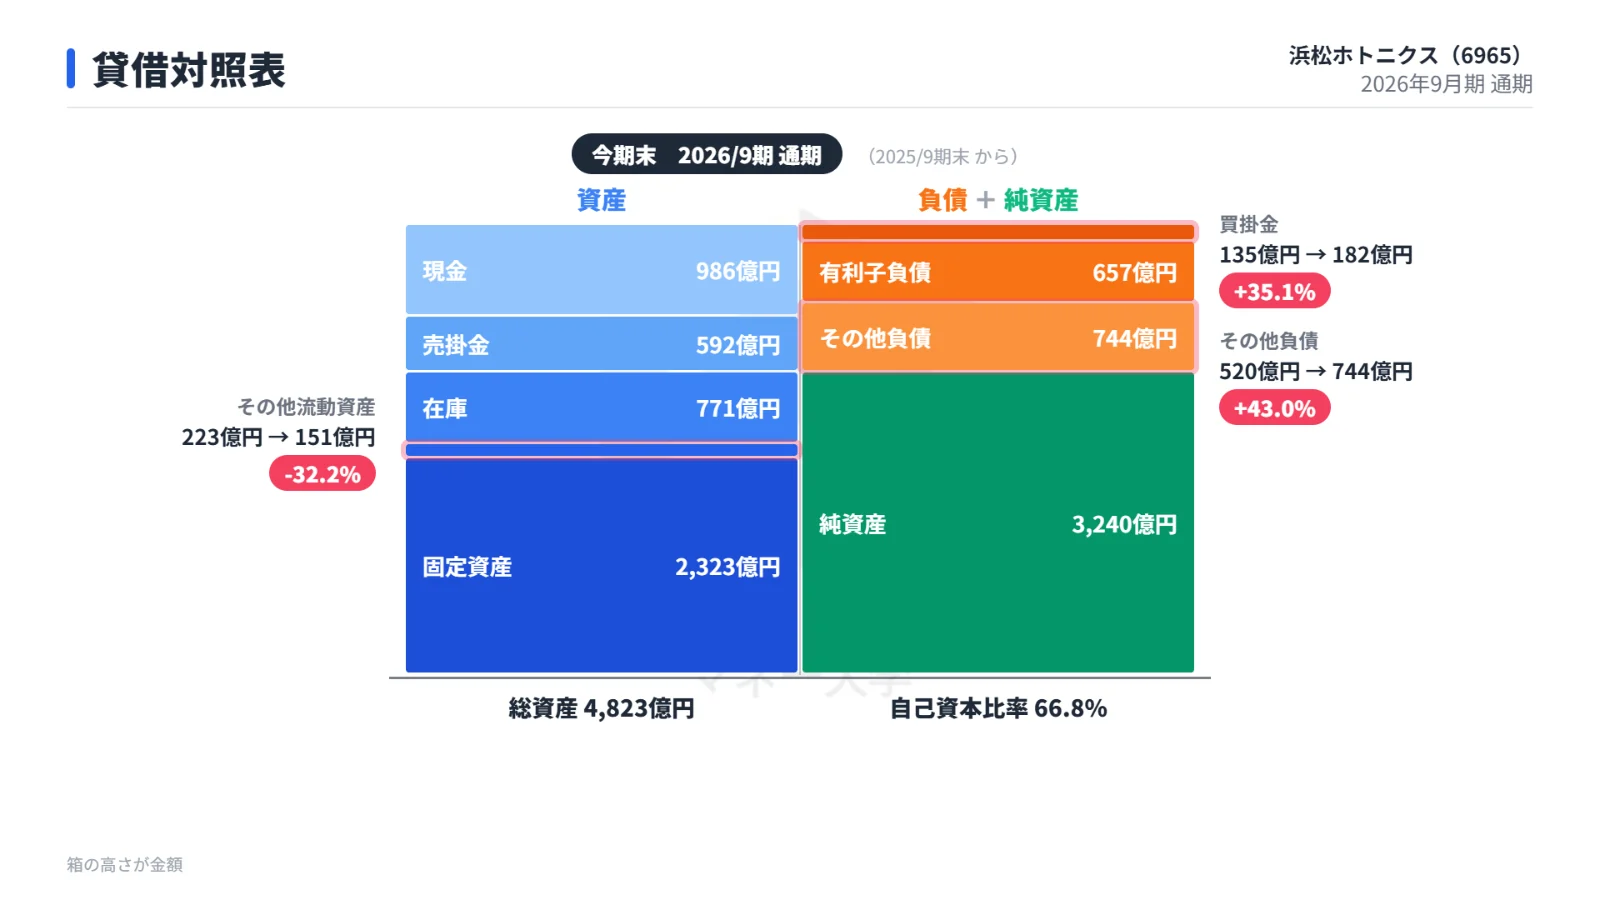
総資産は4,823億円(前期末4,550億円)です。
自己資本比率は70.7%から66.8%に低下しましたが、200億円の自己株式取得が主な要因で、純資産はほぼ横ばいでした。
新棟の建設や設備導入が完了したことで、建設仮勘定は285億円減少しています。
リース資産は168億円、リース債務は155億円それぞれ増えました。
| 項目 | 2025年9月期 | 2026年9月期 |
|---|---|---|
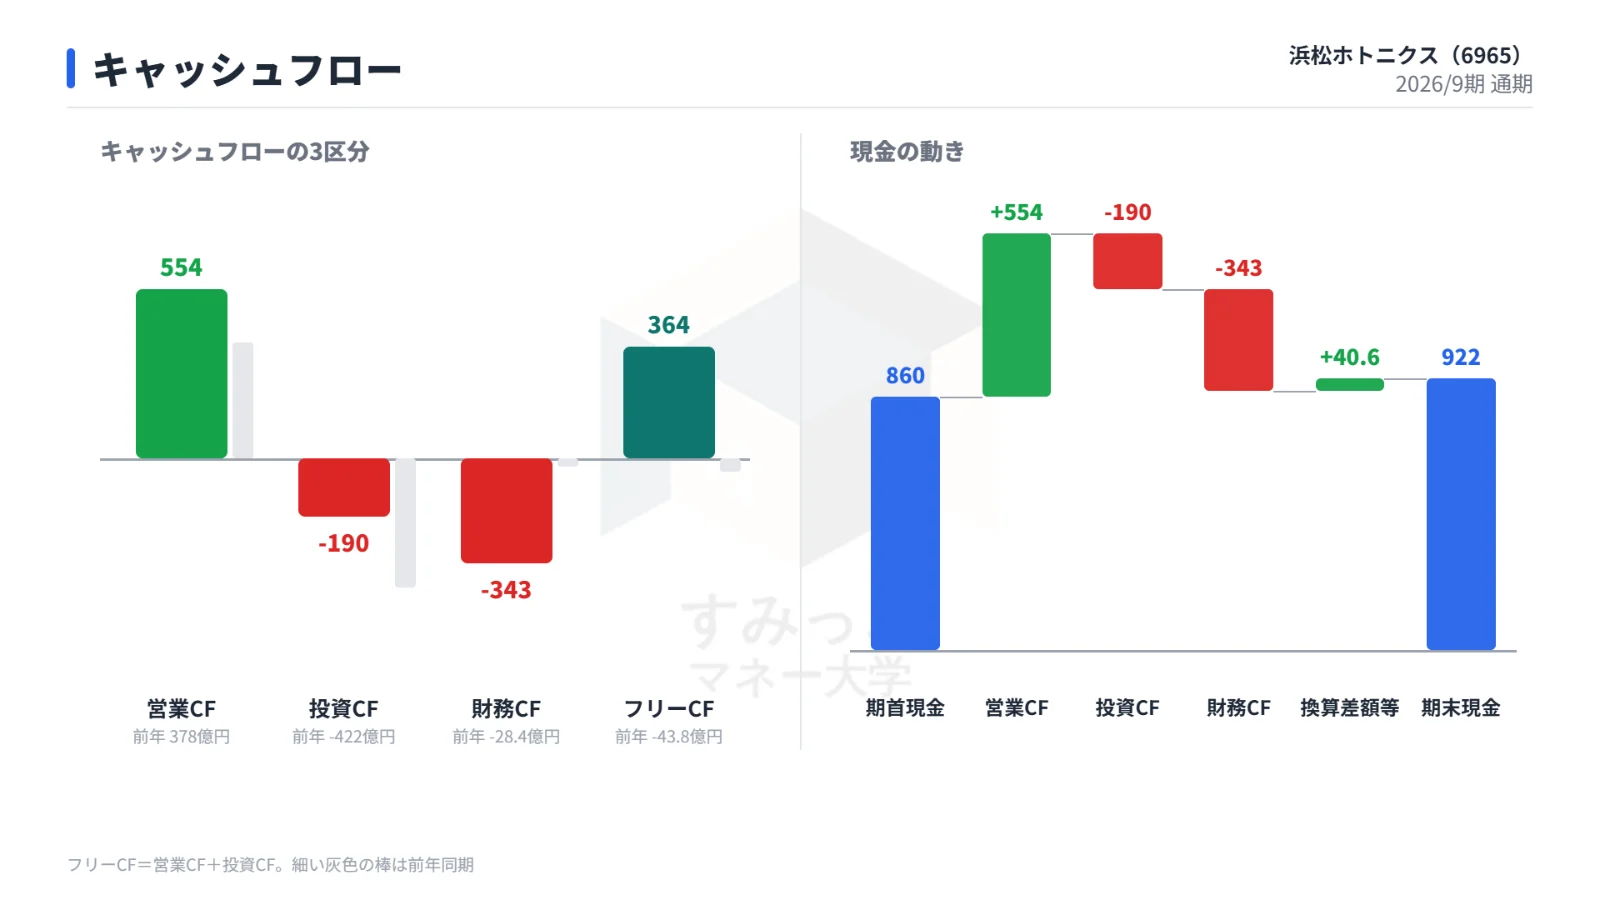
| 営業CF | 378億円 | 554億円 |
| 投資CF | -422億円 | -190億円 |
| 財務CF | -28.4億円 | -343億円 |
| フリーCF | -43.8億円 | 364億円 |
上の表のとおり、営業CFが大きく増え、設備投資の支出も減りました。
その結果、フリーCFは364億円のプラスに転換しています。
キャッシュコンバージョンサイクルも290日から260日に短縮しました。
会社の見通し:来期も増収増益を計画
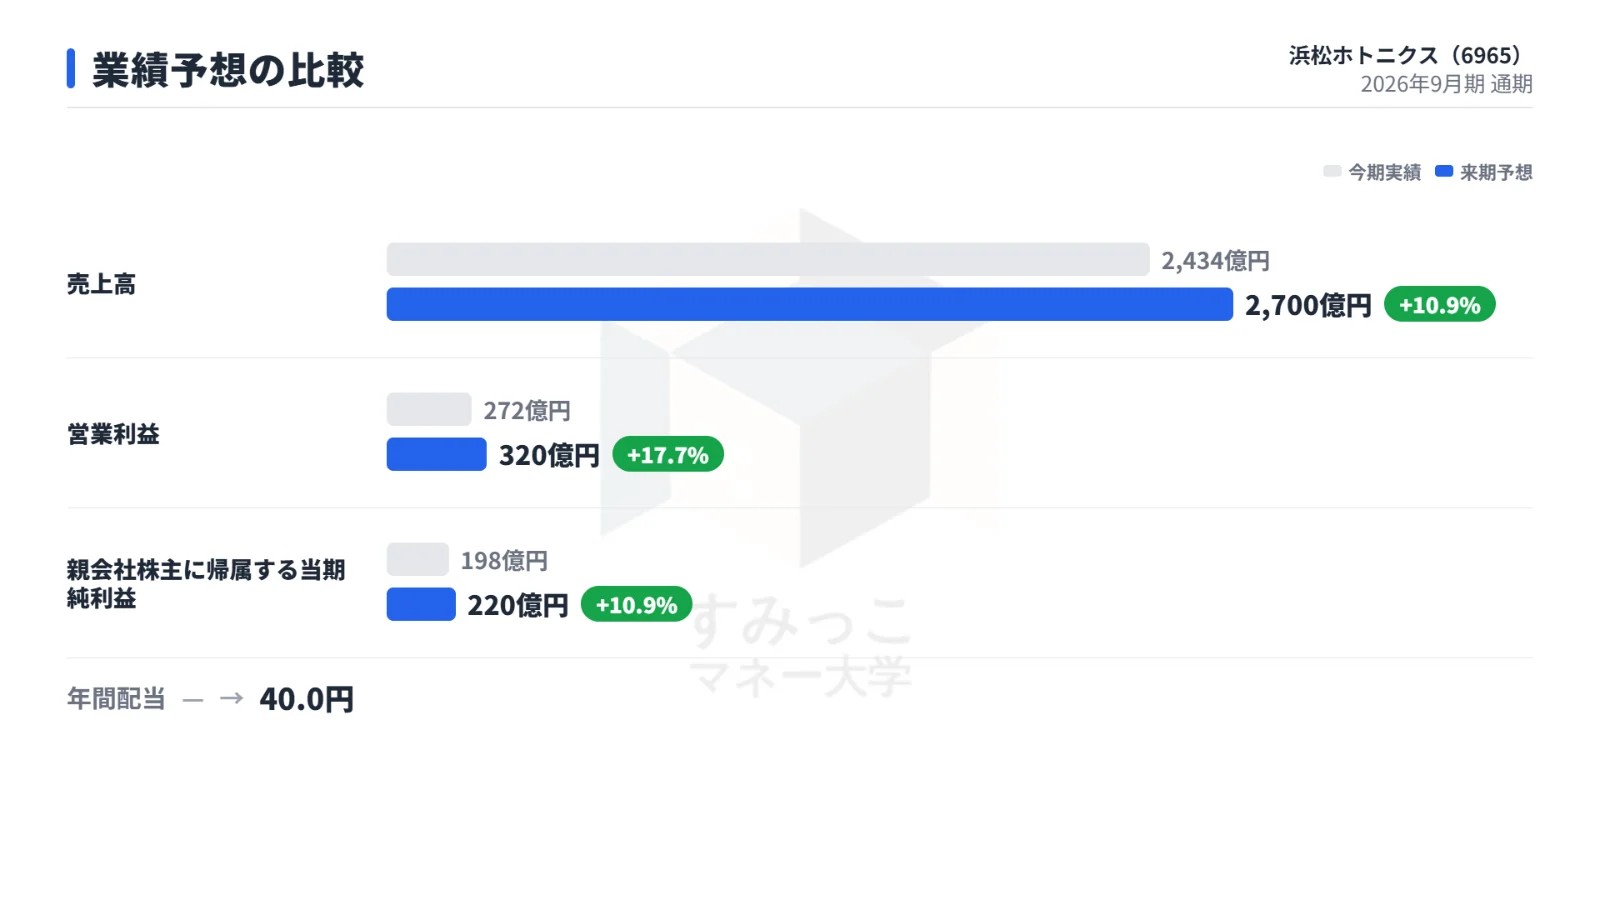
2027年9月期の会社予想は次のとおりです。
| 項目 | 2026年9月期実績 | 2027年9月期予想 | 増減率 |
|---|---|---|---|
| 売上高 | 2,434億円 | 2,700億円 | +10.9% |
| 営業利益 | 272億円 | 320億円 | +17.7% |
| 純利益 | 198億円 | 220億円 | +10.9% |
| 営業利益率 | 11.2% | 11.9% | — |
増収の中心は半導体関連で、半導体製造・検査向けは469億円から615億円への増加を見込んでいます。
説明資料では、好調な受注が続いているとしています。
配当は、期末を予想の19円から20円に引き上げ、年間39円(前期38円)となりました。
来期は年間40円を予想しています。
市場の反応:PTSで6.2%上昇
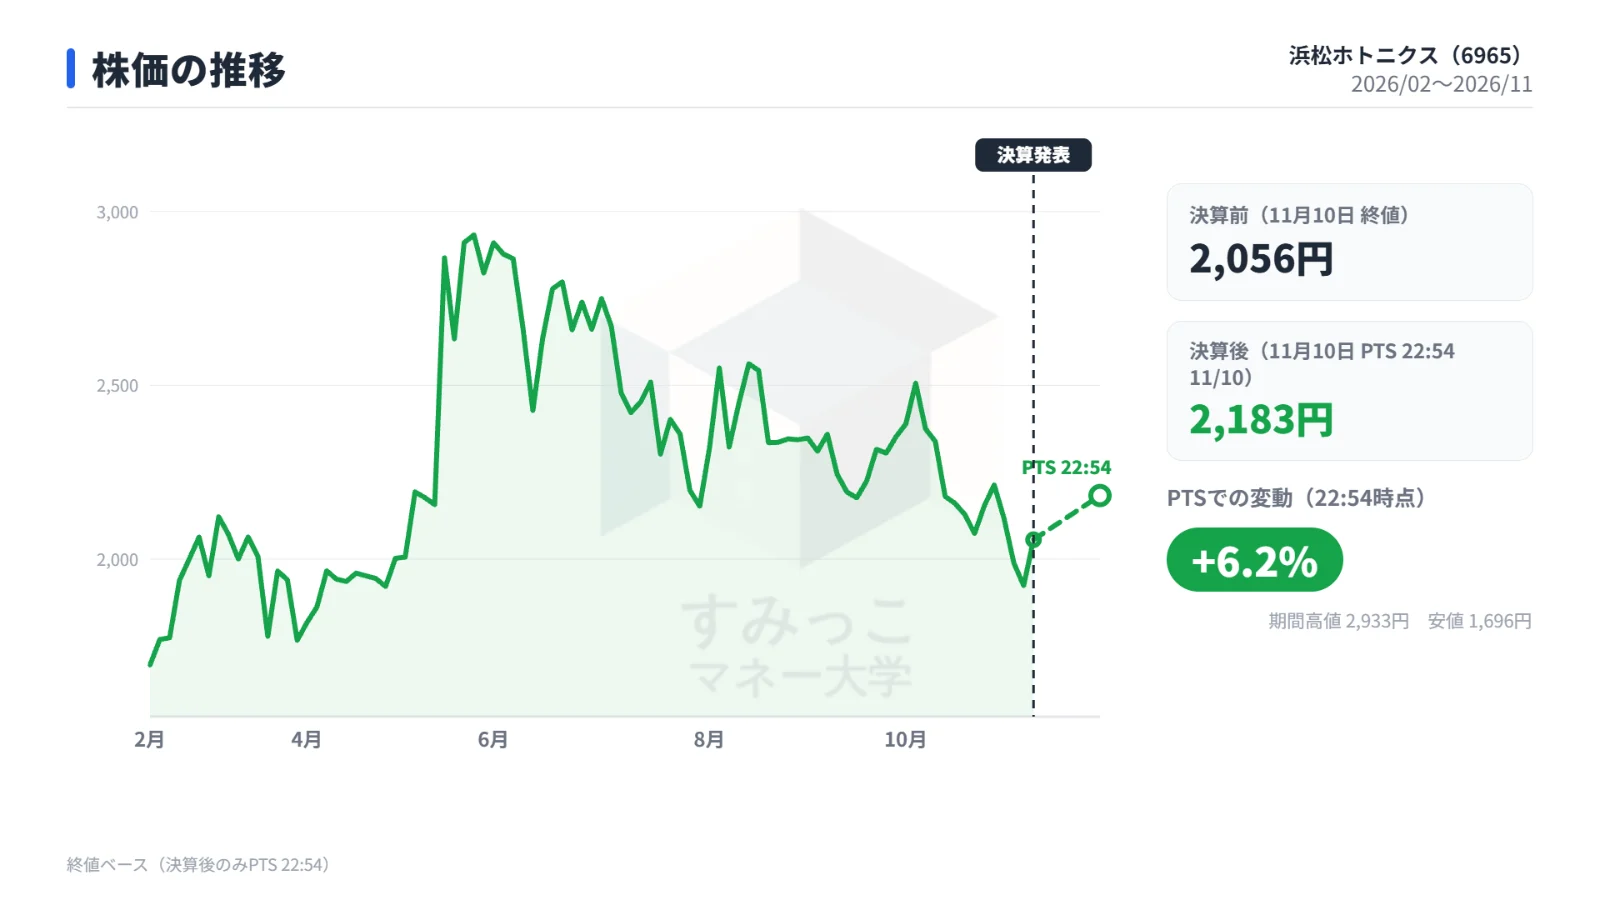
決算発表当日(11月10日)の終値は2,056円でした。
発表後のPTSでは2,183円をつけ、終値比+6.2% となっています。
決算の数字は、売上・利益ともに市場予想を上回りました。
今後の注目点
新棟稼働に伴う費用増
光半導体事業の8インチ新棟(前工程)は、2027年9月期と2028年9月期が費用先行となり、本格稼働は2029年9月期の計画です。
来期は販管費・研究開発費が92億円増える見込みで、この費用増を吸収できるかどうかが、来期の増益計画の達成を左右する要因となります。
レーザ事業の黒字化
レーザ事業は来期も40億円の営業損失を予想しています。
量子コンピュータ・セキュリティ向けの拡大、原価低減、販売体制の再編によって、2028年9月期に営業利益25億円を計画しています。
この計画は売上高370億円への拡大が前提で、達成が遅れると全社利益の重荷が続く点が、今後の業績見通しの主な下方リスクとなります。
為替と産業用への依存
来期は1米ドル155円、1ユーロ175円を前提とし、為替で営業利益に7億円のマイナスを見込んでいます。
来期の増収予想266億円のうち208億円を産業用が占めます。
産業用の構成比は38.8%から42.7%に上がり、半導体関連の設備投資の動向に業績が左右されやすくなります。
資本効率と株主還元
ROEは6.2%で、会社が推計する株主資本コスト(10〜11%)を下回っています。
会社は3か年で株主還元550億円、機動的アロケーション350億円を示し、追加の株主還元を検討するとしています。
2028年9月期は売上高2,800億円、営業利益375億円を見込んでいます。
まとめ
2026年9月期は、AI半導体向けを中心とした需要拡大で、過去最高売上と営業利益68.2%増を達成しました。
結果は市場予想も上回り、PTSでは株価が上昇しています。
来期も増収増益と増配を計画していますが、新棟の費用先行、レーザ事業の赤字、為替の影響が利益の重しになる可能性があります。
今後は、レーザ事業の赤字縮小ペースと、追加の株主還元の具体化に注目が集まりそうです。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています

関連する記事