【住友商事(8053)】決算後の株価下落と通期純利益上方修正の背景・今後の焦点
この記事の要点
- 第2四半期累計は増収となり純利益も前年同期比で増加を達成しました
- 通期の純利益予想を上方修正し年間配当予想も増額発表されています
- 決算発表後は材料出尽くし感から株価が下落し今後の資産回転が焦点です
住友商事(8053)が発表した2027年3月期第2四半期決算のポイントについて分かりやすく解説します。
今回の決算における業績実績とその背景要因、会社が発表した通期見通しの修正内容、発表後の市場の反応、そして今後の注目点までを網羅してお伝えします。
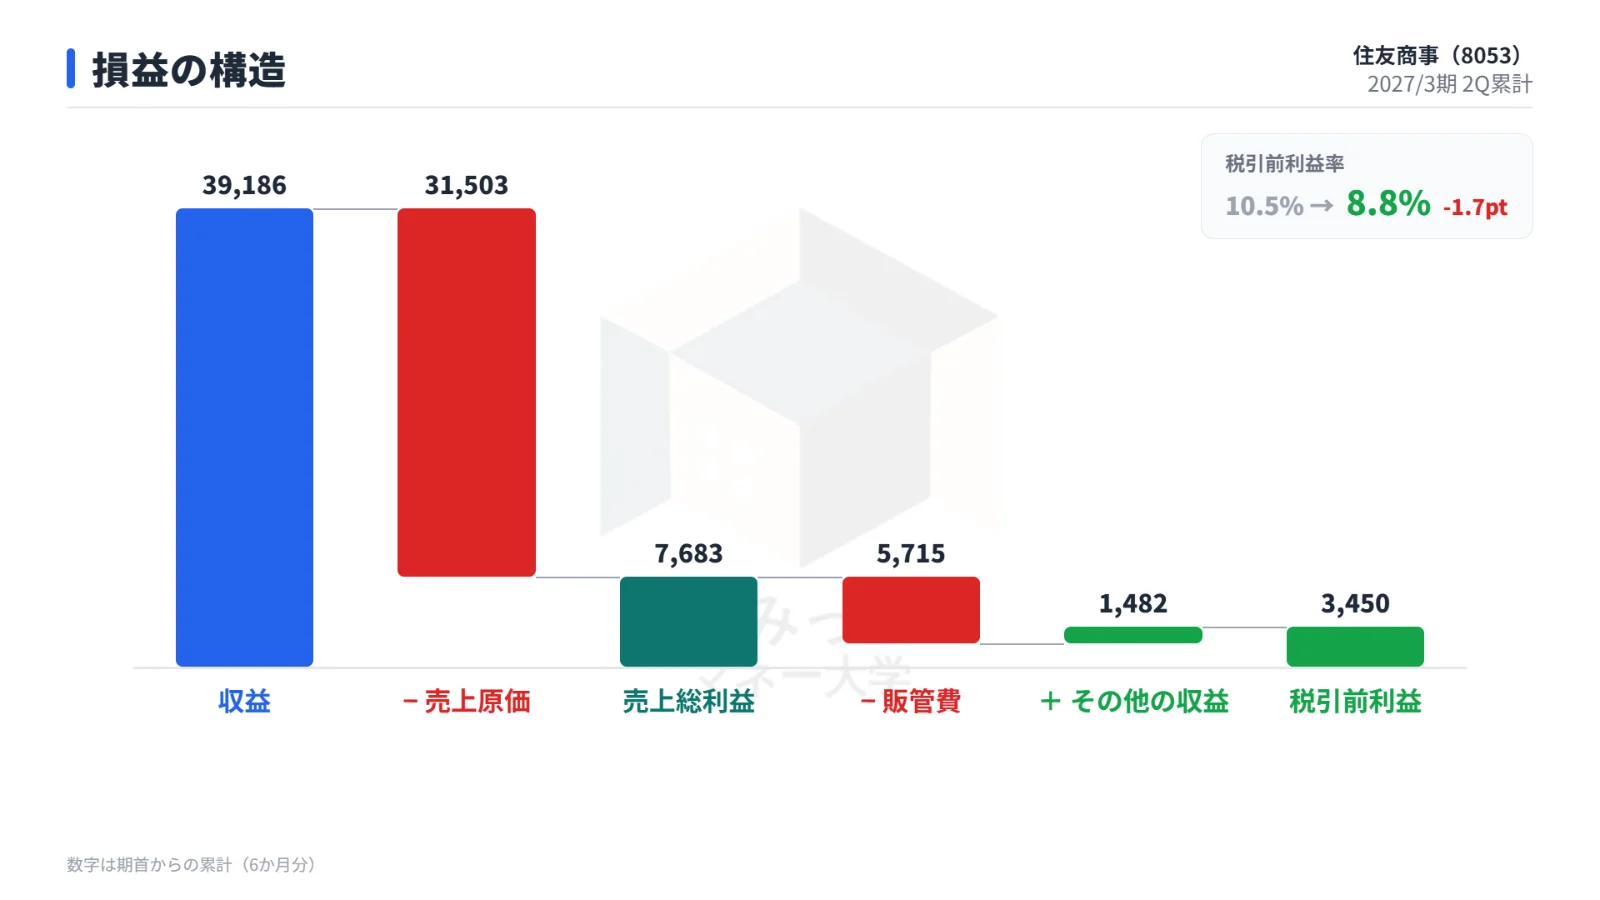
第2四半期累計の実績と損益構造の推移
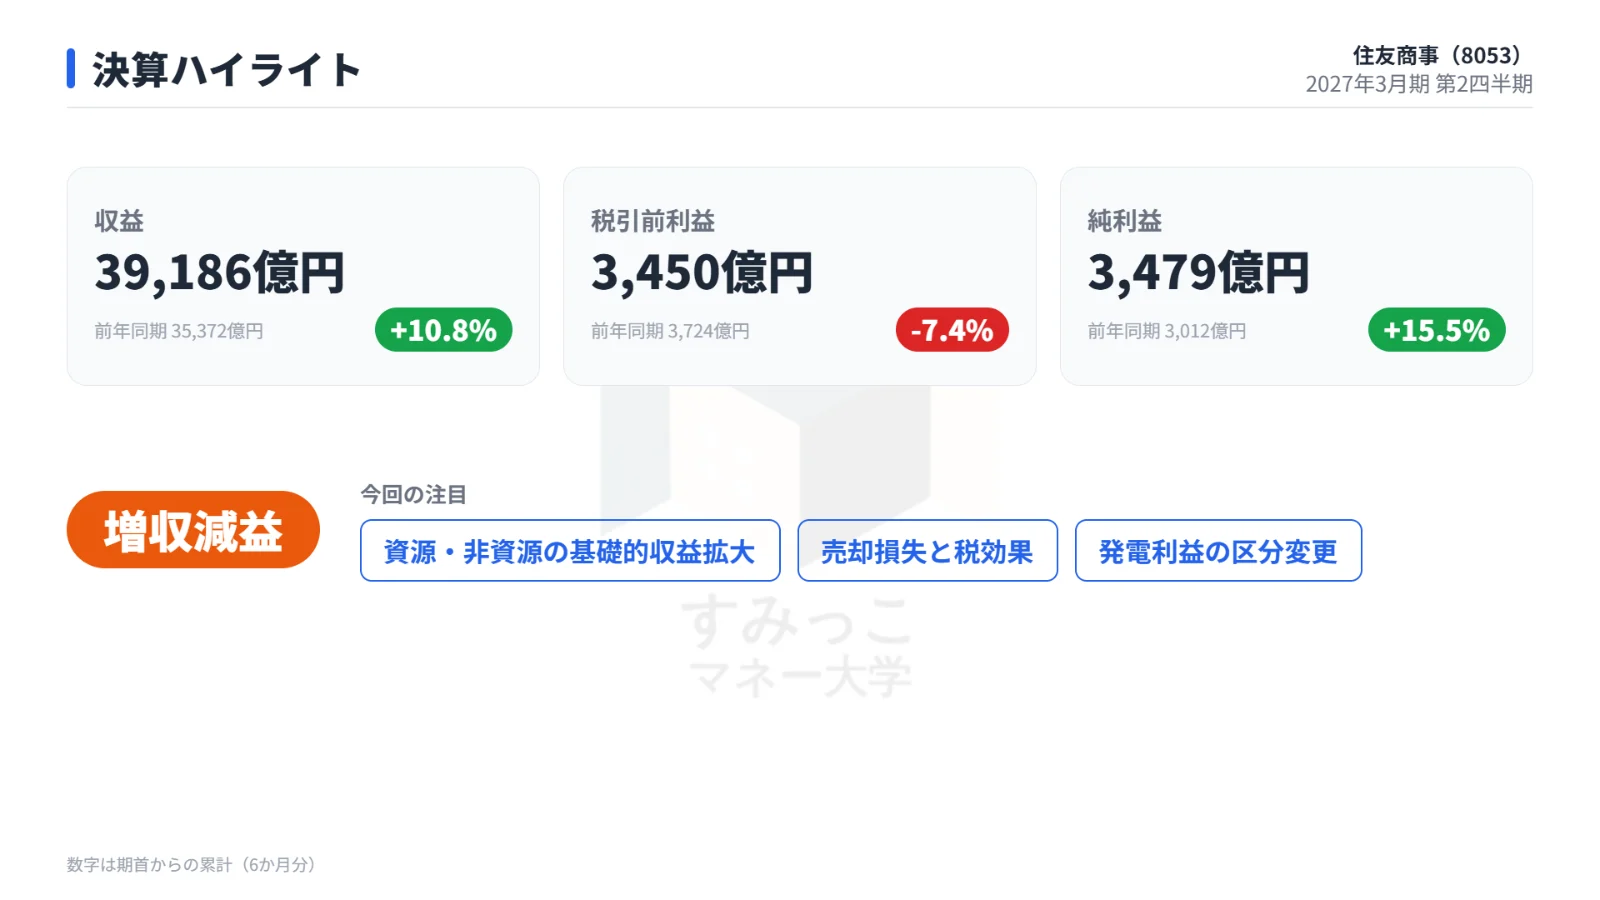
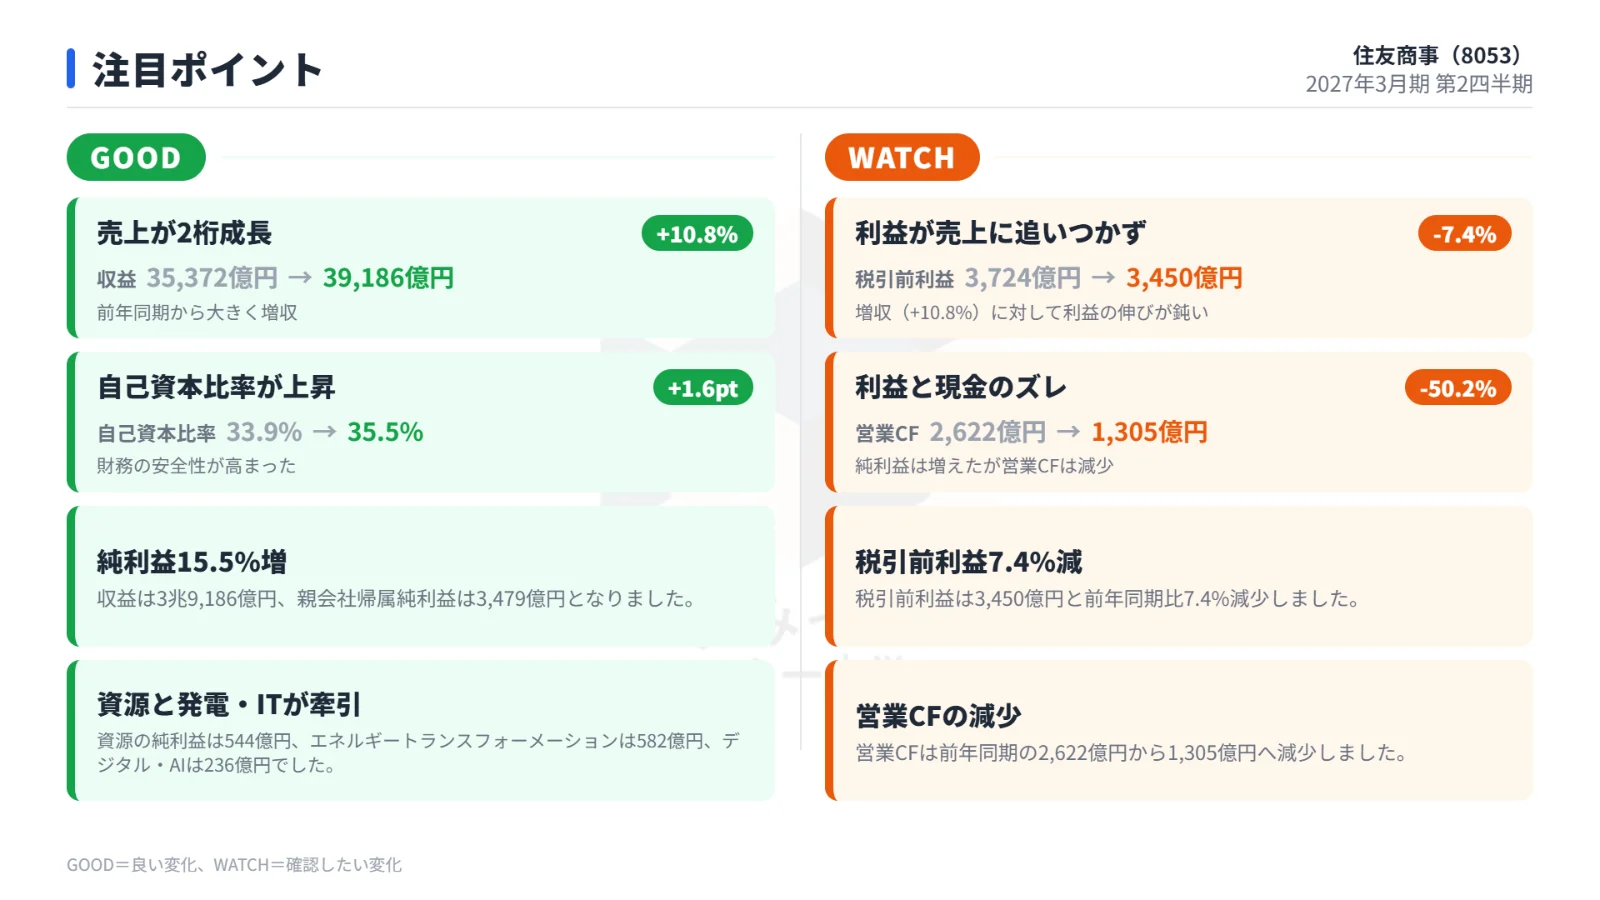
2027年3月期第2四半期累計(2026年4月〜9月)の実績は、増収および最終増益となりました。
収益は前年同期比で拡大し、純利益も増加を記録しています。
以下は、2027年3月期第2四半期累計における主な業績指標の比較表です。
| 指標 | 2027年3月期 第2四半期累計 | 前年同期 | 前年同期比 |
|---|---|---|---|
| 収益 | 3兆9,186億円 | 3兆5,372億円 | +10.8% |
| 税引前利益 | 3,450億円 | 3,724億円 | -7.4% |
| 純利益 | 3,479億円 | 3,012億円 | +15.5% |
上の表は、住友商事の第2四半期累計における業績実績と前年同期比を示したものです。
収益については、化学品・エレクトロニクス・農業、輸送機・建機、エネルギー分野などで幅広く拡大しました。
さらに、建設機械の販売・サービス事業や、資源分野における貴金属取引が好調に推移したことも収益を押し上げる要因となっています。
一方で、税引前利益については前年同期比でマイナスとなりました。
建設機械や資源における売上総利益は伸びを見せたものの、人件費の上昇や利息収支の悪化が業績の重荷となりました。
加えて、マダガスカルニッケル事業の売却損失などによって有価証券損益が悪化したことも税引前利益を押し下げた要因です。
最終的な純利益に関しては、前年同期の3,012億円から3,479億円へと伸び、前年同期比で +15.5% の増益を達成しました。
事前コンセンサスである親会社の所有者に帰属する純利益3,600.20億円(2026年10月30日時点、IFISコンセンサス)には届かなかったものの、前年同期比では着実な成長を示しています。
通期業績予想と配当方針の上方修正
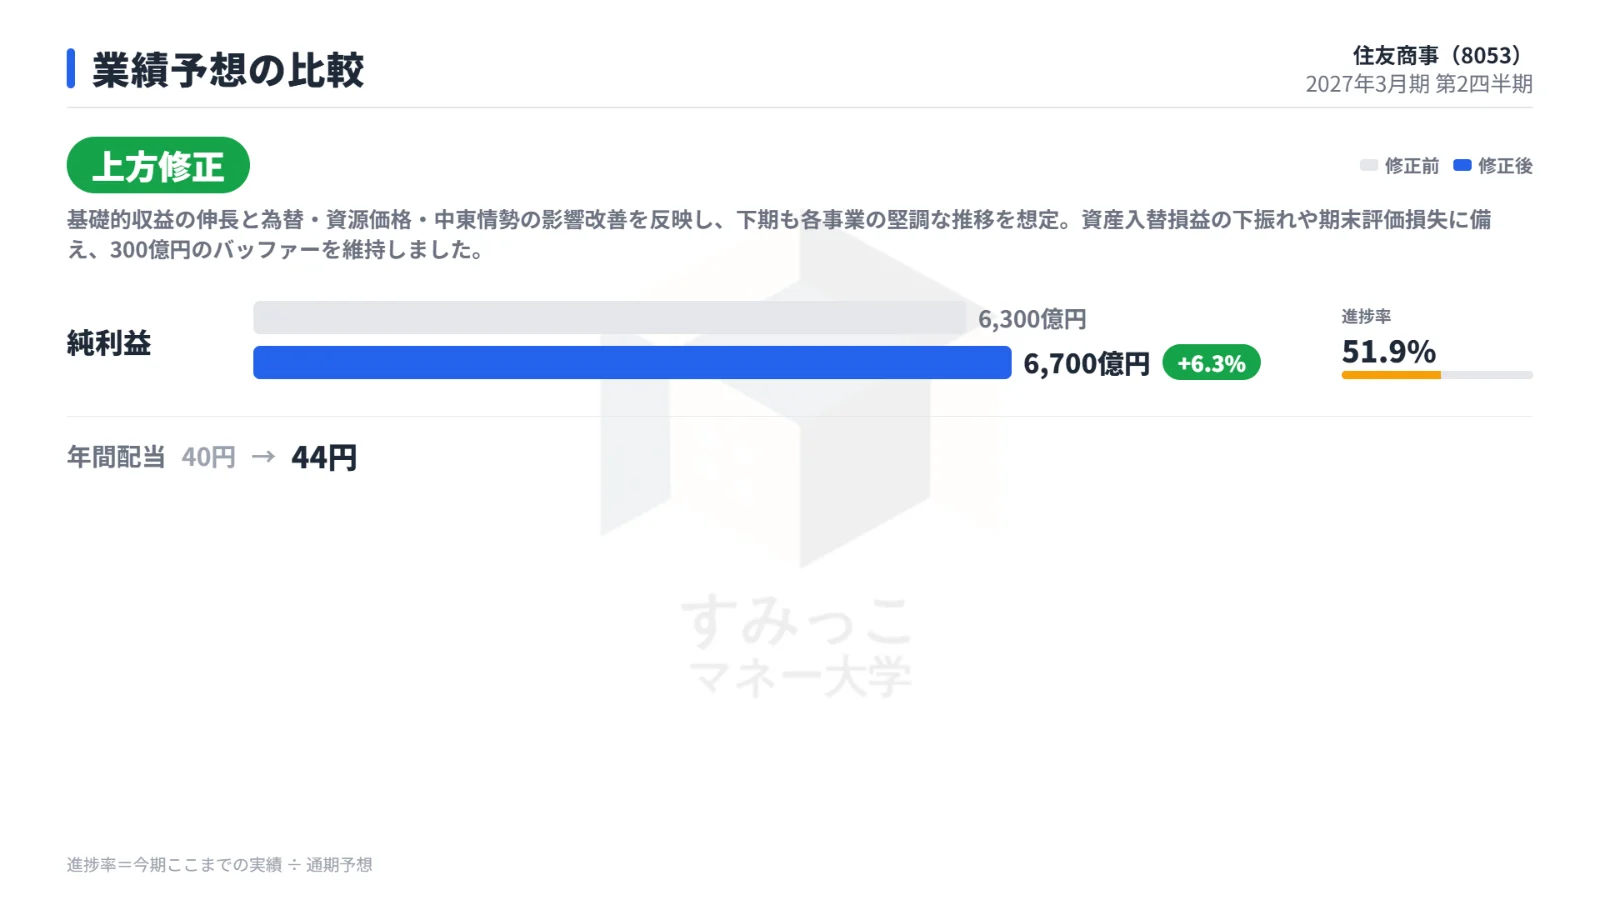
第2四半期累計の実績を踏まえ、会社側は通期の業績予想および配当予想の引き上げを発表しました。
以下は、通期業績予想および配当予想の修正前後の比較表です。
| 項目 | 修正前 | 修正後 | 修正率 / 増減 |
|---|---|---|---|
| 純利益 | 6,300億円 | 6,700億円 | +6.3% |
| 年間配当 | 40円 | 44円 | +4円 |
上の表は、通期の純利益予想と年間配当予想の修正内容をまとめたものです。
通期の純利益予想は、従来の6,300億円から6,700億円へと400億円上方修正されました。
修正後の目標に対する第2四半期累計時点での進捗率は51.9% となっています。
また、業績予想の修正に伴い、年間配当予想も従来の40円から44円へと4円の増額修正が行われました。
業績予想を引き上げた背景には、基礎的収益の伸長に加えて、為替や資源価格、中東情勢などの外部環境による影響が改善したことがあります。
これにより、下期においても各事業が堅調に推移することが想定されています。
なお、今回の見通しにおいては、今後の資産入替損益の下振れや期末評価損失といった潜在的なリスクに備え、300億円のバッファーが引き続き維持されています。
決算発表後の株価動向と市場の受け止め
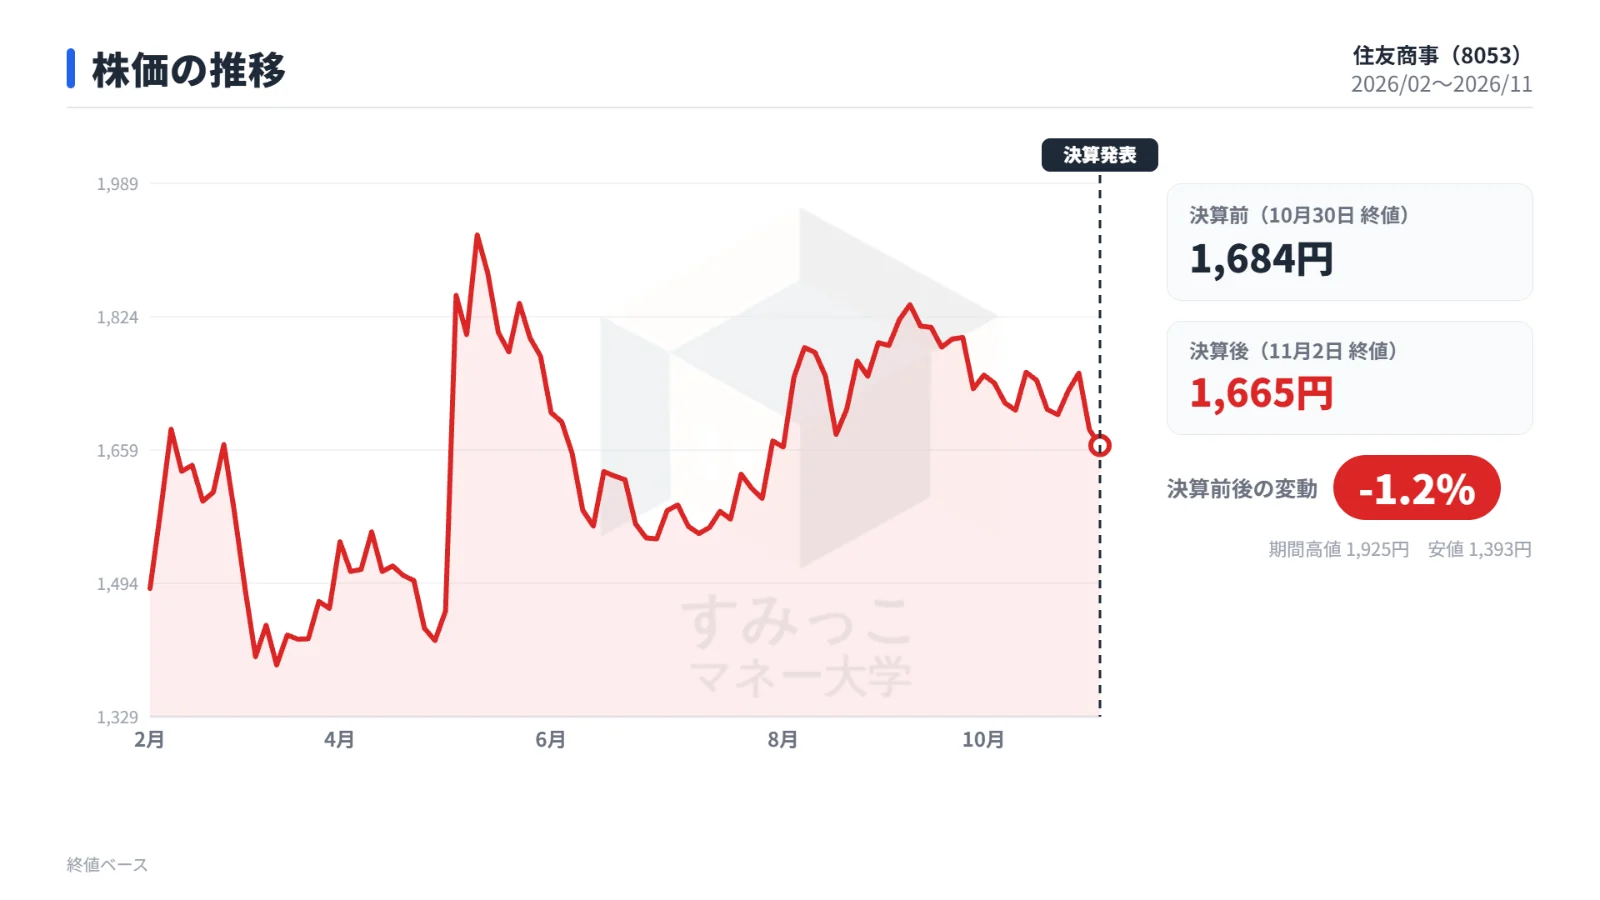
通期予想の上方修正や増配が発表されたものの、決算発表後の株式市場では株価が下落する展開となりました。
以下は、決算発表前後の株価および出来高の変化を示した表です。
| 日付 | 株価(終値) | 前日比率 | 出来高 |
|---|---|---|---|
| 10月30日(決算前) | 1,684.0円 | - | 10,011,800株 |
| 11月2日(決算後) | 1,664.5円 | -1.16% | 21,825,000株 |
上の表は、決算発表前日(10月30日)と発表当日(11月2日)の株価終値および出来高を比較したものです。
決算発表当日となった11月2日の株価は、前営業日終値の1,684.0円から1,664.5円へと下落し、前日比で -1.16% のマイナスとなりました。
当日の出来高は21,825,000株へと増加しています。
当日の市場の反応について、通期純利益予想の上方修正を発表したものの、事前の期待感などから材料出尽くしと受け止められ、後場に入ってから下げ幅を拡大する動きとなりました。
財務状況の推移と今後の注目ポイント
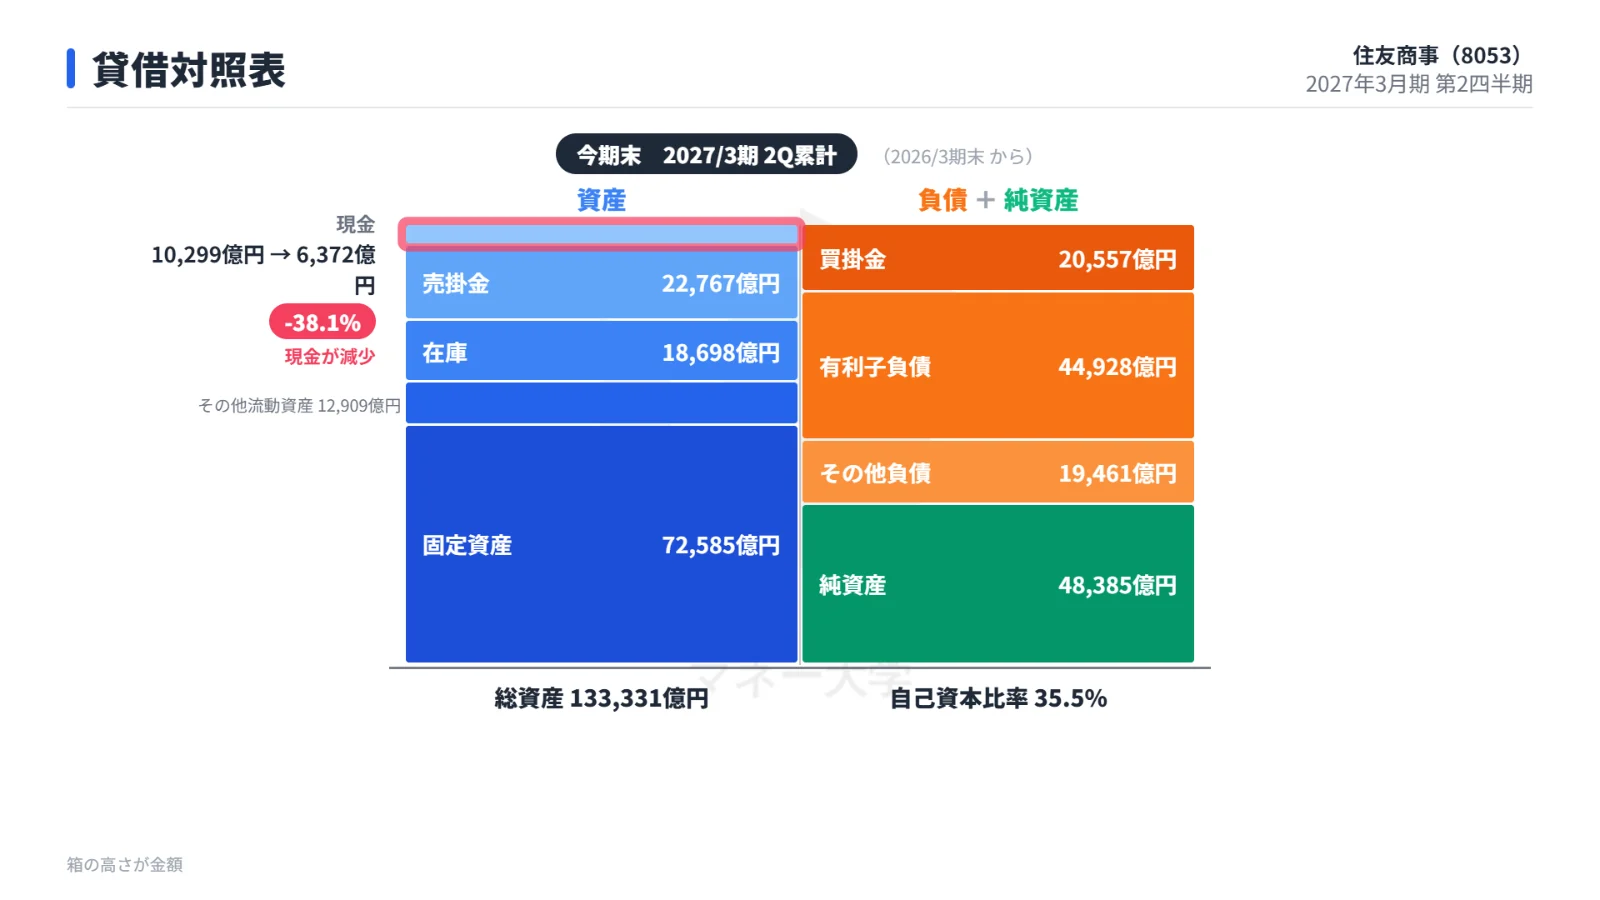
今回の決算内容を踏まえ、今後の業績推移や財務の健全性を確認する上での重要ポイントがいくつか存在します。
財務面では、買収や追加投資を実施した影響により、有利子負債の負担を示すネットDER(純有利子負債倍率)が0.81倍へと上昇しています。
会社側は、今後の利益積み上げと資産入替を進めることによって、年度末にはネットDERを0.6倍程度へ改善させる計画を立てています。
また、上方修正された通期純利益6,700億円の達成に向けた事業展開の動きも注目点です。
具体的には、航空機売却の加速、不動産における計画案件の引渡し、さらには海外発電資産の回転といった取り組みが着実に進展し、下期の業績向上に寄与するかどうかがポイントとなります。
まとめ
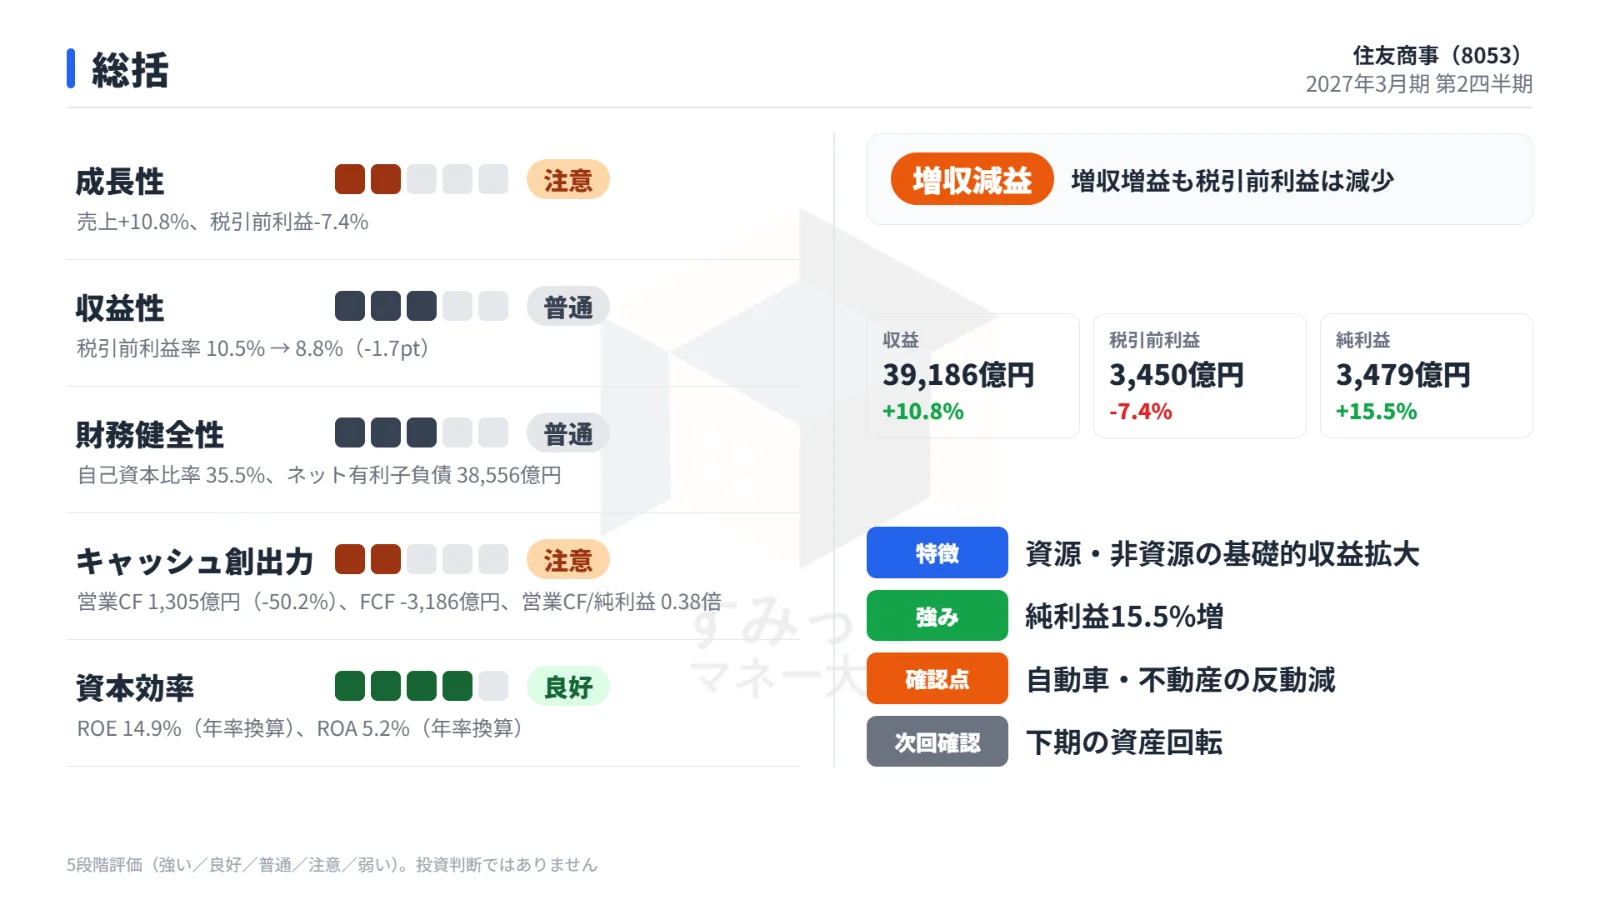
今回の決算において、住友商事は収益の拡大や貴金属取引・建機事業の好調などを背景に、第2四半期累計で増収および最終増益を達成しました。
人件費上昇や有価証券損益の悪化により税引前利益は減少したものの、通期純利益予想を6,700億円へと引き上げ、年間配当予想も44円へ増額しています。
市場では上方修正が発表されたものの材料出尽くし感が意識され、決算発表後の株価は下落する結果となりました。
今後は、買収等で上昇したネットDERの改善に向けた資産入替の進展や、航空機売却・不動産案件引渡し・海外発電資産の回転といった施策が計画通りに進むかどうかが、引き続き注目される焦点となります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事