【京セラ(6971)】決算発表後に株価は下落 売上高上方修正の裏にある利益構造と今後の焦点
この記事の要点
- 上期売上高は過去最高を更新し通期売上高予想を上方修正した
- GaN事業の減損計上などで利益は市場予想を下回り据え置きとなった
- 足元の収益動向への懸念から株価は下落し下期の需要継続が焦点となる
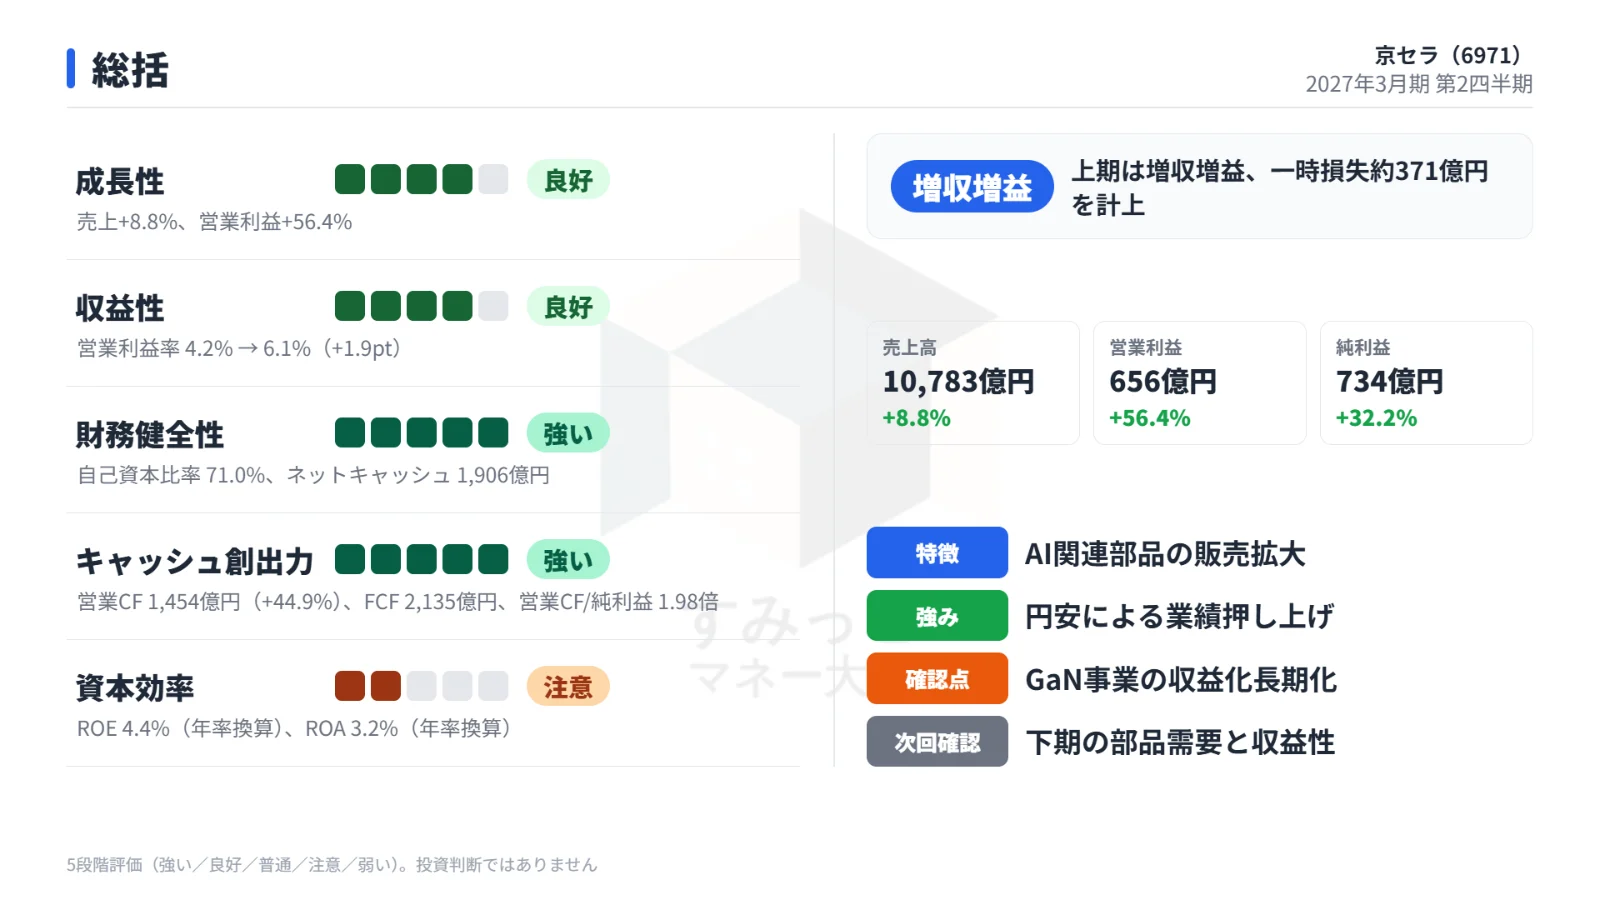
京セラの2027年3月期第2四半期決算は、売上高が上期として過去最高を更新し通期の売上高予想が上方修正された一方、営業利益と純利益は市場予想を下回る着地となりました。
決算発表直後の株式市場では、足元の収益動向を懸念した売りが先行し株価が下落しています。
この記事では、増収増益の要因と利益を下押しした一時損失の内訳、会社側の通期見通し、そして今後の投資判断に向けた注目点を分かりやすく整理します。
2027年3月期第2四半期の実績と増収増益の背景
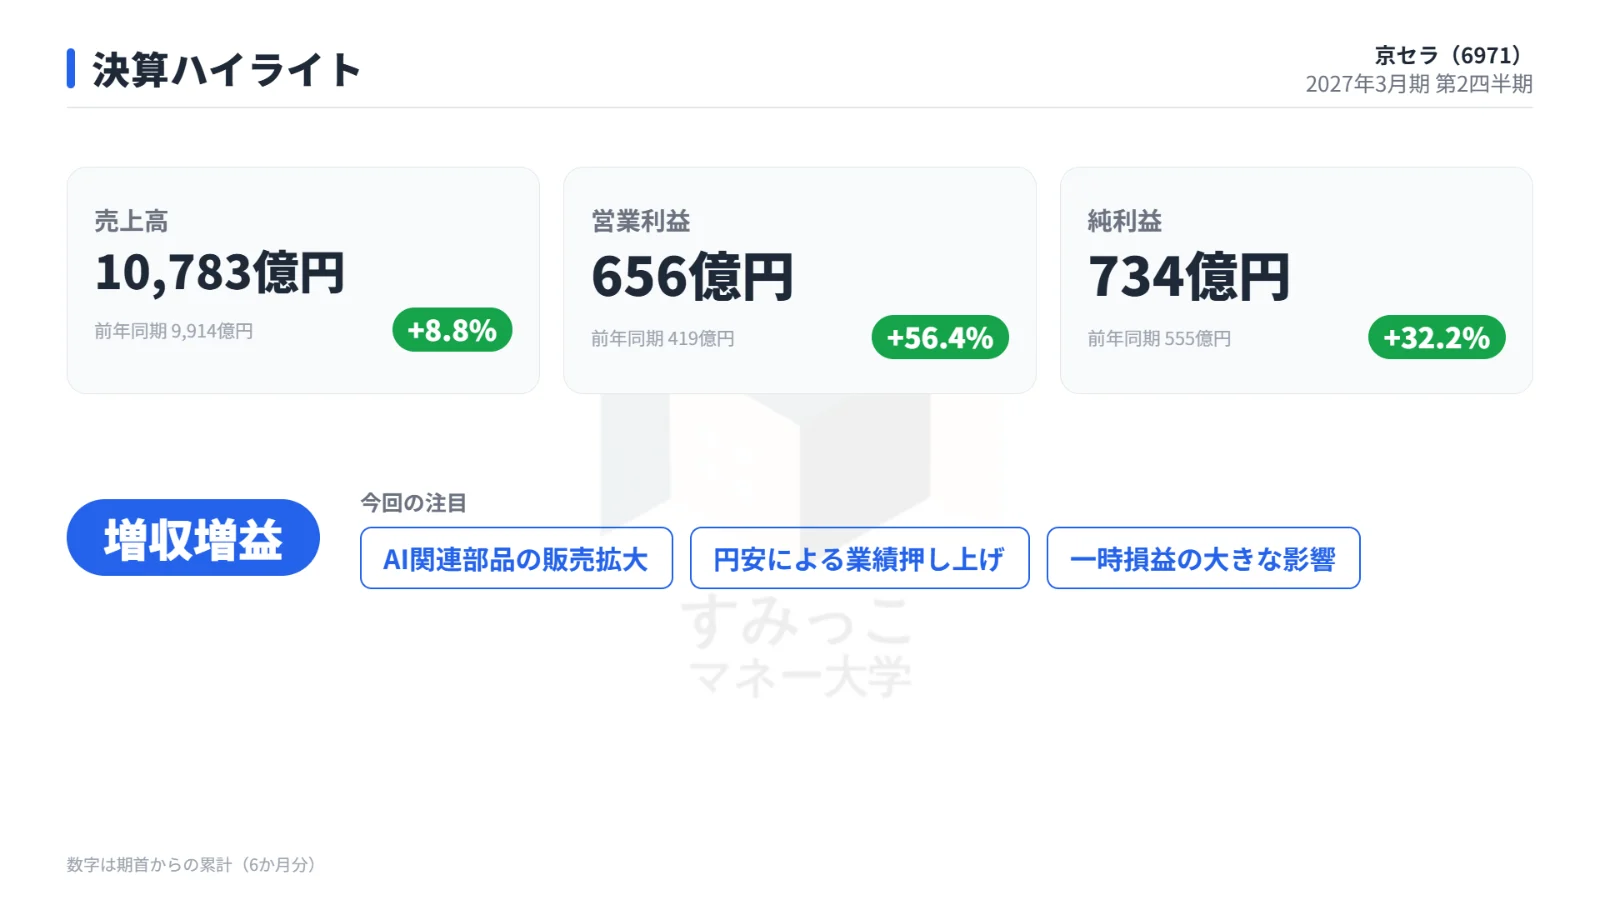
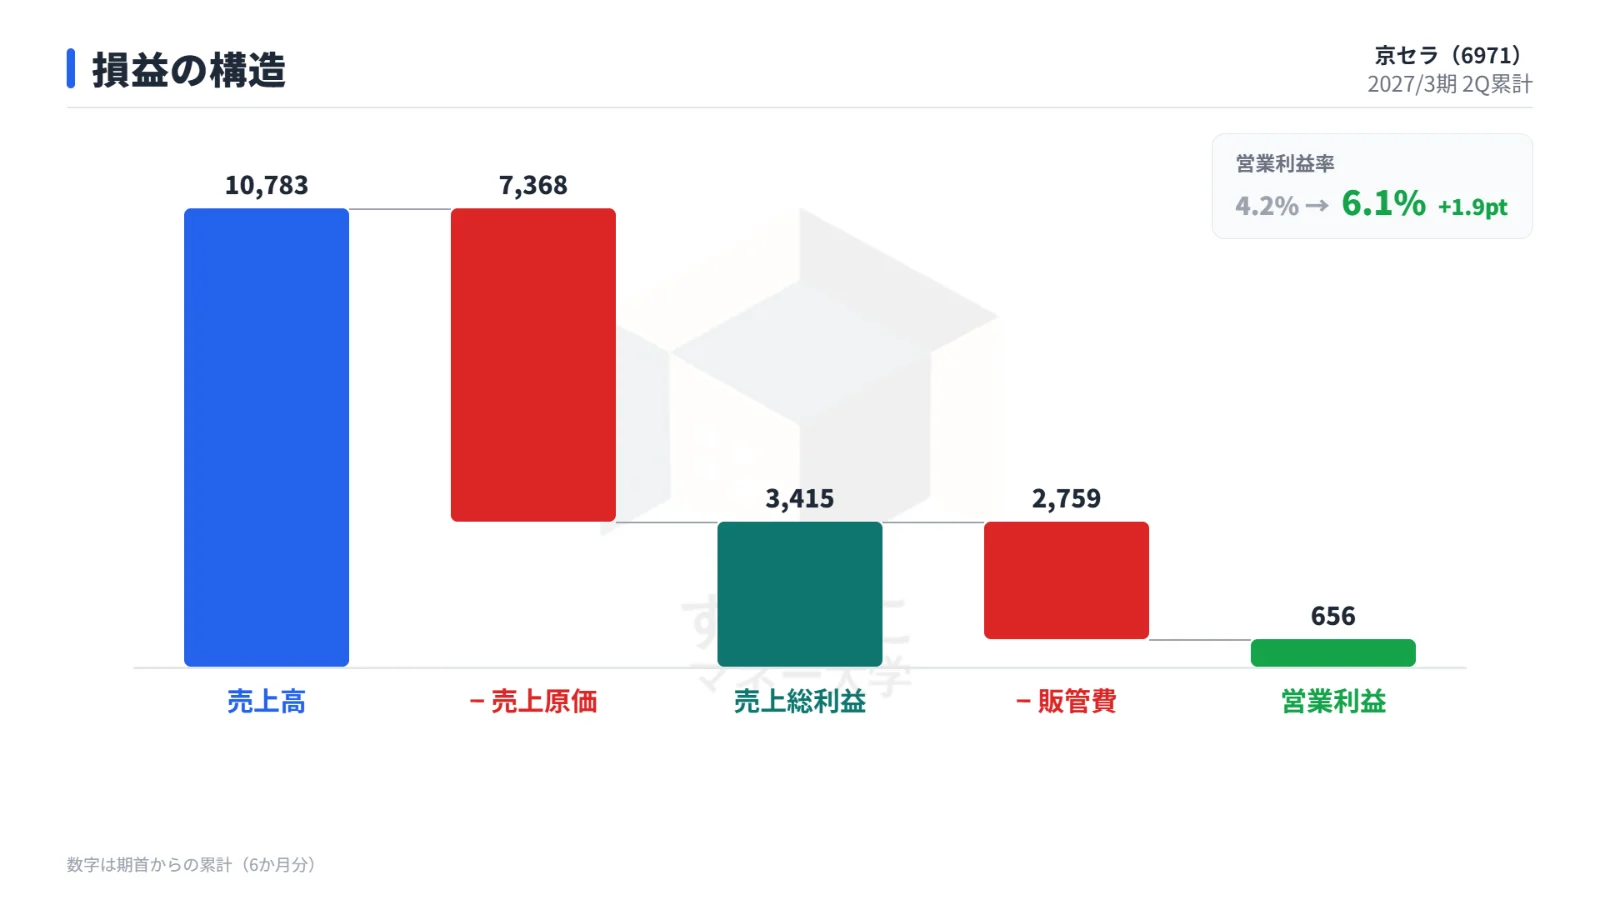
京セラが発表した2027年3月期第2四半期累計(2026年4月〜9月)の連結業績は、売上高・各段階利益ともに前年同期比でプラスとなり、大幅増益を達成しました。
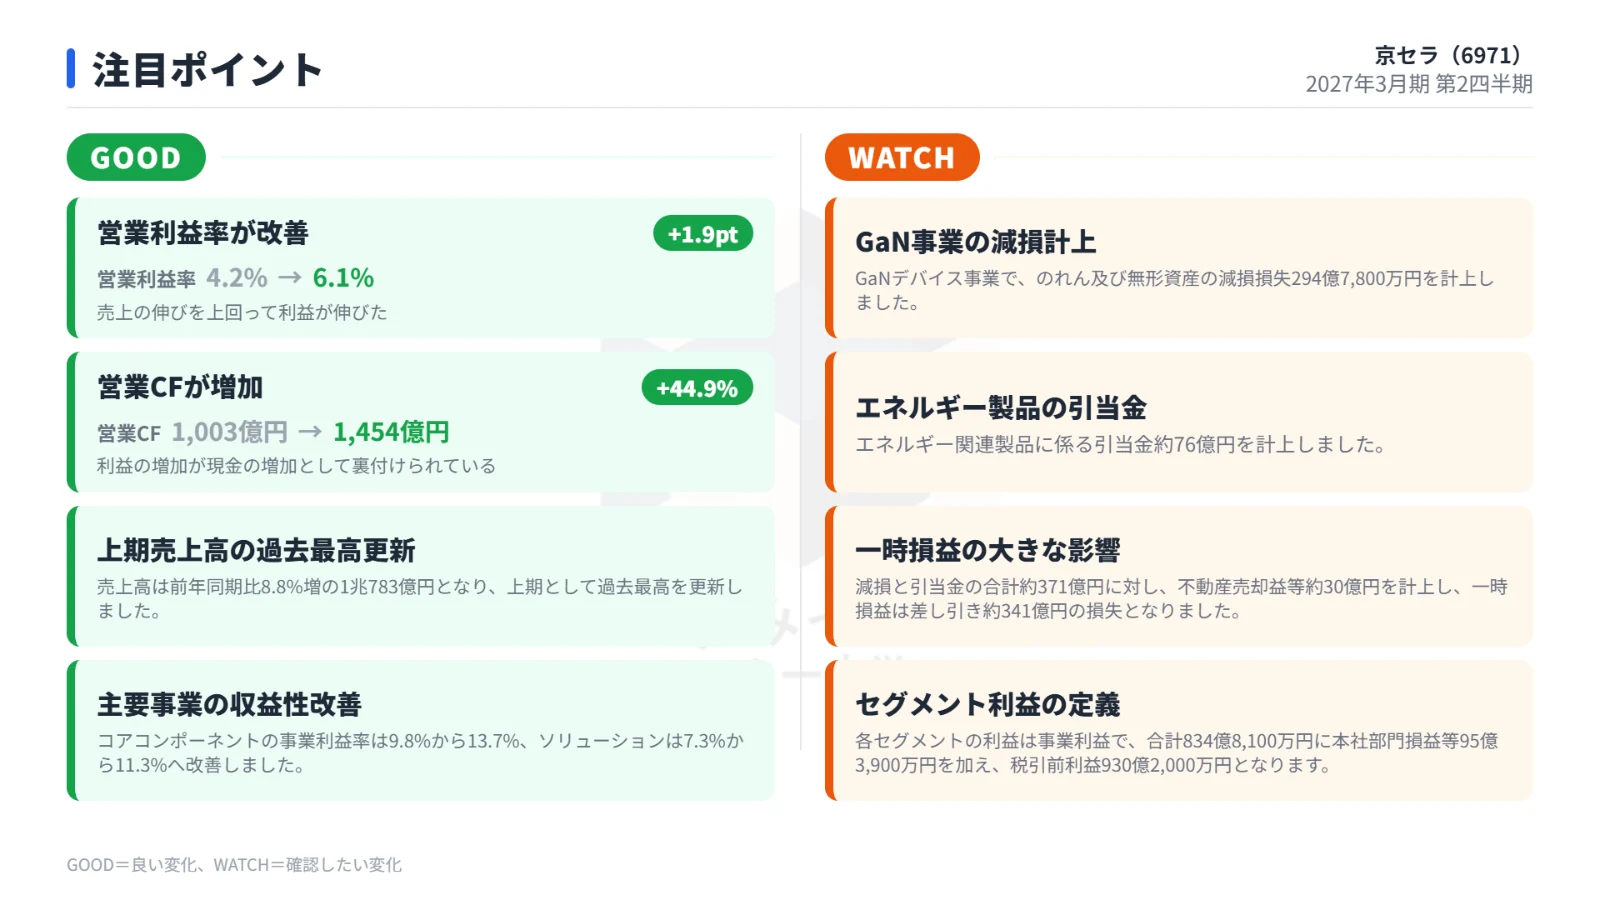
特に売上高は1兆783億3,700万円となり、上期としての過去最高を更新しています。
売上高および各利益の実績と、前年同期比ならびに市場予想(事前コンセンサス)との比較は以下の通りです。
以下の表は、2027年3月期第2四半期累計の実績と前年同期比、市場予想との比較をまとめたものです。
| 項目 | 当期実績 | 前年同期比 | 市場予想(IFIS) | 市場予想比 |
|---|---|---|---|---|
| 売上高 | 1兆783億3,700万円 | +8.8% | 1兆599億6,700万円 | クリア |
| 営業利益 | 656億900万円 | +56.4% | 895億円 | 未達 |
| 純利益 | 734億3,000万円 | +32.2% | 1,024億円 | 未達 |
売上高は、AIデータセンター向けを中心とした半導体パッケージやコンデンサの販売拡大が強力に牽引しました。
米国機械工具子会社の譲渡に伴う減収要因があったものの、先端半導体関連の旺盛な需要がそれを補い、市場予想を上回る進捗を示しました。
利益成長を支えた要因と下押しした一時損失の内訳
営業利益は前年同期比56.4%増と力強く回復しました。
この背景には、AIデータセンター向けをはじめとする高付加価値製品の販売増加に加え、主要既存事業における収益性の改善が進んだことがあります。
しかし、営業利益の着地水準は市場予想の895億円に対して656億900万円にとどまりました。
この差の背景には、事業環境の変化に伴う一時的な費用の計上があります。
具体的には、GaN事業において約295億円の減損を計上したほか、エネルギー関連製品に関して約76億円の引当金を計上したことが利益を大きく圧迫しました。
その結果、純利益についても前年同期比32.2%増の734億3,000万円となり、市場予想の1,024億円には届きませんでした。
通期業績予想の修正内容と会社側の見通し
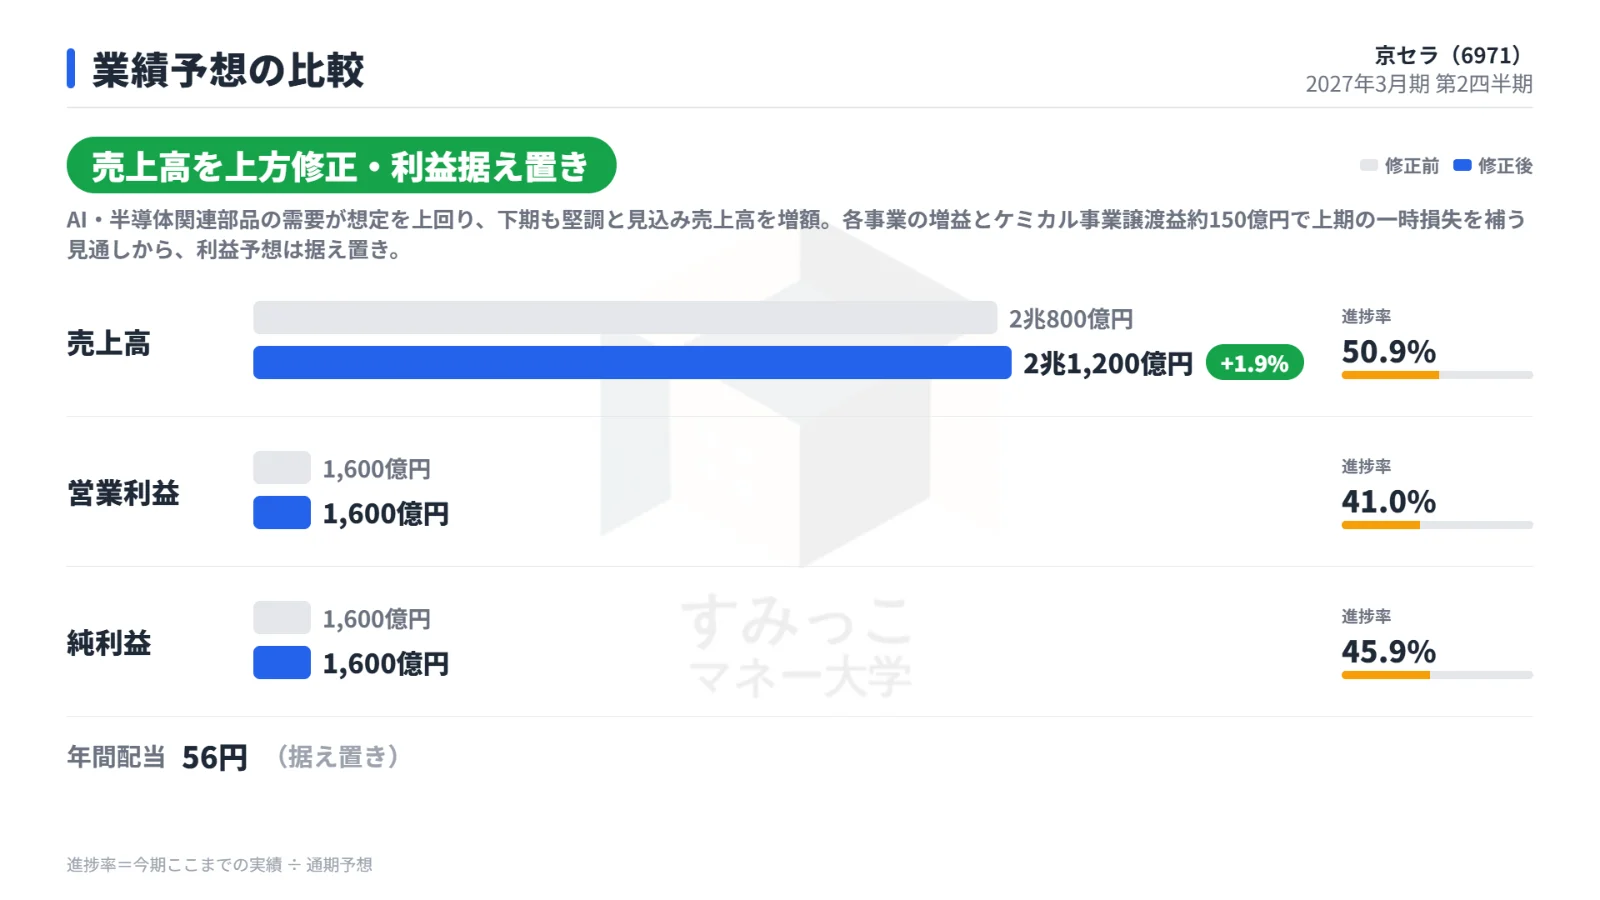
京セラは第2四半期決算の発表に合わせ、通期の連結業績予想を修正しました。
売上高については期初予想から増額された一方、各利益予想および年間配当予想は据え置かれています。
修正前後の通期業績予想の比較と、上期実績に対する進捗率は以下の通りです。
以下の表は、2027年3月期の通期業績予想の修正前後および進捗率の比較を示したものです。
| 項目 | 修正前予想 | 修正後予想 | 増減率 | 上期進捗率 |
|---|---|---|---|---|
| 売上高 | 2兆800億円 | 2兆1,200億円 | +1.9% | 50.9% |
| 営業利益 | 1,600億円 | 1,600億円 | +0.0% | 41.0% |
| 純利益 | 1,600億円 | 1,600億円 | +0.0% | 45.9% |
| 年間配当金 | 56円 | 56円 | - | - |
売上高予想を2兆1,200億円へと400億円引き上げた理由は、AIや半導体関連部品の需要が事前の想定を上回って推移しており、下期も引き続き堅調に推移すると見込んでいるためです。
売上高の上期進捗率は50.9% に達しており、期首計画を上回るペースで推移しています。
一方、営業利益と純利益の通期予想はそれぞれ1,600億円のまま据え置かれました。
上期に計上したGaN事業の減損やエネルギー関連製品の引当金といった一時損失があったものの、下期における各事業の利益拡大に加え、ケミカル事業の譲渡益として約150億円の計上を見込んでいることから、通期計画の達成は可能と判断されています。
ただし、上期終了時点での営業利益の進捗率は41.0% にとどまっており、通期目標を達成するためには下期での収益加速が前提となる計画です。
決算発表後の株価推移と市場の受け止め
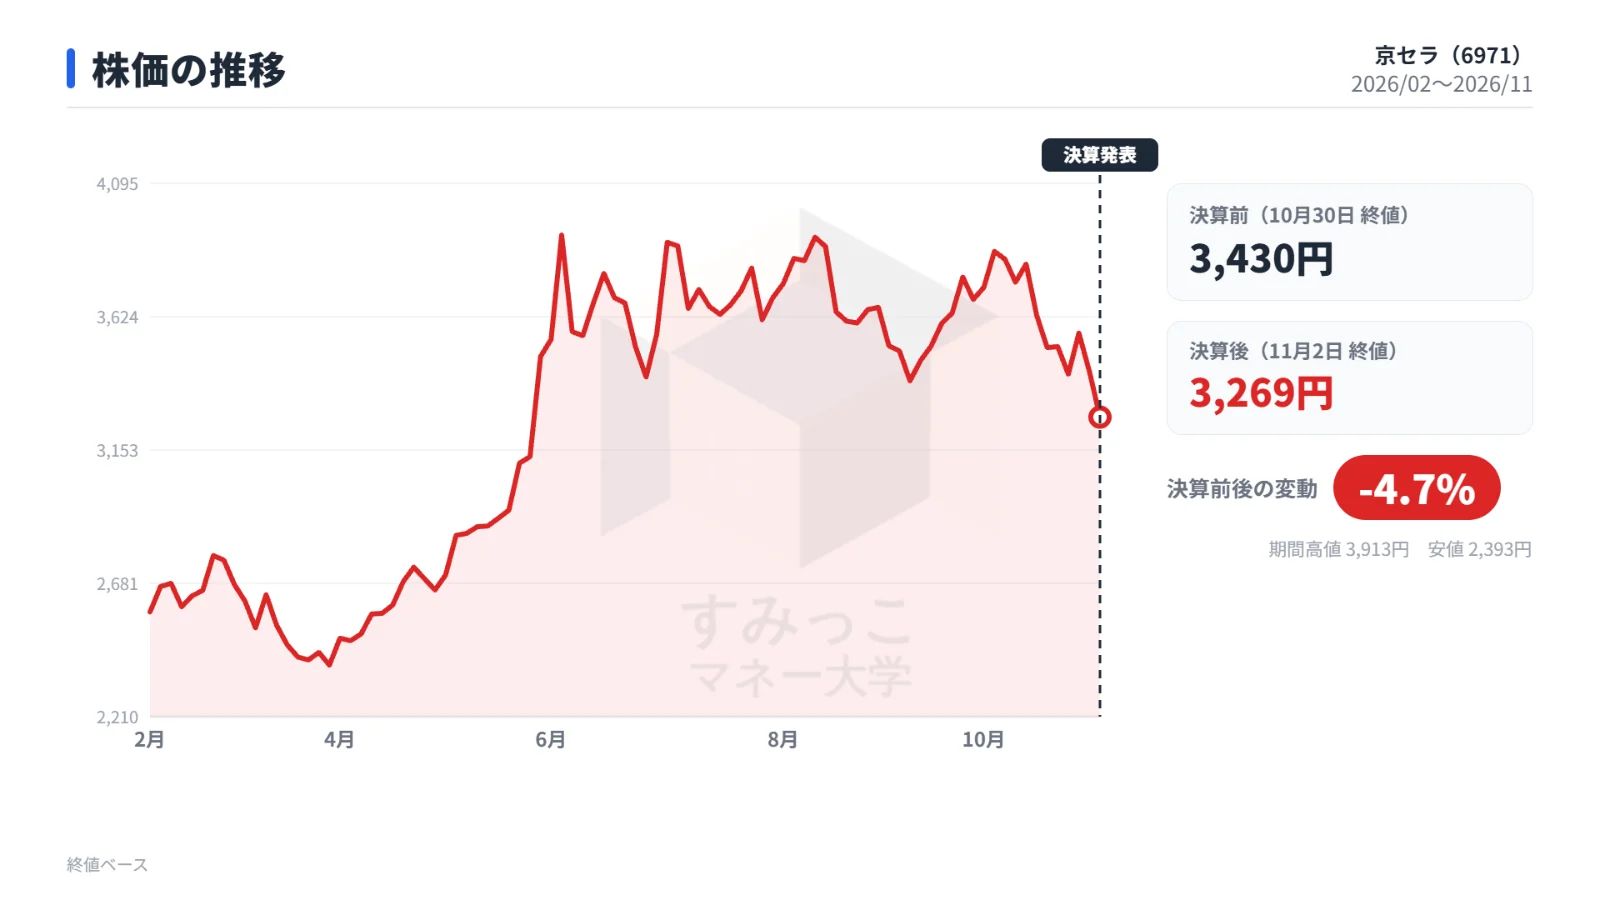
決算発表が行われた翌営業日、京セラの株価は大幅に下落しました。
上期累計の業績そのものは前年同期比で増収増益となり売上高の上方修正も行われましたが、株式市場は足元の収益ペースと市場予想との乖離に反応しました。
決算発表前後の株価推移および出来高の状況は以下の通りです。
以下の表は、決算発表前後の株価終値と騰落率をまとめたものです。
| 日付 | 株価終値 | 前営業日比 | 出来高 |
|---|---|---|---|
| 2026年10月30日(決算前) | 3,430円 | - | 4,761,900株 |
| 2026年11月2日(決算後) | 3,269円 | -4.69% | 8,386,600株 |
決算発表直後の11月2日の取引では、株価は前営業日比161円安(-4.69%)の3,269円まで売られ、出来高も838万6,600株へと急増しました。
市場報道によると、上期累計では増益となったものの、直近の7〜9月期単独で減益となったことを受け、足元の収益動向に対する懸念から売りが出たとされています。
また、上期の営業利益がコンセンサスを大きく下回ったことや、売上高の上方修正に対して通期利益予想が据え置きとなった点も、投資家の期待値を下回る要因となりました。
今後の業績を見極めるための注目点
今後の京セラの業績動向および企業価値を評価する上で、確認しておきたいポイントは主に以下の2点です。
第一に、業績を牽引するコアコンポーネントおよび電子部品分野において、AIデータセンター向け需要の継続性と収益性の維持です。
半導体パッケージやコンデンサは上期の売上高を過去最高へと押し上げた主因であり、下期以降も高い成長が期待されています。
これらの高付加価値製品が想定通りの出荷を維持し、主要既存事業全体の利益率向上につながっているかが焦点となります。
第二に、構造改革と一時的損益の進捗状況です。
通期計画の達成には、下期に予定されているケミカル事業の譲渡益である約150億円の利益貢献が織り込まれています。
さらに、上期に巨額の減損損失を計上したGaN事業については、今後の事業計画の見直しや収益化に向けた道筋の進展が、業績回復を左右する要因となります。
決算のまとめ
京セラの2027年3月期第2四半期決算は、AIデータセンター向け需要の追い風を受けて上期売上高が過去最高を更新し、通期の売上高予想も上方修正されました。
しかし、GaN事業の減損など一時的な損失計上が重なったことで営業利益・純利益は市場予想を下回り、通期の利益目標は据え置きとなりました。
株式市場では足元の収益動向を懸念した売りが優勢となりましたが、会社側は下期の既存事業の増益と事業譲渡益によって計画達成を目指しています。
今後は、先端半導体向け部品の堅調な需要が継続するかどうか、そして事業構造改革を通じた利益率の回復が計画通りに進むかが重要な確認材料となります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事