【住友化学(4005)】上方修正・増配発表も株価急落、その背景と今後の注目ポイント
この記事の要点
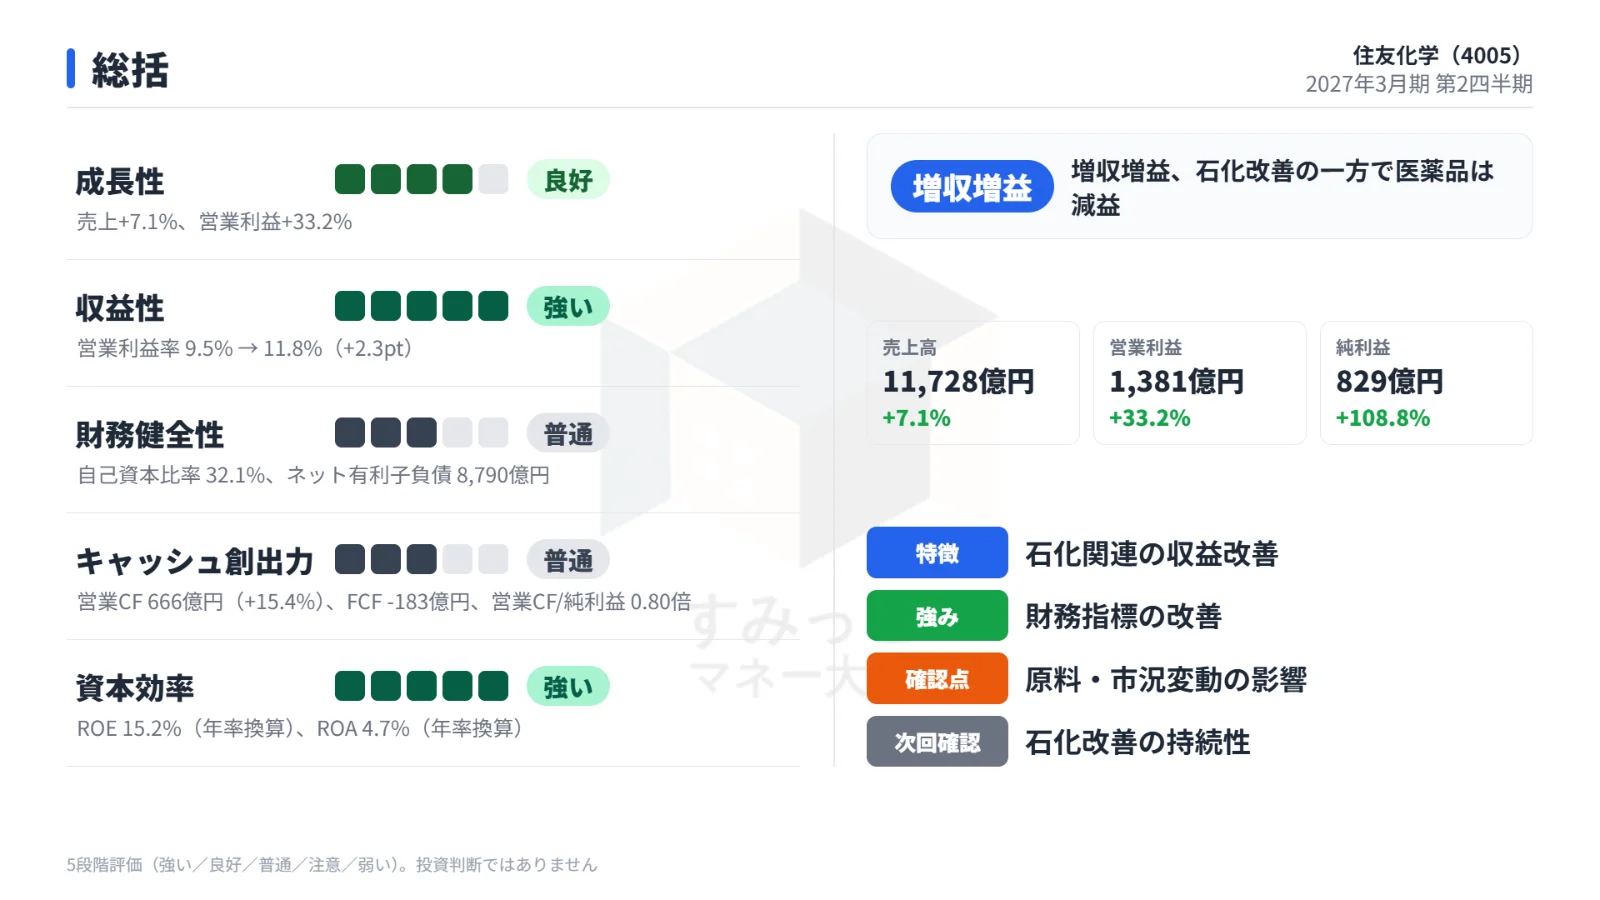
- 第2四半期は医薬品や半導体材料の需要拡大等により大幅な増収増益を達成した
- 通期営業利益予想を2150億円へ上方修正し年間配当予想も17円へ増額した
- 上方修正後も市場予想に届かず株価は下落し今後は持続性とコスト要因が焦点となる
住友化学が発表した2027年3月期第2四半期決算は、売上・利益ともに前年同期を上回る好調な結果となりました。
会社側は通期業績予想と年間配当予想の上方修正を公表しましたが、発表直後の株価は大きく下落する展開となりました。
この記事では、今回の決算の実績と通期予想の修正内容、株価が下落した背景、そして今後の株式投資における注目ポイントを分かりやすく解説します。
第2四半期における連結実績と業績の推移
2027年3月期第2四半期累計期間(2026年4月〜9月)における住友化学の業績は、前年同期と比べて売上・利益の双方で拡大しました。
以下の表は、当第2四半期累計期間の実績と前年同期の実績を比較したものです。
| 項目 | 当第2四半期実績 | 前年同期実績 | 前年同期比 |
|---|---|---|---|
| 売上収益 | 1兆1,728億円 | 1兆954億円 | +7.1% |
| 営業利益 | 1,381億円 | 1,037億円 | +33.2% |
| 純利益 | 829億円 | 397億円 | +108.8% |
当第2四半期累計の売上収益と各利益を示す表です。
売上収益は前年同期比で7.1%増加し、1兆1,728億円を計上しました。
増収に貢献した主な要因としては、米国における医薬品販売の好調や半導体プロセス材料の需要拡大があげられます。
さらに、為替の円安進行に伴う換算差も売上を押し上げる要因となりました。
一方で、石油化学関連の事業においては、ペトロ・ラービグ社製品のリセール(転売)終了に伴う出荷量の減少が減収要因として響きました。
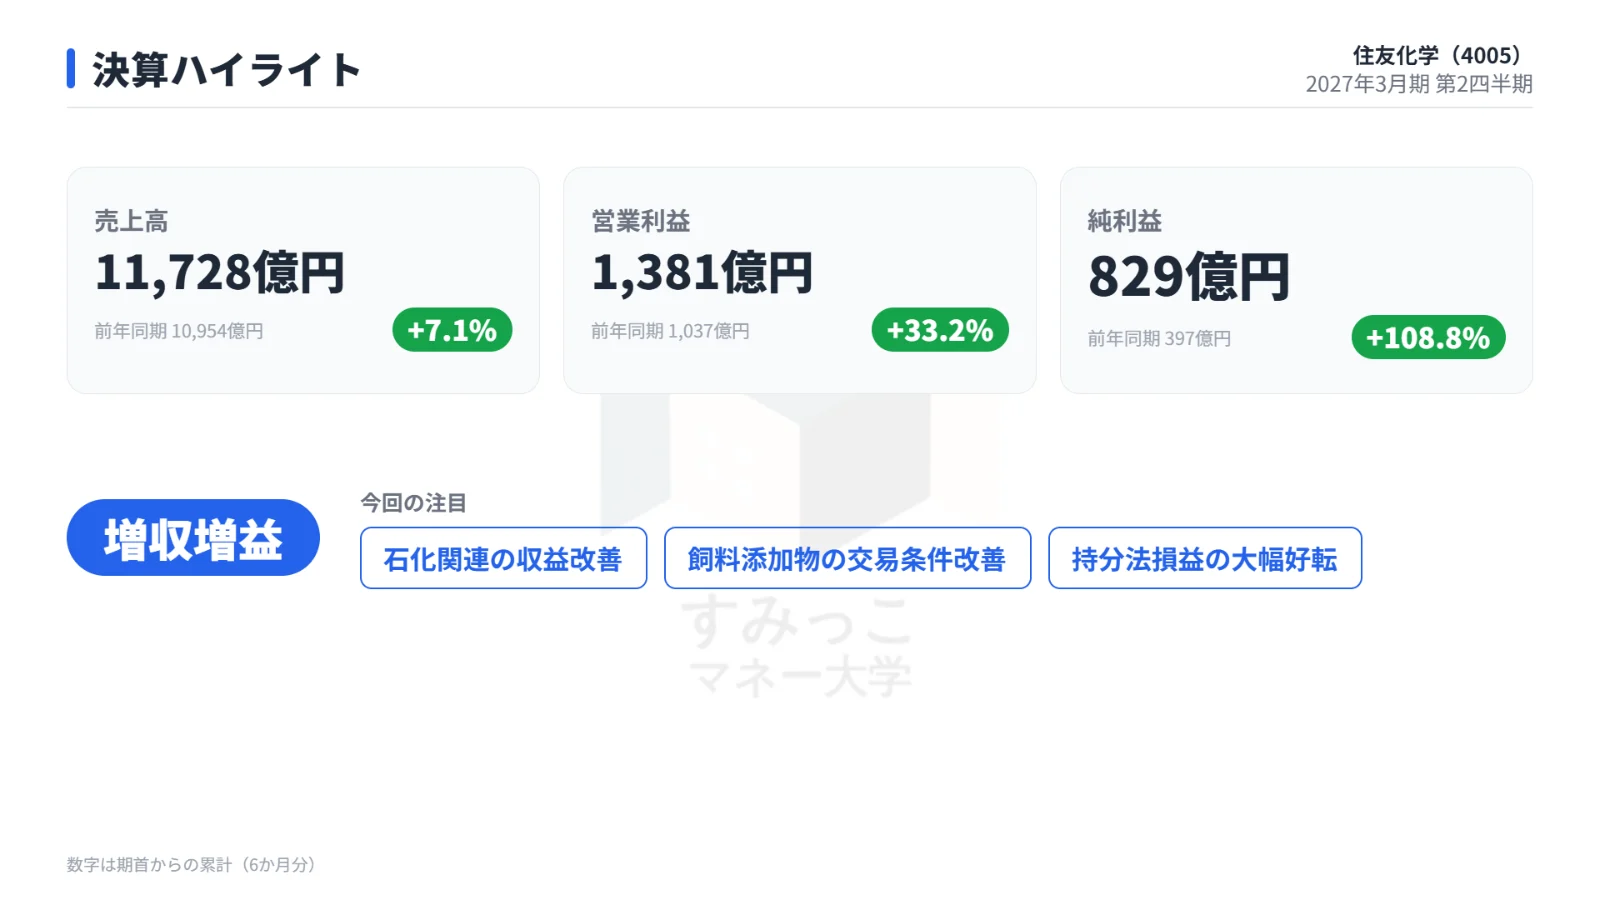
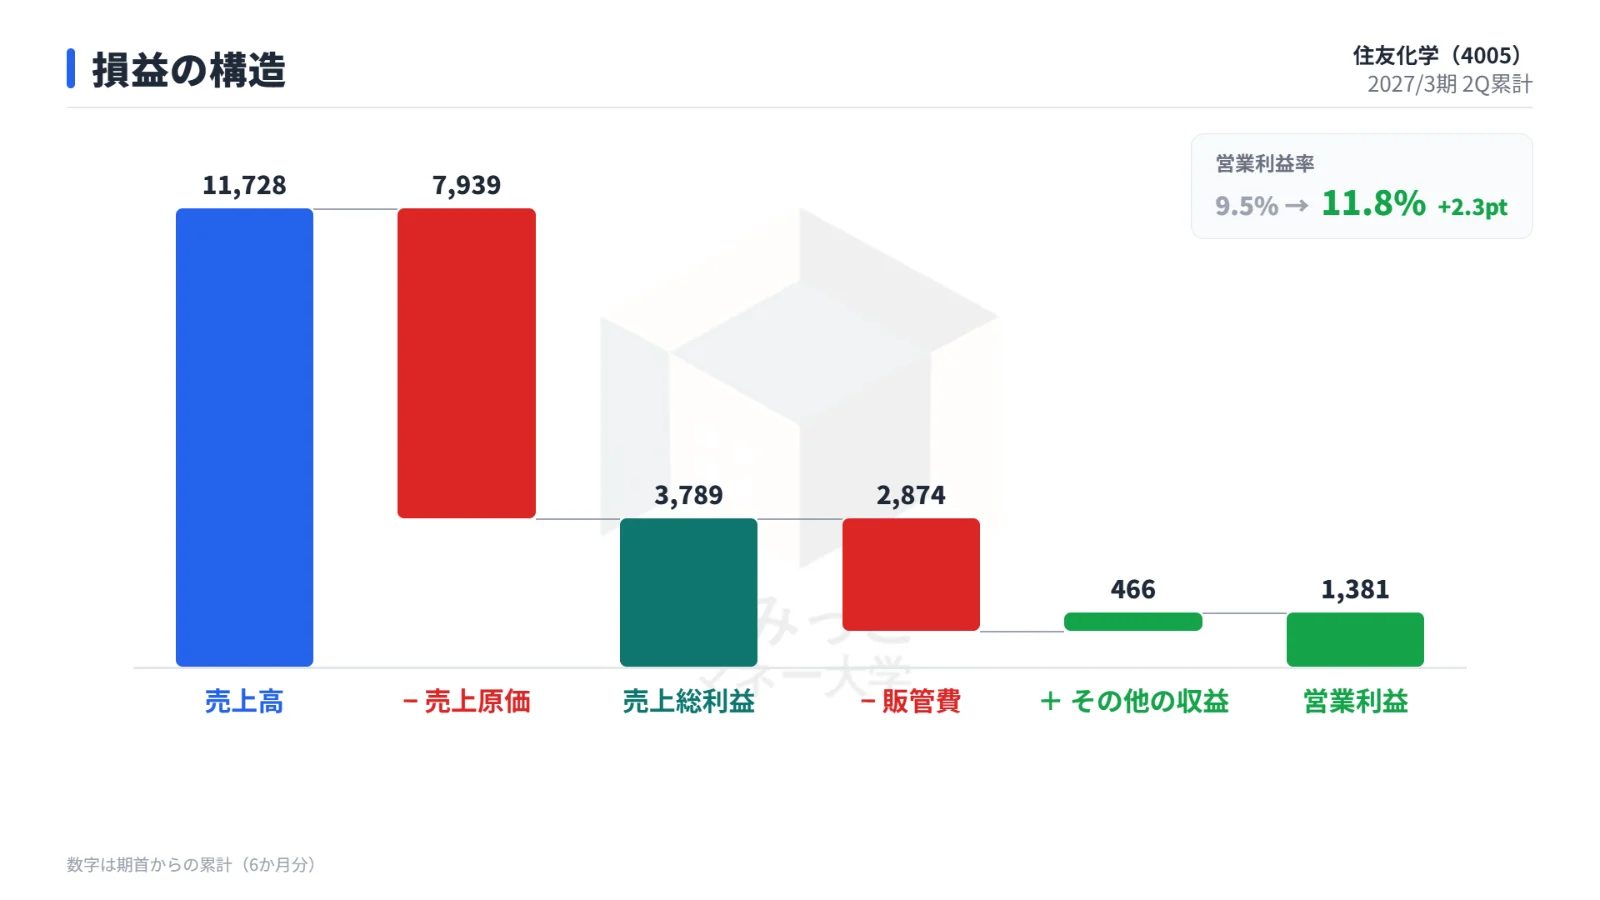
営業利益は前年同期比33.2%増の1,381億円となり、大幅増益を達成しました。
営業利益の伸びを牽引したのは、ペトロ・ラービグ社の業績改善に伴う持分法損益の好転です。
あわせて、合成樹脂などの在庫評価差益が発生したことも利益を押し上げました。
これに対し、グループ会社の住友ファーマにおいては、前年同期に計上された事業譲渡益が剥落したことに加え、販売促進費や研究開発費といった費用が増加したことが減益要因として作用しました。
また、親会社の所有者に帰属する純利益は前年同期比108.8%増の829億円となりました。
通期業績予想の上方修正と増配の改定内容
第2四半期累計実績の進捗を踏まえ、住友化学は2027年3月期通期の連結業績予想を上方修正しました。
あわせて、株主還元である年間配当予想についても引き上げを実施しています。
以下の表は、従来公表されていた通期業績予想と今回修正された新予想を比較したものです。
| 項目 | 修正前予想 | 修正後予想 | 修正率 | 第2四半期進捗率 |
|---|---|---|---|---|
| 売上収益 | 2兆3,600億円 | 2兆4,900億円 | +5.5% | 47.1% |
| 営業利益 | 1,770億円 | 2,150億円 | +21.5% | 64.2% |
| 純利益 | 700億円 | 900億円 | +28.6% | 92.1% |
| 年間配当 | 16円 | 17円 | - | - |
通期業績予想および年間配当予想の修正前後を比較した表です。
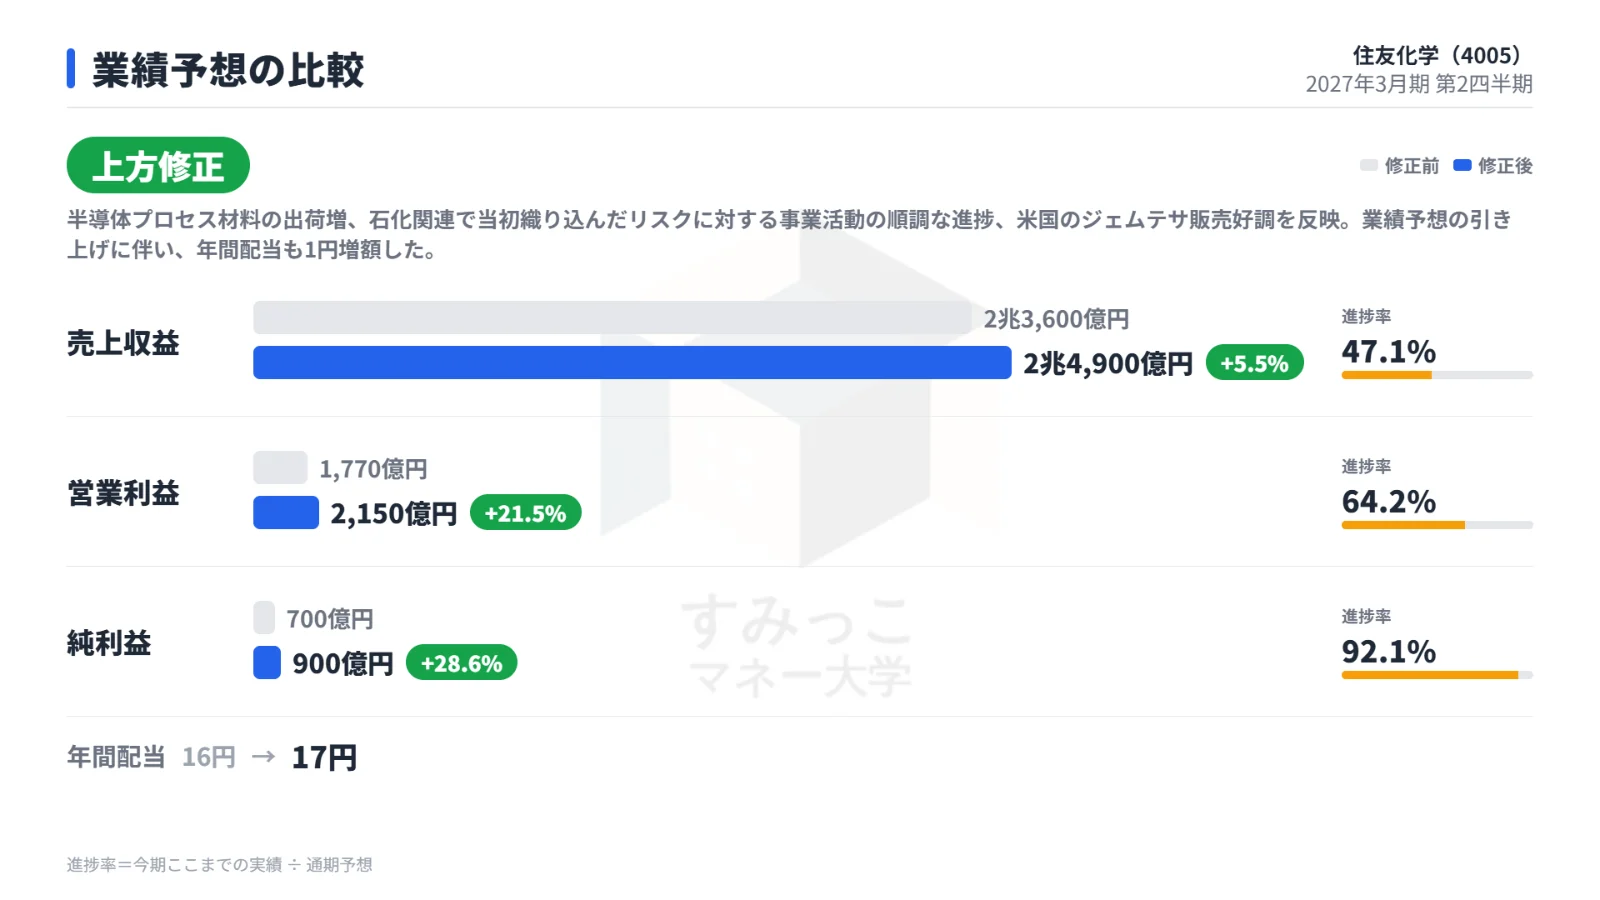
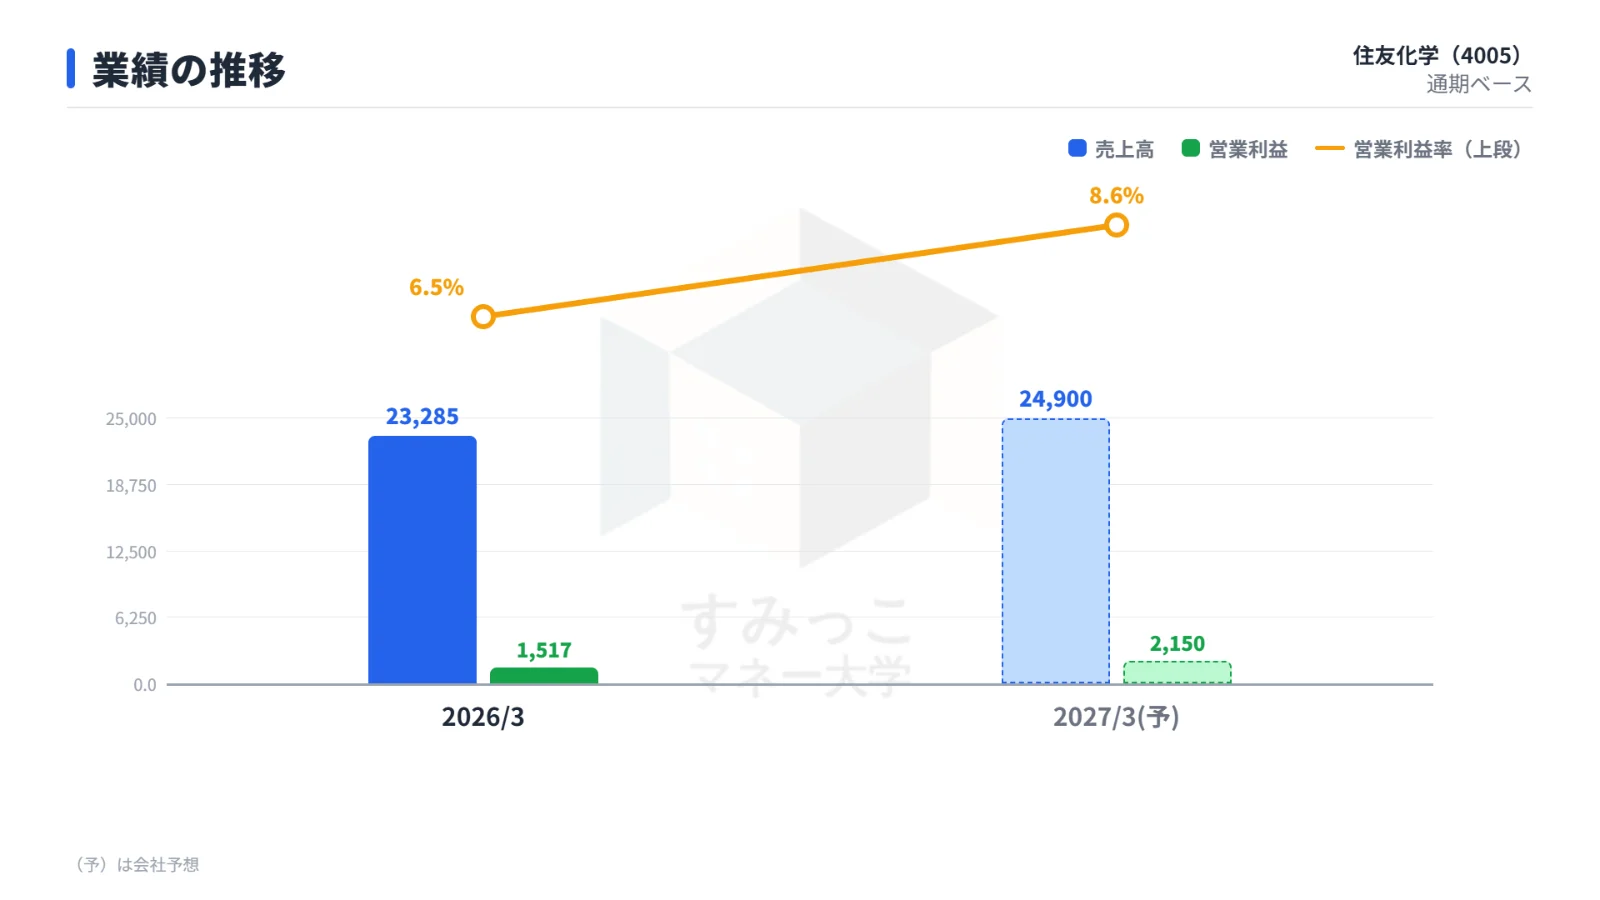
修正後の通期売上収益は、従来予想より1,300億円増額の2兆4,900億円(修正率+5.5%)に見直されました。
営業利益については、従来予想の1,770億円から380億円引き上げられ、2,150億円(修正率+21.5%)となる見通しです。
純利益についても、従来予想の700億円から200億円増額され、900億円(修正率+28.6%)へと修正されました。
第2四半期累計時点での通期予想に対する進捗率は、売上収益が47.1%、営業利益が64.2%、純利益が92.1%となっています。
業績予想を上方修正した理由として、半導体プロセス材料の出荷増加や、米国でのジェムテサの販売好調が挙げられています。
また、石油化学関連において期初に織り込んでいた各種リスクに対し、実際の事業活動が順調に進捗したことも寄与しました。
業績予想の引き上げに伴い、期初に16円とされていた年間配当予想は、17円へと1円増額修正されました。
決算発表後の株価反応とコンセンサスとの背景
業績予想の上方修正と配当の増額が発表されたものの、決算発表直後の株式市場では同社株に対して売りの動きが強まる結果となりました。
以下の表は、決算発表前後の株価と売買高の動きを示したものです。
| 項目 | 決算前(2026年10月30日終値) | 決算後(2026年11月2日終値) | 変化幅 / 変化率 |
|---|---|---|---|
| 株価 | 565.0円 | 511.5円 | -53.5円(-9.47%) |
| 売買高 | 9,011,600株 | 62,391,200株 | - |
決算発表前日の終値と決算発表当日の終値および売買高の変化を表しています。
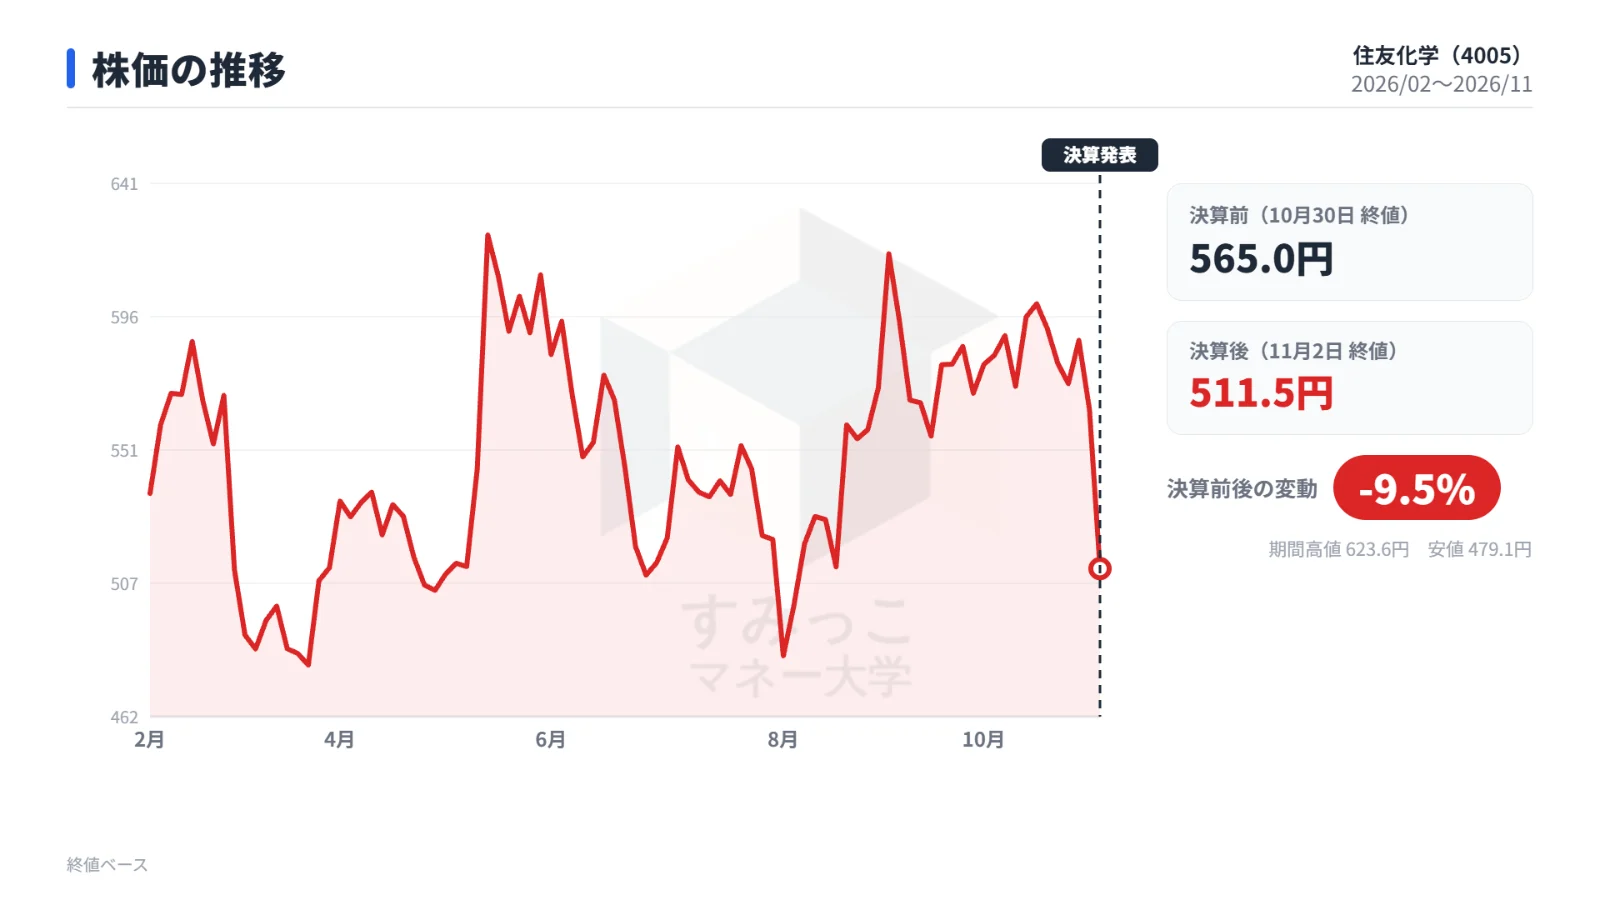
決算発表前営業日である10月30日の終値は565.0円でしたが、決算発表日となった11月2日の終値は511.5円となり、前営業日比で9.47%の下落を記録しました。
また、11月2日の売買高は62,391,200株となりました。
なお、指標として同社株の時価総額は8,506億円、予想PERは9.4倍、PBRは0.7倍、配当利回りは3.32%となっています。
上方修正および増配という発表にもかかわらず株価が下落した背景について、トレーダーズ・ウェブの報道によると、会社側が上方修正した通期営業利益予想(2,150億円)が、事前に市場関係者が期待していたコンセンサスに届かなかったため、売りが優勢になったと報じられています。
事前データ(株予報Proの10月30日更新分)における経常利益の市場予想は1,166.33億円でした。
今後の株式投資に向けた事業上の注目ポイント
決算実績と市場の反応を踏まえ、今後の業績推移を見極めるうえで注目されるポイントは主に以下の2点です。
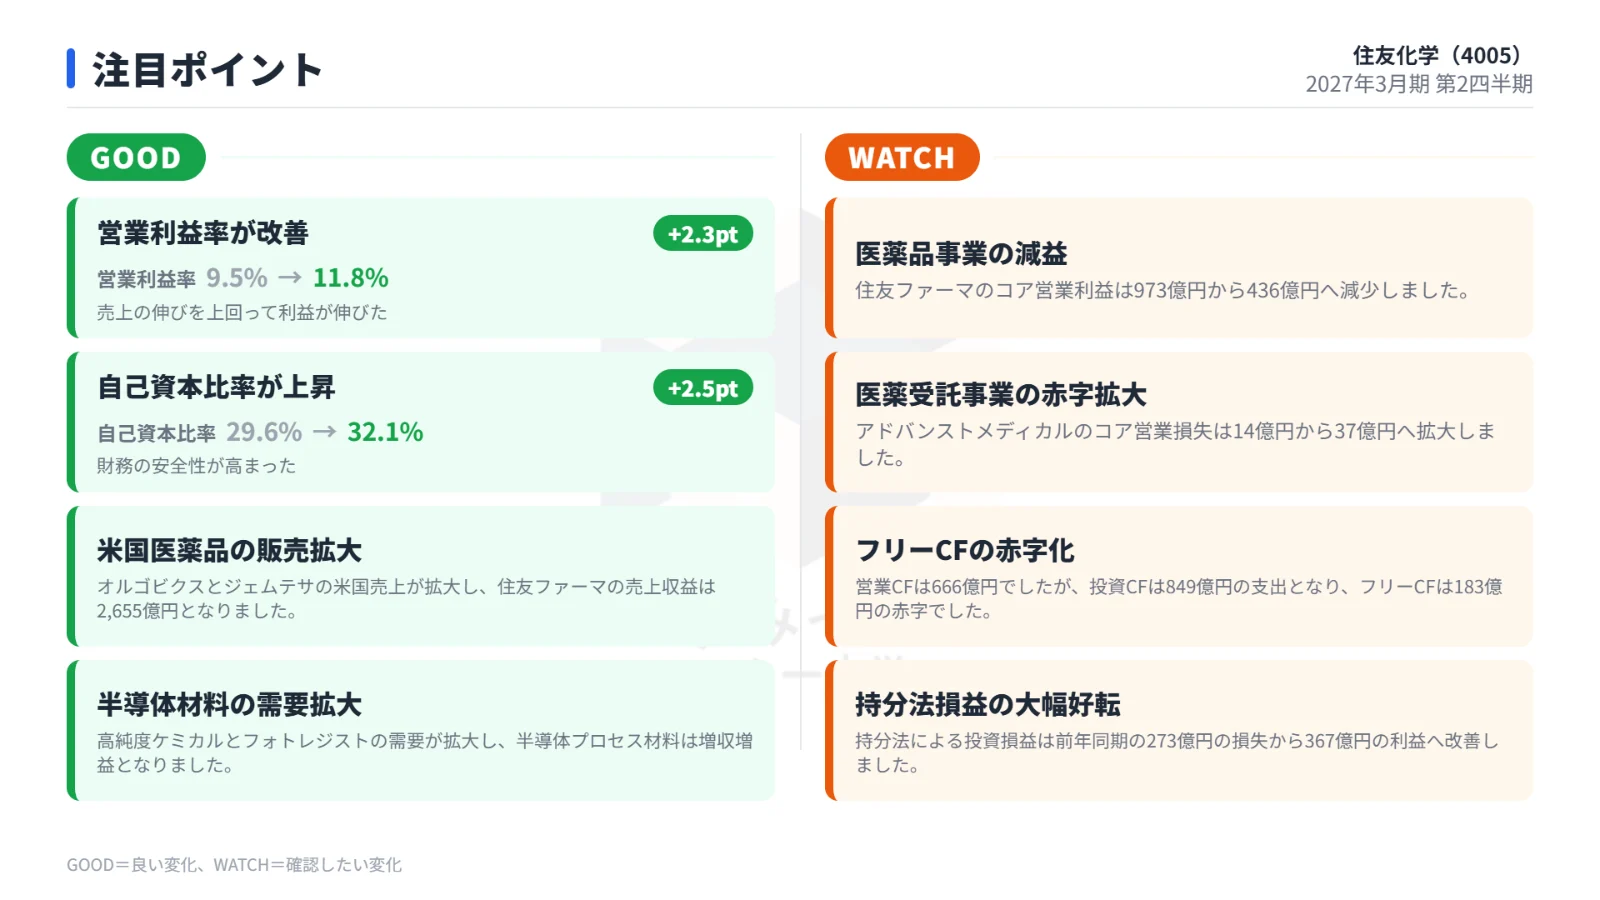
1点目は、持分法適用会社であるペトロ・ラービグ社の収益改善および合成樹脂等の在庫評価差益が、今後も持続可能であるかという点です。
第2四半期の大幅増益を牽引した要因の持続性を見極めることが関心事となります。
2点目は、半導体プロセス材料や米国医薬品といった製品の販売拡大が、住友ファーマ等で発生している販売促進費や研究開発費の増加をどの程度カバーできるかという点です。
コスト負担が増加する中で、好調な事業が利益成長をどこまで支えられるかが今後の焦点となります。
まとめ
今回の住友化学の2027年3月期第2四半期決算では、米国の医薬品販売や半導体材料の需要拡大、円安、ペトロ・ラービグ社の改善により、売上収益が1兆1,728億円(前年同期比+7.1%)、営業利益が1,381億円(同+33.2%)と大幅増益を達成しました。
通期の業績予想についても営業利益を2,150億円へ上方修正し、年間配当も17円へ増額されましたが、修正後の営業利益予想が市場コンセンサスに届かなかったことから株価は9.47%下落する展開となりました。
今後は、持分法適用会社の収益改善の持続性と、費用増加を上回る成長事業の伸びが引き続き注目されます。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事