【Synspective(290A)】5か月で43%下落!防衛大型契約でも衛星寿命短縮と営業赤字はどこまで織り込まれたか?底値と反転サインを分析
この記事の要点
- Synspectiveの株価が高値から約5か月で43%下落し調整が進行
- 営業赤字の継続や補助金依存、衛星の寿命短縮による不確実性が要因
- 売上総利益率の改善や信用買残の縮小などトレンド転換の兆候が焦点
小型SAR衛星の開発から運用、データ解析までを手がけるSynspective(290A)の株価が軟調な展開を見せています。
高値から約5か月で 43% 下落という大幅な調整となっており、気になっている方も多いのではないでしょうか。
この記事では、下落の背景にある要因を整理し、客観的なデータに基づいて「現在株価の立ち位置」と「株価評価やシナリオ転換を見分けるモノサシ」を詳しく解説していきます。
※本記事は情報提供を目的としており、特定の銘柄や金融商品の売買を推奨するものではありません。
投資判断はご自身の責任でお願いいたします。
1. 【現状の整理】なぜ今、株価は動いているのか?
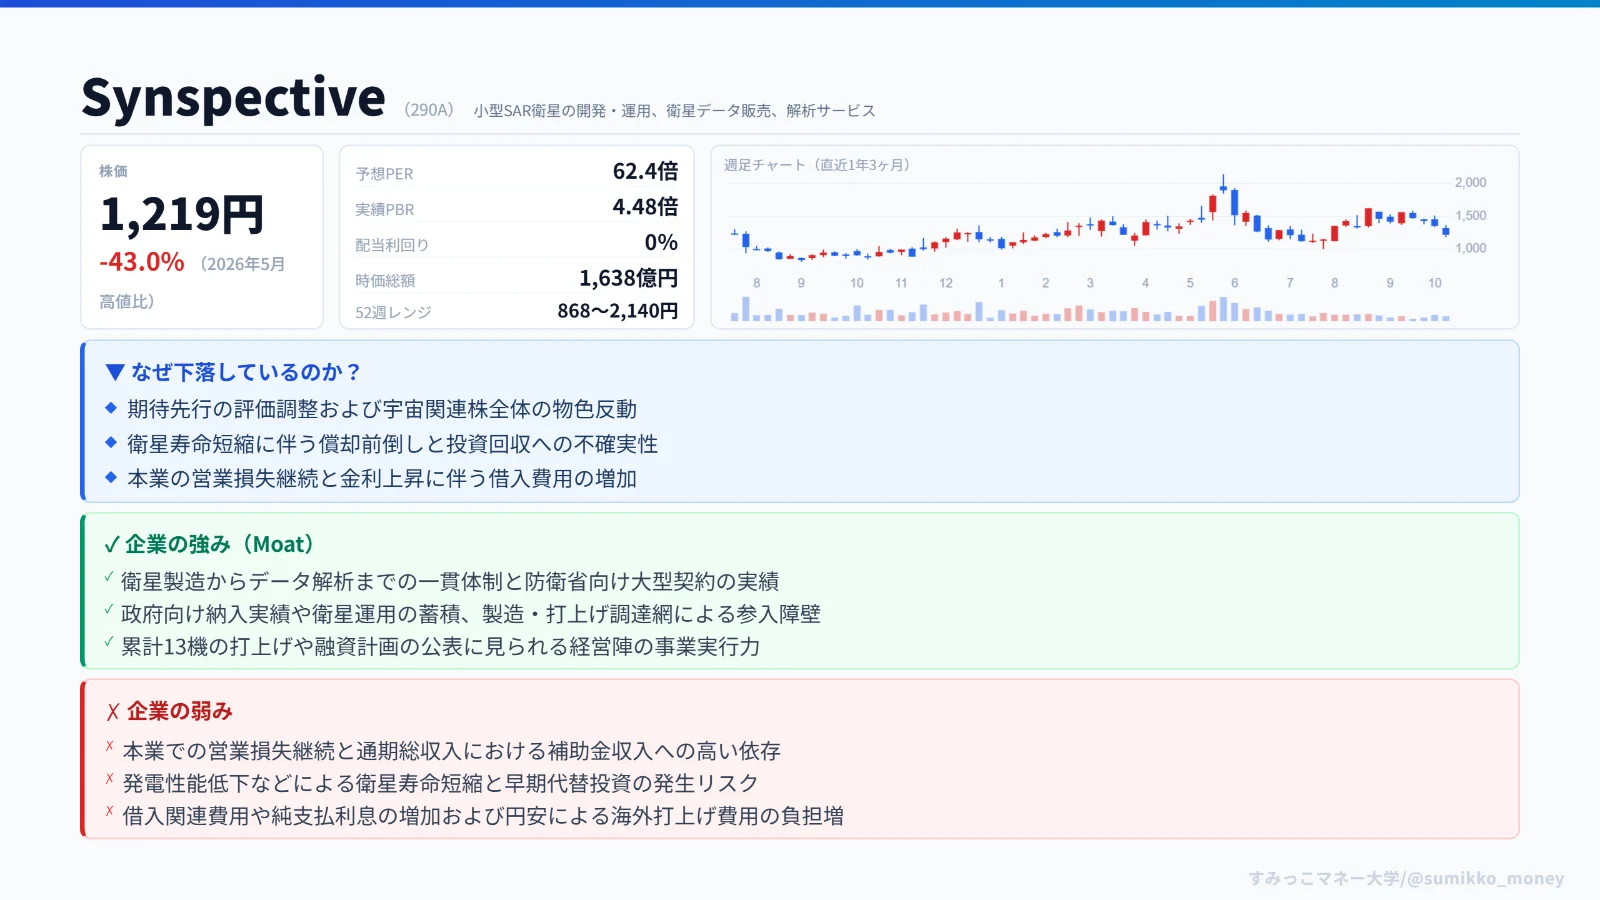
2026年10月16日時点の株価は1,219円、時価総額は約1,638億円となっています。
5月27日の高値2,140円から下落が続いていますが、足元の状況を整理してみましょう。
主な企業指標は以下の通りです。
- 予想PER:約 62.4倍(会社予想純利益26.24億円に基づく)
- PBR:約 4.48倍
- 会社予想売上高に対するPSR:約 25.8倍
- 予想配当利回り:0%
- 52週レンジ:868〜2,140円
株価下落の要因としては、期待先行の評価調整に加え、宇宙関連株全体の物色反動が挙げられます。
6月15日には 15.59% 下落し、市場報道ではSpaceXの上場通過に伴う利益確定売りが指摘されました。
事業面を見ると、利益の改善と本業の採算改善には隔たりがあります。
2026年上期は売上高16.91億円に対して営業損失33.51億円となり、通期でも営業損失54.67億円を計画しています。
通期総収入160.52億円には補助金収入96.99億円が含まれており、顧客から得る本業収益の採算評価が課題です。
さらに、衛星の寿命短縮が投資回収の不確実性を高めています。
4号機は発電性能低下により償却期間を短縮し、2026年の費用に 8.2億円 の影響を見込むほか、5号機でも別要因による償却期間短縮が発生しています。
一方で、企業の強み(Moat)としては、衛星製造からデータ解析までの一貫体制と大型契約の実績が存在します。
防衛省関連の画像データ取得業務委託契約は約 960.7億円(2031年3月まで)に上り、参入障壁を築いています。
また、上期の営業CFは7.56億円、投資CFはマイナス105.91億円で約98.35億円の資金流出となりましたが、9月には200億円の融資計画を公表し資金調達力は改善しています。
ただし借入関連費用と純支払利息は当初想定より合計1.87億円増加する見通しです。
日銀の政策金利が1.25%程度となり将来利益依存企業への逆風が吹くなか、直近10月7日から16日の株価推移も競合のQPSホールディングスが4.8%下落にとどまるのに対し、同社は 18.7% 下落と相対的に弱い動きが続いています。
2. 【短期〜中期の下値シナリオ】どこまで下落する可能性があるか?
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事