【ネットプロテクションズホールディングス(7383)】13ヶ月で60.2%下落!上方修正でストップ安のなぜ?後払い決済の手数料競争と訴訟リスクから底値と反転サインを分析
この記事の要点
- 高値952円から60.2%下落し現在379円、上方修正時もストップ安を記録
- 成長期待の修正や加盟店獲得の手数料競争、差止請求訴訟の懸念が重なったため
- 売上総利益の伸びや訴訟の動向、2026年12月期限の借入枠調達条件が焦点
ネットプロテクションズホールディングスの株価は、2025年9月の高値から大幅に下落し、低迷が続いています。
急成長に対する期待の修正や手数料競争、さらに差止請求訴訟などの懸念が株価を押し下げる要因となっています。
この記事を読むことで、379円 に位置する現在株価の立ち位置や、今後想定される下値の目安、そしてトレンド転換を見分けるための株価以外のモノサシを論理的に理解できます。
※本記事は情報提供を目的としており、特定の銘柄や金融商品の売買を推奨するものではありません。
投資判断はご自身の責任でお願いいたします。
1. 【現状の整理】なぜ今、株価は動いているのか?
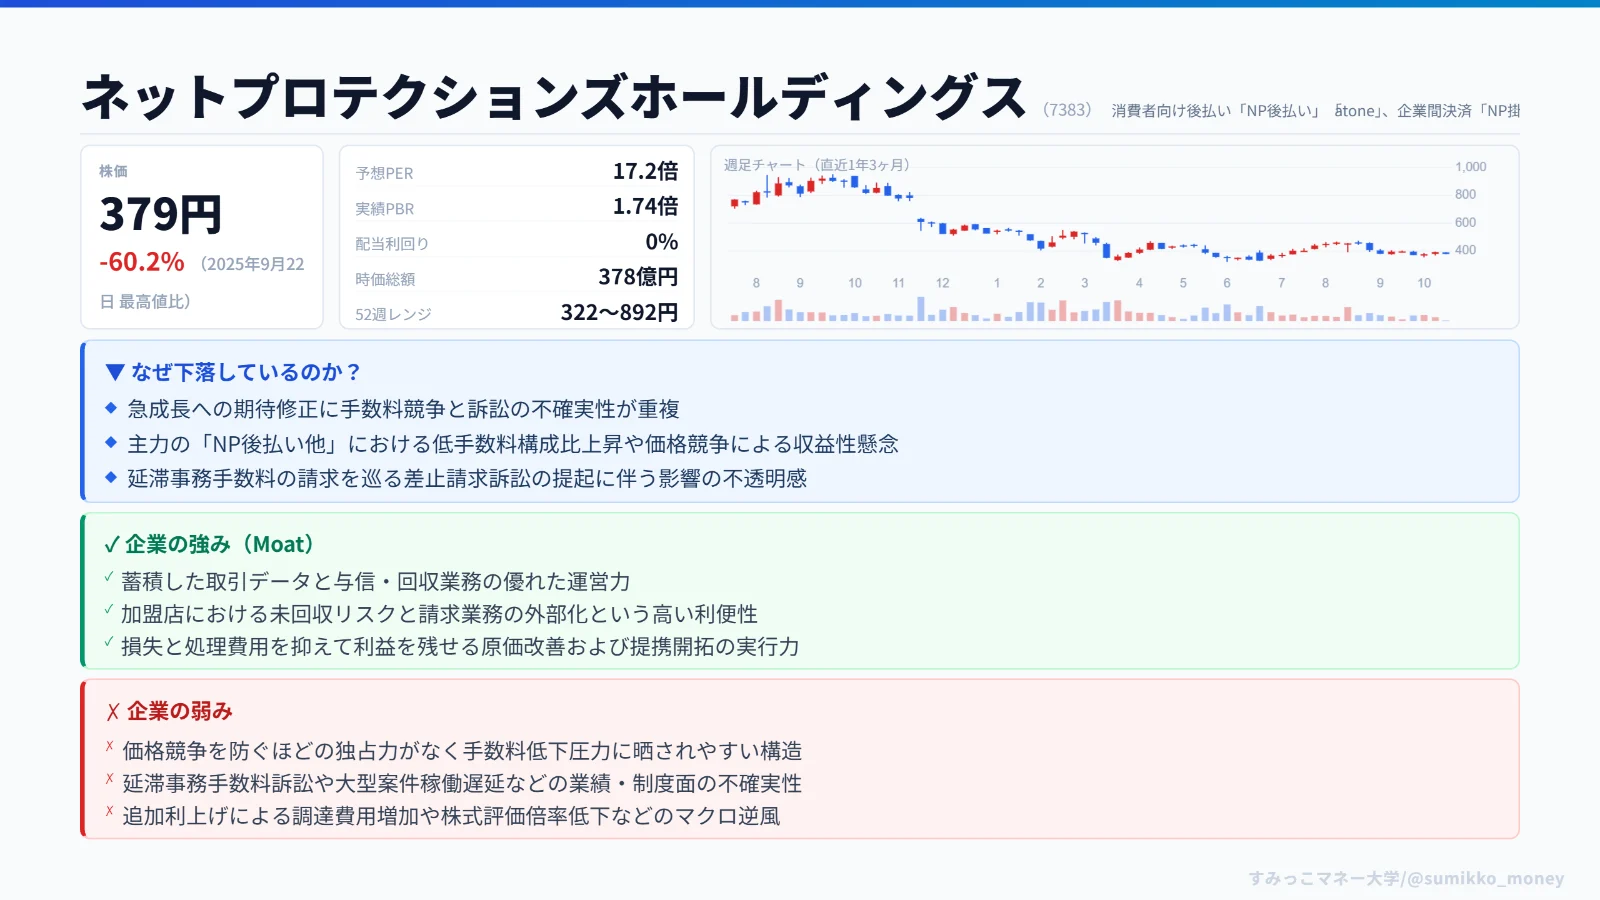
現在の株価は 379円 (2026年10月19日終値)、時価総額は 約378億円 となっています。
会社予想PERは 約17.2倍 、実績PBRは 約1.74倍 です。
2025年9月22日につけた高値 952円 からは 60.2% の大幅な下落を記録しています。
株価下落の中心的な要因は、高値時に織り込まれていた急成長への期待が修正された点にあります。
これに加えて、加盟店獲得を巡る手数料競争や訴訟リスクが重なりました。
2025年11月17日には、通期営業利益予想の上方修正を発表したものの、市場の期待値に届かずストップ安となる事態も起きています。
直近の2027年3月期第1四半期決算を見ると、全社の営業収益は前年同期比 6.8% 増、営業利益は 9.5% 増の増益基調です。
しかし、主力である「NP後払い他」は取扱高が 5.0% 伸びたものの、営業収益は 2.6% 減少しました。
これは低手数料の大型加盟店やNP後払いairの比率上昇、価格低下が影響しています。
ただし、売上総利益が 3.6% 減少した主因は前年同期の一過性要因の反動であり、調整後はほぼ横ばい推移となっています。
法的な不確実性も株価の重石です。
2026年3月に延滞事務手数料などの条項を巡る差止請求訴訟が提起されました。
会社は2026年5月の決算説明会にて、現行の手数料体系を継続する前提で業績予想(2027年3月期:営業収益 278億円 、営業利益 36億円 、親会社帰属利益 21.9億円 、EPS 22.01円 )を作成しており、変更による影響は織り込んでいません。
同社の強みは、蓄積された取引データと与信・回収業務の運営力にあります。
未回収リスクと請求業務を外部化できる利便性が加盟店に支持されているわけです。
価格競合を防ぐ独占力までは確認できないものの、処理費用や損失を低く抑えて利益を残す能力が認められます。
政策金利 1.25% の環境下では調達費用増加などの逆風が存在し、競合のGMOペイメントゲートウェイ(年初来株価 約5.6% 下落)と比較しても、同社の株価下落(年初来 約27.9% 下落)には独自の要因が強く働いている状況が見えてきます。
2. 【短期〜中期の下値シナリオ】どこまで下落する可能性があるか?
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事