【三菱UFJフィナンシャル・グループ(8306)】決算後の株価は小幅高、利益を押し上げた要因と債券損失・与信費用の行方
この記事の要点
- 中間純利益は1兆6,309億円と前年同期比26.1%増、中間期の最高益を4年連続で更新
- 通期純利益目標を2兆8,000億円へ上方修正し、年間配当予想も100円へ引き上げ
- 債券関係損益の悪化と経費増が重荷となり、決算後のPTSは3,485円と小幅な動き
三菱UFJフィナンシャル・グループ(8306)が2027年3月期の中間決算(2026年4月〜9月)を発表しました。
この記事では、利益を押し上げた要因と重荷になった項目、引き上げられた通期目標と株主還元、決算後の株価の動きと今後の注目点を整理します。
目次(7項目)
中間期の業績は大幅増益、最高益を更新
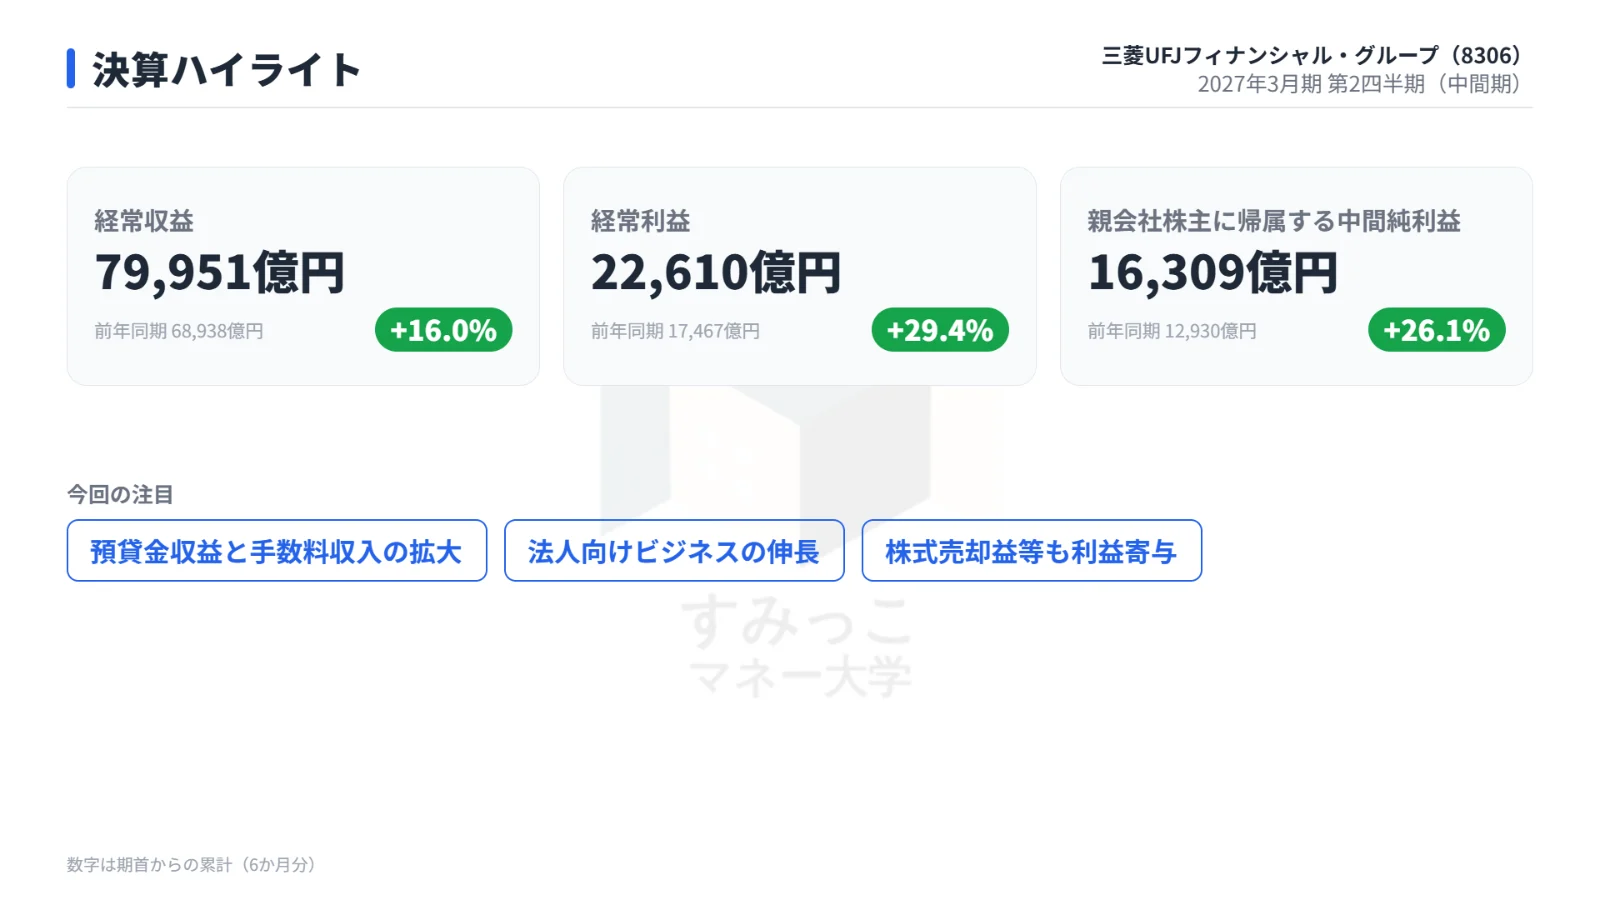
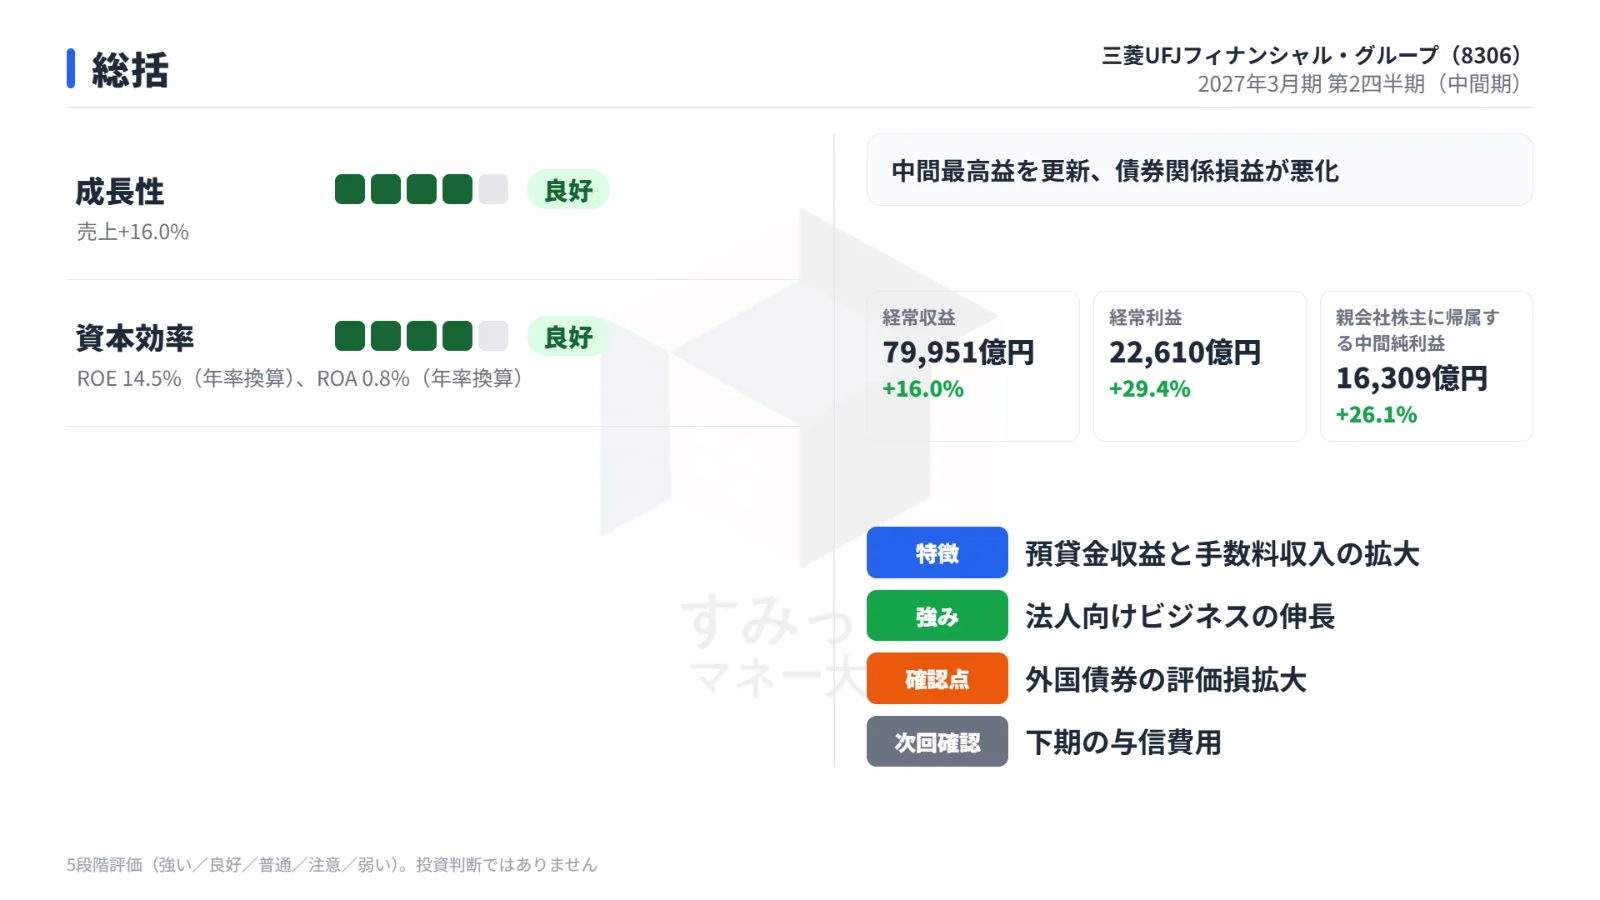
中間期の経常利益は2兆2,610億円で、前年同期から29.4%増となりました。
親会社株主に帰属する中間純利益は1兆6,309億円で、中間期の過去最高益を4年連続で更新しています。
前年同期と比べた主要な数字は次の表のとおりです。
| 項目 | 今回(中間期) | 前年同期 | 前年比 |
|---|---|---|---|
| 経常収益 | 7兆9,951億円 | 6兆8,938億円 | +16.0% |
| 経常利益 | 2兆2,610億円 | 1兆7,467億円 | +29.4% |
| 中間純利益 | 1兆6,309億円 | 1兆2,930億円 | +26.1% |
| EPS | 144.7円 | 113.1円 | +28.0% |
事前の市場予想(IFIS、11月12日時点)との比較は次の表です。
経常利益、純利益ともに予想を上回りました。
| 項目 | 実績 | 市場予想 | 差 |
|---|---|---|---|
| 経常利益 | 2兆2,610億円 | 2兆1,000億円 | +7.7% |
| 中間純利益 | 1兆6,309億円 | 1兆4,560億円 | +12.0% |
ROEは年率換算で14.5%、ROAは0.8%です。
顧客部門の収益が増益を支える
円金利上昇による預金収益の伸び、貸出需要の取り込み、資産運用や各種ソリューション収益の増加が、顧客部門の業績を押し上げました。
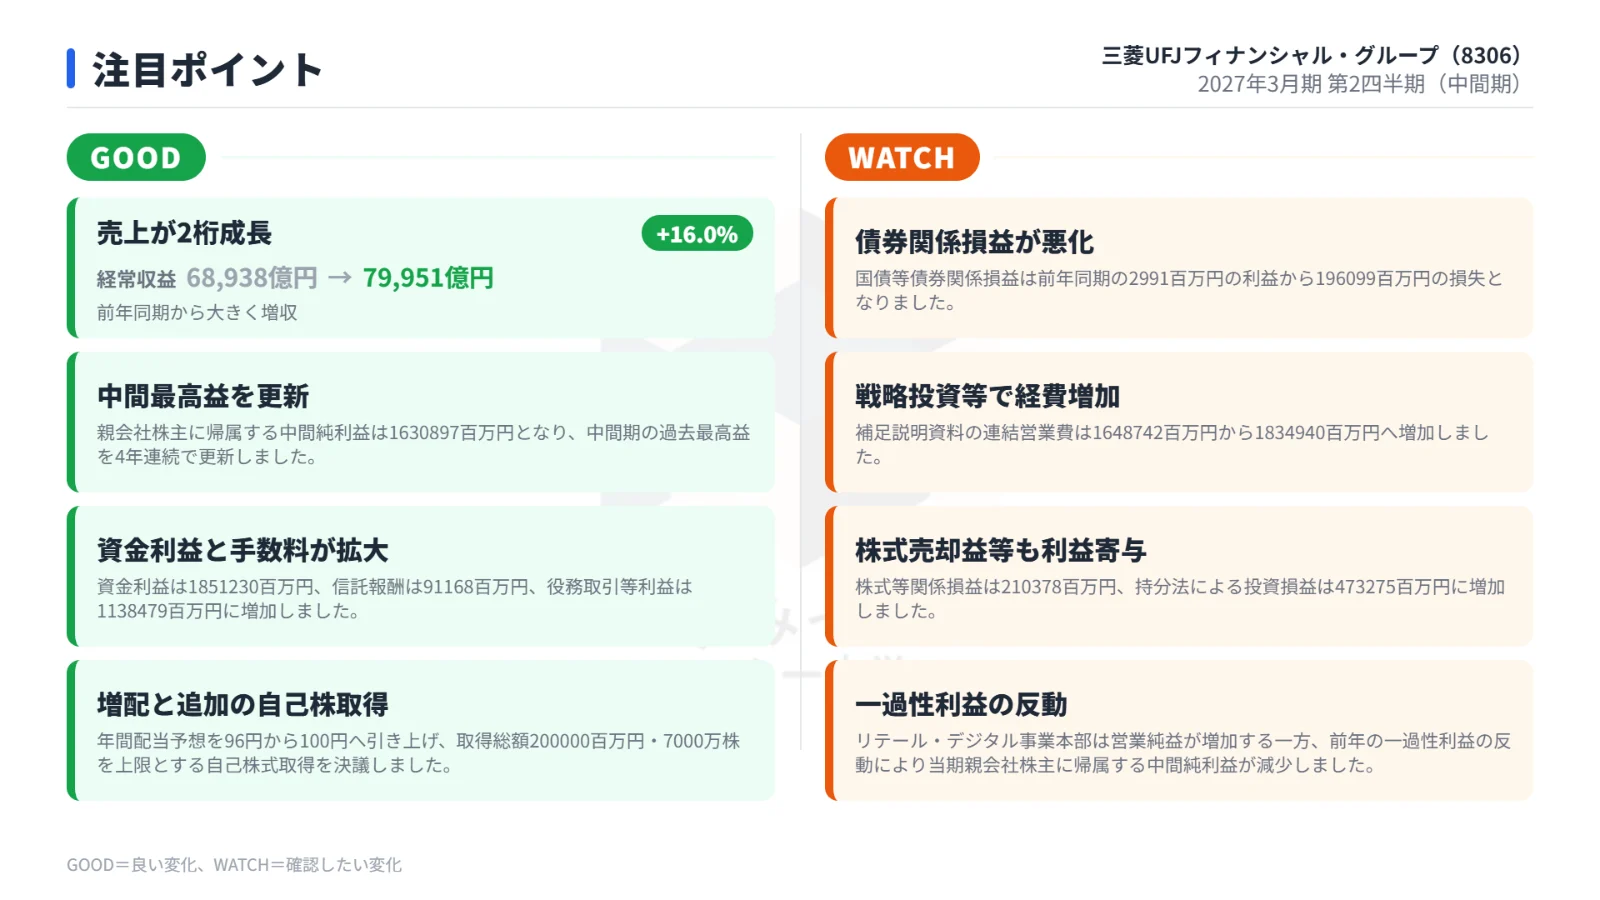
資金利益は1兆8,512億円、役務取引等利益は1兆1,385億円、信託報酬は912億円に増えています。
顧客部門の収益拡大が経費の増加を吸収し、連結業務純益の増加につながりました。
株式売却益と持分法投資損益も上乗せ
政策保有株式・ETFの売却により株式等関係損益は2,104億円となりました。
また、モルガン・スタンレーの好業績を受けて、持分法による投資損益は4,733億円に増えています。
これらも増益に寄与しました。
債券関係損益の悪化と経費増が重荷に
一方で、国債等債券関係損益は前年同期の約30億円の利益から、1,961億円の損失に転じました。
機動的なポジション運営のもと、米国MBSを中心に売却したことが収益を押し下げています。
連結営業費も1兆6,487億円から1兆8,349億円へ増えました。
インフレに加え、国内リテールへの戦略的な資源投入やサイバーセキュリティ対応などで費用がかさんでいます。
部門別では法人・ウェルスとグローバルCIBが牽引
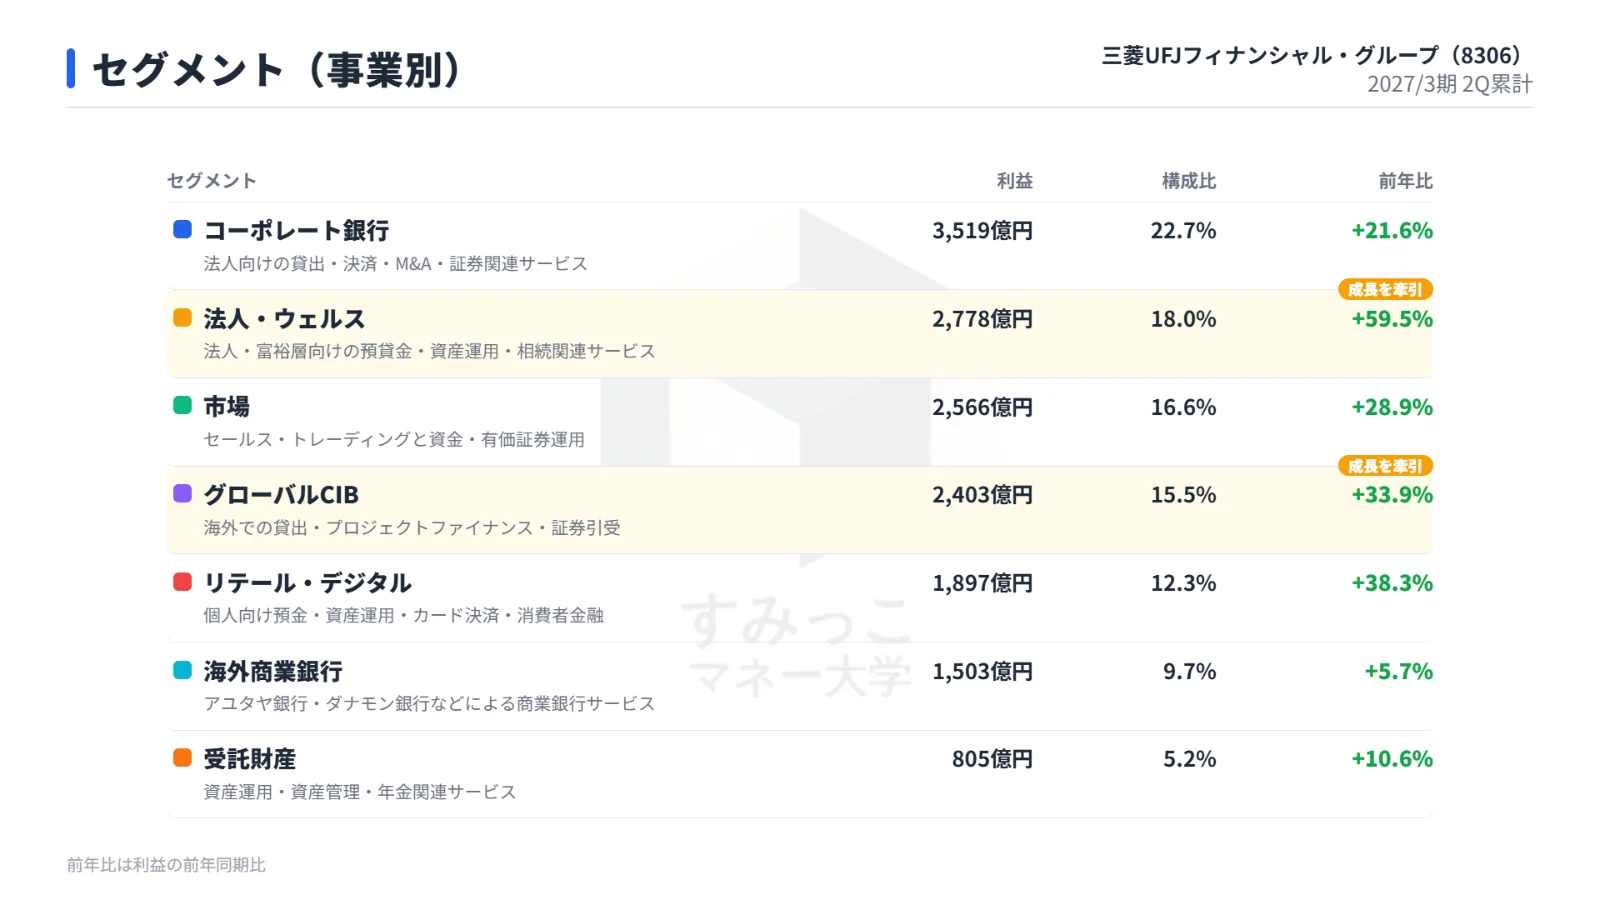
部門別の数字は次の表のとおりです。
7部門すべてが前年を上回りました。
| 部門 | 利益 | 前年比 | 構成比 |
|---|---|---|---|
| 法人・ウェルス | 2,778億円 | +59.5% | 18.0% |
| リテール・デジタル | 1,897億円 | +38.3% | 12.3% |
| グローバルCIB | 2,403億円 | +33.9% | 15.5% |
| 市場 | 2,566億円 | +28.9% | 16.6% |
| コーポレート銀行 | 3,519億円 | +21.6% | 22.7% |
| 受託財産 | 805億円 | +10.6% | 5.2% |
| 海外商業銀行 | 1,503億円 | +5.7% | 9.7% |
伸びが最も大きかったのは法人・ウェルスで、+59.5% となりました。
預貸金収益や資産運用・ソリューション収益が伸びています。
グローバルCIBでは、海外のプロジェクトファイナンスや引受ビジネスを含めて、貸出金収益と手数料収益が増加しました。
リテール・デジタルは営業純益が増えた一方、前年の一過性利益の反動で当期純利益は減少しています。
財務の状況と保有債券の評価損
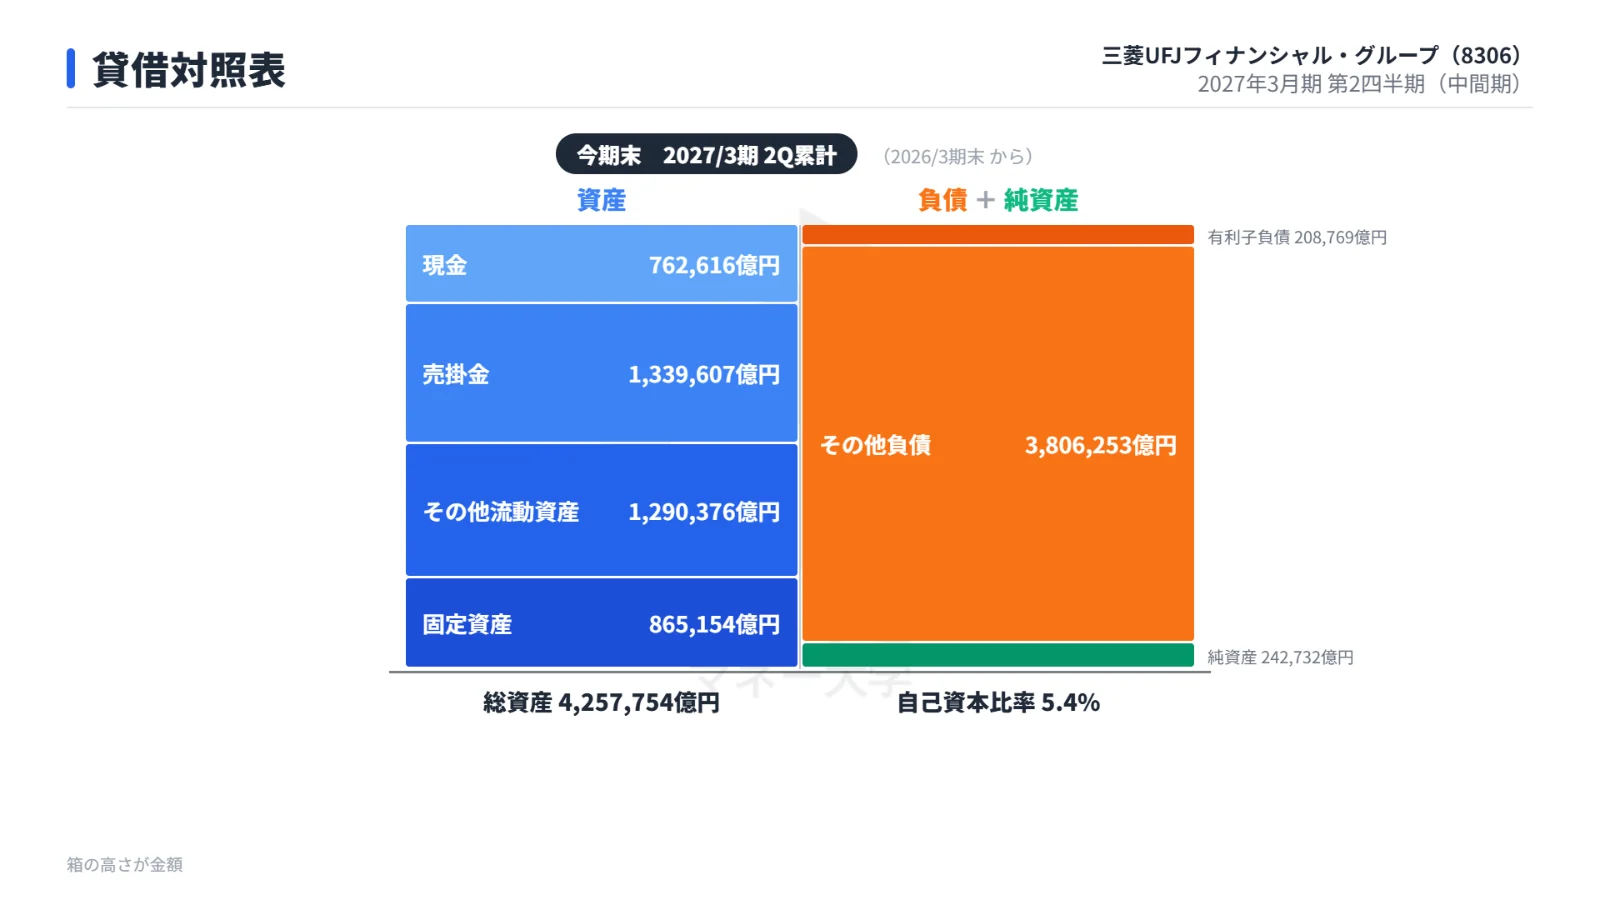
総資産は前期末から減少し、自己資本比率は上昇しました。
| 項目 | 当中間期末 | 前期末 |
|---|---|---|
| 総資産 | 425兆7,754億円 | 431兆7,315億円 |
| 自己資本比率 | 5.4% | 5.2% |
財務面で重荷となっている項目の一つが、その他有価証券に分類している外国債券の評価損益です。
前期末の1,480億円の損失から、7,223億円の損失へと悪化しました。
保有有価証券の評価変動が拡大しており、損益と資本への影響が、今後の業績と資本水準の主な下方リスクとなる項目です。
また、貸倒引当金の算定では、中東情勢を含む地政学的な状況などを踏まえ、過去の実績では捉えきれない追加の予想損失を織り込んでいます。
取引先の経営状況や経済環境が変われば、第3四半期以降の貸倒引当金が増減する可能性があります。
会社の見通し:純利益目標と配当を引き上げ
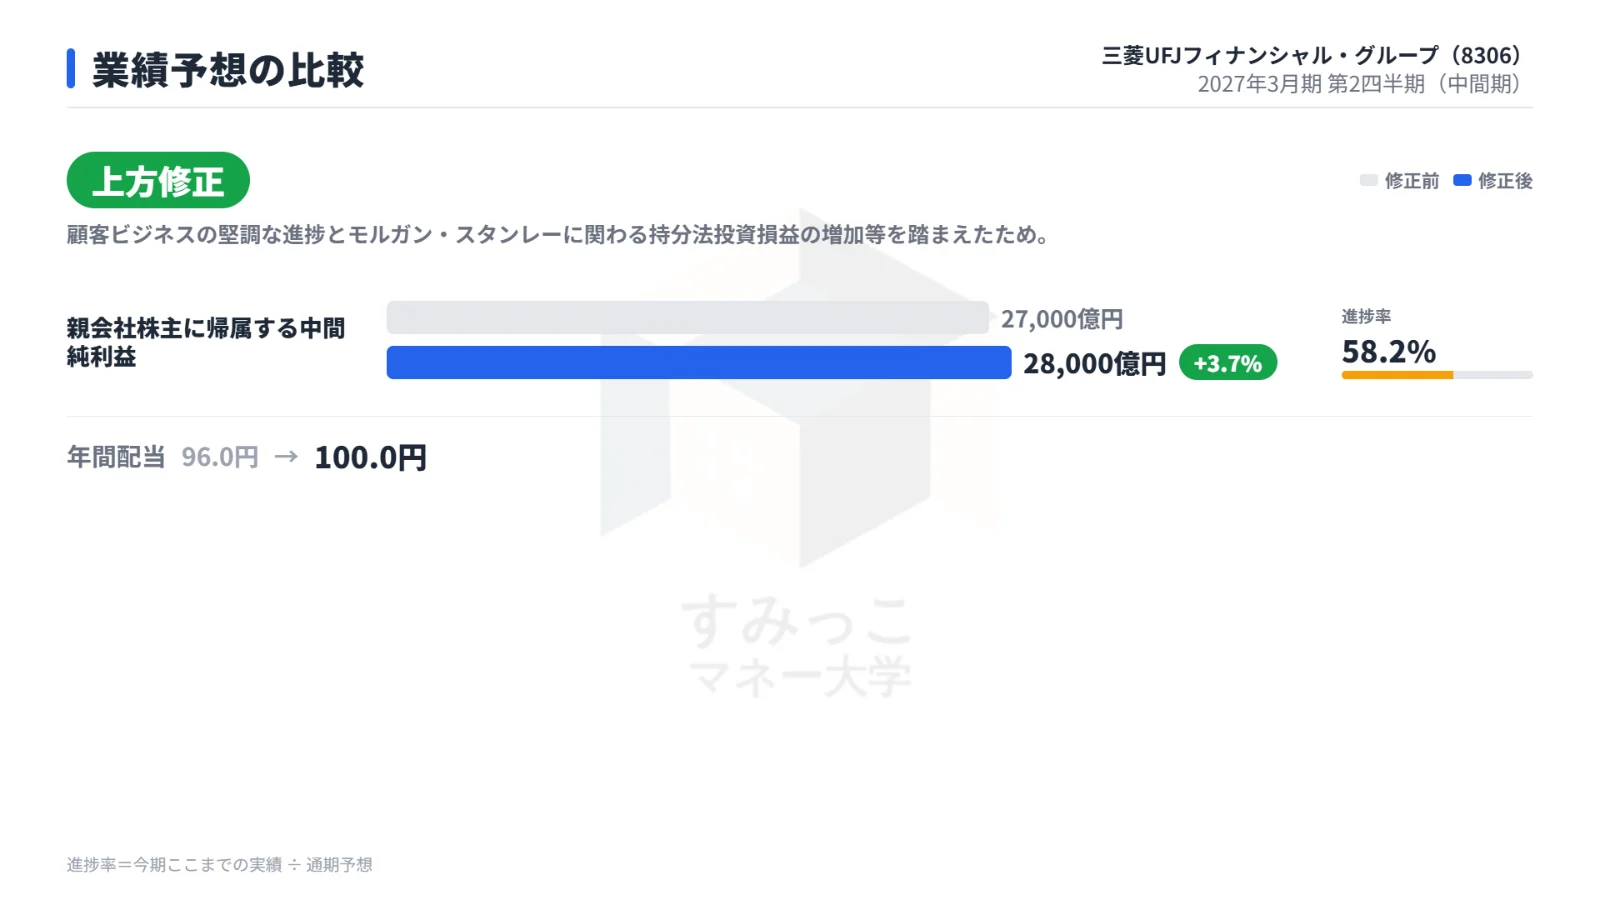
会社は通期の純利益目標を上方修正し、年間配当予想も引き上げました。
修正前後の数字は次の表です。
| 項目 | 修正前 | 修正後 | 変化 |
|---|---|---|---|
| 親会社株主に帰属する当期純利益 | 2兆7,000億円 | 2兆8,000億円 | +3.7% |
| 年間配当 | 96.0円 | 100.0円 | +4.0円 |
修正の理由として、顧客ビジネスの堅調な進捗と、モルガン・スタンレーに関わる持分法投資損益の増加などを挙げています。
修正後目標に対する中間期の進捗率は58.2% です。
一方、通期の業務純益目標は、将来の収益性向上に向けた取り組みなどを勘案し、2兆9,000億円で据え置きました。
株主還元では、増配に加えて、取得総額2,000億円・7,000万株を上限とする自己株式取得も決議しています。
決算後の市場の反応
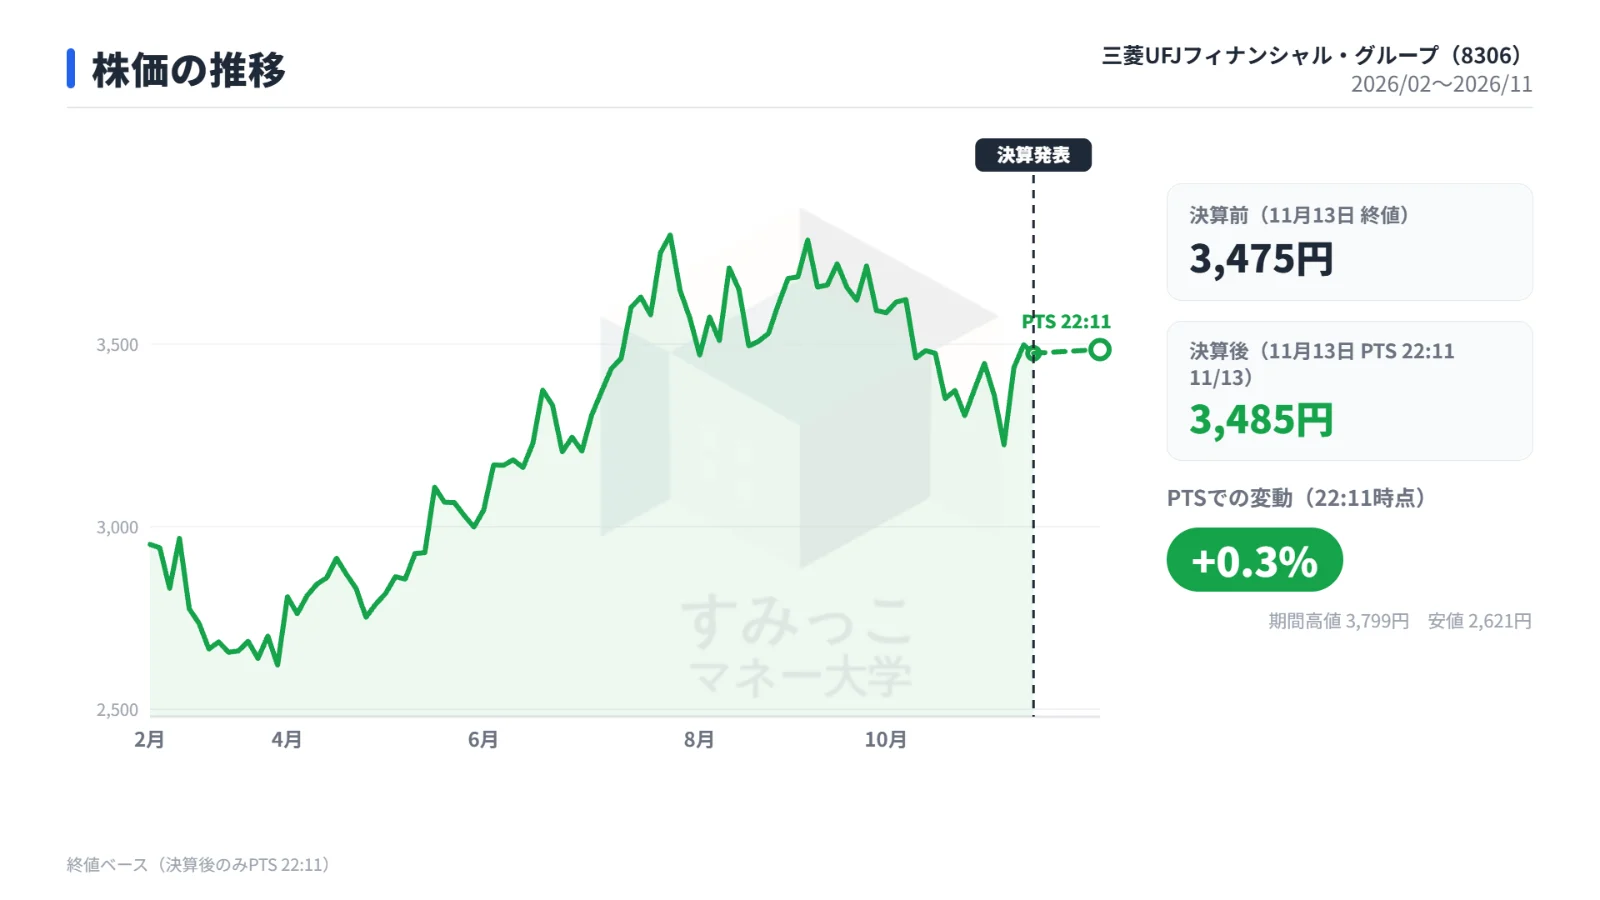
決算発表当日(11月13日)の終値は3,475円でした。
発表後のPTS(同日22時11分時点)では3,485円となり、+0.3% の小幅な動きにとどまっています。
今後の注目点
下期の与信費用
中間期の与信関係費用は710億円でした。
これに対し、通期の目標は3,500億円の費用を見込んでいます。
中間期の実績と通期の想定には差があり、下期に与信費用がどの程度発生するかが焦点です。
顧客部門の収益と経費のバランス
純利益目標を引き上げる一方で、業務純益目標は据え置かれました。
顧客部門の収益拡大と、戦略投資や経費の増加がどう釣り合っていくかが、今後の利益の質を左右します。
還元と資本のバランス
含み益を除くCET1比率の試算値は9.6% で、中期経営計画の目標範囲(9.5〜10.5%)の下限に近い水準です。
追加の自己株式取得、配当、成長投資と資本の健全性をどう両立させるかを測る指標になります。
まとめ
今回の中間決算は、円金利上昇と顧客ビジネスの拡大で資金利益や手数料が伸び、株式売却益や持分法投資損益も加わって、中間期として4年連続の最高益となりました。
経常利益、純利益とも市場予想を上回り、会社は通期純利益目標を2兆8,000億円へ、年間配当予想を100円へ引き上げています。
一方で、米国MBSの売却による債券関係損益の悪化、経費の増加、外国債券の評価損の拡大といった重荷もあります。
決算後のPTSは小幅高にとどまりました。
今後は、下期の与信費用と経費の動向、そして株主還元と資本水準のバランスが注目点になりそうです。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています

関連する記事