【みずほフィナンシャルグループ(8411)】決算後のPTSで株価上昇 利益を押し上げた要因と、上方修正・債券評価損の行方
この記事の要点
- 上期の経常利益は1兆2,523億円で市場予想を上回り、3年連続で中間最高益を更新
- 国内法人・市場部門の好調と円金利上昇が寄与、通期純利益予想は1兆6,000億円へ
- 配当予想を200円へ増額し追加の自社株買いも決議、一方で外国債券の評価損が拡大
みずほフィナンシャルグループ(8411)が2026年11月13日に発表した、2027年3月期第2四半期累計(2026年4月〜9月)の決算をまとめます。
利益を押し上げた要因、部門ごとの明暗、通期予想の上方修正と株主還元を整理します。
あわせて、決算後の株価の反応と、債券評価損など今後の注目点も確認します。
目次(8項目)
上期の業績:経常利益は市場予想を上回る
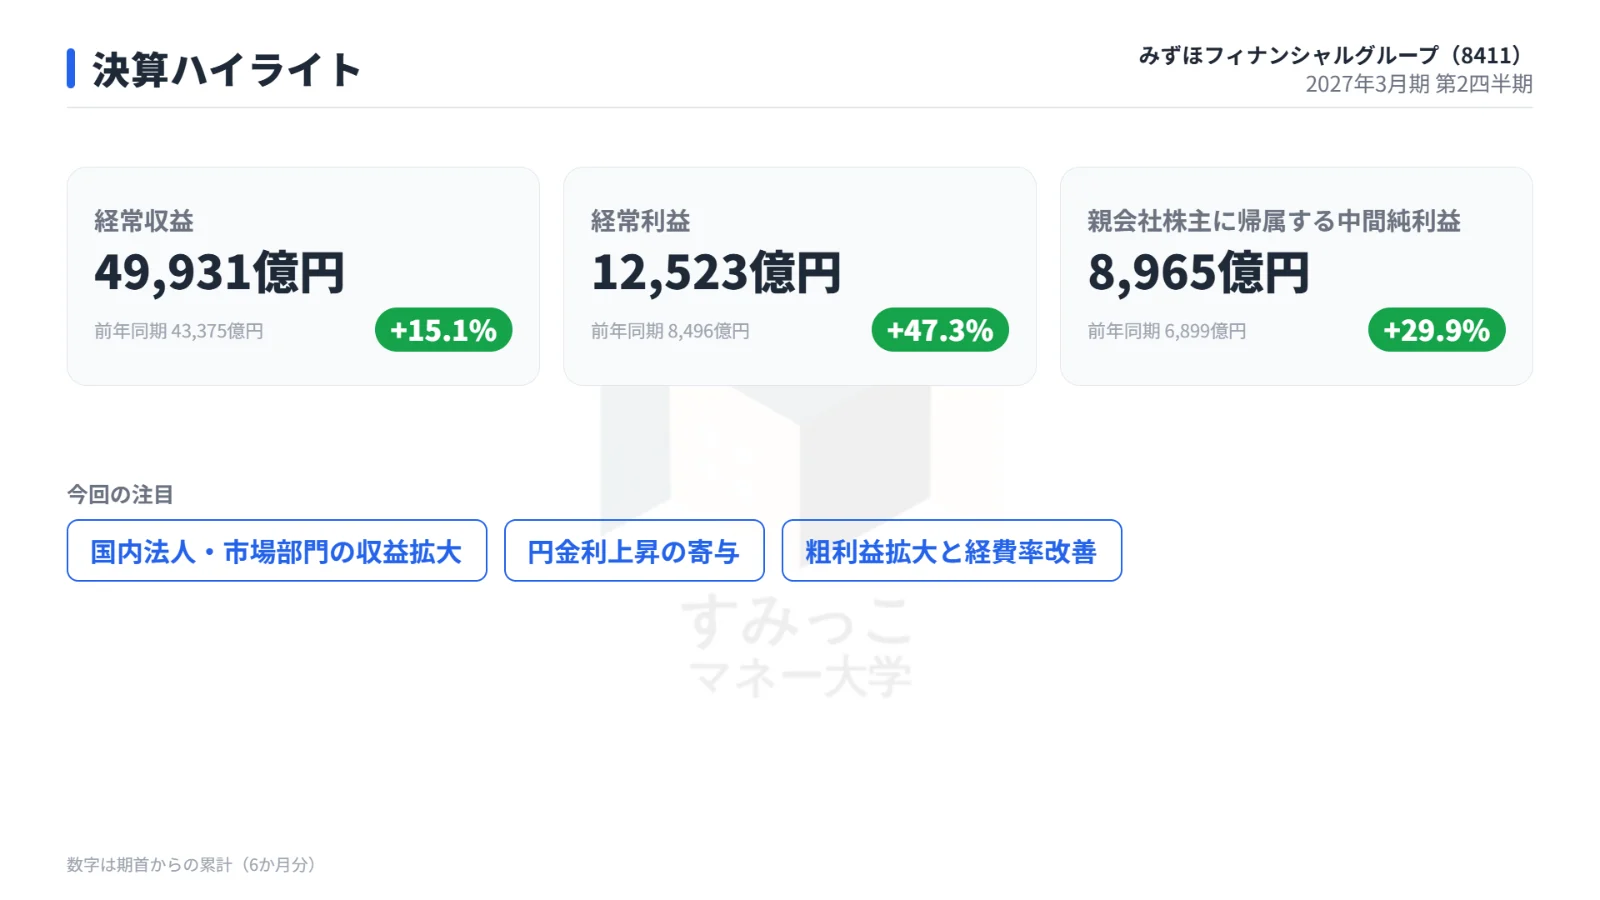
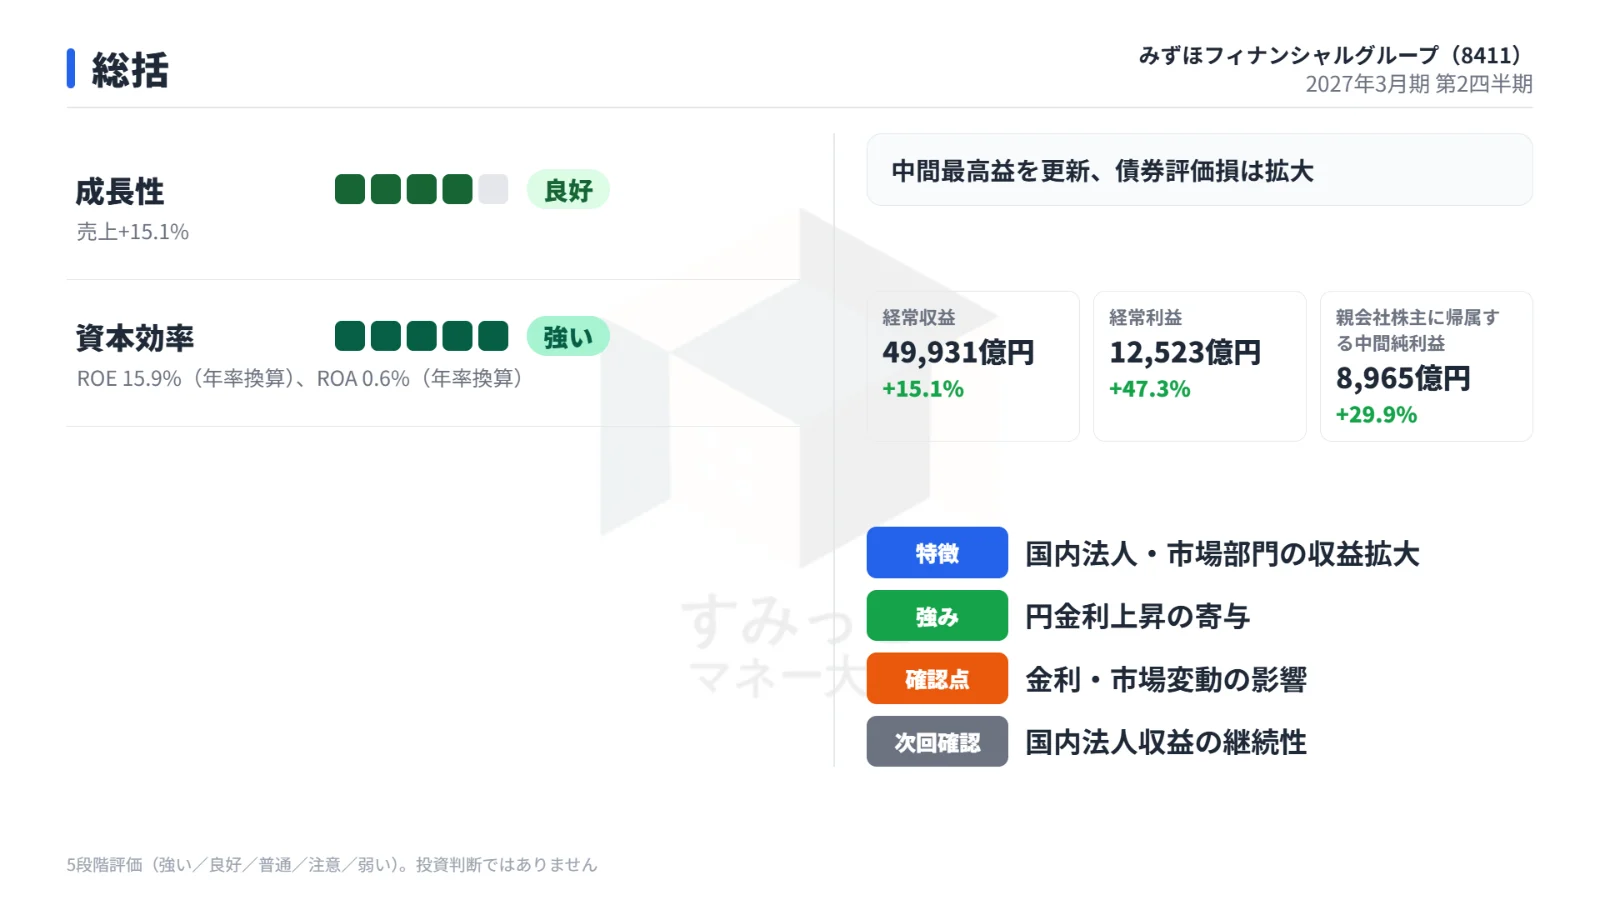
上期の経常利益は1兆2,523億円(前年同期比+47.3%)でした。
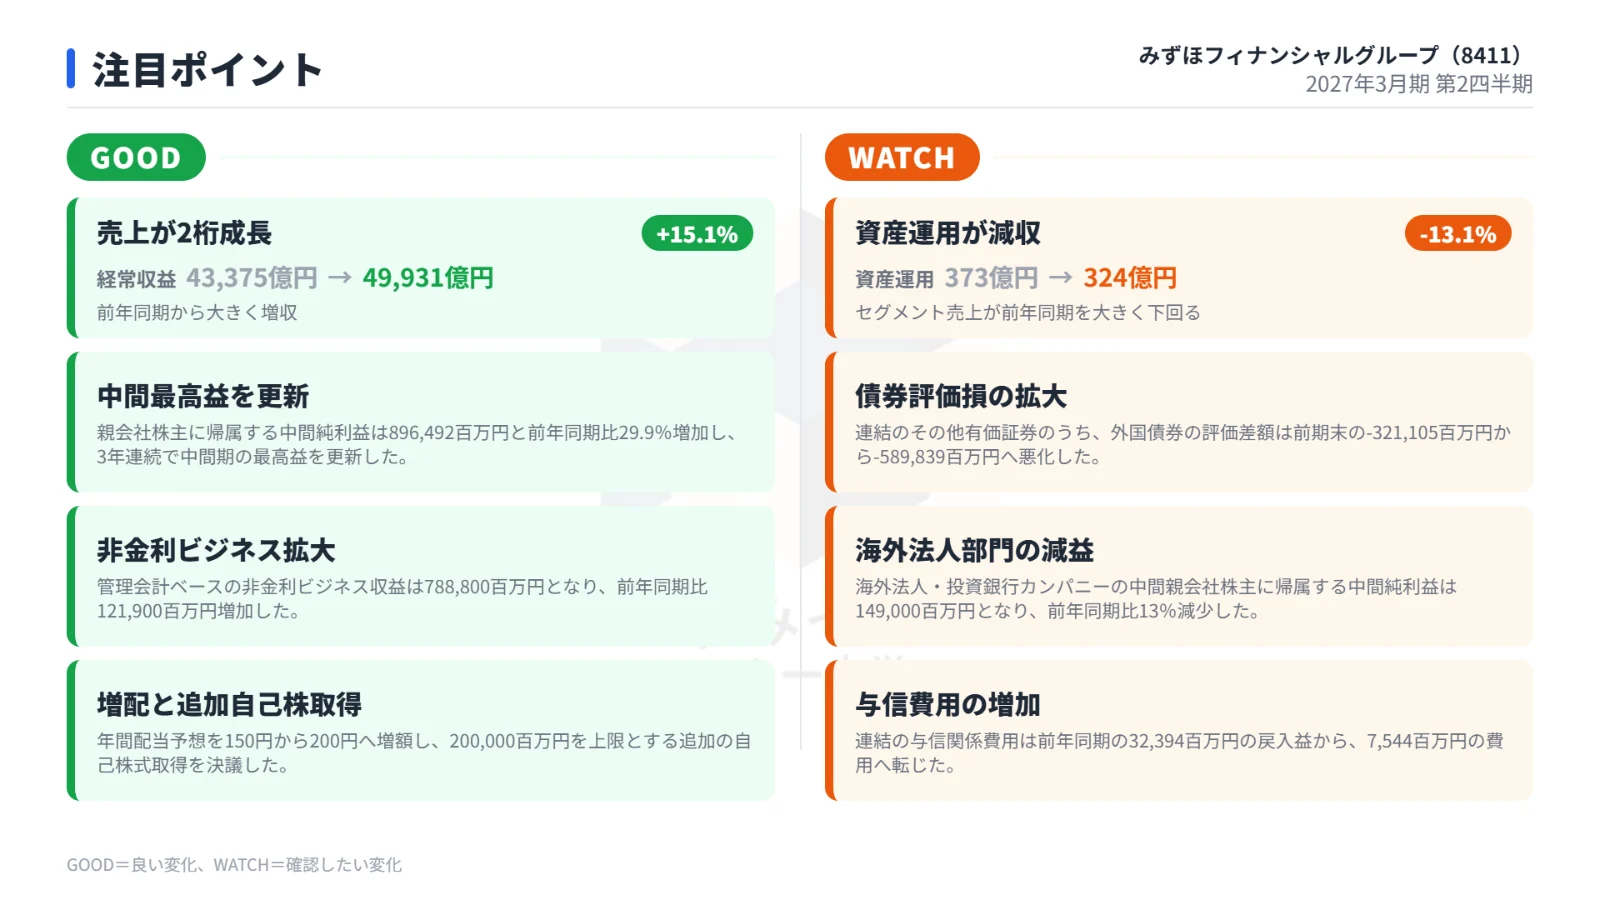
親会社株主に帰属する中間純利益は8,965億円(同+29.9%)で、3年連続で中間期の最高益を更新しています。
上期の主な実績と前年同期の比較は、次の表のとおりです。
| 項目 | 今期上期 | 前年同期 | 前年同期比 |
|---|---|---|---|
| 経常収益 | 49,931億円 | 43,375億円 | +15.1% |
| 売上総利益 | 20,678億円 | 16,291億円 | +26.9% |
| 経常利益 | 12,523億円 | 8,496億円 | +47.3% |
| 中間純利益 | 8,965億円 | 6,899億円 | +29.9% |
| EPS | 368.8円 | 276.2円 | +33.5% |
事前の市場予想(IFISコンセンサス)との比較は次の表のとおりです。
経常利益は予想を約1,200億円上回りました。
| 項目 | 市場予想 | 実績 |
|---|---|---|
| 経常利益 | 11,300億円 | 12,523億円 |
資本効率を示すROEは年率換算で15.9%でした。
増益を支えた3つの要因
国内法人と市場部門の収益拡大
国内の企業活動の活況に加え、市場変動を捉えた国内外のセールス・トレーディングとバンキングが好調でした。
業務純益は前年同期比で顧客部門が1,926億円、市場部門が1,414億円増加しています。
円金利上昇の寄与
円金利上昇などを背景に、連結資金利益は7,713億円と前年同期比1,186億円増えました。
金利以外でも、非金利ビジネス収益(管理会計ベース)が7,888億円と前年同期比1,219億円増加しています。
国内の融資関連手数料や資産運用・管理などが寄与しました。
粗利益の拡大と経費率の改善
成長領域やサイバー対応への資源投下で経費は増えましたが、連結粗利益が前年同期比25.6%増えました。
その結果、経費率は49.5%へ8.0ポイント改善しています。
部門別の動き:国内法人と市場がけん引
部門別の売上と利益率は次の表のとおりです。
| 部門 | 売上 | 前年比 | 構成比 | 利益率 |
|---|---|---|---|---|
| 個人・事業法人 | 5,532億円 | +24.2% | 26.6% | 32.4% |
| 国内法人・投資銀行 | 4,498億円 | +33.3% | 21.7% | 73.9% |
| 海外法人・投資銀行 | 4,849億円 | +3.5% | 23.4% | 44.3% |
| 資産運用 | 324億円 | -13.1% | 1.6% | 37.0% |
| 市場 | 5,557億円 | +41.5% | 26.8% | 60.0% |
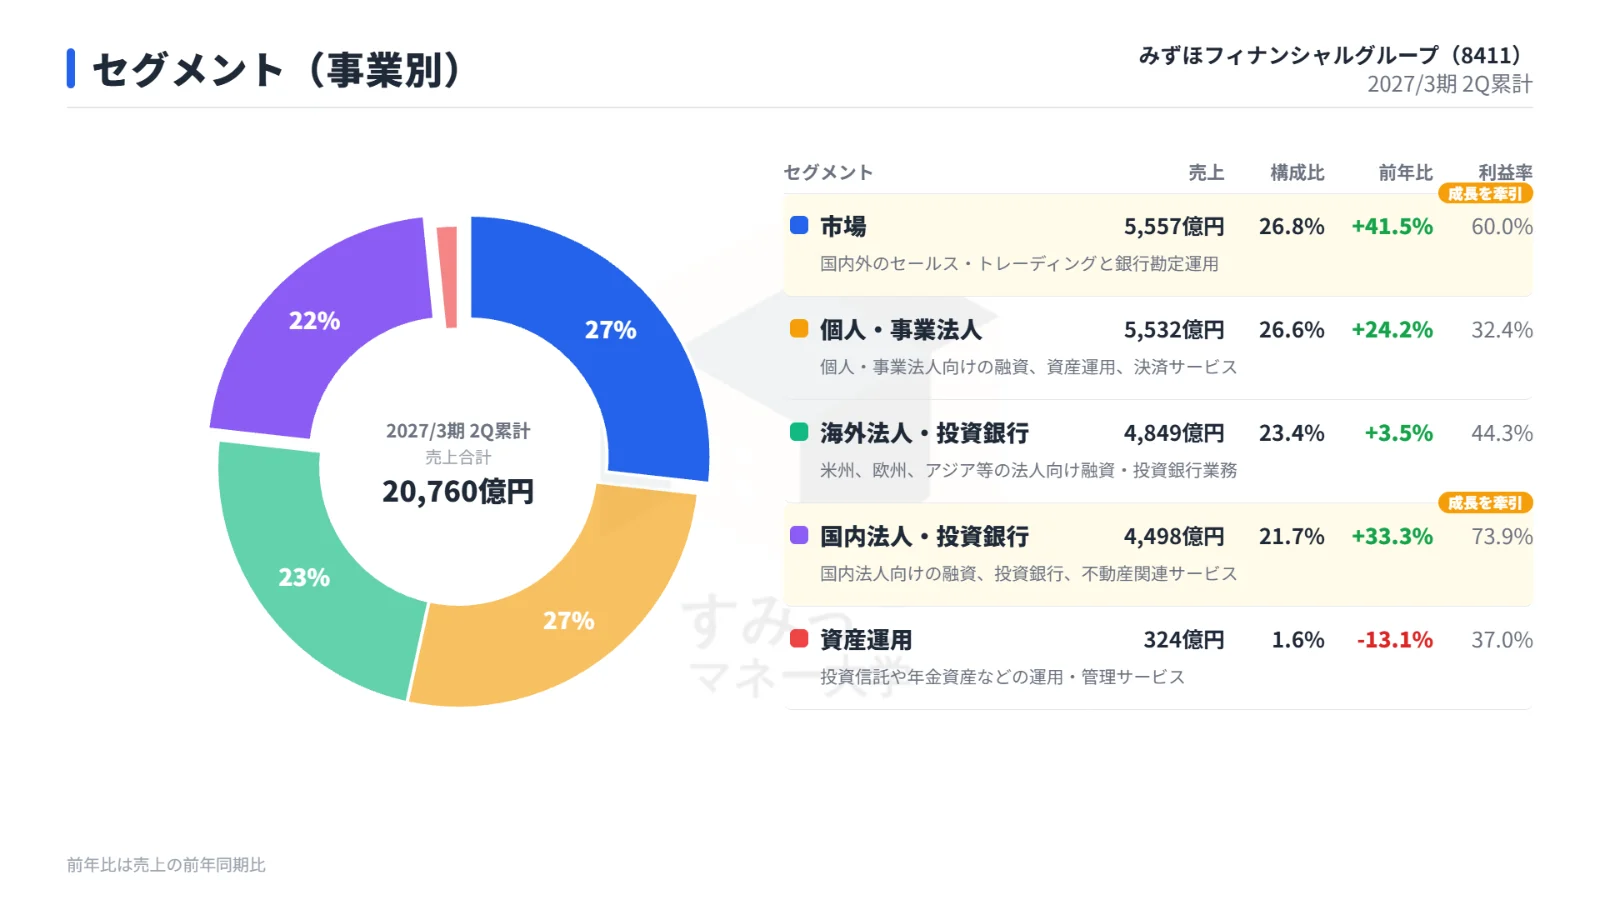
けん引役は、国内法人・投資銀行(+33.3%)と市場(+41.5%)の2部門です。
一方、海外法人・投資銀行カンパニーの中間純利益は1,490億円で、前年同期比13%減少しました。
業務粗利益は162億円増えましたが、経費が217億円増えたためです。
資産運用部門も売上が13.1%減っています。
気になる点:債券評価損の拡大と与信費用
外国債券の評価差額が悪化
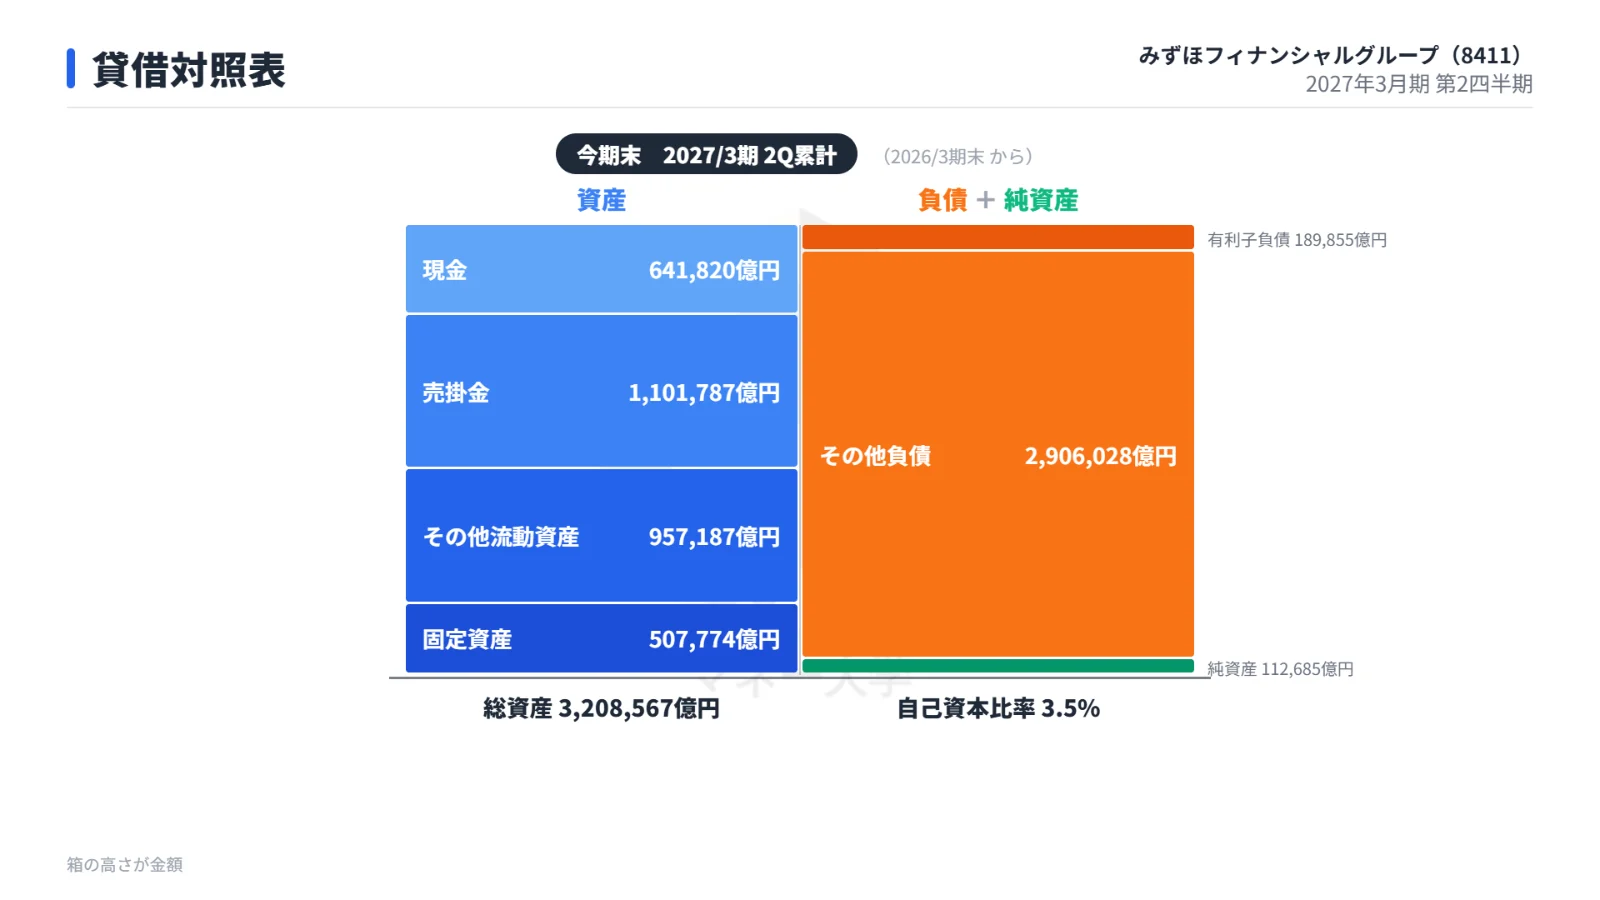
その他有価証券のうち外国債券の評価差額は、前期末の-3,211億円から -5,898億円へ悪化しました。
繰延ヘッジを勘案した後の評価差額も、-3,549億円から-5,096億円へ悪化しています。
この影響で、その他の包括利益は-6,423億円となりました。
中間純利益は増えた一方、中間包括利益は2,573億円と前年同期比69.5%減少しています。
総資産は320兆8,567億円(前期末302兆2,400億円)に増えました。
自己資本比率は3.5%(前期末3.7%)です。
与信関係費用が費用計上に
与信関係費用は、前年同期の324億円の戻入益から、75億円の費用へ転じました。
前年同期に計上した大口の戻入益がなくなったことが、増益の一部を相殺しています。
通期予想の上方修正と株主還元の拡大
会社は、好調な上期業績と日銀による追加利上げを踏まえ、通期の利益予想を引き上げました。
配当予想も増額しています。
通期予想の修正前後を比べると、次の表のとおりです。
| 項目 | 修正前 | 修正後 | 変化 |
|---|---|---|---|
| 親会社株主に帰属する純利益 | 14,000億円 | 16,000億円 | +14.3% |
| 年間配当 | 150.0円 | 200.0円 | +50.0円 |
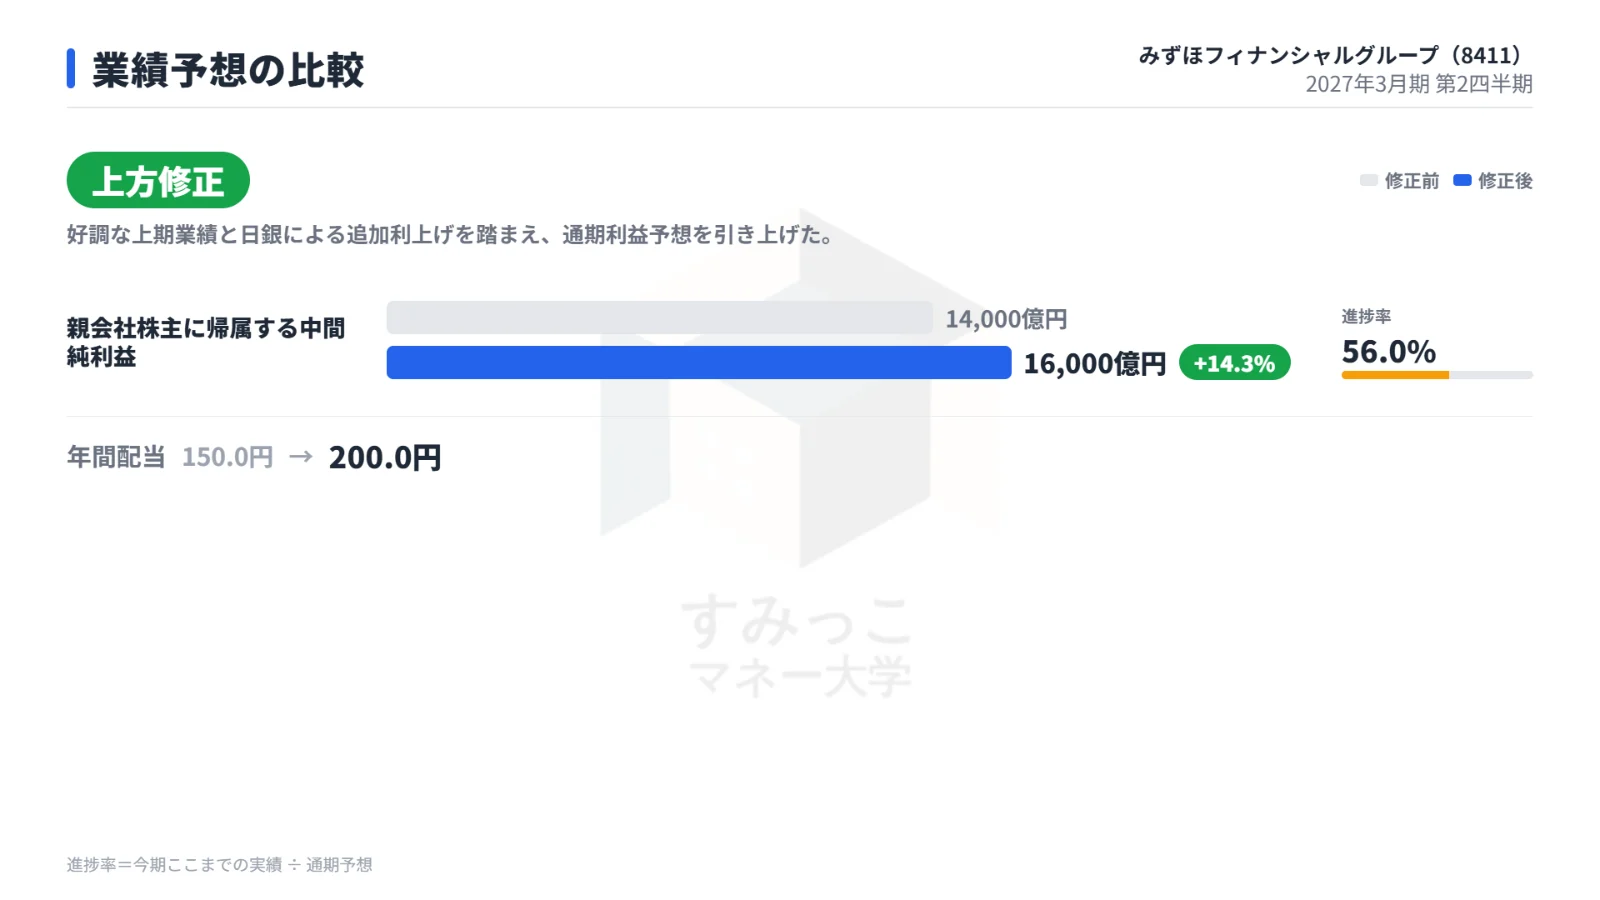
修正後の純利益予想に対する上期の進捗率は56.0% です。
あわせて、2,000億円を上限とする追加の自己株式取得も決議しました。
取得した株式はすべて消却する予定です。
決算後の株価の反応
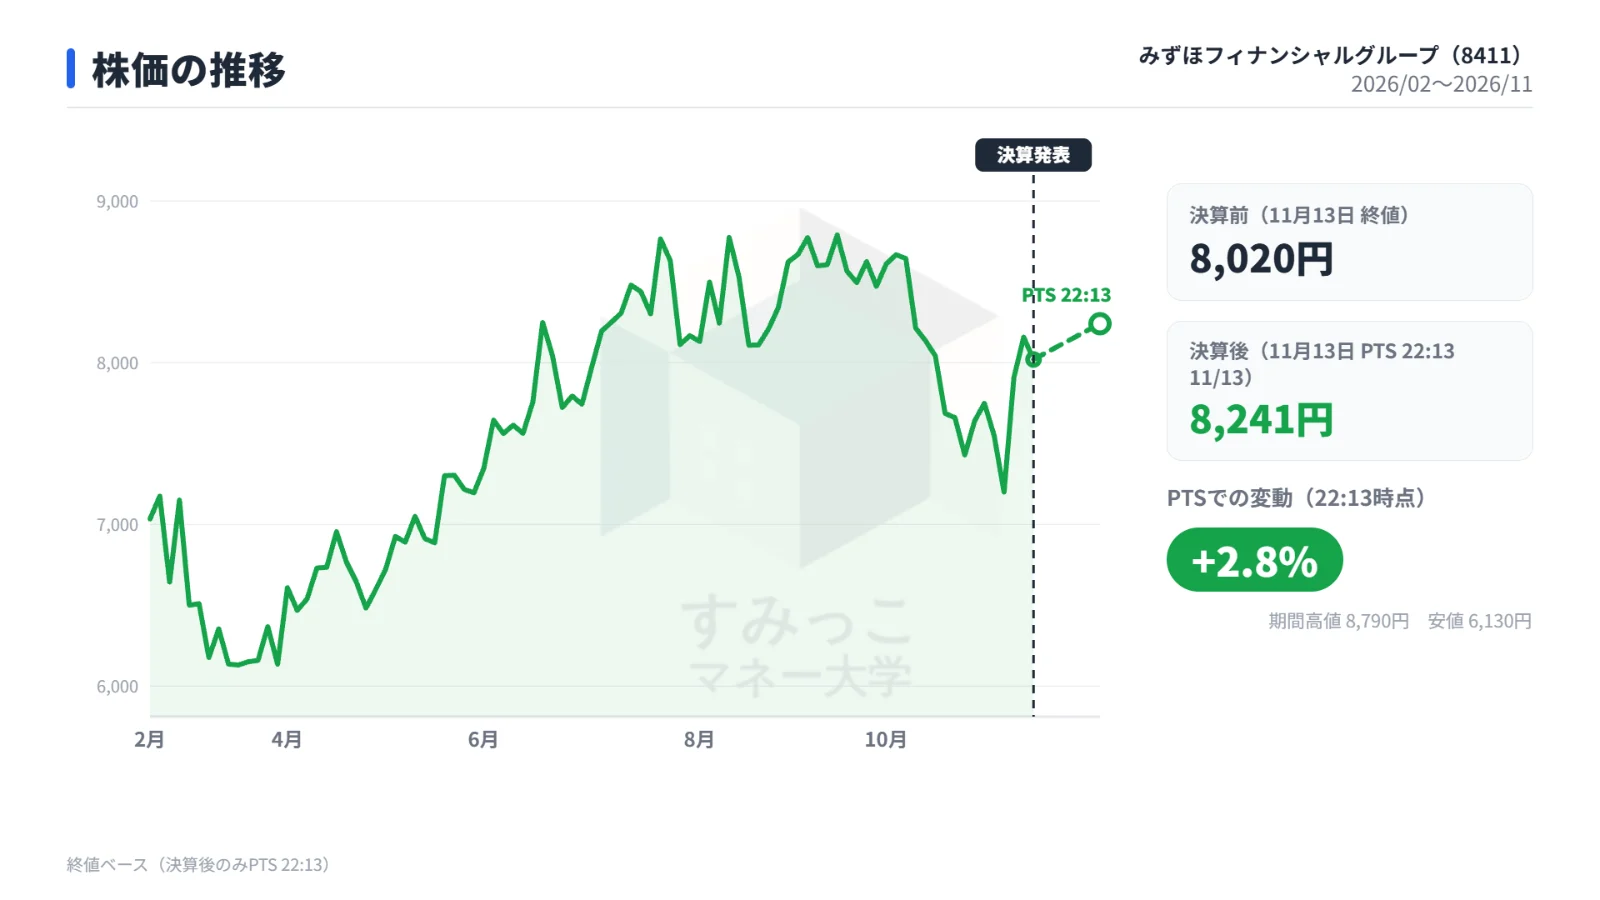
決算発表当日(11月13日)の終値8,020円に対し、同日夜のPTSでは8,241円(+2.8%)で取引されました。
今後の注目点
下期の与信費用と前提条件
上期の与信関係費用は約75億円にとどまりました。
一方、通期見通しは1,100億円の費用を織り込んでいます。
下期にどの程度の費用が出るかは、上方修正した利益予想の達成に影響します。
通期見通しの前提は、国内政策金利1.25%、日経平均株価57,000円、ドル円150円です。
会社は、金利・株価・為替の変動を、実際の結果が見通しと異なる要因として挙げています。
国内法人収益と債券評価差額
今回の増益に大きく寄与した国内法人ビジネス(融資、投資銀行、不動産、資産運用・管理)の収益拡大が、下期も続くかが焦点です。
外国債券や国債の評価差額が、繰延ヘッジ勘案後も含めてどう推移するかも注目されます。
追加自己株取得の実行状況
追加の自己株式取得の期間は2026年11月16日〜2027年2月28日です。
上限は3,500万株・2,000億円で、消却は2027年3月23日を予定しています。
まとめ
みずほFGの上期は、国内法人と市場部門の好調、円金利上昇、経費率の改善がそろいました。
その結果、経常利益は市場予想を上回り、中間期として3年連続の最高益となりました。
通期純利益予想は1兆6,000億円へ引き上げられ、配当予想の増額と追加の自己株取得も決まりました。
決算後のPTSでは株価が2.8%上昇しています。
一方で、外国債券の評価差額の悪化による包括利益の大幅減少や、海外法人部門の減益といった課題も見えました。
下期は、与信費用の発生状況、金利・市場環境、債券評価差額の推移が焦点となりそうです。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています

関連する記事