【アシックス(7936)】決算翌日にストップ安、最高益でも売られた背景と直近四半期の変調、新中計の焦点
この記事の要点
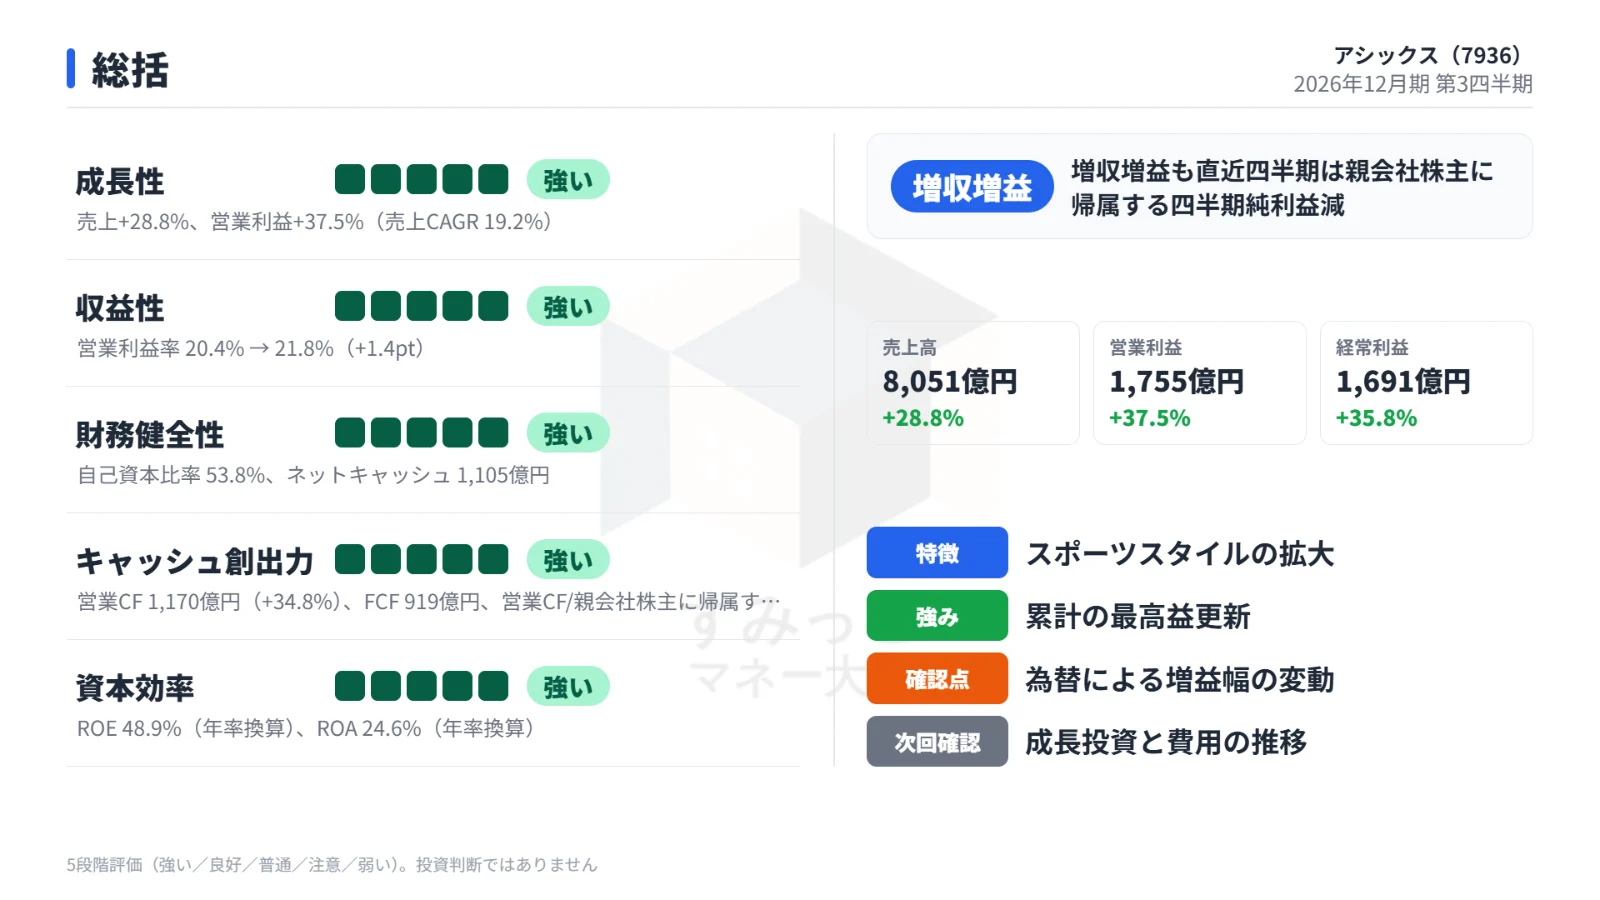
- 1〜9月累計は売上高28.8%増、営業利益37.5%増で営業・純利益とも過去最高
- 7〜9月は販管費率の上昇で営業利益率が下がり、純利益も前年同期比0.4%減に
- 通期予想の据え置きで材料出尽くし売りが広がったと報じられ、株価はストップ安
アシックスの2026年12月期第3四半期累計(1〜9月)決算を整理します。
累計では大きく伸びて最高益を更新しましたが、株価はストップ安となりました。
好調な中身、直近3か月に見えた変化、通期予想の扱いと株価の反応、そして今後の注目点を順に見ていきます。
目次(8項目)
1〜9月累計は大幅な増収増益で最高益
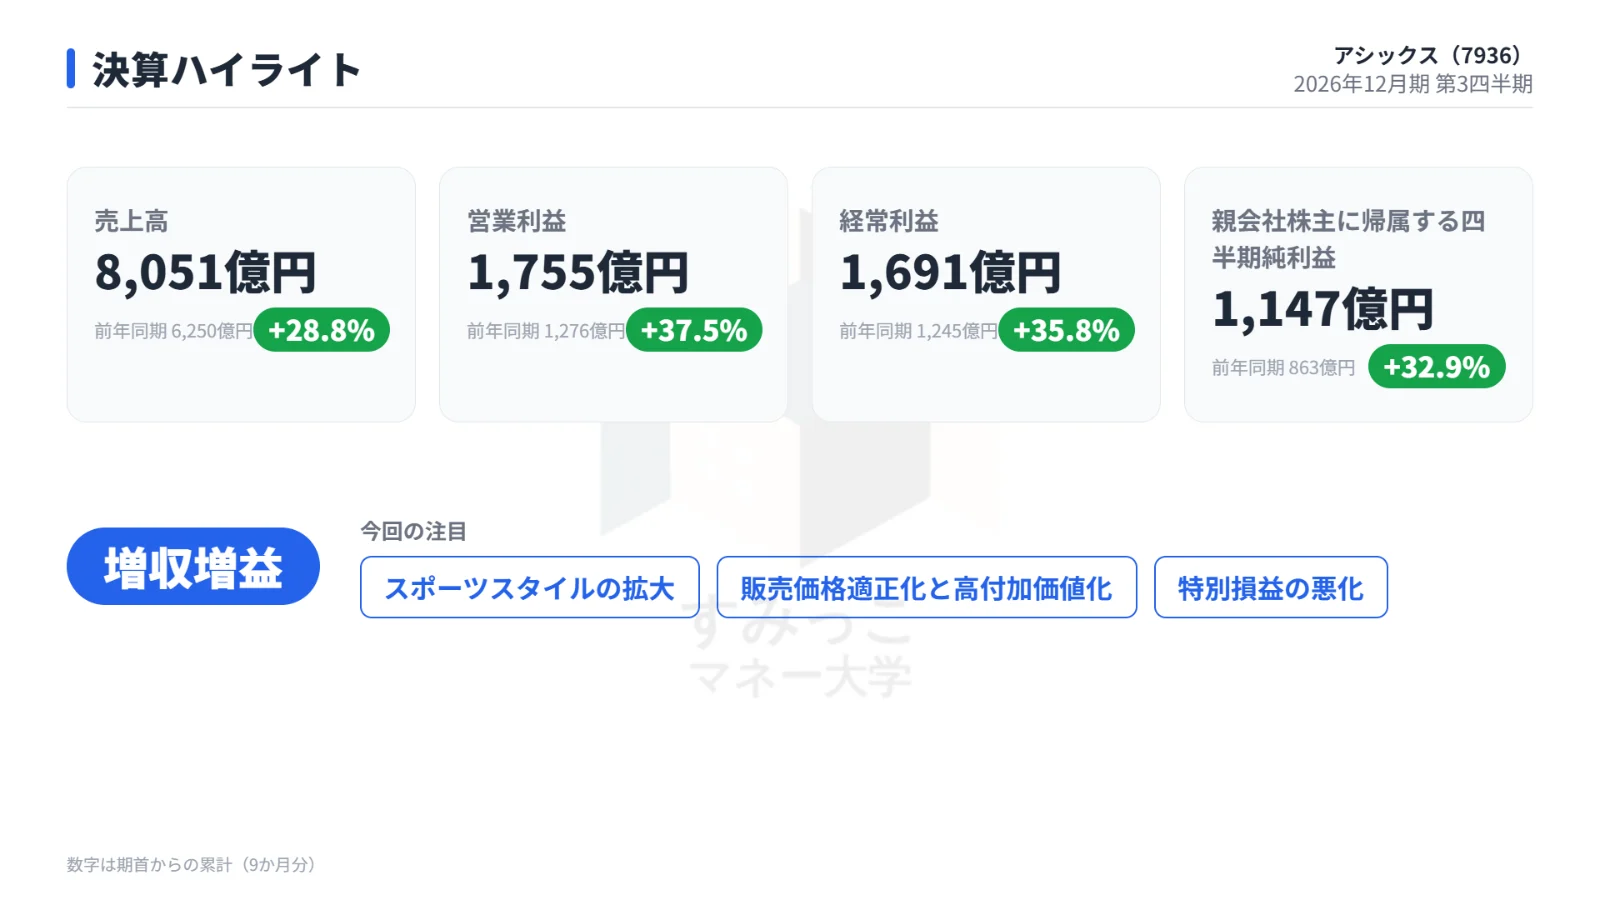
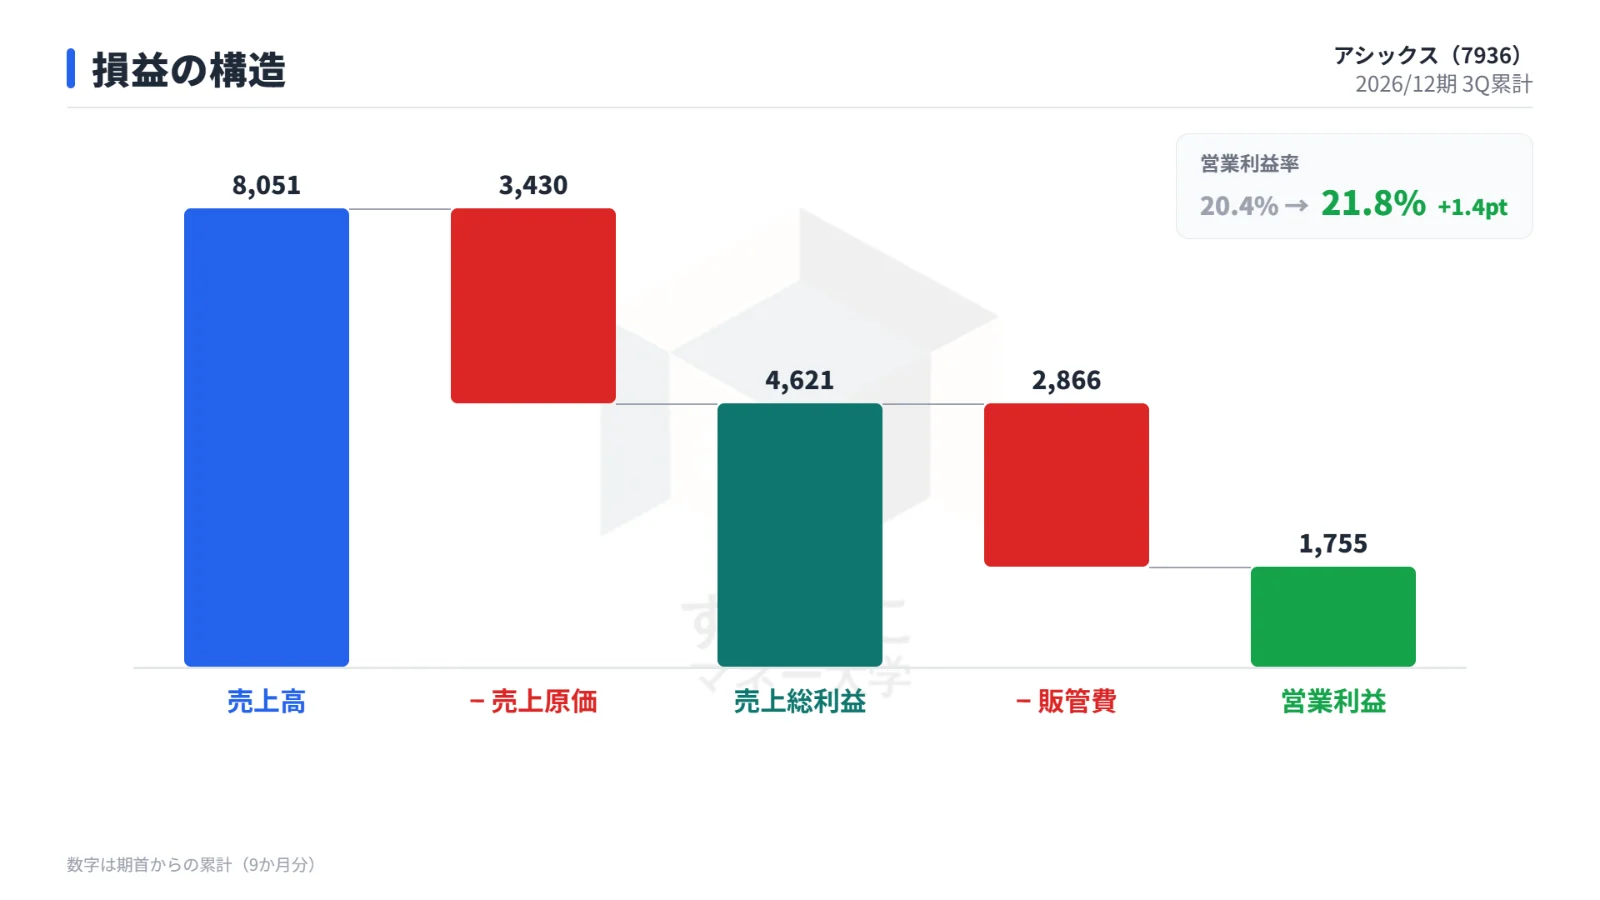
第3四半期累計の売上高は8,051億円(前年同期比+28.8%)、営業利益は1,755億円(同+37.5%)でした。
営業利益と純利益は、ともに第3四半期累計として過去最高を更新しています。
すべてのカテゴリーと主要地域で増収増益となりました。
前年同期と比べた累計の主な数字は次のとおりです。
| 項目 | 2026年1〜9月 | 前年同期 | 増減率 |
|---|---|---|---|
| 売上高 | 8,051億円 | 6,250億円 | +28.8% |
| 売上総利益 | 4,621億円 | 3,531億円 | +30.9% |
| 営業利益 | 1,755億円 | 1,276億円 | +37.5% |
| 経常利益 | 1,691億円 | 1,245億円 | +35.8% |
| 純利益 | 1,147億円 | 863億円 | +32.9% |
| EPS | 162.0円 | 120.7円 | +34.2% |
なお、事前の市場予想(コンセンサス)では営業利益を1,775億円とみていました。
実績はこれを20億円下回る水準です。
値上げと高付加価値化で利益率が上昇
販売価格の適正化や高付加価値商品への注力により、連結の粗利益率は前年同期から0.9ポイント上がって57.4% になりました。
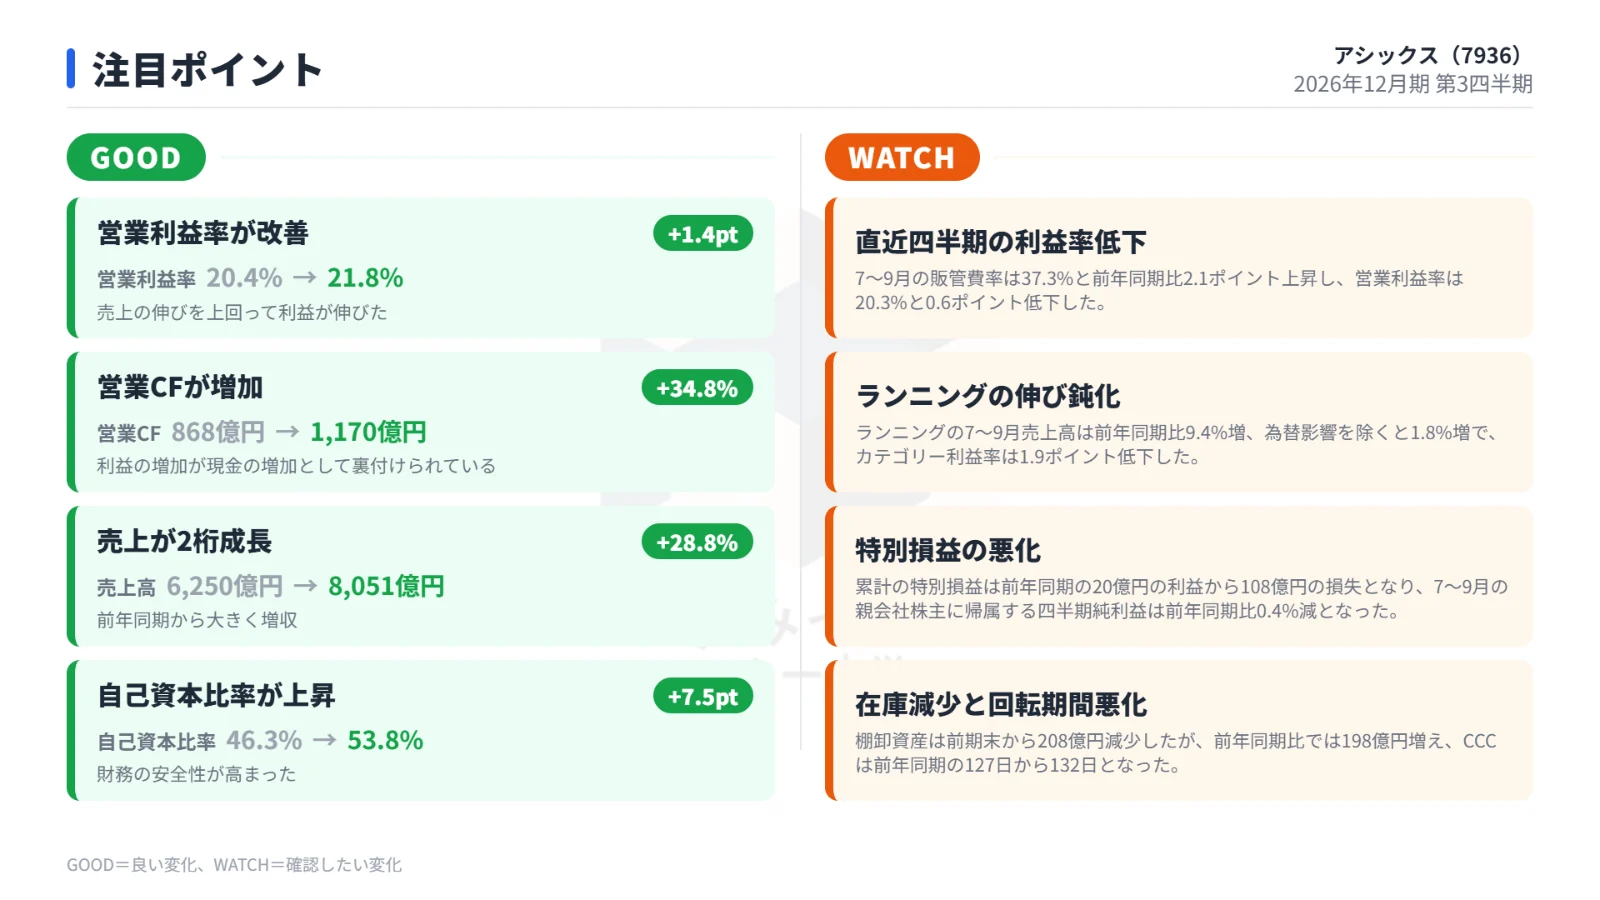
増収に粗利益率の改善が加わり、営業利益率は20.4%から21.8% へ1.4ポイント上昇しています。
成長をけん引したスポーツスタイル
カテゴリー別では、競技用の技術やデザインを日常向けに展開するスニーカー「スポーツスタイル」が突出しました。
主力商品と新商品の販売が伸び、売上高は70.0%増の1,853億円、カテゴリー利益は85.9%増の619億円です。
利益の増加額286億円は、全カテゴリーの中で最大でした。
カテゴリー別の累計売上高と利益率は次のとおりです。
| カテゴリー | 売上高 | 前年比 | 構成比 | 利益率 |
|---|---|---|---|---|
| ランニング | 3,293億円 | +15.8% | 40.9% | 25.6% |
| スポーツスタイル | 1,853億円 | +70.0% | 23.0% | 33.4% |
| オニツカタイガー | 1,344億円 | +34.6% | 16.7% | 39.4% |
| 競技スポーツ | 848億円 | +21.9% | 10.5% | 23.7% |
| アパレル | 420億円 | +30.4% | 5.2% | 19.8% |
| ウォーキング | 126億円 | +8.2% | 1.6% | 15.9% |
| その他 | 167億円 | -9.2% | 2.1% | ― |
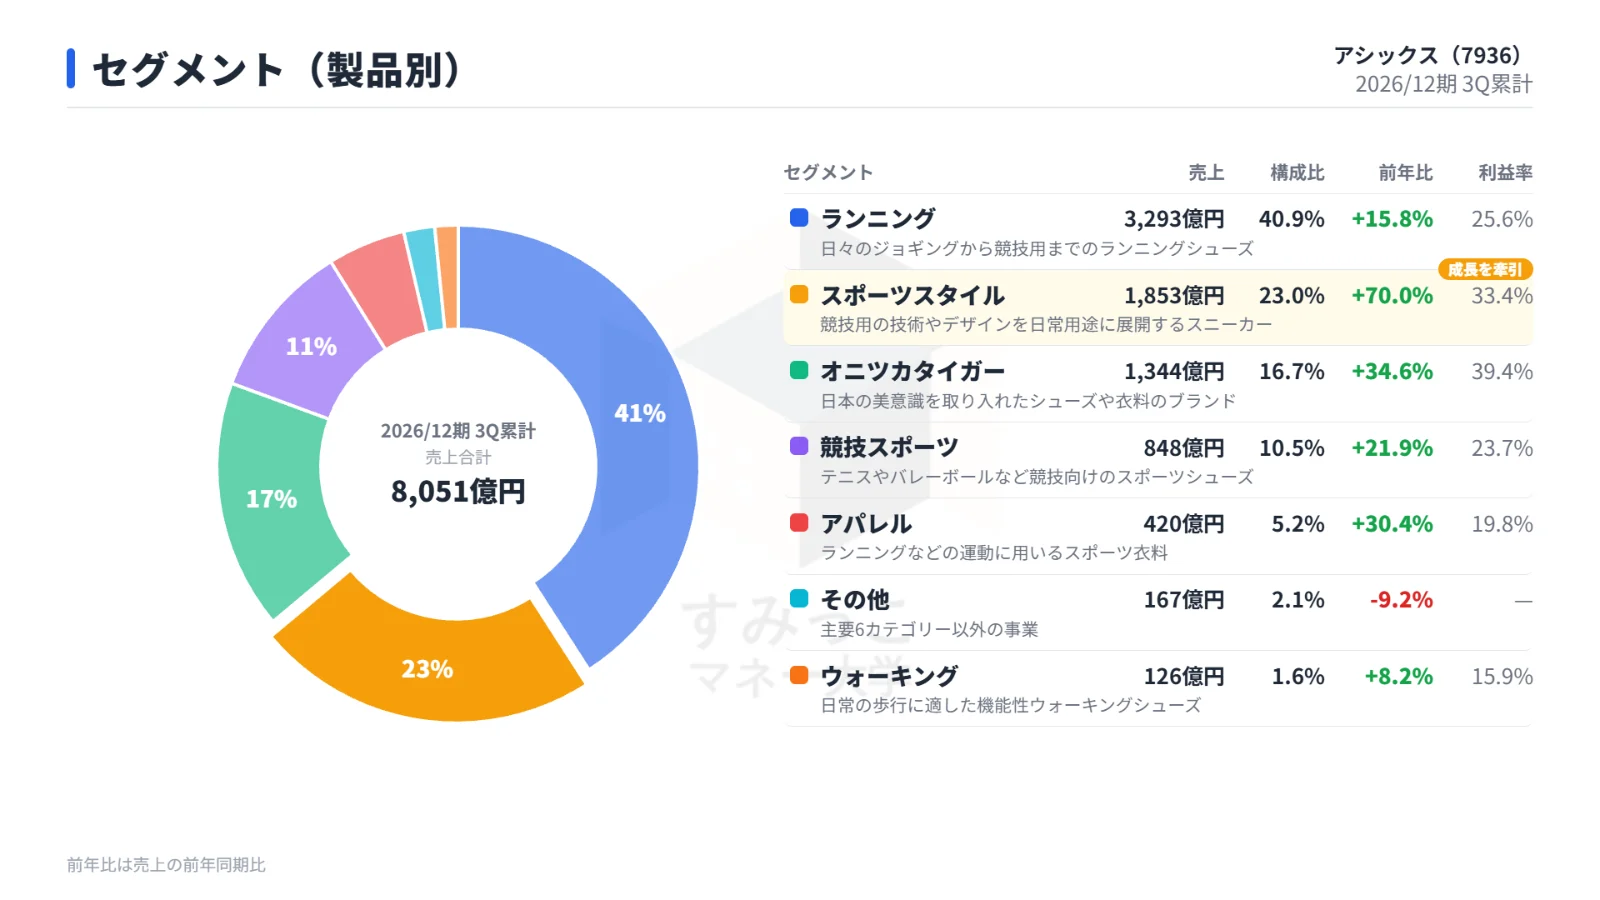
オニツカタイガーも34.6%増と高い伸びで、利益率は39.4% と各カテゴリーの中で最も高くなっています。
直近7〜9月に見えた変化
累計は好調でしたが、7〜9月の3か月だけを見ると気になる動きもあります。
販管費が膨らみ営業利益率が低下
7〜9月の販管費率は37.3%で、前年同期から2.1ポイント上がりました。
販管費の伸びが売上高の伸びを上回り、営業利益率は20.3%と0.6ポイント低下しています。
人的資本、広告宣伝、新規出店に伴う減価償却などが販管費を押し上げました。
最大カテゴリーのランニングが減速
ランニングの7〜9月売上高は前年同期比9.4%増でしたが、為替影響を除くと1.8%増にとどまり、カテゴリー利益率も1.9ポイント低下しました。
売上の約4割を占める柱で、直近の伸びと利益率が累計を下回っています。
特別損失で直近の純利益は減益
累計の特別損益は、前年同期の20億円の利益から108億円の損失へ悪化しました。
その結果、7〜9月の純利益は前年同期比0.4%減となり、営業段階の増益が最終利益まで届いていません。
財務とキャッシュフロー
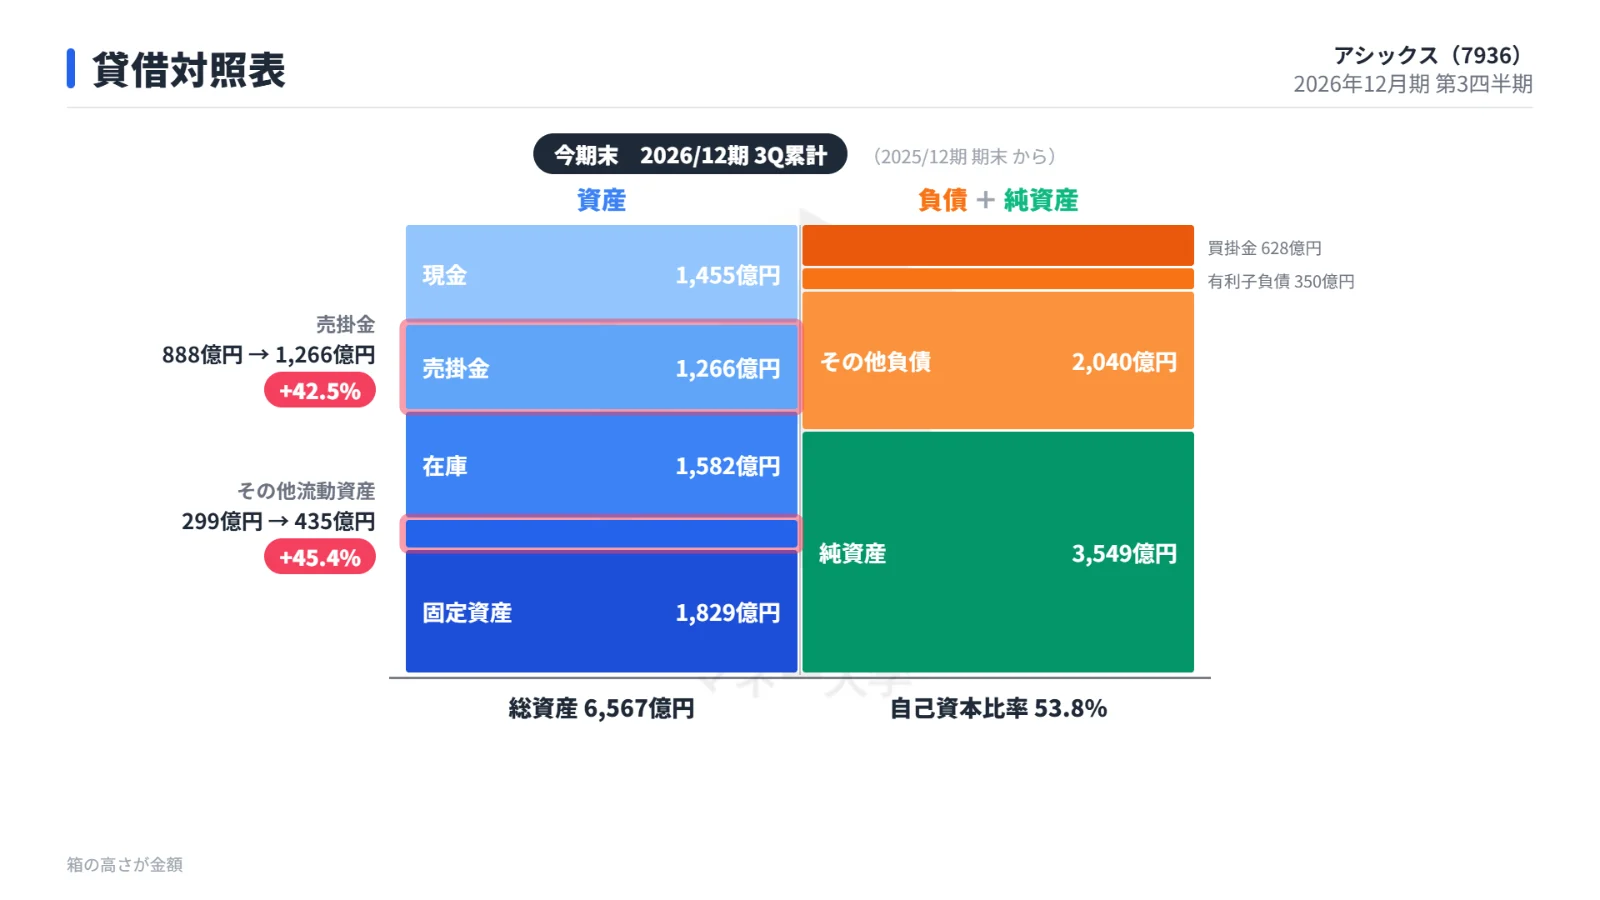
総資産は6,567億円(前期末5,865億円)、自己資本比率は46.3%から53.8% へ上がりました。
ネットキャッシュは1,105億円です。
| 項目 | 2026年1〜9月 | 前年同期 |
|---|---|---|
| 営業CF | 1,170億円 | 868億円 |
| 投資CF | -251億円 | -191億円 |
| 財務CF | -578億円 | -741億円 |
| フリーCF | 919億円 | 677億円 |
上の表はキャッシュフローの前年同期比較です。
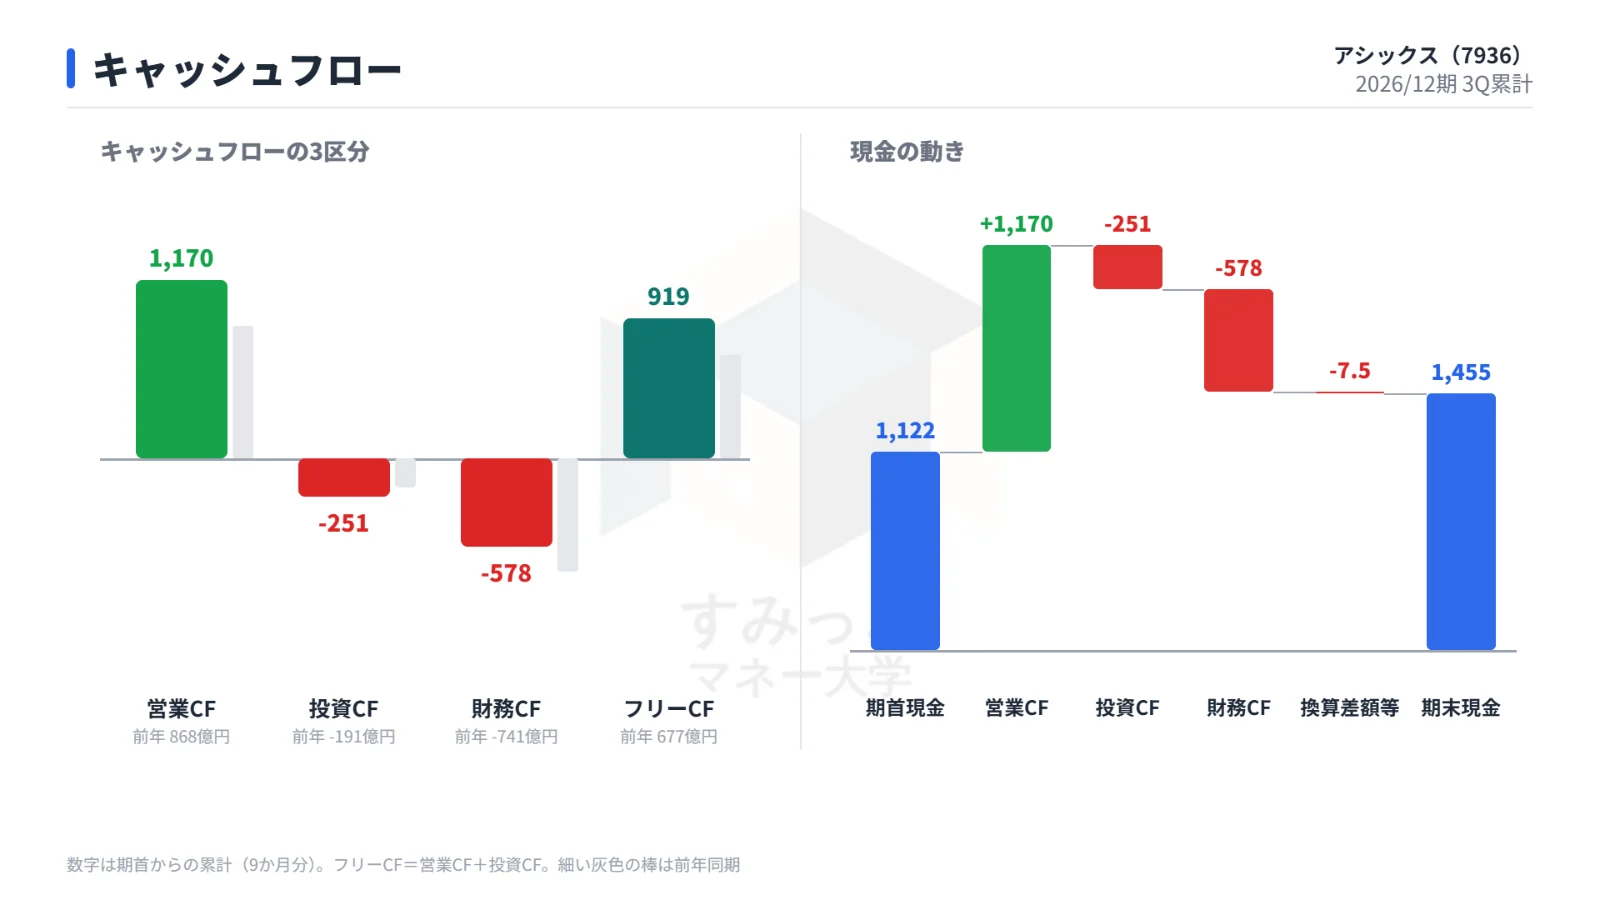
営業CFは利益成長と棚卸資産の消化を背景に、第3四半期累計で過去最高となりました。
一方、棚卸資産は前期末より208億円減りましたが前年同期比では198億円増えており、資金化までの日数(CCC)は127日から132日に延びています。
会社の見通し:通期予想は据え置き
会社は通期予想を変更しませんでした。
予想に対する累計の進捗率は次のとおりです。
| 項目 | 通期予想 | 累計実績 | 進捗率 |
|---|---|---|---|
| 売上高 | 10,500億円 | 8,051億円 | 76.7% |
| 営業利益 | 1,950億円 | 1,755億円 | 90.0% |
| 純利益 | 1,200億円 | 1,147億円 | 95.6% |
| 年間配当 | 44.0円 | ― | ― |
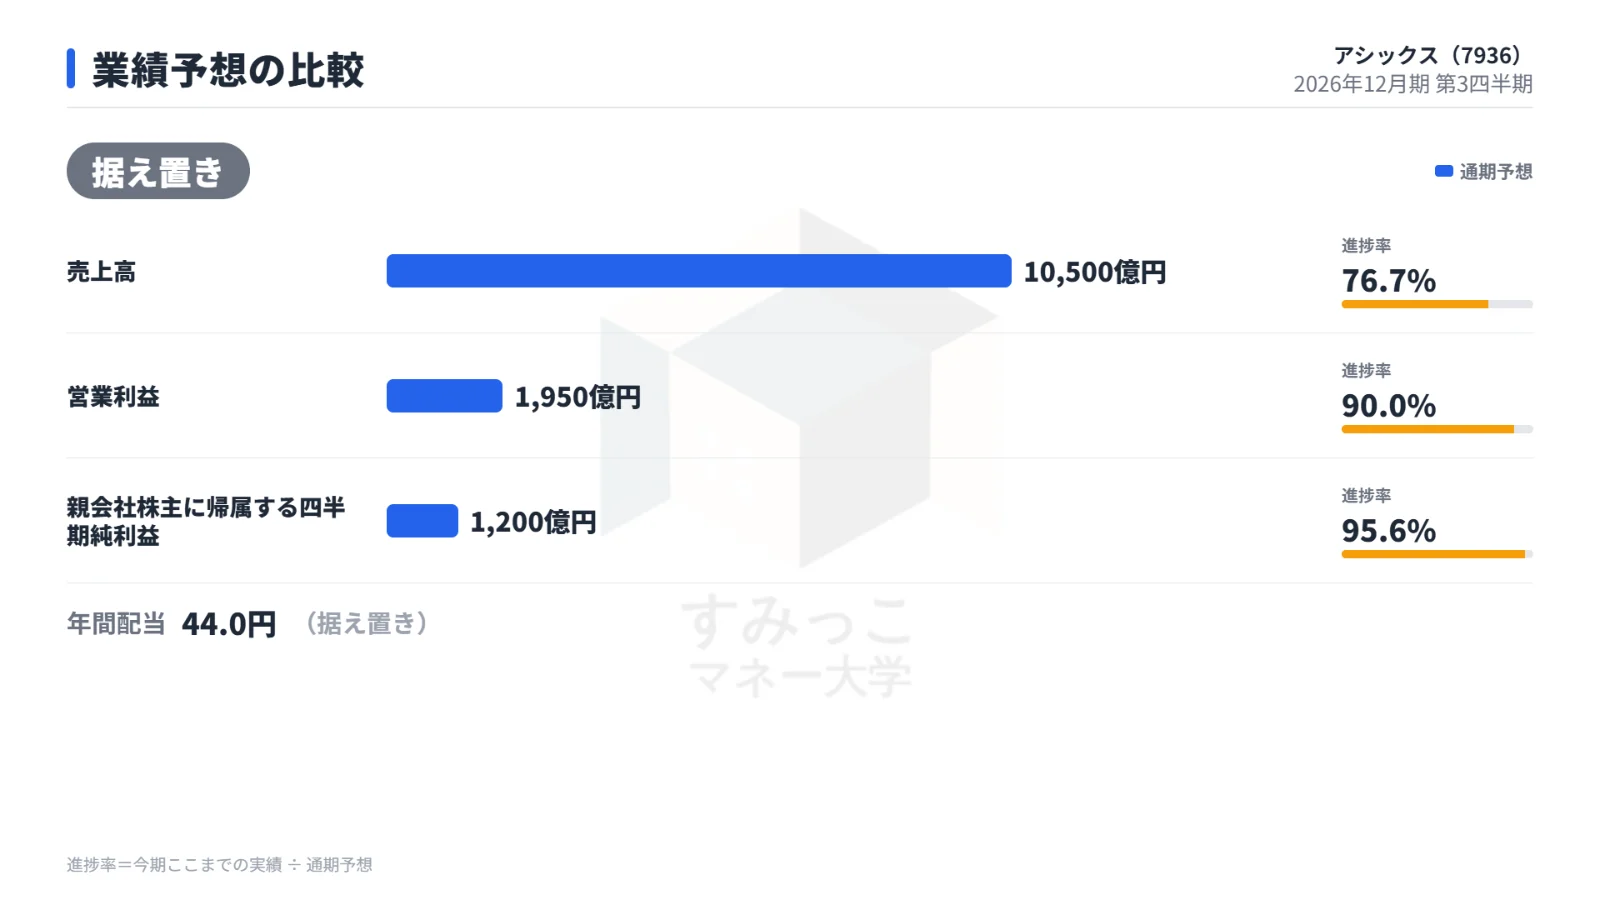
営業利益の進捗率は90.0%、純利益は95.6%に達しています。
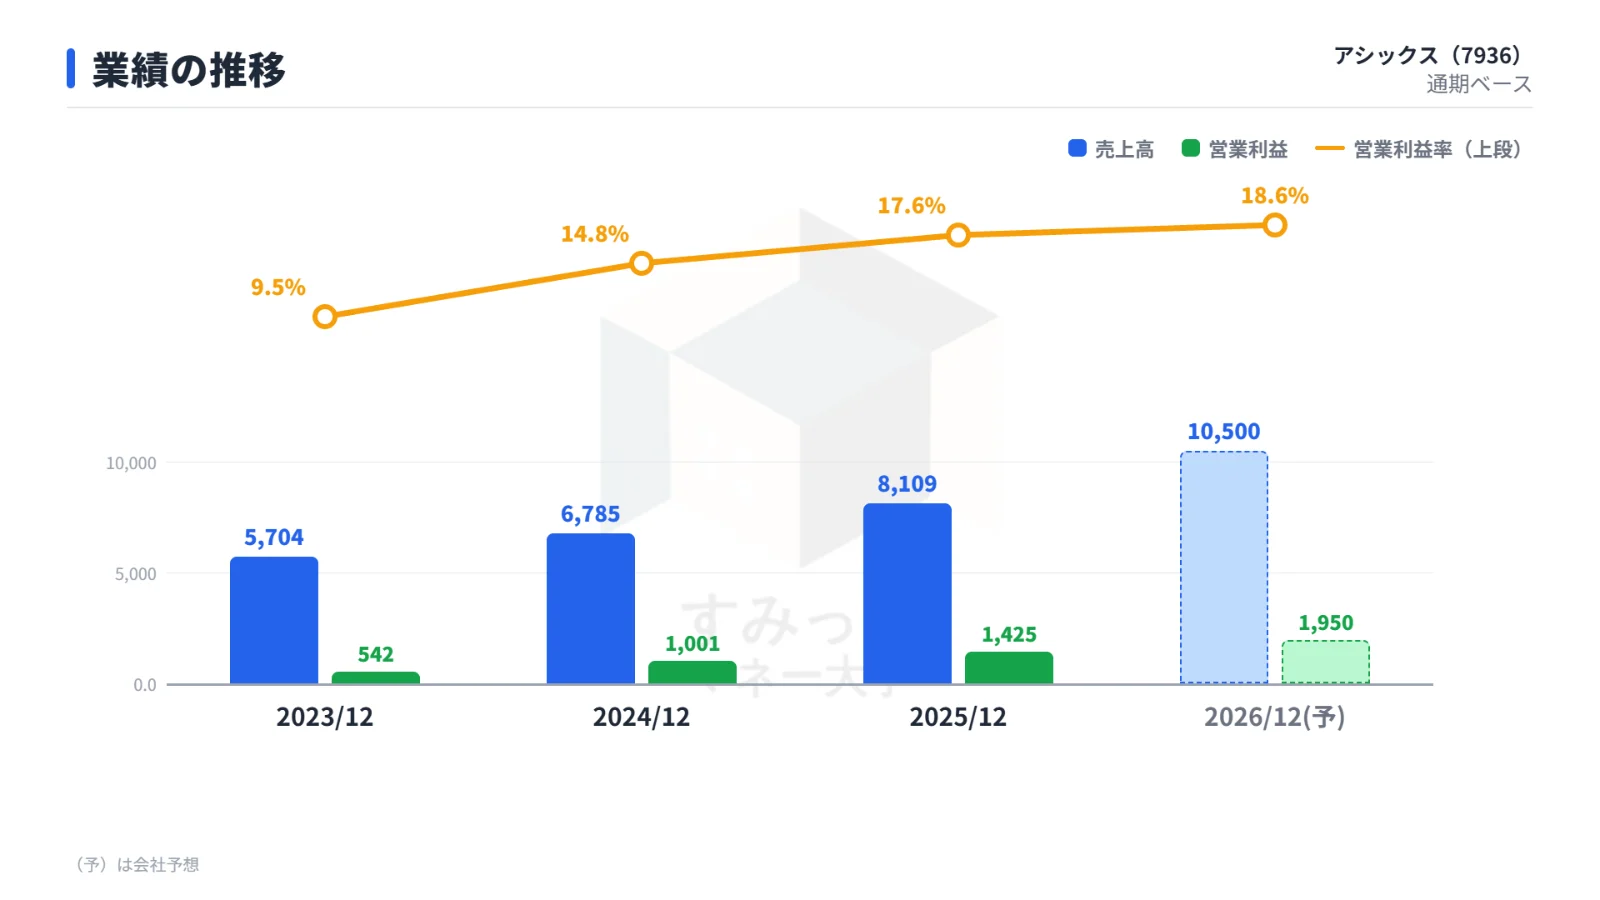
通期予想どおりなら、売上高は初めて1兆円を超え、営業利益率は18.6%となる計画です。
| 決算期 | 売上高 | 営業利益 | 営業利益率 |
|---|---|---|---|
| 2023/12 | 5,704億円 | 542億円 | 9.5% |
| 2024/12 | 6,785億円 | 1,001億円 | 14.8% |
| 2025/12 | 8,109億円 | 1,425億円 | 17.6% |
| 2026/12(会社予想) | 10,500億円 | 1,950億円 | 18.6% |
上の表は年度ごとの業績推移です。
市場の反応:決算翌日にストップ安
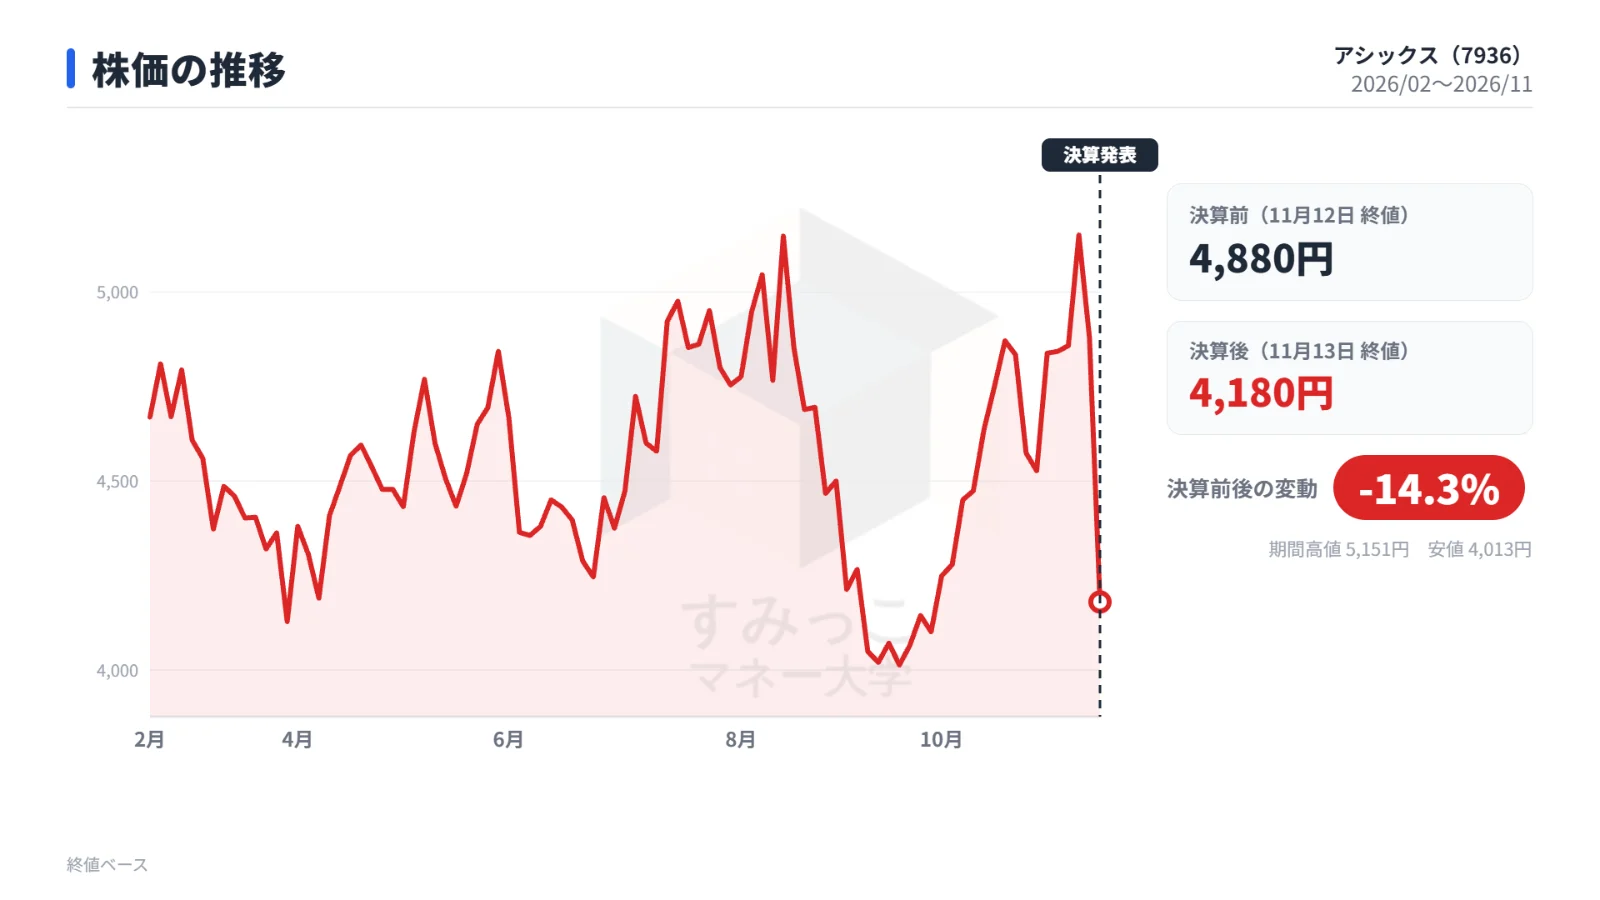
株価は決算前の11月12日終値4,880円から、11月13日終値は4,180円となり、-14.3%のストップ安でした。
通期予想が据え置かれたことで、目先の材料出尽くし売りが広がったと報じられています。
今後の注目点
- 成長投資と費用のバランス:販管費率の上昇の持続性は、粗利益率の改善とあわせて、今後の営業利益率の推移を左右する要因となります。
- 新中期経営計画の実行:2029年に売上高1兆5,000億円を掲げ、3年間で約2,000億円の成長投資と約4,000億円の株主還元を計画しています。
2027年1月にはオニツカタイガーの分社化を予定しています。 - 自己株式取得の進捗:中計資料の2026年EPS予測170円は、9月公表の700億円の自己株式取得を年内に全額実行する前提です。
リスクとしては、まず為替があります。
累計の営業利益の伸びは円換算で37.5%増ですが、為替影響を除くと28.2%増です。
また、成長をけん引するスポーツスタイルはトレンドの移り変わりが早い市場で、会社は複数の商品群を持つ方針を示しています。
まとめ
1〜9月累計は、スポーツスタイルの急成長と値上げ・高付加価値化による利益率の改善で、営業利益・純利益ともに過去最高となりました。
財務やキャッシュ創出力も強まっています。
一方で、7〜9月は販管費の増加で営業利益率が下がり、ランニングの減速や特別損失による純利益の微減も見られました。
通期予想は据え置かれ、株価はストップ安で反応しています。
今後は、費用の伸びと利益率の関係、ランニングの回復、新中計と自己株式取得の進み具合が焦点になります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています

関連する記事