【三井住友FG(8316)】上方修正・増配発表後、売り先行から小幅高で引けた決算 増益の中身と下期の焦点
この記事の要点
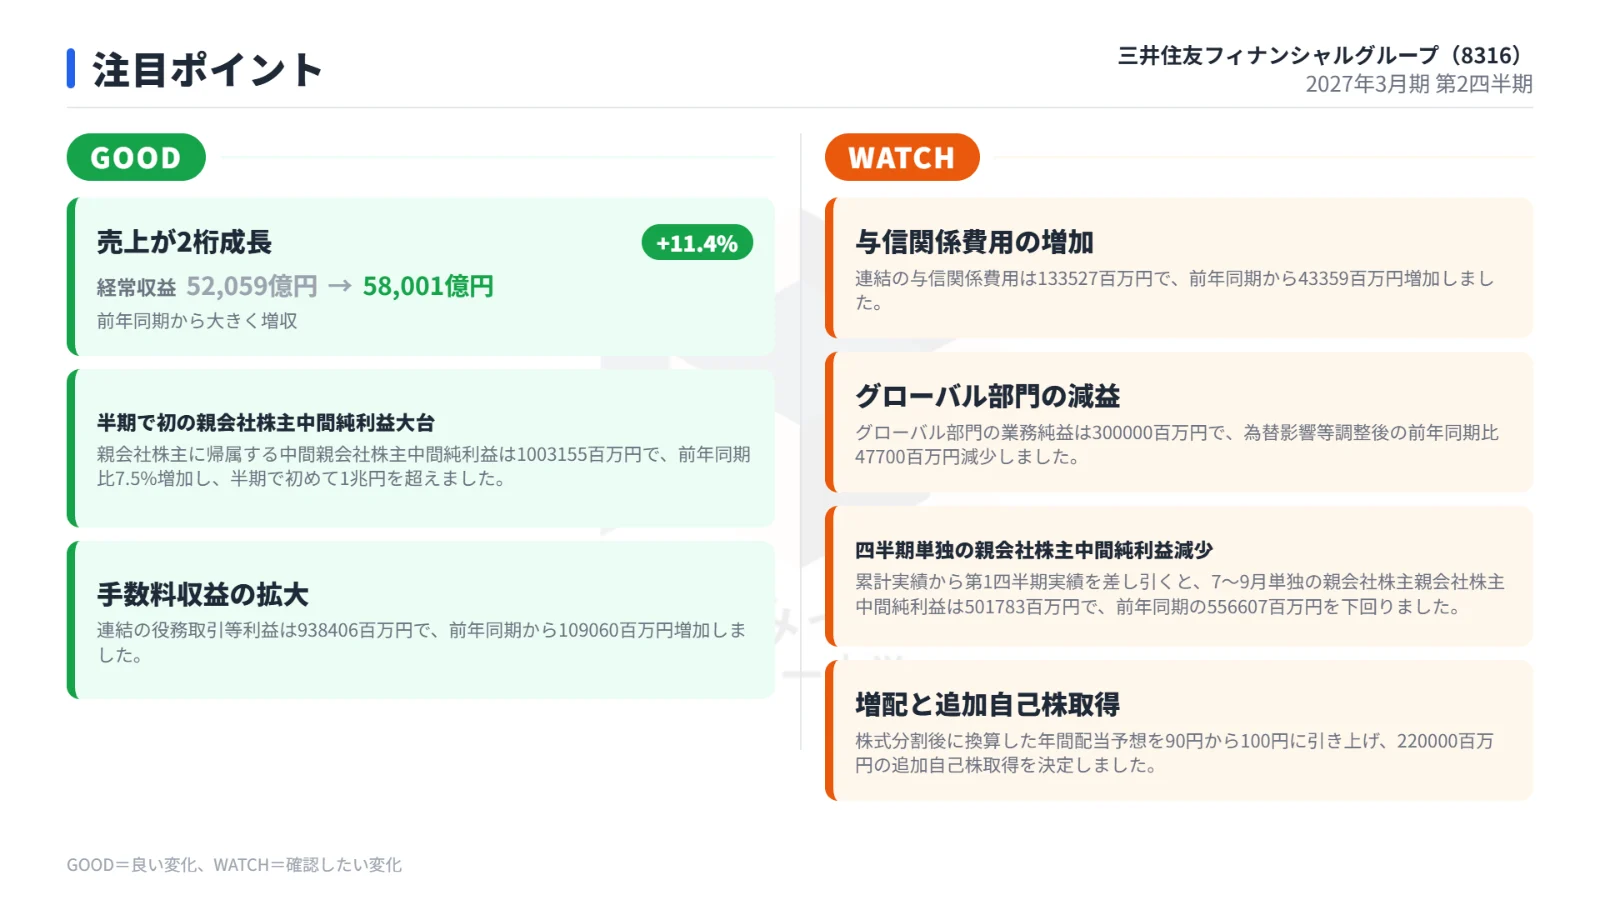
- 上期純利益は7.5%増の1兆32億円、半期で初めて1兆円を超えた
- 通期純利益予想を1兆9000億円へ上方修正、増配と追加自社株買いも決定
- 7〜9月単独は減益、与信費用の増加や債券評価損の拡大も焦点に
三井住友フィナンシャルグループの2027年3月期上期(2026年4〜9月)決算を、実績、会社の見通し、株価の反応、今後の注目点の順にまとめました。
半期の純利益は初めて1兆円を超え、通期予想の上方修正と増配も発表されています。
一方で、7〜9月単独の減益や与信関係費用の増加といった気になる点もあるため、あわせて整理します。
目次(7項目)
上期決算の全体像:半期で初の純利益1兆円超え
上期は増収増益でした。
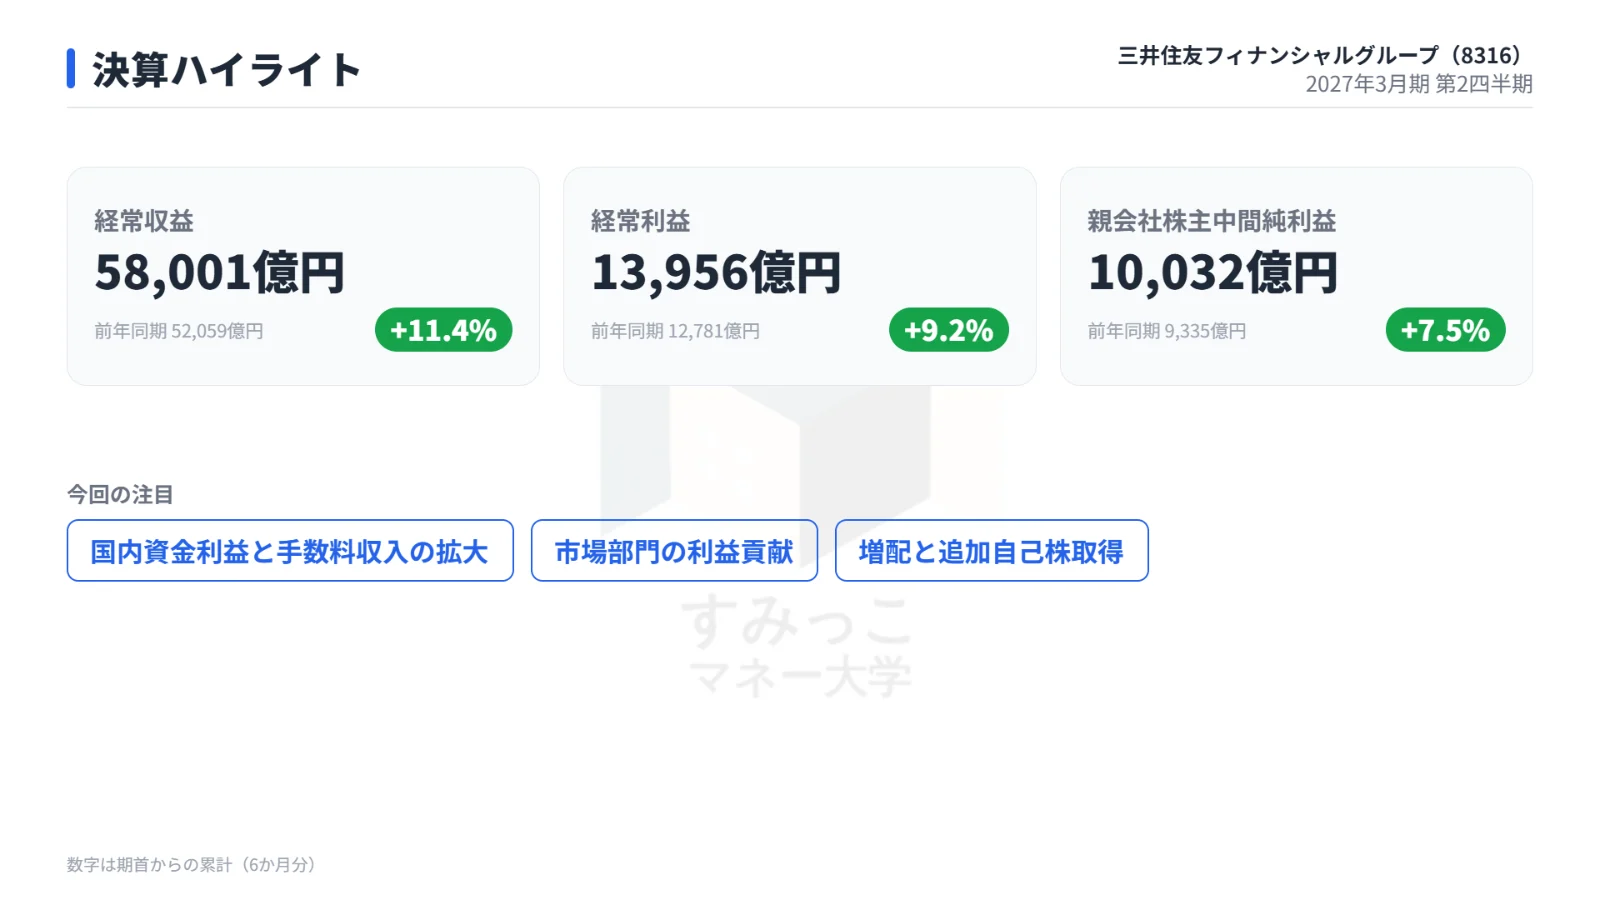
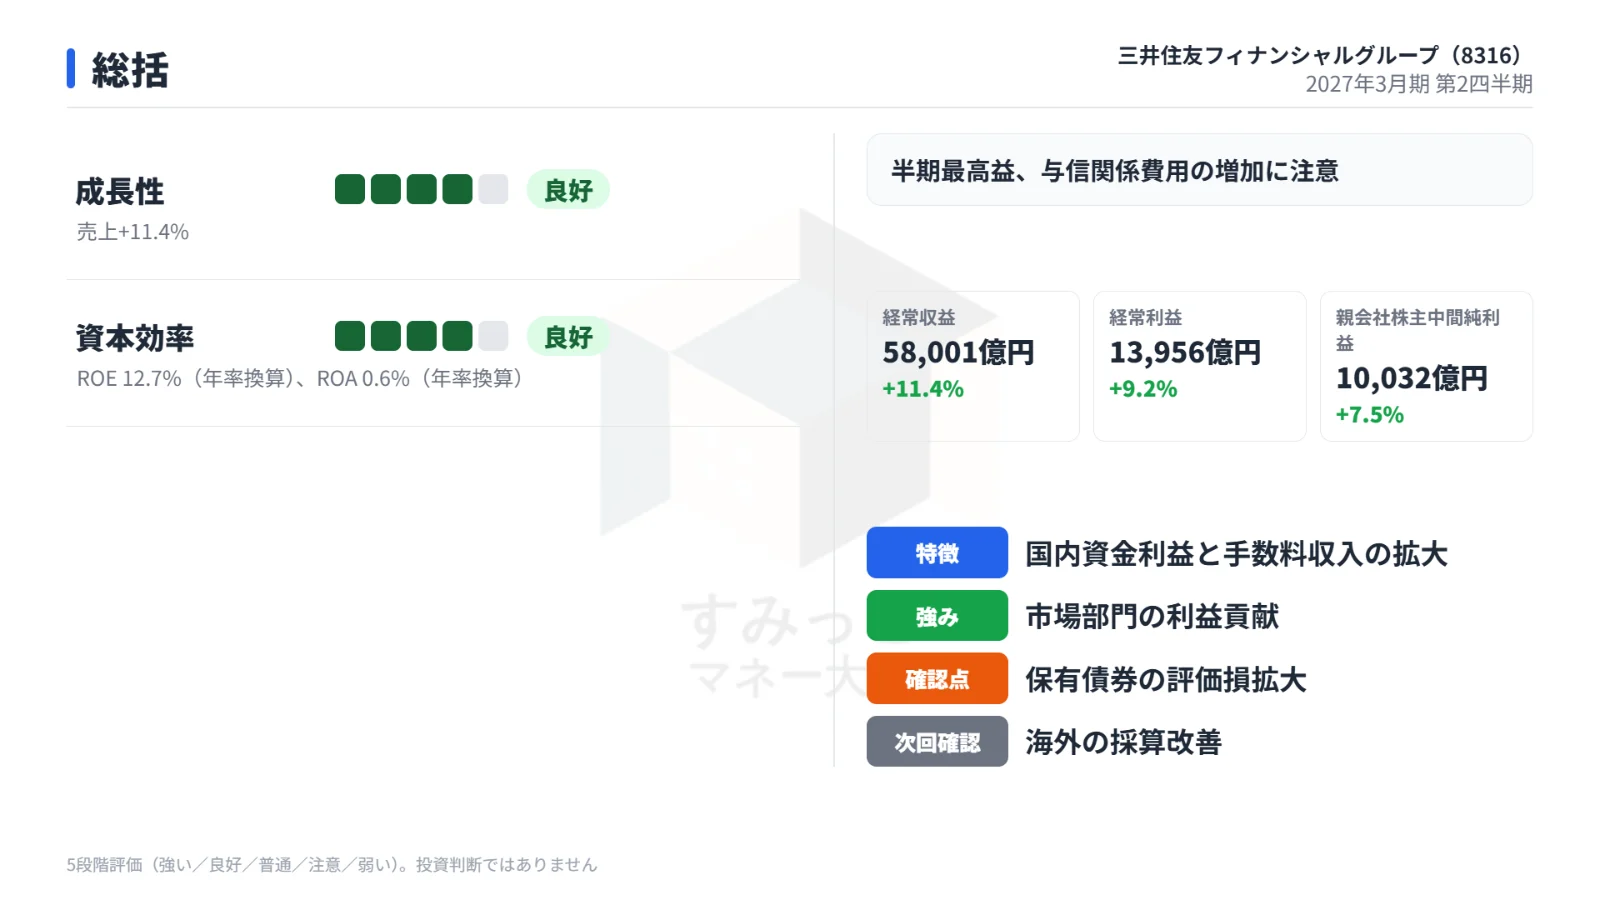
経常収益は前年同期比11.4%増の5兆8,001億円、親会社株主に帰属する中間純利益は7.5%増の1兆32億円です。
半期の純利益が1兆円を超えたのは今回が初めてです。
上期累計の主な業績を前年同期と比べた表です。
| 項目 | 前年同期 | 今期 | 増減率 |
|---|---|---|---|
| 経常収益 | 52,059億円 | 58,001億円 | +11.4% |
| 売上総利益(連結粗利益) | 22,988億円 | 27,410億円 | +19.2% |
| 経常利益 | 12,781億円 | 13,956億円 | +9.2% |
| 親会社株主中間純利益 | 9,335億円 | 10,032億円 | +7.5% |
| EPS | 121.0円 | 132.0円 | +9.1% |
増益をけん引した国内ビジネスと市場部門
連結の資金利益は1兆6,199億円、役務取引等利益(手数料収入)は9,384億円で、連結粗利益は2兆7,410億円に増えました。
国内の貸出残高の増加と金利上昇に加え、法人、資産運用、決済のビジネスが収益をけん引しました。
手数料収入は前年同期から1,090億円の増加です。
市場部門の業務純益は3,393億円で、為替影響等を調整した前年同期比で924億円増えました。
機動的なポートフォリオ運営によるバンキング収益の積み上げと、セールス・トレーディングの改善が寄与しています。
増益幅を抑えた項目
一方で、利益を押し下げた項目もあります。
与信関係費用は1,335億円で、前年同期から433億円増加しました。
前年同期に計上した三井住友銀行の大口戻入益がなくなったことなどが影響しています。
グローバル部門の業務純益は3,000億円で、為替影響等調整後の前年同期比で477億円減りました。
採算を重視して案件を選別したことによる貸金収益の減少と、業務基盤強化に向けた経費の投入が影響しました。
また、株式等損益は1,616億円で、前年同期のコタック銀行株式の売却益がなくなったことなどにより846億円減少しています。
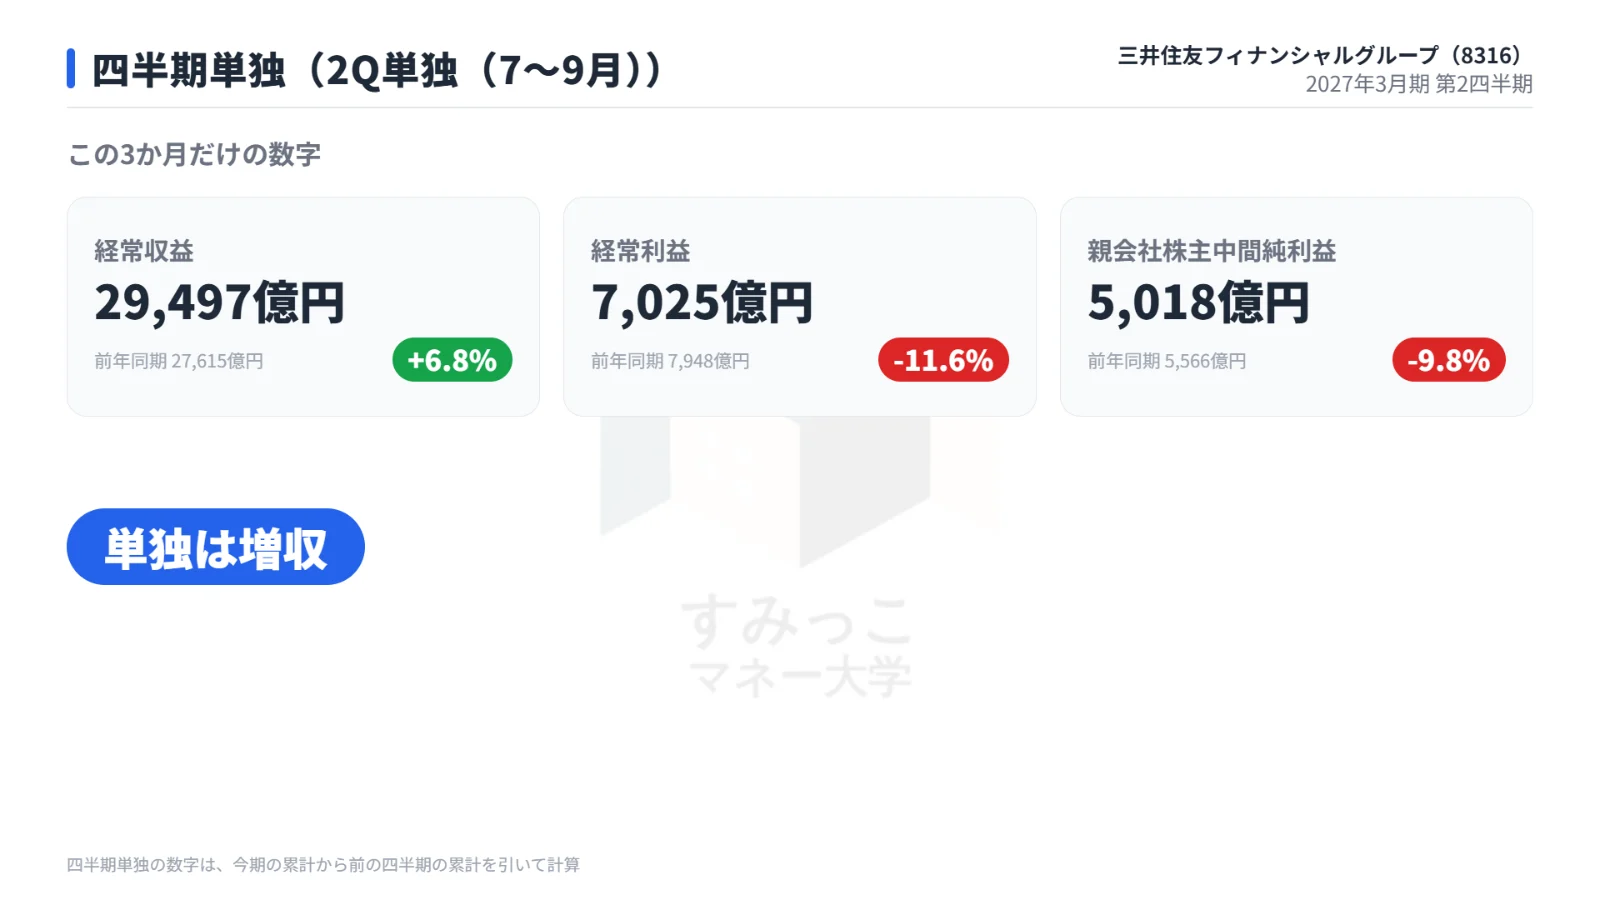
7〜9月単独では減益
上期累計は増益でしたが、7〜9月の四半期単独では経常利益と純利益が前年同期を下回りました。
増収は続いています。
7〜9月単独の業績を前年同期と比べた表です。
| 項目 | 前年同期 | 今期 | 増減率 |
|---|---|---|---|
| 経常収益 | 27,615億円 | 29,497億円 | +6.8% |
| 経常利益 | 7,948億円 | 7,025億円 | -11.6% |
| 親会社株主純利益 | 5,566億円 | 5,018億円 | -9.8% |
半期累計は増益となった一方で、直近四半期の利益は前年同期を下回っており、両者の利益の動きは異なっています。
通期予想の上方修正と株主還元の強化
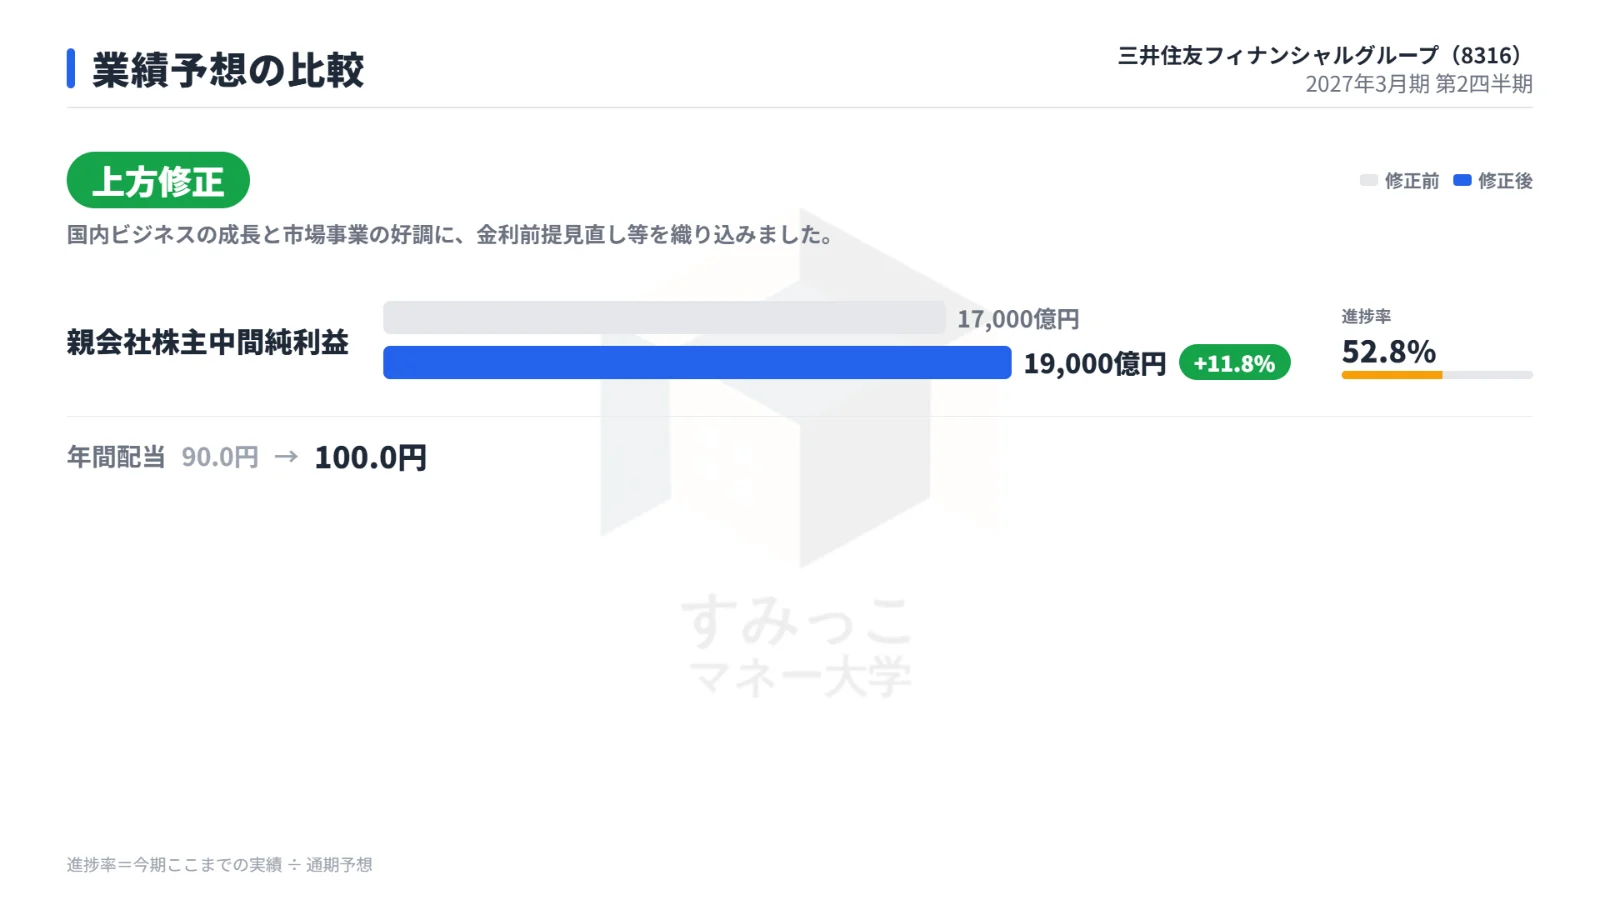
会社は通期の純利益予想を1兆7,000億円から1兆9,000億円へ引き上げました。
国内ビジネスの成長と市場事業の好調に、金利前提の見直しなどを織り込んだ修正です。
上期実績の修正後予想に対する進捗率は52.8%です。
通期予想と配当予想の修正前後を比べた表です。
| 項目 | 修正前 | 修正後 | 変化 |
|---|---|---|---|
| 親会社株主純利益 | 17,000億円 | 19,000億円 | +11.8% |
| 年間配当(株式分割後換算) | 90.0円 | 100.0円 | +10.0円 |
あわせて、2,200億円の追加自己株取得も決めました。
業績予想の上方修正、配当性向の目標、資本配賦のバランスを踏まえた株主還元の強化と説明しています。
事前予想との比較と株価の反応
IFISコンセンサス(11月12日時点)は、連結経常利益1兆3,800億円、連結純利益1兆234億円でした。
上期実績と並べると、経常利益1兆3,956億円は予想を上回り、純利益1兆32億円は予想をやや下回る水準です。
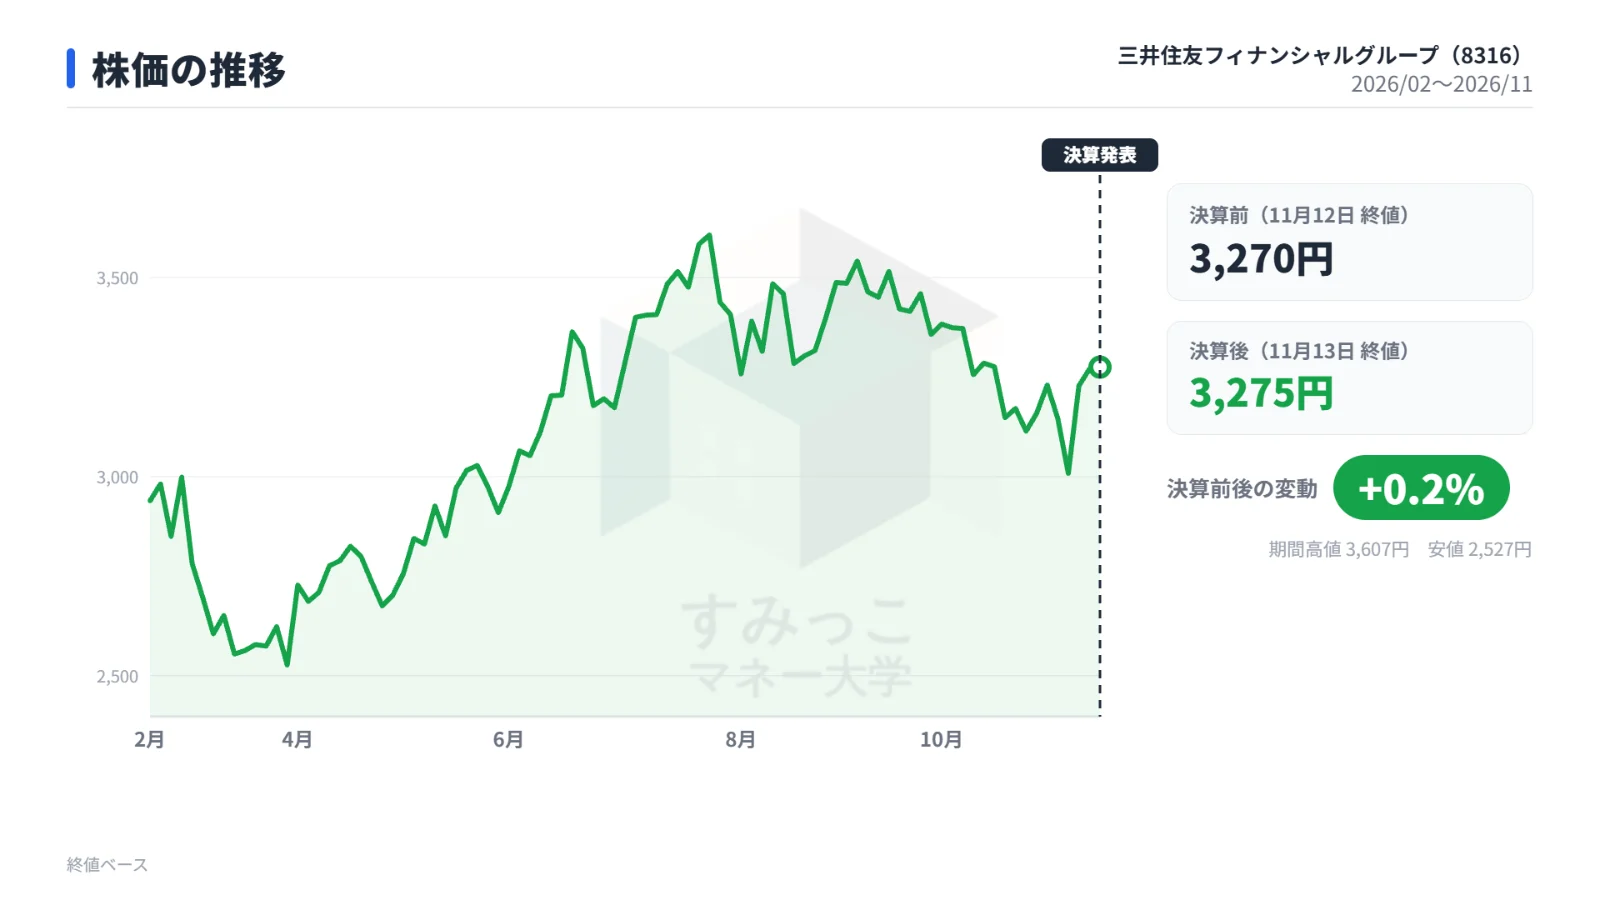
株価は、決算前の11月12日終値3,270円に対し、発表当日の11月13日終値は3,275円で、+0.2%の小幅高でした。
当日の報道では、決算発表直後に売りが優勢となり、一時マイナスに転じたとされています。
その後は持ち直し、小幅なプラスで取引を終えました。
財務とリスク:債券評価損と金利への感応度
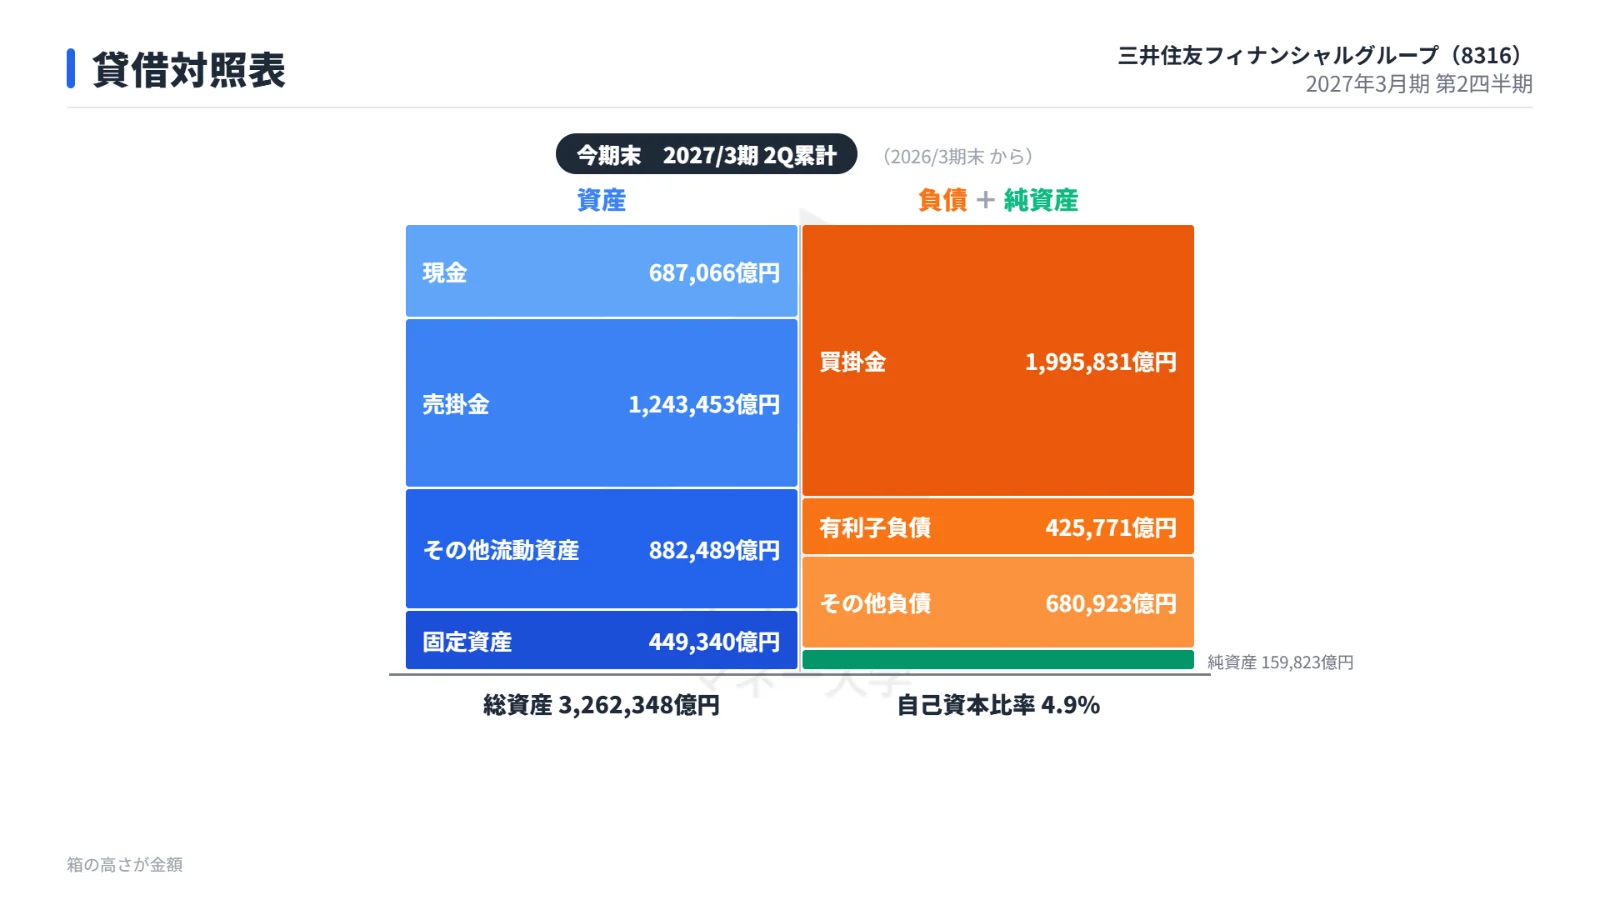
総資産は326兆2,348億円で、前期末の328兆4,115億円から減少しました。
自己資本比率は4.9%(前期末4.8%)です。
年率換算のROEは12.7% となっています。
リスク面では、保有債券の評価損の拡大が挙げられます。
有価証券評価表の「債券」区分の評価損益は -8,306億円で、前期末の-4,498億円から悪化しました。
なお、外国債券の評価損益は「その他」区分に含まれます。
会社は保有有価証券の時価下落を業績に影響し得るリスクとし、ヘッジ取引も活用してリスク量を管理しています。
金利の前提も変わっています。
修正後の通期予想では、国内政策金利の前提を0.75%から1.25%へ引き上げました。
長期・短期金利がともに0.25ポイント上昇し、預金金利は過去実績を用いる前提で、初年度の収益押し上げ効果を1,100億円と試算しています。
下期に注目したいポイント
海外部門の採算改善
グローバル部門では、低採算資産の削減と高採算案件の選別的な取り組みを進めています。
上期は貸金収益の減少と経費増加で減益となったため、採算改善が収益に表れるかが焦点です。
政策保有株式の削減ペース
上期の政策保有株式の削減額は480億円でした。
会社は年間の標準進捗となる簿価1,200億円の削減に向け、下期に削減を加速する方針です。
政策保有株式の時価残高の連結純資産に対する比率は28.6%に上昇しています。
与信費用と資産の質
連結不良債権比率は前期末の0.97%から0.77%へ低下しました。
与信関係費用の通期予想は3,400億円です。
中東情勢に関連する影響は上期には表れておらず、下期の費用の出方と資産の質の推移が注目点になります。
まとめ
上期は国内の資金利益と手数料収入、市場部門が伸び、純利益は半期で初めて1兆円を超えました。
会社は通期純利益予想を1兆9,000億円へ引き上げ、増配と2,200億円の追加自己株取得もあわせて発表しています。
一方で、7〜9月単独は減益となり、与信関係費用の増加やグローバル部門の減益、債券評価損の拡大も見られました。
株価は発表直後に売りが優勢となる場面を経て、小幅高で引けています。
下期は、海外部門の採算、政策保有株式の削減ペース、与信費用の推移が主な焦点です。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています

関連する記事