【関電工(1942)】決算発表後に株価急落、市場予想未達の背景と今後の注目点を解説
この記事の要点
- 関電工の第2四半期は増収増益となったが売上と利益ともに市場予想を下回った。
- 通期の業績予想と配当予想は従来計画が維持され市場予想未達で株価は下落した。
- 今後は18.1%に改善した完成工事総利益率の維持と繰越工事の消化が注目される。
関電工の2027年3月期第2四半期決算は、前年同期比で増収増益となったものの、市場予想を下回る着地となりました。
会社側は通期予想を据え置いており、発表後に株価は大きく下落しています。
この記事では、上期実績の背景や通期見通し、株価下落の理由、そして今後の注目ポイントを分かりやすく解説します。
目次(6項目)
関電工の基本概要と決算の全体像
関電工(証券コード:1942)は、主に建物の電気設備や情報通信・電力設備の工事を手がける総合設備工事会社です。
国内株式市場に上場しており、発表日時点における時価総額は9,439億円となっています。
株式指標としては、予想PER(株価収益率)が14.1倍、PBR(株価純資産倍率)が2.3倍、配当利回りは2.83%です。
2026年10月30日に発表された2027年3月期第2四半期累計(2026年4月〜9月)の決算は、前年同期との比較において完成工事高、営業利益、純利益のいずれも伸長し、増収増益を達成しました。
しかし、事前の市場予想との比較では各項目が未達となり、通期予想が据え置かれたことも重なって、株価は決算発表後に下落傾向を見せました。
上期実績:前年同期比では増収増益を確保
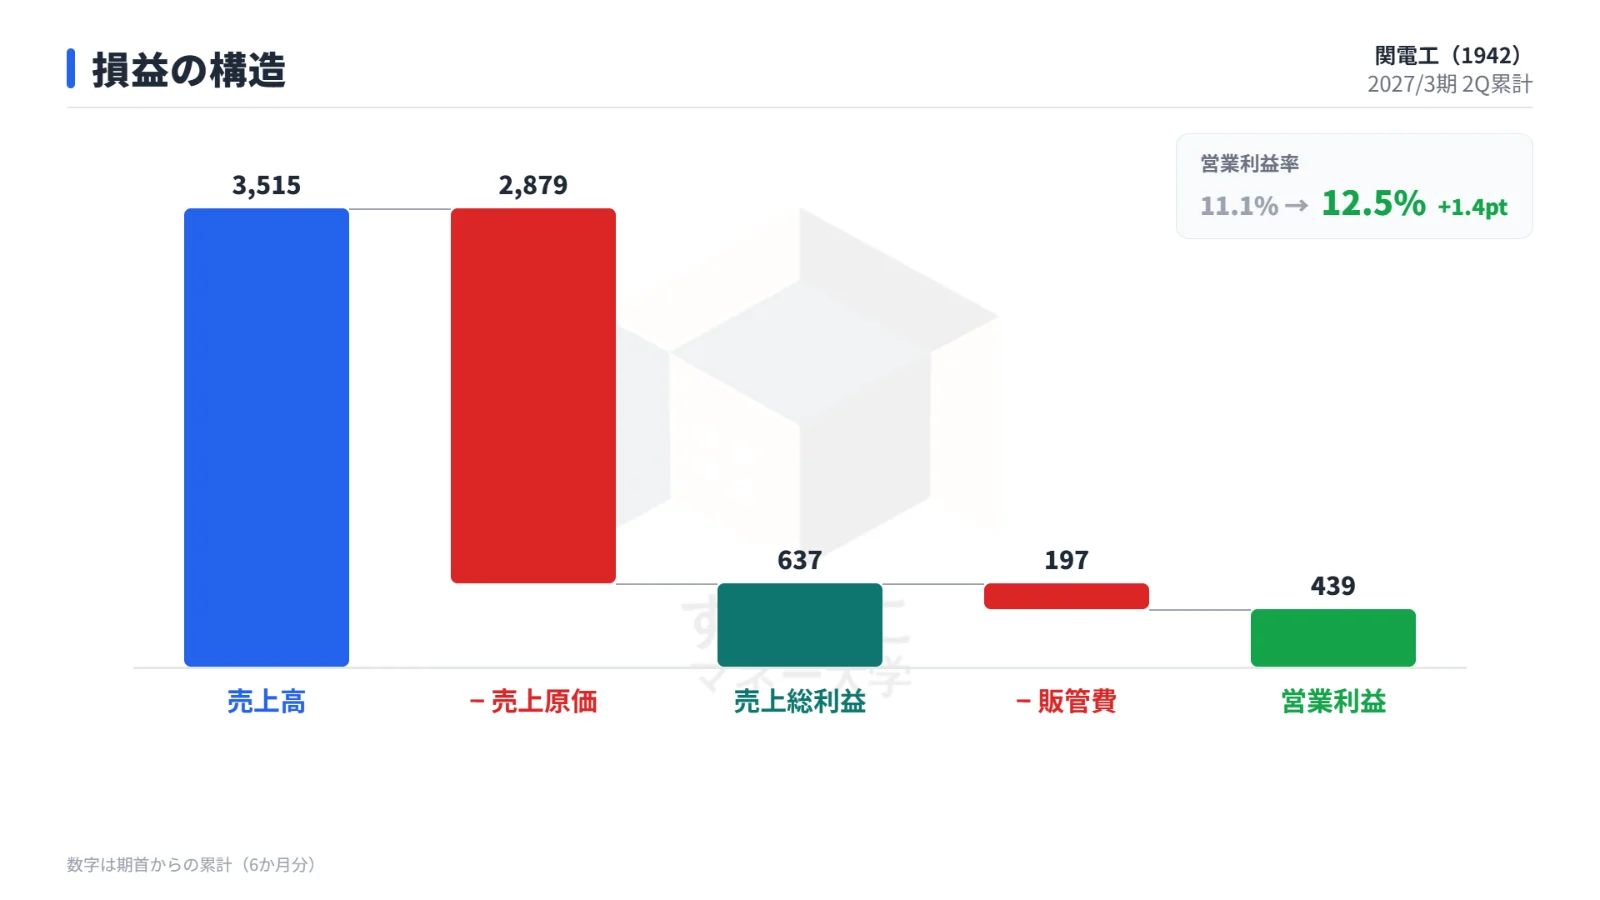
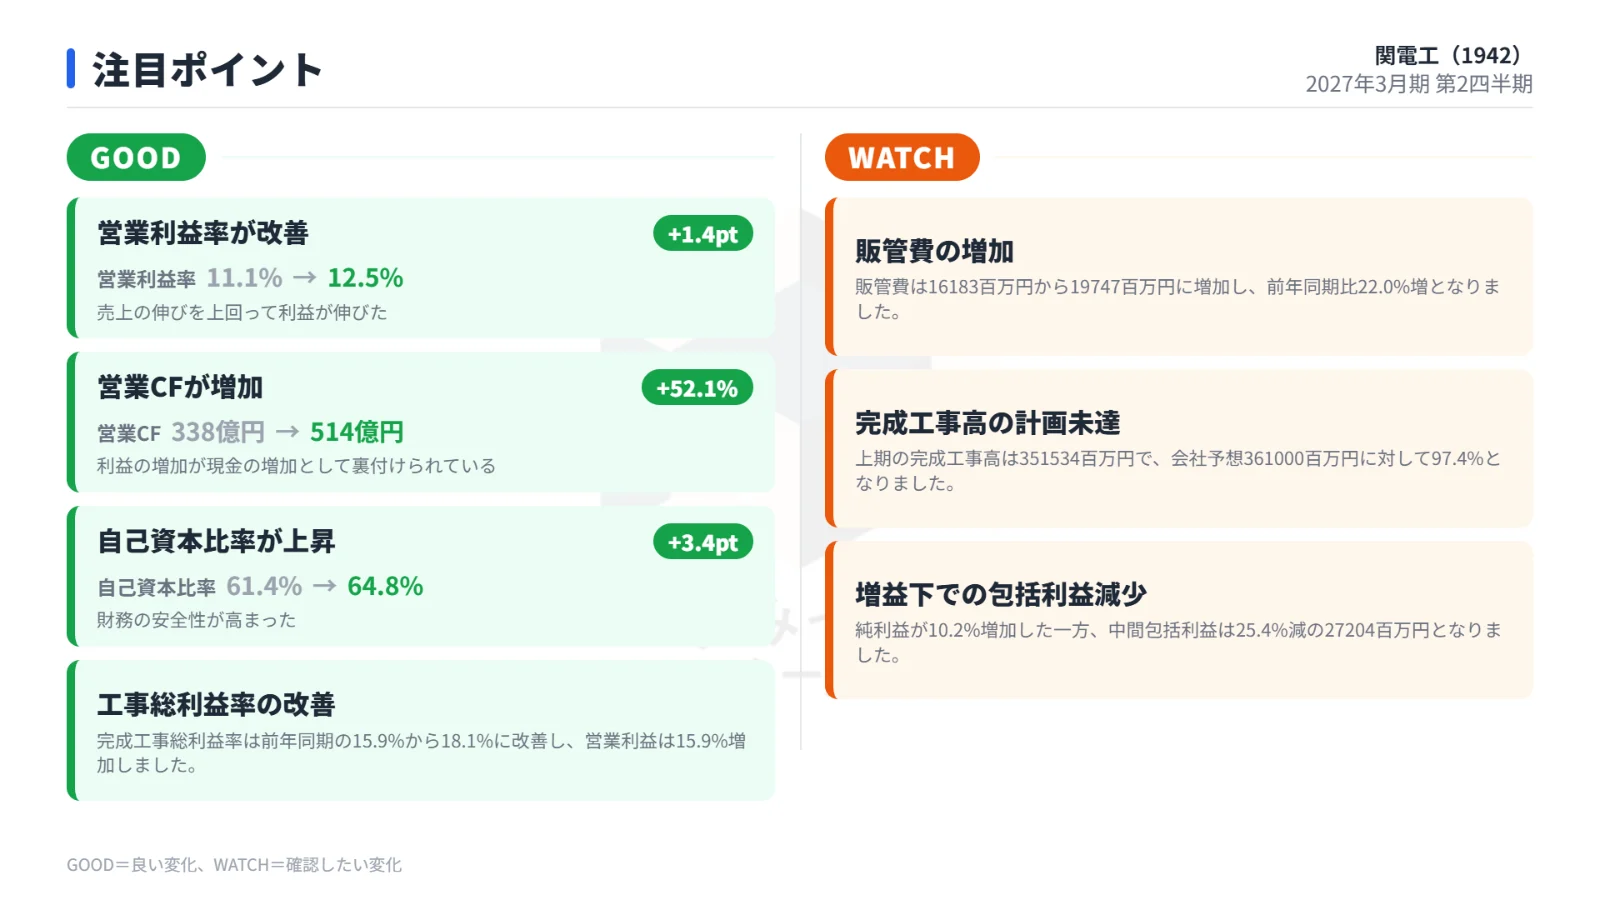
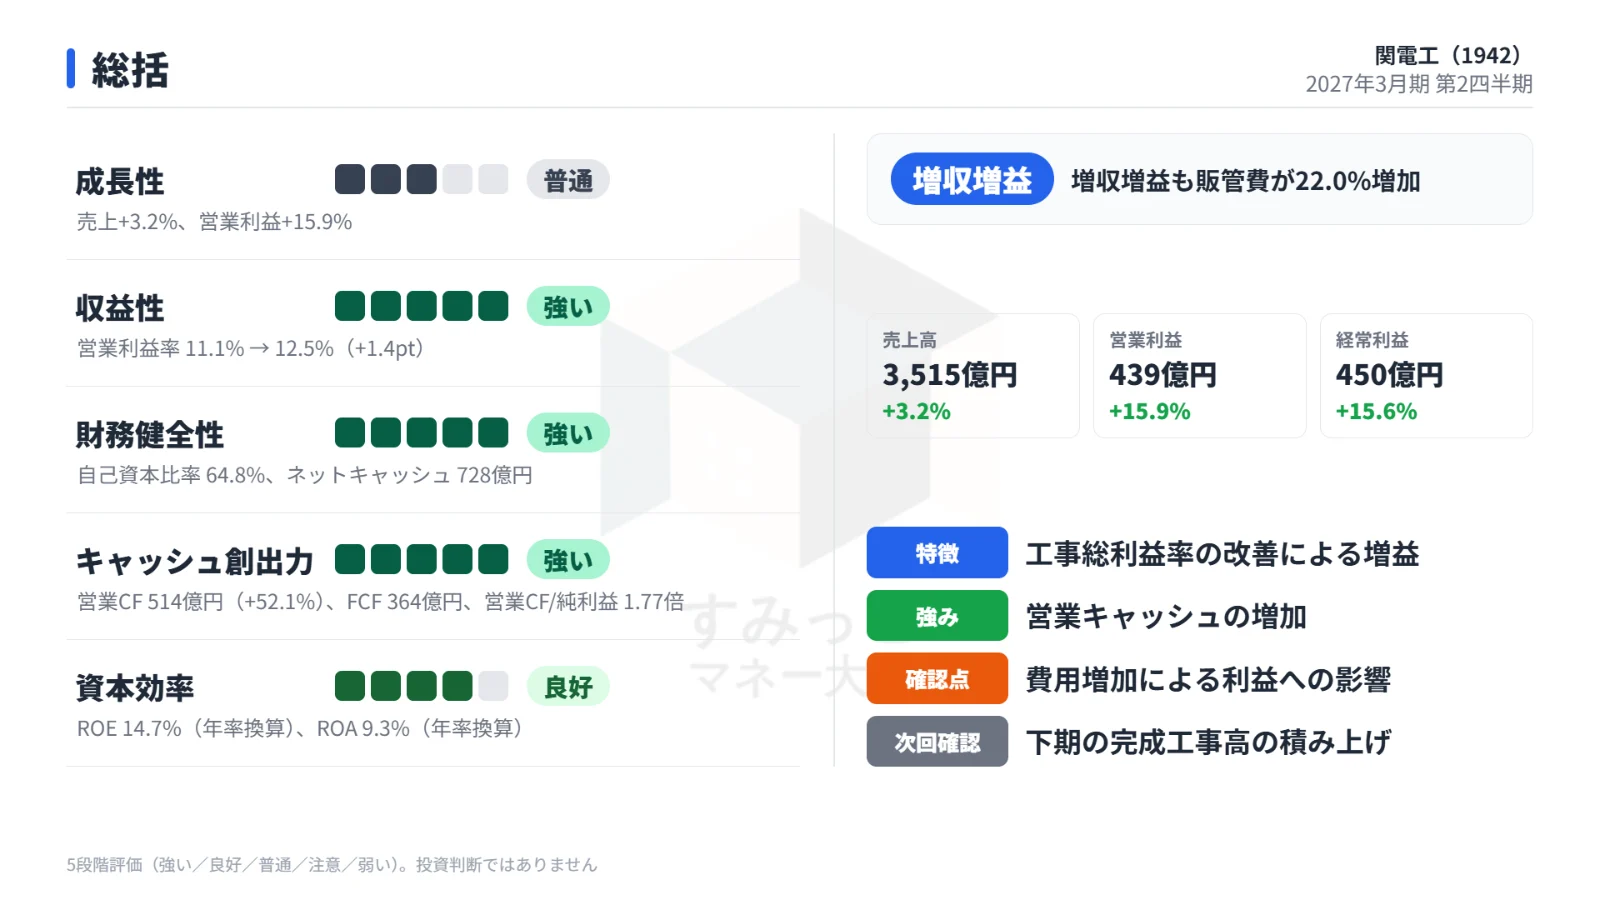
2027年3月期第2四半期累計における主な業績実績は、完成工事高が前年同期比3.2%増の3,515億3,400万円、営業利益が前年同期比15.9%増の439億2,000万円、純利益が前年同期比10.2%増の290億9,000万円となりました。
以下の表は、今回の第2四半期累計実績と前年同期の業績を比較したものです。
2027年3月期 第2四半期累計の実績と前年同期比の比較
| 項目 | 前年同期実績 | 当期実績 | 前年同期比 |
|---|---|---|---|
| 完成工事高 | 3,406億3,300万円 | 3,515億3,400万円 | +3.2% |
| 営業利益 | 378億9,400万円 | 439億2,000万円 | +15.9% |
| 純利益 | 263億9,700万円 | 290億9,000万円 | +10.2% |
売上高にあたる完成工事高については、配電線工事や工務関係工事が増加したことが全体の押し上げにつながりました。
一方で、屋内線・環境設備工事の減少や、連結子会社における完成工事高の減少が一部を相殺する要因となっています。
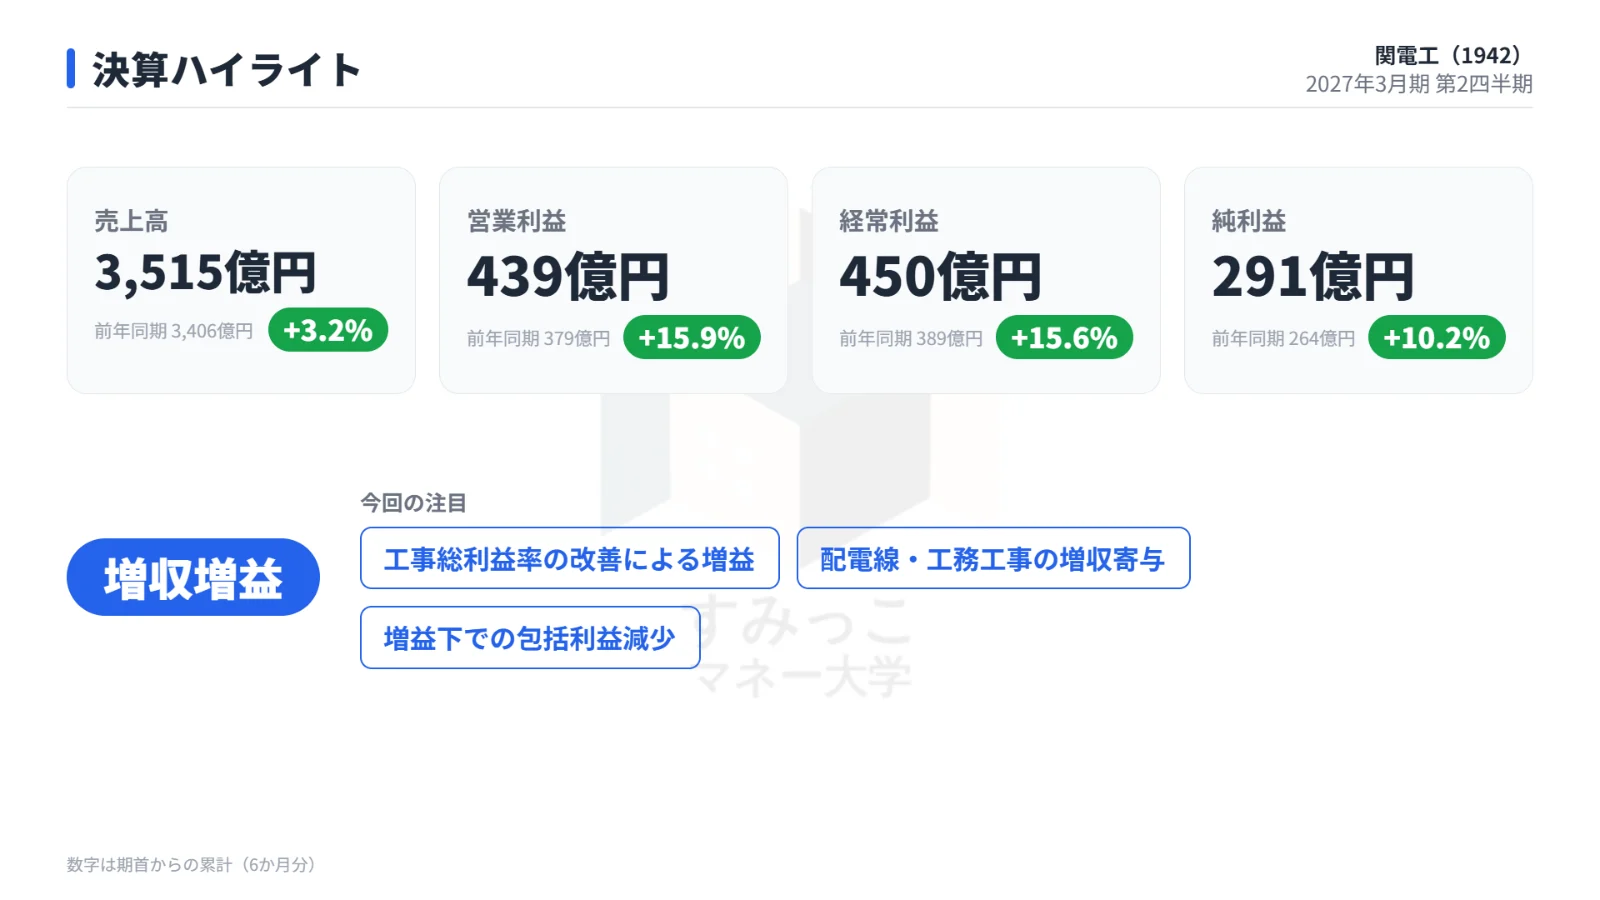
利益面においては、完成工事総利益率が前年同期の15.9%から18.1%へ上昇したことが主なプラス要因です。
工事総利益が増加したことで、前年同期比22.0%増となった販売費及び一般管理費の増加分を吸収し、営業増益を確保しました。
一方で、株式市場が事前に見込んでいた市場予想(事前コンセンサス)との比較では、売上・利益の全項目で市場予想を下回る結果となりました。
以下の表は、第2四半期累計の実績値と市場予想(事前コンセンサス)を比較したものです。
第2四半期累計実績と市場予想の比較
| 項目 | 実績値 | 市場予想 | 判定 |
|---|---|---|---|
| 完成工事高 | 3,515億3,400万円 | 3,531億3,300万円 | 未達 |
| 営業利益 | 439億2,000万円 | 442億5,000万円 | 未達 |
| 純利益 | 290億9,000万円 | 300億0,000万円 | 未達 |
事前に公表されていたコンセンサス(IFIS、2026年10月29日時点)に対し、完成工事高、営業利益、純利益のすべてで届かない着地となりました。
会社の見通し:通期計画と配当予想を従来通り維持
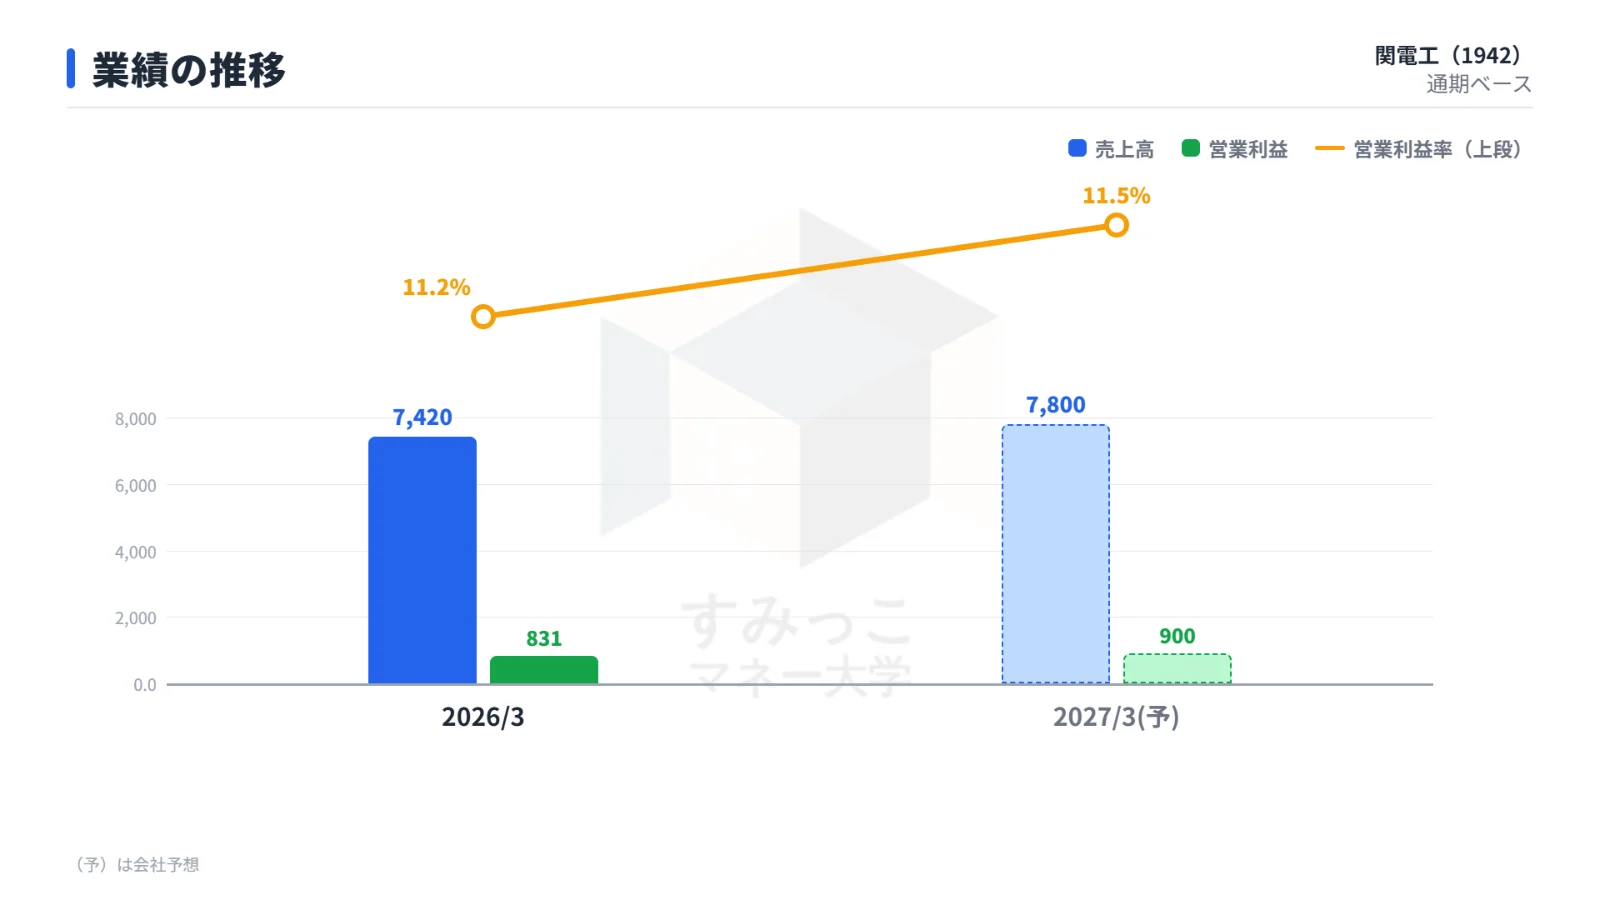
関電工は、今回の決算発表において通期の業績予想および年間配当予想の変更を行わず、いずれも従来予想を据え置きとしました。
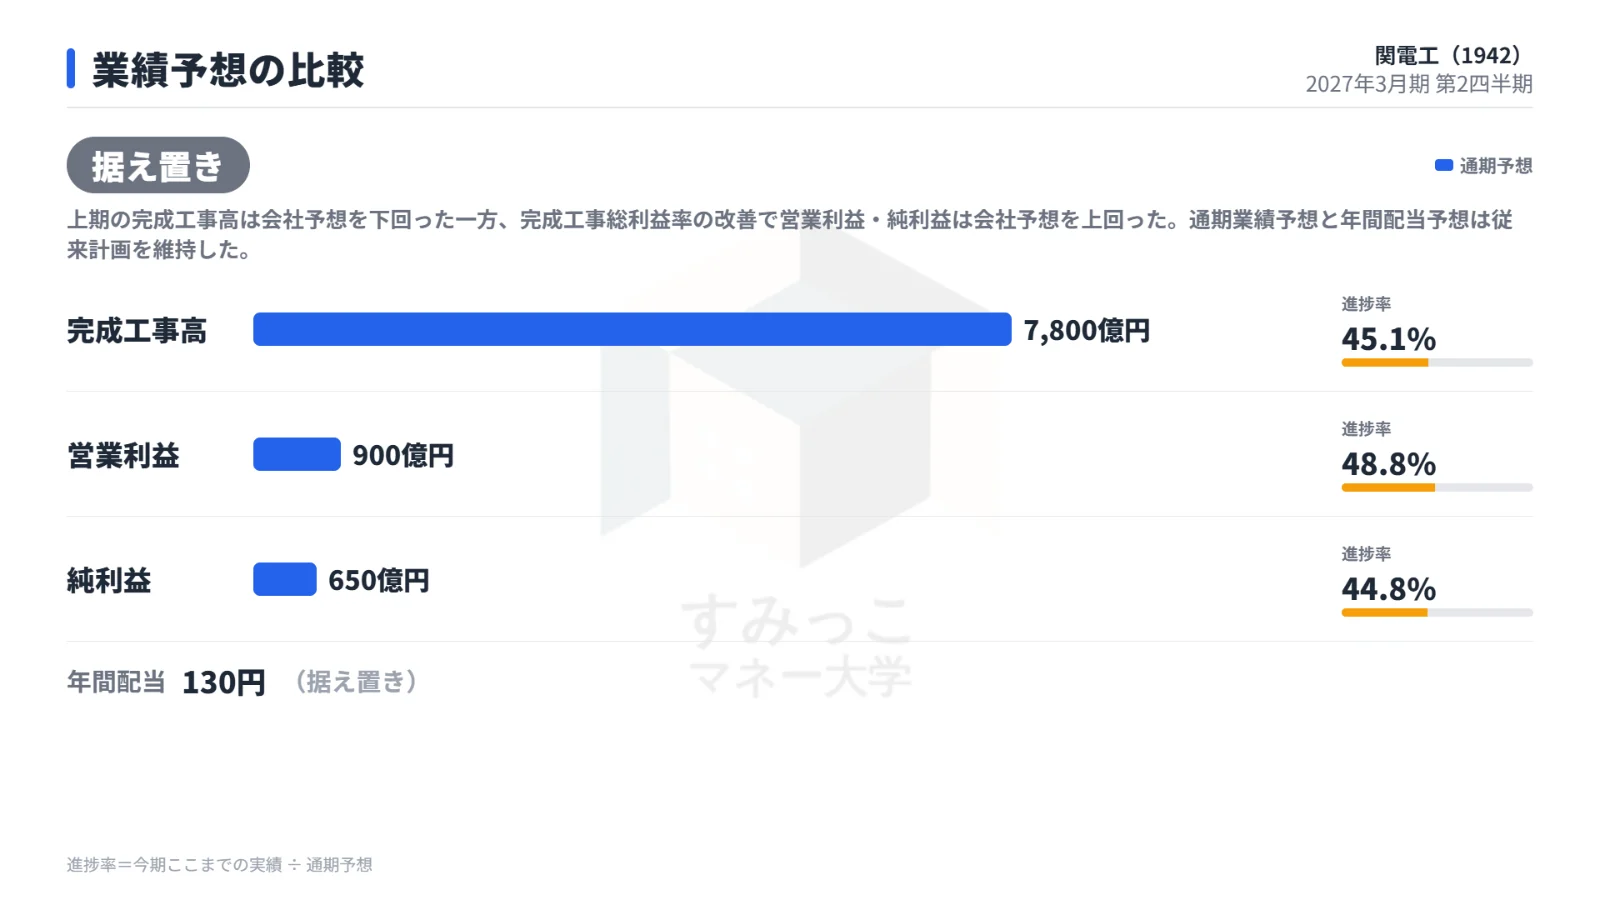
上期における完成工事高は会社側の事前予想を下回ったものの、完成工事総利益率の改善によって営業利益および純利益は会社予想を上回って推移しました。
こうした状況を踏まえ、通期の業績計画は従来の数値がそのまま維持されています。
以下の表は、通期の業績予想および年間配当予想と、上期実績に基づく進捗率を示したものです。
通期業績予想と進捗率の状況
| 項目 | 従来予想 | 今回予想 | 修正率 | 進捗率 |
|---|---|---|---|---|
| 完成工事高 | 7,800億円 | 7,800億円 | 0.0% | 45.1% |
| 営業利益 | 900億円 | 900億円 | 0.0% | 48.8% |
| 純利益 | 650億円 | 650億円 | 0.0% | 44.8% |
| 年間配当 | 130円 | 130円 | 0.0% | - |
通期計画に対する第2四半期累計時点での進捗率は、完成工事高が45.1%、営業利益が48.8%、純利益が44.8%となっています。
年間配当予想についても、当初計画の通り1株あたり130円を維持する方針です。
市場の反応:市場予想未達を受けて株価は急落
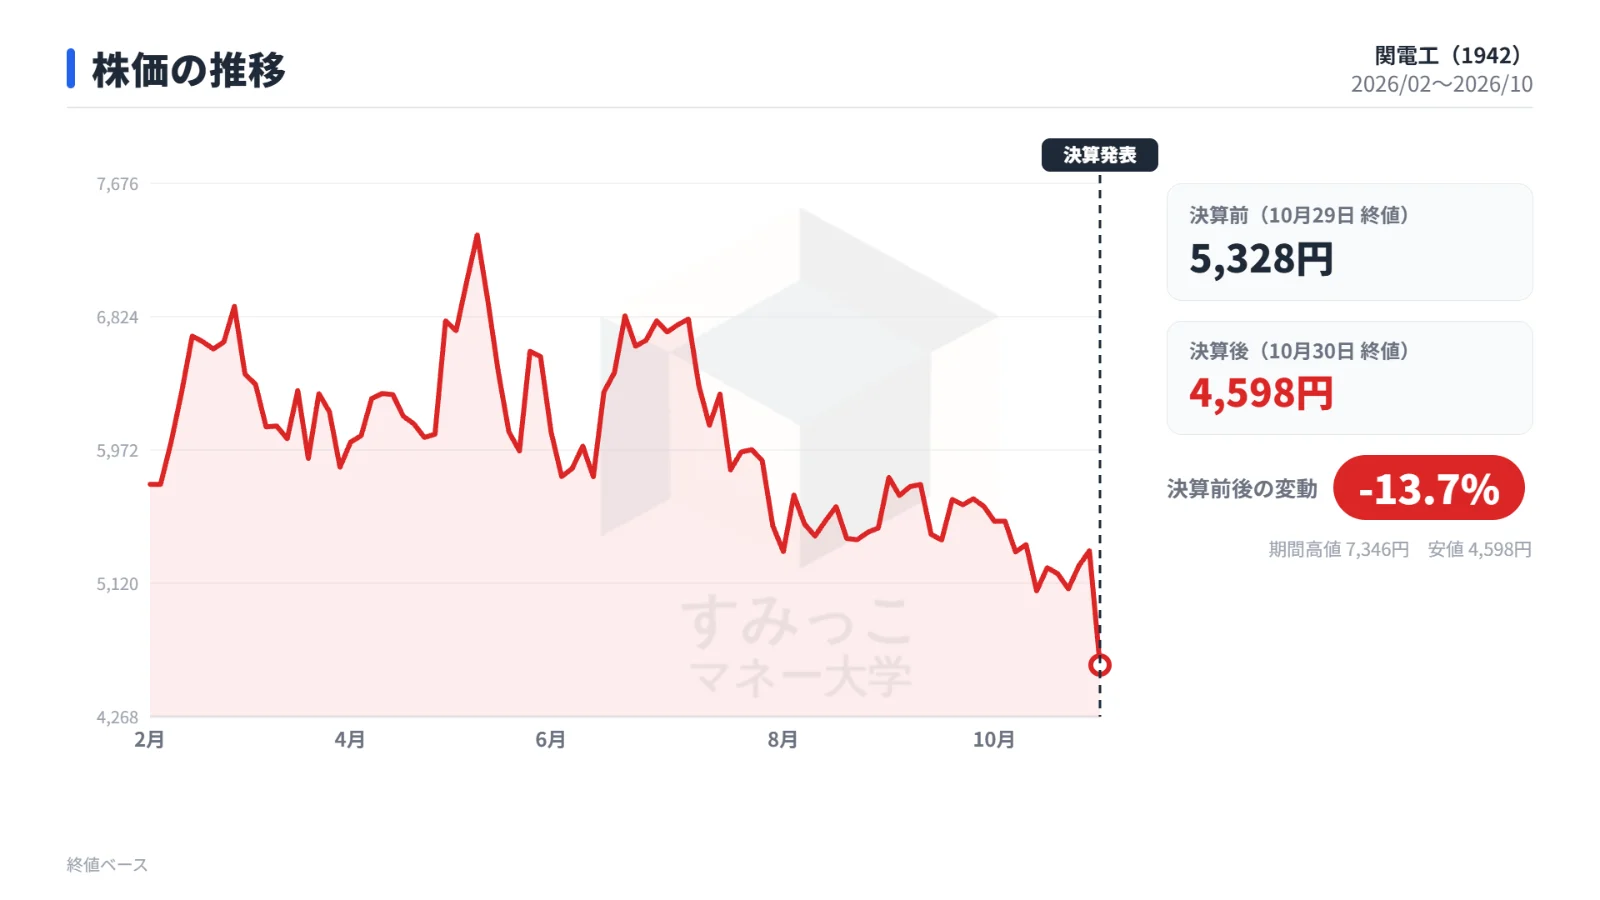
決算発表が行われた2026年10月30日の株式市場において、関電工の株価は大きく下落しました。
前日(10月29日)の終値5,328円に対し、30日の終値は4,598円となり、前日比で13.70%の下落を記録しました。
以下の表は、決算発表前後の株価と売買高の動きをまとめたものです。
決算発表前後の株価と売買高の推移
| 日付 | 始値 | 高値 | 安値 | 終値 | 売買高 |
|---|---|---|---|---|---|
| 2026年10月29日(決算前) | 5,280円 | 5,378円 | 5,192円 | 5,328円 | 2,860,400株 |
| 2026年10月30日(決算後) | 5,279円 | 5,305円 | 4,464円 | 4,598円 | 7,016,800株 |
報道等によると、上期の営業利益が事前コンセンサスに届かなかったことが背景となり、決算発表後に下げ幅を拡大しました。
売買高も前日の約286万株から700万株を超える水準に急増しており、市場予想未達や通期予想の据え置きを受けて売り注文が膨らんだ形となりました。
今後の注目点:利益率の維持と工事進捗の動向
関電工の今後の業績動向を見極めるうえで、注視したいポイントは主に以下の2点です。
第一に、上期に18.1%へ改善した完成工事総利益率の維持と、前年同期比で22.0%増加した販管費の動向です。
利益率の上昇が営業増益を支えた反面、販管費の増加傾向が続いているため、下期においても高水準の粗利益率を維持しながらコスト管理を行えるかが焦点となります。
第二に、単体で増加している屋内線・環境設備工事の繰越工事高が、今後の完成工事高に順調に結び付くかという点です。
上期における売上・利益の通期進捗率は40%台後半にとどまっているため、繰越工事の消化が進み、通期の完成工事高7,800億円や営業利益900億円の達成に向けた進捗が確認できるかが重要です。
まとめ
関電工の2027年3月期第2四半期決算は、完成工事総利益率の向上により前年同期比で増収増益を維持したものの、売上・利益のすべてで市場予想を下回る結果となりました。
通期業績予想および配当予想は従来計画が据え置かれましたが、決算発表直後に株価が大きく下落する展開となっています。
今後は、改善した利益率の維持と販管費の推移、そして豊富な繰越工事高が着実に完成工事高へと変換されるかどうかに注目が集まります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事