【村田製作所(6981)】決算後の株価下落背景と業績予想上方修正から見る今後の注目点
この記事の要点
- 第2四半期累計はデータセンター向けが伸長し市場予想を上回る過去最高益を達成
- 通期業績予想は営業利益を5200億円へ上方修正も米株安等の地合いを受け株価下落
- 今後はデータセンター需要の持続性と赤字となったモジュール事業の改善が焦点
村田製作所が発表した2027年3月期第2四半期の決算は、データセンター向け電子部品の伸長や円安効果によって主要数値が市場予想を上回る結果となりました。
これに伴い通期の業績予想も上方修正されましたが、決算当日の株価は外部環境の影響から下落して取引を終えています。
この記事では、今回の決算における業績結果と要因、上方修正された通期見通し、株価の反応、そして今後の投資判断における注目ポイントを分かりやすく解説します。
第2四半期累計の実績と市場予想の達成状況
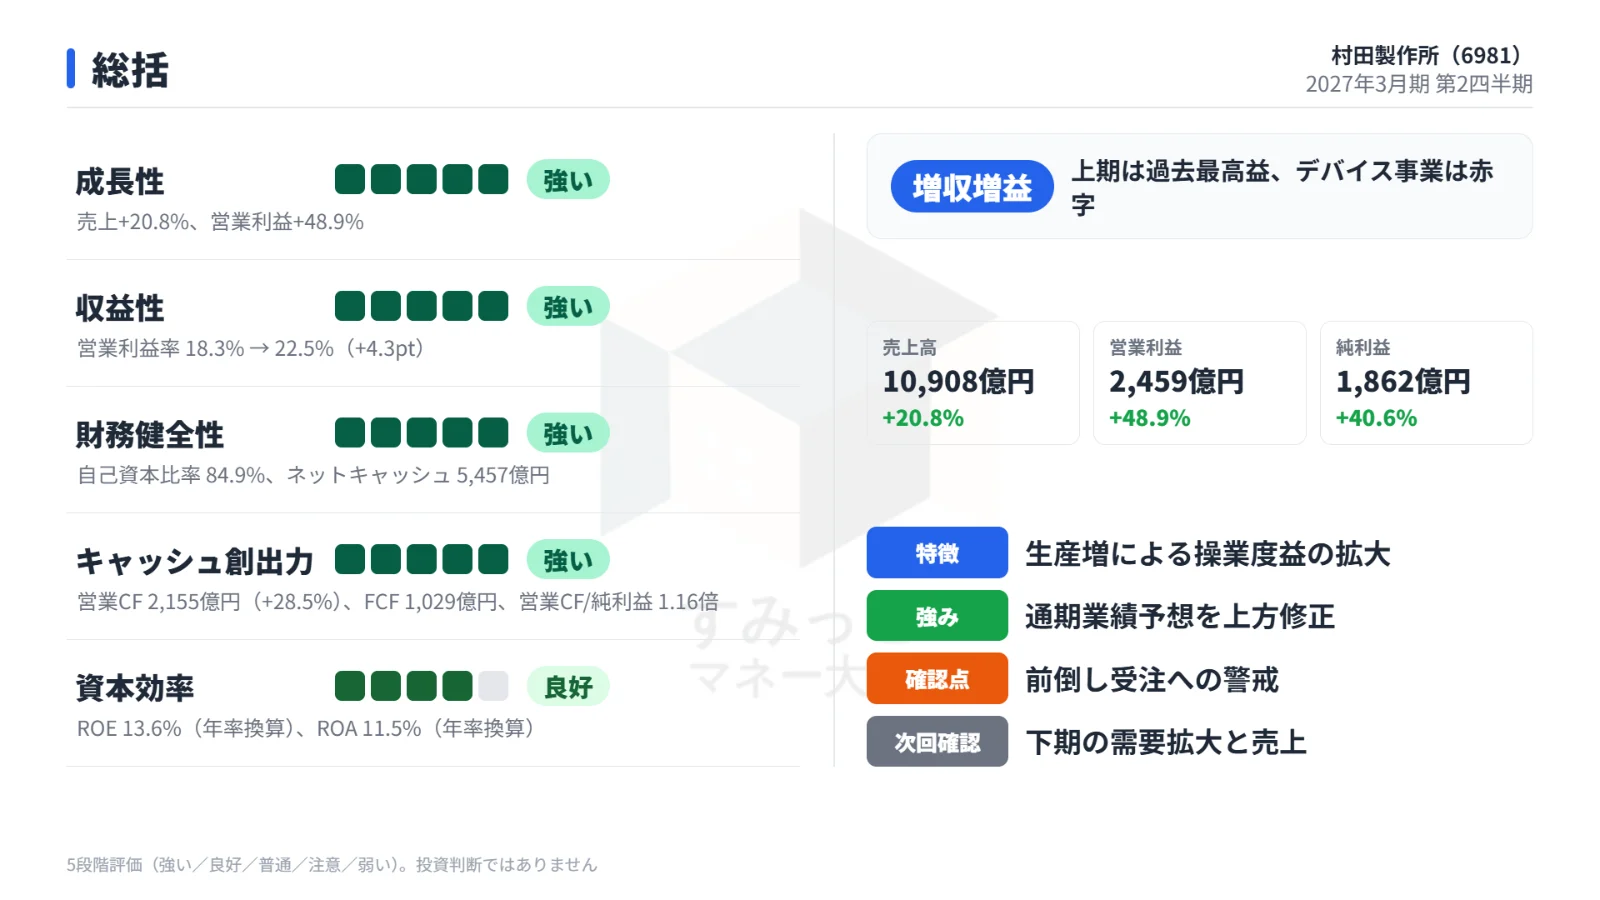
村田製作所の2027年3月期第2四半期累計(2026年4月〜9月)における業績は、前年同期と比較して大幅な増収増益を記録し、過去最高益となりました。
売上収益およびすべての利益項目において、事前に出されていた市場予想(コンセンサス)を上回る推移を見せています。
以下の表は、第2四半期累計の実績値と市場予想および前年同期実績を比較したものです。
| 項目 | 当期実績 | 前年同期 | 前年同期比 | 市場予想 | 予想達成 |
|---|---|---|---|---|---|
| 売上収益 | 1兆908億円 | 9,030億円 | +20.8% | 1兆521億4,400万円 | クリア |
| 営業利益 | 2,459億円 | 1,651億円 | +48.9% | 2,250億4,200万円 | クリア |
| 純利益 | 1,862億円 | 1,326億円 | +40.6% | 1,795億4,400万円 | クリア |
第2四半期累計業績の実績と市場予想および前年同期比の比較表です。
売上増収を牽引したのは、生成AIの普及等に伴うデータセンター向け需要の拡大です。
具体的には、積層セラミックコンデンサやEMI除去フィルタ、電源モジュールといった製品の販売が大きく伸びました。
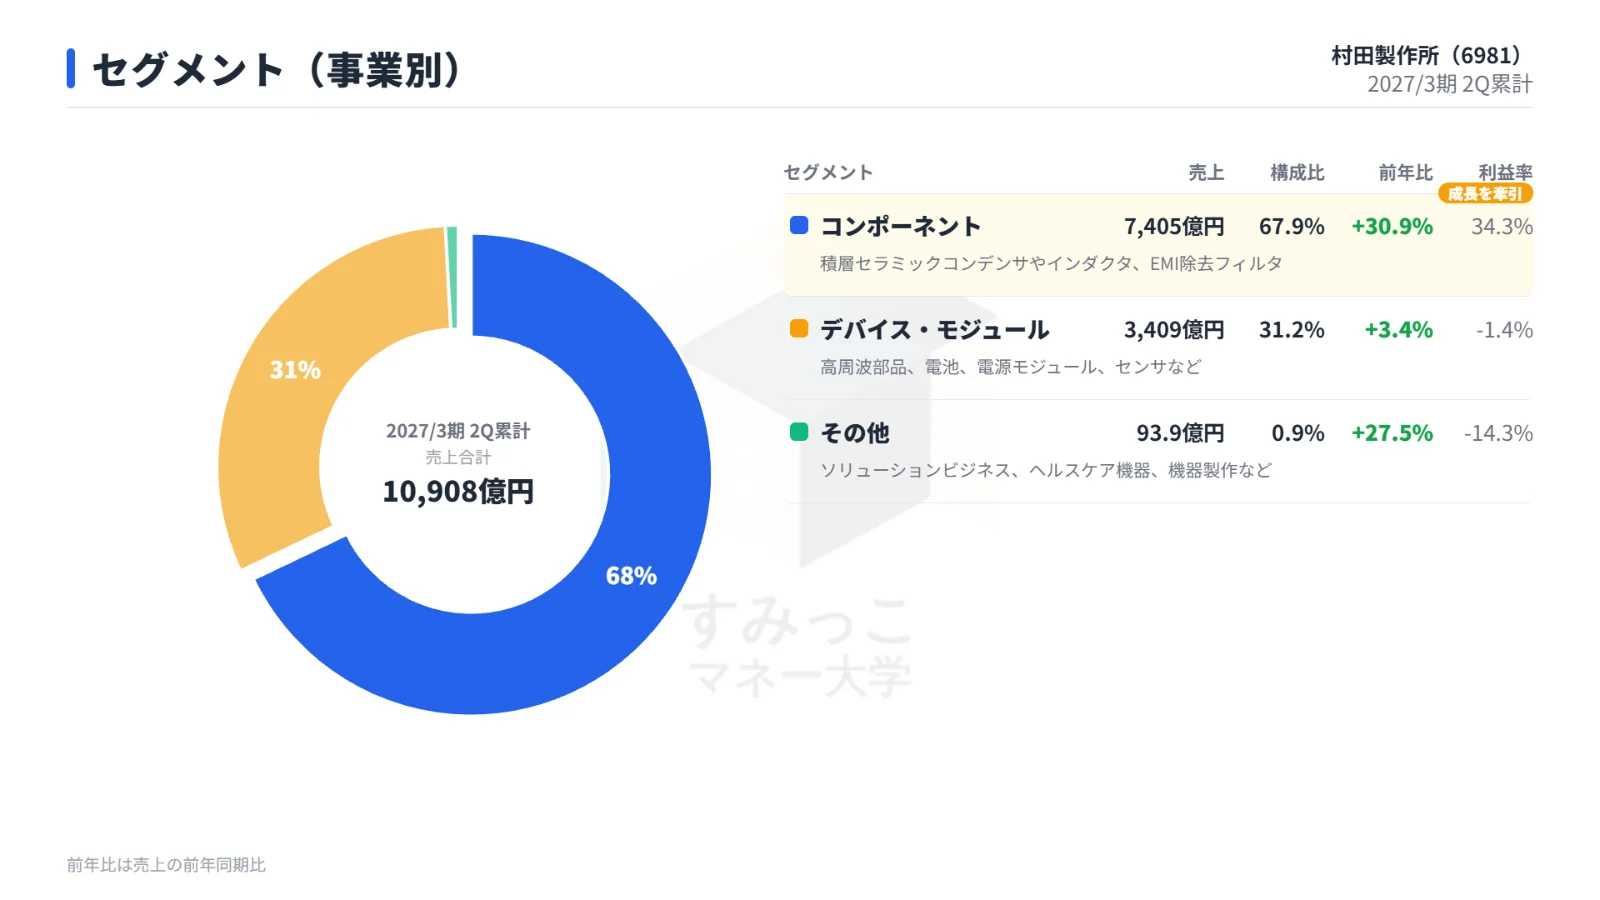
セグメント別では、コンデンサ等を含むコンポーネント事業の売上収益が前年同期比で30.9%増加し、全体の売上高を大きく押し上げる要因となっています。
また、期中の円安推移も増収に対してプラスに寄与しました。
利益面においては、売上高の拡大に伴う工場稼働率の上昇により生産高増加による操業度益が発生したことや、円安による為替効果が大きく貢献しました。
これらの要因が、設備投資等に伴う固定費の増加や製品価格の下落による押し下げ効果を十分に吸収し、営業利益は前年同期比で48.9%増の2,459億円に達しました。
一方で、すべての事業部が順調だったわけではありません。
モジュール製品などを取り扱うデバイス・モジュール事業については、売価下落や材料価格高騰、さらに電源モジュール事業における一部開発案件の中止に伴う損失計上などが影響し、上期において営業赤字を余儀なくされました。
主力のコンポーネント事業が増益を主導する一方で、セグメント間での収益性の明暗が分かれる結果となっています。
通期業績予想の上方修正と会社の見通し
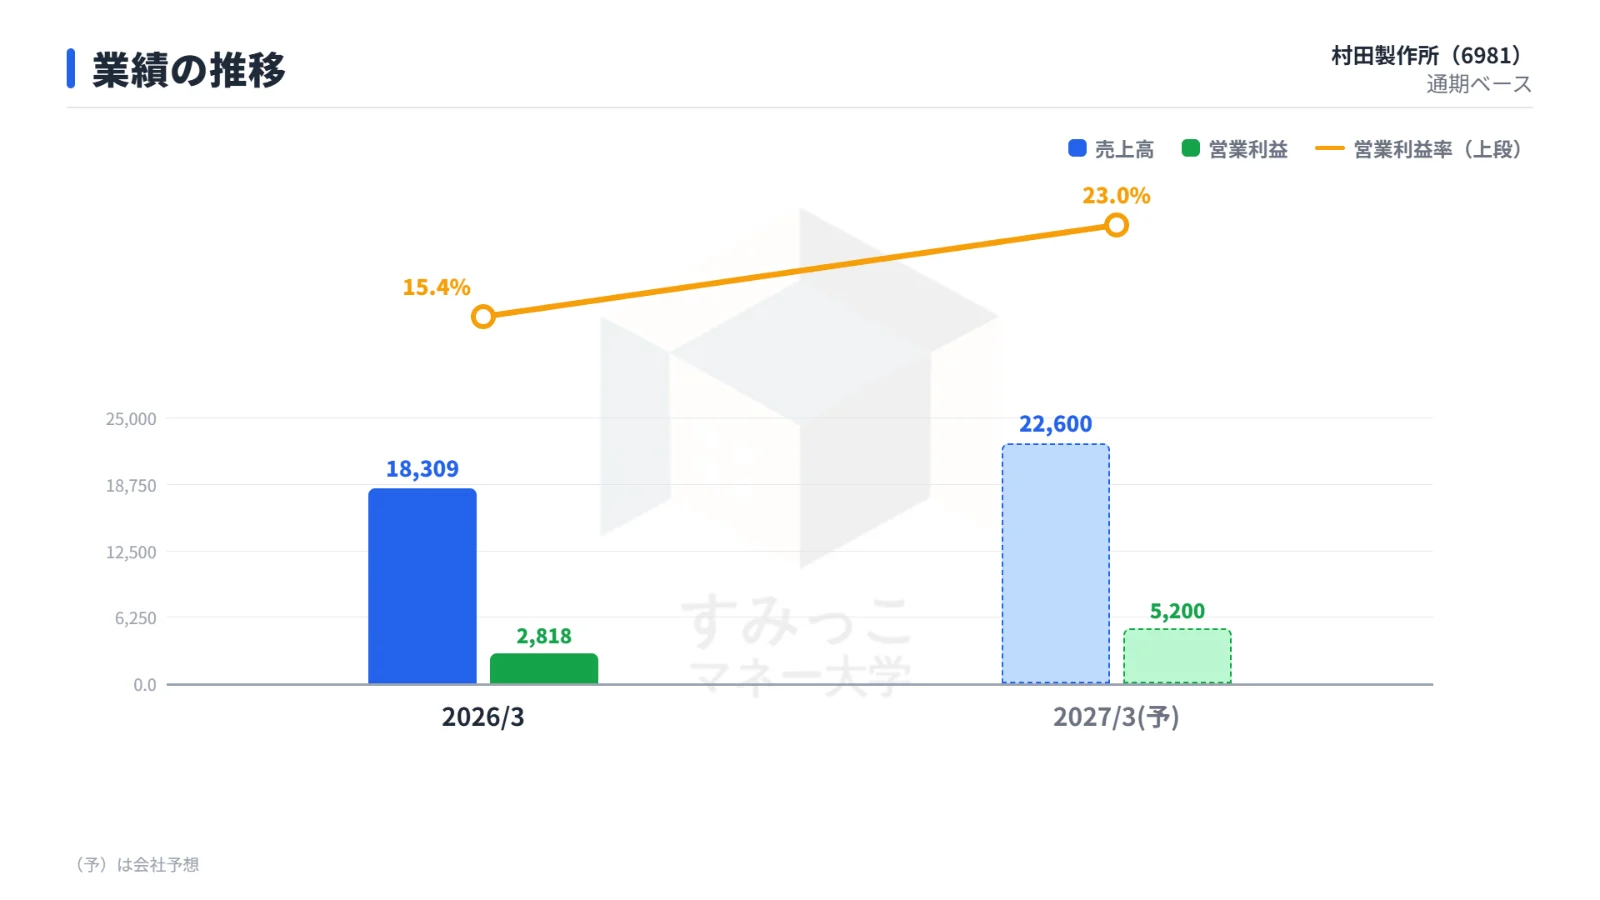
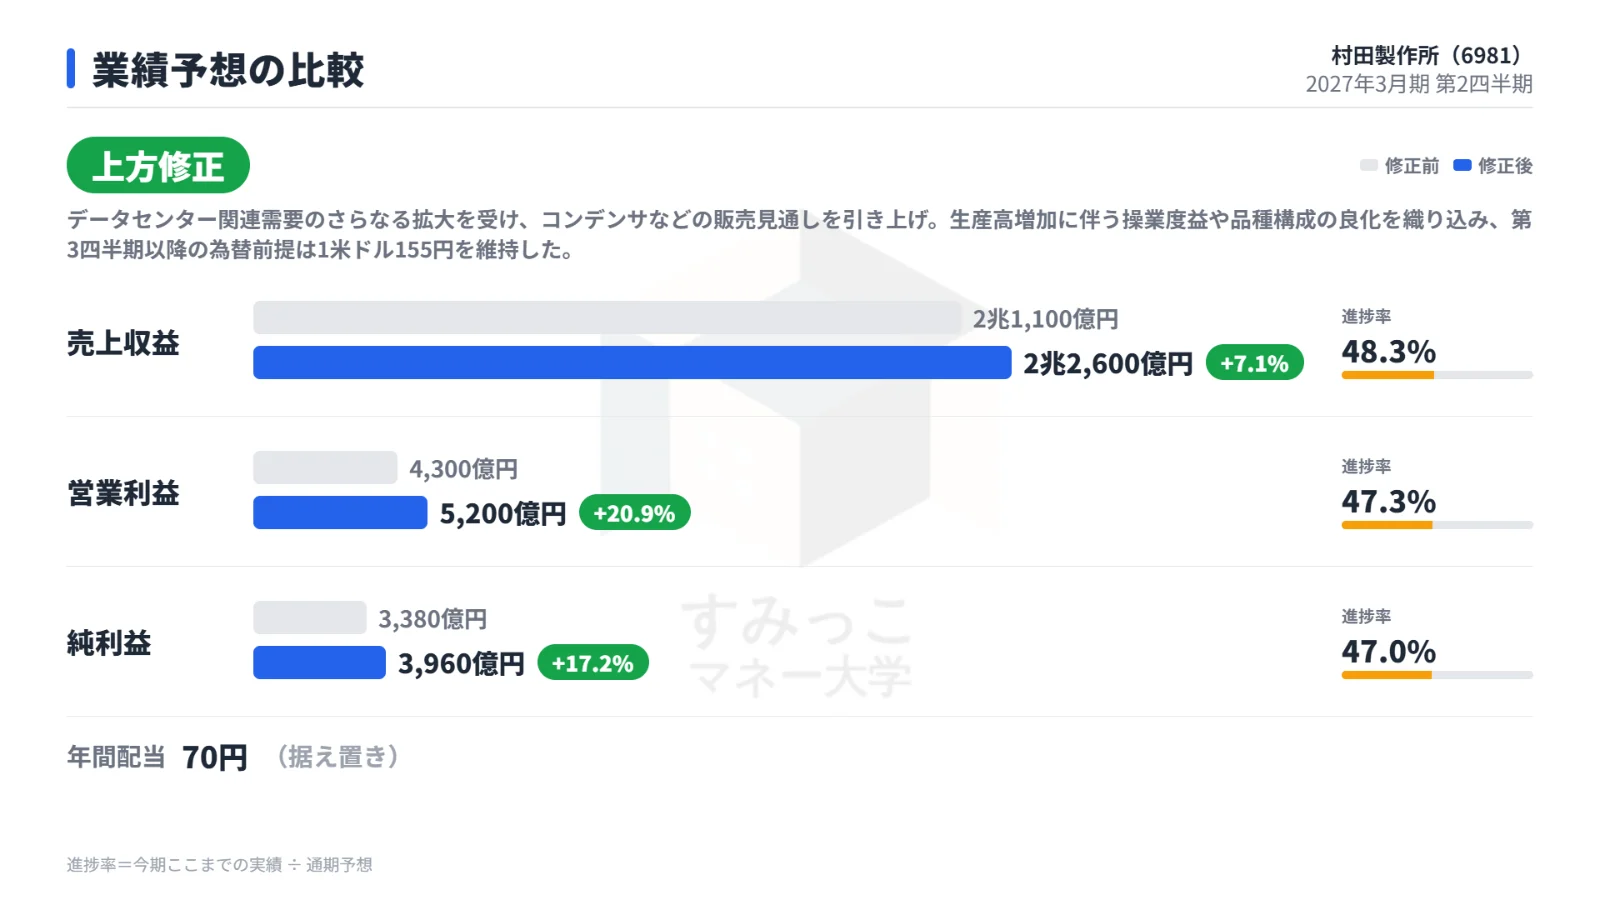
第2四半期までの好調な進捗を受け、会社側は2027年3月期の通期業績予想を上方修正しました。
データセンター関連における需要が当初の想定以上に拡大していることや、コンデンサなどの主力製品の販売増加が継続することを見込んでいます。
以下の表は、今回発表された通期業績予想の修正前後の数値および進捗率をまとめたものです。
| 項目 | 修正前予想 | 修正後予想 | 修正率 | 進捗率(第2四半期累計) |
|---|---|---|---|---|
| 売上収益 | 2兆1,100億円 | 2兆2,600億円 | +7.1% | 48.3% |
| 営業利益 | 4,300億円 | 5,200億円 | +20.9% | 47.3% |
| 純利益 | 3,380億円 | 3,960億円 | +17.2% | 47.0% |
| 年間配当金 | 70円 | 70円 | 0.0% | - |
通期業績予想の修正前後および進捗率の比較表です。
売上高および各利益ともに大幅な増額修正が行われ、営業利益は当初予想の4,300億円から5,200億円へと修正されました。
上方修正の主な要因として、データセンター向けを中心としたコンデンサの販売見通し引き上げが挙げられます。
また、生産高の増加に伴う操業度利益の拡大や、高付加価値製品の比率向上による品種構成の良化も利益を押し上げる要素として織り込まれています。
なお、第3四半期以降の想定為替レートについては、従来の見通しである1米ドル155円を維持して試算されています。
年間配当金予想については従来通りの70円に据え置かれています。
決算発表前後の株価動向と市場の反応
業績の実績が市場予想を上回り、通期予想の上方修正が実施されたものの、決算発表日となった2026年10月30日の株式市場では株価が下落する結果となりました。
以下の表は、決算発表前後の株価推移を示したものです。
| 日付 | 始値 | 高値 | 安値 | 終値 | 出来高 |
|---|---|---|---|---|---|
| 2026年10月29日(決算前日) | 6,689円 | 6,890円 | 6,524円 | 6,890円 | 35,166,400株 |
| 2026年10月30日(決算当日) | 6,490円 | 6,669円 | 6,013円 | 6,358円 | 56,589,000株 |
決算発表前後の株価および出来高の比較表です。
10月30日の株価は、前日終値の6,890円から7.72%下落し、6,358円で取引を終了しました。
この下落背景には、米国市場におけるハイテク株安や、AI関連への巨額投資に対する収益性への警戒感が東京市場へ波及したことがあります。
これにより、電子部品や半導体関連銘柄全体に対して売りが広がる地合いとなりました。
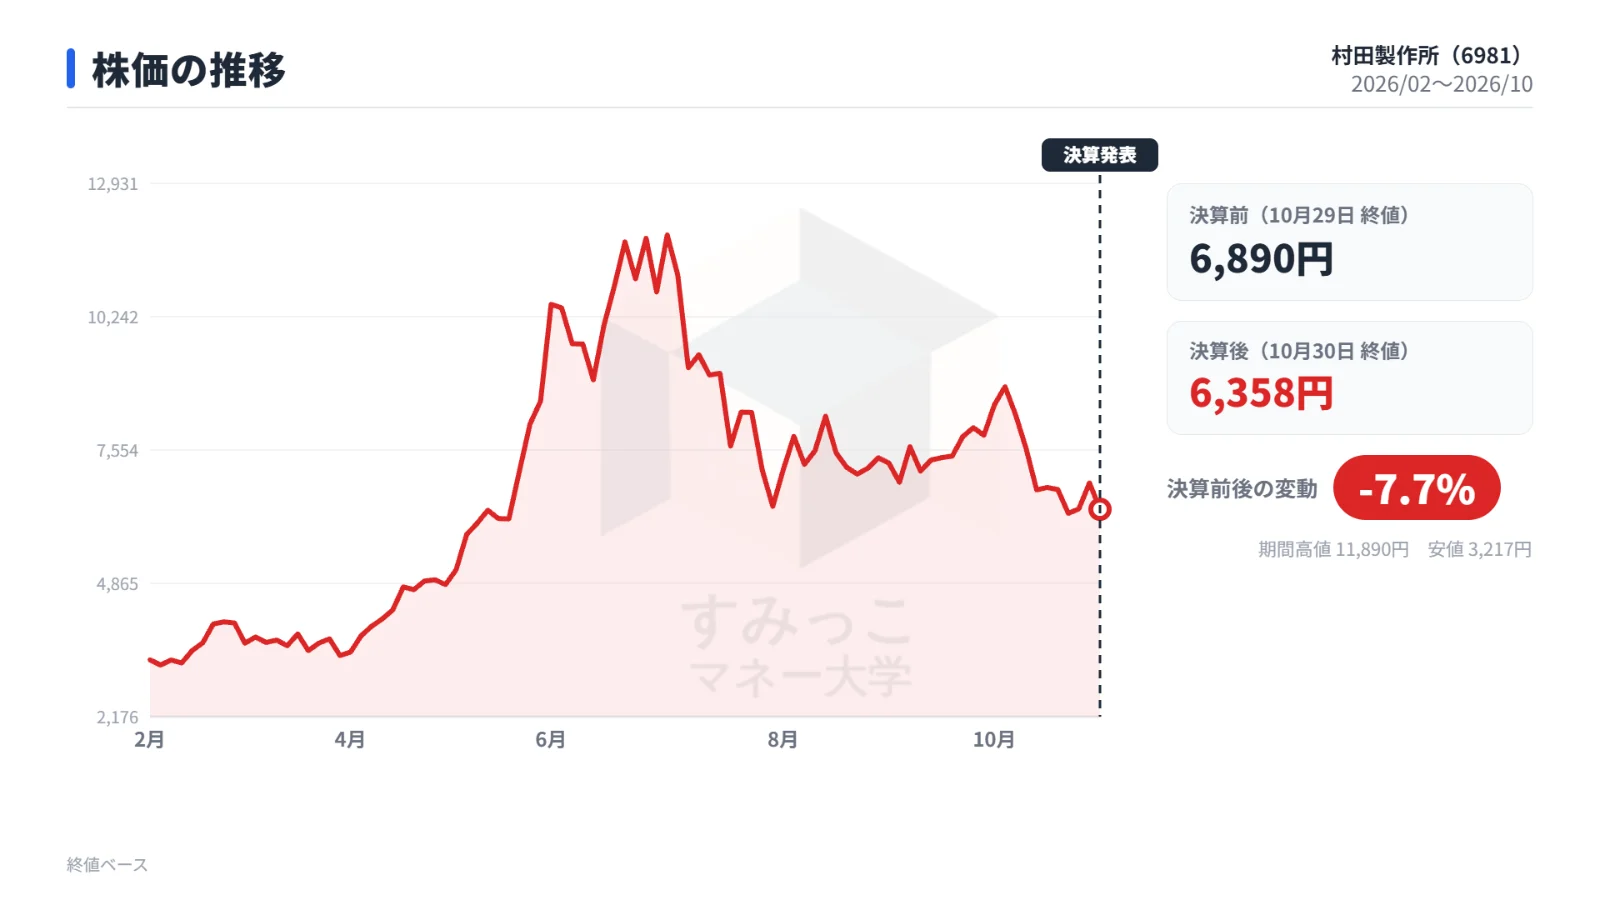
村田製作所の株価も決算発表前から下落傾向で推移していましたが、取引時間午後に通期業績予想の上方修正が公表された直後には買いが入り、一時下げ幅を縮小させる場面が見られました。
しかし、市場全体の売り圧力を完全に押し戻すまでには至らず、終値では下落して引き引ける形となりました。
今後の注目点
今回の決算を踏まえ、今後の業績推移を見極める上で注目すべきポイントは大きく分けて2点あります。
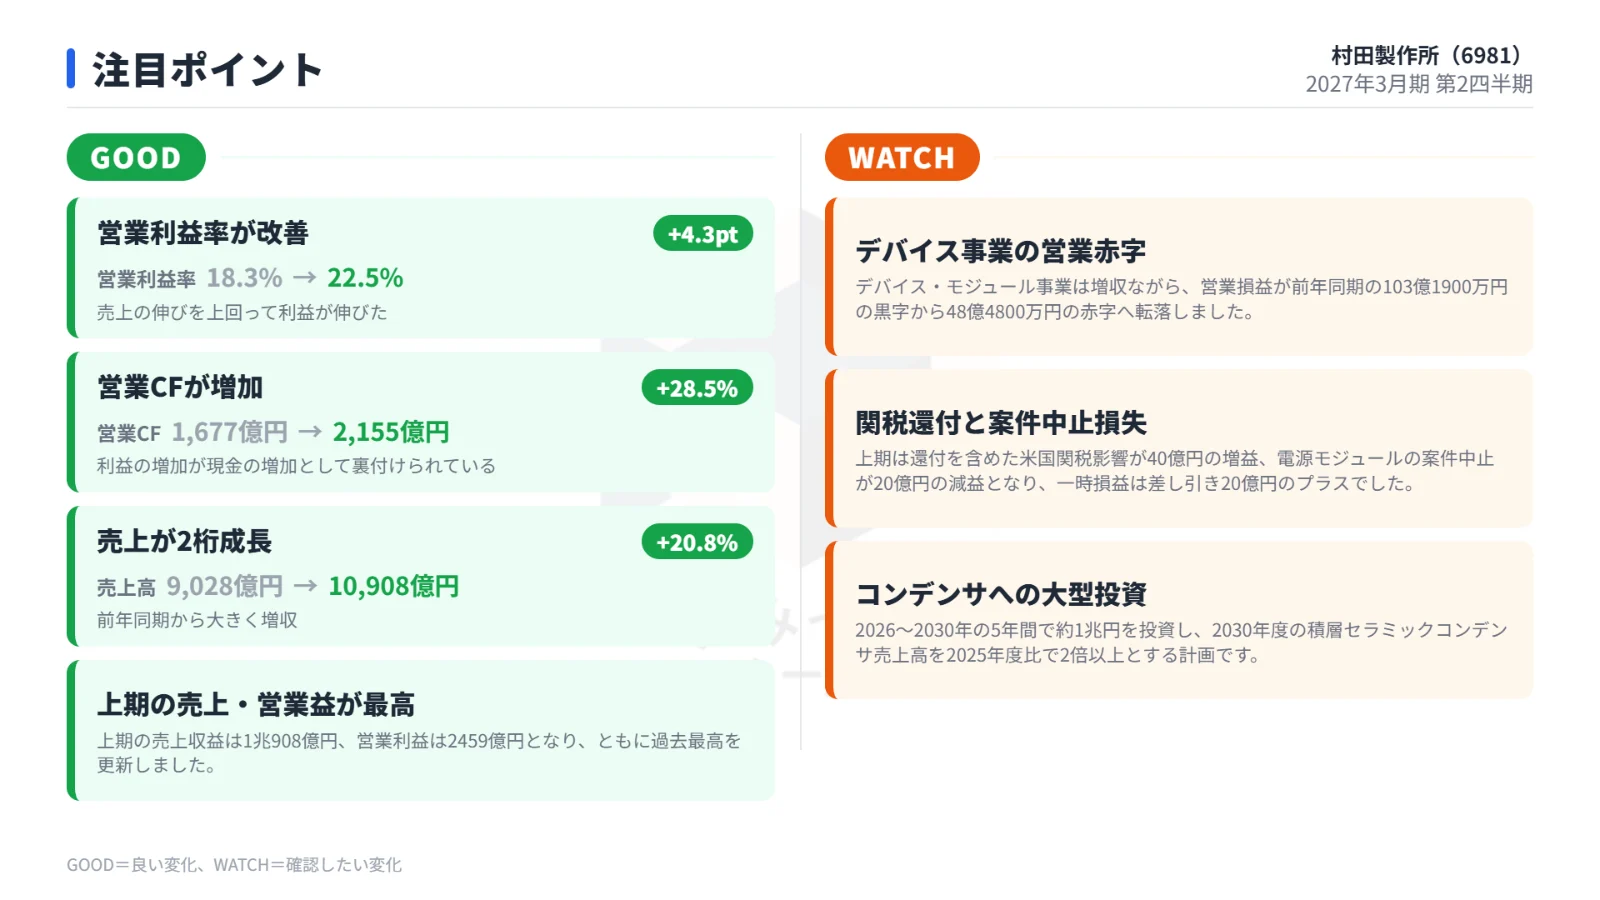
1点目は、データセンター関連需要の持続性とコンデンサの増産効果です。
同社はデータセンター関連の通期売上予想を4,250億円と設定しており、下期にかけてさらなる需要拡大と増産による効果が見込まれています。
ただし、顧客側における需要の一部に前倒し受注が含まれている懸念が存在するため、下期の実際の出荷ペースや受注動向が、業績予想の達成度を左右する要因となります。
2点目は、上期に営業赤字となったデバイス・モジュール事業の収益改善です。
同事業では製品売価の下落や原材料価格の高騰に加え、電源モジュール事業での案件中止に伴う損失が重荷となりました。
今後の四半期において、これらの損失影響が減少し、収益性の改善が進むかどうかが、今後の業績評価を左右する要因となります。
まとめ
村田製作所の2027年3月期第2四半期決算は、データセンター向けの需要増加を背景に、売上・利益ともに事前予想を超える好業績となり過去最高益を達成しました。
通期の営業利益予想も5,200億円へと上方修正されています。
一方で、株価は市場全体のハイテク銘柄に対する警戒感から前日比7.72%下落しました。
今後は、主力であるコンデンサを中心としたデータセンター需要が計画通り推移するかどうかに加え、赤字となったデバイス・モジュール事業の収益改善が進むかが焦点となります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事