【NGK(5333)】決算後に夜間PTSで株価急反発!上方修正と増配の背景にある事業環境と今後の焦点
この記事の要点
- 上期は半導体製品伸長や不採算事業終了で過去最高益を達成し市場予想を超過
- 通期営業利益を1300億円に上方修正し年間配当を126円へ20円増額
- 決算発表後のPTSで株価は7%超上昇し今後は新設備稼働と下期反動が焦点
自動車排ガス浄化部品や半導体製造装置用製品を手がけるNGKの2027年3月期第2四半期決算について解説します。
本記事では、過去最高益を記録した上期実績の要因や通期業績予想の大幅な上方修正、株主還元の強化内容を整理します。
さらに、決算発表を受けた市場の反応や、投資家が今後確認しておきたい事業進捗のポイントまで詳しく掘り下げていきます。
第2四半期累計の実績と市場予想を上回る過去最高益
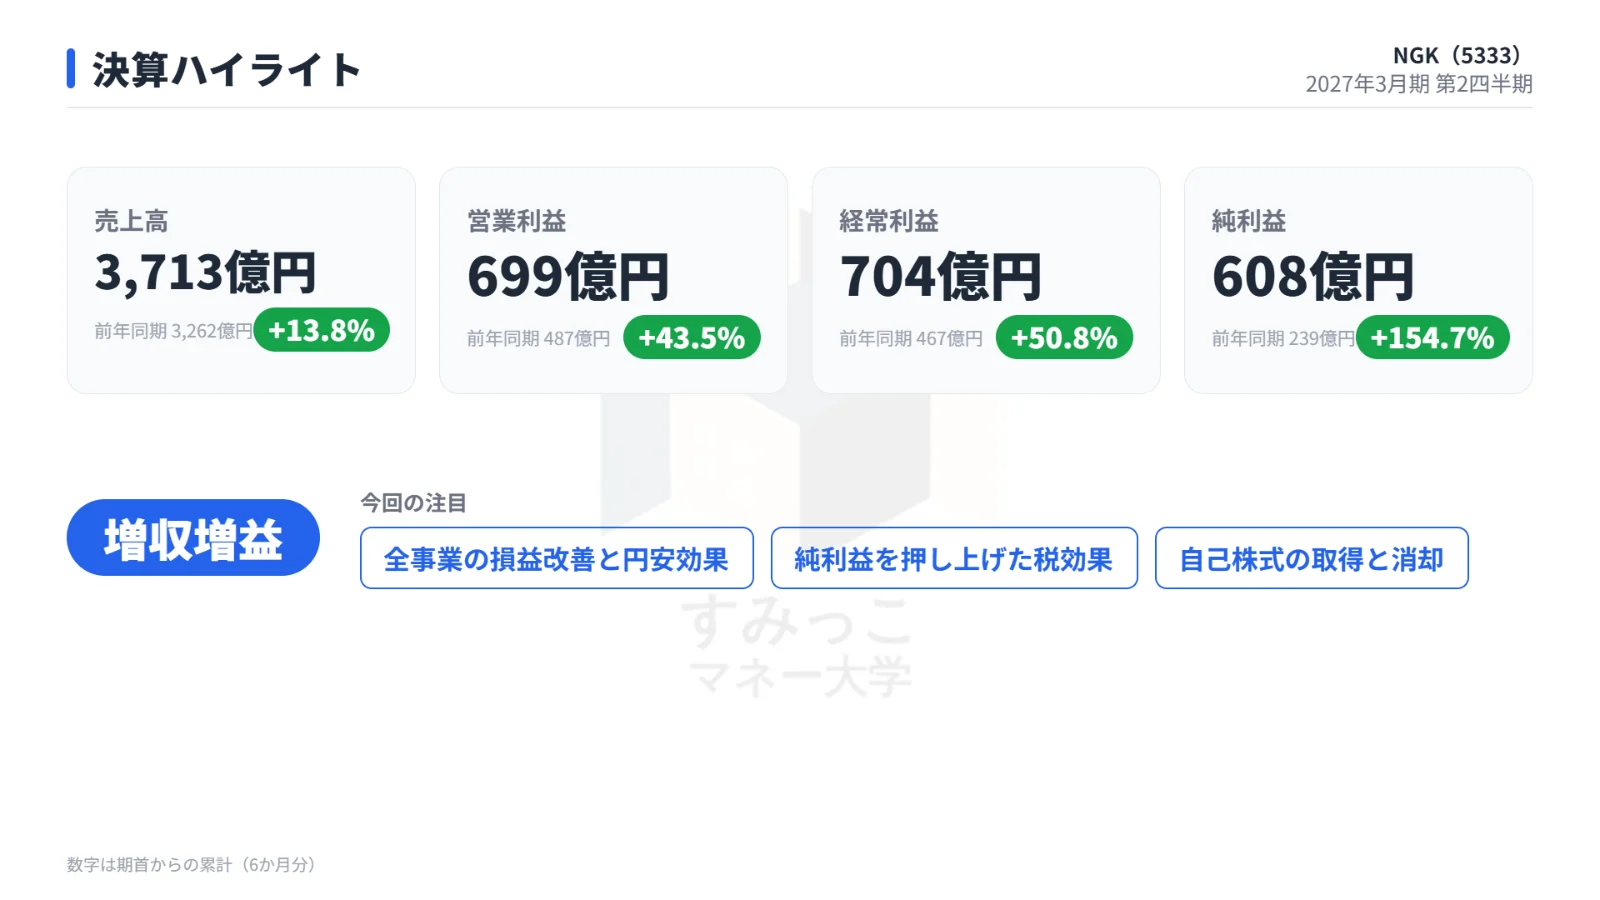
NGKが発表した2027年3月期第2四半期累計(2026年4月〜9月)の連結業績は、売上高・営業利益・純利益のすべてで前年同期を大きく上回る好調な着地となりました。
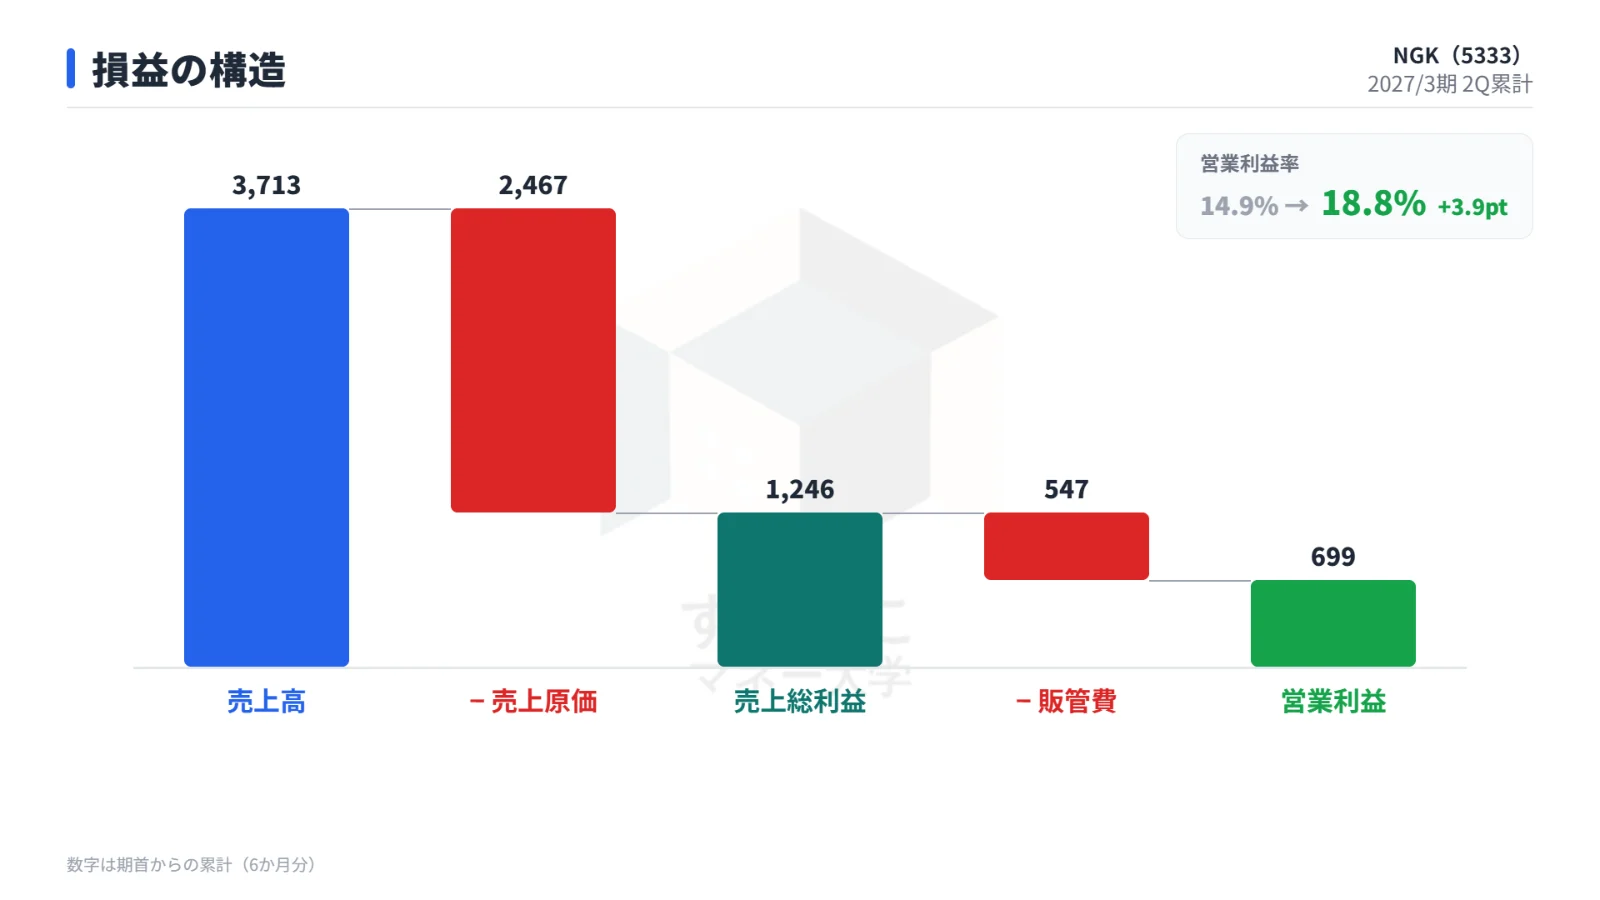
売上高は3,713億600万円(前年同期比13.8%増)、営業利益は698億8,900万円(同43.5%増)、親会社株主に帰属する中間純利益は608億円(同154.7%増)となり、過去最高益を達成しています。
事前コンセンサスとして設定されていた市場予想(IFIS、2026年10月29日時点)との比較においても、全項目で市場の期待を明確にクリアしました。
次の表は、2027年3月期第2四半期累計の実績と前年同期比、および市場予想との比較をまとめたものです。
| 項目 | 第2四半期実績 | 前年同期比 | 市場予想 | 市場予想比 |
|---|---|---|---|---|
| 売上高 | 3,713億600万円 | +13.8% | 3,593億2,400万円 | クリア |
| 営業利益 | 698億8,900万円 | +43.5% | 636億1,600万円 | クリア |
| 中間純利益 | 608億円 | +154.7% | 529億8,700万円 | クリア |
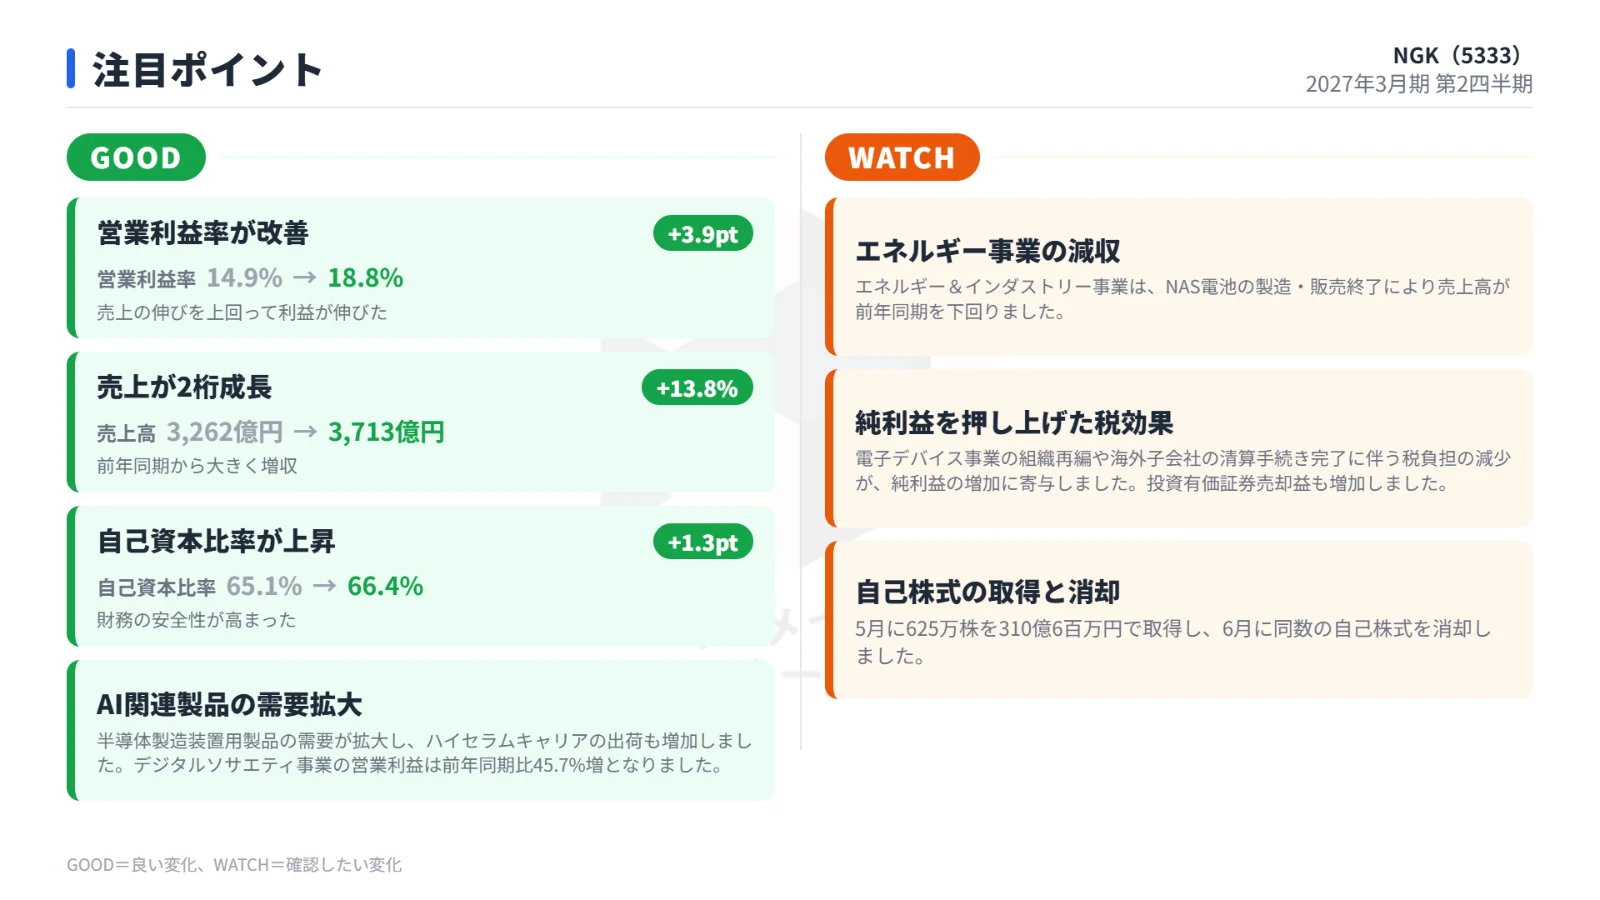
売上高においては、AI関連の半導体製造装置用製品やハイセラムキャリアの需要が拡大したほか、自動車関連製品も堅調に推移しました。
加えて、為替相場における円安の進行が178億円の増収要因として寄与しています。
中間純利益が前年同期比で約2.5倍と急拡大した背景には、営業利益の大幅な伸びに加えて、組織再編や海外子会社の清算に伴う税負担の減少が利益を大きく押し上げたことがあります。
各セグメントの動向と利益押し上げ要因の構造
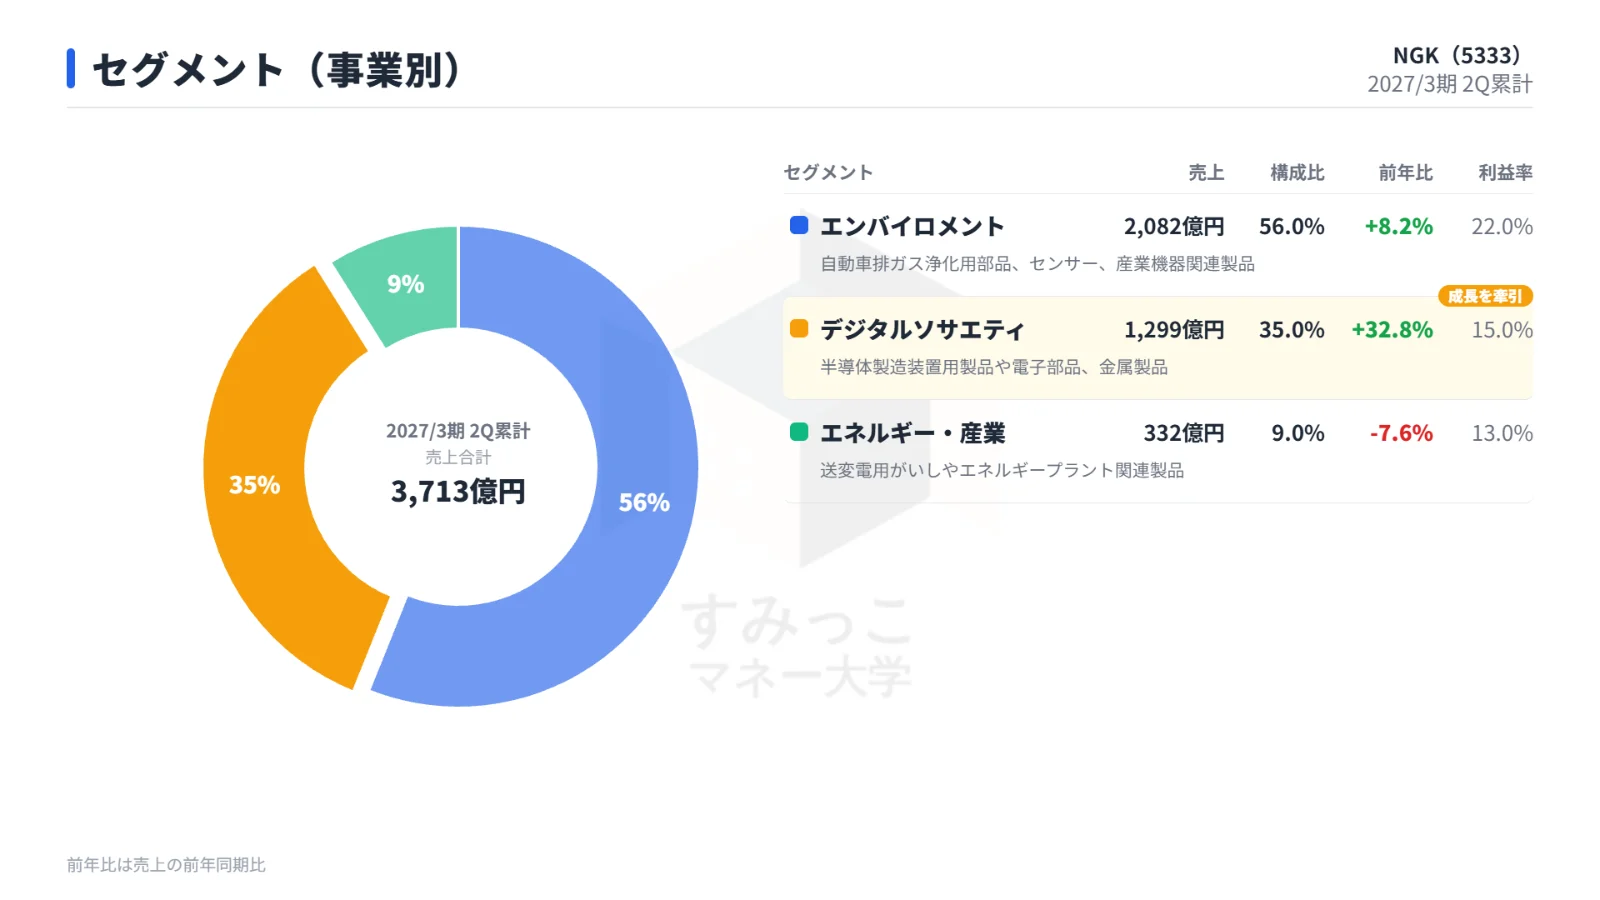
営業利益が前年同期比43.5%の大幅増益となった背景には、複数の事業における収益環境の好転と、一時的な要因が重なったことがあります。
主力のエンバイロメント事業およびデジタルソサエティ事業がともに増益を達成したことに加え、これまで課題となっていたエネルギー&インダストリー事業において、NAS電池の製造・販売を終了したことで事業の黒字転換が実現しました。
不採算事業の整理が連結業績全体の収益性底上げに寄与した形です。
さらに、営業利益の押し上げには為替の円安効果だけでなく、一部の費用発生時期が下期へずれ込んだことや、センサー向け白金価格の影響がポジティブに作用したことも含まれています。
ただし、これらの費用発生のずれや白金価格による押し上げ効果については、一時的な要素が含まれている点に留意が必要です。
通期業績予想の上方修正と増配の決定
上期の好業績を踏まえ、同社は2027年3月期の通期連結業績予想を全項目で上方修正しました。
あわせて年間配当予想の引き上げも発表されています。
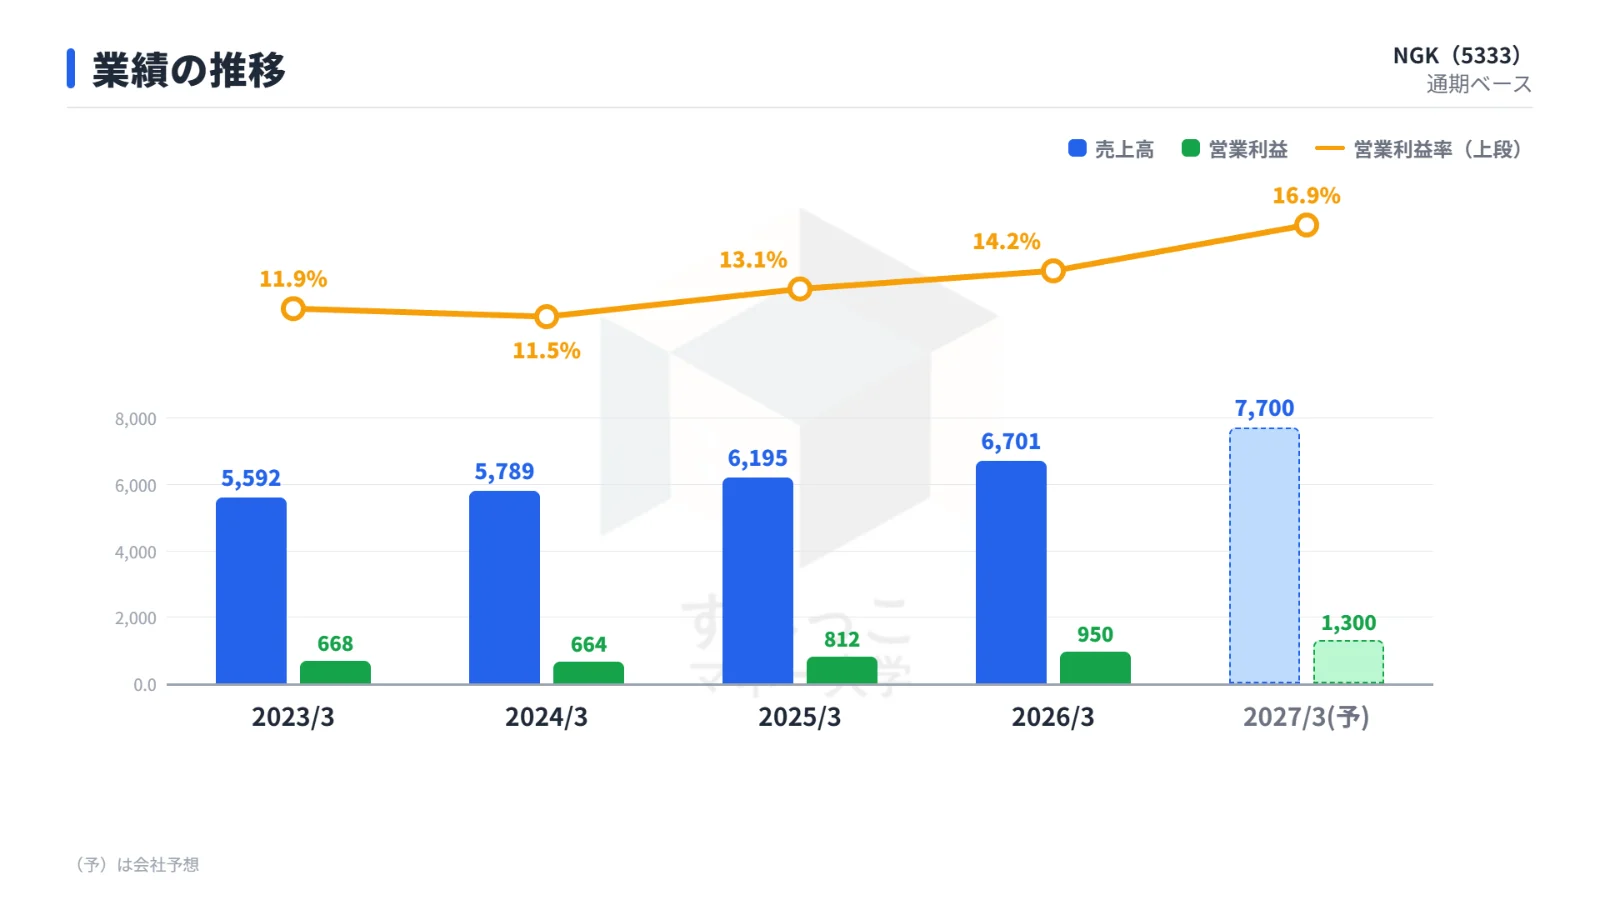
修正後の通期売上高は7,700億円(前回予想比8.5%増)、営業利益は1,300億円(同21.5%増)、当期純利益は1,000億円(同22.0%増)と、期初計画から大幅な増額となっています。
年間配当予想についても、従来の1株当たり106円から126円へ20円の増配となりました。
次の表は、2027年3月期の通期業績予想および配当予想の修正前後の数値を比較したものです。
| 項目 | 修正前予想 | 修正後予想 | 増減率 | 第2四半期進捗率 |
|---|---|---|---|---|
| 売上高 | 7,100億円 | 7,700億円 | +8.5% | 48.2% |
| 営業利益 | 1,070億円 | 1,300億円 | +21.5% | 53.8% |
| 当期純利益 | 820億円 | 1,000億円 | +22.0% | 60.8% |
| 年間配当金 | 106円 | 126円 | +18.9% | - |
業績予想の修正理由として、AI関連を中心とする半導体製造装置用製品の旺盛な需要が継続していることや、上期における円安効果が挙げられています。
これらを反映し、同社は全事業の売上高および営業利益の予想を引き上げました。
第2四半期時点での進捗率は、売上高が48.2%、営業利益が53.8%、当期純利益が60.8%と、利益面で5割を超える順調な水準です。
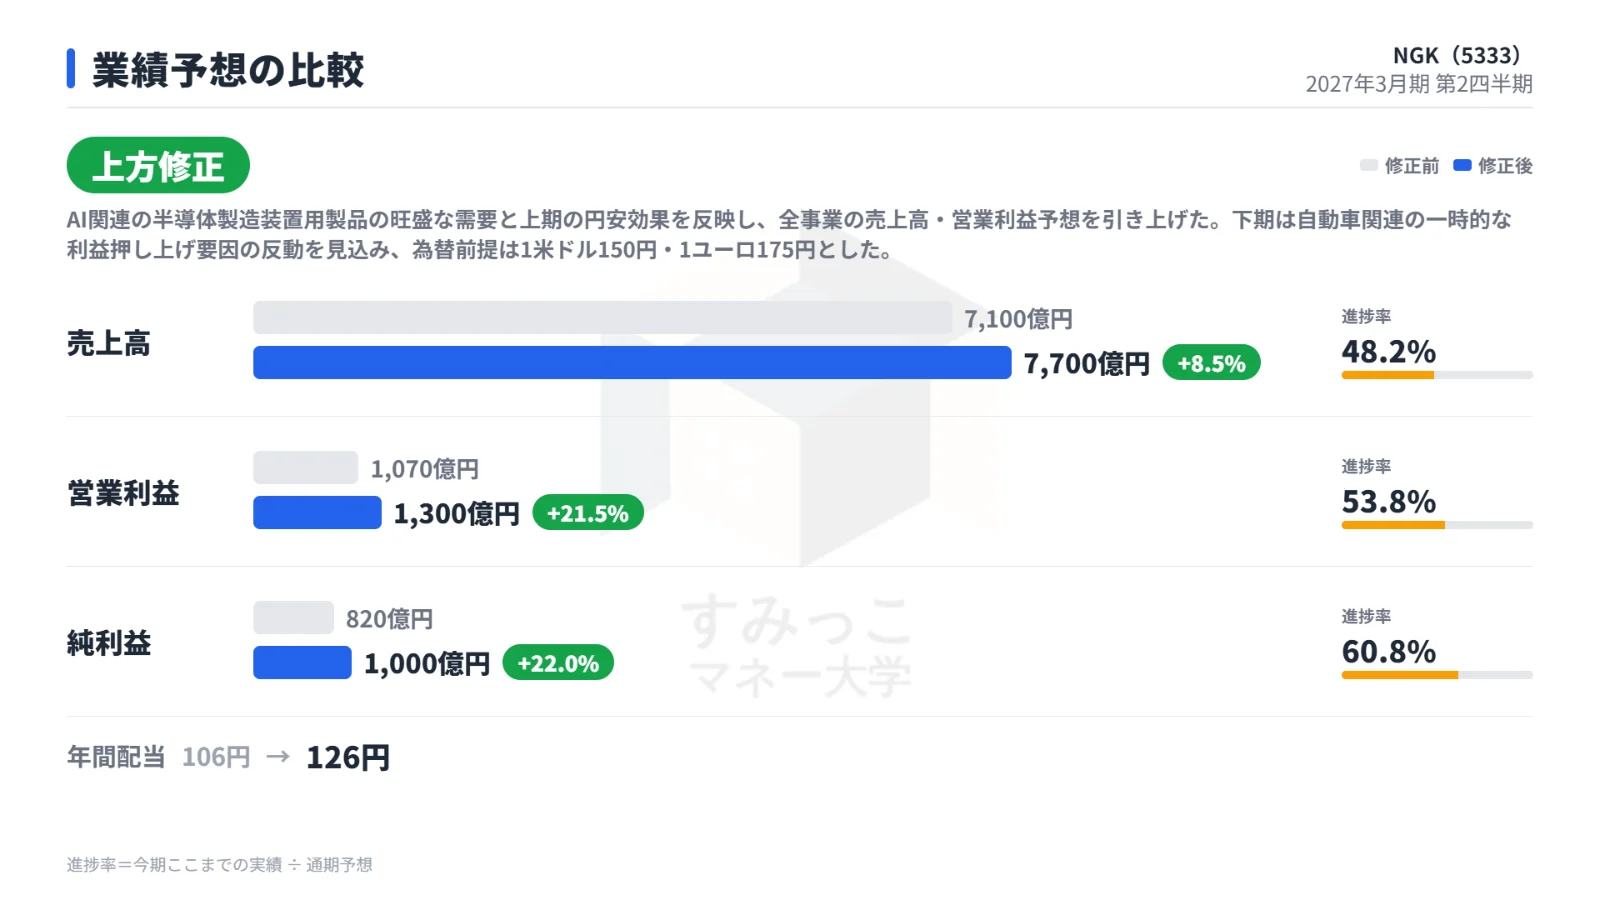
下期の前提条件として、自動車関連製品における上期の一時的な利益押し上げ要因の反動を見込んでいます。
下期の為替前提レートについては、1米ドル150円、1ユーロ175円が設定されています。
決算発表を受けた市場の反応と株価の推移
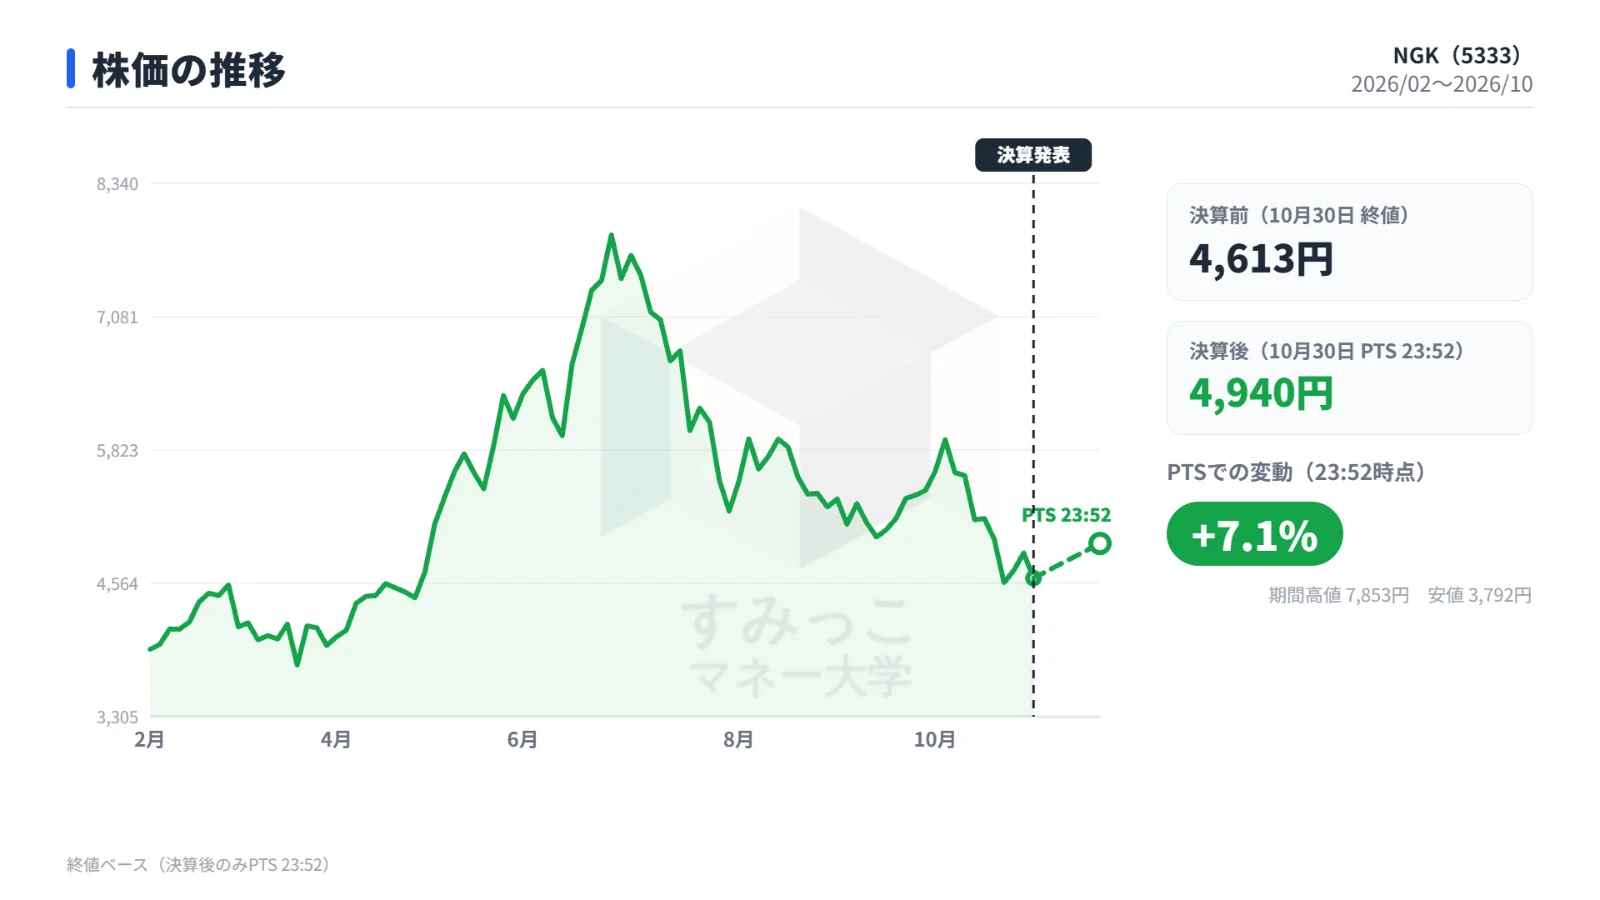
2026年10月30日の本決算発表を受け、夜間PTS(私設取引システム)市場では同社株に対して買いが先行する展開となりました。
決算発表当日である10月30日の通常取引における終値は4,613円でしたが、同日23時52分時点のPTSでは4,940円まで買われ、前日終値比で7.09%の上昇を記録しました。
市場予想を大きく上回る第2四半期実績に加え、通期営業利益の大幅な上方修正と増配が市場から好感されたと考えられます。
直近の株価動向を振り返ると、同社株は2026年6月下旬から7月上旬にかけて高値圏にあり、7月1日には高値7,860円、終値7,660円を記録していました。
しかし、その後は軟調な値動きが続き、10月下旬には一時4,300円台まで下落するなど調整局面を迎えていました。
10月30日の日中取引でも安値4,573円を付けるなど軟調に推移していましたが、夜間取引で急反発を見せる形となっています。
なお、10月30日時点の投資指標は、時価総額が1兆3,193億円、予想PERが13.0倍、PBRが1.6倍、配当利回りが2.73% となっています。
今後の注目ポイントと確認すべき要素
今後の業績動向を見極める上で、個人投資家が押さえておくべき主なポイントは大きく2点あります。
1点目は、成長ドライバーである先端分野の進捗状況です。
AI関連の需要を背景とする半導体製造装置用製品の高水準な需要が下期も維持されるかに加え、ハイセラムキャリアの量産設備稼働の本格化と、それに伴う黒字化の進展具合が今後の収益拡大における重要な確認要素となります。
2点目は、下期における収益の反動要因と為替動向です。
上期に利益を押し上げた一部費用の発生時期のずれや、白金価格影響による反動が下期の利益に及ぼす影響の度合いが、今後の業績評価を左右する要因となります。
また、同社が設定した1米ドル150円・1ユーロ175円という為替前提に対し、実勢レートがどのように推移するかも営業利益を左右する要素となります。
まとめ
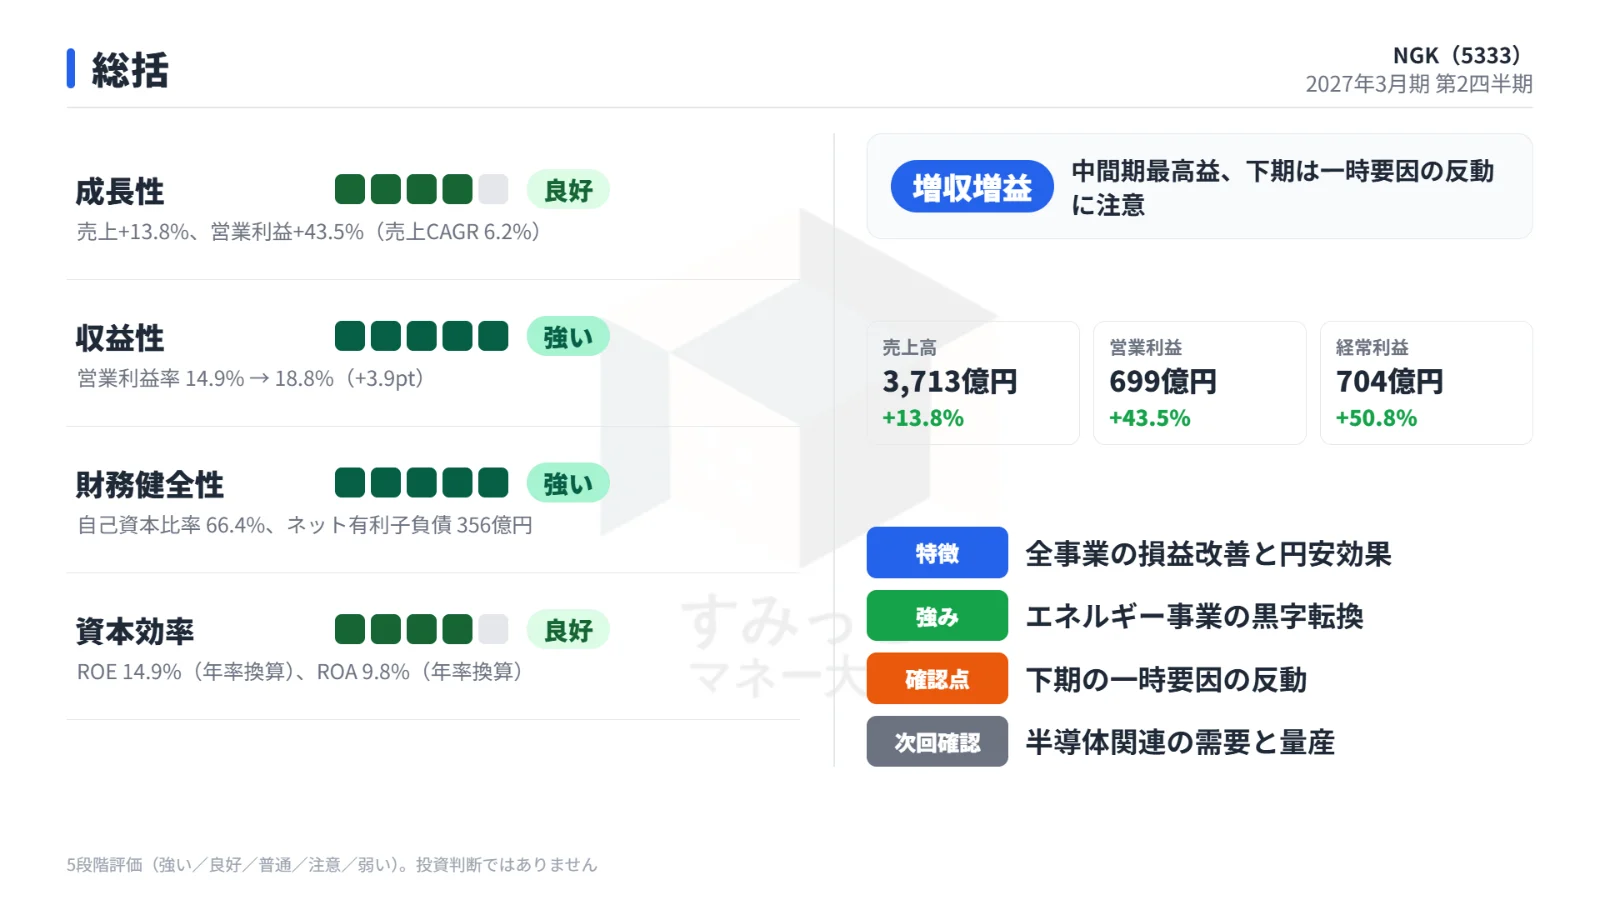
NGKの2027年3月期第2四半期決算は、AI関連の半導体製造装置用製品やハイセラムキャリアの伸長、円安効果、さらにはNAS電池の製造・販売終了による事業黒字化などが重なり、過去最高益を達成する極めて力強い内容となりました。
通期業績予想についても全事業で引き上げが行われ、営業利益は1,300億円へ増額、年間配当金も126円へ引き上げられています。
市場はこれを好感し、夜間PTSで株価は大きく上昇しました。
今後は、ハイセラムキャリア設備の量産本格化や黒字化の達成状況とともに、下期に想定されている一時的要因の反動や為替相場の影響について継続的な確認が求められます。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事