【アドバンスト・マイクロ・デバイセズ(AMD)】決算発表後に株価は時間外で上昇!市場予想を上回る業績と次期見通しの注目点
この記事の要点
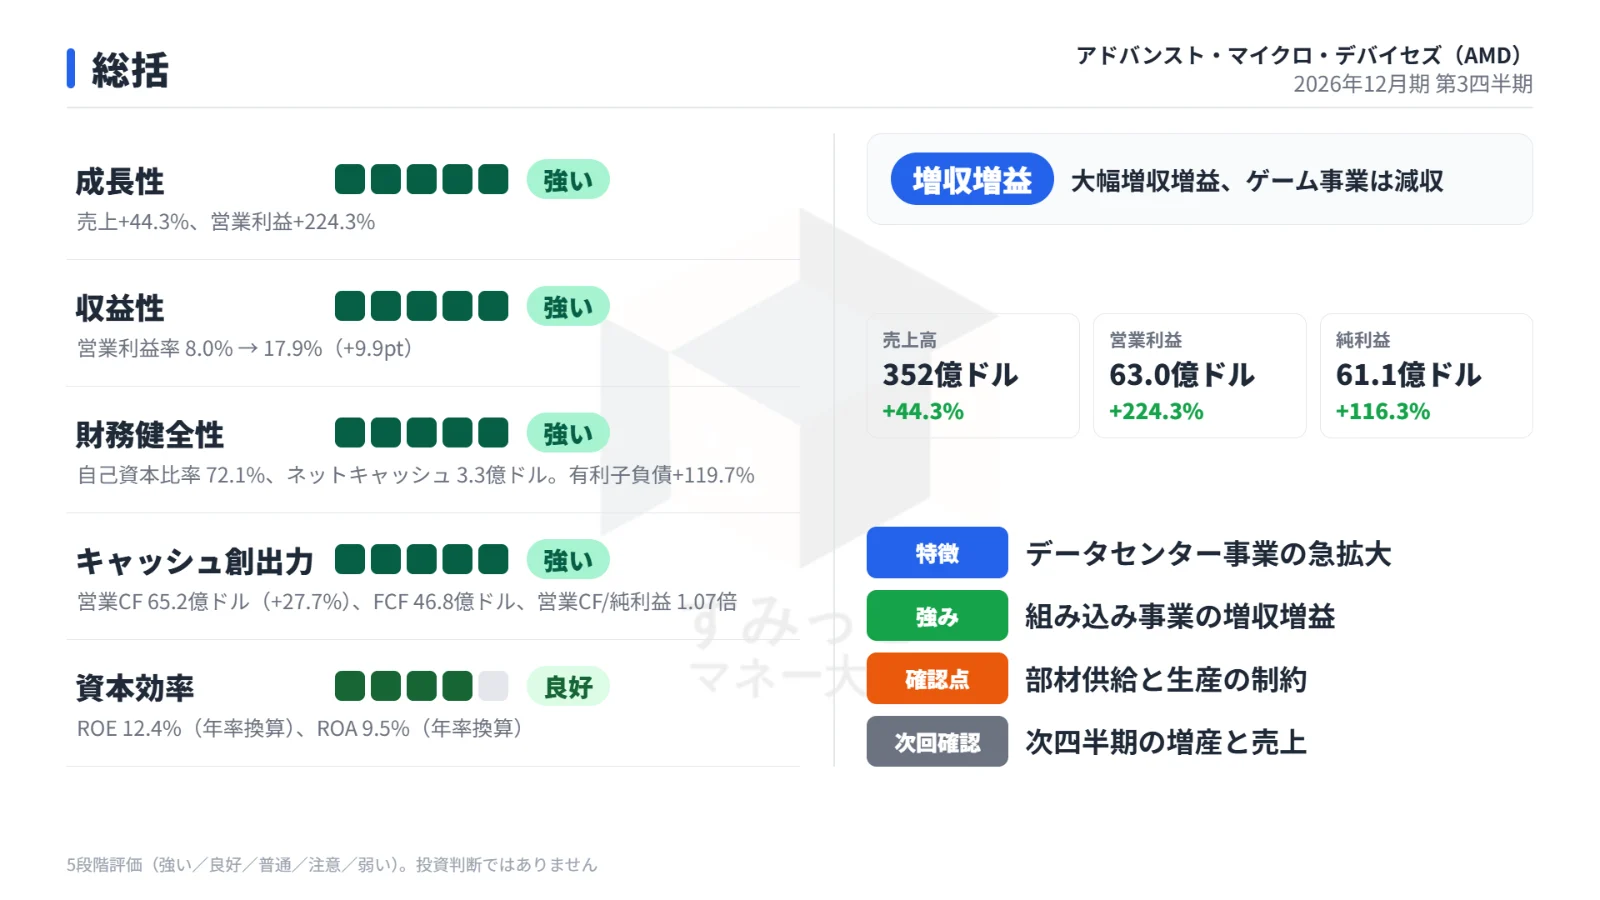
- 第3四半期累計売上高は前年同期比+44.3%となり大幅増益を達成しました
- 第3四半期単独の売上高と調整後EPSは事前コンセンサスを上回りました
- 第4四半期はHelios等の増産により売上高170億米ドルを見込みます
アドバンスト・マイクロ・デバイセズ(AMD)の2026年12月期第3四半期決算が発表されました。
本記事では、データセンター事業が牽引した大幅な増収増益の実績や、事前コンセンサスを上回った第3四半期単独の業績内容について分かりやすく解説します。
さらに、第4四半期に向けた会社側の業績見通しや決算後の株価反応、今後の注目ポイントまでを整理してお伝えします。
第3四半期累計の実績と増益の要因
AI・サーバー・PC向けCPUとGPUの開発を手がけるアドバンスト・マイクロ・デバイセズの時価総額は8,296億2,381万米ドルとなっており、実績PERは130倍、PBRは11.8倍です。
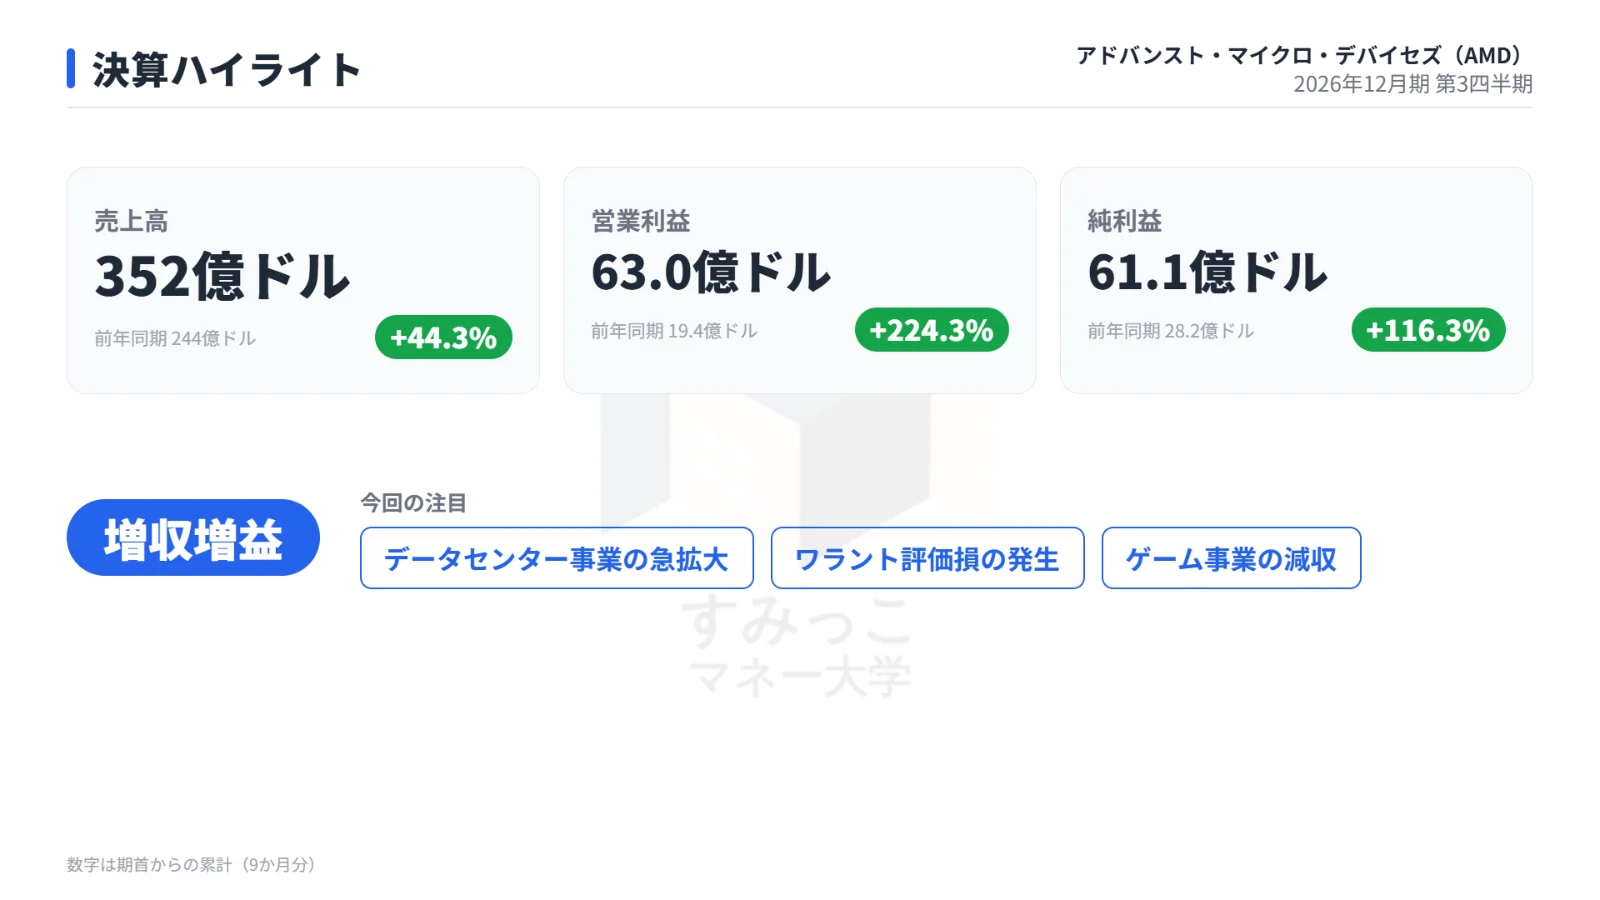
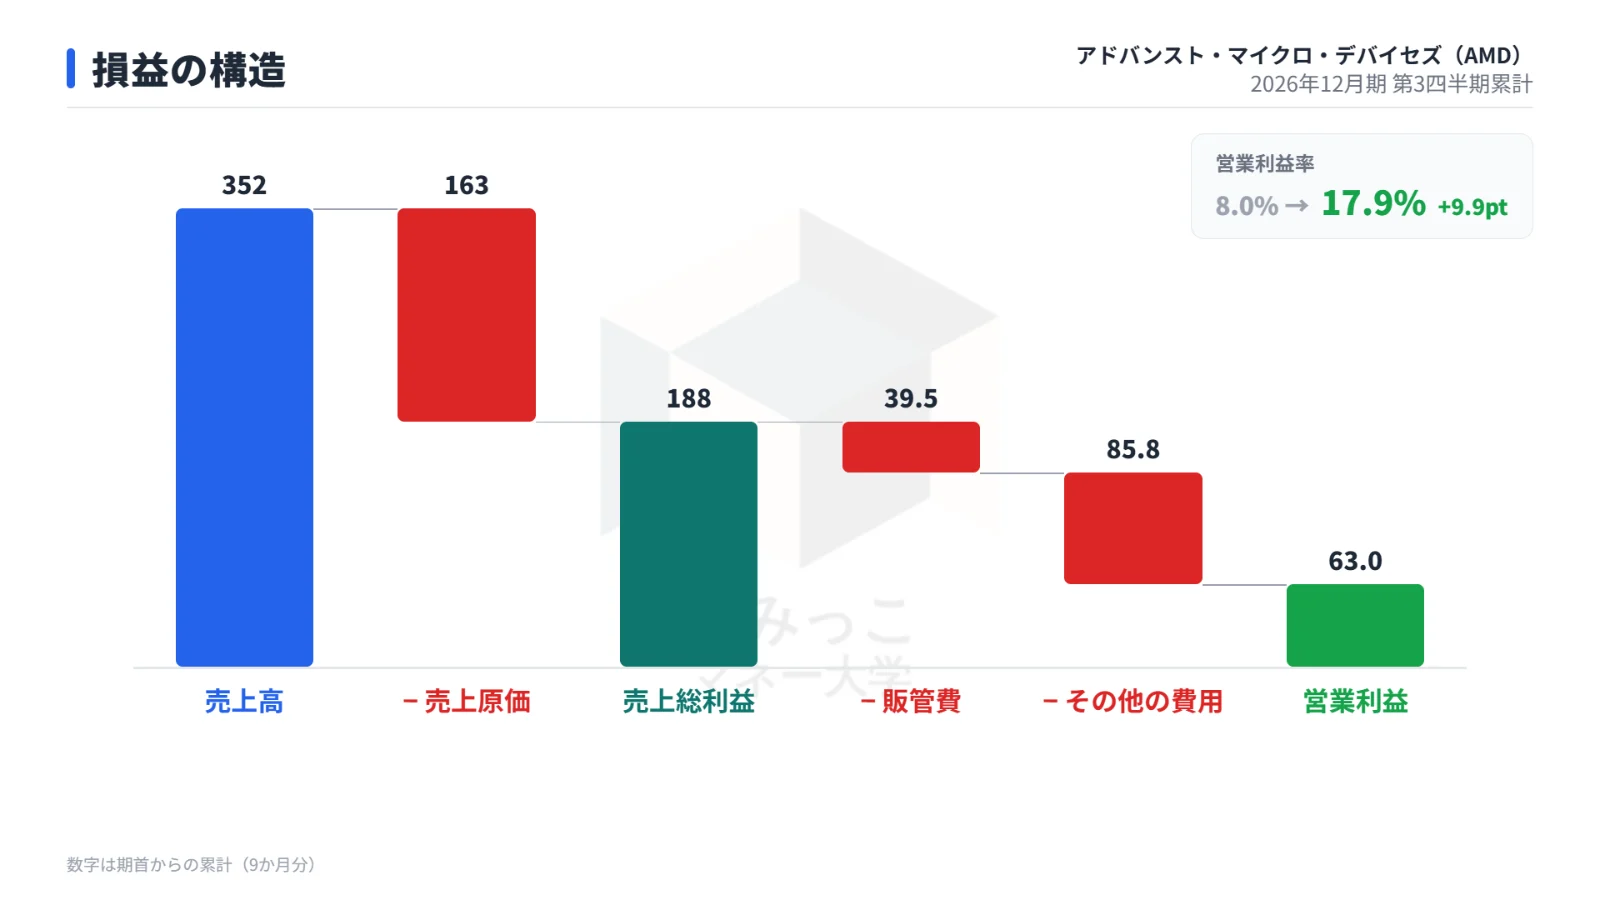
2026年12月期第3四半期累計の業績は、売上高が351億6,600万米ドル(前年同期比 +44.3%)、営業利益が62億9,800万米ドル(前年同期比 +224.3%)、純利益が61億800万米ドル(前年同期比+116.3%)となり、大幅な増収増益を達成しました。
第3四半期累計業績と前年同期の比較は以下の通りです。
| 項目 | 前年同期 | 当期(第3四半期累計) | 前年同期比 |
|---|---|---|---|
| 売上高 | 243億6,900万米ドル | 351億6,600万米ドル | +44.3% |
| 営業利益 | 19億4,200万米ドル | 62億9,800万米ドル | +224.3% |
| 純利益 | 28億2,400万米ドル | 61億800万米ドル | +116.3% |
第3四半期累計の実績値と前年同期の比較表です。
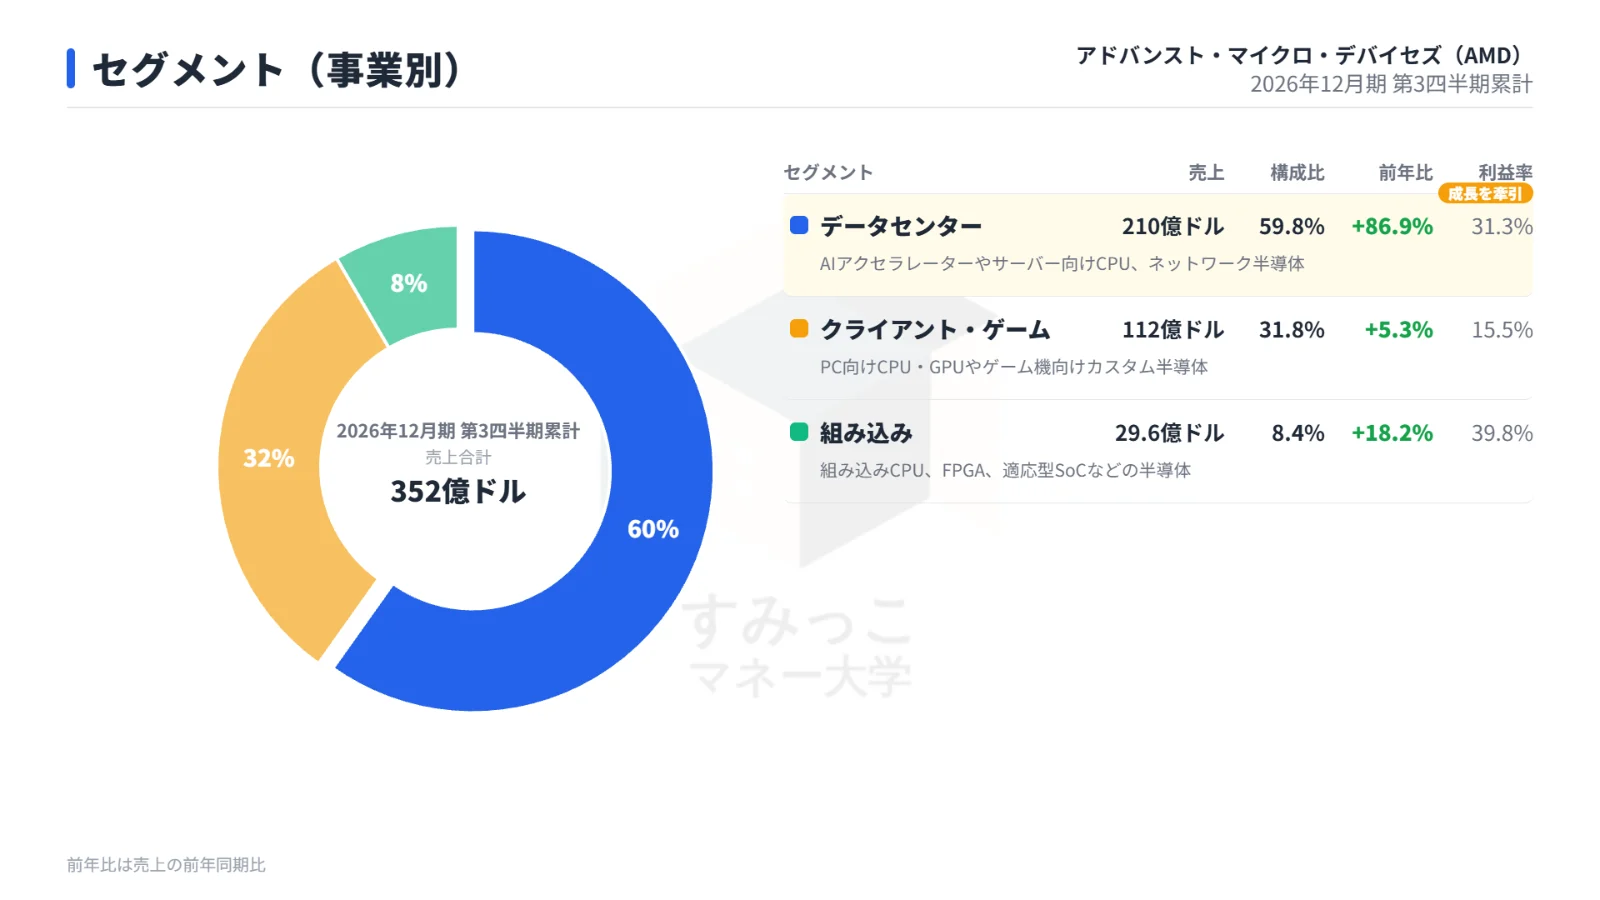
売上高の拡大を大きく後押ししたのはデータセンター事業です。
データセンター事業の累計売上高は前年同期比 86.9%増 と大幅に伸長しました。
加えて、組み込み事業の売上高も前年同期比18.2%増となっています。
利益面では、データセンター事業の累計営業利益が前年同期の18億5,100万米ドルから65億8,400万米ドルへ拡大しました。
このデータセンター事業における著しい利益成長が、クライアント事業およびゲーム事業の減益分を吸収し、全社での大幅な営業増益へとつながりました。
第3四半期単独業績と市場予想の比較
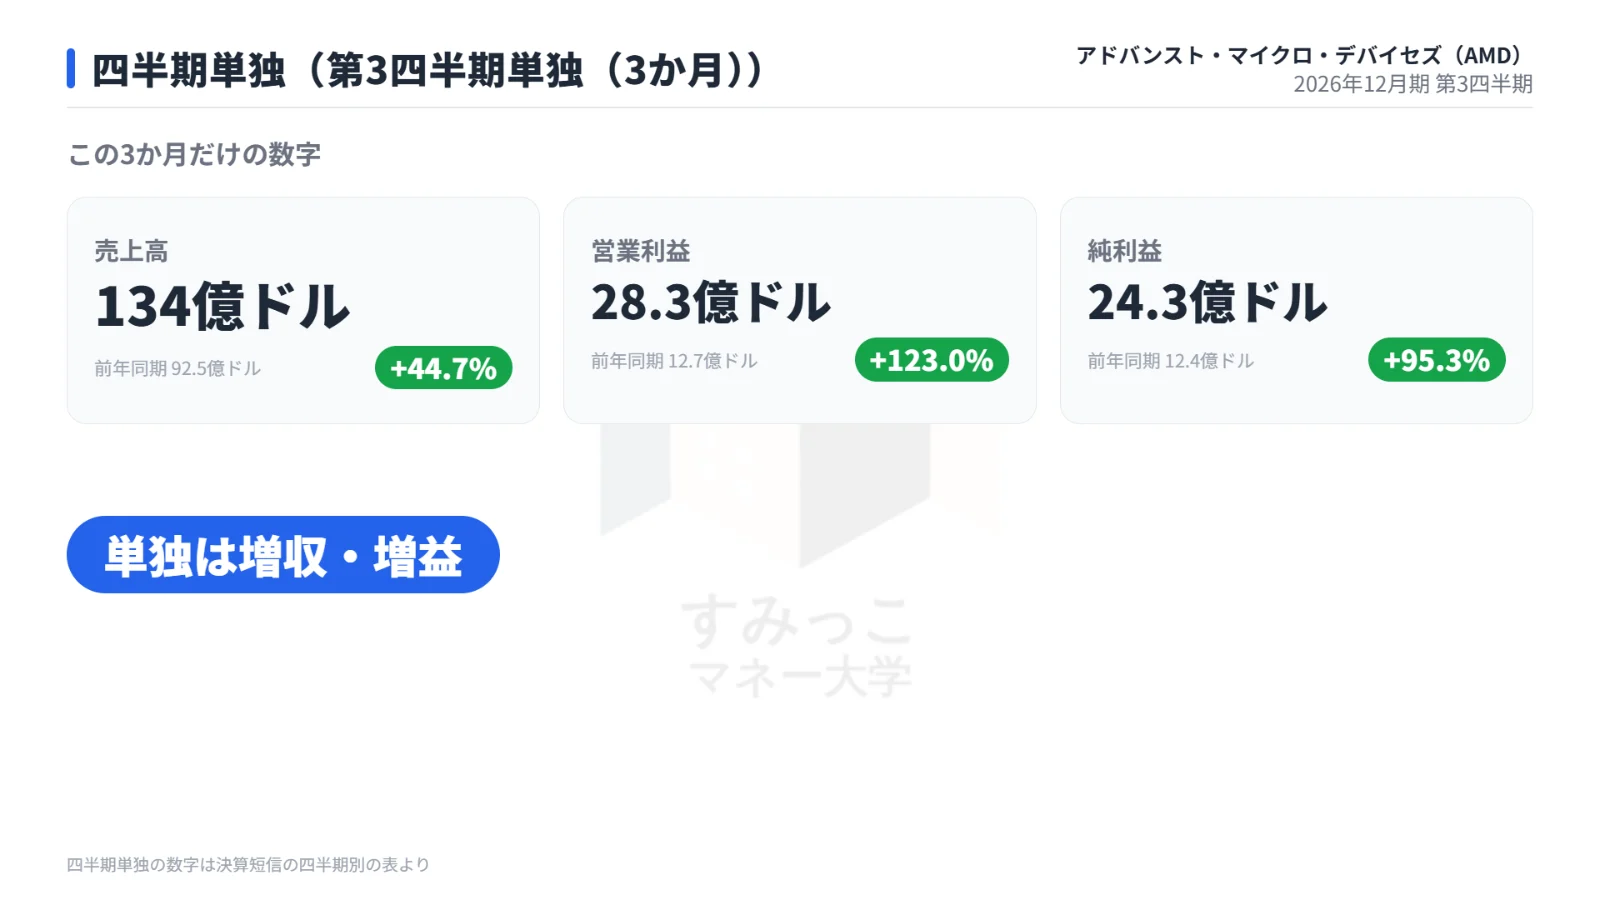
2026年7月から9月までの第3四半期単独実績は、売上高が 133億7,700万米ドル、営業利益が28億3,200万米ドル、純利益が24億2,800万米ドルとなりました。
事前コンセンサス(FactSet)との比較においても、好調な結果が示されています。
第3四半期単独実績と事前コンセンサスの比較は以下の通りです。
| 項目 | 事前コンセンサス(FactSet) | 第3四半期単独実績 |
|---|---|---|
| 売上高 | 131億米ドル | 133億7,700万米ドル |
| 調整後EPS(非GAAP) | 1.95米ドル | 2.09米ドル |
第3四半期単独業績と市場予想(FactSet)の比較表です。
第3四半期単独の売上高は133億7,700万米ドルとなり、FactSetの市場予想である131億米ドルを上回りました。
また、調整後EPSについても 2.09米ドル に達し、事前予想の1.95米ドルを超越する着地となっています。
単独業績のセグメント動向では、データセンター売上高が前年同期比 97%増 と非常に高い成長率を記録し、売上高と利益の両面で全体業績の上振れに貢献しました。
第4四半期の会社見通しと成長の背景
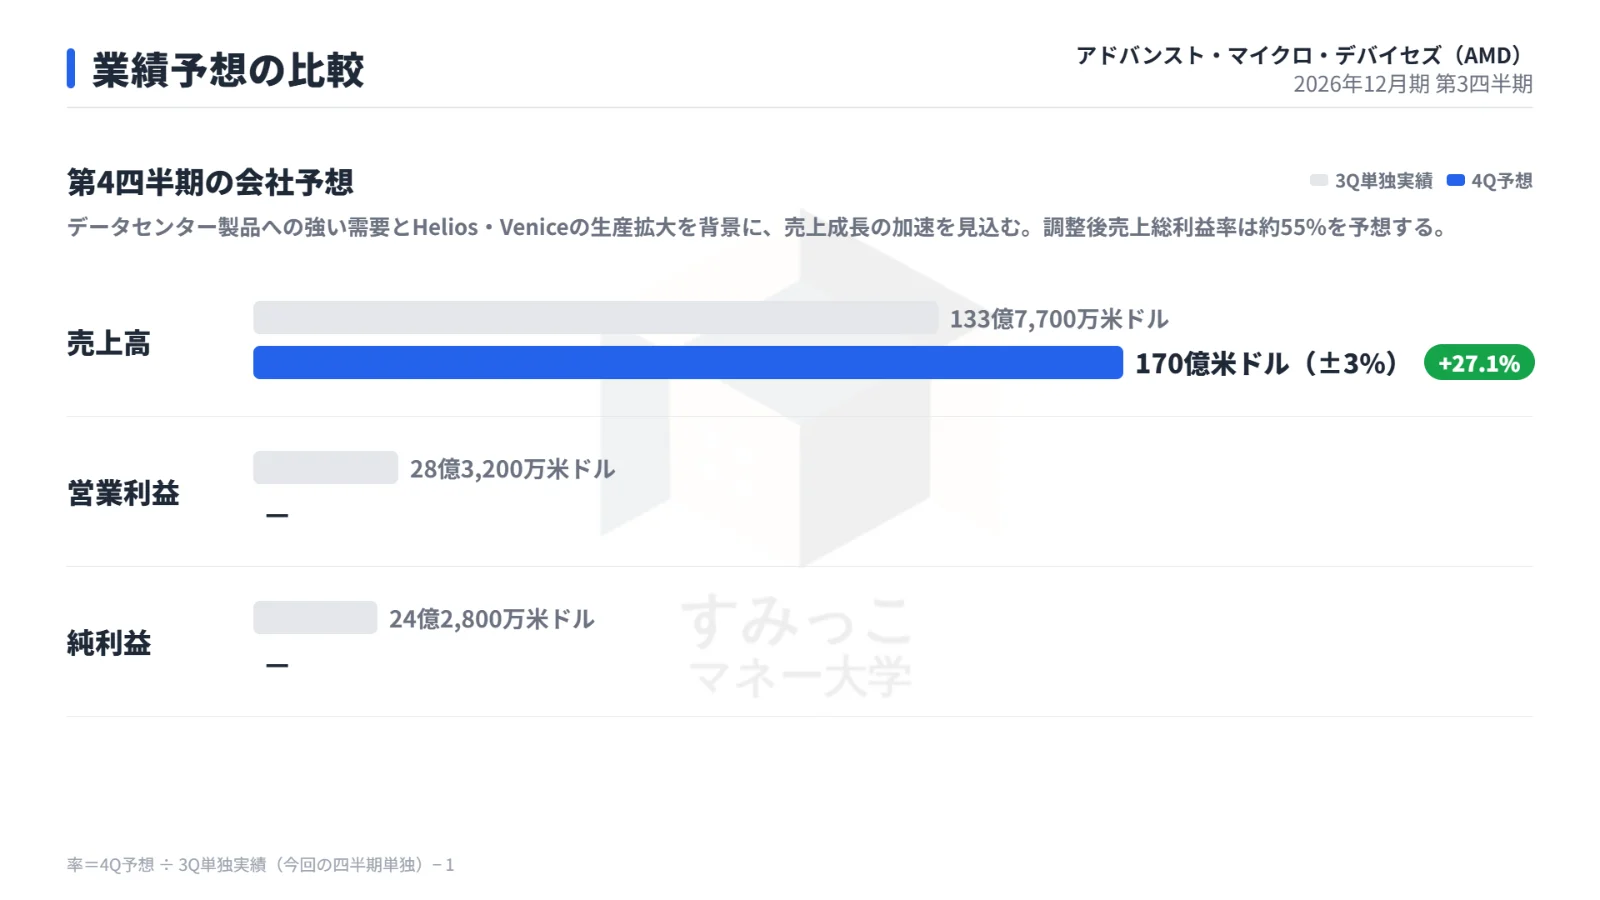
同社は第4四半期の会社予想を開示しています。
売上高は170億米ドル(±3%)を見込んでおり、第3四半期単独実績の133億7,700万米ドルと比較して +27.1% の増収を目指す見通しです。
また、調整後売上総利益率は約 55% を予想しています。
第3四半期単独実績と第4四半期会社予想の比較は以下の通りです。
| 項目 | 3Q単独実績 | 4Q会社予想 |
|---|---|---|
| 売上高 | 133億7,700万米ドル | 170億米ドル(±3%) |
| 営業利益 | 28億3,200万米ドル | - |
| 純利益 | 24億2,800万米ドル | - |
| 調整後売上総利益率 | - | 約55% |
第3四半期単独実績と第4四半期予想の比較表です。
第4四半期における強い見通しの背景には、データセンター製品に対する旺盛な需要が続いて居ることが挙げられます。
加えて、Helios やVeniceといった新製品の生産拡大を進めることによって、売上成長の速度がさらに加速する見込みとなっています。
決算発表後の株価推移と市場の評価
決算発表を受けて、市場ではポジティブな取引が行われました。
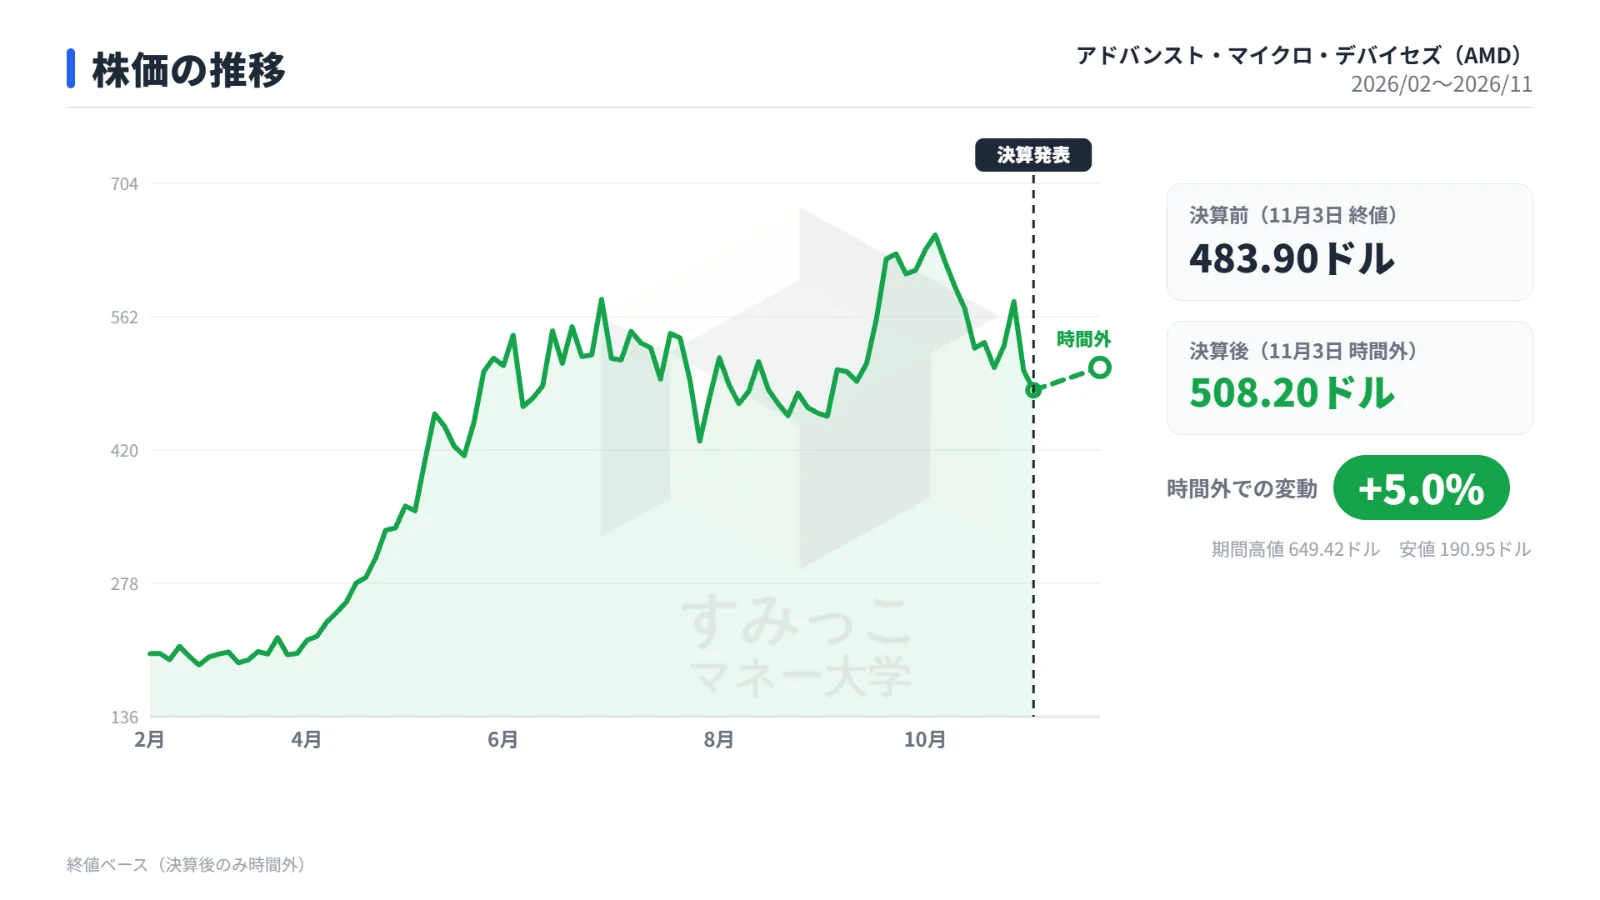
決算発表前の2026年11月3日の終値は483.90米ドルでしたが、決算発表後の時間外取引では 508.20米ドル を付け、株価変化率は +5.02% となりました。
決算発表前後の株価比較は以下の通りです。
| 時点 | 株価 |
|---|---|
| 決算前(11月3日 終値) | 483.90米ドル |
| 決算後(11月3日 時間外) | 508.20米ドル |
決算発表前後の株価推移の比較表です。
時間外取引で株価が上昇した主な要因として、第3四半期単独の売上高および調整後EPSがFactSetの市場予想を上回ったことが評価されました。
また、データセンター売上高が前年同期比 97%増 と著しい伸びを見せたことや、Helios・Veniceの生産拡大を背景に第4四半期の売上高として170億米ドル(±3%)という力強い見通しが提示された点も買い材料視されています。
財務状況と今後注目したいポイント
今後の業績動向を見極める上では、新製品の立ち上げ状況および財務面での動向が重要な要素となります。
主要な注目点の一つは、Helios やVeniceの生産拡大が円滑に進行するかどうかです。
これに伴い、会社側が提示した第4四半期の売上高170億米ドル(±3%)や、調整後売上総利益率約 55% が想定通りに達成されるかが焦点となります。
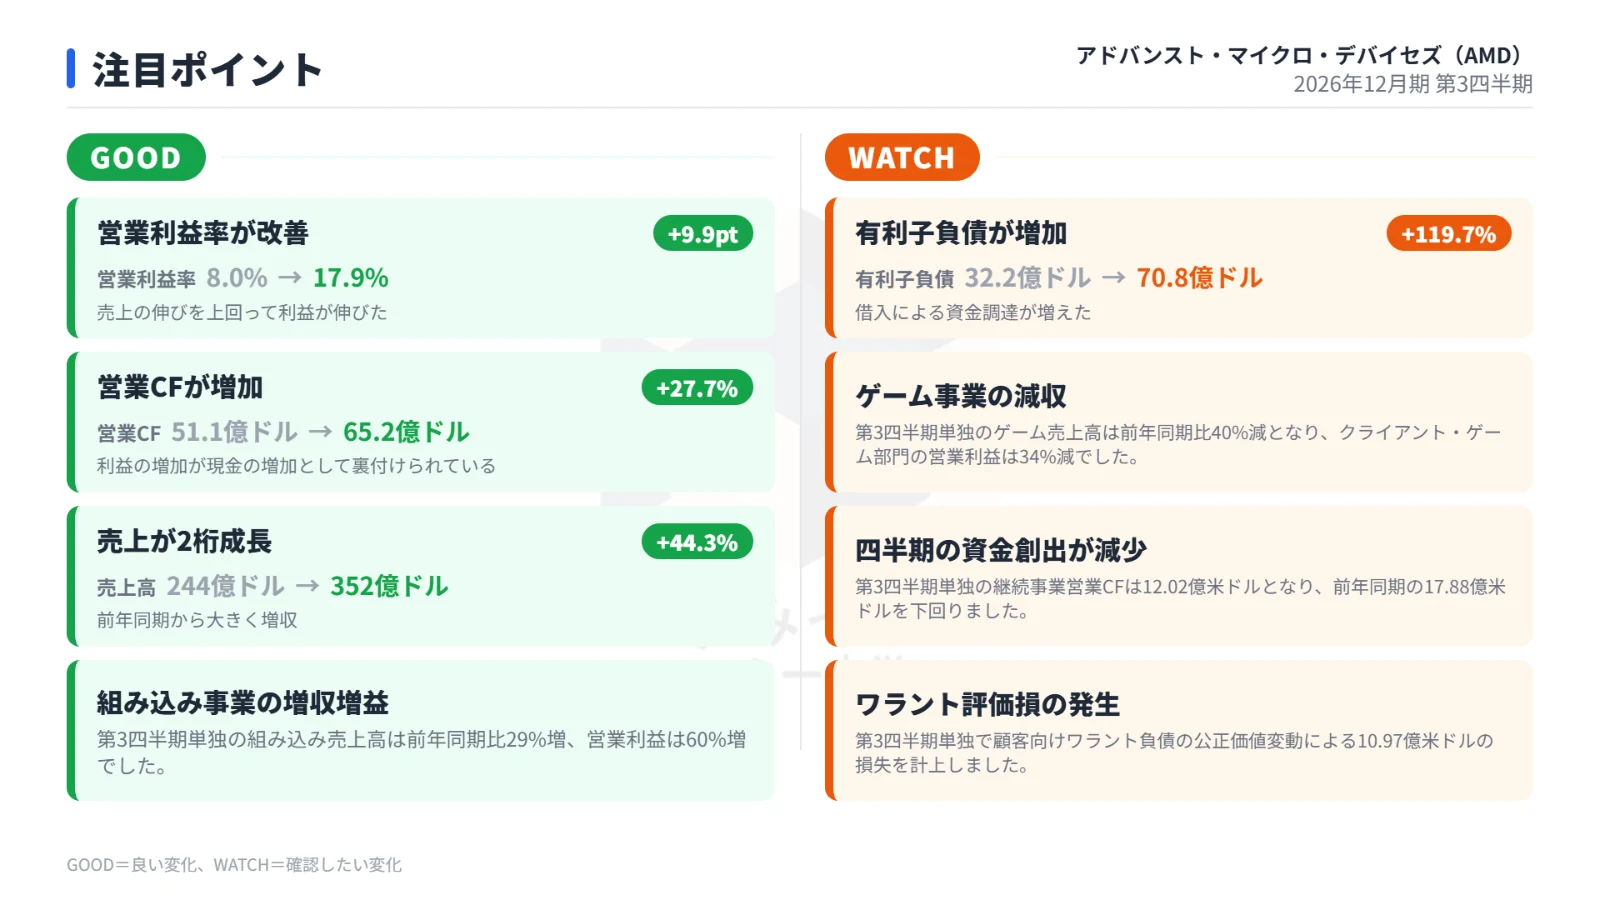
もう一つの注目点は、ゲーム事業の販売傾向と財務バランスです。
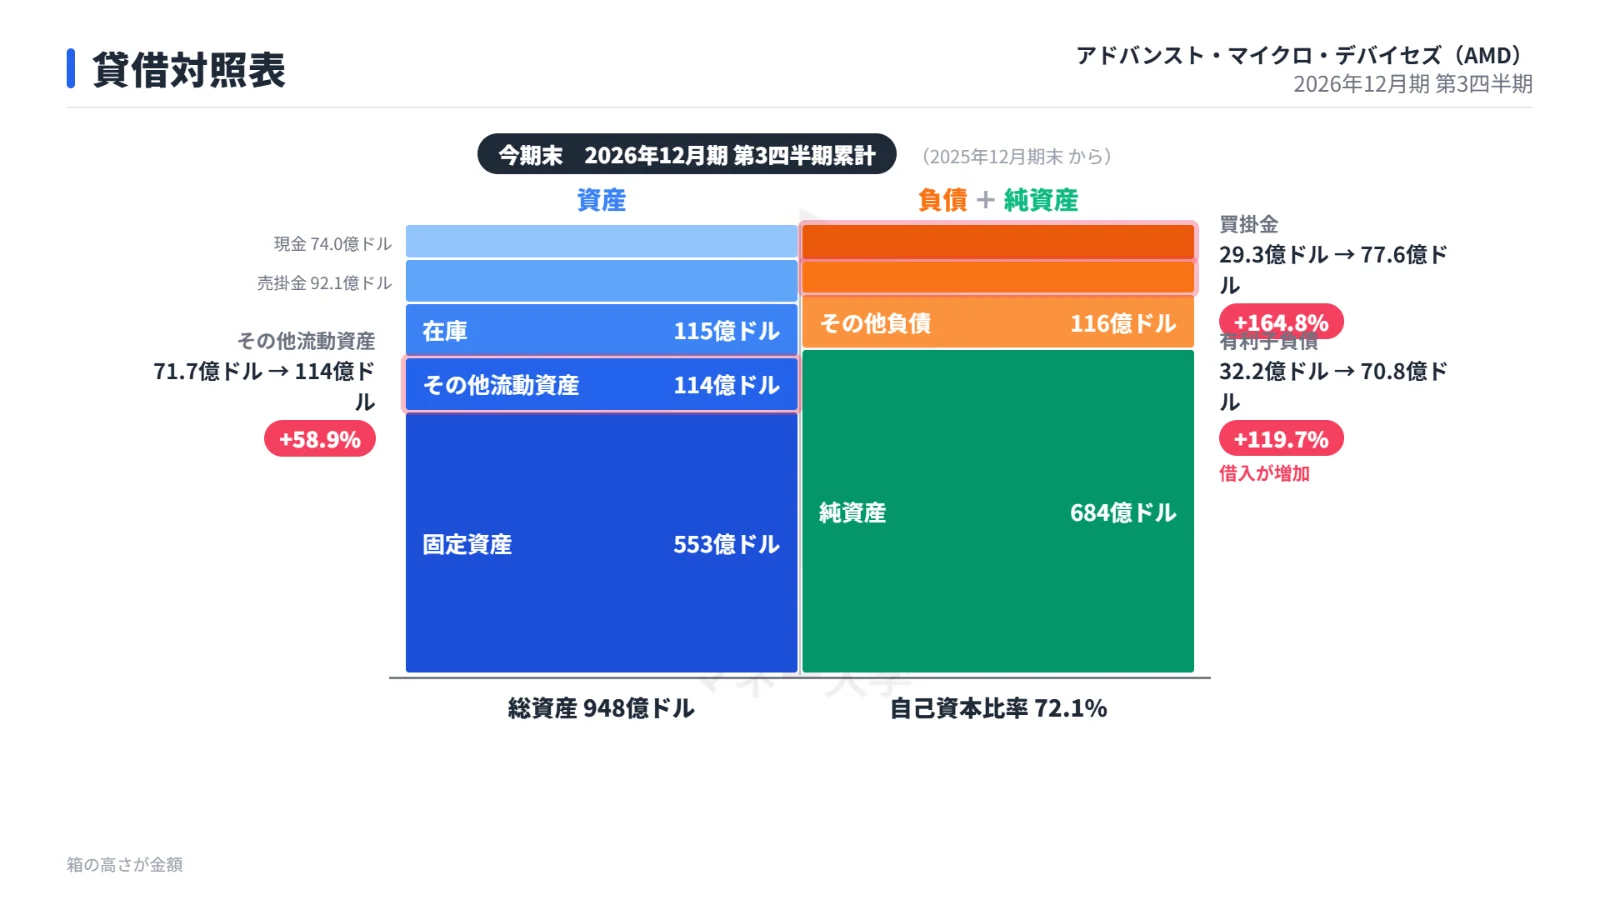
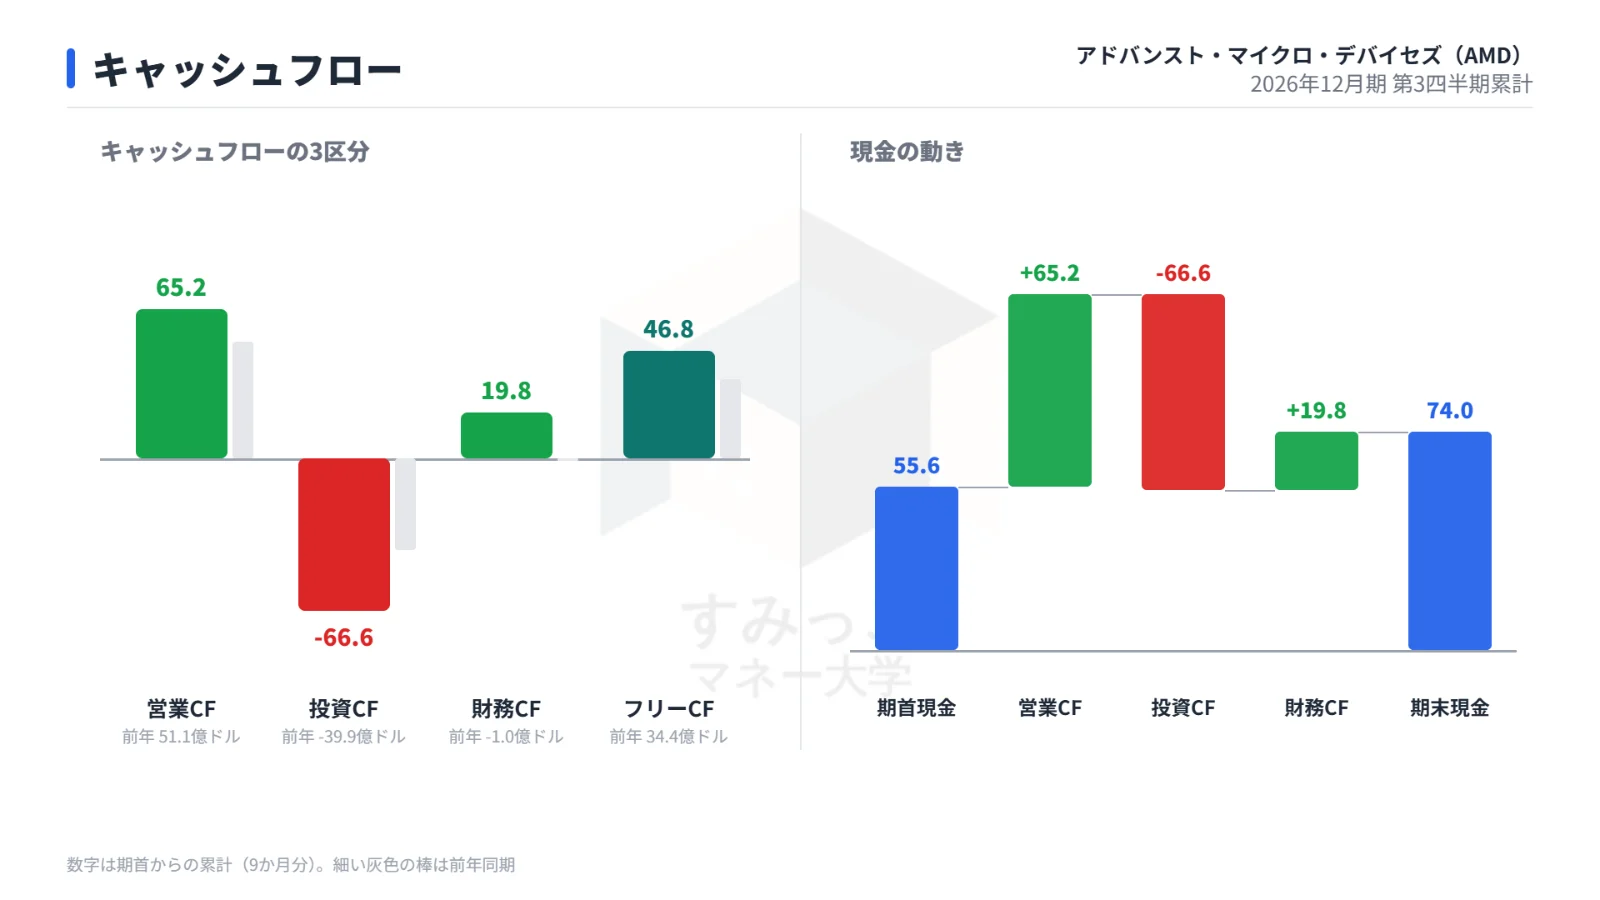
ゲーム事業の動向とともに、業績拡大に伴って在庫や売上債権が増加している側面があるため、それに伴う 営業CF の推移が今後の評価を左右する要因となります。
まとめ
2026年12月期第3四半期決算において、アドバンスト・マイクロ・デバイセズはデータセンター事業の急成長を柱として、累計売上高が前年同期比 +44.3%、営業利益が前年同期比 +224.3% となる大幅増益を達成しました。
第3四半期単独の業績も市場予想をクリアし、ポジティブな決算内容を受けて発表後の時間外取引では株価が +5.02% 上昇する反応を見せています。
第4四半期もHeliosやVeniceの増産により更なる成長を見込む中、営業キャッシュフローの動きや製品別の動向が今後のポイントとなります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事