【KDDI(9433)】決算後PTSで下落、減損計上と予想据え置きの中で見えた下期の焦点とは
この記事の要点
- テレコムコアがけん引し、調整後営業利益は前年比13.9%増で市場予想を上回った
- イーオン・menuの減損計683億円でIFRS営業利益は0.8%増にとどまった
- 通期予想は据え置き、楽天ローミングと金融事業の4Q回復が下期の焦点
KDDIの2027年3月期第2四半期累計(2026年4月〜9月)決算を、市場予想との比較を交えて整理します。
本業の利益が伸びた背景と、IFRSの営業利益が伸び悩んだ理由、据え置かれた通期予想の進み具合、決算後の株価の反応、今後の注目点がこの記事で分かります。
決算の全体像:調整後は2桁増益、売上高は市場予想にわずかに届かず
KDDIは、au・UQ・povoの通信を軸に、金融やデータセンター(DC)も展開する通信大手です。
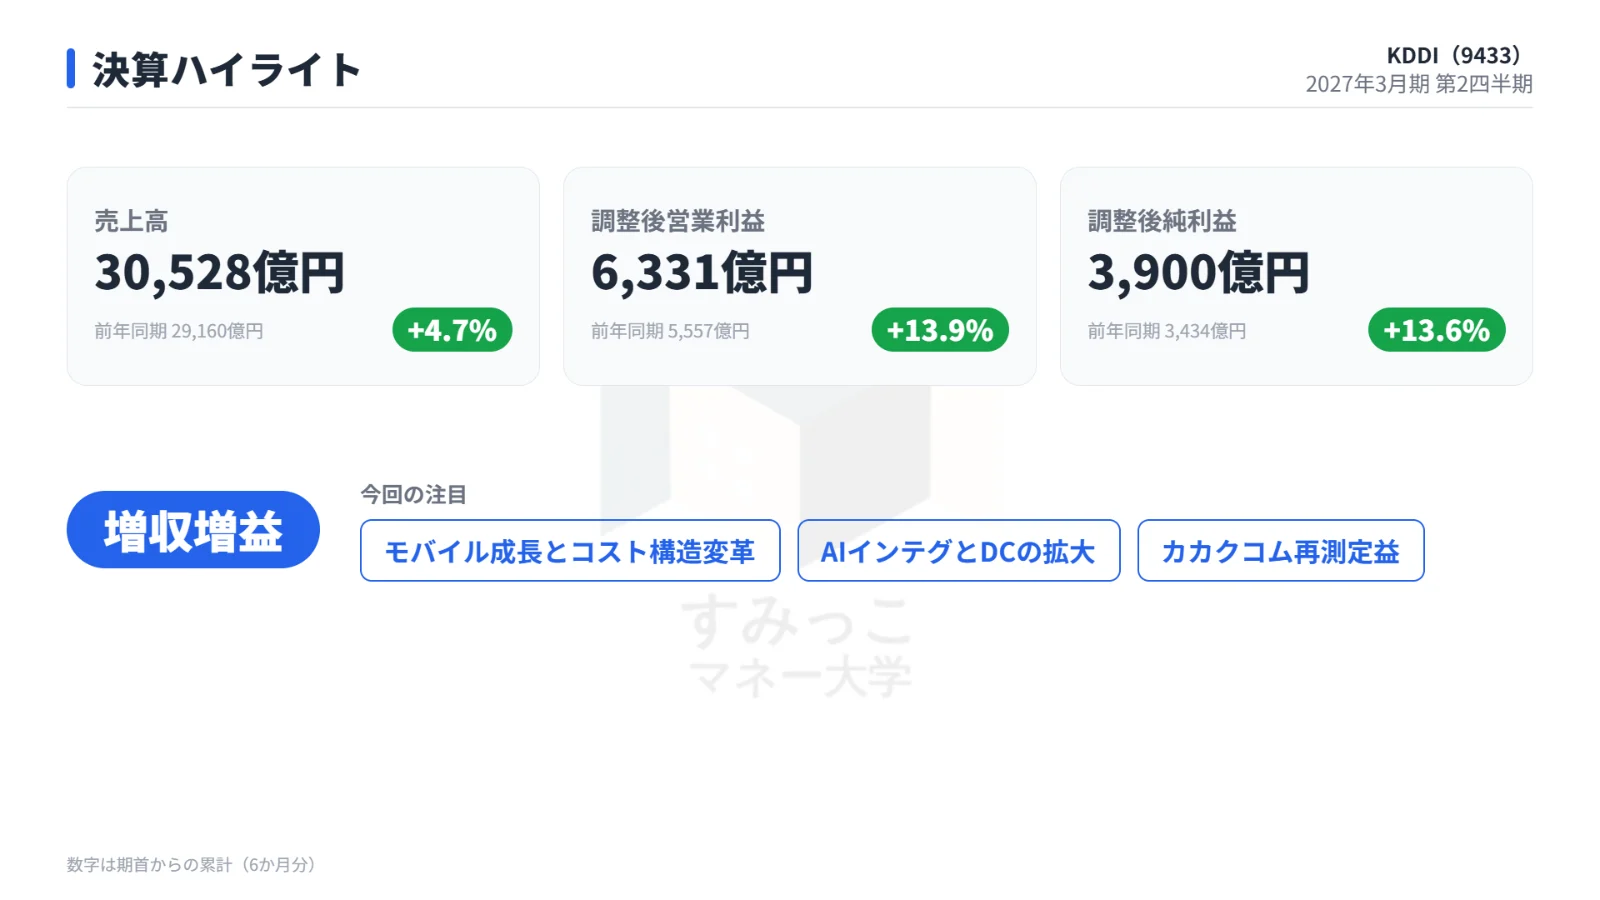
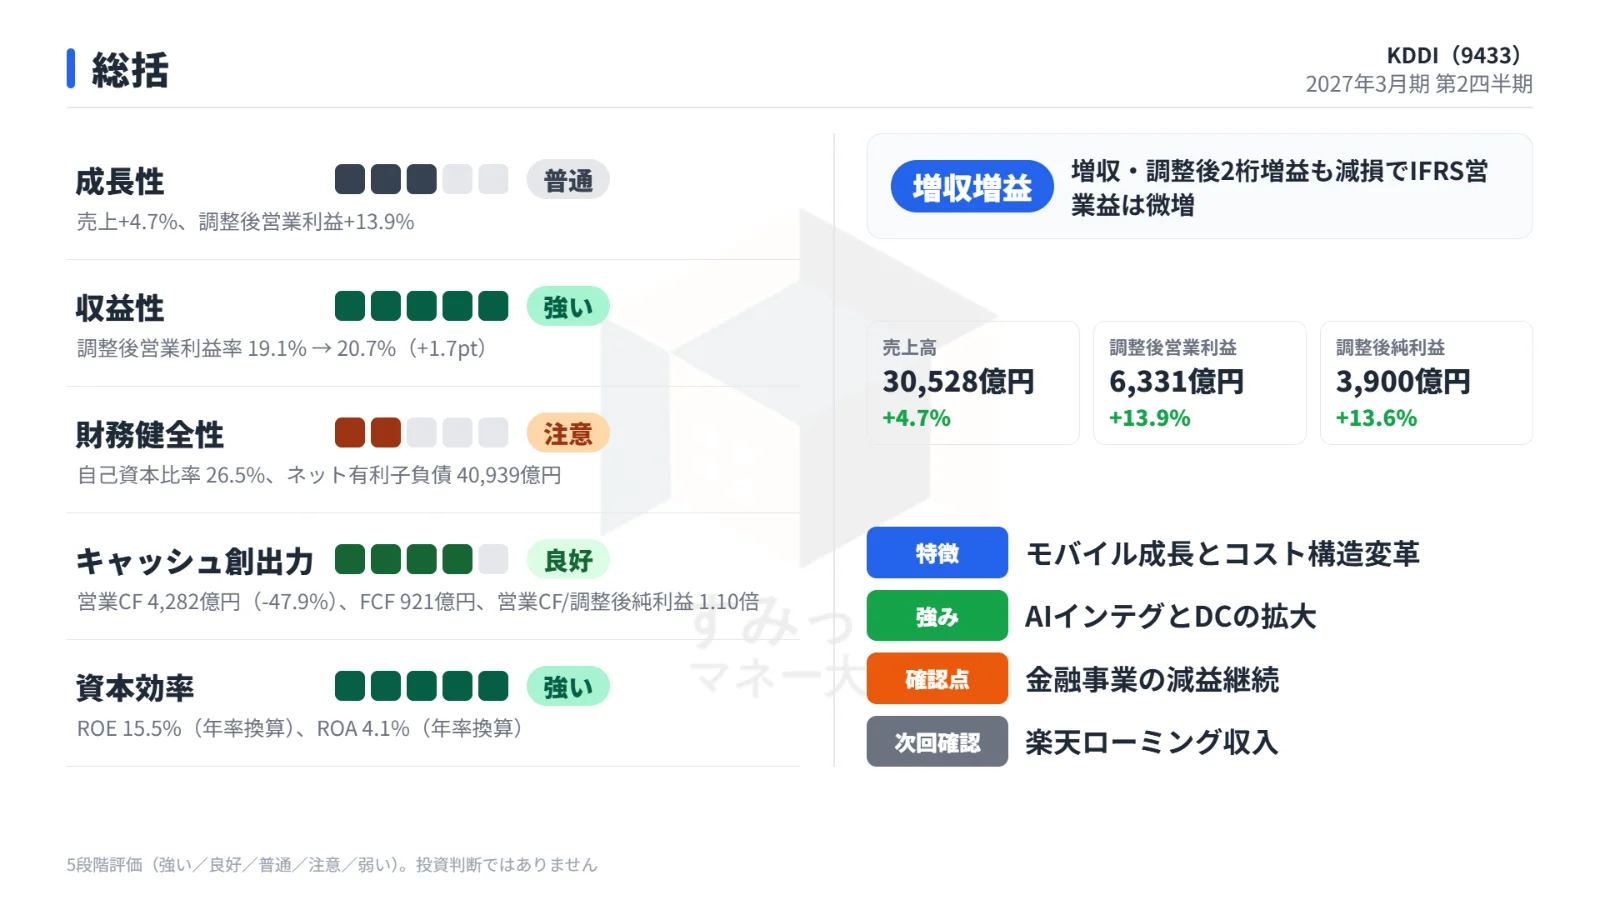
今回の上期決算は、調整後営業利益が前年同期比+13.9%の2桁増益となりました。
市場予想(IFIS、2026年11月5日時点)と比べた結果は次の表のとおりです。
| 項目 | 実績 | 前年同期比 | 市場予想 | 判定 |
|---|---|---|---|---|
| 売上高 | 3兆528億円 | +4.7% | 3兆697億円 | 未達 |
| 調整後営業利益 | 6,331億円 | +13.9% | 6,311億円 | クリア |
| 調整後純利益 | 3,900億円 | +13.6% | 3,883億円 | クリア |
利益は2項目とも市場予想を上回りました。
一方、売上高は市場予想をわずかに下回りました。
何が業績を動かしたのか
幅広い事業の伸びで増収
売上高の伸びには、複数の事業が貢献しました。
主な項目の伸び率は次のとおりです。
| 収入の項目 | 前年同期比 |
|---|---|
| モバイル通信収入 | +3.5% |
| 金融事業収入 | +17.2% |
| デバイス関連収入 | +8.8% |
| AIインテグレーション・サイバーセキュリティ | +18.6% |
| データセンター | +18.2% |
主力のモバイル通信が着実に伸びたうえで、金融やAI関連、データセンターが2割近い伸びを示しました。
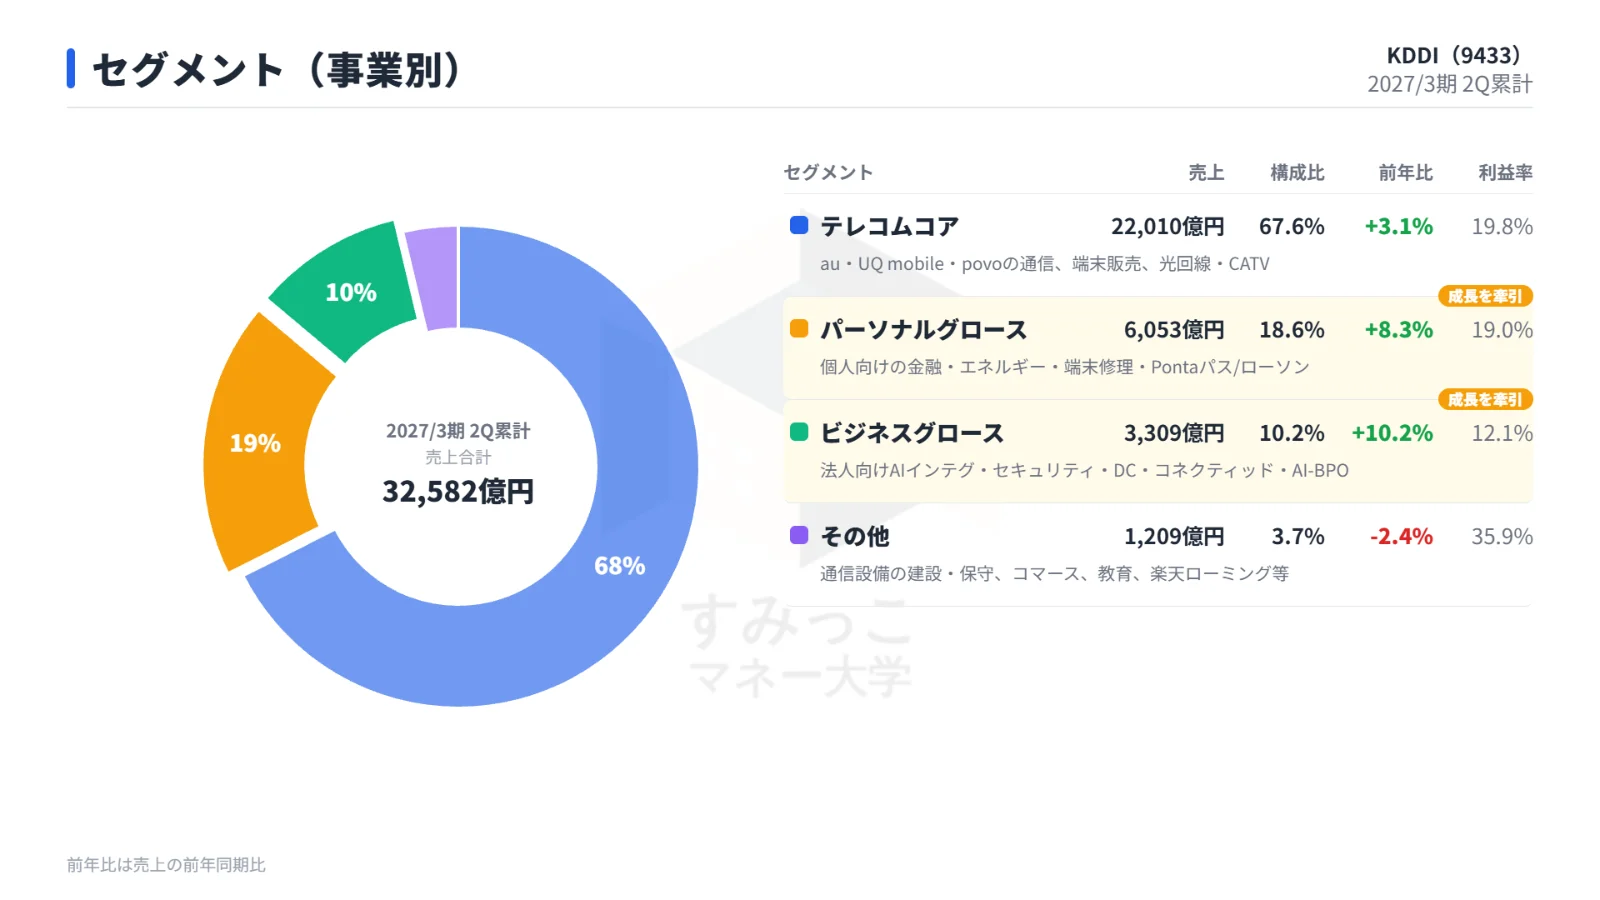
増益をけん引したのはテレコムコア
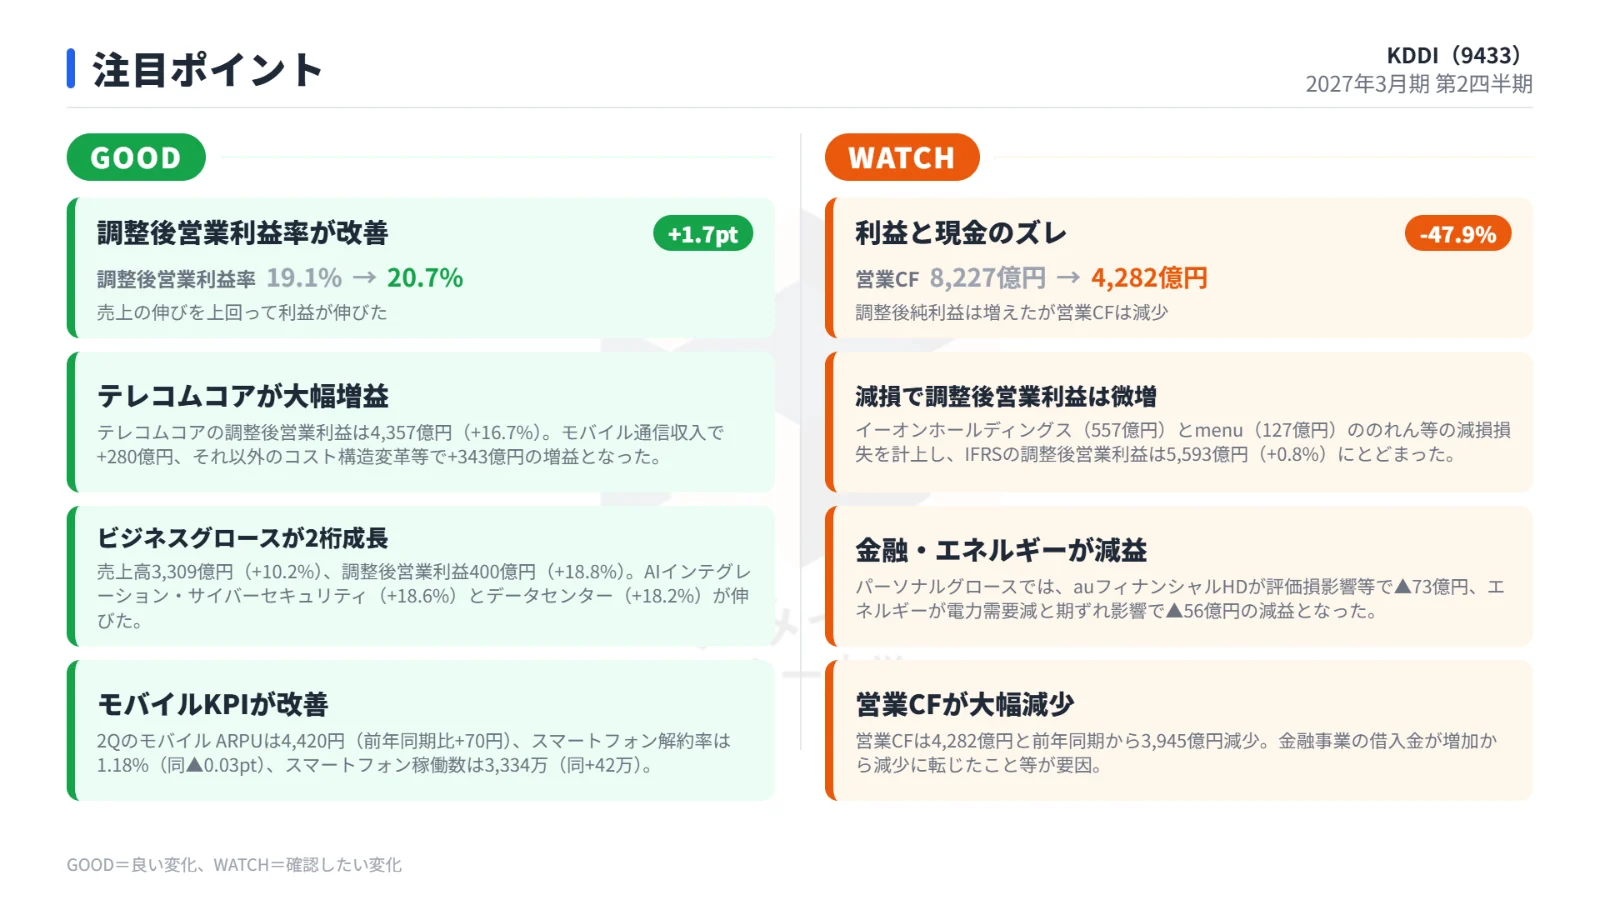
利益面では、テレコムコアがモバイルの成長とコスト構造の変革によって +624億円(+16.7%)の増益となり、全体をけん引しました。
成長領域のビジネスグロースも+18.8%と伸びています。
減損計上でIFRSの営業利益はほぼ横ばい
注意したいのは、会計基準どおりの数字です。
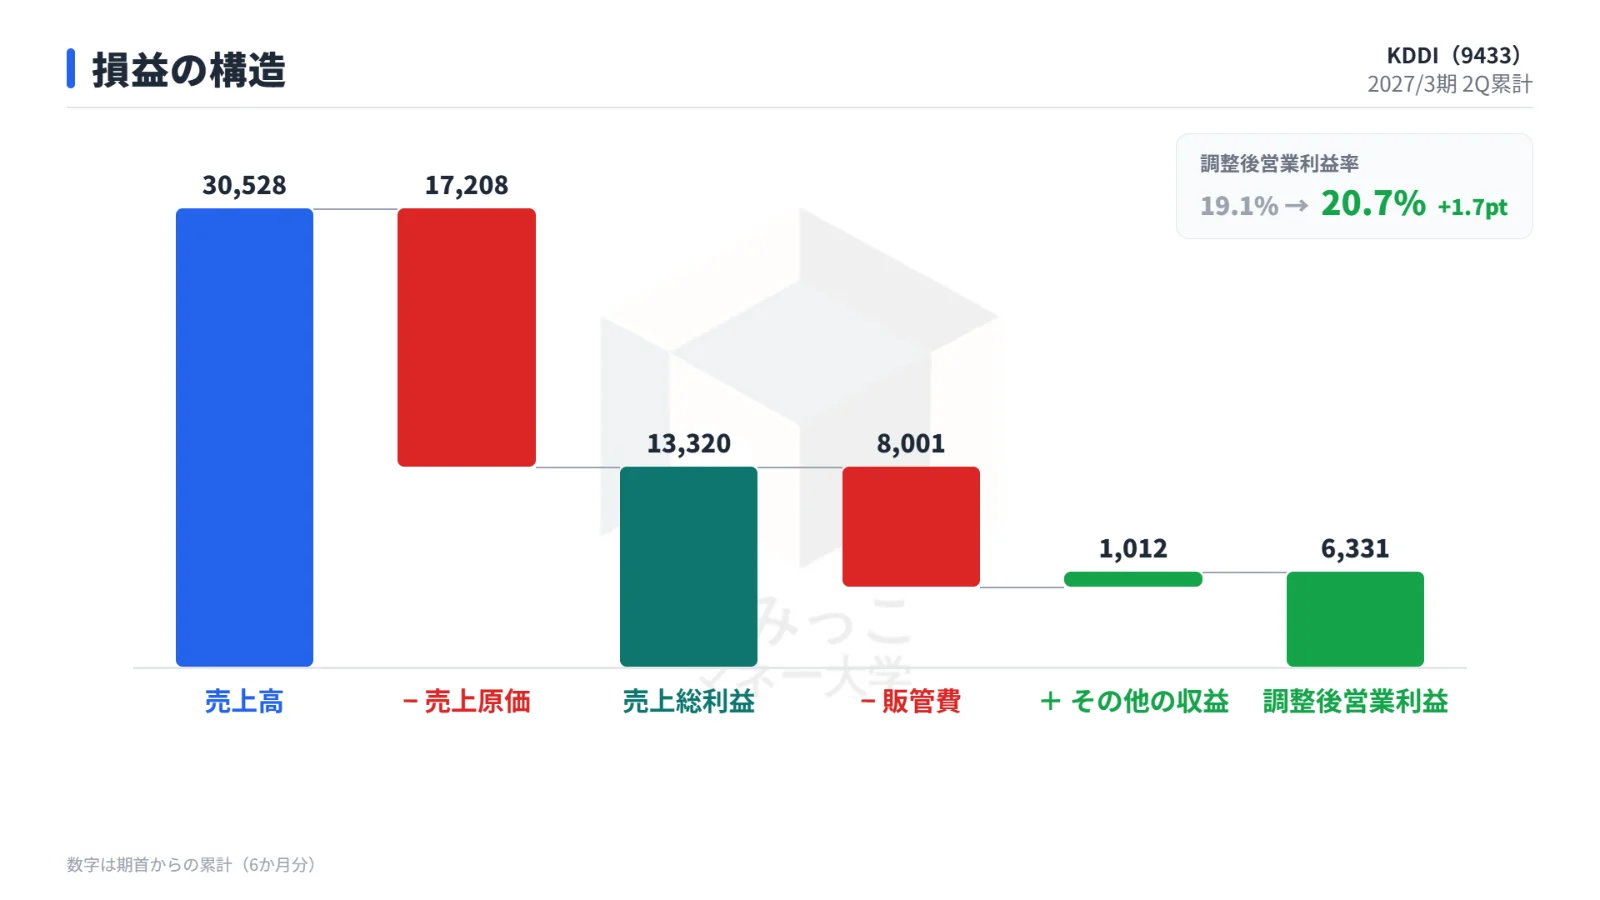
イーオン・menuの減損として計683億円を計上したため、IFRSの営業利益は5,593億円(+0.8%)にとどまりました。
調整後の数字では2桁増益でも、IFRSの営業利益で見るとほぼ前年並みです。
どちらの数字を見るかで、決算の印象が変わる点は押さえておきたいところです。
会社の通期見通し:上期は計画超えでも予想は据え置き
会社は通期予想を据え置きました。
上期の進み具合は「期初計画を上回る」としています。
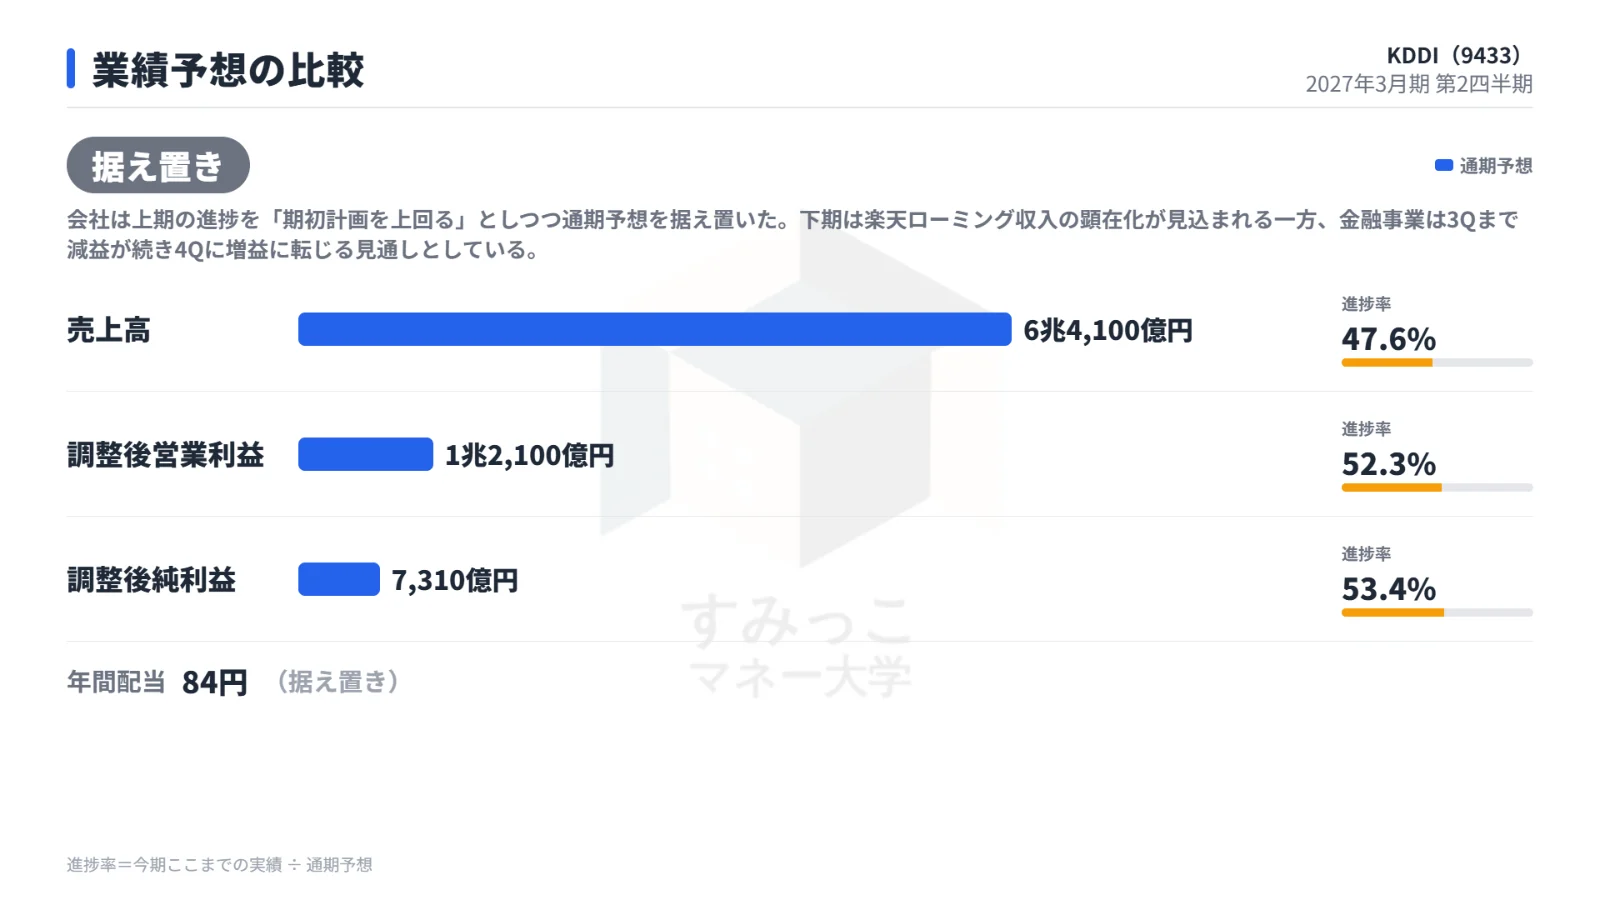
通期予想と上期実績による進捗率は次の表のとおりです。
| 項目 | 前回予想 | 今回予想 | 上期の進捗率 |
|---|---|---|---|
| 売上高 | 6兆4,100億円 | 6兆4,100億円 | 47.6% |
| 調整後営業利益 | 1兆2,100億円 | 1兆2,100億円 | 52.3% |
| 調整後純利益 | 7,310億円 | 7,310億円 | 53.4% |
| 年間配当 | 84円 | 84円 | ― |
調整後営業利益と調整後純利益の進捗率はいずれも5割を超えています。
下期について会社は、楽天ローミング収入が見込まれる一方で、金融事業は第3四半期まで減益が続き、第4四半期に増益へ転じるとの見通しを示しています。
年間配当は84円の予想のままです。
決算後の株価の反応
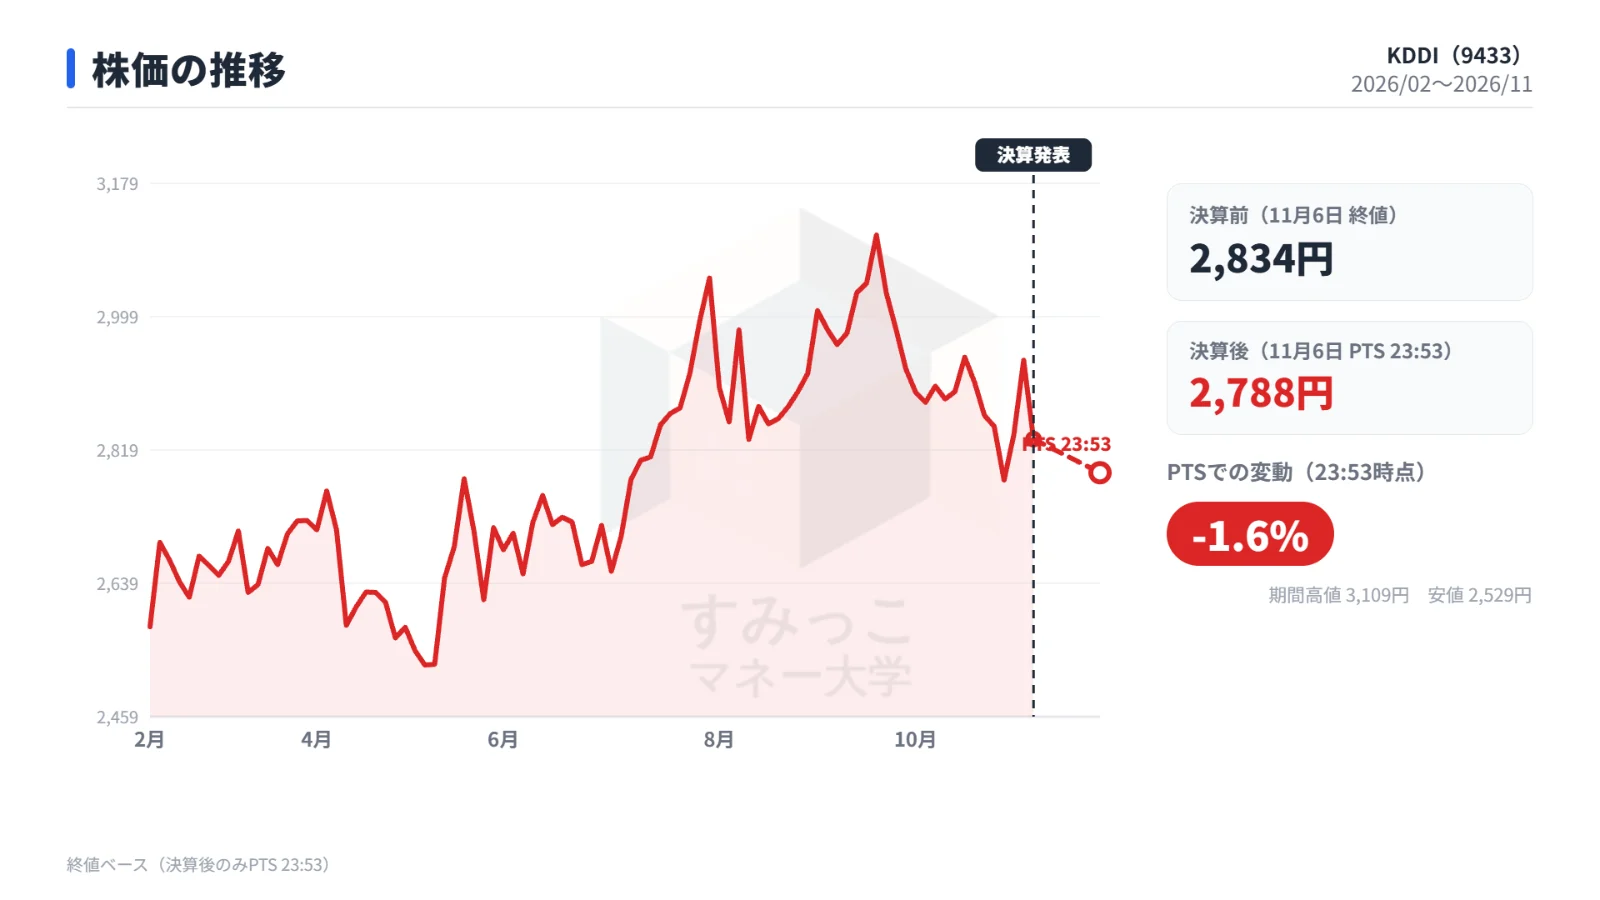
決算発表当日の11月6日、株価は2,977円で始まりましたが、終値は2,833.5円でした。
前日11月5日の終値2,940円からは下げています。
決算発表後のPTS(夜間取引)での値動きは次のとおりです。
| タイミング | 株価 |
|---|---|
| 決算前(11月6日 終値) | 2,833.5円 |
| 決算後(11月6日 PTS 23:53) | 2,788.1円 |
| 変化率 | -1.60% |
決算後のPTSでは -1.60%の下落となりました。
調整後の利益は市場予想を上回った一方で、売上高は市場予想にわずかに届かず、減損でIFRSの営業利益は前年並みにとどまり、通期予想は据え置かれました。
少し長い期間で見ると、株価は2026年4月初めの2,600円台から9月中旬には3,100円台まで上がりました。
その後は10月下旬に2,700円台後半まで下げ、決算前には2,900円台に戻していました。
なお、時価総額は11兆3,551億円、予想PERは14.4倍、PBRは2.1倍、配当利回りは2.96%です。
今後の注目点
楽天ローミング収入とテレコムコアの勢い
1つ目は、下期に楽天ローミング収入が実際に出てくるかです。
あわせて、モバイルのARPU(1契約あたり収入)や解約率の改善が続き、テレコムコアの増益を保てるかも焦点になります。
上期の増益を支えた柱だけに、下期もこの流れが続くかが注目されます。
金融事業の回復と配当の判断
2つ目は、会社の見通しどおり金融事業が第4四半期に増益へ転じるかです。
さらに、カカクコムの売却が実現するかも注目点に挙がります。
期末配当(年84円予想)を会社がどう判断するかも、下期の見どころです。
まとめ
KDDIの上期決算は、テレコムコアの増益を中心に調整後営業利益が+13.9%の2桁増益となり、利益は市場予想を上回りました。
一方で売上高は市場予想にわずかに届かず、イーオン・menuの減損計683億円によってIFRSの営業利益は+0.8%にとどまりました。
通期予想は据え置きで、調整後の利益の進捗率は5割を超えています。
決算後のPTSでは株価が-1.60%下落しました。
下期は、楽天ローミング収入の顕在化、テレコムコアの勢いの持続、金融事業の第4四半期の回復、カカクコム売却、そして期末配当の判断が焦点になります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事