【メイコー(6787)】決算後PTSで急反発、通期上方修正の中身と下期の焦点
この記事の要点
- 中間期は売上・利益とも市場予想を上回り、衛星通信と車載向けが成長を支えた
- 通期営業利益予想を480億円へ上方修正し、配当と中期計画の目標も引き上げた
- 下期は利益率14.2%計画の達成と、営業CFのマイナスなど財務面の推移が焦点
メイコー(6787)の2027年3月期第2四半期決算は、売上高・営業利益・純利益のすべてが市場予想を上回り、通期予想も上方修正されました。
この記事では、利益が伸びた理由、会社の新しい見通しと配当、決算後の株価の反応、下期に向けて確認したいポイントを順に整理します。
中間期は市場予想をすべて上回る大幅増益
メイコーは、車載や衛星通信向けなどの電子回路基板を製造・販売する会社です。
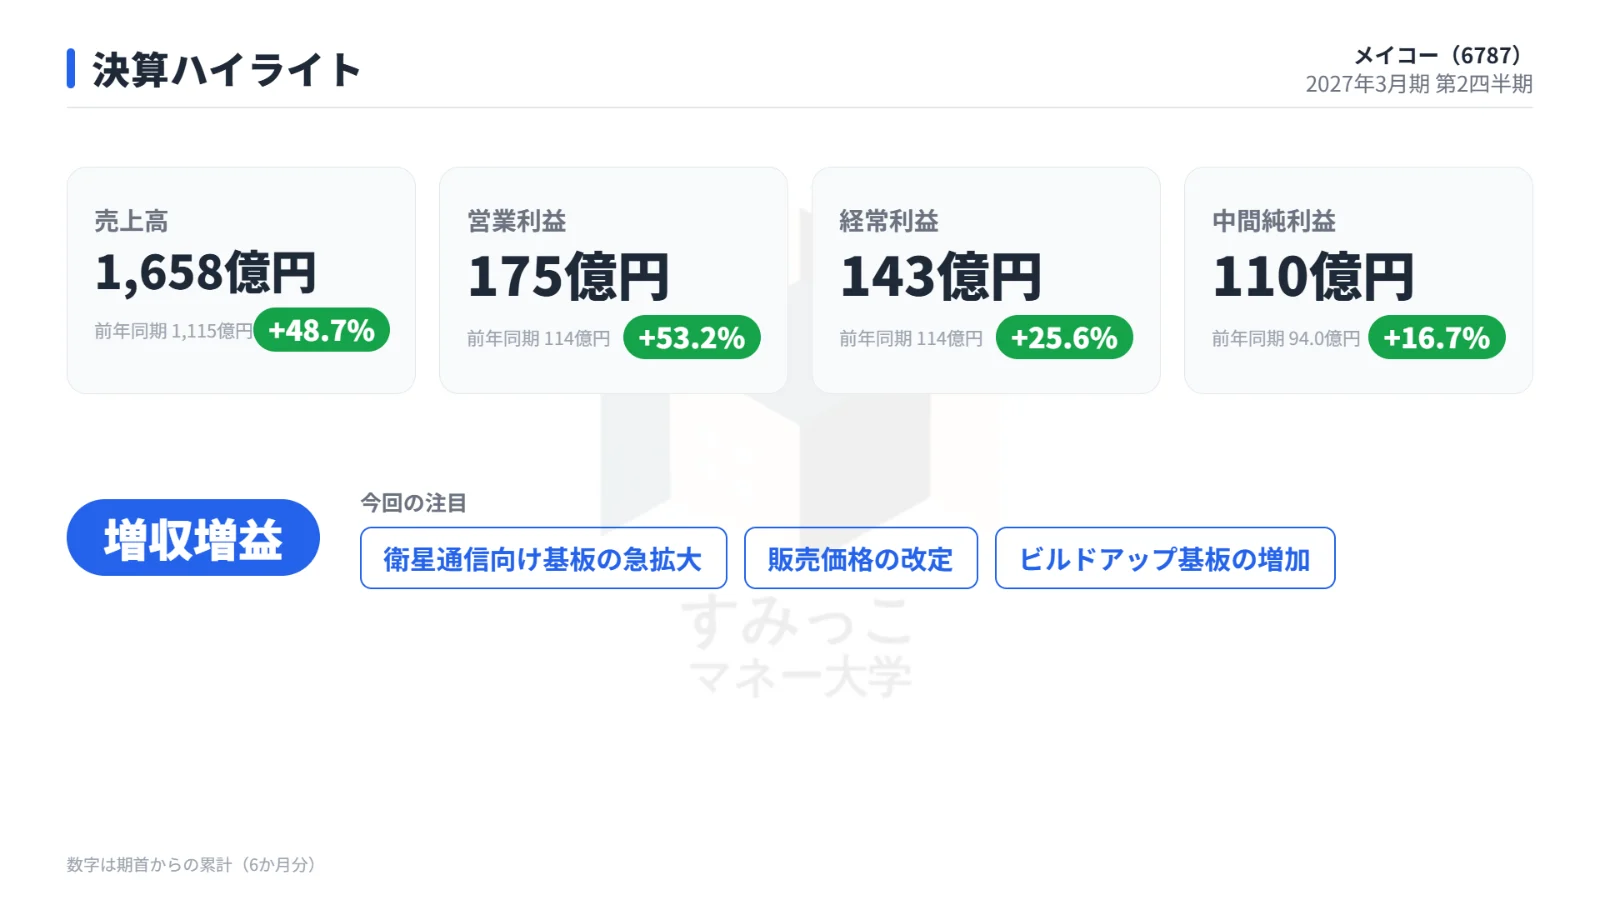
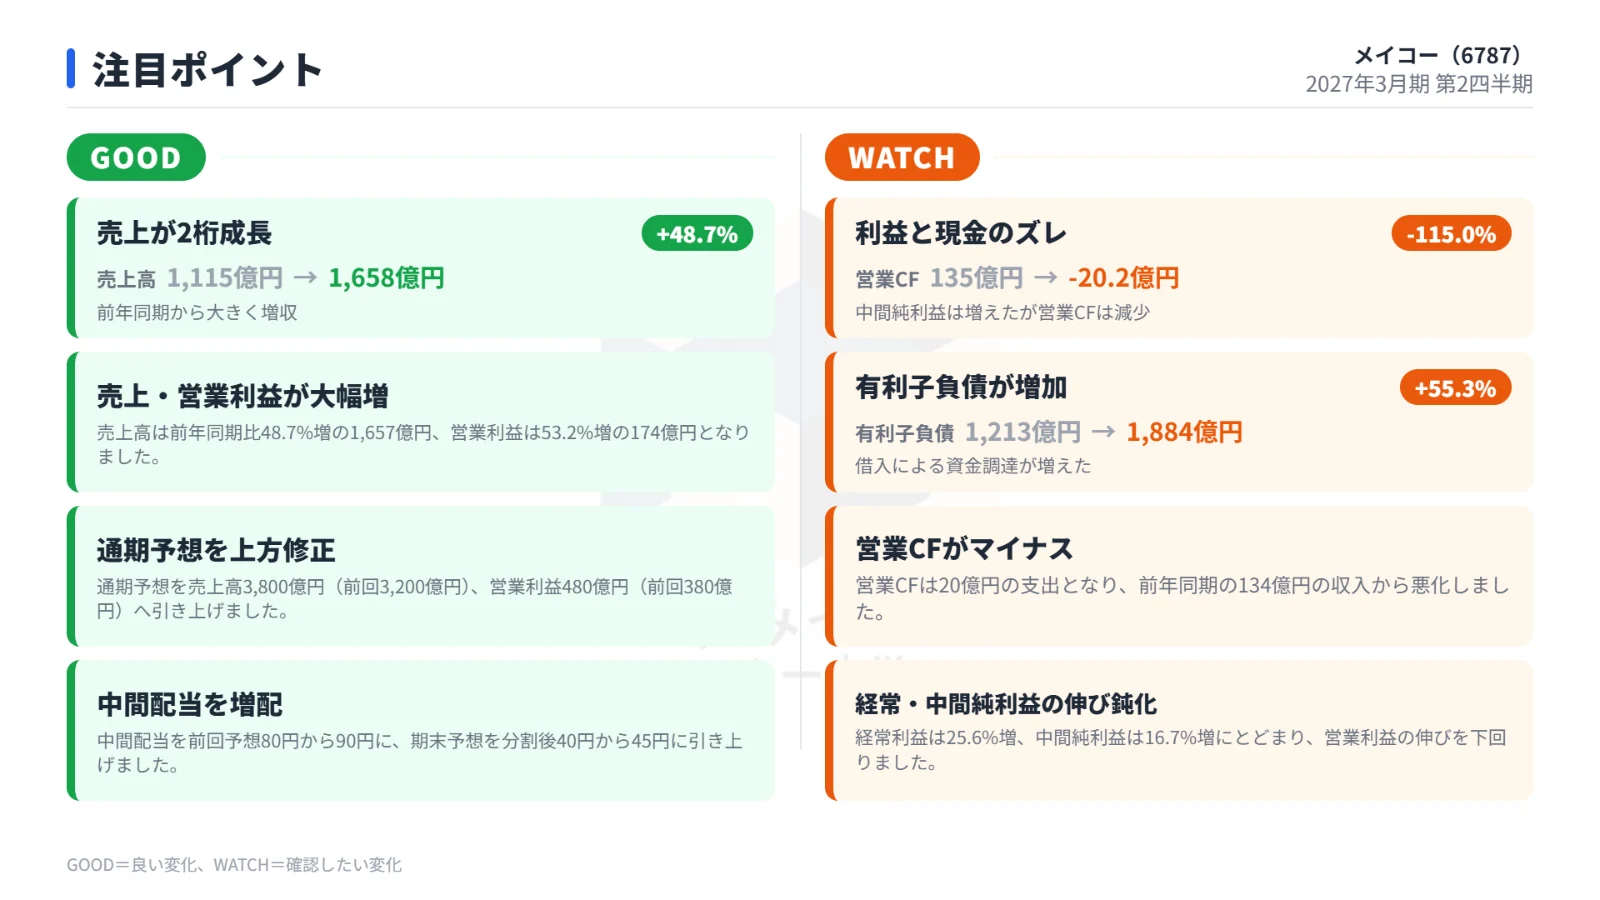
2026年4月〜9月の中間期は、売上高1,657億円(前年同期比+48.7%)、営業利益174億円(同+53.2%)と、大幅な増収増益になりました。
中間期の実績と市場予想(IFISコンセンサス、2026年11月5日時点)を比べたのが下の表です。
| 項目 | 実績 | 前年同期比 | 市場予想 | 判定 |
|---|---|---|---|---|
| 売上高 | 1,657億円 | +48.7% | 1,611億円 | クリア |
| 営業利益 | 174億円 | +53.2% | 156億円 | クリア |
| 純利益 | 109億円 | +16.7% | 104億円 | クリア |
売上高・営業利益・純利益の3項目とも市場予想を上回りました。
売上と利益が伸びた背景
衛星通信と車載が成長をけん引
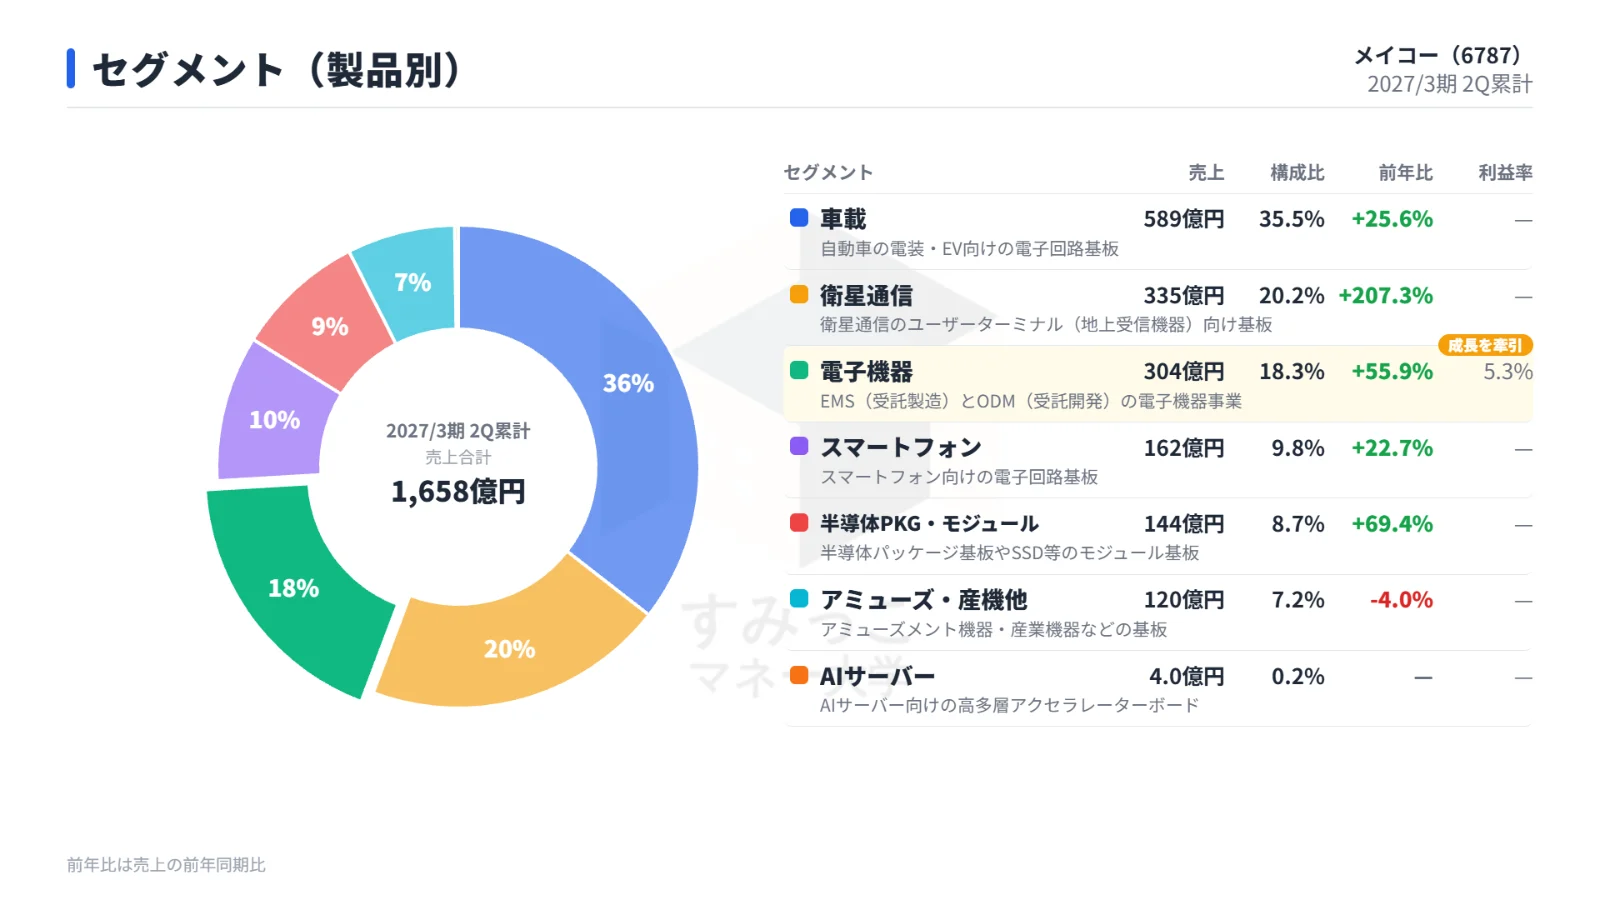
売上の伸びを引っ張ったのは、衛星通信向けと車載向けです。
衛星通信向けは335億円で前年同期比+207.3% と約3倍に拡大し、車載向けも589億円(同+25.6%)と大きく伸びました。
| 用途 | 中間期売上高 | 前年同期比 |
|---|---|---|
| 衛星通信向け | 335億円 | +207.3% |
| 車載向け | 589億円 | +25.6% |
上の表は、伸びが目立った用途別の売上です。
このほか、SSD向けモジュール基板の拡大や、材料高騰を受けた販売価格の改定も売上を押し上げました。
基板の利益率が改善、電子機器は低下
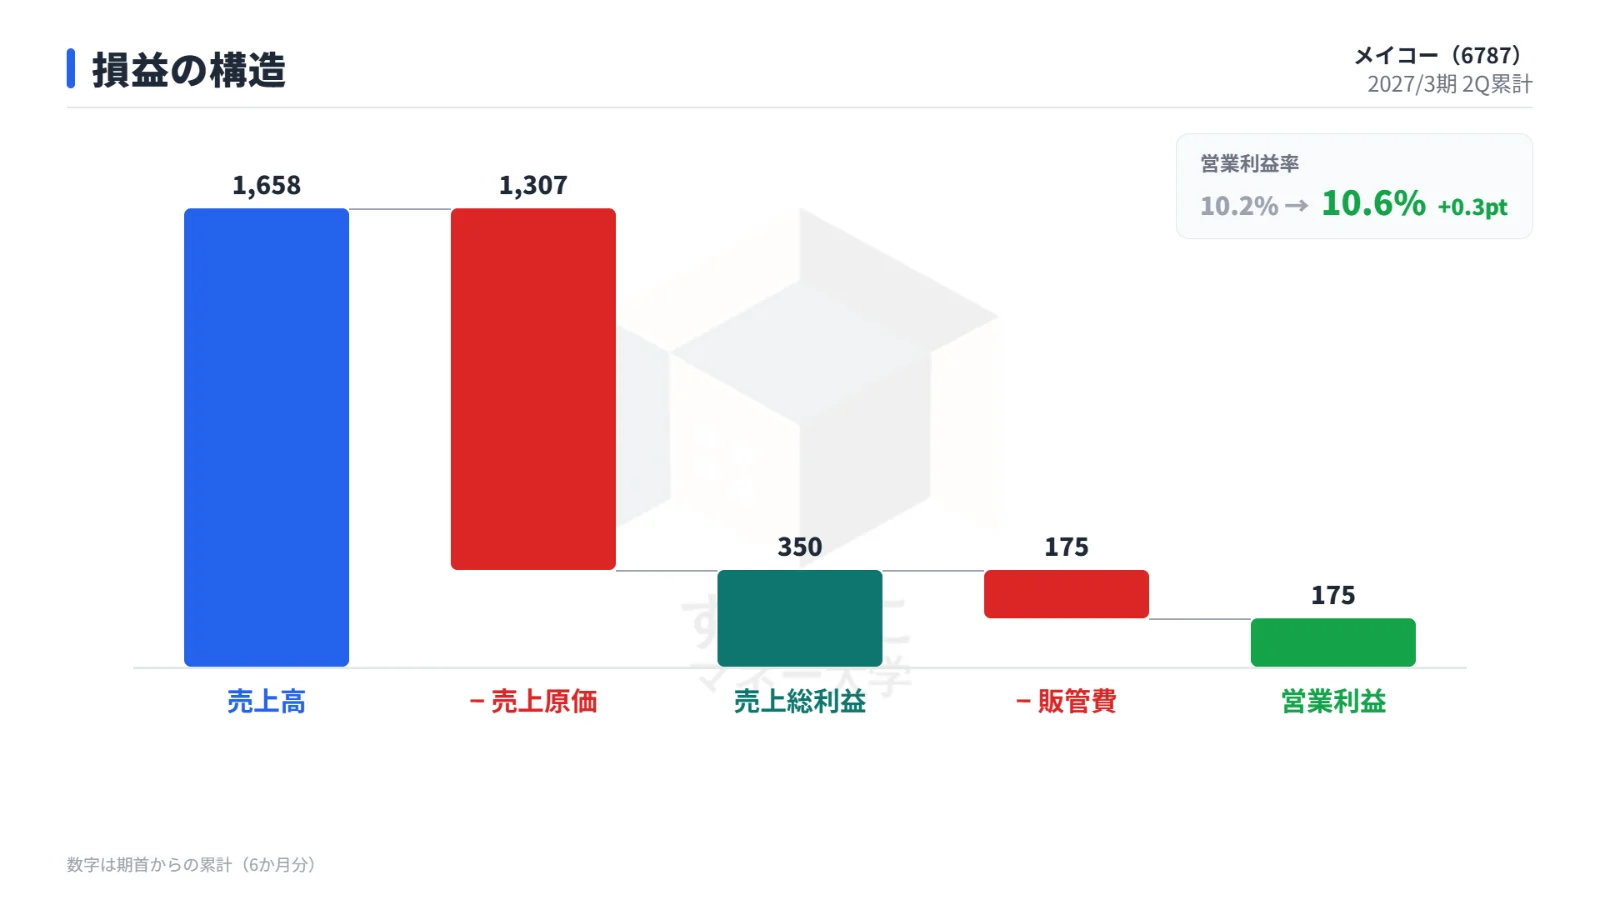
利益面では、付加価値の高いビルドアップ基板の増加、工場稼働率の向上、価格改定の効果により、基板の営業利益率が11.7%に改善しました。
一方で、電子機器の利益率は5.3%に低下しています。
事業によって利益率の動きに差が出ている点が、全体の収益性を評価するポイントとなります。
通期予想を上方修正、配当も増額
会社は通期予想を引き上げました。
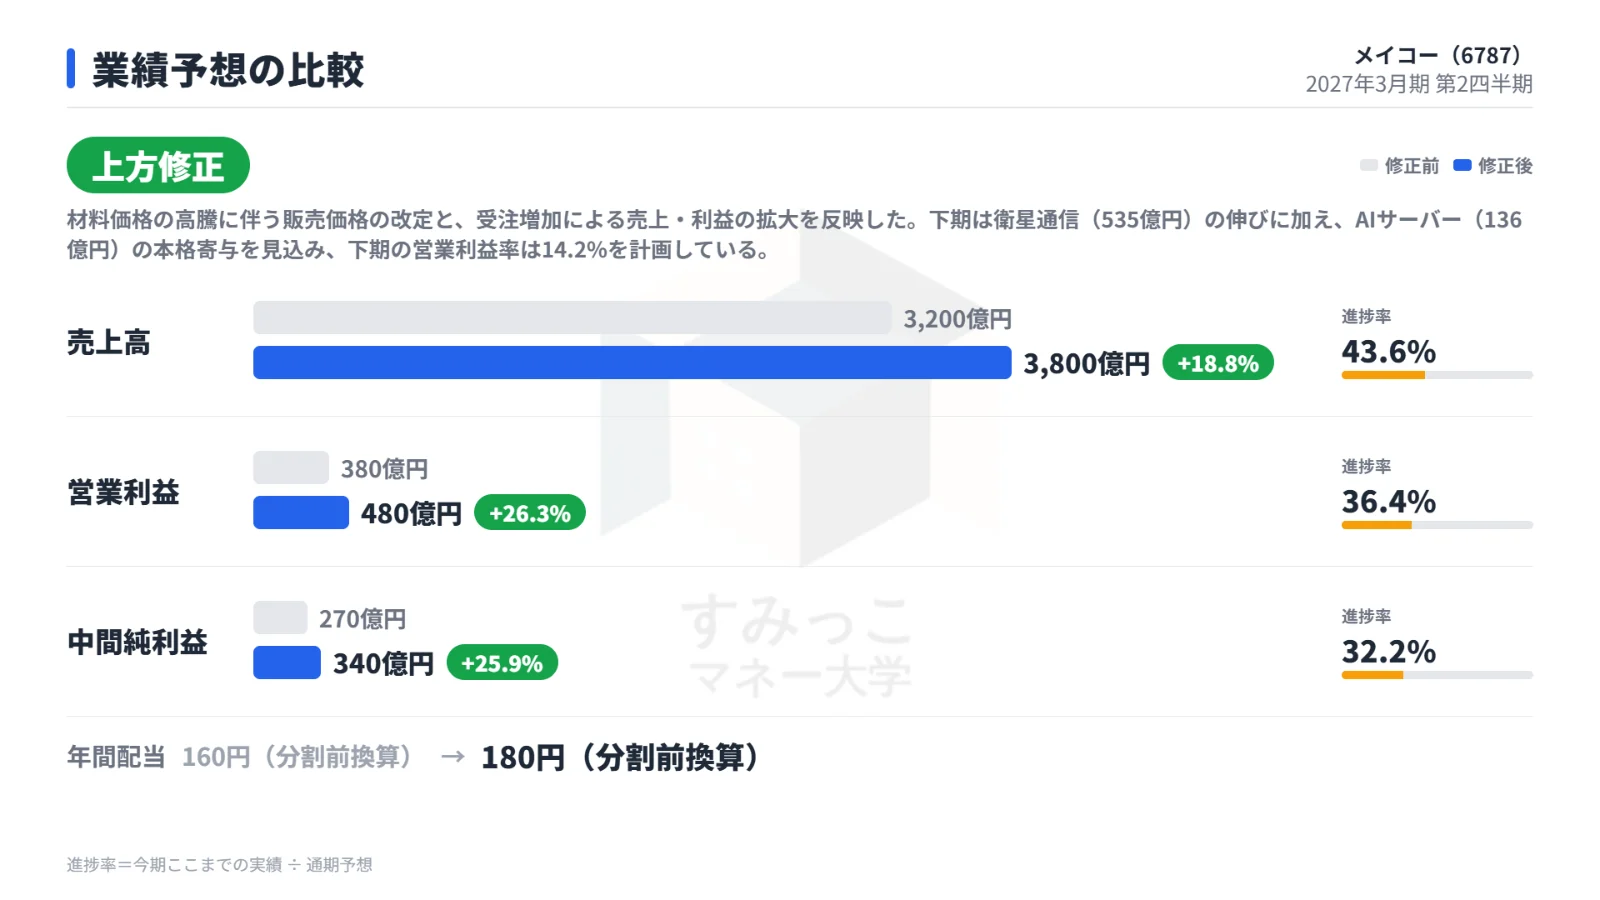
修正前と修正後の数字、中間期時点の進捗率は次の表のとおりです。
| 項目 | 修正前 | 修正後 | 修正率 | 中間期の進捗率 |
|---|---|---|---|---|
| 売上高 | 3,200億円 | 3,800億円 | +18.8% | 43.6% |
| 営業利益 | 380億円 | 480億円 | +26.3% | 36.4% |
| 純利益 | 270億円 | 340億円 | +25.9% | 32.2% |
| 年間配当 | 160円 | 180円 | ― | ― |
※配当は分割前換算
修正の理由は、材料価格の高騰に伴う販売価格の改定と、受注増加による売上・利益の拡大を反映したためです。
下期は衛星通信(535億円)の伸びに加え、AIサーバー向け(136億円)の本格寄与を見込み、下期の営業利益率は14.2% を計画しています。
進捗率が5割を下回っているのは、利益の多くを下期に見込む計画になっているためです。
配当は、中間配当を前回予想比10円、期末配当予想を同5円(いずれも分割後ベース)増額しました。
中期経営計画の目標も引き上げ
あわせて中期経営計画も引き上げられ、2028年度の目標は売上高6,600億円・営業利益1,000億円となりました。
今回の通期予想(営業利益480億円)と比べると、目標水準は2倍超です。
株価は下落が続くなかでの決算発表
決算発表前の株価は、大きく下げていました。
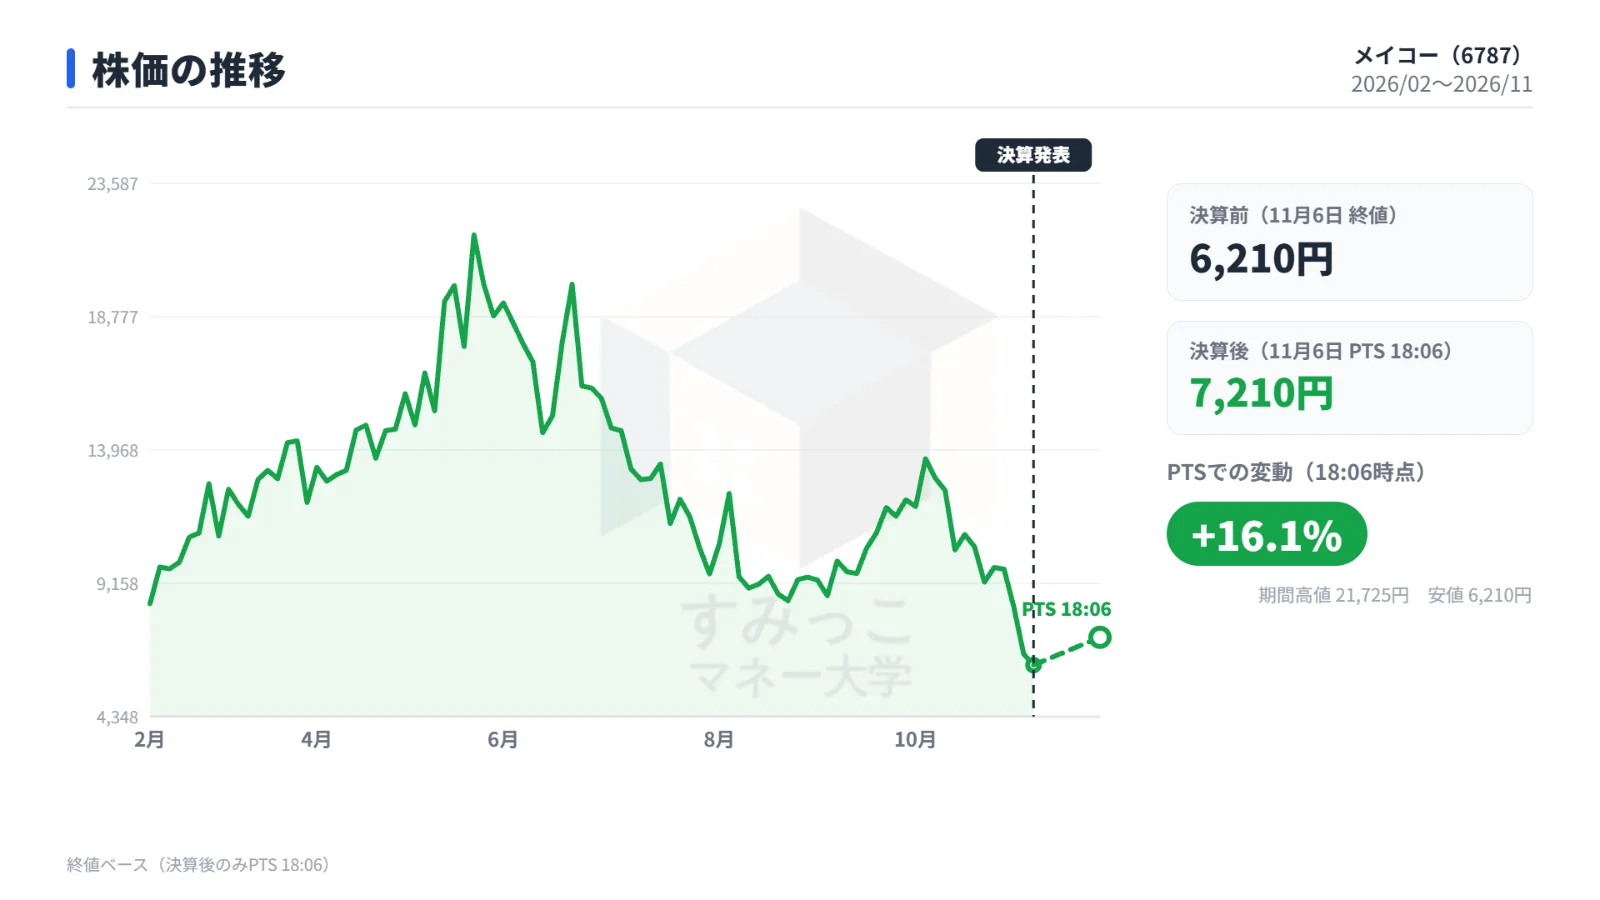
2026年5月22日には終値21,725円をつけましたが、その後は下落と反発を繰り返し、10月6日の13,650円を境に再び下落。
11月6日の終値は6,210円で、5月の高値から3分の1以下の水準です。
決算発表後、11月6日のPTS(18:06時点)では7,210円をつけ、終値比+16.10% と大きく上昇しました。
中間期の実績が市場予想を上回ったことに加え、通期予想の上方修正、配当の増額、中期経営計画の引き上げが同時に発表されています。
なお、資料時点の時価総額は3,865億円、予想PERは10.9倍、PBRは2.7倍、配当利回りは1.25%です。
今後の注目点
下期の利益計画と新しい成長分野の立ち上がり
1つ目は、下期の営業利益計画305億円(利益率14.2%)をどこまで達成できるかです。
中間期の営業利益174億円を大きく上回る水準で、8月に生産を始めたAIサーバー向け基板(下期136億円)と、下期後半に始まる光トランシーバー向けの立ち上がりが焦点になります。
財務面の変化
2つ目は財務面です。
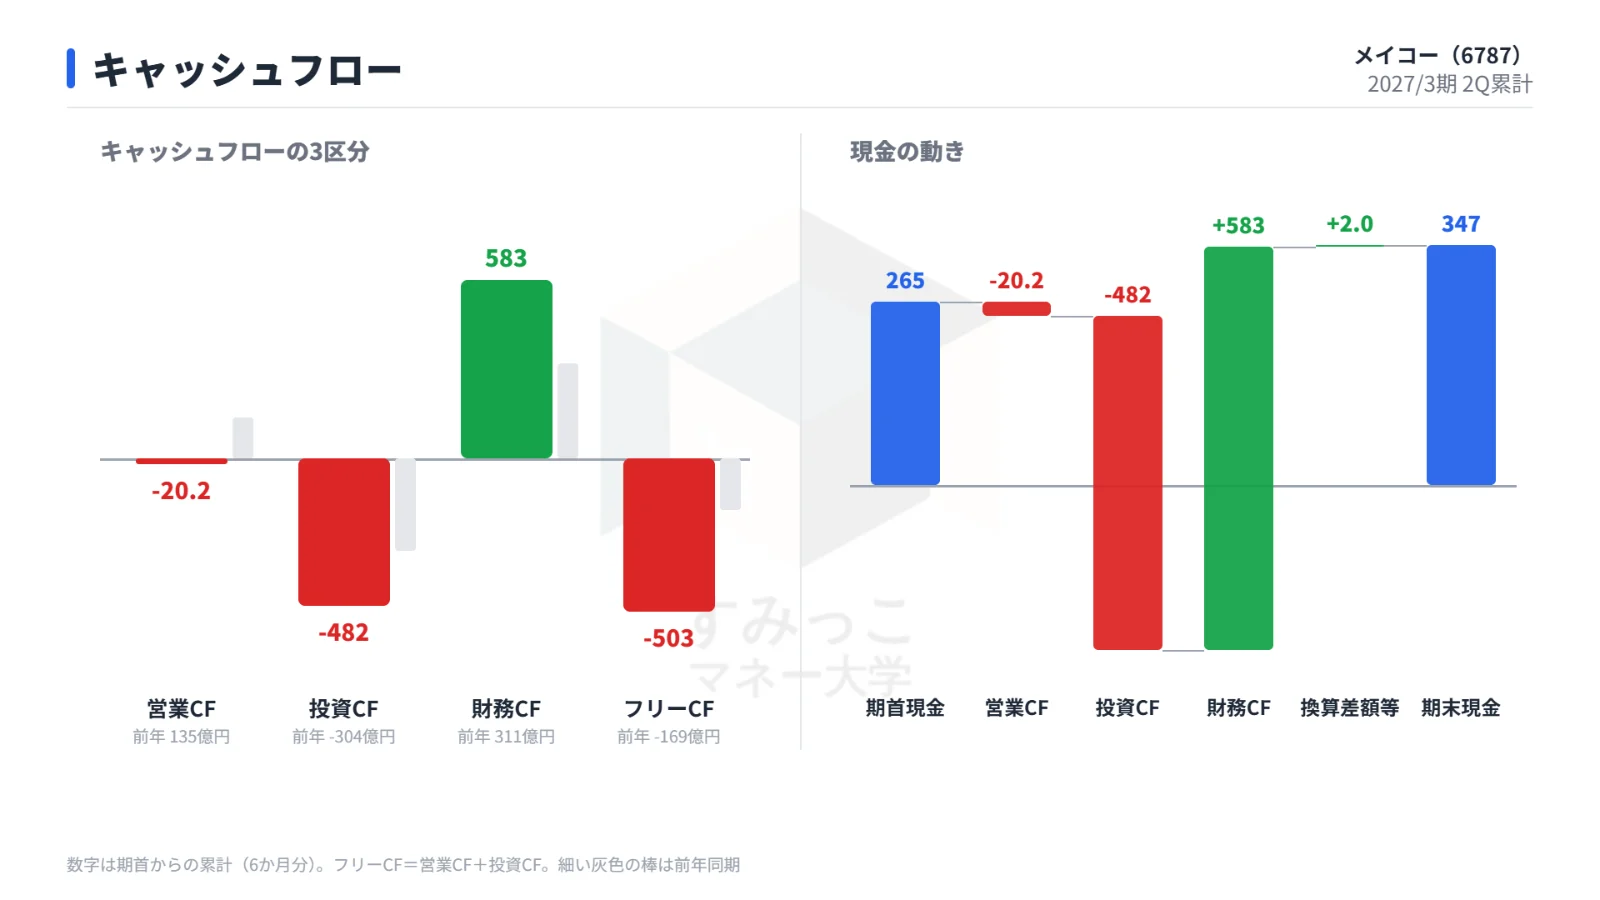
中間期の営業キャッシュフローは20億円のマイナスとなりました。
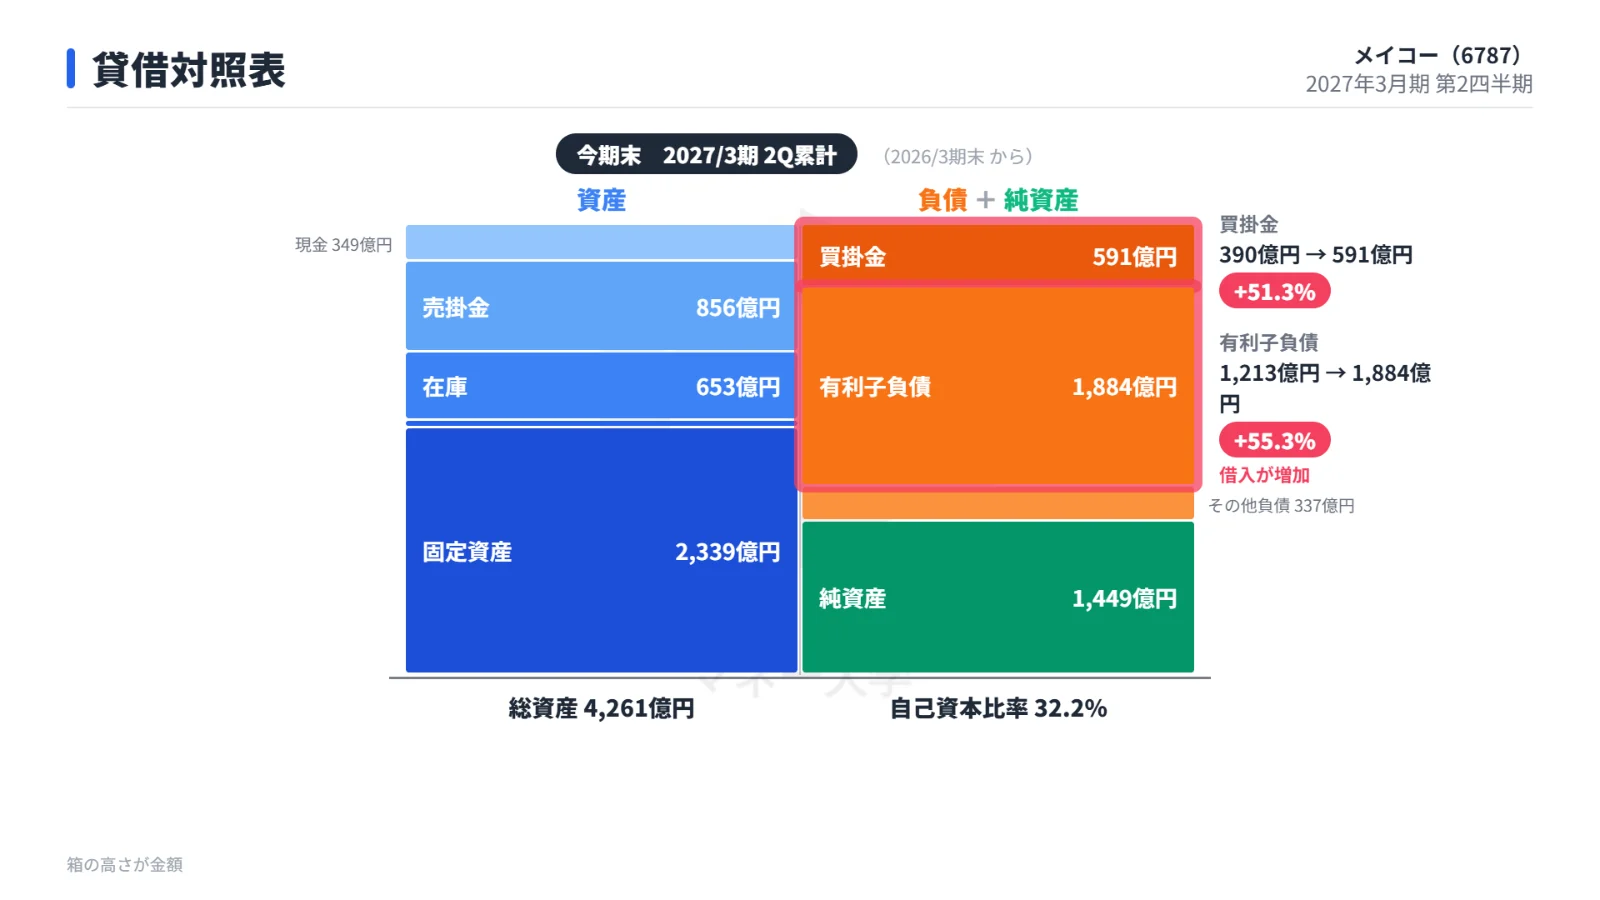
貸借対照表では、短期借入金が874億円に増え、自己資本比率は32.2%に低下しています。
為替差損20億円の動向も確認したいポイントです。
このほか、ベトナム新工場の本格稼働や、2027年4月予定のユニマイクロンジャパン買収の進展も今後の注目材料です。
まとめ
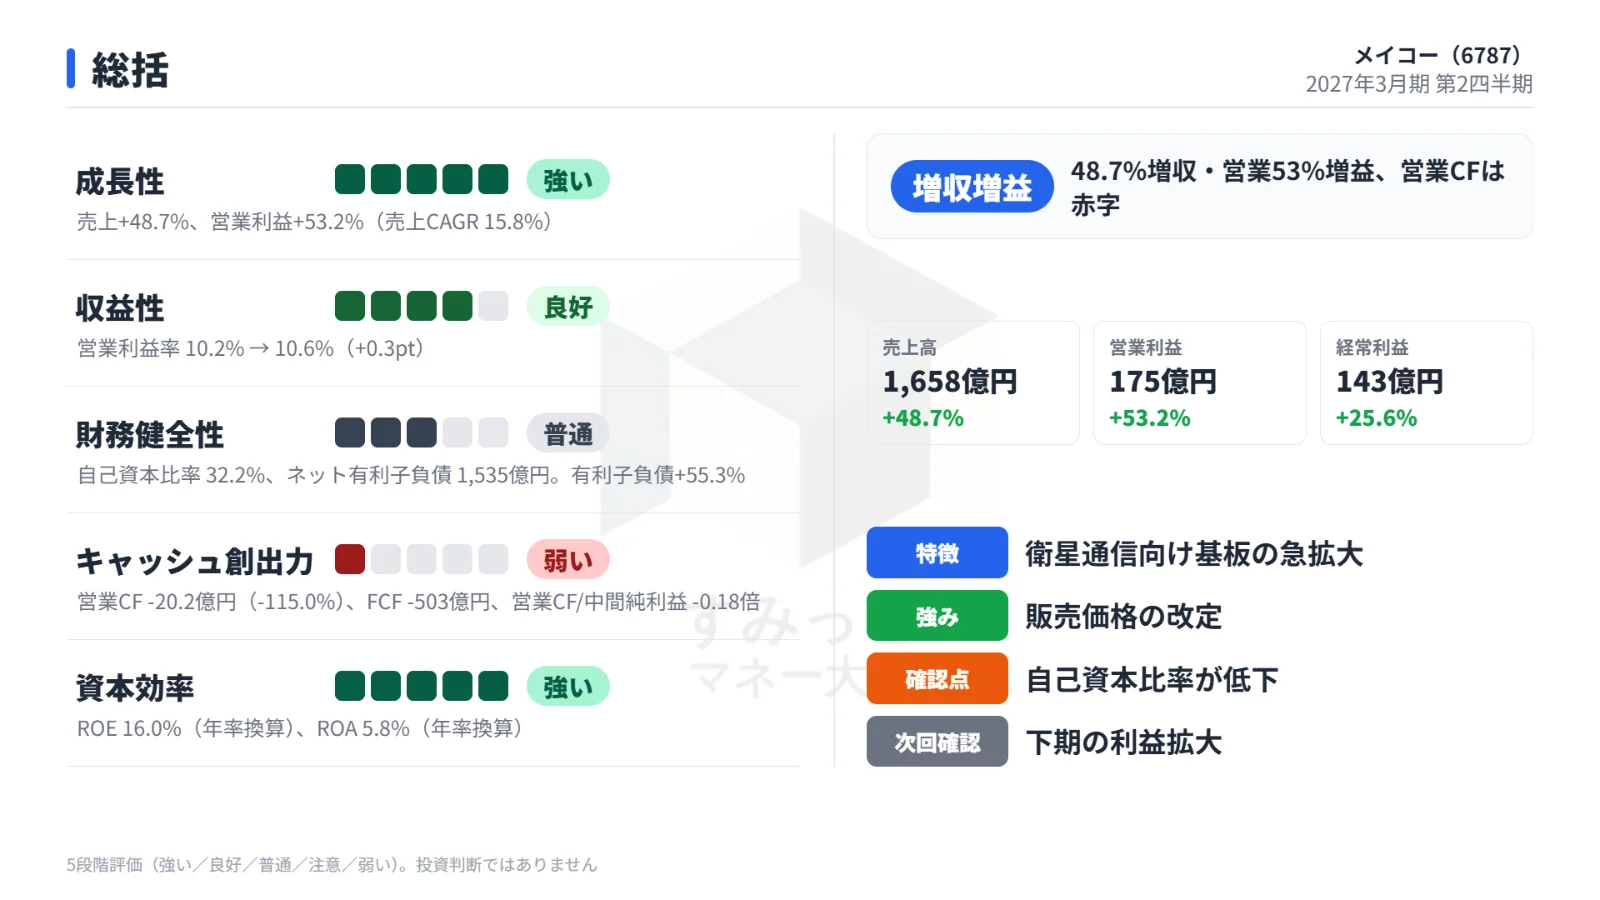
メイコーの中間期は、衛星通信向けと車載向けの拡大、価格改定、基板の利益率改善により、売上高・利益とも市場予想を上回る大幅増益でした。
会社は通期の営業利益予想を380億円から480億円へ引き上げ、配当予想と中期経営計画の目標も上方修正しています。
株価は5月の高値から大きく下げた状態で決算を迎え、発表後のPTSでは終値比+16.10%と反発しました。
今後は、AIサーバー向けなどの立ち上がりで下期の利益計画を達成できるかに加え、営業キャッシュフローのマイナスや借入金の増加といった財務面の推移が見どころになります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事