【santec(6777)】決算後のPTSで急反発、上方修正を後押しした光測定器と生産能力増強の行方
この記事の要点
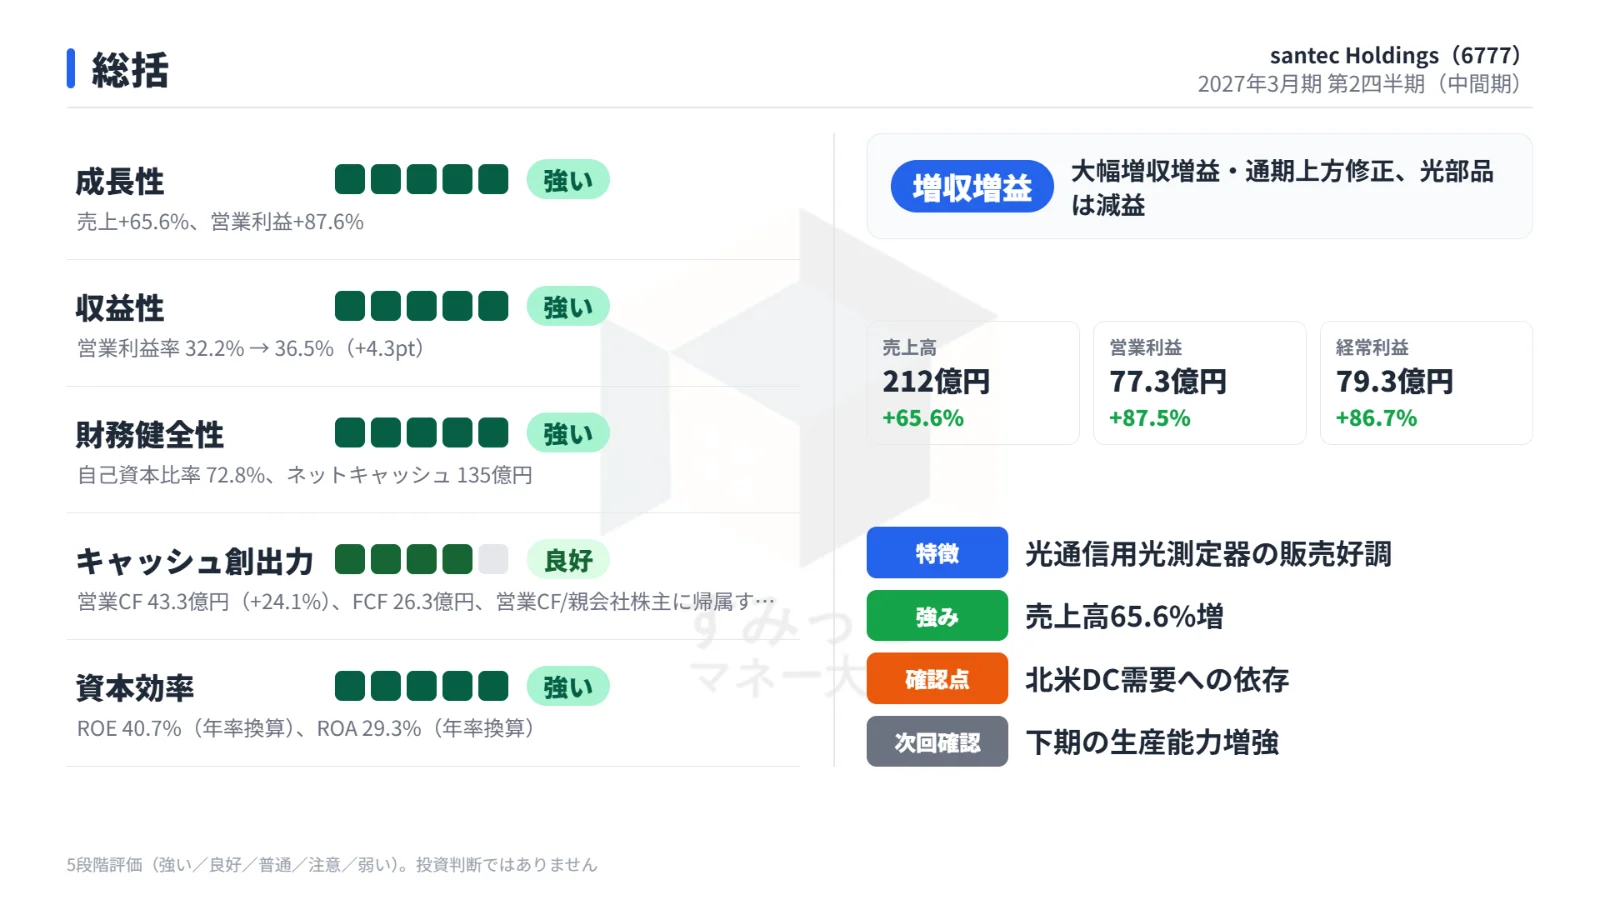
- 中間期は売上高・営業利益とも市場予想を上回り、営業利益は前年比+87.5%
- データセンタ向け光測定器が北米中心に好調、通期予想と配当予想を大幅に引き上げ
- 高値から大きく下げた後の決算でPTSは反発、焦点は下期の生産能力増強
santec Holdings(6777)が2026年11月6日に発表した2027年3月期第2四半期(中間期)決算について、実績とその背景、引き上げられた通期予想、株価の反応を整理します。
中間期の結果は市場予想を上回り、通期予想と配当予想も大きく引き上げられました。
下期に向けた注目点もあわせてまとめます。
目次(6項目)
中間期は大幅増益、売上・利益とも市場予想を上回る
santec Holdingsは、光部品と、光通信用・産業用・医療用の光測定器を開発・製造する会社です。
今回の対象期間は2026年4月〜9月の中間期です。
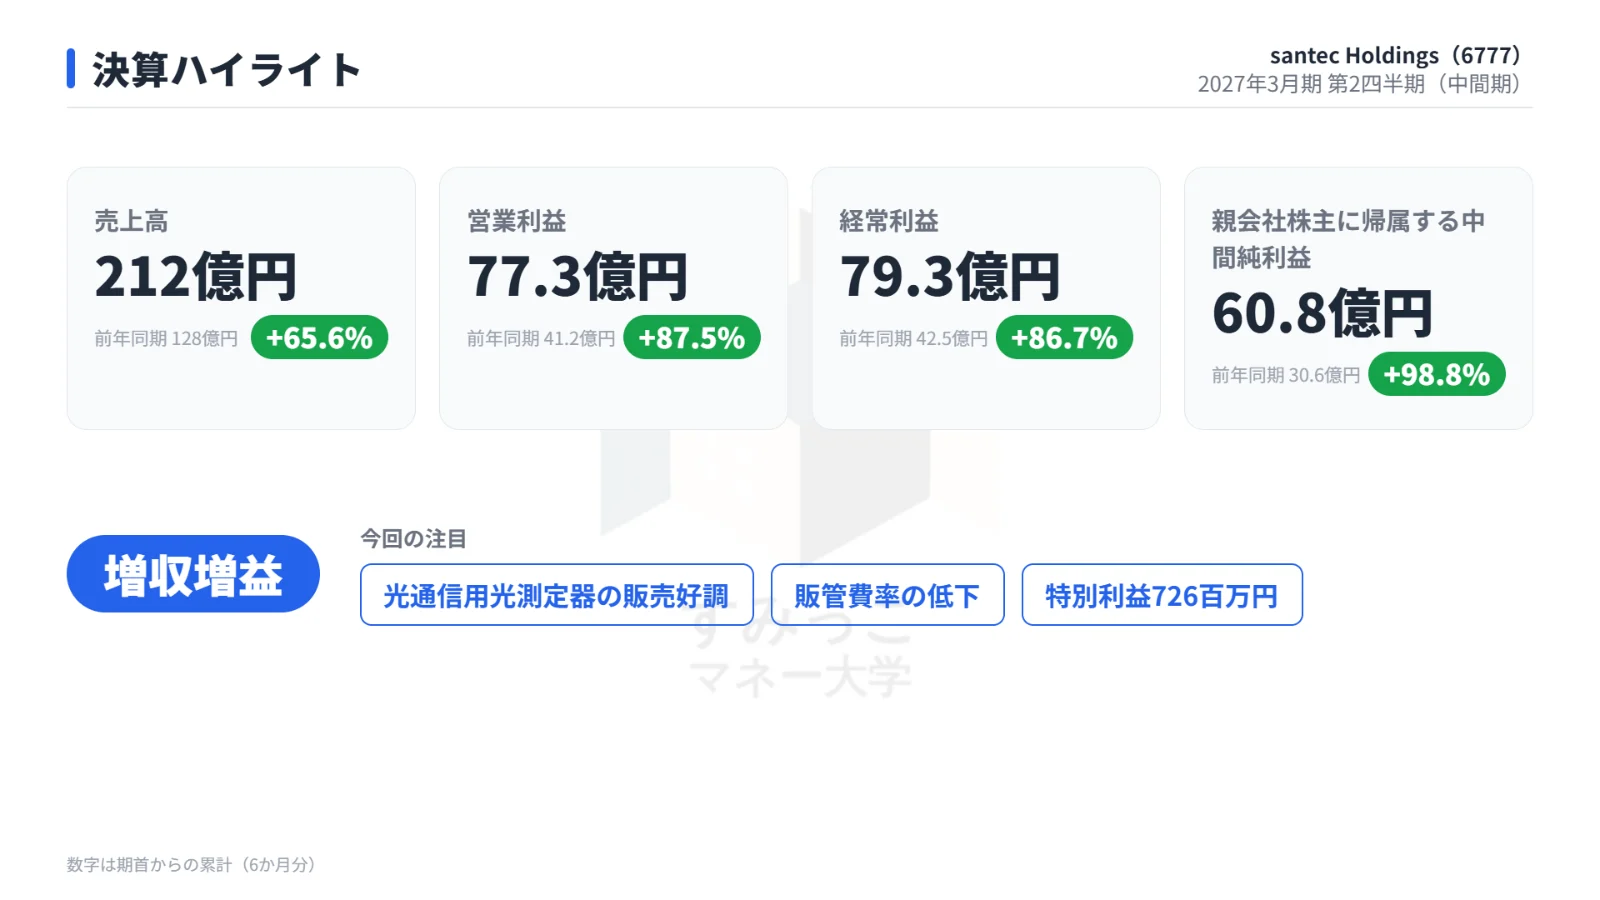
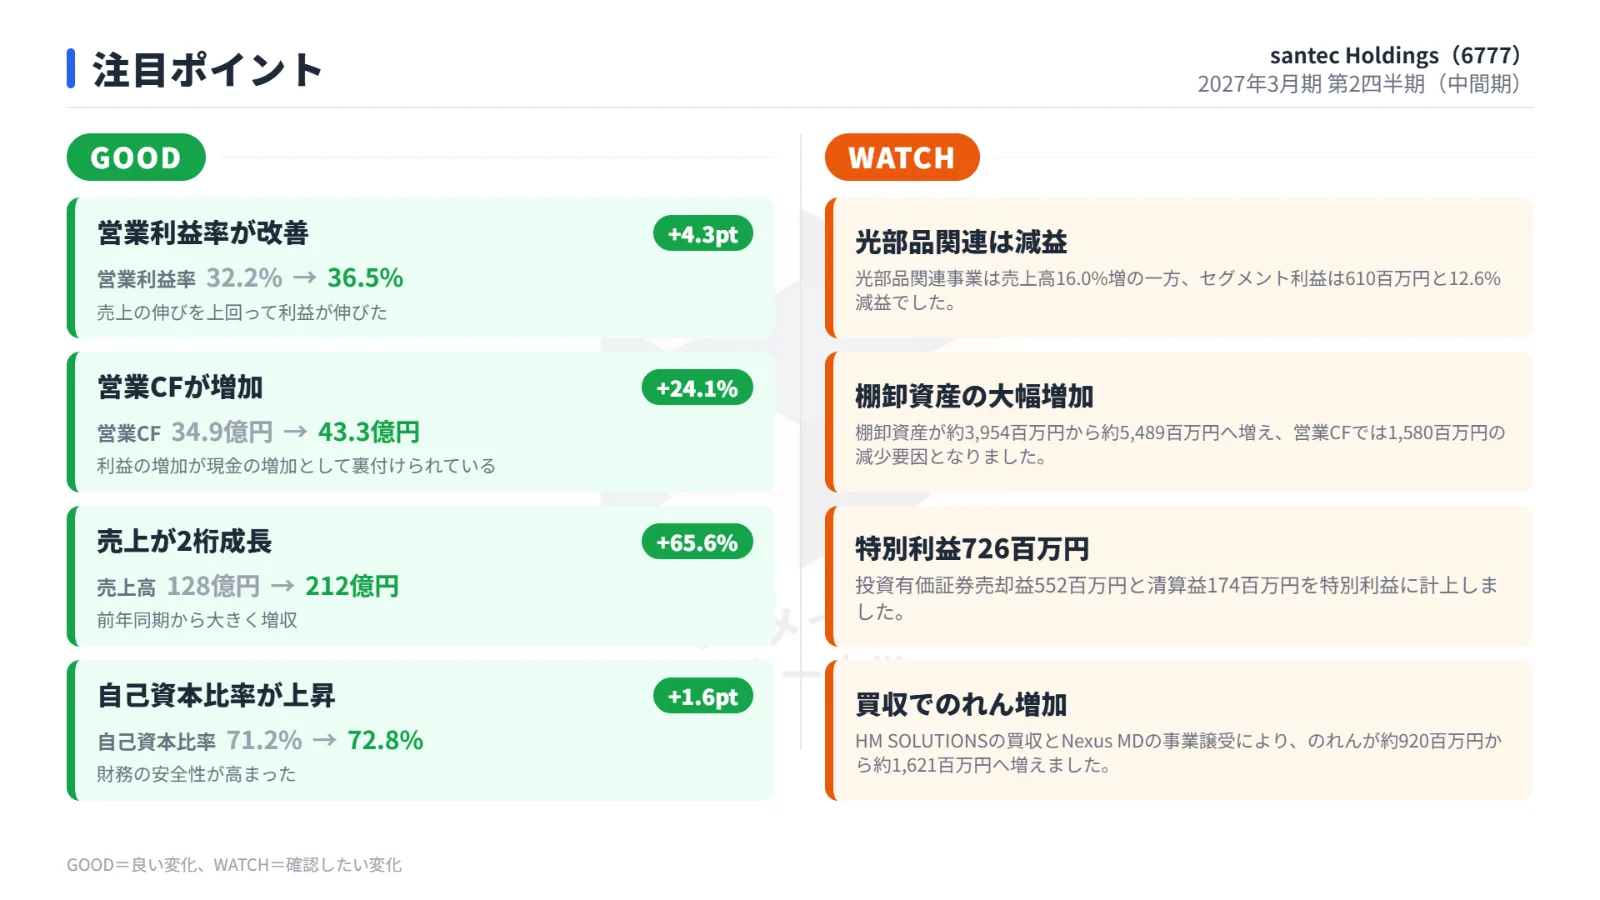
中間期の売上高は211億円(前年同期比+65.6%)、営業利益は77億円(同+87.5%)でした。
売上高・営業利益ともに市場予想(売上高190億円、営業利益65億円)を上回りました。
純利益は60億円で、前年同期のほぼ2倍となっています。
中間期の実績と市場予想を比べると、次のとおりです。
| 項目 | 中間期実績 | 前年同期比 | 市場予想 | 判定 |
|---|---|---|---|---|
| 売上高 | 211億円 | +65.6% | 190億円 | 上回る |
| 営業利益 | 77億円 | +87.5% | 65億円 | 上回る |
| 純利益 | 60億円 | +98.8% | ― | ― |
営業利益の伸び率が売上高の伸び率を上回っており、増収以上に利益が増えた決算でした。
好調の理由はデータセンタ向け光測定器
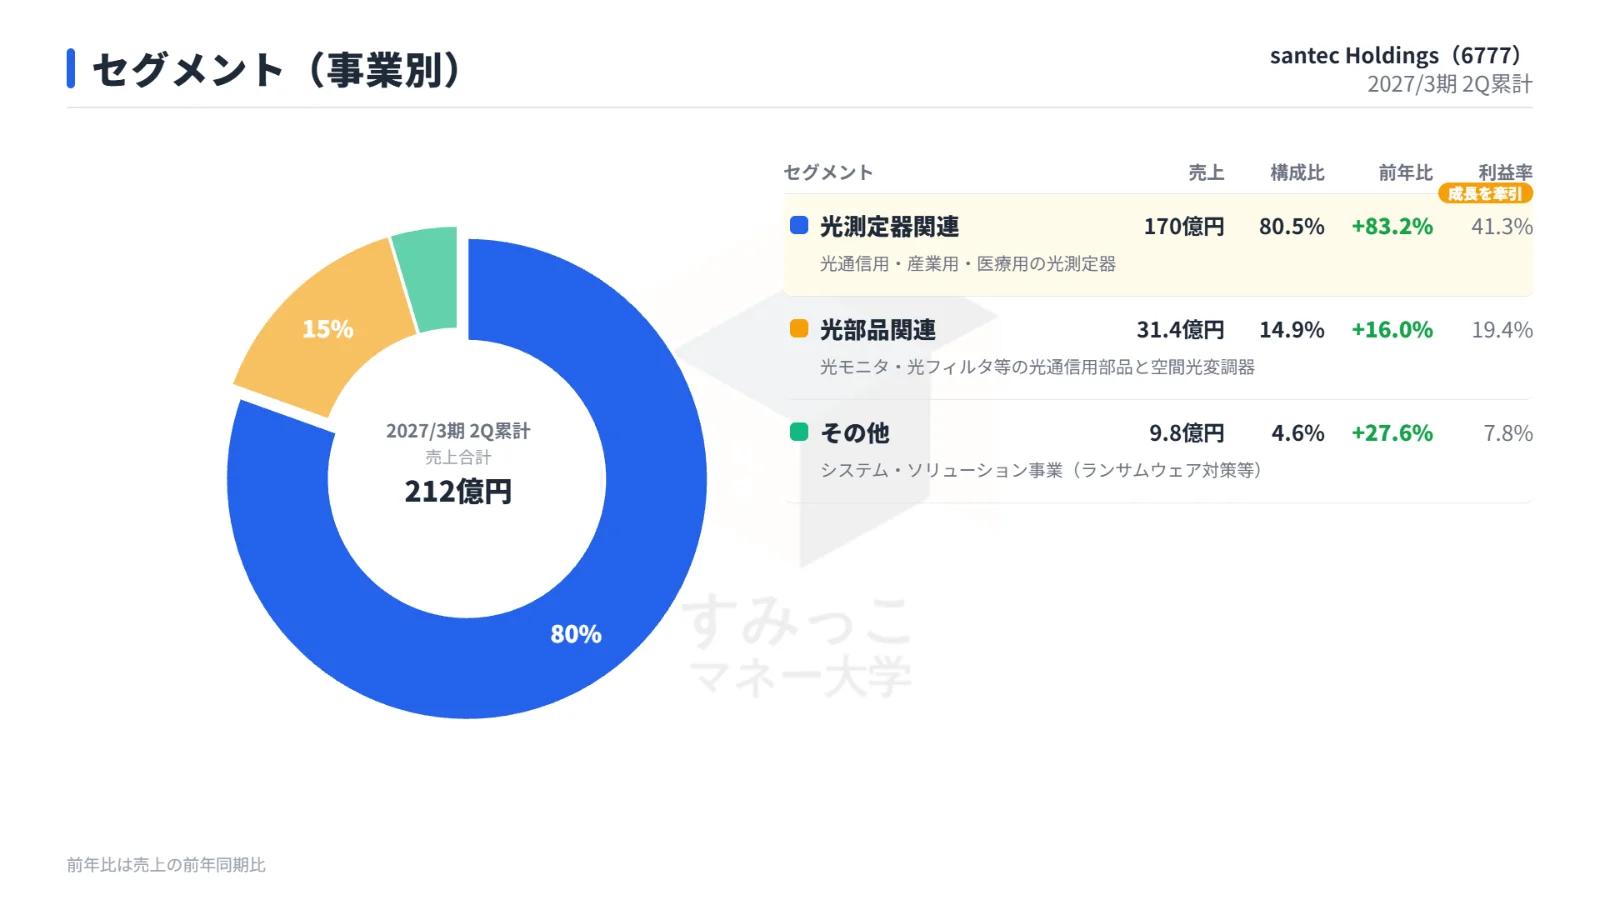
光測定器関連事業が売上・利益を牽引
成長の中心は光測定器関連事業です。
生成AIの拡大を背景に、データセンタ向けの光通信用光測定器の販売が北米を中心に好調でした。
この結果、光測定器関連事業の売上高は前年同期比+83.2% と大きく伸び、セグメント利益は同+108.9% と2倍以上になりました。
光部品関連事業は減益
一方、光部品関連事業のセグメント利益は前年同期比12.6%の減益でした。
設備投資に伴う減価償却費の増加などが影響しています。
全体では大幅増益となったものの、2つの事業で利益の動きが分かれた点は押さえておきたいところです。
会社の見通し:通期予想と配当予想を大幅に引き上げ
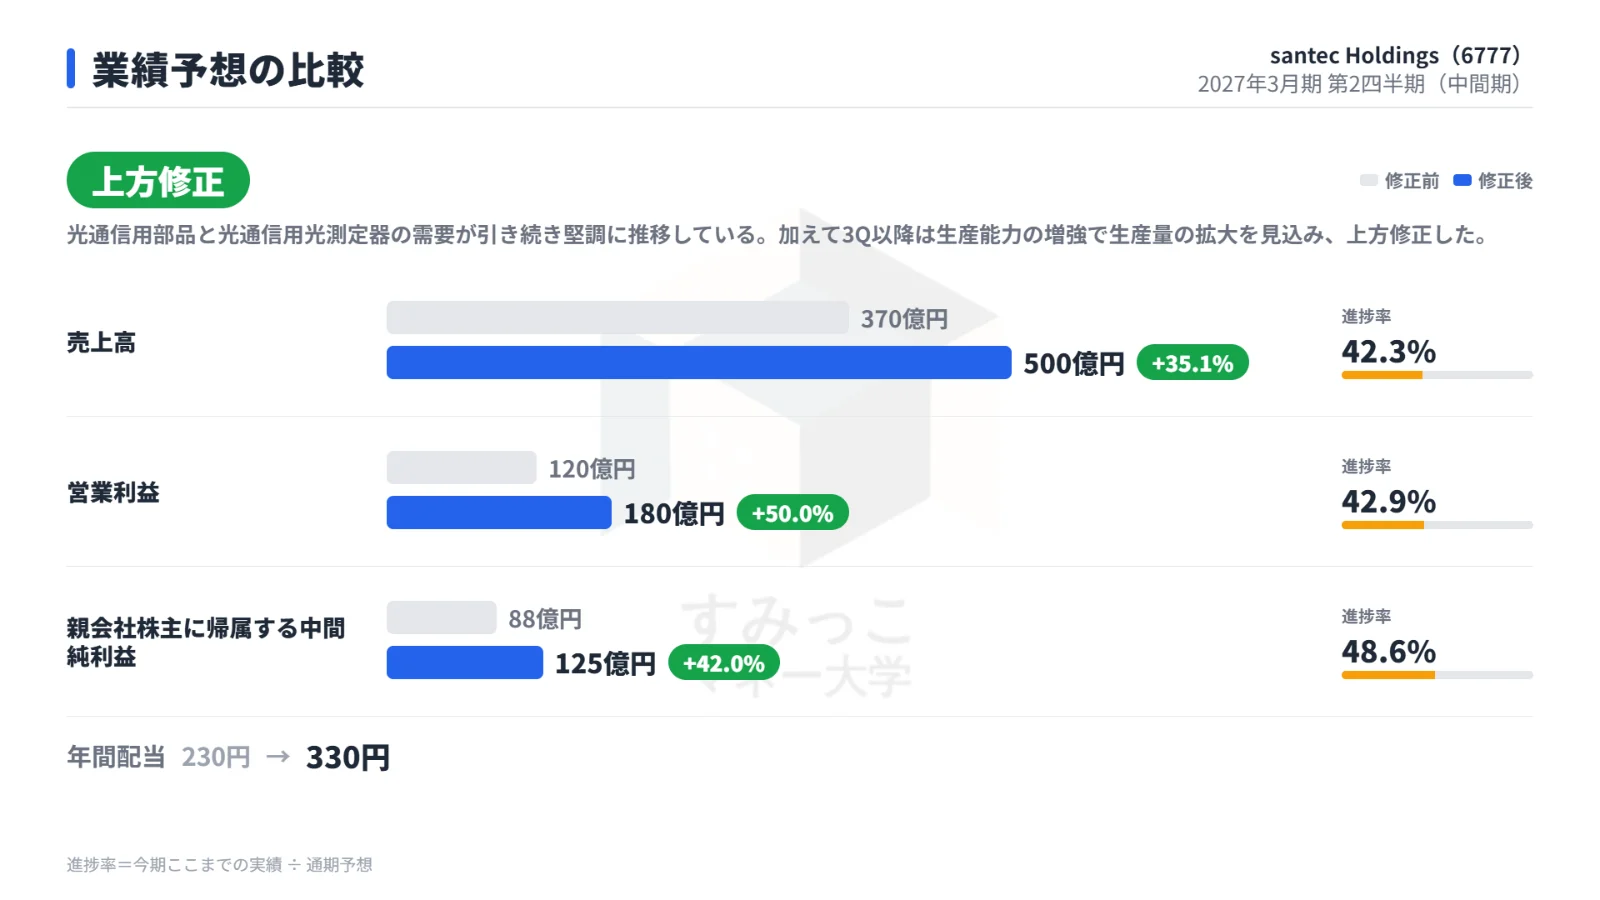
会社は今回、2027年3月期の通期予想を上方修正しました。
理由として、光通信用部品と光通信用光測定器の需要が引き続き堅調であることに加え、第3四半期以降は生産能力の増強によって生産量の拡大を見込んでいることを挙げています。
修正前後の通期予想と、中間期時点の進捗率は次のとおりです。
| 項目 | 修正前 | 修正後 | 修正率 | 中間期の進捗率 |
|---|---|---|---|---|
| 売上高 | 370億円 | 500億円 | +35.1% | 42.3% |
| 営業利益 | 120億円 | 180億円 | +50.0% | 42.9% |
| 純利益 | 88億円 | 125億円 | +42.0% | 48.6% |
| 年間配当 | 230円 | 330円 | ― | ― |
売上高は500億円、営業利益は180億円へと引き上げられました。
修正後の予想に対する中間期の進捗率は、売上高・営業利益とも4割強です。
第3四半期以降の生産量拡大を見込んだ計画で、下期の上積みが前提になっています。
あわせて年間配当予想も230円から330円へ引き上げられました。
市場の反応:大きく下げた後の決算でPTSは反発
決算前は高値から大きく下落
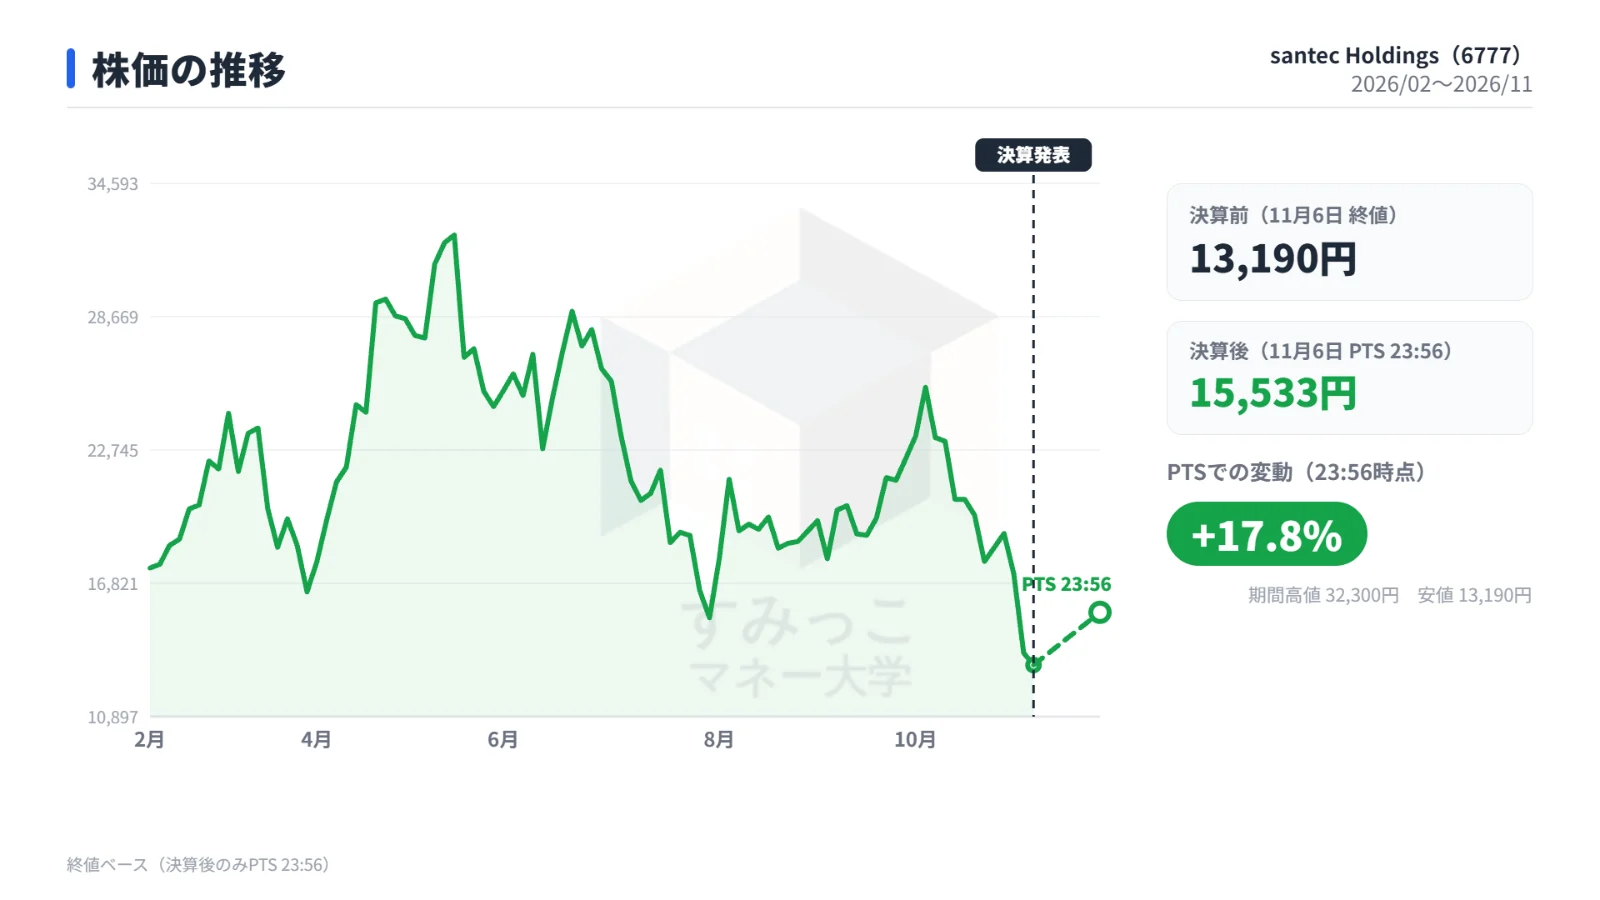
株価は2026年4月以降に上昇し、5月14日には高値34,700円をつけました。
その後は上下を繰り返しながら下落基調となり、7月末に一時15,000円を割り込みました。
10月上旬に25,000円台まで戻した後、再び下落しています。
決算発表当日の11月6日には一時11,330円まで下げ、終値は13,190円でした。
決算発表後のPTSで急伸
決算発表後、11月6日夜のPTS(私設取引システム)では15,533円となり、終値比 +17.8% の上昇となりました。
決算発表前後の株価は次のとおりです。
| 時点 | 株価 |
|---|---|
| 決算前(11月6日 終値) | 13,190円 |
| 決算後(11月6日 PTS 23:56) | 15,533円 |
| 変化率 | +17.8% |
中間期の実績が市場予想を上回ったこと、通期予想と配当予想が大きく引き上げられたことが、この反応の背景にあります。
なお、株式指標は時価総額1,857億円、予想PER14.6倍、PBR5.7倍、配当利回り2.12%となっています。
今後の注目点は生産能力増強と光部品の利益率
生産能力の増強が計画どおり進むか
上方修正は、第3四半期以降に見込む生産能力の増強が前提の一つになっています。
カナダ新工場の稼働などが、計画どおり生産量と売上の拡大につながるかが下期の大きな焦点です。
中間期時点の進捗率は4割強のため、下期の生産拡大の進み具合が通期予想の達成に直結します。
光部品関連事業の利益率の推移
光部品関連事業は、設備投資に伴う減価償却費の増加などで減益となりました。
投資の成果が売上の伸びとして表れ、利益率がどう推移するかも注目点です。
まとめ:好決算と上方修正、焦点は下期の生産拡大
santec Holdingsの2027年3月期中間期は、生成AI拡大を背景としたデータセンタ向け光通信用光測定器の好調により、売上高211億円、営業利益77億円と、いずれも市場予想を上回る大幅増益となりました。
会社は通期予想を売上高500億円、営業利益180億円へ上方修正し、年間配当予想も330円へ引き上げています。
株価は5月の高値から大きく下げた状態で決算を迎え、発表後のPTSでは終値比+17.8%と反発しました。
今後は、第3四半期以降の生産能力増強が計画どおり売上拡大につながるか、そして減益となった光部品関連事業の利益率がどう推移するかが、下期の業績を見るうえでのポイントになりそうです。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事