【サンリオ(8136)】決算後PTSで下落、増収でも利益が市場予想に届かなかった背景と下期の焦点
この記事の要点
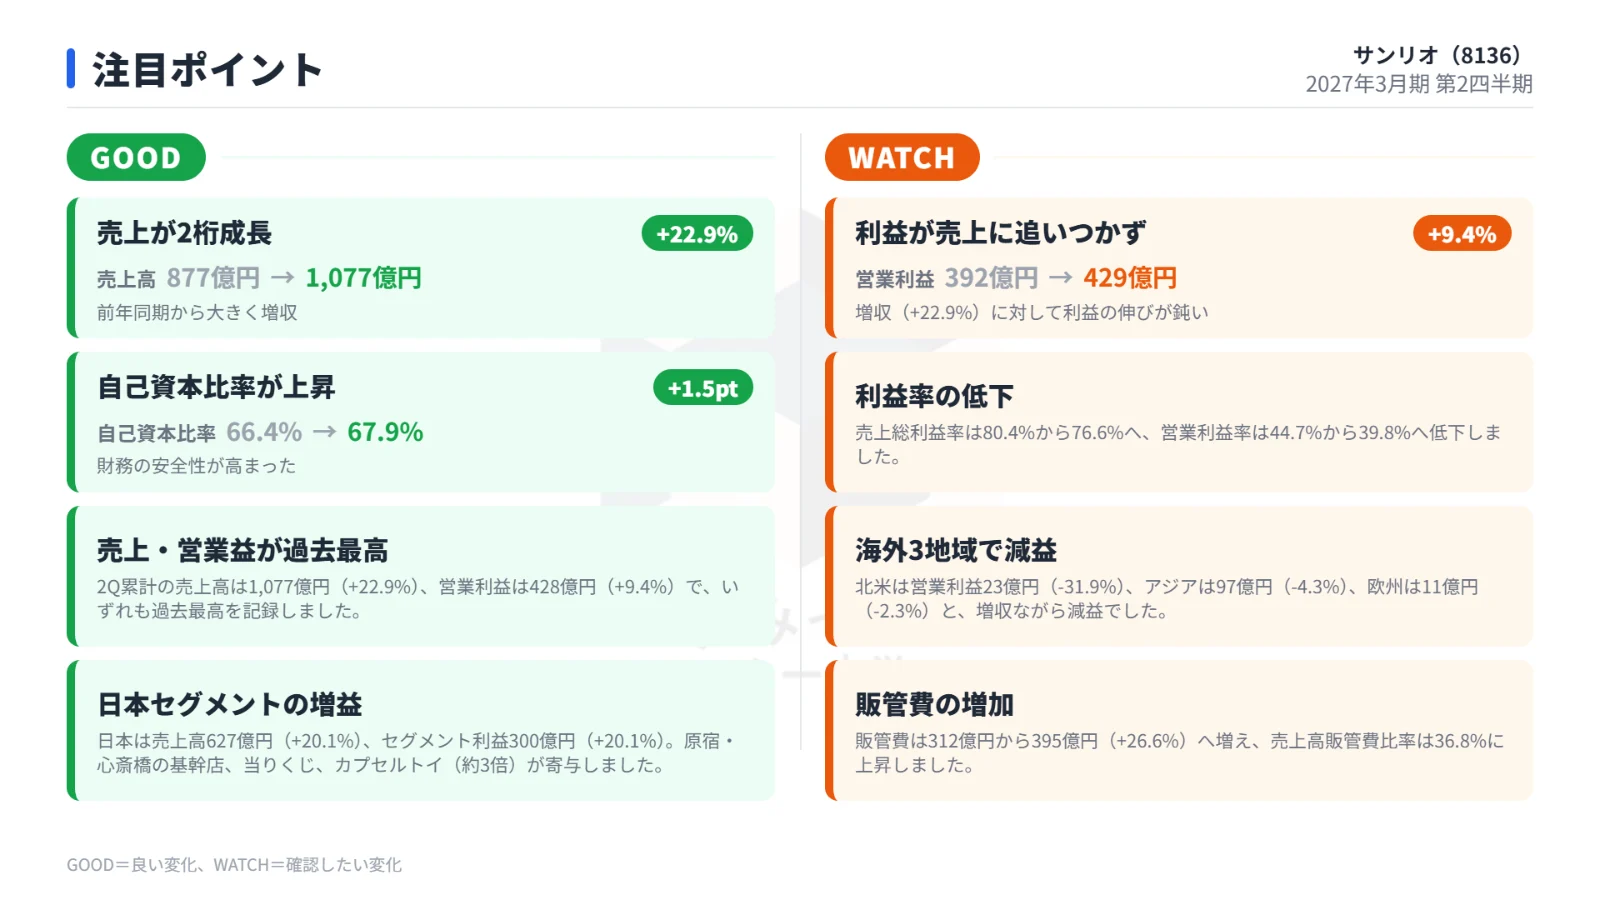
- 上期売上は全地域で伸び市場予想を超えたが、営業利益と純利益は予想に届かず
- 物販比率上昇や販管費増、連結調整で営業利益率は44.7%から39.8%へ低下
- 通期予想は据え置き、PTSで約8%下落し年末商戦と北米の利益回復が焦点に
サンリオ(8136)が2026年11月6日に発表した2027年3月期第2四半期(2026年4月〜9月)の決算を整理します。
売上が伸びたのに利益が市場予想に届かなかった理由、据え置かれた通期予想、決算後の株価の反応、今後の注目点を順に見ていきます。
上期決算の概要:売上は予想超え、利益は予想に届かず
サンリオは、ハローキティなどのキャラクターを使った物販、ライセンス、テーマパークを手がける会社です。
今回の上期決算は過去最高益となりました。
ただし、市場予想(IFIS、2026年11月5日時点)と比べると、売上と利益で結果が分かれています。
上期の実績と市場予想を比べた表です。
| 項目 | 上期実績 | 前年同期比 | 市場予想 | 判定 |
|---|---|---|---|---|
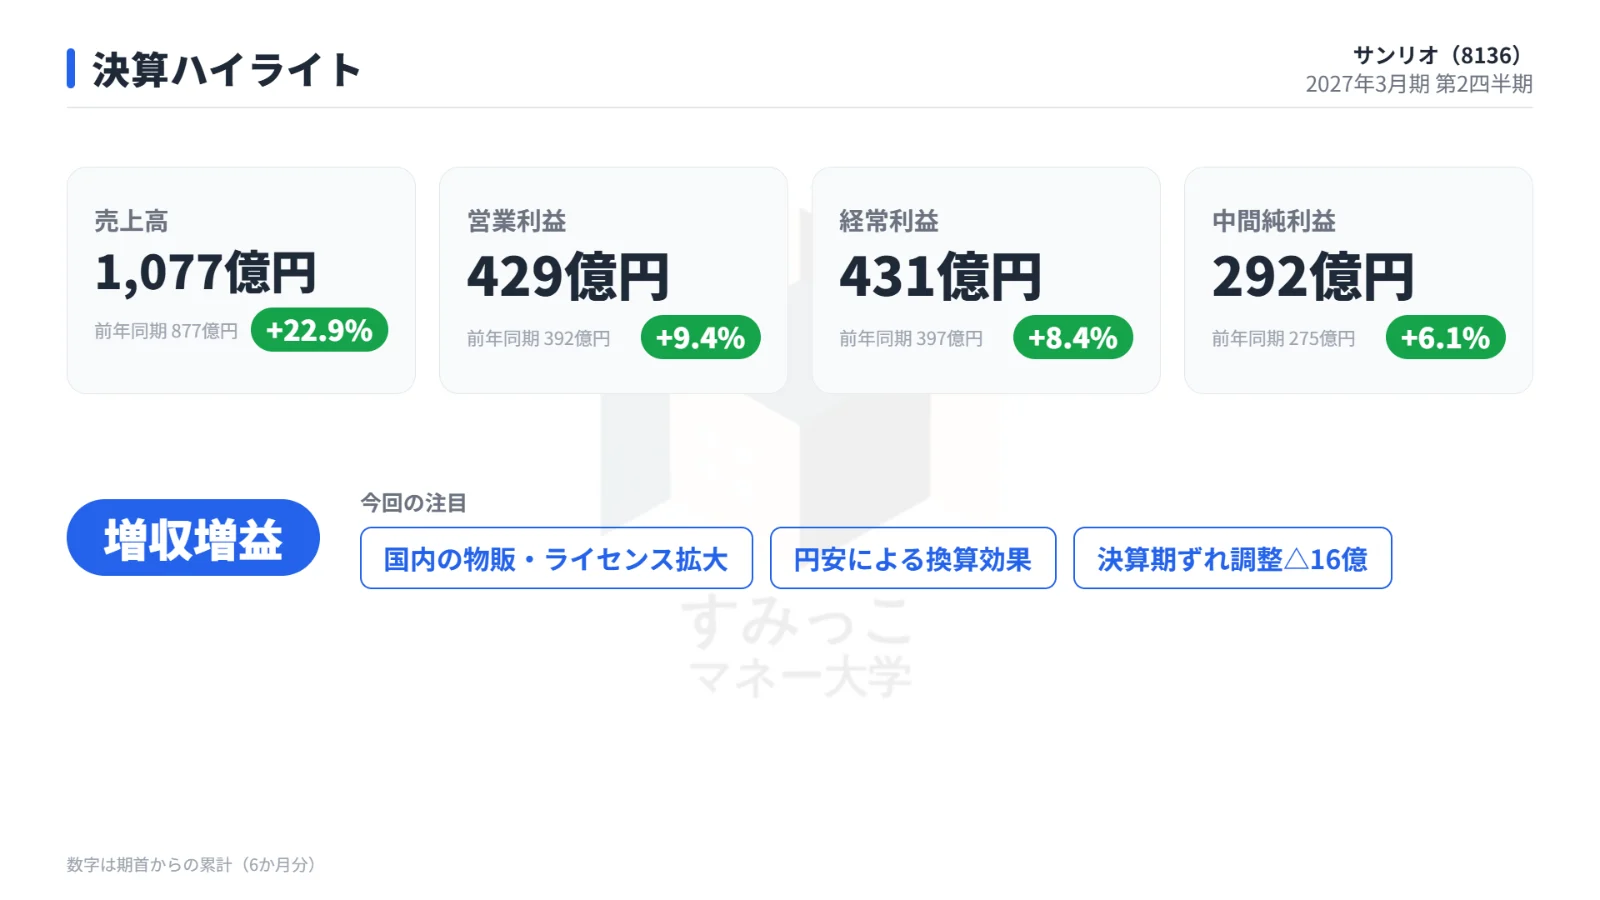
| 売上高 | 1,077億円 | +22.9% | 1,054億円 | 上回った |
| 営業利益 | 428億円 | +9.4% | 446億円 | 下回った |
| 純利益 | 291億円 | +6.1% | 306億円 | 下回った |
売上高は前年同期比+22.9% と大きく伸び、市場予想を上回りました。
一方、営業利益と純利益は増益を確保したものの、市場予想には届きませんでした。
全地域で増収、日本と海外の伸び
売上の伸びは全地域にわたっています。
日本では、原宿・心斎橋の新しい基幹店や当りくじが寄与して物販が+16.3%、カプセルトイなどでライセンスが +29.7% となりました。
海外では、アジアで中国の新規出店により物販その他が+31.6%、欧州も +42.2% と伸びています。
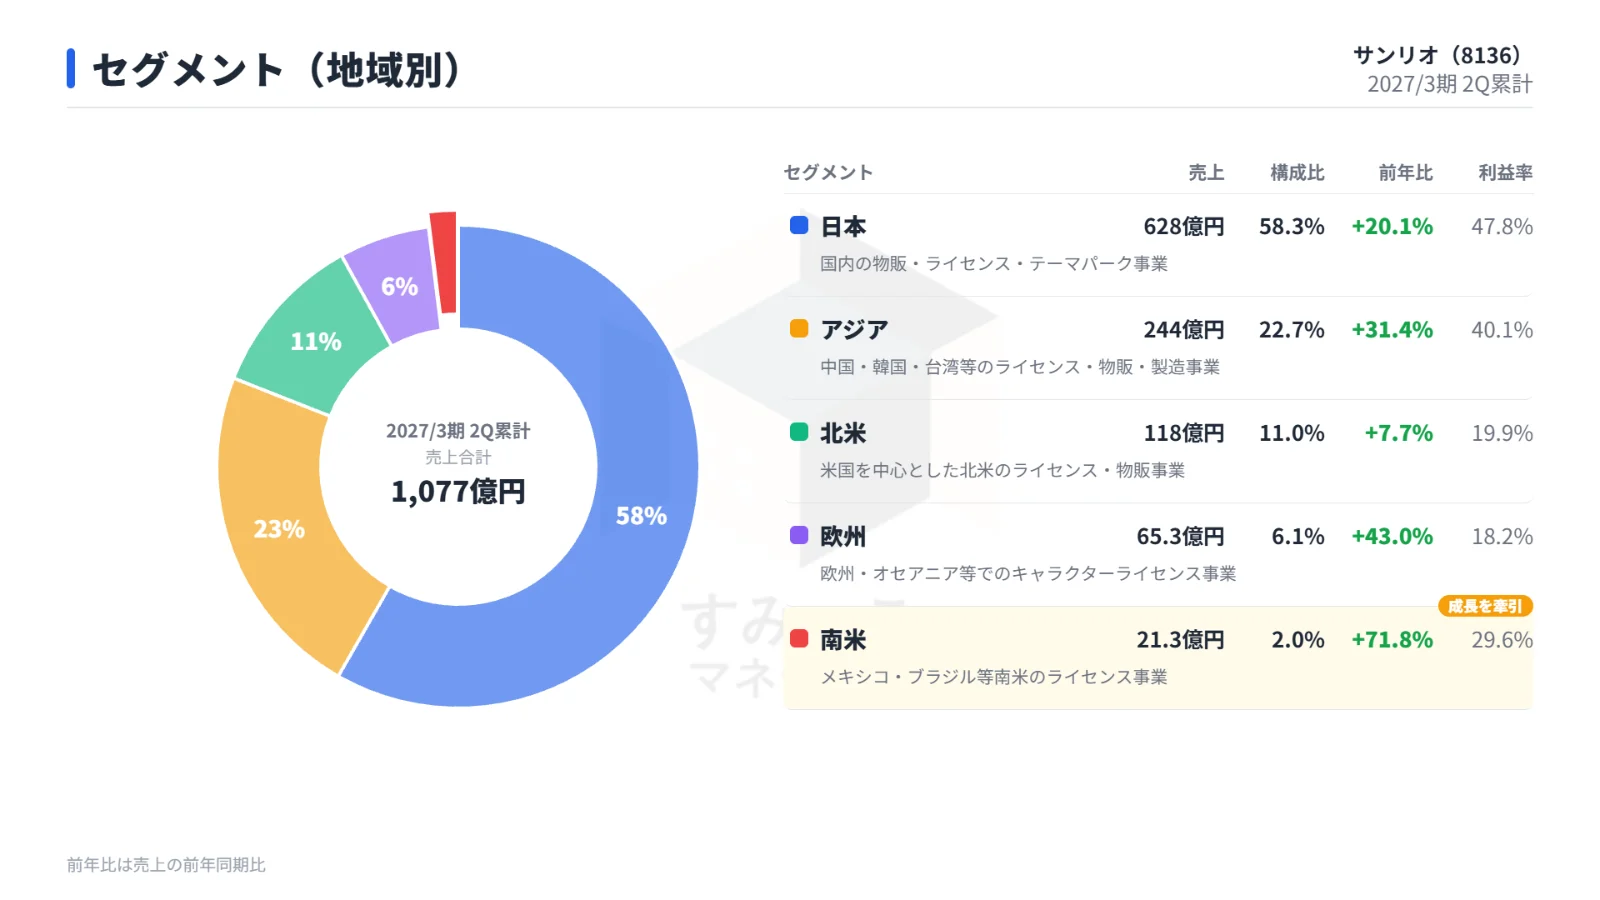
ただし、海外子会社の営業利益は北米が前年同期比31.9%減、アジアが4.3%減、欧州が2.3%減と、いずれも減益でした。
売上は伸びても、海外の利益面では課題が残る形です。
増収なのに利益の伸びが小さかった理由
営業利益の伸びが売上ほど大きくなかった背景には、主に3つの要因があります。
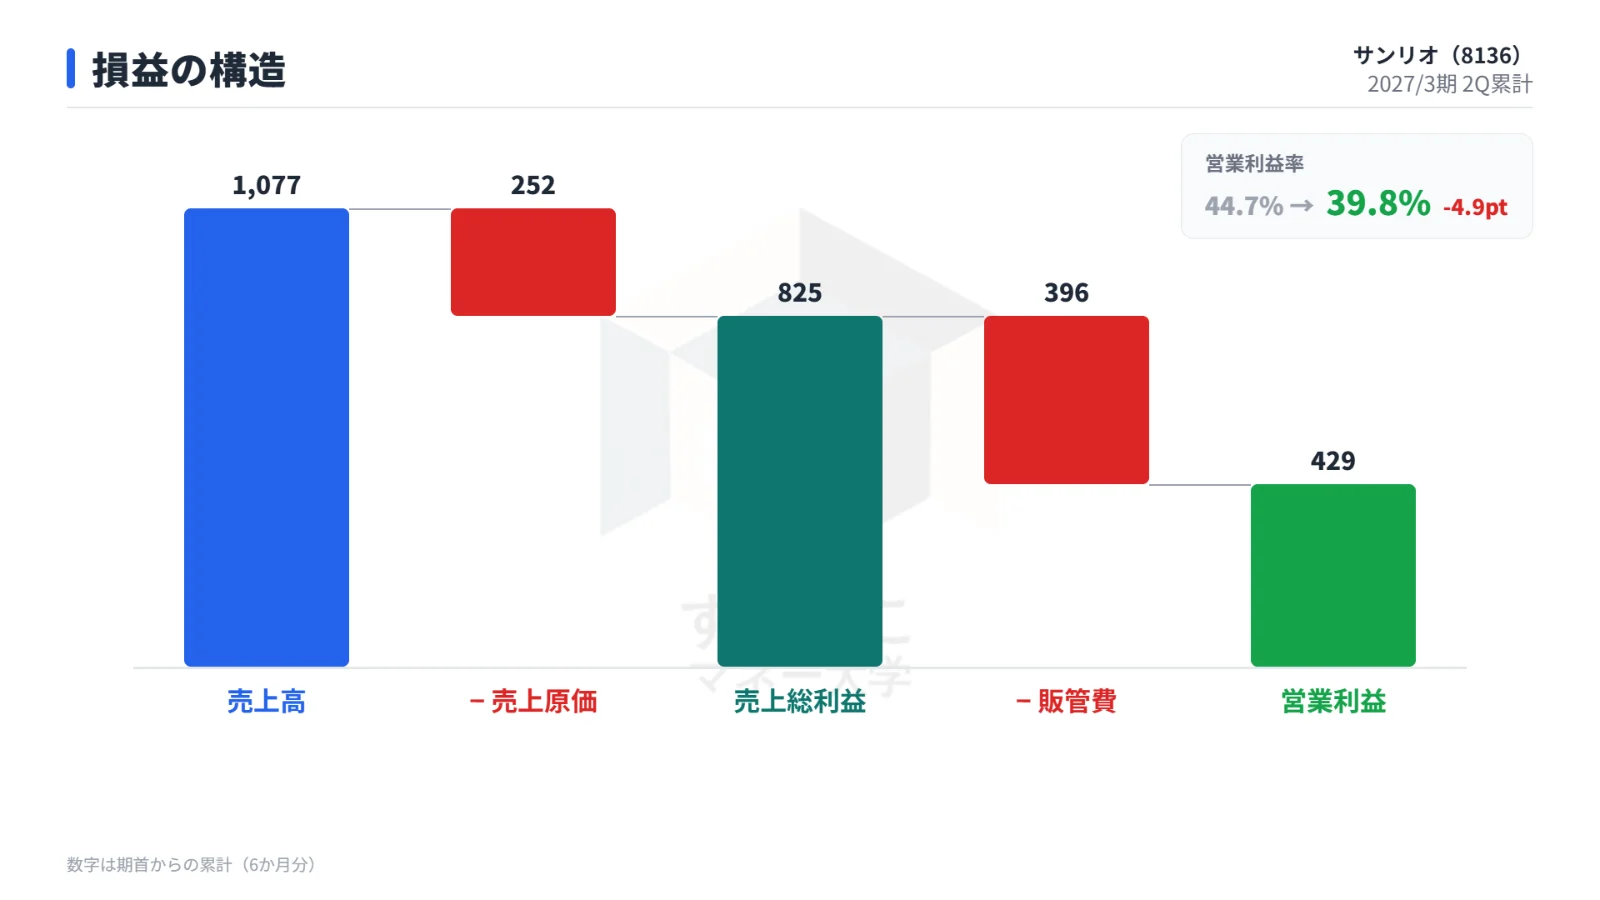
1つ目は、物販の売上比率が上がったことで、売上総利益率が3.8ポイント低下したことです。
2つ目は、戦略投資によって販管費が増えたことです。
3つ目は、決算期の違いによる連結調整で△16億円が発生したことです。
販管費の変化と、調整前の営業利益をまとめた表です。
| 項目 | 前年同期 | 今期上期 |
|---|---|---|
| 販管費 | 313億円 | 396億円 |
| 営業利益(連結調整前) | ― | 445億円(+20.0%) |
| 営業利益(報告値) | ― | 428億円(+9.4%) |
連結調整前で見ると、営業利益は445億円で前年同期比+20.0% となり、市場予想の446億円とほぼ同じ水準でした。
報告値との差は、この△16億円の調整が大きく影響しています。
結果として、営業利益率は44.7%から39.8%へ4.9ポイント低下しました。
高い利益率を誇る会社だけに、この低下は市場の目を引きやすい点です。
会社の通期見通しは据え置き
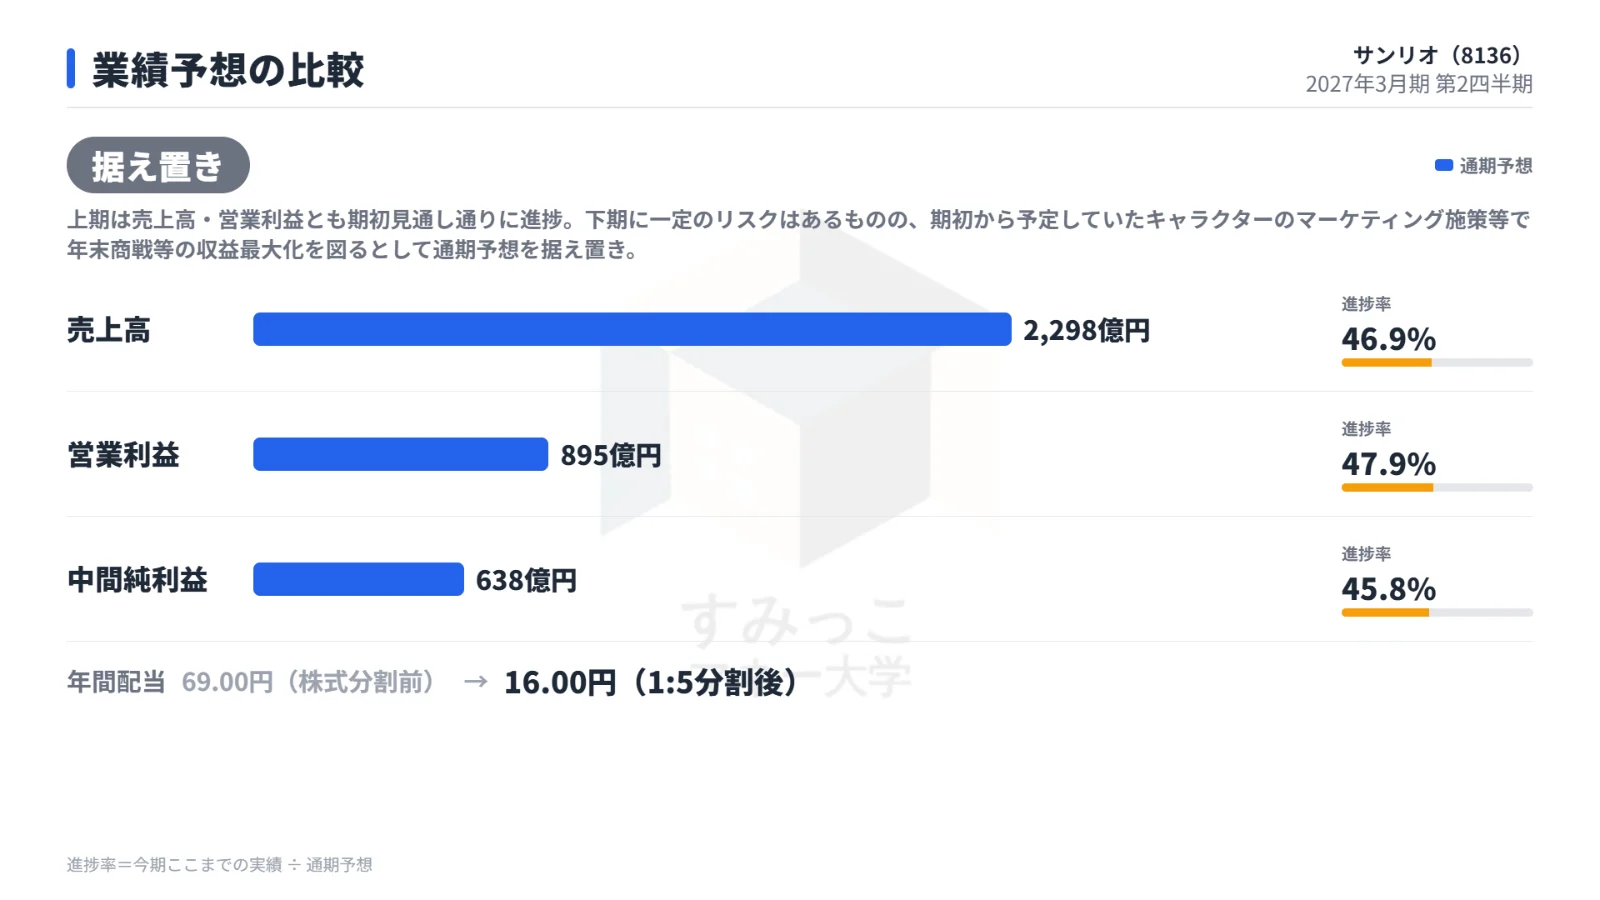
会社は2027年3月期の通期予想を据え置きました。
前期実績と今期予想、上期の進捗率は次のとおりです。
| 項目 | 前期実績 | 今期予想 | 増減率 | 上期進捗率 |
|---|---|---|---|---|
| 売上高 | 1,940億円 | 2,298億円 | +18.4% | 46.9% |
| 営業利益 | 778億円 | 895億円 | +15.0% | 47.9% |
| 純利益 | 546億円 | 638億円 | +16.8% | 45.8% |
会社は、上期の売上高・営業利益は期初の見通し通りに進んでいると説明しています。
下期に一定のリスクはあるとしつつ、期初から予定していたキャラクターのマーケティング施策などで、年末商戦などの収益を最大化していく方針です。
配当は、前期が69.00円(株式分割前)、今期予想が16.00円(1:5の株式分割後)です。
分割の前後で基準が違うため、単純な比較には注意が必要な数字です。
決算後の株価の反応
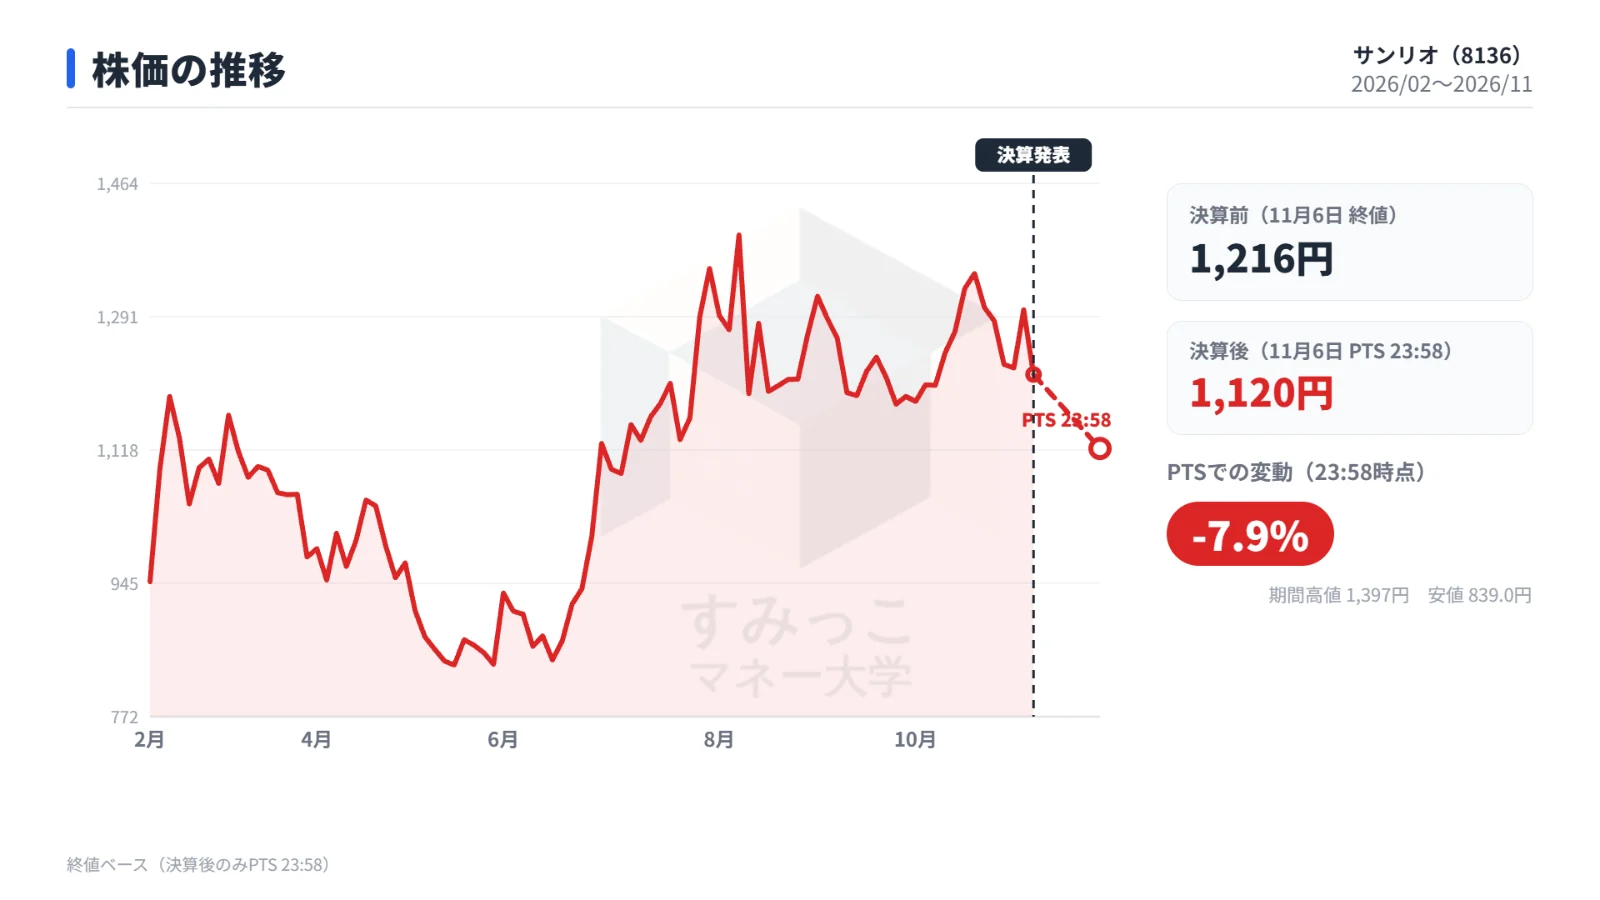
決算発表前の11月6日の終値は1,216円でした。
決算発表後、同日夜のPTS(23:58時点)では1,120円となり、-7.89% の下落となっています。
| 時点 | 株価 |
|---|---|
| 決算前(11月6日 終値) | 1,216円 |
| 決算後(11月6日 PTS 23:58) | 1,120円 |
売上高は市場予想を上回ったものの、営業利益・純利益が市場予想を下回り、営業利益率も低下しました。
加えて、海外子会社の営業利益が北米を中心に減益で、通期予想は据え置きとなりました。
こうした内容が並んだ決算に対して、売りが先行した形です。
なお、株価は前日11月5日の終値が1,300円で、11月6日の取引時間中にも1,216円まで下げていました。
2026年は5月に800円台まで下げた後に持ち直し、8月10日には終値で1,454.5円をつけるなど、値動きの大きい展開が続いています。
時価総額は1兆4,302億円、予想PERは21.3倍、PBRは7.6倍、配当利回りは1.43%です。
今後の注目点
年末商戦と通期予想への進捗
1つ目は、下期の年末商戦に向けたキャラクターのマーケティング施策の効果です。
営業利益は通期予想895億円に対して上期の進捗率が47.9% となっており、下期にどこまで積み上げられるかが焦点になります。
ゲーム事業と北米の利益回復
2つ目は、2027年1月に配信開始予定の「Sanrio Kawaii Me Live!」をはじめとするゲーム事業の展開です。
あわせて、上期に営業利益が31.9%減となった北米子会社の利益が回復するかどうかも注目点です。
再発防止策の進捗
3つ目は、2027年3月までに完了予定の再発防止策の進み具合です。
まとめ
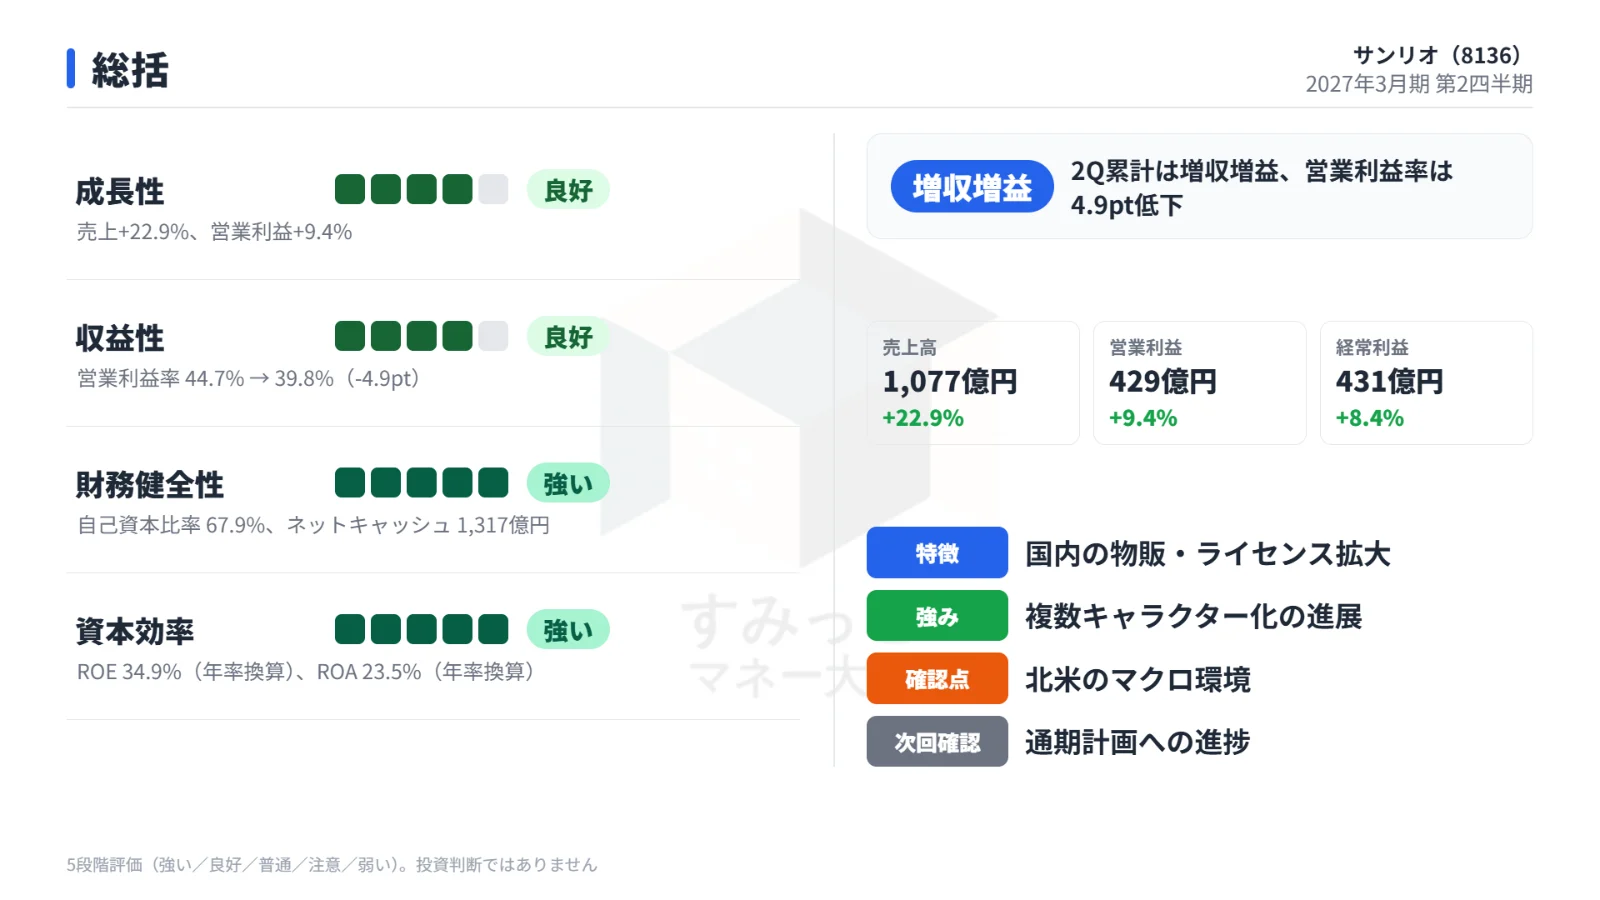
サンリオの2027年3月期上期は、日本・アジア・欧州の全地域で売上が伸び、売上高は前年同期比+22.9%で市場予想を上回り、過去最高益となりました。
一方で、物販比率の上昇による売上総利益率の低下、戦略投資による販管費の増加、△16億円の連結調整が重なり、営業利益・純利益は市場予想に届きませんでした。
営業利益率は44.7%から39.8%に下がり、海外子会社の営業利益も北米を中心に減益でした。
会社は上期が期初の見通し通りに進んでいるとして通期予想を据え置きましたが、決算後のPTSでは株価が -7.89% 下落しました。
今後は、年末商戦での施策の効果、ゲーム事業の展開、北米の利益回復、再発防止策の進捗が注目されます。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事