【太陽誘電(6976)】決算後PTSで小幅高、通期上方修正の中身と下期に向けた焦点
この記事の要点
- 上期はコンデンサが20.8%増収、操業度と為替の効果で営業利益は前年の約2倍に
- 通期営業利益予想を540億円へ20.0%上方修正し、下期に約358億円を見込む計画
- 決算前に大きく下げた株価は発表後PTSで小幅高、受注残と価格改善が今後の焦点
太陽誘電の2027年3月期 第2四半期累計(2026年4月〜9月)の決算について、売上と利益が伸びた理由と、会社が引き上げた通期予想の中身をまとめました。
あわせて、決算発表後の株価の反応と、今後注目したいポイントも整理しています。
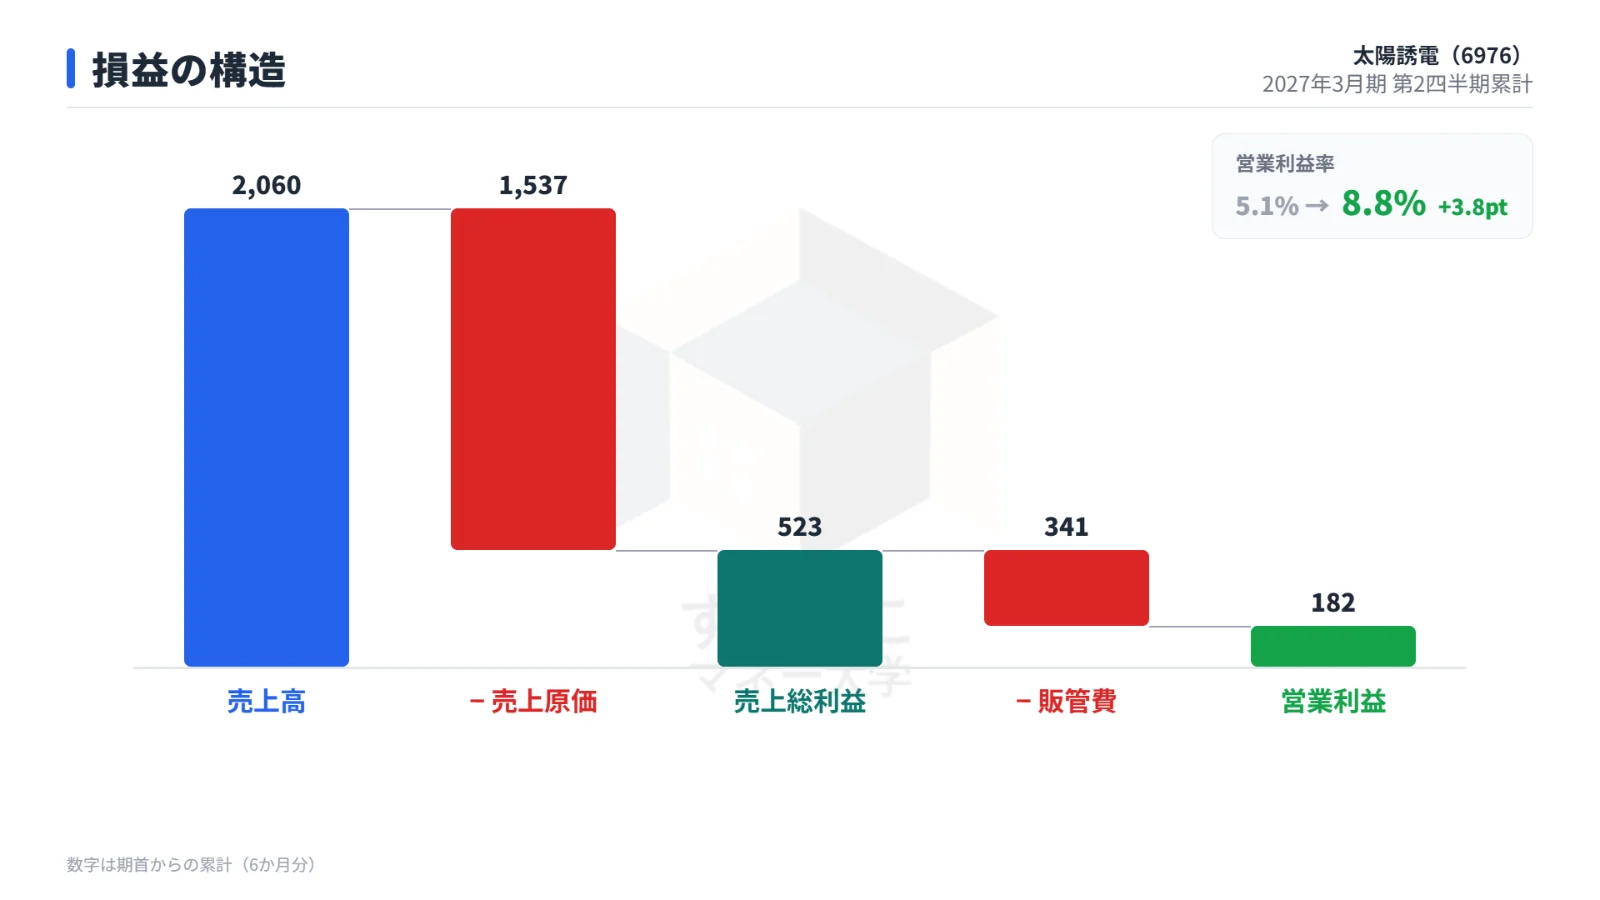
上期は営業利益が前年同期の約2倍に
太陽誘電は、積層セラミックコンデンサやインダクタを製造・販売する電子部品メーカーです。
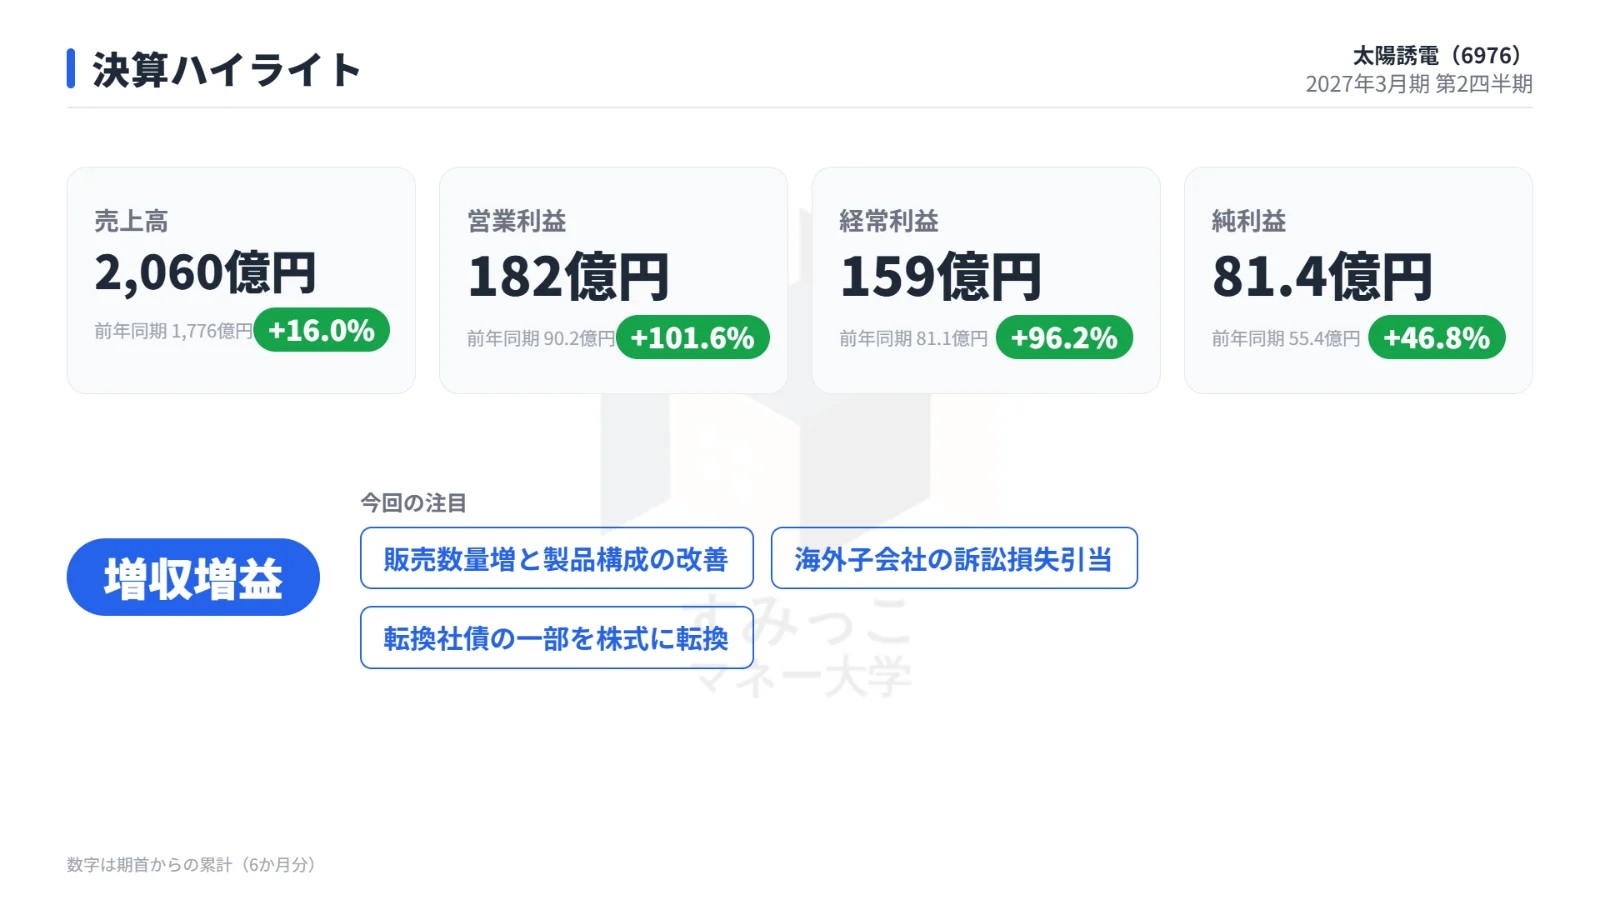
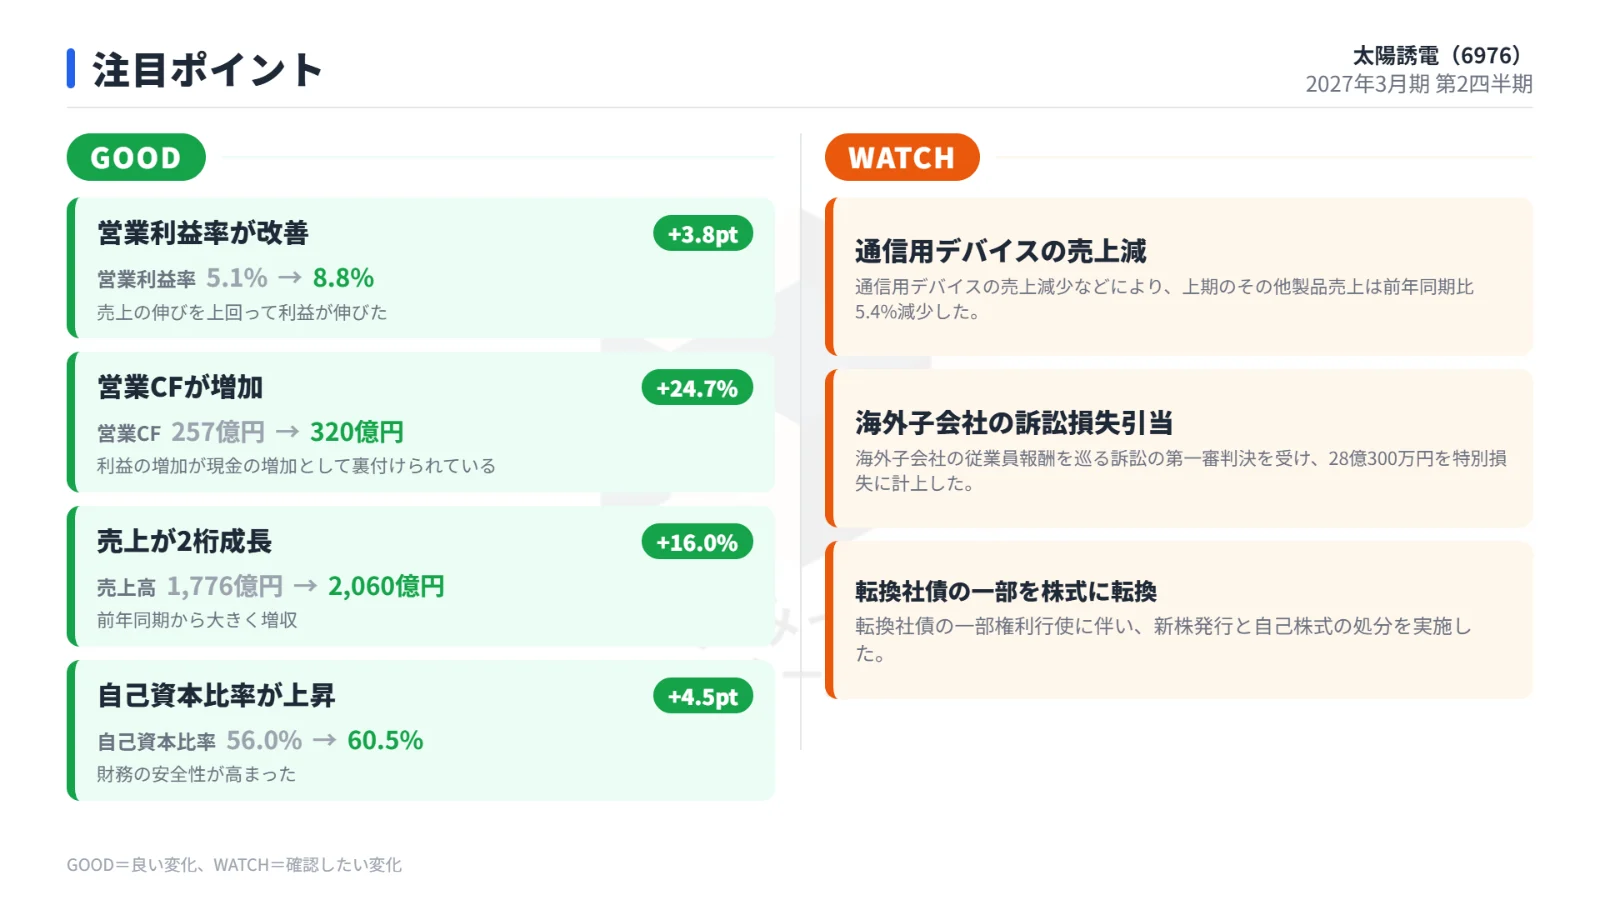
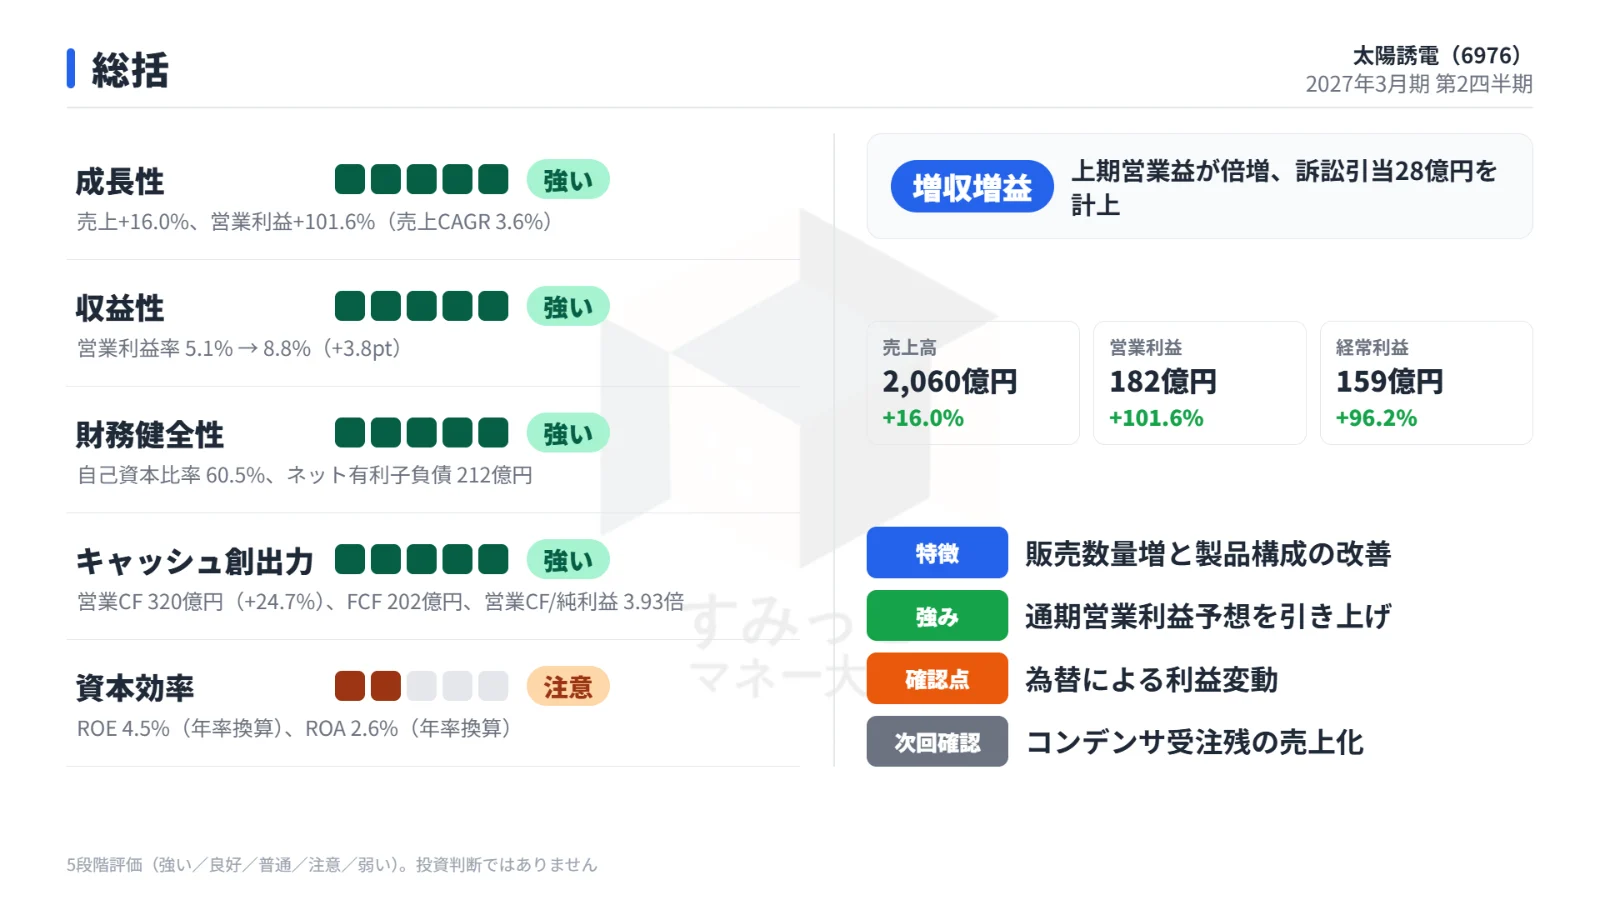
2026年11月5日に発表した上期決算は、営業利益が前年同期比+101.6% と大幅な増益になりました。
上期の実績を前年同期と比べた表です。
| 項目 | 今期上期 | 前年同期 | 前年同期比 |
|---|---|---|---|
| 売上高 | 2,060億3,400万円 | 1,776億2,400万円 | +16.0% |
| 営業利益 | 181億9,600万円 | 90億2,400万円 | +101.6% |
| 純利益 | 81億3,500万円 | 55億4,000万円 | +46.8% |
売上高は2,060億円台で16.0%の増収となり、利益は売上の伸びを大きく上回るペースで増えました。
売上を引っ張ったのはコンデンサ
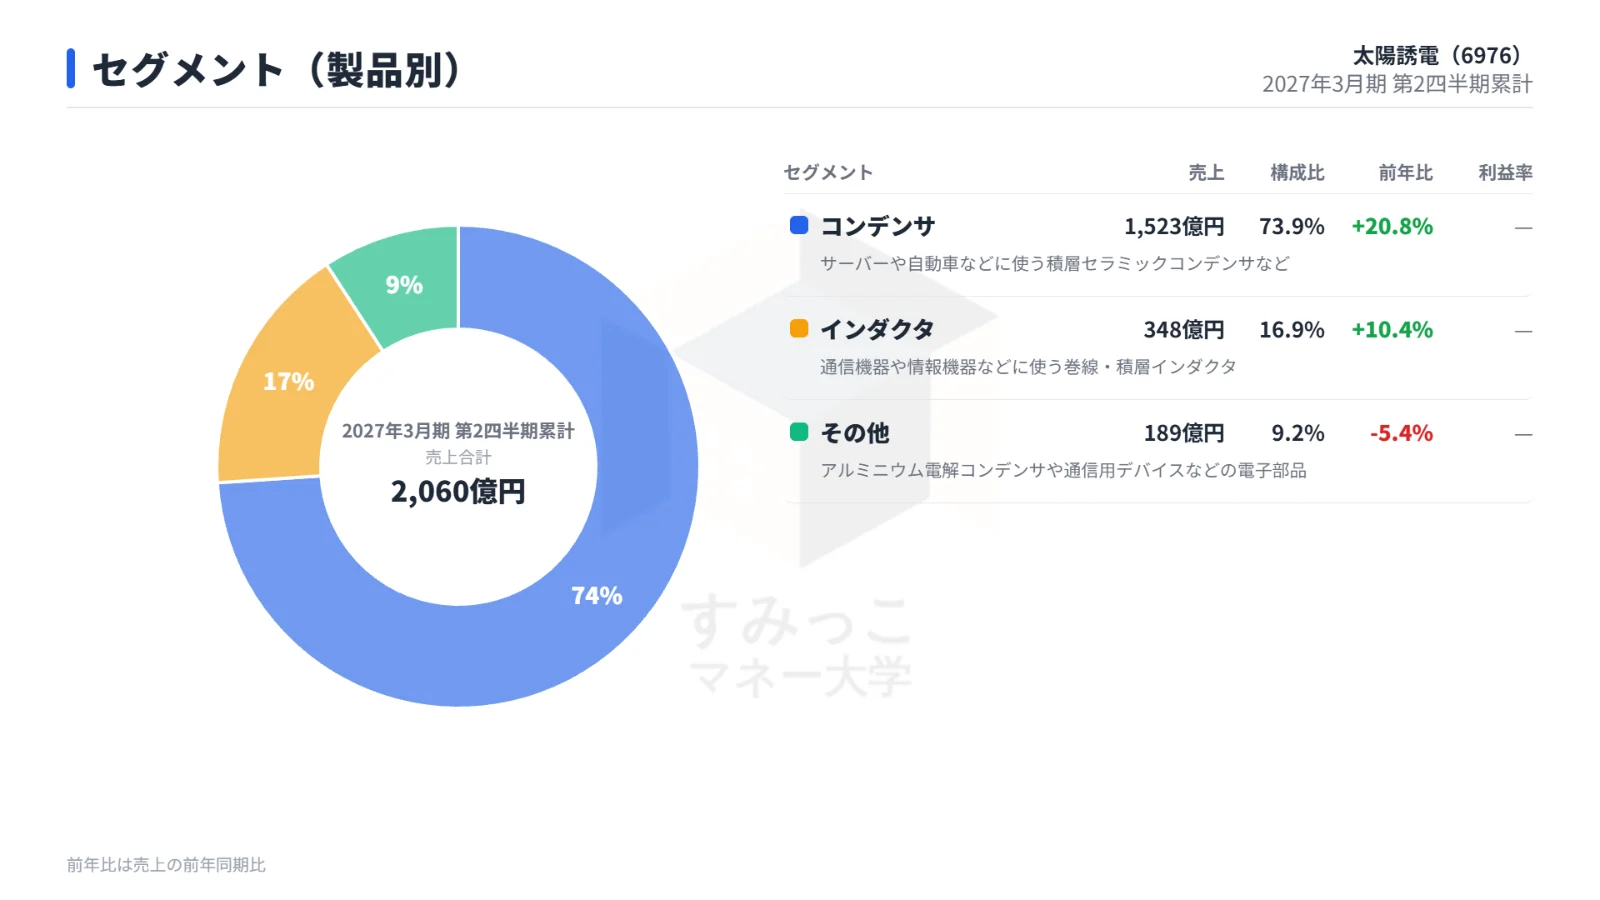
製品別に見ると、主力のコンデンサが情報機器や情報インフラ・産業機器向けなどで伸び、コンデンサは20.8%の増収でした。
インダクタも10.4%の増収です。
一方、通信用デバイスが減少した「その他」は5.4%の減収となりました。
| 製品区分 | 前年同期比 |
|---|---|
| コンデンサ | +20.8% |
| インダクタ | +10.4% |
| その他 | −5.4% |
上の表は、製品区分ごとの売上の増減率です。
営業利益が倍増した要因
営業利益の増減を要因別に分けると、工場の稼働が上がったことによる操業度効果が最も大きく、為替の影響も利益を押し上げました。
前年同期と比べた営業利益の増減要因の内訳です。
| 要因 | 影響額 |
|---|---|
| 操業度効果 | +111億円 |
| 為替変動 | +75億円 |
| 原価低減 | +12億円 |
| 販売価格の影響 | −82億円 |
| 固定費増加 | −26億円 |
販売価格の影響で82億円の減益要因があったものの、操業度効果・為替・原価低減のプラスがそれを上回りました。
純利益の伸びは営業利益より小さめ
純利益も46.8%増えましたが、伸び率は営業利益ほどではありません。
為替差損の拡大に加え、海外子会社の訴訟損失引当金繰入額28億300万円を計上したことが、増益幅を抑えました。
通期予想は利益を約2割引き上げ
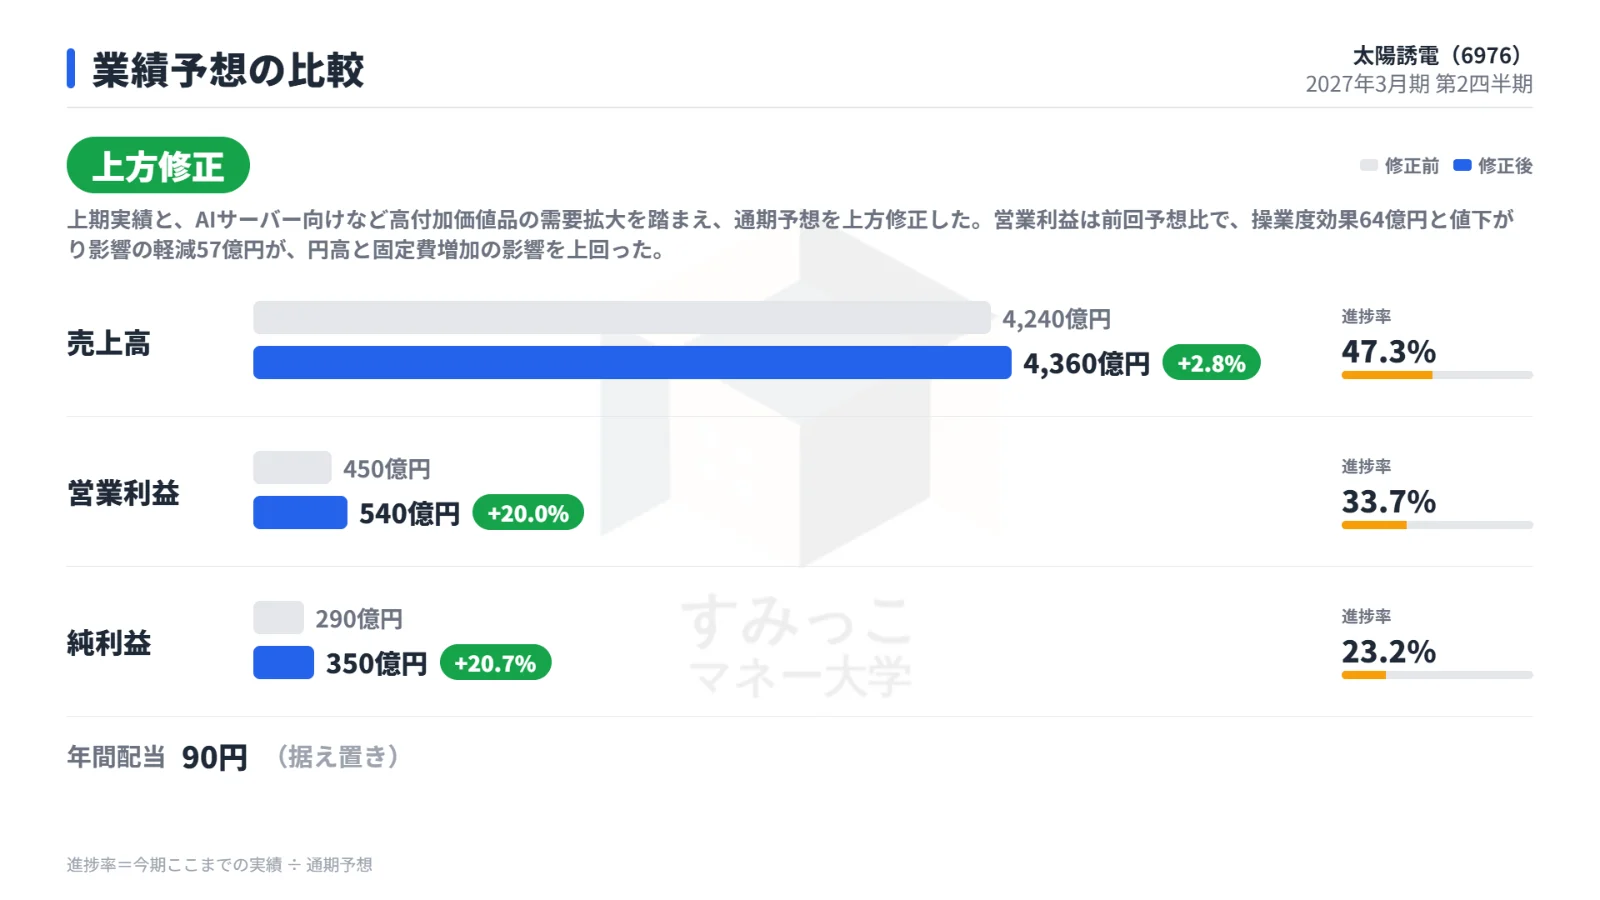
会社は上期の実績と、AIサーバー向けなど高付加価値品の需要拡大を踏まえ、通期予想を上方修正しました。
修正前と修正後の通期予想、および上期時点の進捗率をまとめた表です。
| 項目 | 修正前 | 修正後 | 修正率 | 上期進捗率 |
|---|---|---|---|---|
| 売上高 | 4,240億円 | 4,360億円 | +2.8% | 47.3% |
| 営業利益 | 450億円 | 540億円 | +20.0% | 33.7% |
| 純利益 | 290億円 | 350億円 | +20.7% | 23.2% |
| 年間配当 | 90円 | 90円 | 変更なし | − |
売上高の修正幅は小さい一方、営業利益は540億円へ20.0%の引き上げです。
前回予想と比べると、操業度効果64億円と値下がり影響の軽減57億円が、円高と固定費増加の影響を上回る見込みです。
上期の営業利益は181億9,600万円で、通期予想に対する進捗率は33.7%です。
通期予想を達成するには、下期に約358億円の営業利益を積み上げる計算になり、上期の2倍近い水準を見込んでいる形です。
年間配当は90円で据え置きました。
決算前に大きく下げ、発表後のPTSは小幅高
株価は2026年2月には4,000円前後でしたが、5月下旬から急上昇し、7月1日には終値で22,655円をつけました。
その後は下落基調が続き、決算発表直前の数日間も、10月29日の9,231円から11月5日の終値6,580円まで下げていました。
11月5日は前日終値の7,610円から1,000円超の下落です。
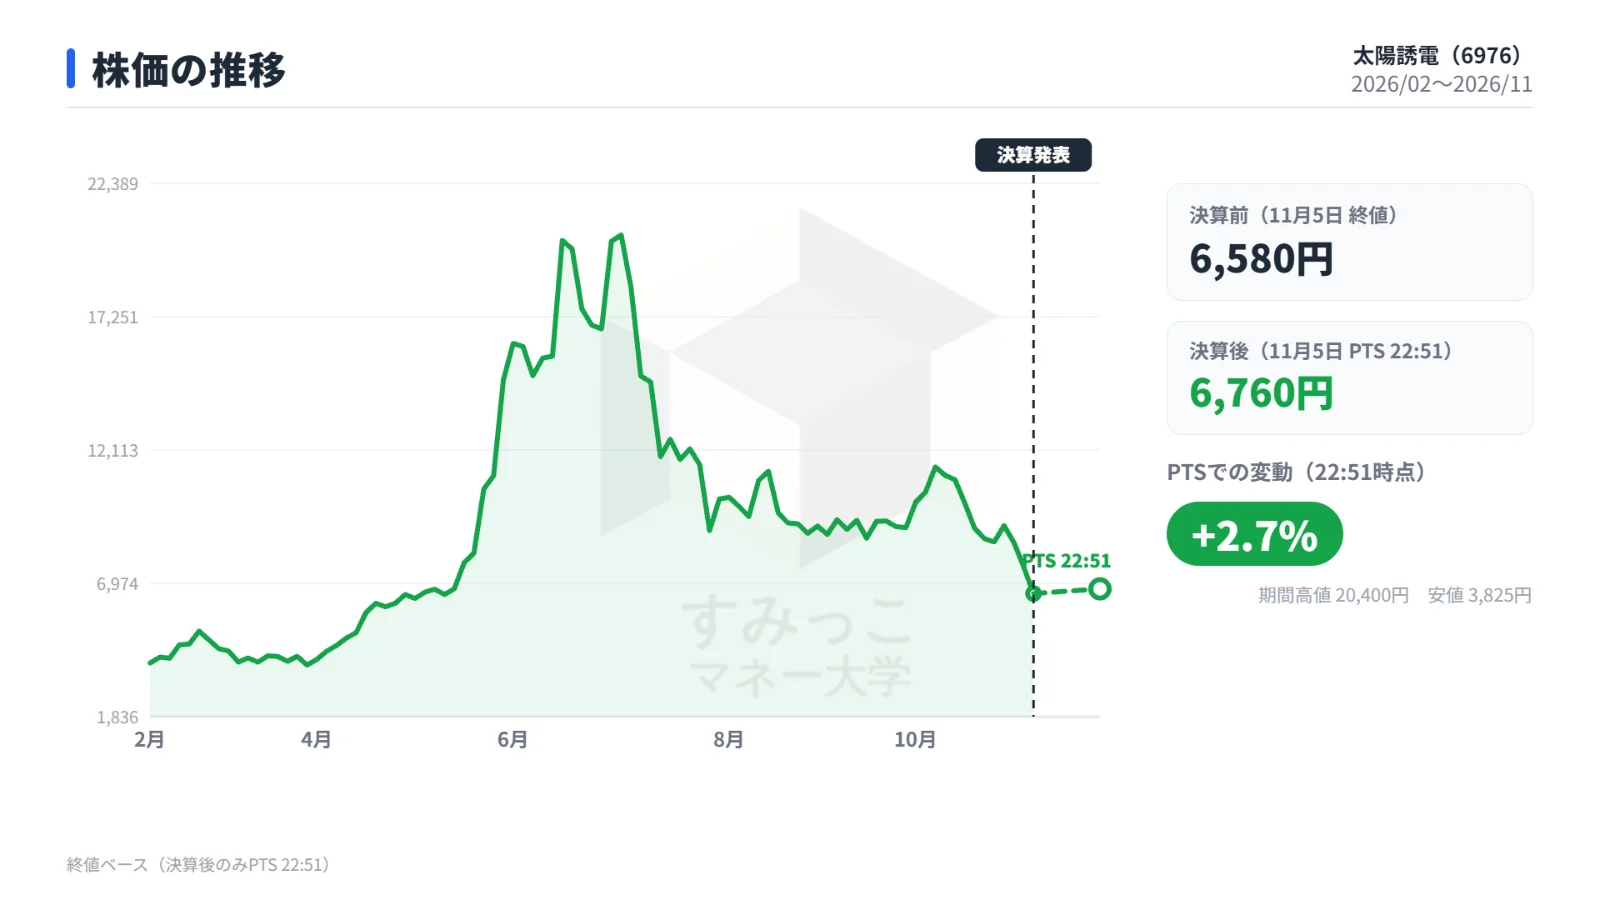
決算発表後のPTS(夜間取引)では、11月5日22時51分時点で6,760円と、終値比+2.74% の小幅な上昇となりました。
| 項目 | 株価 |
|---|---|
| 決算前(11月5日 終値) | 6,580円 |
| 決算後(11月5日 PTS 22:51) | 6,760円 |
| 変化率 | +2.74% |
上の表は、決算発表前後の株価の比較です。
上期の営業利益がほぼ倍増し、通期の営業利益予想も20.0%引き上げられた一方、上期の経常利益は159億600万円で、事前の市場予想160億6,600万円をわずかに下回りました。
なお、時価総額は9,052億円、予想PERは25.3倍、PBRは2.3倍、配当利回りは1.37%です。
下期に向けて注目したいポイント
受注の積み上がりが売上につながるか
コンデンサの受注売上高比率は1.83で、受注残が拡大しています。
この受注が第3四半期以降の出荷や売上にどの程度つながるかが、最初の注目点です。
製品構成と価格改善の効果
2つ目は、AIサーバー向け高付加価値品の構成比が上がることと、同一製品の販売価格の改善が、下期の営業利益をどこまで押し上げるかです。
上期は販売価格の影響が82億円の減益要因だっただけに、価格面の改善が下期の利益にどう表れるかが焦点になります。
まとめ
太陽誘電の上期は、コンデンサを中心に売上が16.0%伸び、操業度効果や為替の追い風で営業利益が約2倍になりました。
純利益は訴訟損失引当金の計上などで伸びが抑えられています。
会社は通期の営業利益予想を540億円へ引き上げましたが、達成には下期に上期の2倍近い営業利益が必要な計画です。
株価は決算前に大きく下げており、発表後のPTSでは小幅高となりました。
今後は、受注残の出荷への反映と、高付加価値品や価格改善による利益の伸びが確認できるかがポイントになりそうです。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事