【三井不動産(8801)】決算後PTSで下落、市場予想に届かなかった背景と下期の分譲計上の焦点
この記事の要点
- 前年の大型物件計上の反動で分譲が減り、中間期は減収減益で市場予想に届かず
- 過去最高を見込む通期予想は据え置き、自社株200億円の追加取得も発表した
- 決算後のPTSは4.59%安、下期の投資家向け分譲の計上と金利負担が焦点
三井不動産の2027年3月期第2四半期累計(2026年4月〜9月)は、前年同期の大型物件計上の反動で減収減益となり、主要な利益は市場予想を下回りました。
この記事では、減益の中身、過去最高を見込む通期予想の据え置き、決算後の株価の反応、今後の注目点を整理します。
前年の大型物件の反動で減収減益に
三井不動産は、オフィス・商業施設・住宅分譲を手がける総合不動産大手です。
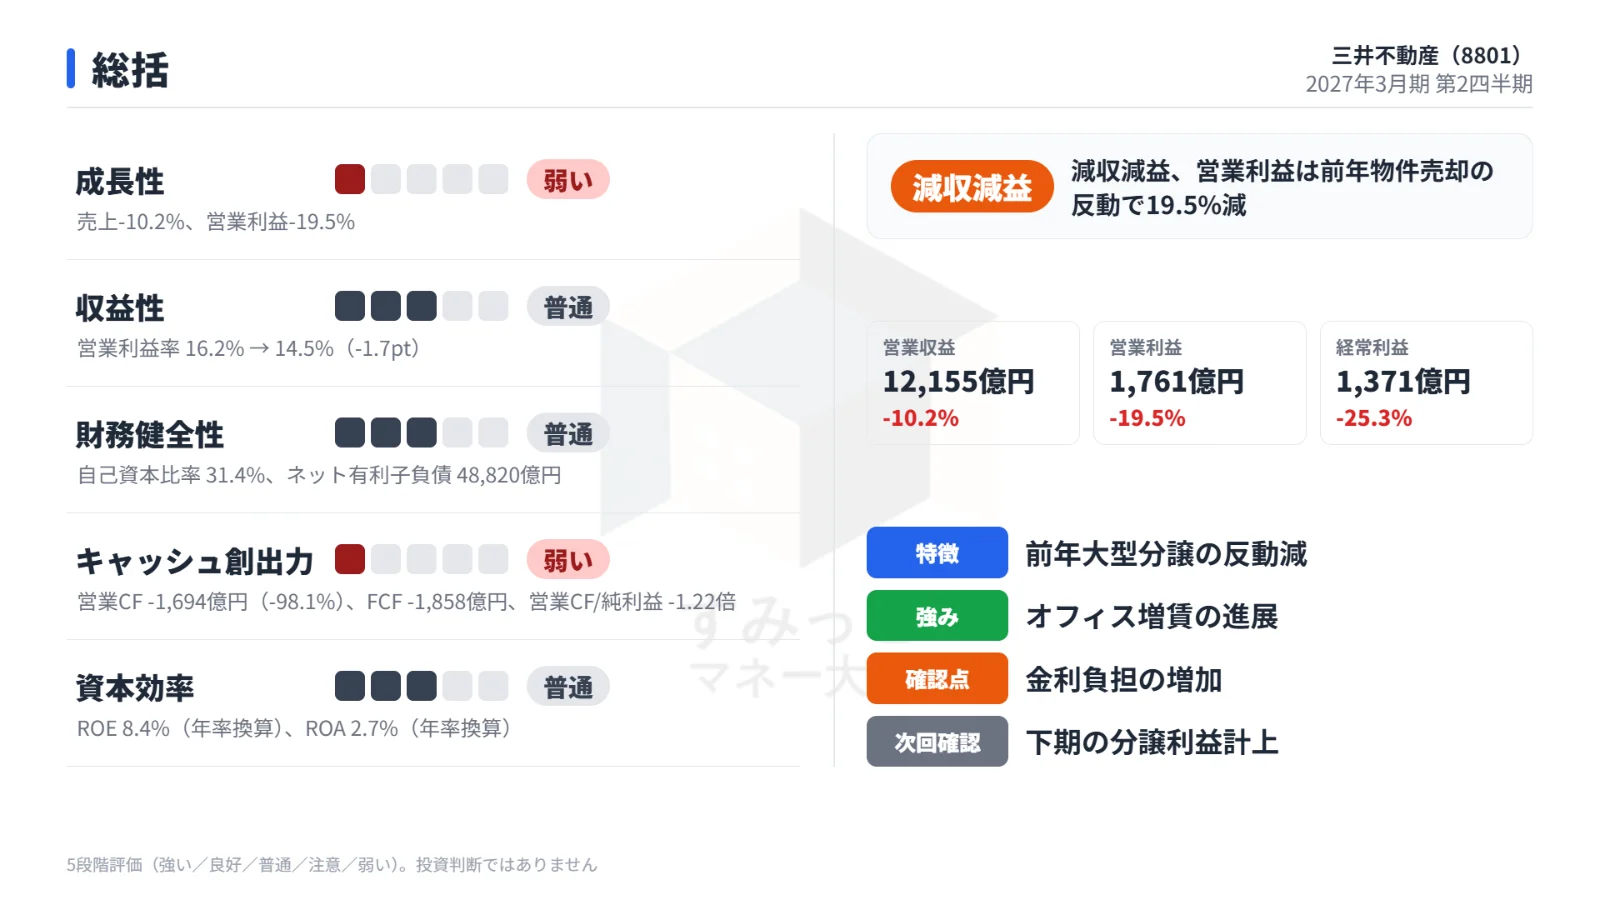
今回の中間期は、営業収益・営業利益・純利益のいずれも前年同期を下回り、3項目とも市場予想(IFIS、2026年11月5日時点)に届きませんでした。
中間期の主要項目について、実績と前年同期比、市場予想を比べた表です。
| 項目 | 2Q累計実績 | 前年同期比 | 市場予想 | 判定 |
|---|---|---|---|---|
| 営業収益 | 1兆2,154億円 | -10.2% | 1兆3,362億円 | 未達 |
| 営業利益 | 1,761億円 | -19.5% | 2,112億円 | 未達 |
| 純利益 | 1,391億円 | -8.5% | 1,618億円 | 未達 |
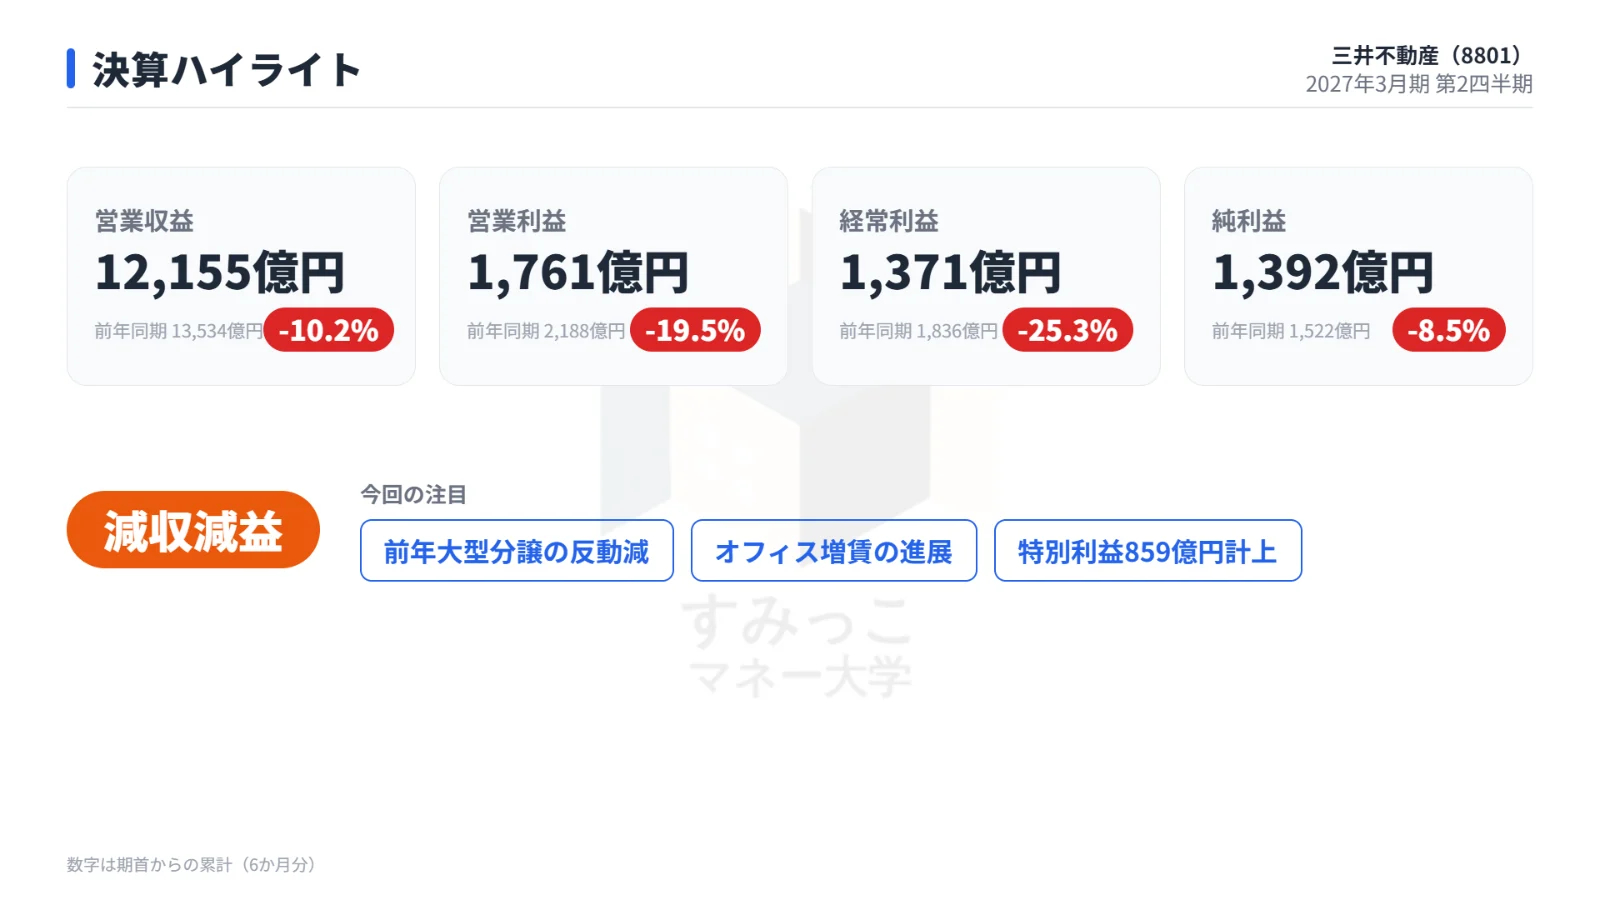
営業利益は前年同期比19.5%減の1,761億円で、市場予想との差はおよそ350億円でした。
分譲は反動減、賃貸は増収増益
減収減益の中心は分譲事業です。
前年同期に三田ガーデンヒルズなど都心の高額物件や物流施設を計上していたため、その反動で分譲の営業収益は1,826億円減収、営業利益は535億円減少しました。
一方、賃貸事業は堅調でした。
オフィスと商業施設が伸びて営業収益は316億円の増収となり、営業利益も163億円の増益です。
国内オフィスの増賃、米国「50ハドソンヤード」の稼働率向上、商業施設の売上伸長が寄与しました。
事業ごとの増減を整理した表です。
| 事業 | 営業収益の増減 | 営業利益の増減 | 主な動き |
|---|---|---|---|
| 分譲 | -1,826億円 | -535億円 | 前年同期の大型物件計上の反動 |
| 賃貸 | +316億円 | +163億円 | 国内オフィス増賃、50ハドソンヤード稼働率向上、商業施設の売上伸長 |
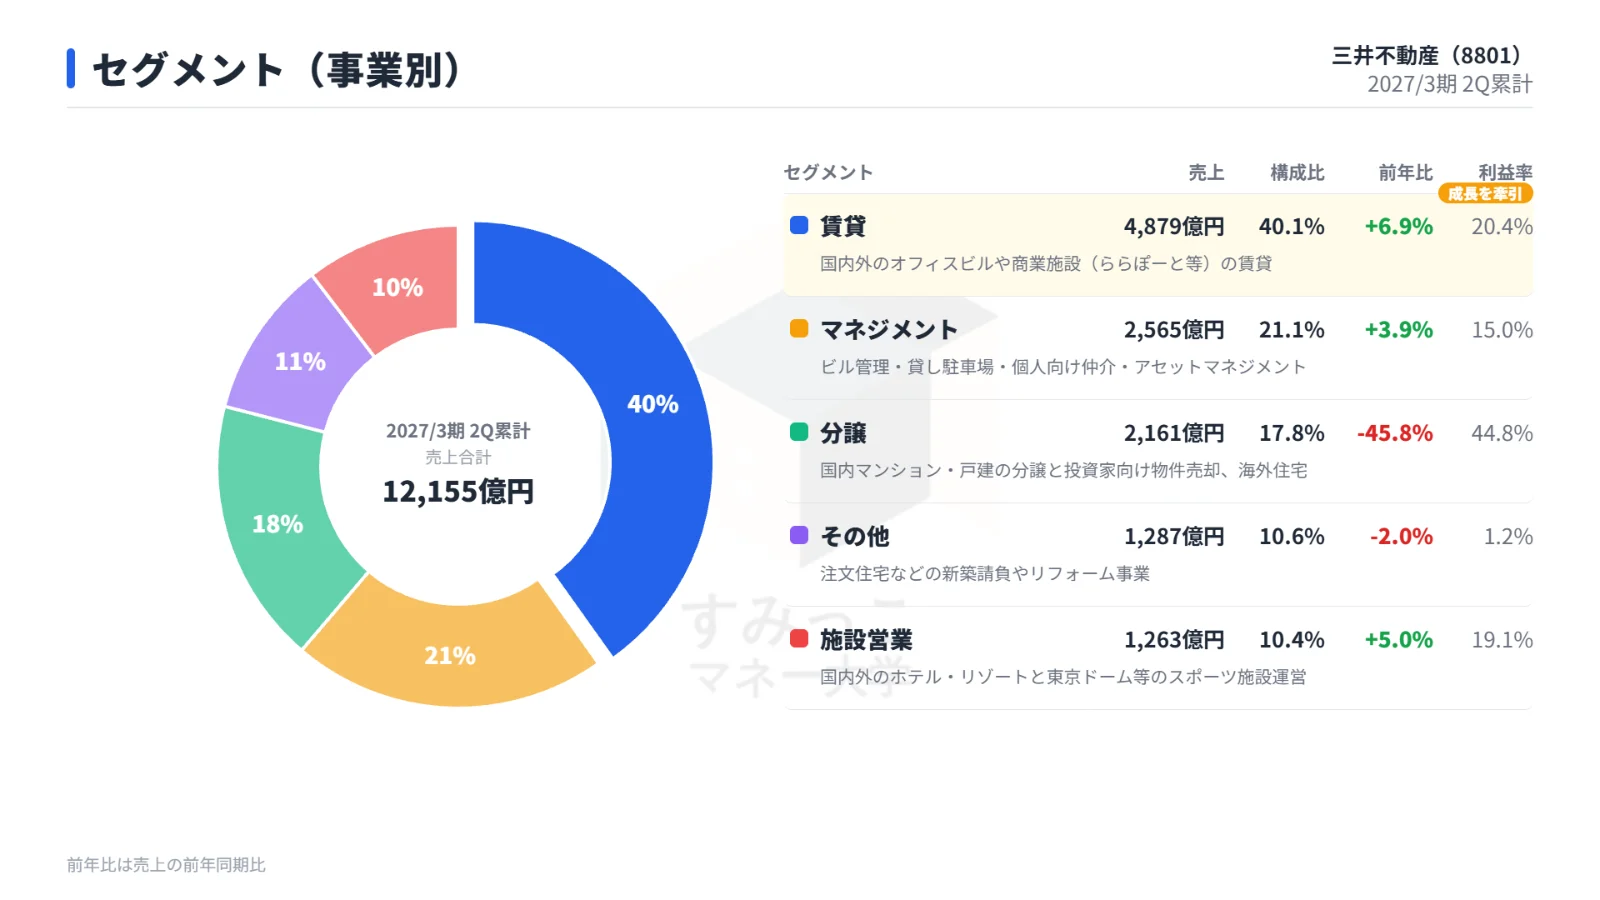
賃貸の増益で分譲の減少を一部補ったものの、全体では減益となりました。
純利益の減少率は営業利益より小さい
純利益は1,391億円で、前年同期比8.5%減でした。
営業利益の19.5%減に比べると、減少率は小さくとどまっています。
会社の見通し:過去最高を見込む通期予想は据え置き
会社は、営業収益・営業利益・純利益のいずれも過去最高を見込む期初の通期予想を据え置きました。
中間期の実績と通期予想、進捗率を比べた表です。
| 項目 | 2Q累計実績 | 通期予想 | 進捗率 |
|---|---|---|---|
| 営業収益 | 1兆2,154億円 | 2兆8,000億円 | 43.4% |
| 営業利益 | 1,761億円 | 4,100億円 | 43.0% |
| 純利益 | 1,391億円 | 2,850億円 | 48.8% |
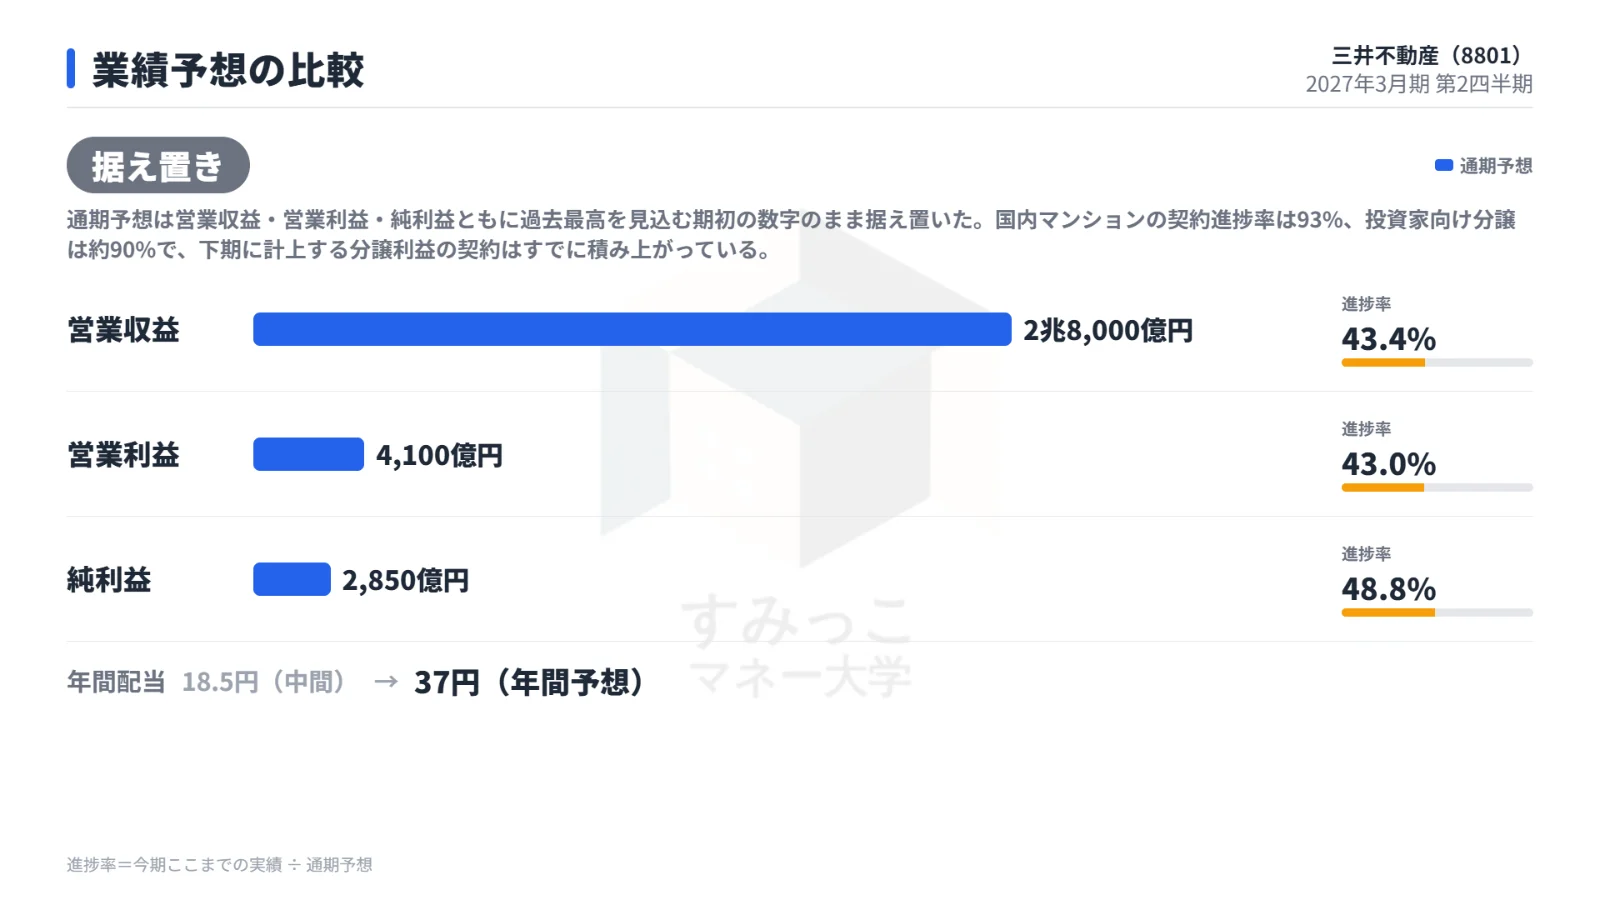
営業利益の進捗率は43.0% で、半期を終えた時点で5割を下回っています。
ただ、会社によると国内マンションの契約進捗率は93%、投資家向け分譲は約90%に達しており、下期に計上する分譲利益の契約はすでに積み上がっています。
配当は中間18.5円で、年間予想は37円です。
市場の反応:決算後のPTSで下落
決算発表後、PTS(私設取引システム)では株価が下落しました。
決算前後の株価を比べた表です。
| 時点 | 株価 |
|---|---|
| 決算前(11月6日 終値) | 1,612円 |
| 決算後(11月6日 PTS 23:58) | 1,538円 |
| 変化率 | -4.59% |
決算後のPTSでは決算前の終値から4.59%下落しました。
主要利益が市場予想を下回り、営業利益の進捗率が43.0%にとどまった一方、会社は通期予想を据え置き、自己株式200億円の追加取得もあわせて発表しています。
株価の流れを振り返ると、2026年2月には2,100円台にありましたが、その後は下落基調となり、10月上旬には1,410円台まで下げました。
10月中旬以降は持ち直し、決算前日の11月5日には1,737.5円まで戻していましたが、11月6日の終値は1,612円でした。
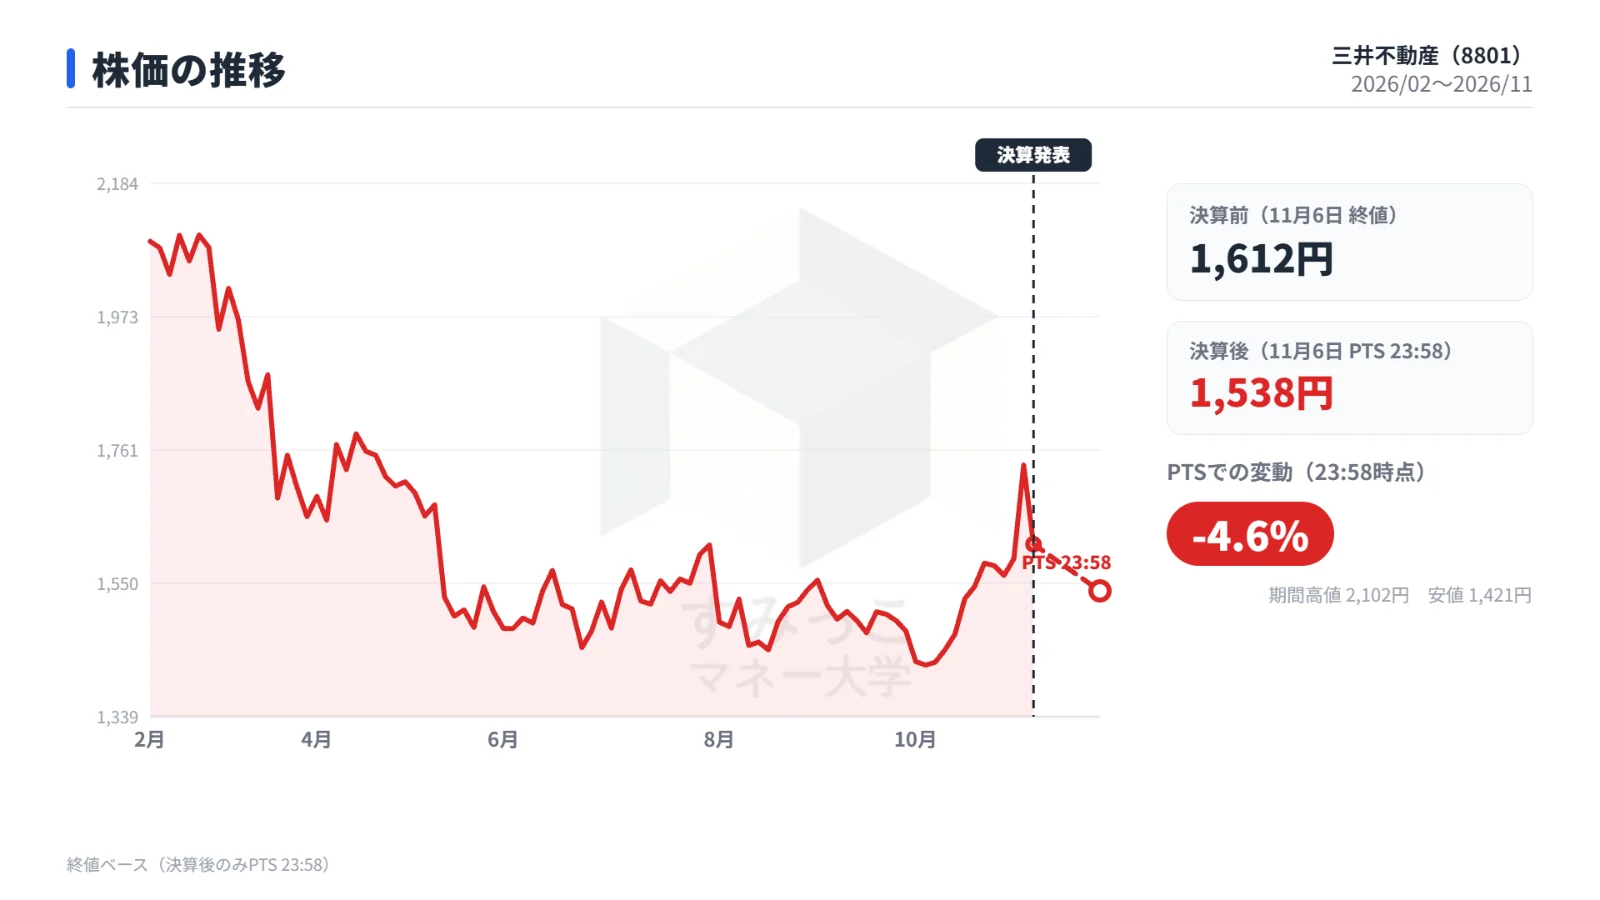
なお、株価指標は時価総額4兆3,414億円、予想PER15.2倍、PBR1.3倍、配当利回り2.30%です。
今後の注目点
下期に投資家向け分譲を計上できるか
分譲事業利益は、通期予想2,100億円に対して中間期時点の進捗率が46.1% です。
契約進捗率が約90%の投資家向け分譲を下期に計上できるかどうかが、通期予想の達成を左右します。
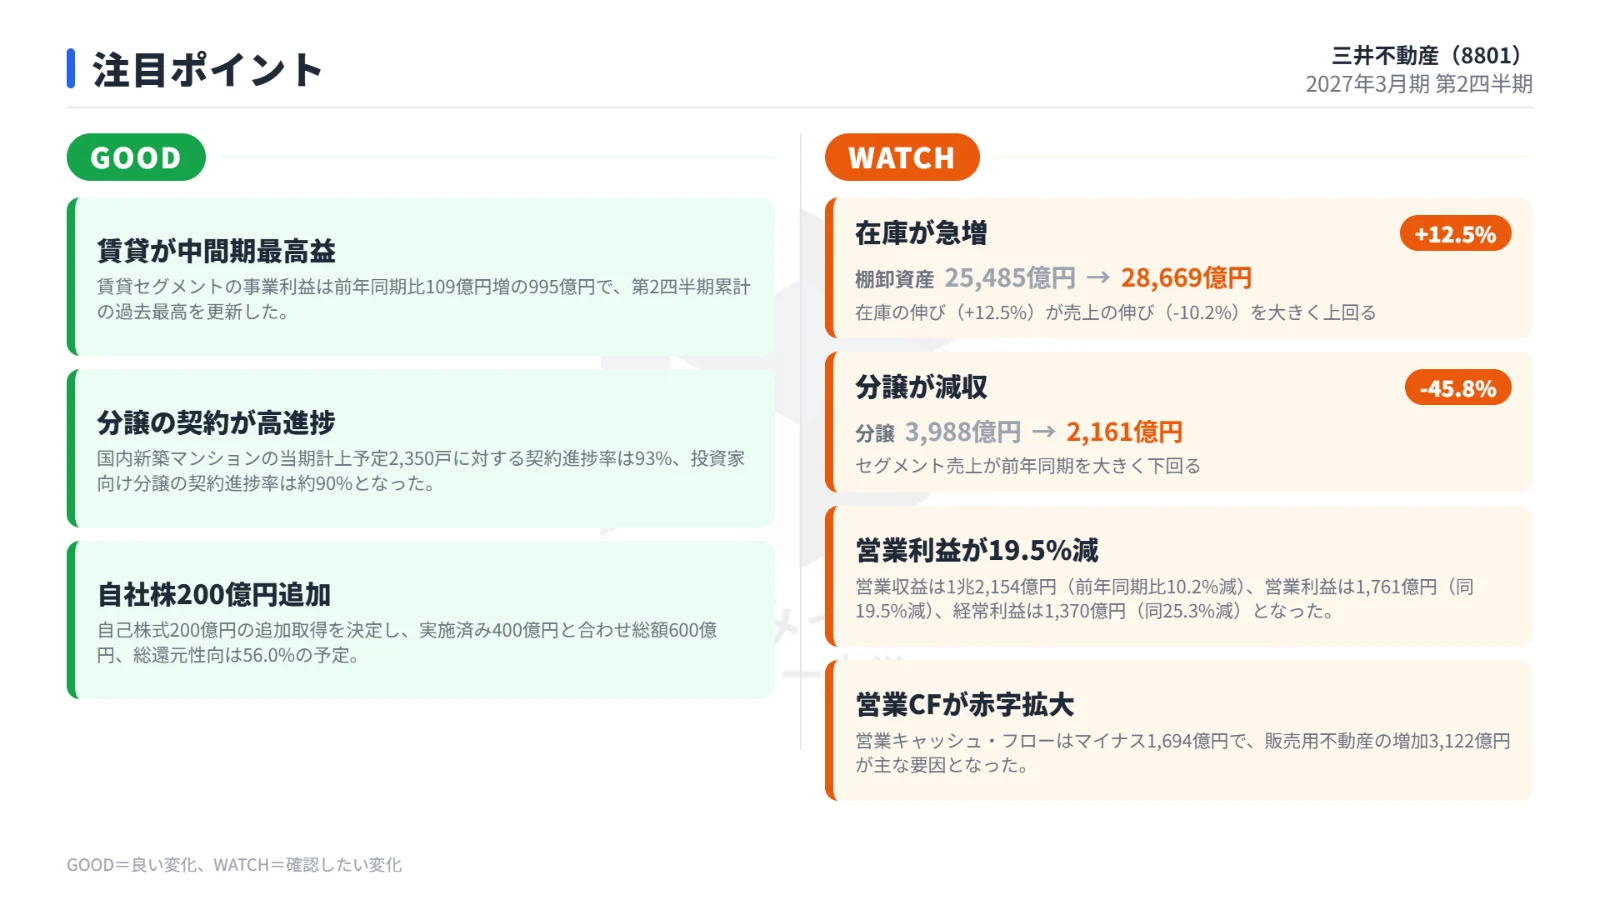
有利子負債の増加と金利負担
財務面では、有利子負債が前期末から4,099億円増えて5兆425億円となり、D/Eレシオは1.51倍です。
金利負担の推移を整理した表です。
| 項目 | 金額 |
|---|---|
| 中間期の純金利負担 | 385億円(前年同期比15億円増) |
| 通期の純金利負担(会社見込み) | 850億円 |
| 前期の純金利負担 | 734億円 |
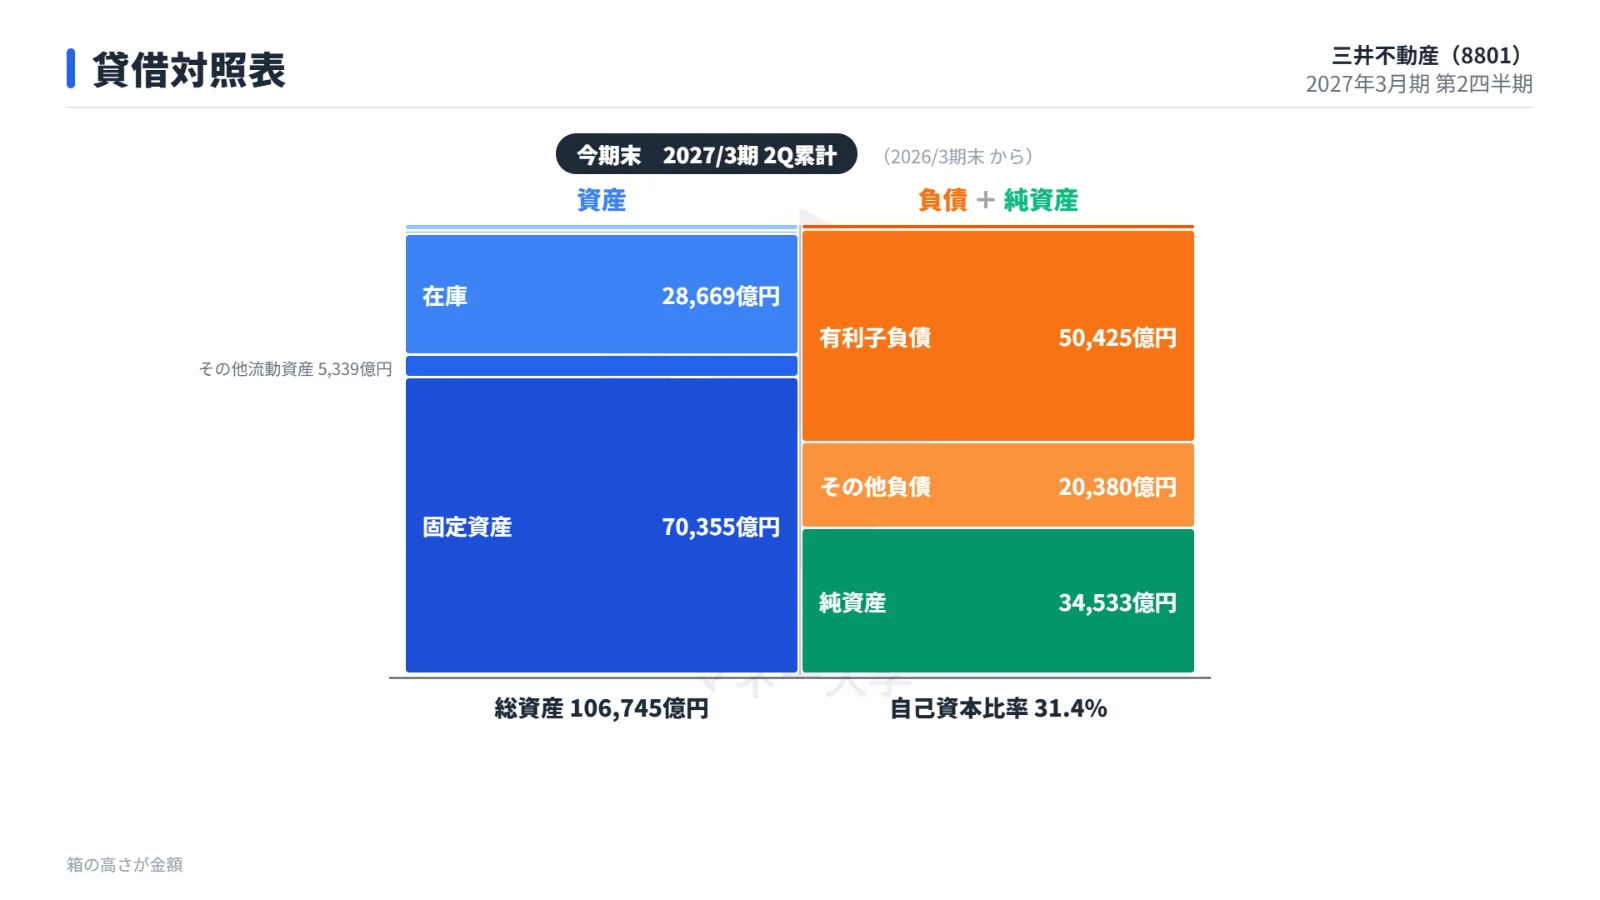
純金利負担は、国内での投資進捗と金利上昇の影響で増えています。
通期では前期から100億円超の増加を見込んでおり、金利上昇が利益を押し下げる要因として今後も注目されます。
まとめ
三井不動産の中間期は、前年同期に計上した三田ガーデンヒルズなど大型物件の反動で分譲が大きく減り、減収減益で主要利益は市場予想に届きませんでした。
一方、賃貸はオフィスの増賃や50ハドソンヤードの稼働率向上で増益を確保しています。
会社は過去最高を見込む通期予想を据え置き、自己株式200億円の追加取得も発表しましたが、決算後のPTSでは株価が4.59%下落しました。
営業利益の進捗率は43.0%で、下期の投資家向け分譲の計上が通期予想達成のカギを握ります。
あわせて、5兆円を超えた有利子負債と増加する金利負担の動向も焦点です。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事