【三菱HCキャピタル(8593)】決算後にPTSで下落、欧州再エネ出資先の評価損の影響と下期の挽回策が焦点に
この記事の要点
- 欧州再エネ出資先の評価損378億円が響き、上期の純利益は71.9%減の250億円
- 通期純利益予想を1,600億円から1,300億円へ下方修正、年間配当51円は据え置き
- 海外カスタマーと航空が実質増益、下期のアセット売却益による挽回が焦点に
三菱HCキャピタルの2027年3月期第2四半期累計(2026年4月〜9月)は、減収・大幅減益でした。
この記事では、欧州の再エネ出資先の評価損が利益にどう響いたのか、会社が見通しをどう修正したのか、そして下期に何が焦点になるのかを整理します。
目次(7項目)
減収・大幅減益となった上期決算
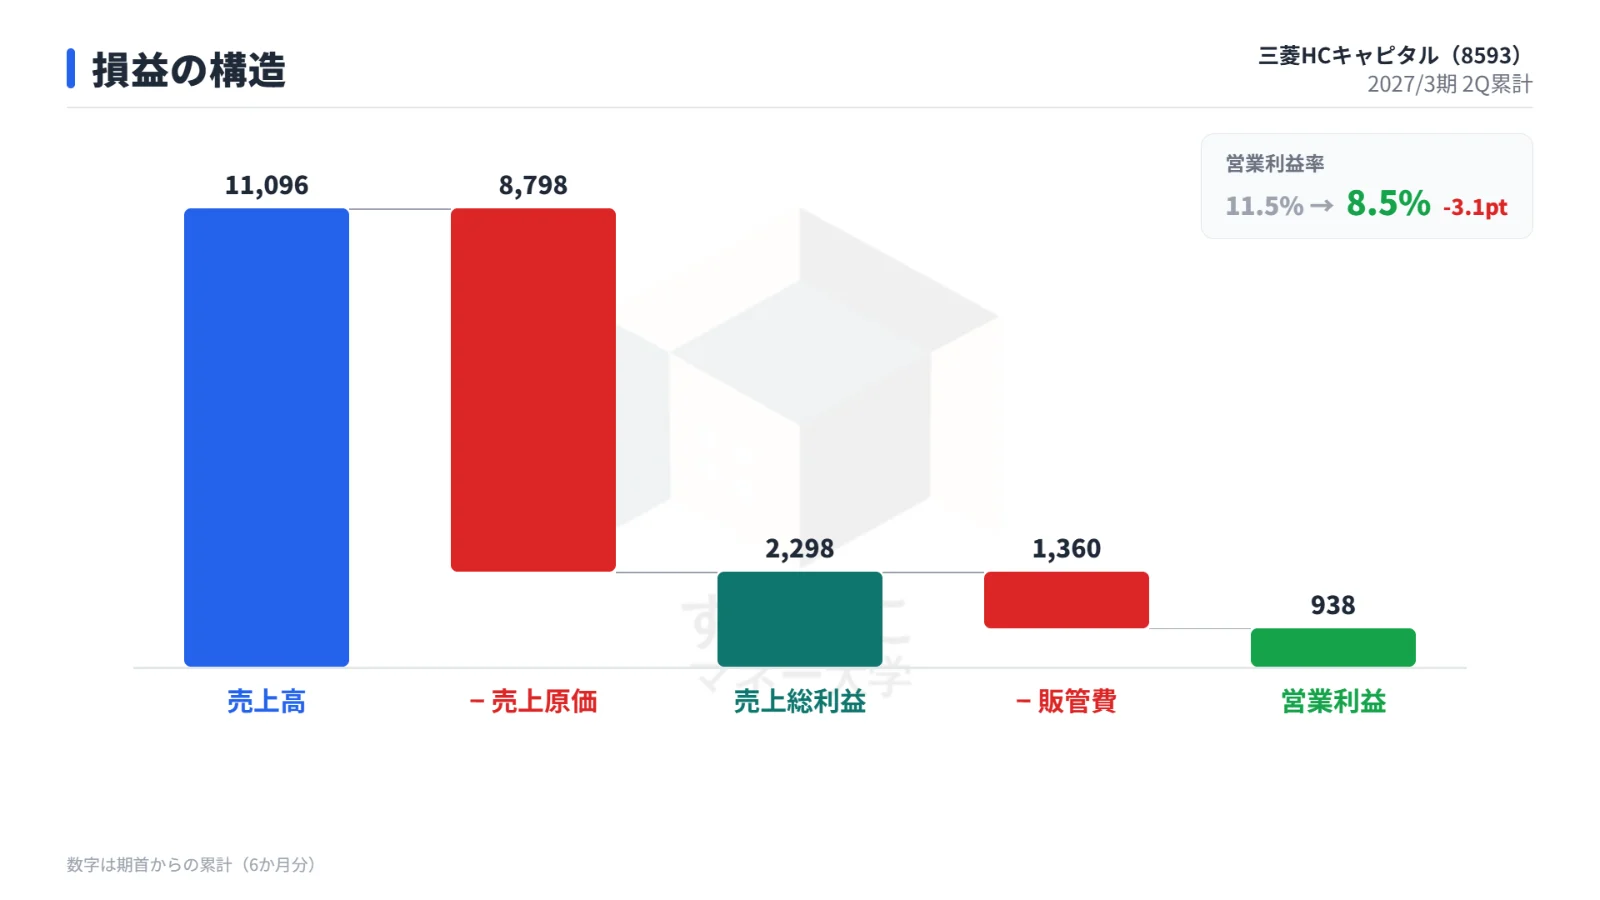
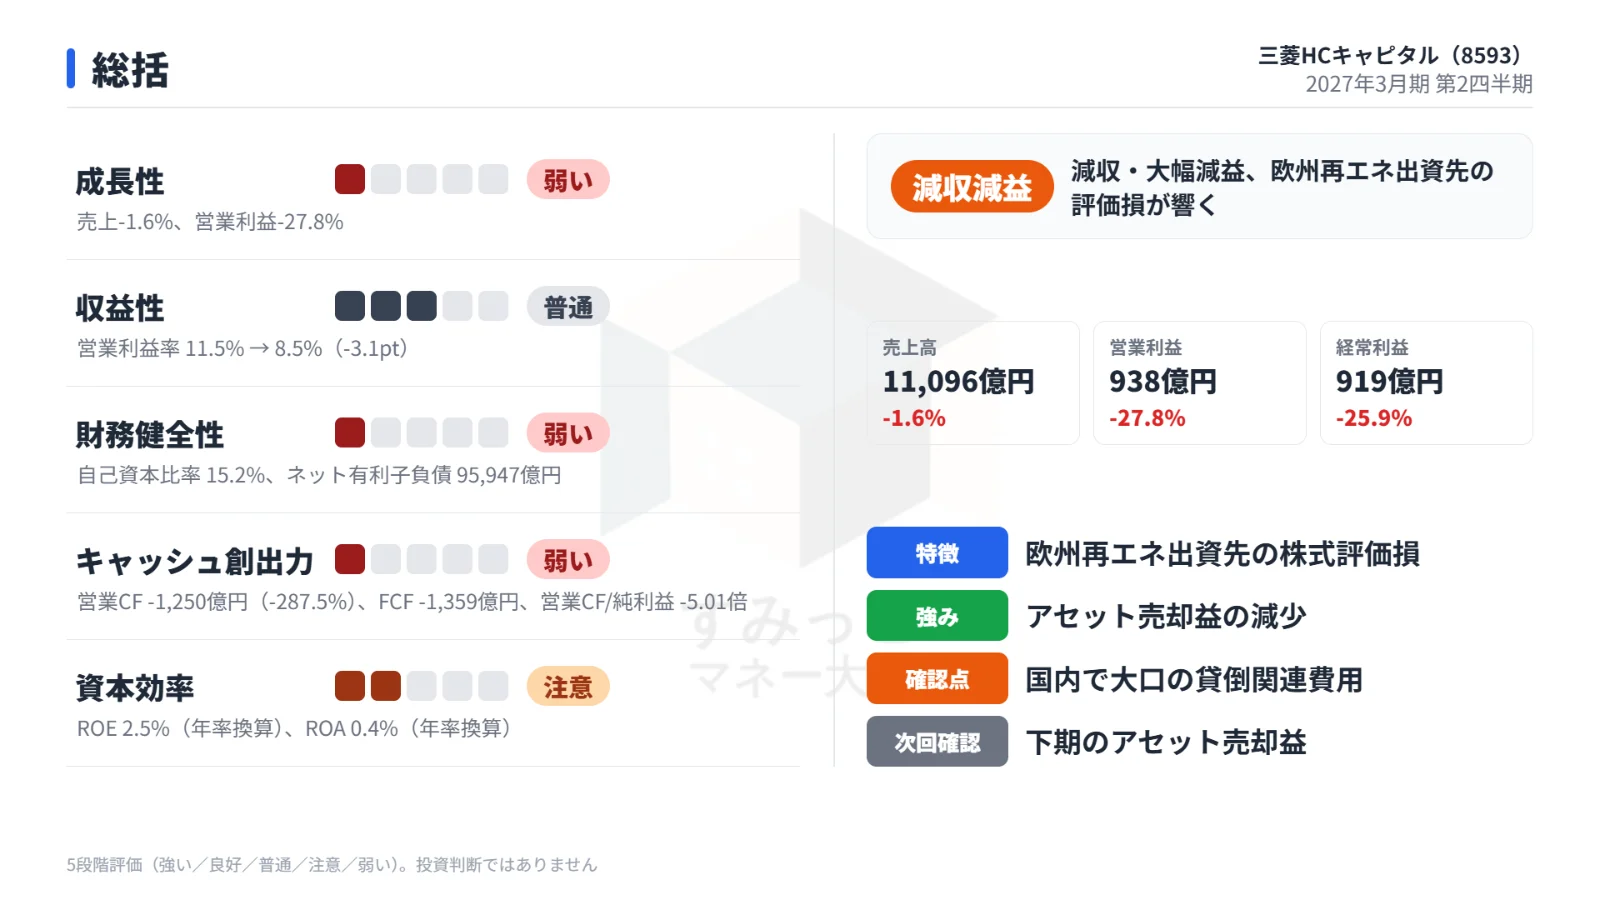
上期の売上高は前年同期比1.6%減でした。
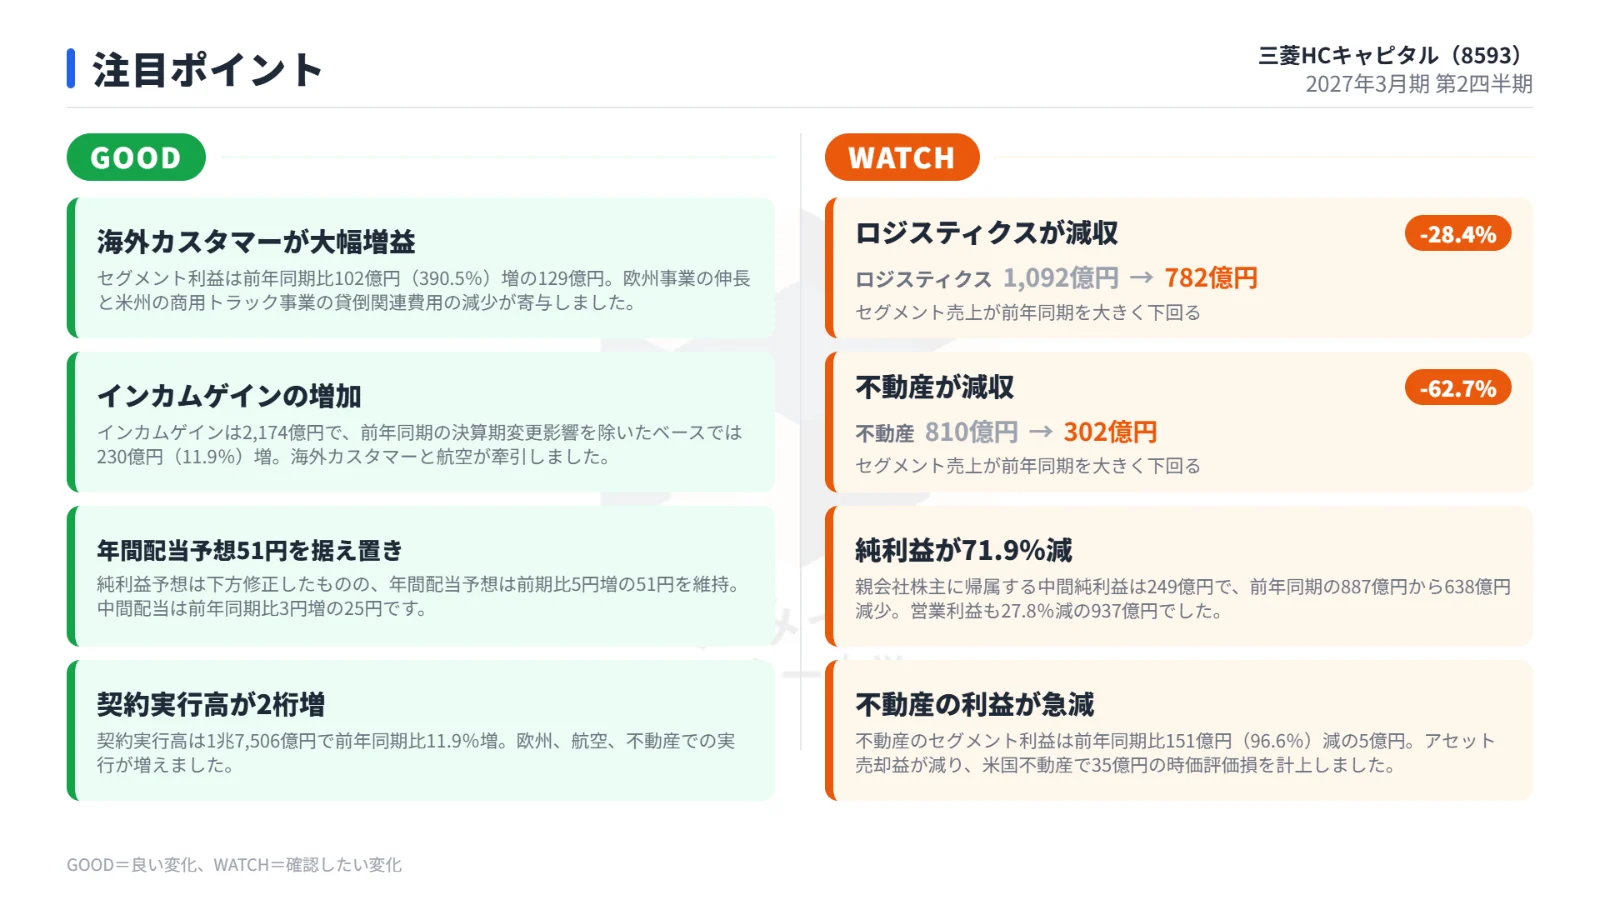
利益の落ち込みはそれより大きく、純利益は前年同期比71.9%減の250億円です。
前年同期と今回の主な数字を比べると、次のとおりです。
| 項目 | 前年同期 | 今回 | 増減率 |
|---|---|---|---|
| 売上高 | 11,274億円 | 11,096億円 | -1.6% |
| 売上総利益 | 2,613億円 | 2,298億円 | -12.0% |
| 営業利益 | 1,300億円 | 938億円 | -27.8% |
| 経常利益 | 1,240億円 | 919億円 | -25.9% |
| 純利益 | 888億円 | 250億円 | -71.9% |
| EPS | 61.9円 | 17.4円 | -71.9% |
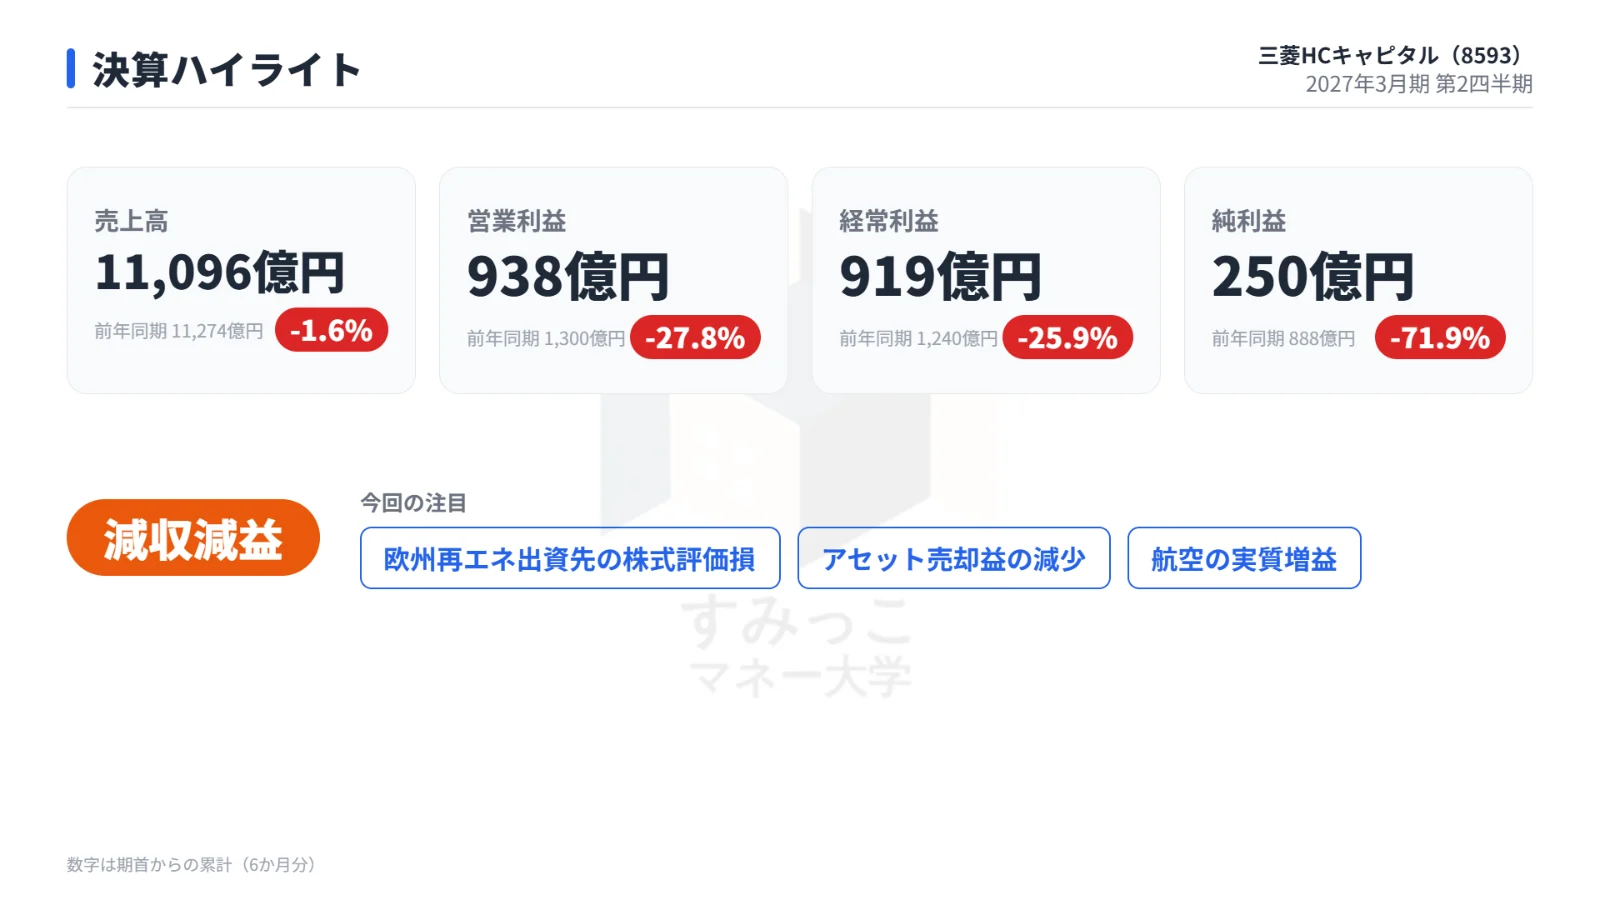
営業利益率は11.5%から8.5%へ、3.1ポイント低下しました。
売上総利益の減少は、アセット関連損益の縮小が主な背景です。
上期のアセット関連損益は78億円で、決算期変更の影響を除いた前年同期の238億円から159億円減りました。
不動産の売却益が減り、評価損も出たことが主因です。
最大の要因は欧州再エネ出資先の評価損
純利益が大きく減った最大の要因は、欧州の持分法適用関連会社European Energyの株式評価損です。
同社の業績は、電力価格の変動や送電容量の増強遅延を背景に、出資時の想定を下回り続けていました。
会社はその株式の帳簿価額を減額し、378億円の評価損を計上しました。
関係会社株式評価損は合計381億円で、特別損失として計上されています。
この結果、経常利益は919億円あったものの、税引前の中間純利益は539億円まで減りました。
前年の一時的なかさ上げも剥落
前年同期は、海外子会社3社の決算期変更によって純利益が228億円押し上げられていました。
この影響を除いて比べると、純利益は410億円(62.2%)の減益になります。
表面上の減益率は、前年の一時的なかさ上げの分だけ大きく見えています。
7〜9月の3か月は最終赤字
評価損は第2四半期に計上されました。
そのため7〜9月の3か月だけで見ると、経常利益は453億円と前年同期の442億円を上回った一方、純利益は66億円の赤字(前年同期は315億円の黒字)となりました。
事業別では海外と航空が下支え
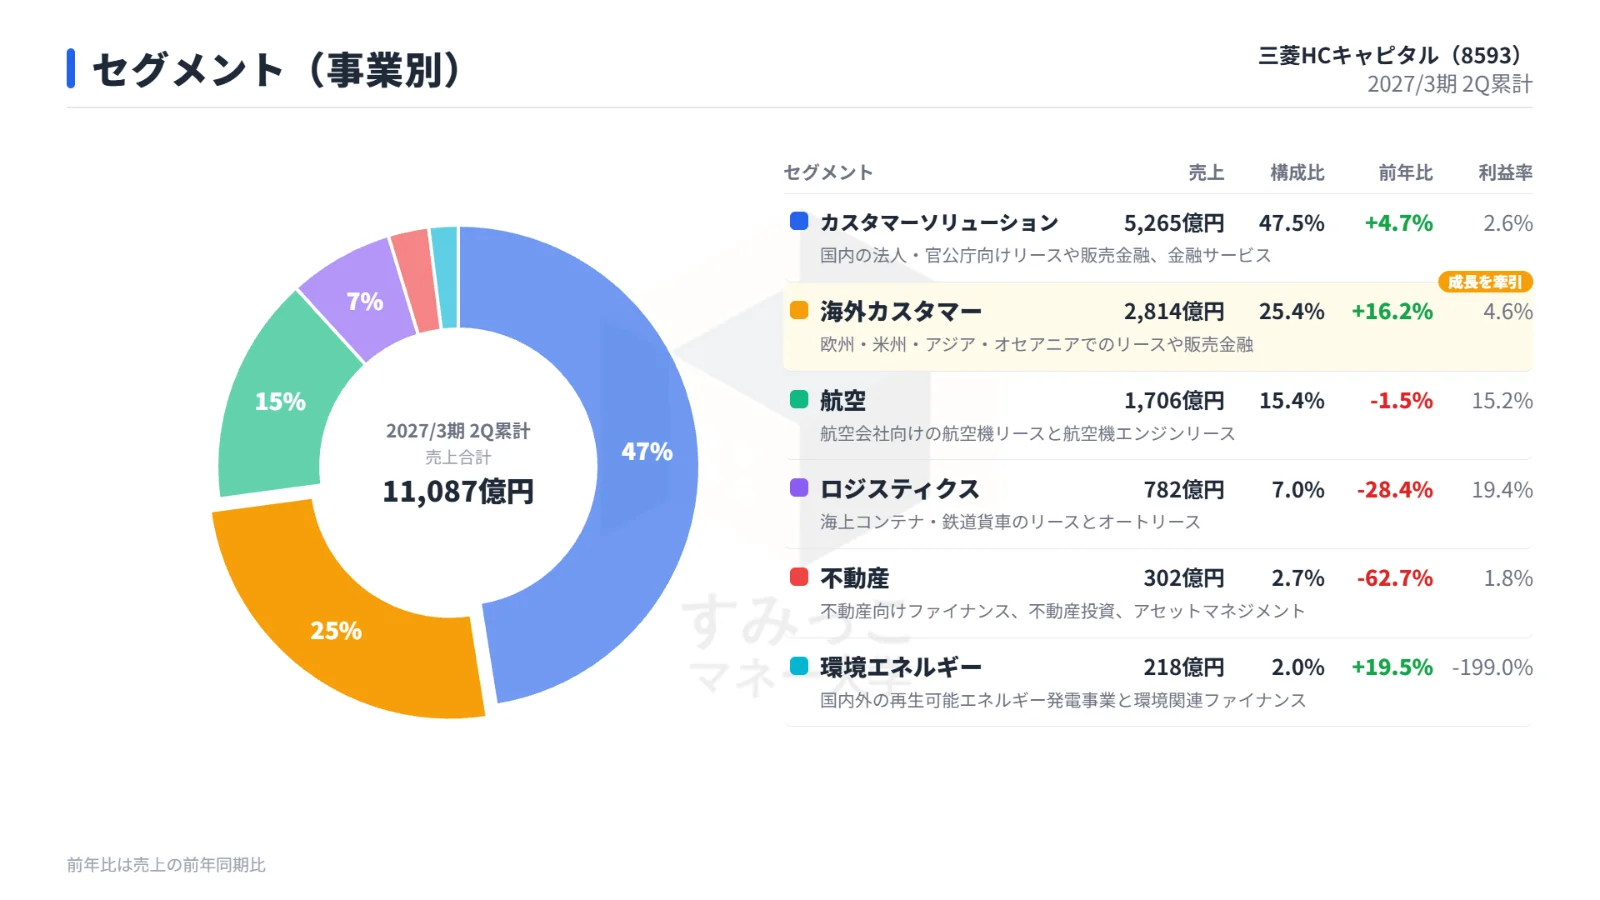
当期からモビリティをロジスティクスに統合し、6セグメントに再編しています。
前年同期の数字も新しい区分に組み替えています。
事業別の売上高は次のとおりです。
| セグメント | 売上高 | 前年比 | 利益率 |
|---|---|---|---|
| カスタマーソリューション | 5,265億円 | +4.7% | 2.6% |
| 海外カスタマー | 2,814億円 | +16.2% | 4.6% |
| 航空 | 1,706億円 | -1.5% | 15.2% |
| ロジスティクス | 782億円 | -28.4% | 19.4% |
| 不動産 | 302億円 | -62.7% | 1.8% |
| 環境エネルギー | 218億円 | +19.5% | -199.0% |
伸びた事業
海外カスタマーのセグメント利益は、前年同期比102億円増の129億円でした。
欧州事業が伸び、米州の商用トラック事業で貸倒関連費用が減ったことが寄与しています。
表面上の前年比で増益となったのは、6セグメントのうち海外カスタマーだけです。
航空のセグメント利益は258億円で、表面上は4.8%減でした。
ただし前年の決算期変更の影響を除くと、76億円の増益です。
エンジンリースの資産積み上げと売却益の増加、減損損失の減少が寄与しました。
資産の売却に頼らない収益であるインカムゲインは2,174億円でした。
決算期変更の影響を除いたベースで、11.9%増です。
契約実行高も1兆7,506億円と、前年同期比11.9%増えました。
落ち込んだ事業
環境エネルギーは、評価損の影響でセグメント損失が433億円に拡大しました。
不動産のセグメント利益は、前年同期比96.6%減の5億円です。
売却益が減ったうえ、米国不動産で35億円の時価評価損を計上しました。
カスタマーソリューションは、個別案件で大口の貸倒引当金など64億円を計上しました。
セグメント利益は24.5%減の138億円です。
連結の貸倒関連費用も164億円と、25.8%増えました。
財務とキャッシュフロー
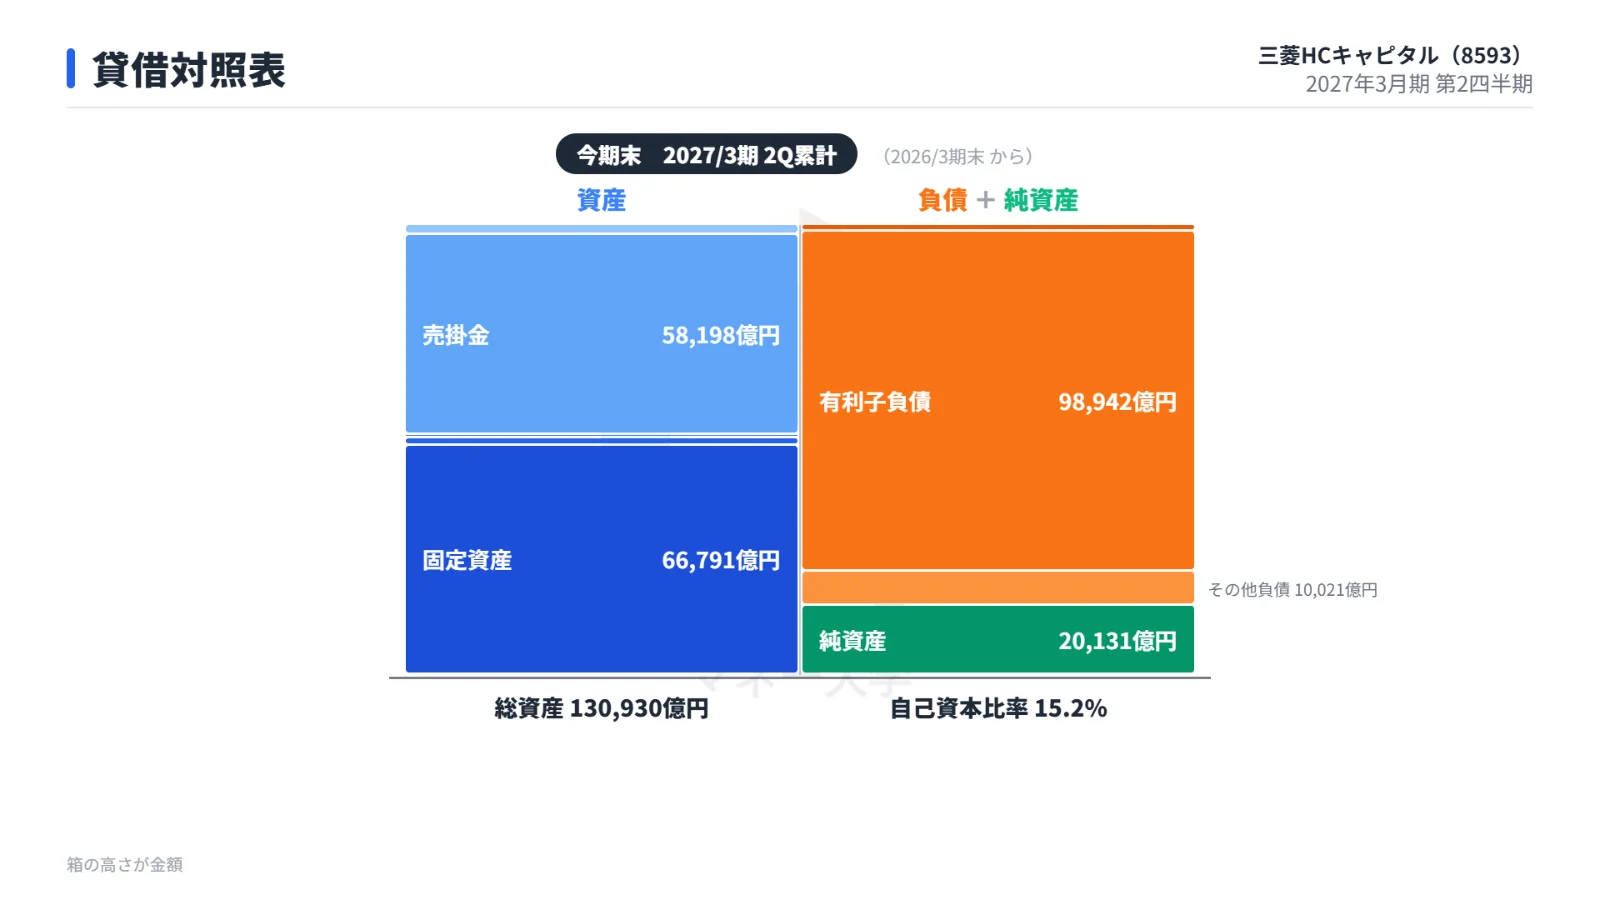
総資産は130,930億円で、前期末の130,896億円とほぼ同じ水準です。
自己資本比率は15.2%で、前期末から変わっていません。
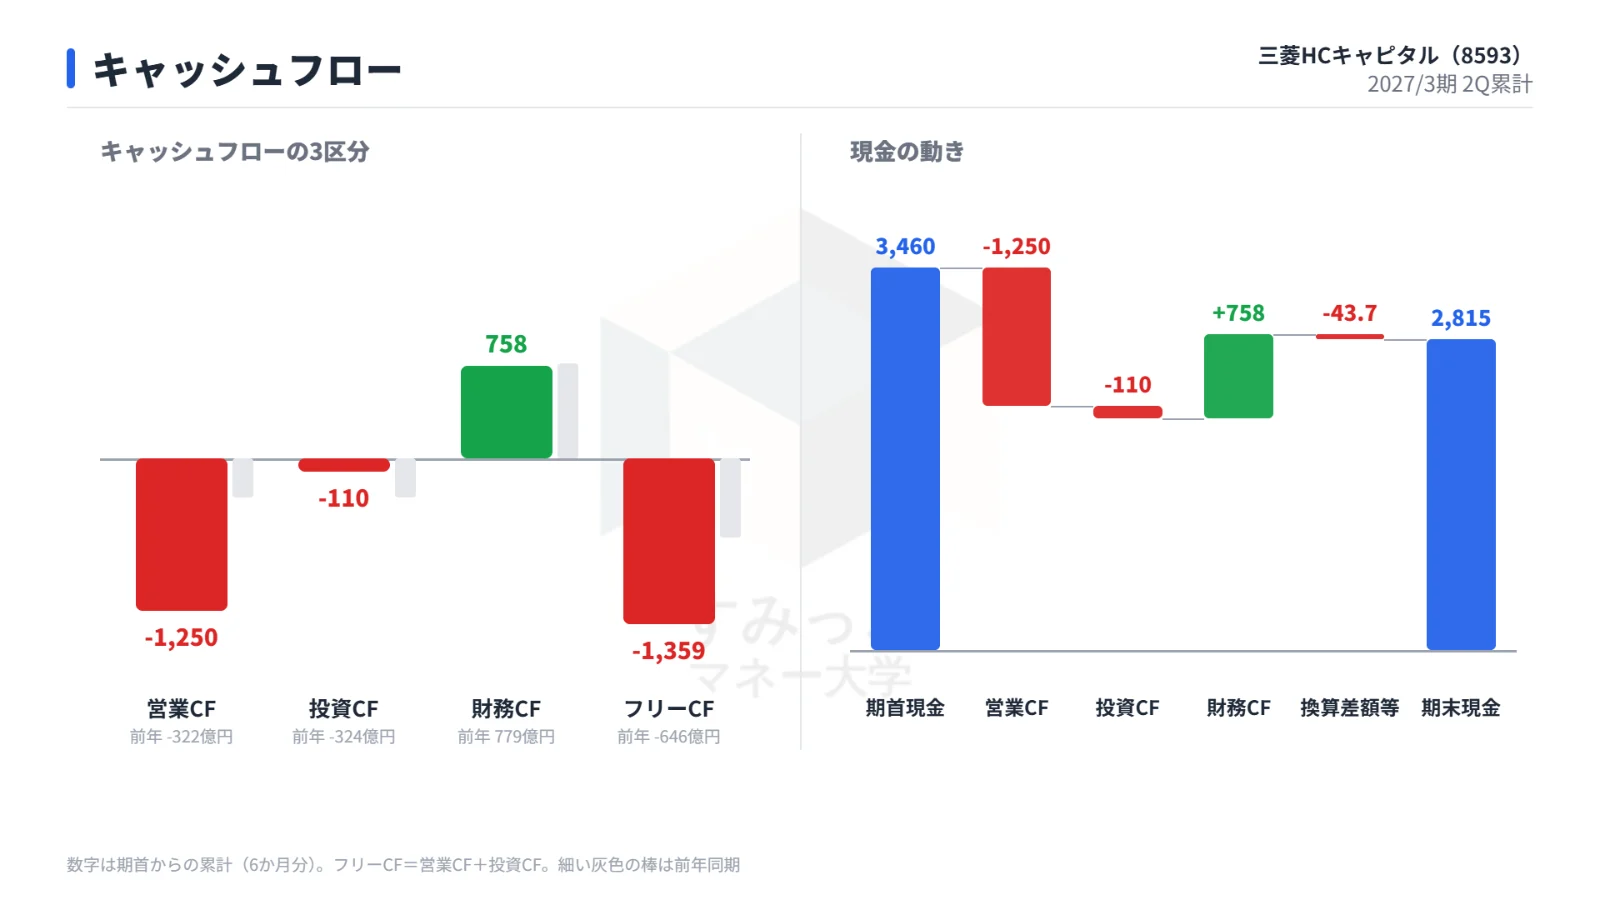
キャッシュフローの前年同期比較は次のとおりです。
| 項目 | 前年同期 | 今回 |
|---|---|---|
| 営業CF | -322億円 | -1,250億円 |
| 投資CF | -324億円 | -110億円 |
| 財務CF | 779億円 | 758億円 |
| フリーCF | -646億円 | -1,359億円 |
営業CFの支出は拡大しました。
賃貸資産の取得による支出が5,495億円に増えたためです。
会社は、この支出は主に新規案件の積み上げによる賃貸資産などの取得だと説明しています。
前期通期の営業CFも3,675億円の支出でした。
会社の見通し:純利益予想を下方修正、配当は据え置き
会社は評価損の計上を受けて、通期の純利益予想を引き下げました。
修正前後の予想は次のとおりです。
| 項目 | 修正前 | 修正後 | 増減率 |
|---|---|---|---|
| 純利益 | 1,600億円 | 1,300億円 | -18.8% |
| 年間配当 | 51.0円 | 51.0円 | 据え置き |
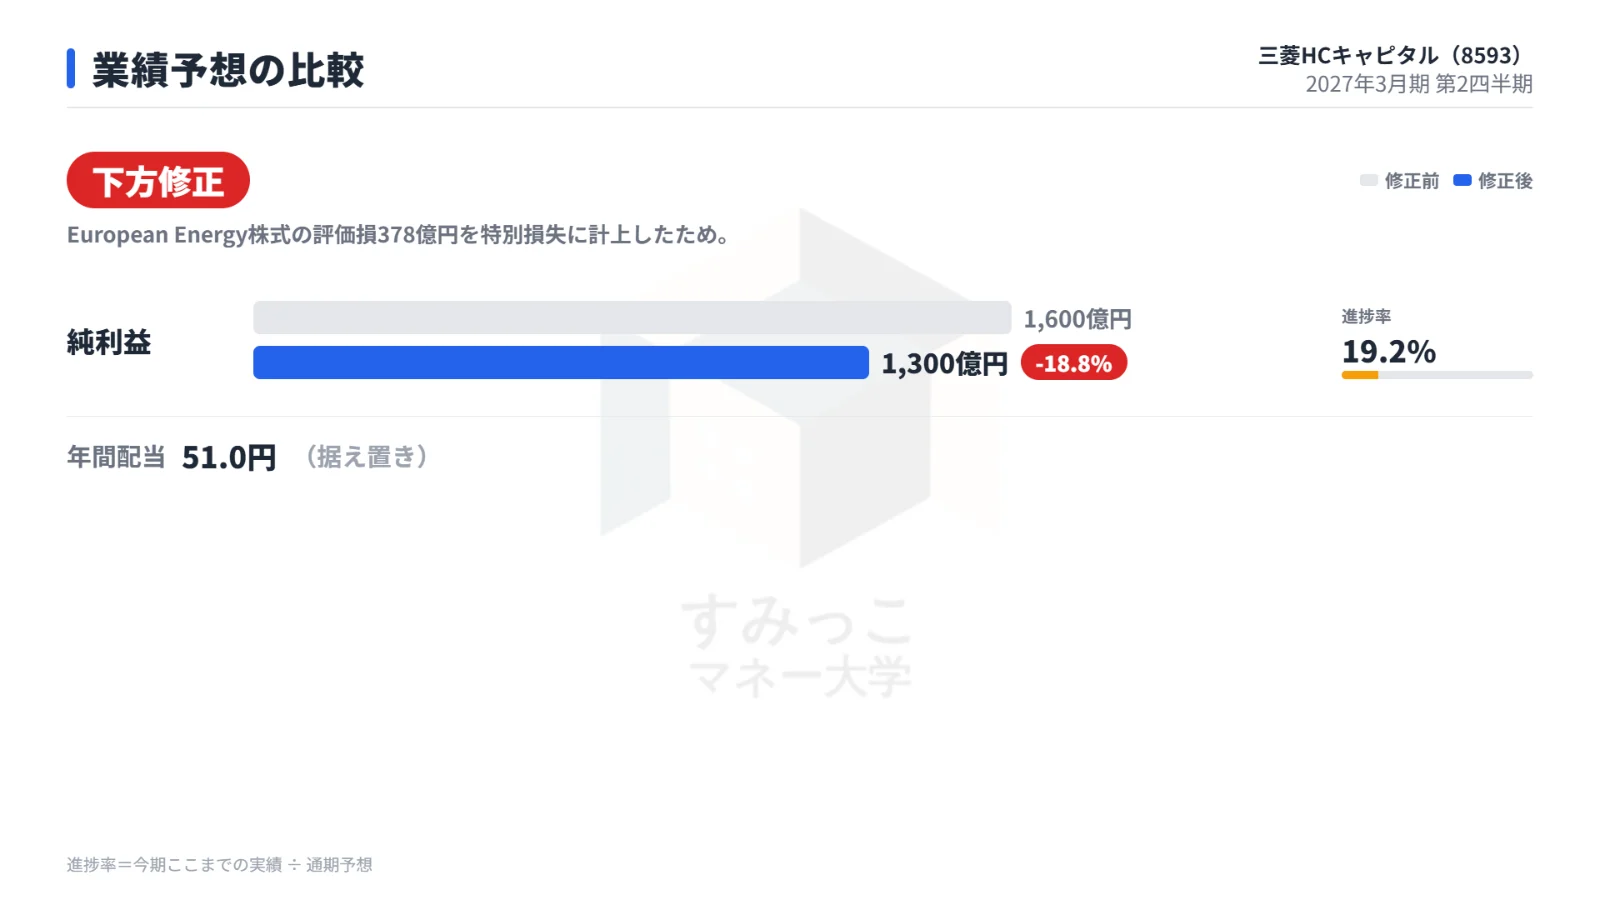
修正後の純利益予想に対する上期の進捗率は19.2% です。
ROE予想も8.0%から6.4%へ、ROA予想も1.2%から1.0%へ引き下げました。
一方で、年間配当予想は前期比5円増の51円のまま維持しています。
中間配当は前年同期比3円増の25円です。
会社は、今回の特別損失が財務の健全性や中長期の収益力に与える影響は大きくないと判断しています。
修正後予想ベースの配当性向は56.3% です。
市場の反応:PTSで約5%安
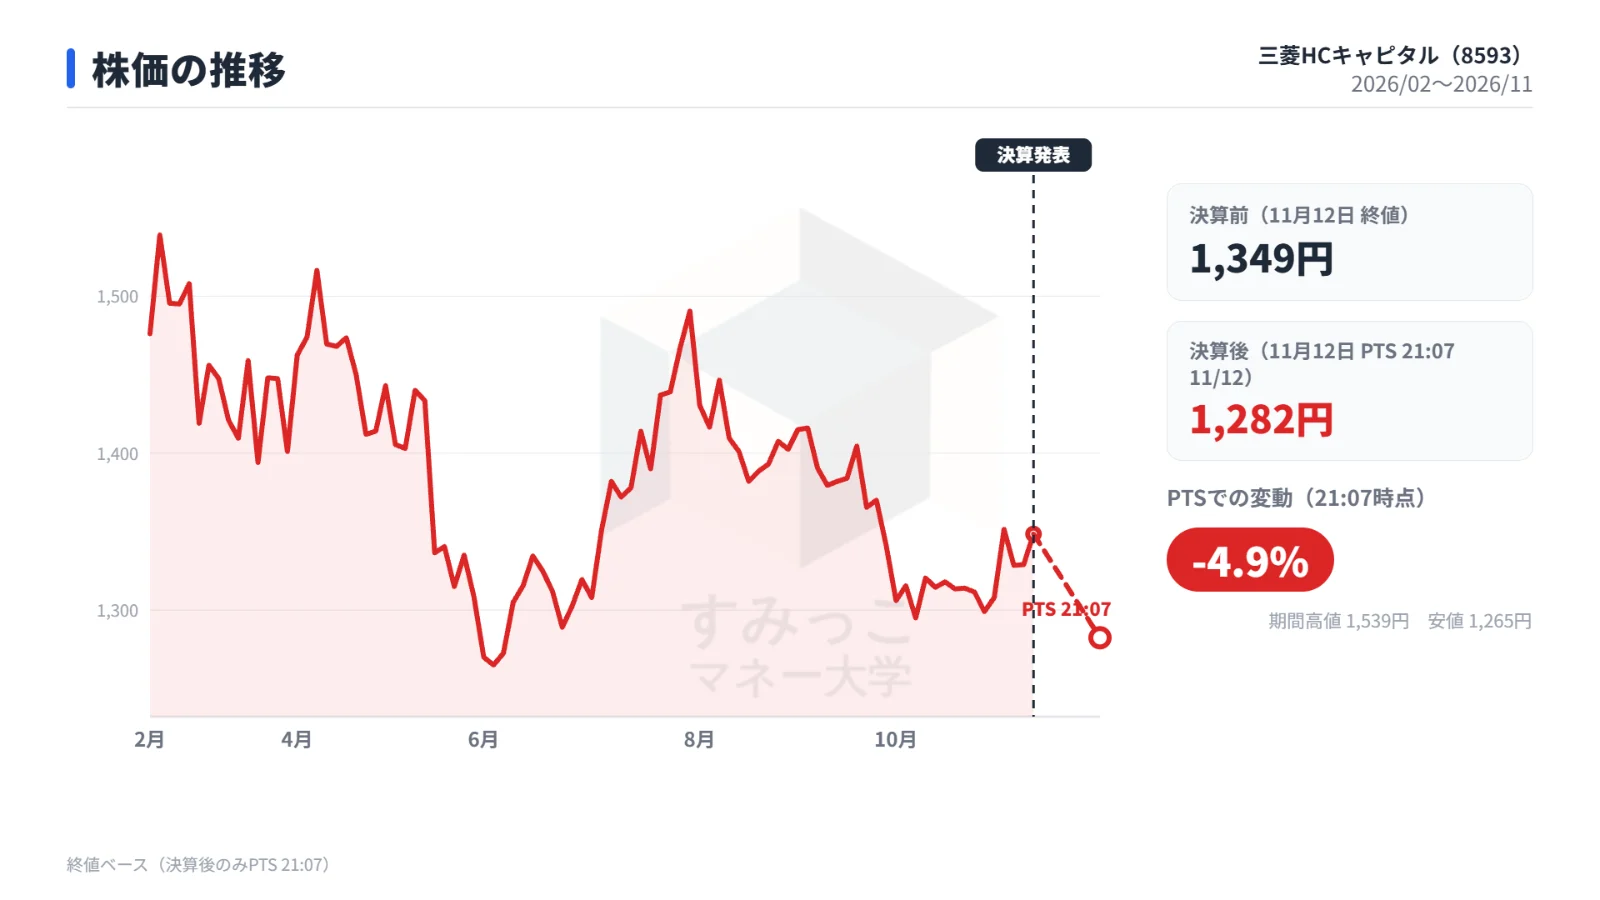
決算発表当日の終値と、発表後のPTSでの株価は次のとおりです。
| 時点 | 株価 |
|---|---|
| 決算前(11月12日終値) | 1,349円 |
| 決算後(11月12日PTS 21:07) | 1,282円 |
PTSでは4.9%下落しました。
決算では、純利益の大幅減と通期予想の下方修正が同時に示されています。
今後の注目点とリスク
下期のアセット売却益と挽回策
会社は期初の計画どおり、年間のアセット売却益の過半を下期に計上する予定です。
不動産では一定規模の売却益を計上する予定で、航空とロジスティクスの好調も続けば、378億円の損失の一部を取り戻せるとしています。
カスタマーソリューションは、資産の売却や政策保有株式の売却で通期予想の達成をめざします。
同セグメントの通期予想441億円に対する進捗率は31.5%です。
事業ポートフォリオの入れ替え
2028中計期間中に予定している撤退・縮小2.1兆円のうち、約3分の1規模の案件に着手しました。
成長投資では、ブルックフィールドと共同で欧州の再エネ資産へ約370億円を投資することを決めています。
意識したいリスク
1つ目は、欧州の再エネ市場の事業環境です。
会社は、系統整備の遅れや許認可の長期化に加え、電力価格のマイナス化や出力抑制も起きていると認識しています。
海外の運転開始済み持分容量のうち、67%をEuropean Energyが占めています。
当期も同社に関する持分法投資損失を45億円計上しました。
2つ目は為替です。
通期予想の前提は1米ドル158円、1英ポンド215円です。
1円の変動で、純利益は対米ドルで約4.6億円、対ポンドで約1.1億円動くとされています。
3つ目は金利です。
資金原価は前年同期比10.8%増の1,513億円でした。
会社は、金利が急に上がるとリース料への反映が遅れ、新規案件の収益性が一時的に下がるリスクがあると説明しています。
まとめ
今回の上期決算は、European Energy株式の評価損378億円が響き、純利益が71.9%減となりました。
通期の純利益予想も1,300億円へ引き下げられています。
一方で、海外カスタマーと航空は実質的に増益でした。
インカムゲインや契約実行高も2桁の伸びとなり、年間配当予想51円は維持されています。
今後は、進捗率19.2%からの下期の挽回が焦点です。
具体的には、下期に予定するアセット売却益の計上、欧州の再エネ環境、為替や金利の動向が注目点になります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています

関連する記事