【INPEX(1605)】決算後のPTSで小幅安 減収増益の中身と、アブダビ原油・追加還元の焦点
この記事の要点
- 原油販売量の大幅減で6%減収も、イクシスの大幅増益で純利益は約4割増えた
- 通期純利益予想を5500億円へ増額し過去最高見込み、売上と営業益は引き下げ
- アブダビ海上油田の販売制約や追加還元、来期のイクシス計画停止が今後の焦点
INPEX(1605)の2026年12月期第3四半期累計決算は、売上収益が減る一方で利益が大きく伸びる「減収増益」でした。
この記事では、増益を支えたイクシスの動き、アブダビ原油の販売制約の影響、通期予想の修正内容、決算後の株価の反応と今後の注目点を整理します。
目次(8項目)
第3四半期累計は減収増益
2026年1〜9月の累計実績と前年同期の比較は次の表のとおりです。
| 項目 | 今期累計 | 前年同期 | 増減 |
|---|---|---|---|
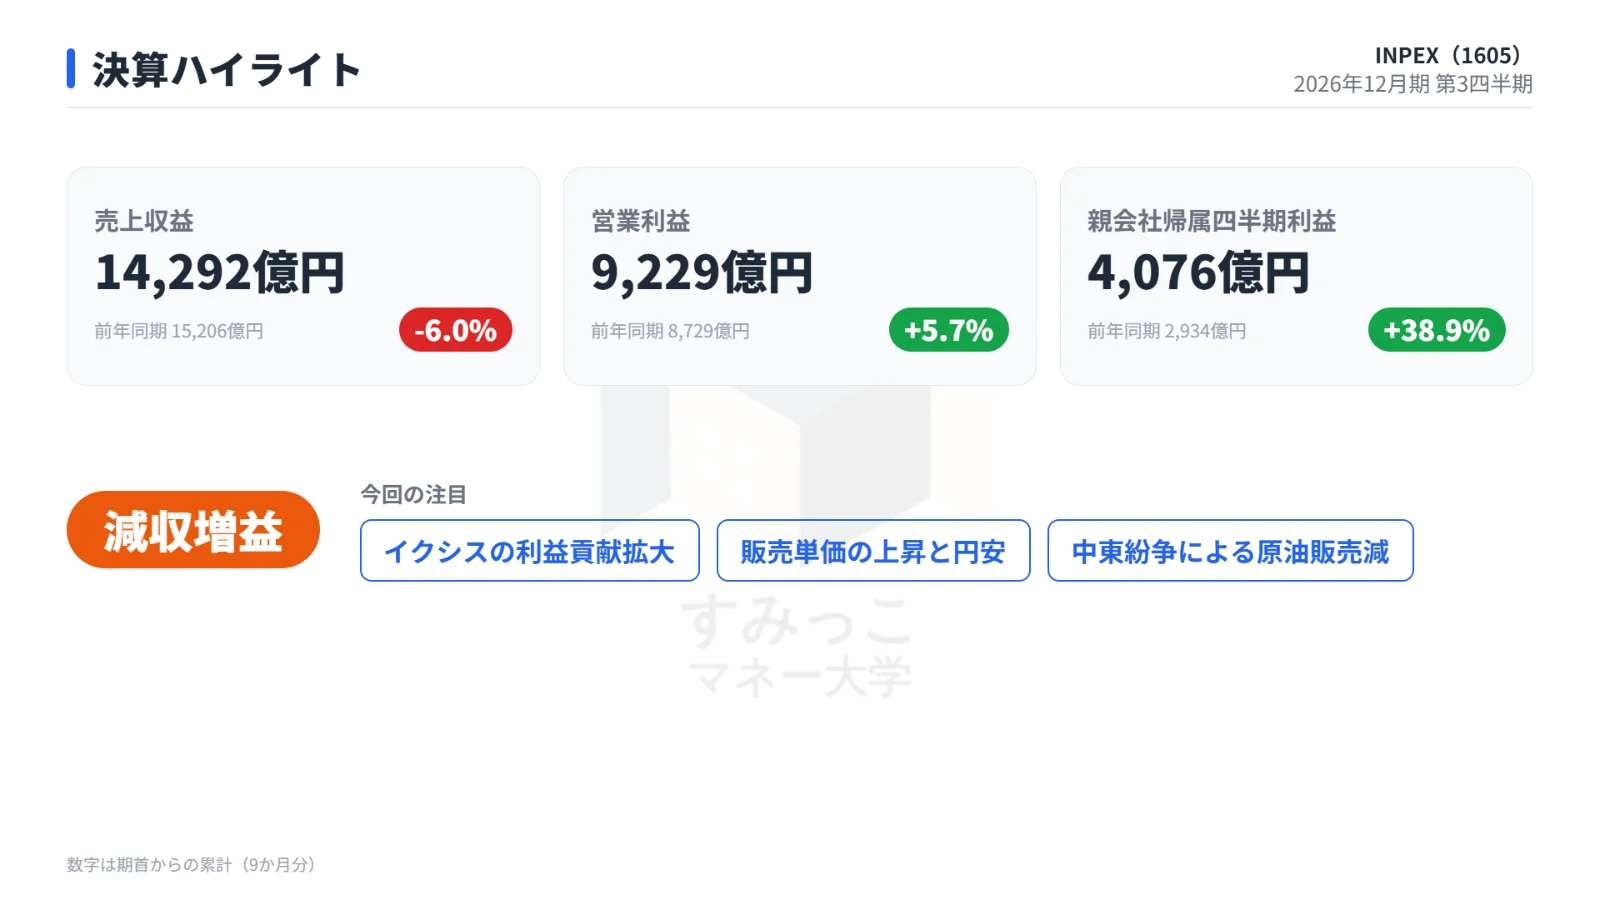
| 売上収益 | 14,292億円 | 15,206億円 | -6.0% |
| 営業利益 | 9,229億円 | 8,729億円 | +5.7% |
| 親会社帰属四半期利益 | 4,076億円 | 2,934億円 | +38.9% |
| EPS | 351.2円 | 245.4円 | +43.1% |
| 営業利益率 | 64.6% | 57.4% | +7.2pt |
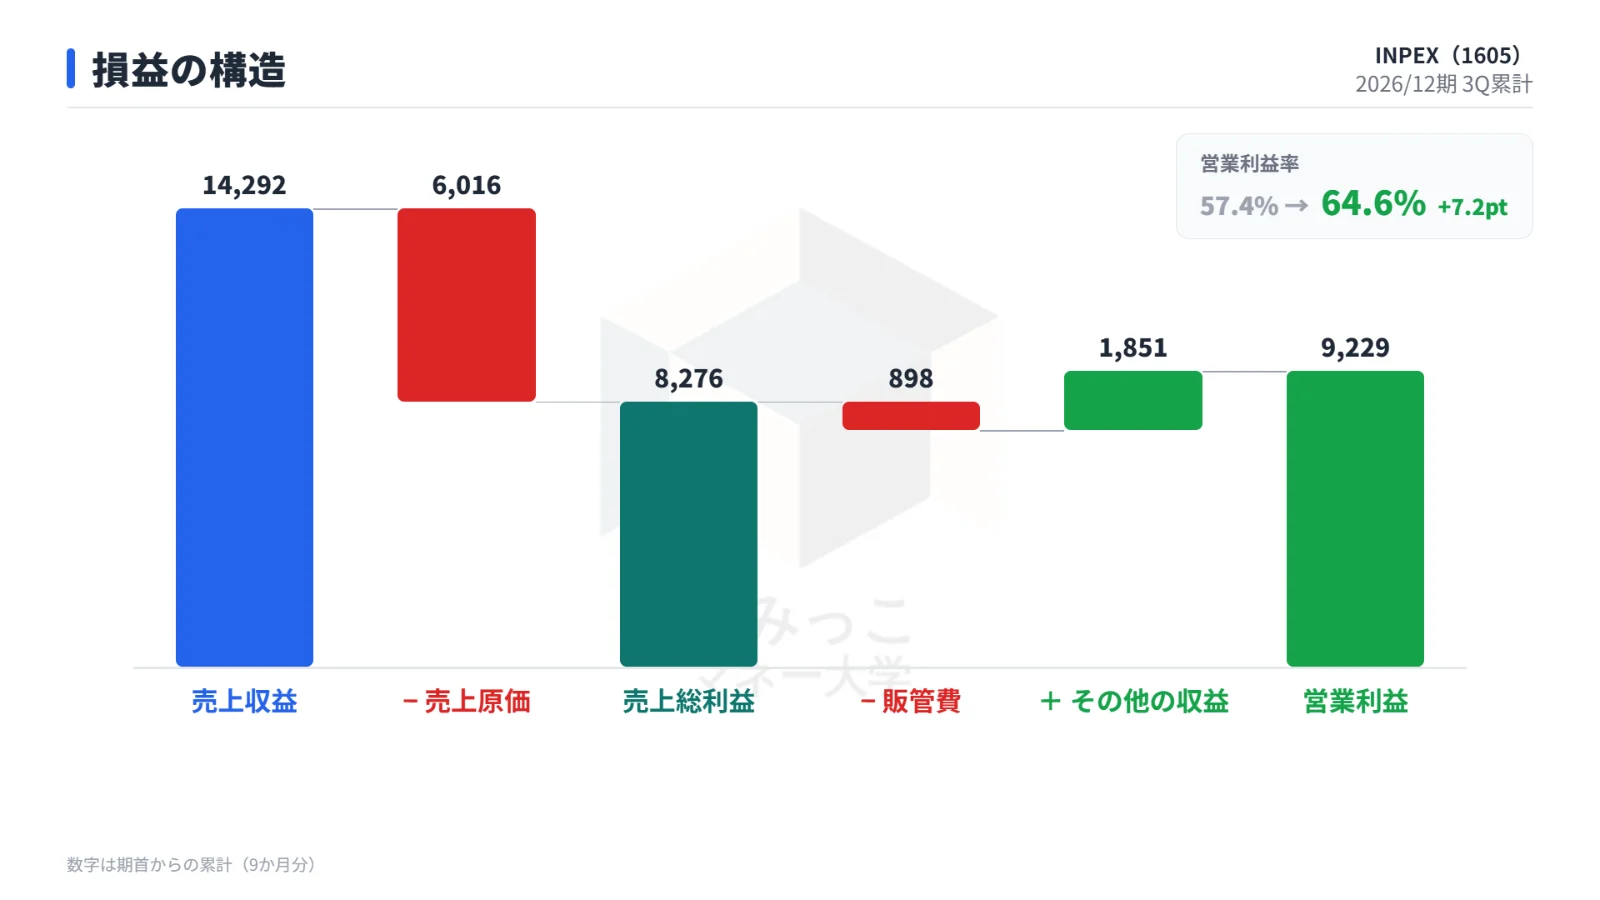
売上収益は前年同期比6.0%減の1兆4,292億円でした。
一方、親会社の所有者に帰属する四半期利益は38.9%増の4,076億円と大きく伸びています。
営業利益率は64.6%まで上がりました。
減収でも利益が伸びた理由
イクシスが増益の大半を生み出す
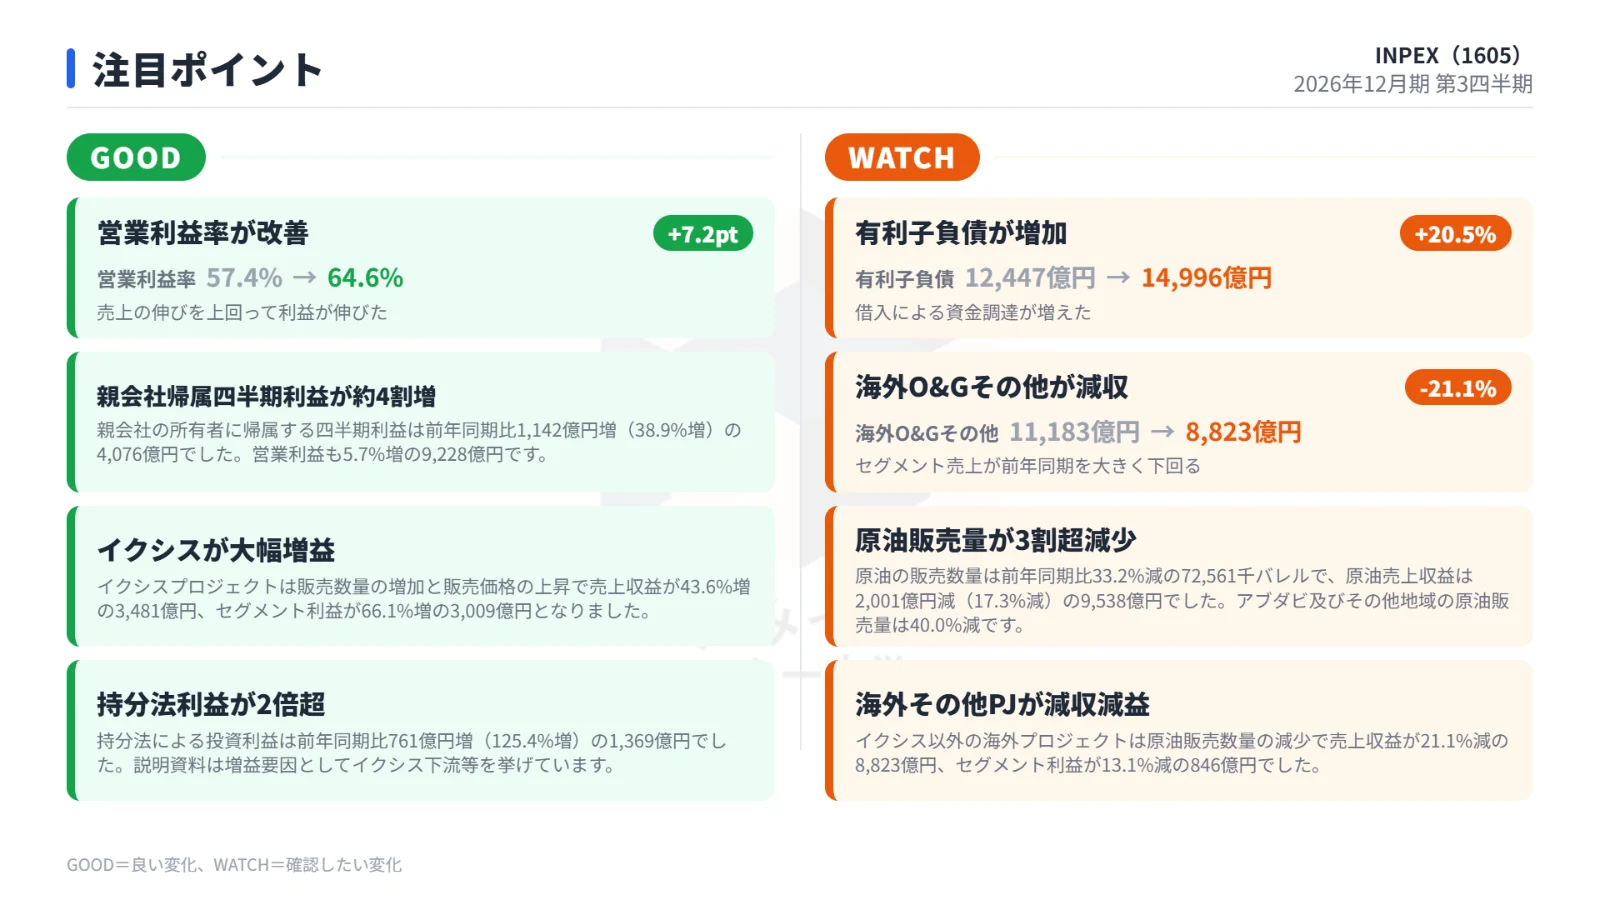
イクシスのセグメント利益は1,811億円から3,009億円へ、1,197億円増えました。
この増加額は、連結純利益の増加額1,142億円を上回ります。
他の主要セグメントが減益となるなか、連結の増益をほぼ単独で生み出した形です。
持分法による投資利益も、761億円増(125.4%増)の1,369億円と2倍超になりました。
会社は増益要因としてイクシス下流等を挙げています。
売上総利益は8,856億円から8,276億円へ579億円減りました。
そのなかで営業利益を増益に導いた最大の項目が、この持分法利益です。
原油販売量の減少が売上を押し下げ
会社は減収の背景を、中東紛争を背景とする原油販売量の減少としています。
原油の販売数量は前年同期比33.2%減の72,561千バレルでした。
このうちアブダビ及びその他地域の販売量は40.0%減です。
販売量の減少による減収影響は3,826億円にのぼり、原油の売上収益は2,001億円減の9,538億円となりました。
一方で、海外原油の平均販売価格は1バレル82.84ドルと15.4%上昇しました。
平均為替レートも158円63銭と7.1%の円安です。
単価上昇で1,337億円、為替で835億円の増収要因となり、売上収益の減少幅を914億円にとどめました。
為替差益と税金費用の減少も利益を押し上げ
その他の営業収益は379億円増の648億円でした。
このうち為替差益が341億円増の562億円を占めます。
会社はイクシス減資に伴う為替差益等を増益要因に挙げており、本業の販売とは別の要因です。
また、税引前四半期利益は4.6%増にとどまりました。
一方、法人所得税費用は842億円減の5,130億円です。
会社は原油の減収・減益に伴う税金費用の減少等と説明しています。
純利益の伸びが税引前利益の伸びを大きく上回ったのは、この税金費用の減少が主な理由です。
事業別ではイクシスと海外その他で明暗
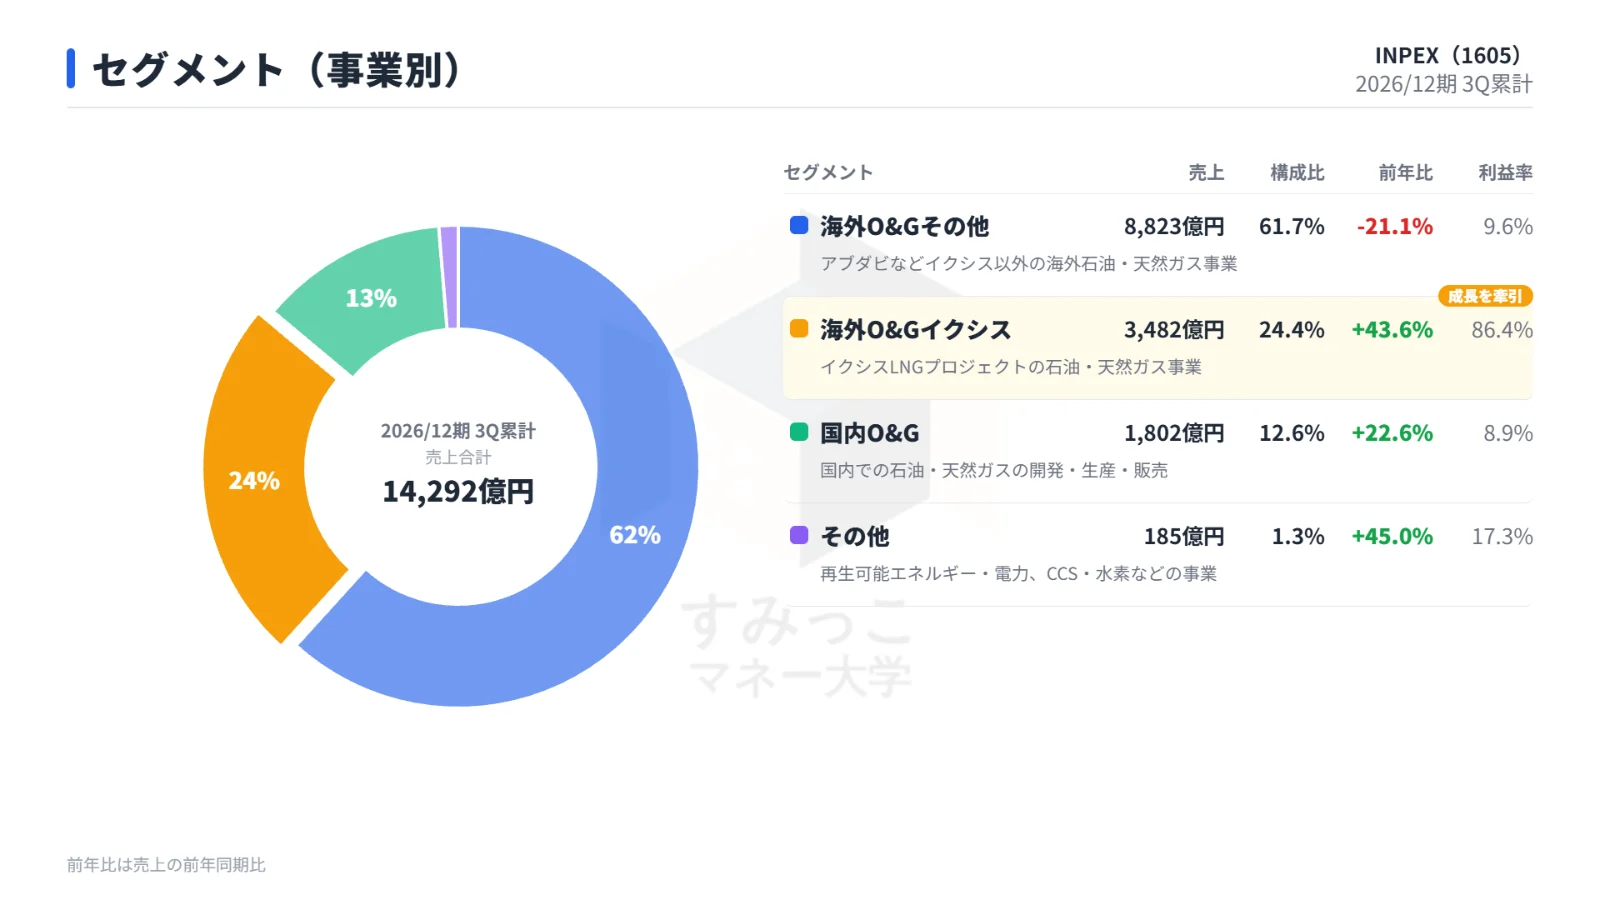
セグメントごとの売上と前年比は次のとおりです。
| セグメント | 売上 | 前年比 | 構成比 | 利益率 |
|---|---|---|---|---|
| 国内O&G | 1,802億円 | +22.6% | 12.6% | 8.9% |
| 海外O&Gイクシス | 3,482億円 | +43.6% | 24.4% | 86.4% |
| 海外O&Gその他 | 8,823億円 | -21.1% | 61.7% | 9.6% |
| その他 | 185億円 | +45.0% | 1.3% | 17.3% |
イクシスは販売数量の増加と販売価格の上昇で、セグメント利益が66.1%増の3,009億円となりました。
セグメント利益合計4,049億円の大半を占めます。
アブダビなどの海外その他プロジェクトは、原油販売数量の減少でセグメント利益が13.1%減の846億円でした。
売上の約6割を占める最大のセグメントが縮小しています。
国内O&Gは天然ガス販売数量の増加で増収となりました。
ただし、売上原価の増加等によりセグメント利益は25.6%減の161億円です。
財務の状況
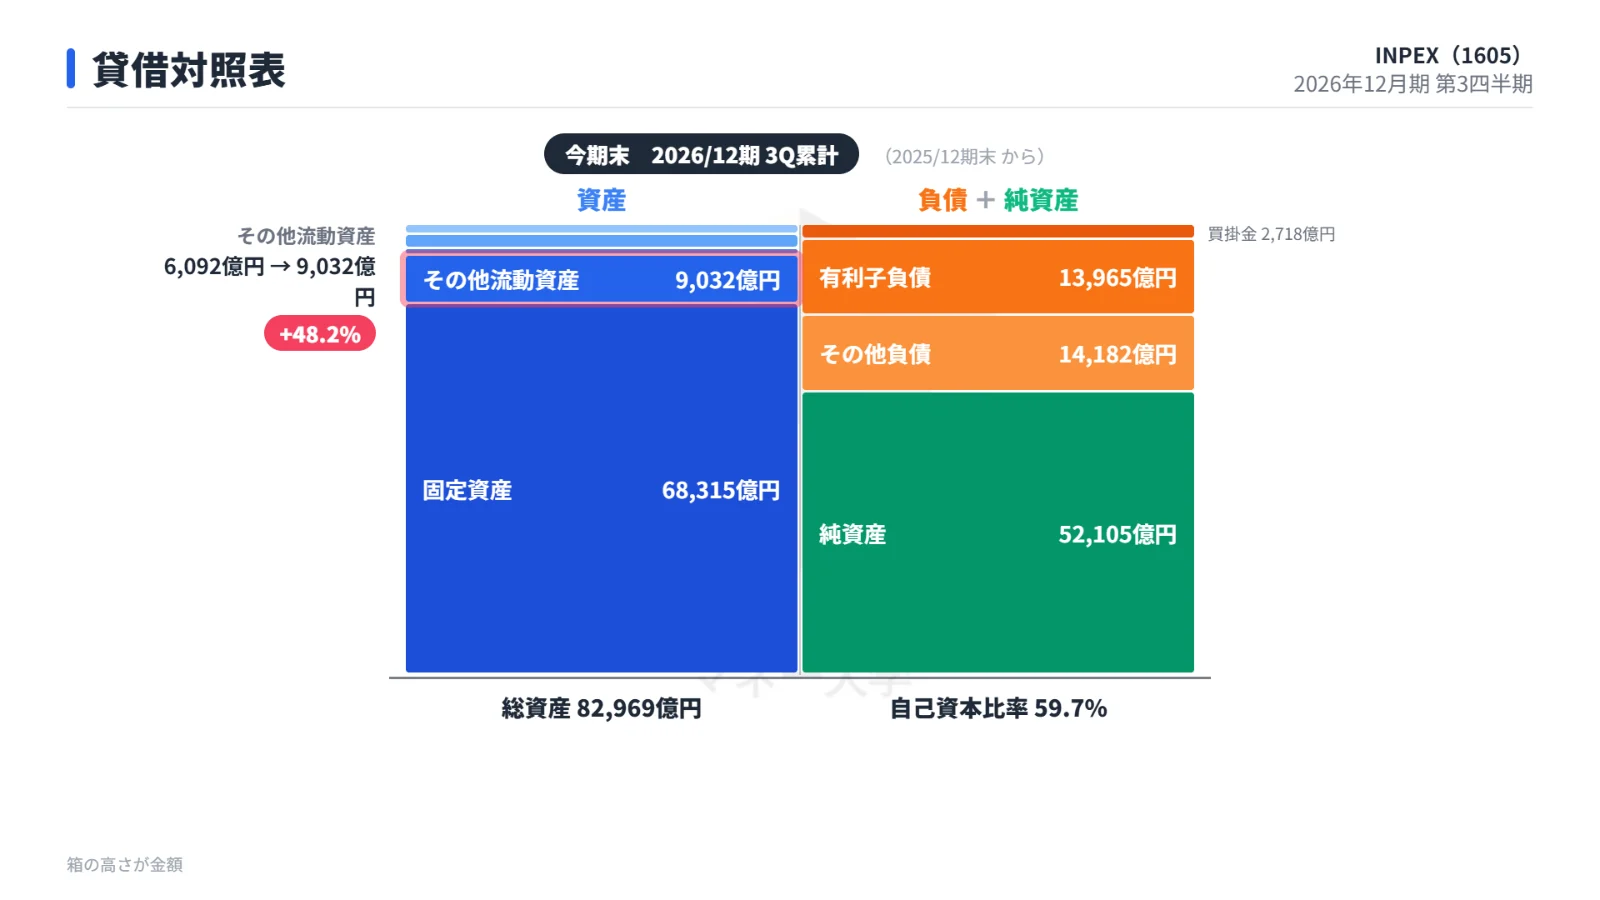
総資産は前期末の77,352億円から82,969億円に増えました。
自己資本比率は61.4%から59.7%に下がっています。
主な増加は次のとおりです。
- 流動のその他の金融資産:4,773億円から7,406億円
- 流動の社債及び借入金:5,414億円から7,394億円
- 未払法人所得税:130億円から1,275億円
有利子負債は20.5%増え、ネット有利子負債は13,172億円です。
在庫も1,210億円と76.9%増えました。
ROEは年率換算で11.2% となっています。
通期予想は純利益を引き上げ、売上・営業益は引き下げ
会社は通期予想を修正しました。
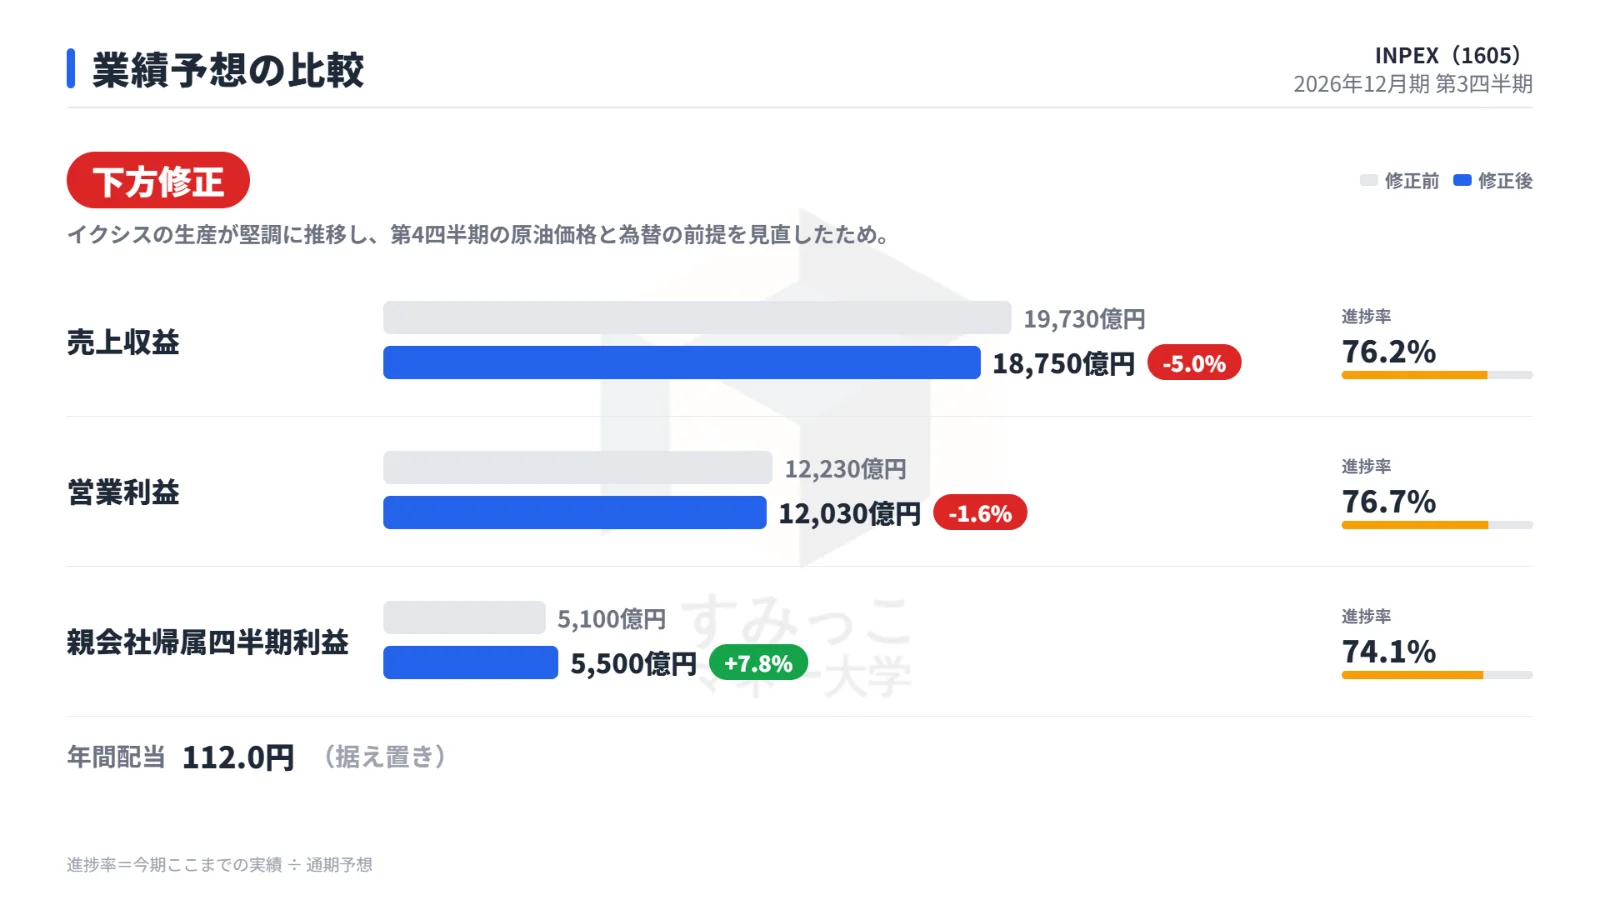
修正前後の比較は次の表のとおりです。
| 項目 | 修正前 | 修正後 | 変化率 | 進捗率 |
|---|---|---|---|---|
| 売上収益 | 19,730億円 | 18,750億円 | -5.0% | 76.2% |
| 営業利益 | 12,230億円 | 12,030億円 | -1.6% | 76.7% |
| 親会社帰属当期利益 | 5,100億円 | 5,500億円 | +7.8% | 74.1% |
| 年間配当 | 112.0円 | 112.0円 | 据え置き | ― |
修正の理由は、イクシスの生産が堅調に推移したことと、第4四半期の原油価格と為替の前提を見直したことです。
純利益予想は400億円増の5,500億円で、会社は過去最高となる見込みとしています。
新しい前提は、第4四半期のブレント原油価格が93.3ドル(前回70.0ドル)、下期の為替が158.2円です。
売上収益は980億円減、営業利益は200億円減と、前回予想を下回る見通しになりました。
決算後の株価の反応
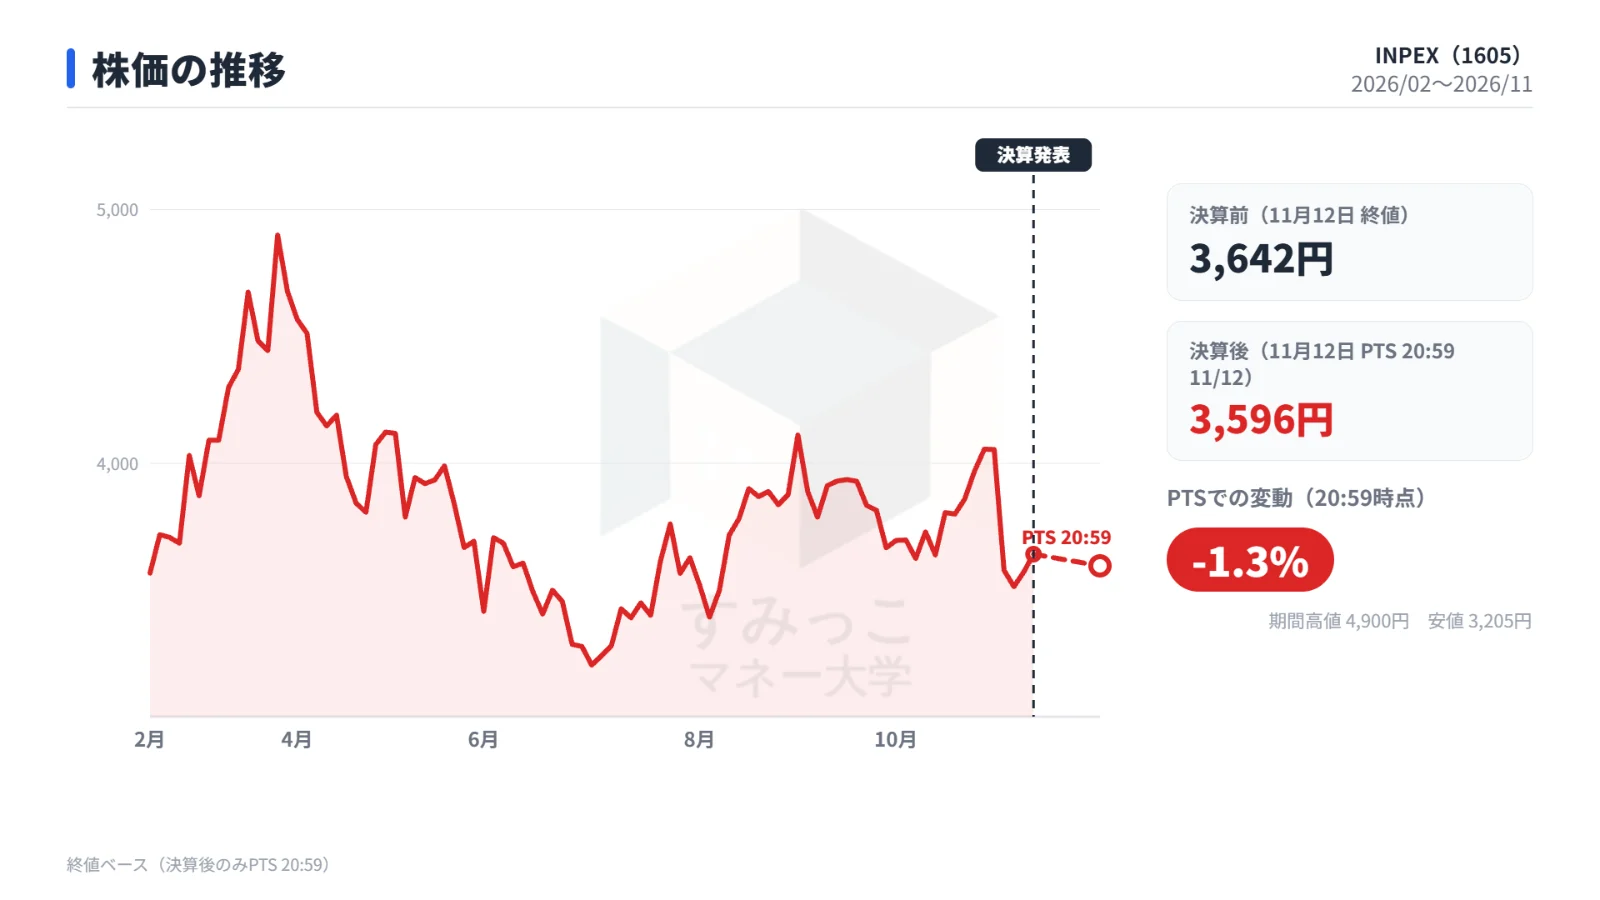
発表日である11月12日の終値は3,642円でした。
決算発表後のPTS(20時59分時点)では3,596円をつけ、1.3%安と小幅な下落にとどまっています。
今後の注目点
アブダビ海上油田の販売制約
アブダビの陸上・海上油田の生産は平時並みです。
ただし、海上油田の販売には制約があり、会社は年内の継続を前提にしています。
アブダビ原油の通期販売量は前年度比5割減の見通しです。
会社は中東情勢を巡る不確実性が残るとしており、油価や為替が前提と異なれば業績も変わります。
追加の株主還元
会社は、通期業績が確定した段階で、総還元性向50%以上を堅持するための追加還元を実施する方針です。
純利益予想が引き上げられたなか、還元の規模は通期決算の時点で決まります。
イクシスの低圧生産移行と来期の計画停止
イクシスは1系列目の低圧生産設備の運転を始めました。
残る2系列も2027年初にかけて順次進める予定です。
10月までのLNG出荷は累計106カーゴで、会社は通年で前回見通しを数カーゴ上回るとしています。
一方、2027年は7月中旬から1か月半程度の計画シャットダウンメンテナンスを予定しており、利益の柱の生産・出荷が減る期間があります。
アバディLNGの最終投資決定
アバディLNGはFEEDを完了し、EPCの入札中です。
10月には買主3社と売買契約に合意し、2027年央の最終投資決定を目指しています。
今期の投資キャッシュ・フロー見通し1兆円のうち3,650億円が、開発準備資金の積立てに充てられます。
まとめ
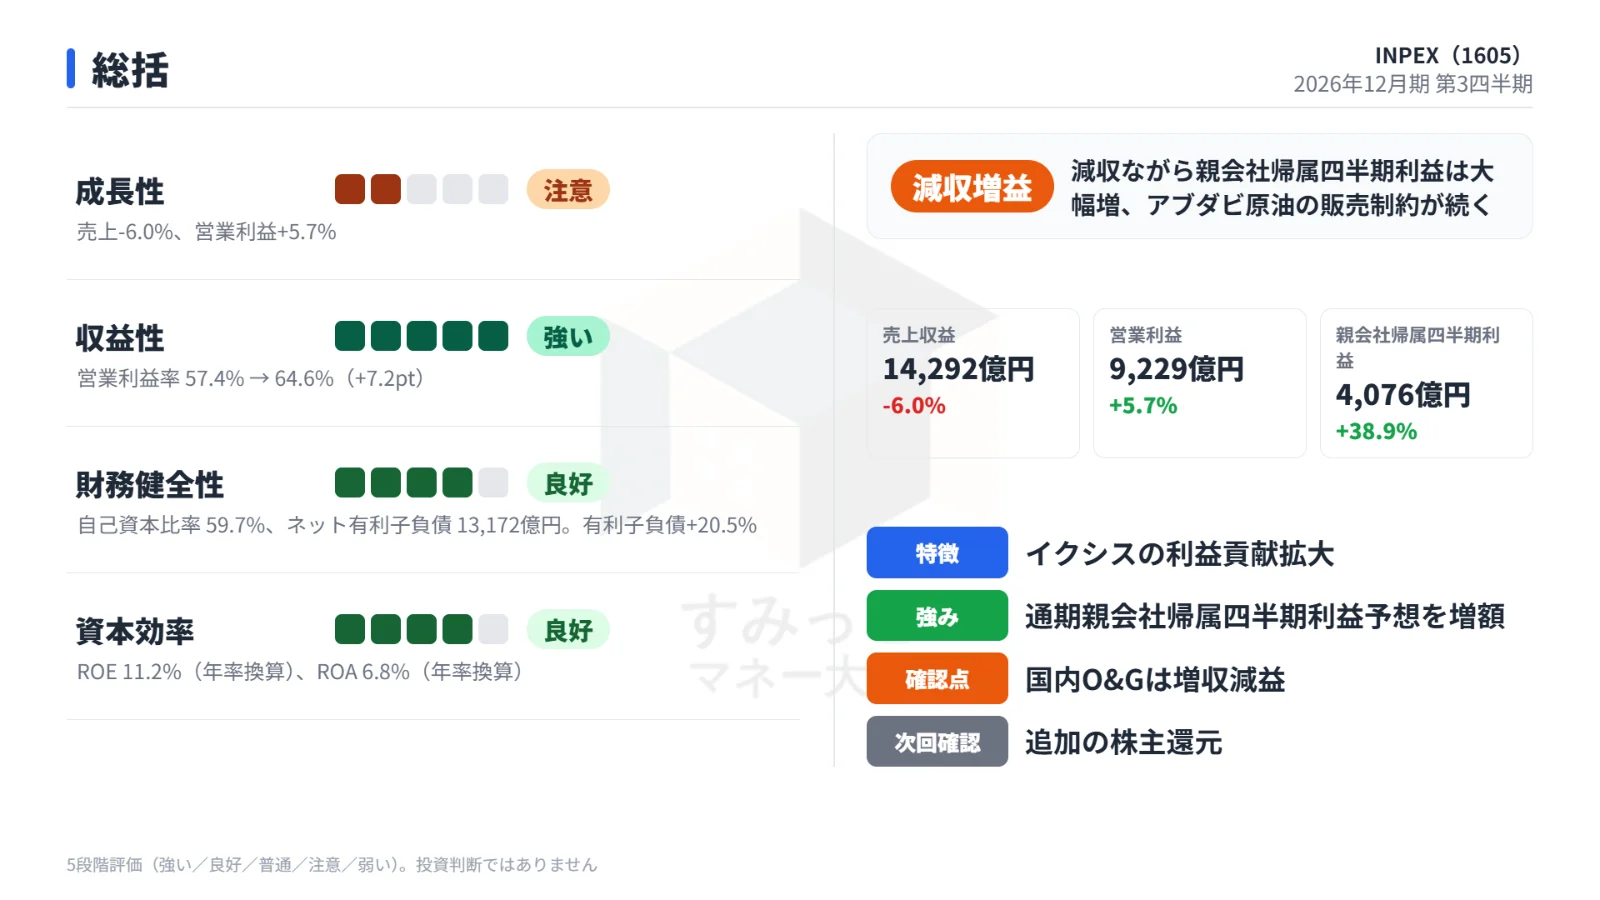
今回の決算は、アブダビ原油の販売量が大きく減ったことで売上収益が6.0%減となりました。
一方で、イクシスの大幅増益、持分法利益の拡大、為替差益、税金費用の減少が重なり、純利益は38.9%増となりました。
通期予想は純利益を5,500億円へ引き上げた一方、売上と営業利益は下方修正されています。
決算後のPTSでは小幅安でした。
今後はアブダビ海上油田の販売制約の行方、油価・為替、追加の株主還元、イクシスの計画停止、アバディLNGの最終投資決定が焦点となります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています

関連する記事