【FFRIセキュリティ(3692)】決算後にPTSで急落、増収でも減益となった背景と下期の焦点
この記事の要点
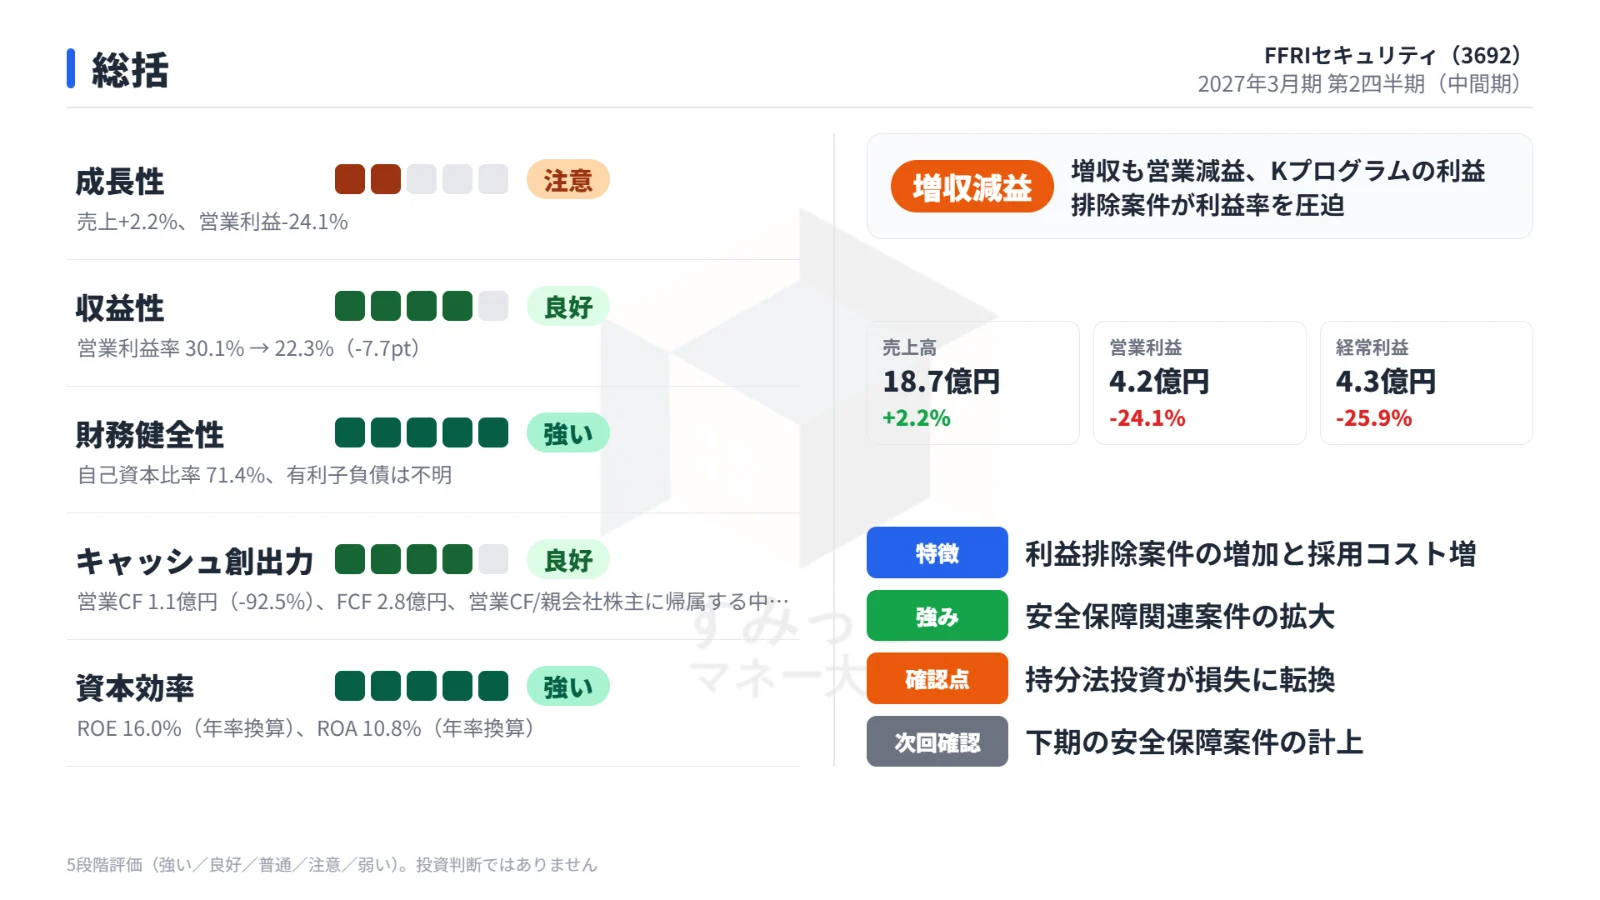
- 上期は売上2.2%増も営業利益は24.1%減、Kプログラムの利益排除案件が利益率を圧迫
- 安全保障向けは3割増収、通期予想は下期偏重を理由に計画どおりとして据え置き
- 決算後のPTSで株価は12.1%下落、下期の案件計上と利益率の推移が焦点
FFRIセキュリティ(3692)の2027年3月期 第2四半期累計(2026年4月〜9月)の決算を整理します。
売上は伸びたのに利益が大きく減った理由、据え置かれた通期予想との距離、そして決算後の株価の動きと今後の注目点を順に見ていきます。
目次(7項目)
増収ながら営業利益は2割超の減益
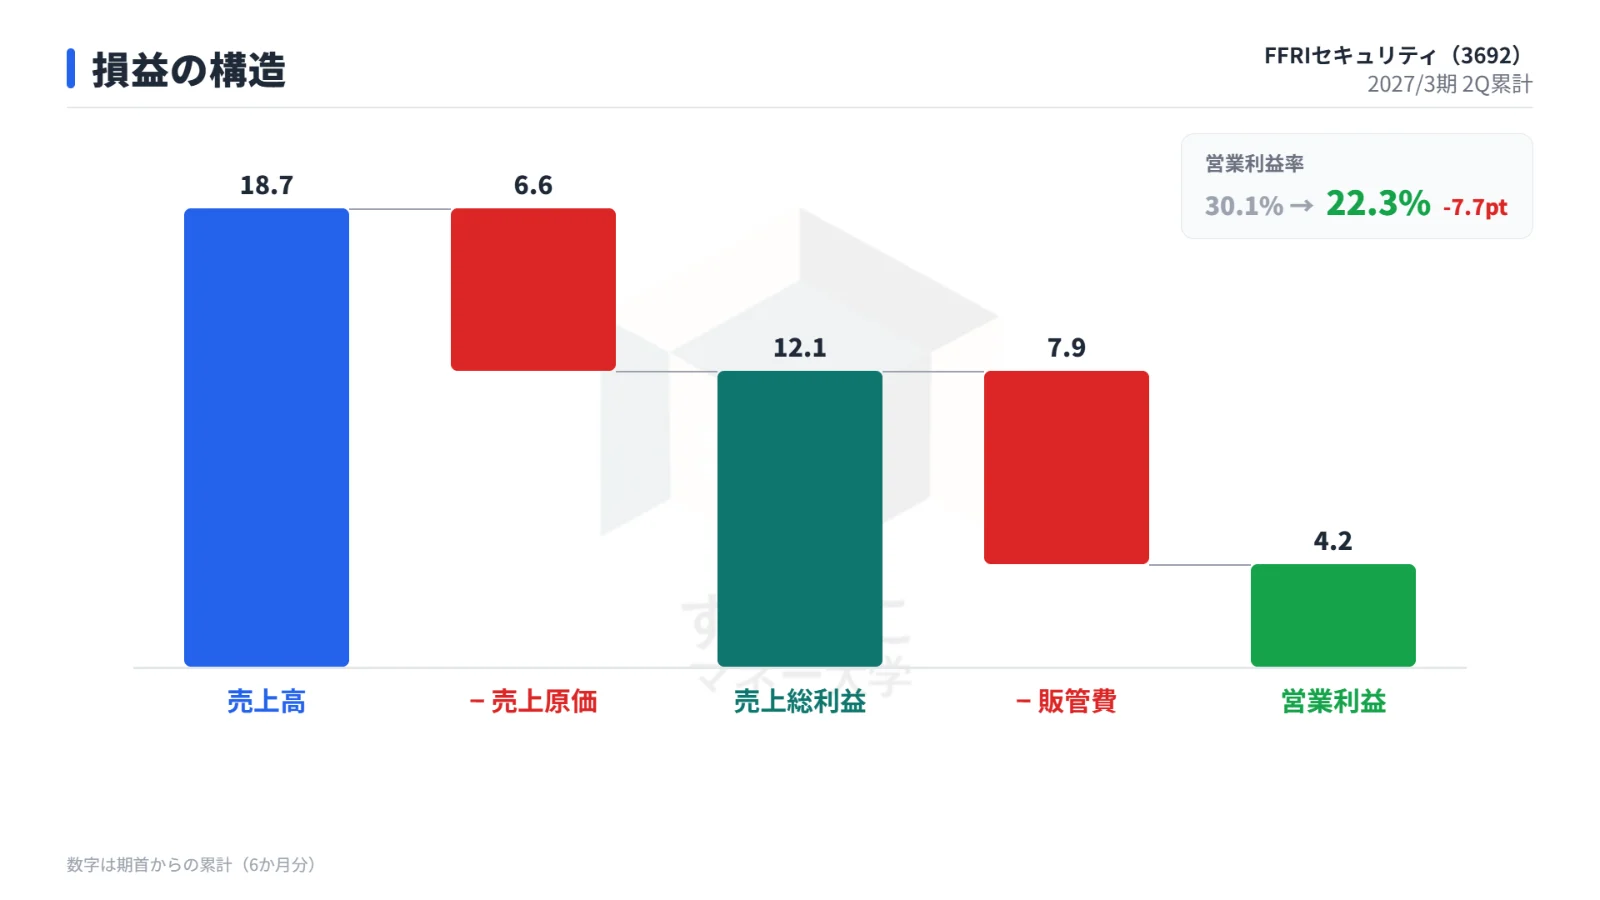
上期の売上高は18.7億円で前年同期比2.2%増でした。
一方、営業利益は4.2億円で前年同期比24.1%減となり、経常利益・中間純利益も2〜3割の減益です。
上期の主な実績を前年同期と比べた表です。
| 項目 | 今回(上期) | 前年同期 | 増減率 |
|---|---|---|---|
| 売上高 | 18.7億円 | 18.3億円 | +2.2% |
| 売上総利益 | 12.1億円 | 12.3億円 | -1.7% |
| 営業利益 | 4.2億円 | 5.5億円 | -24.1% |
| 経常利益 | 4.3億円 | 5.7億円 | -25.9% |
| 中間純利益 | 3.1億円 | 4.4億円 | -30.1% |
| EPS | 39.1円 | 55.9円 | -30.1% |
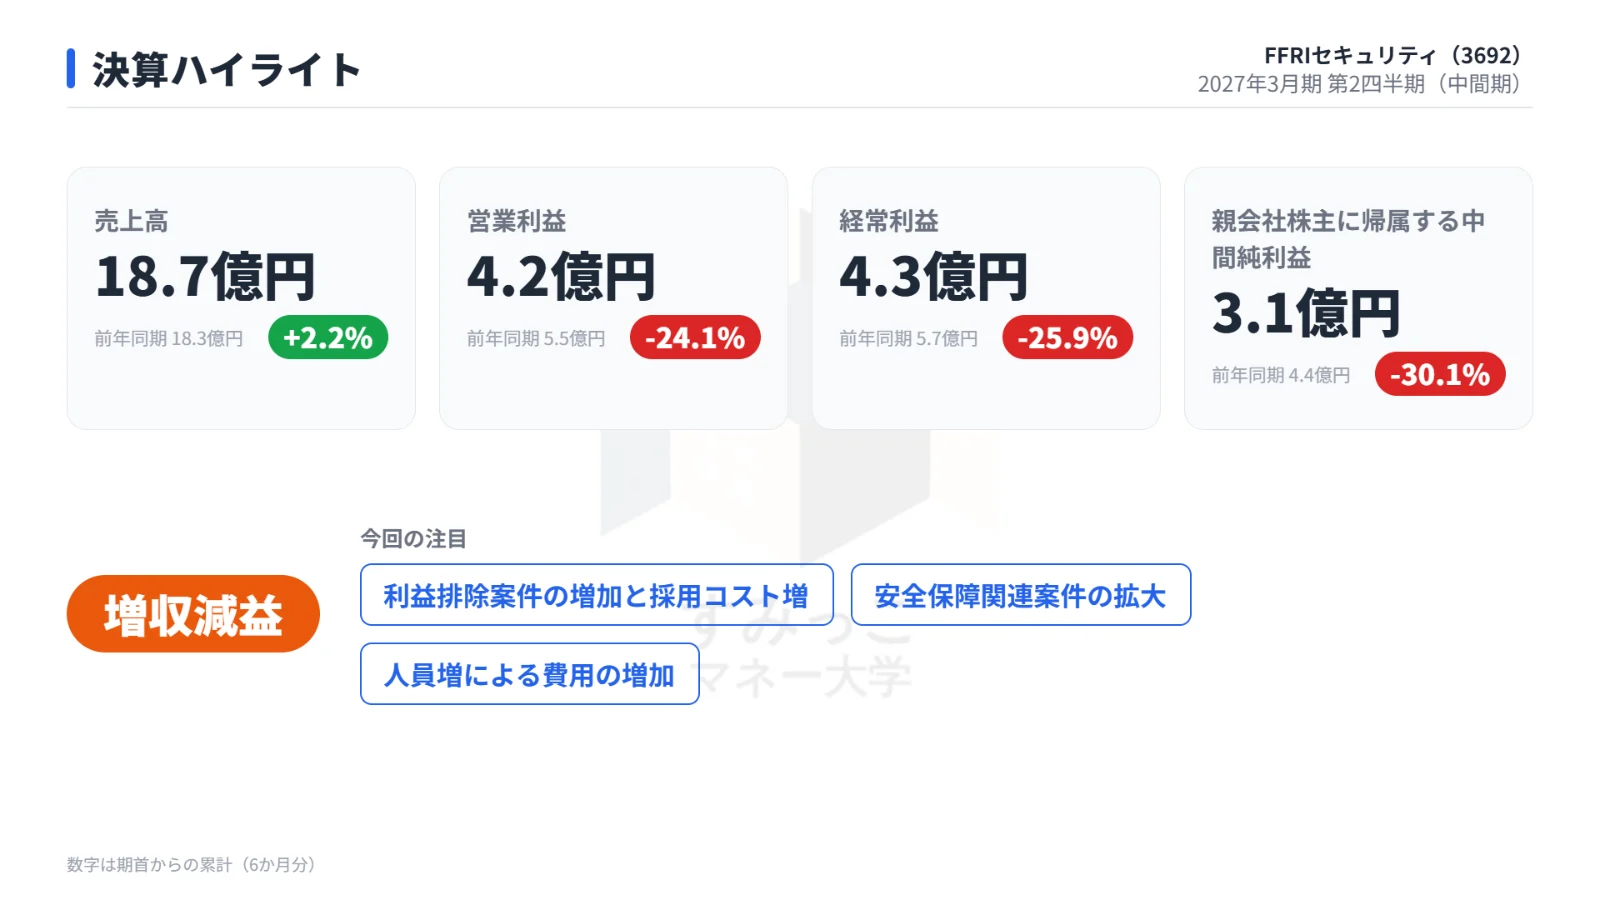
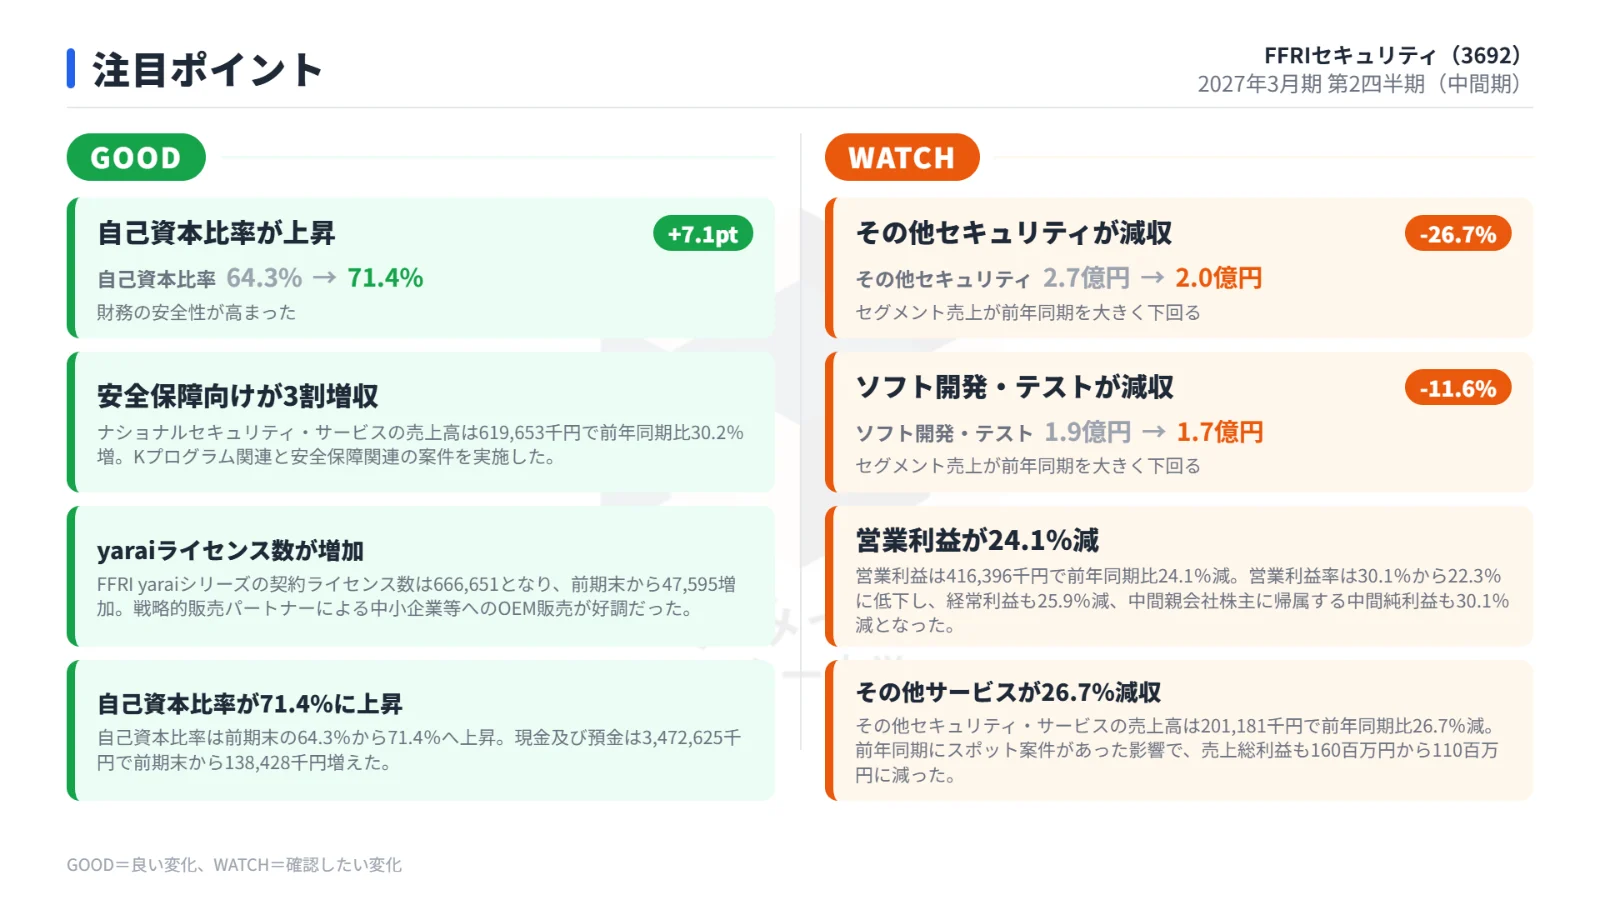
営業利益率は30.1%から22.3%へ7.7ポイント低下しました。
売上高の伸び(2.2%)に対し、売上原価が10.1%増、販売管理費が16.4%増と、費用の伸びが売上を大きく上回った形です。
利益率を押し下げた「Kプログラム」と人への投資
会社が挙げる最大の要因は、Kプログラムでの「利益排除案件」の増加です。
これは利益を取らない代わりに研究成果が自社に帰属する研究開発案件で、その割合が増えたことで、ナショナルセキュリティ・サービスの売上総利益率は52.2%から46.5%に低下しました。
加えて人員面の費用も増えています。
連結人員数は前期末の236人から263人へ増加し、26年春入社のセキュリティエンジニア18名が8月から配属、中途でも4名が入社しました。
エンジニアの増員・待遇向上で労務費は18.0%増、採用費は48.8%増です。
さらに研究開発費は、FFRI yaraiの機能強化に関する研究などで52百万円から102百万円へ97.1%増えました。
経常段階では、合弁会社エヌ・エフ・ラボラトリーズの人件費増により、持分法投資損益が前年同期の利益(14,359千円)から損失(848千円)に転じ、経常利益の減益率が営業利益より大きくなりました。
事業別:安全保障向けが3割増、ほかは減収
事業別の売上高を前年同期比で比べた表です。
| 事業 | 売上高 | 前年比 | 構成比 |
|---|---|---|---|
| セキュリティ製品 | 8.7億円 | -1.0% | 46.9% |
| ナショナルセキュリティ | 6.2億円 | +30.2% | 33.2% |
| その他セキュリティ | 2.0億円 | -26.7% | 10.8% |
| ソフト開発・テスト | 1.7億円 | -11.6% | 9.1% |
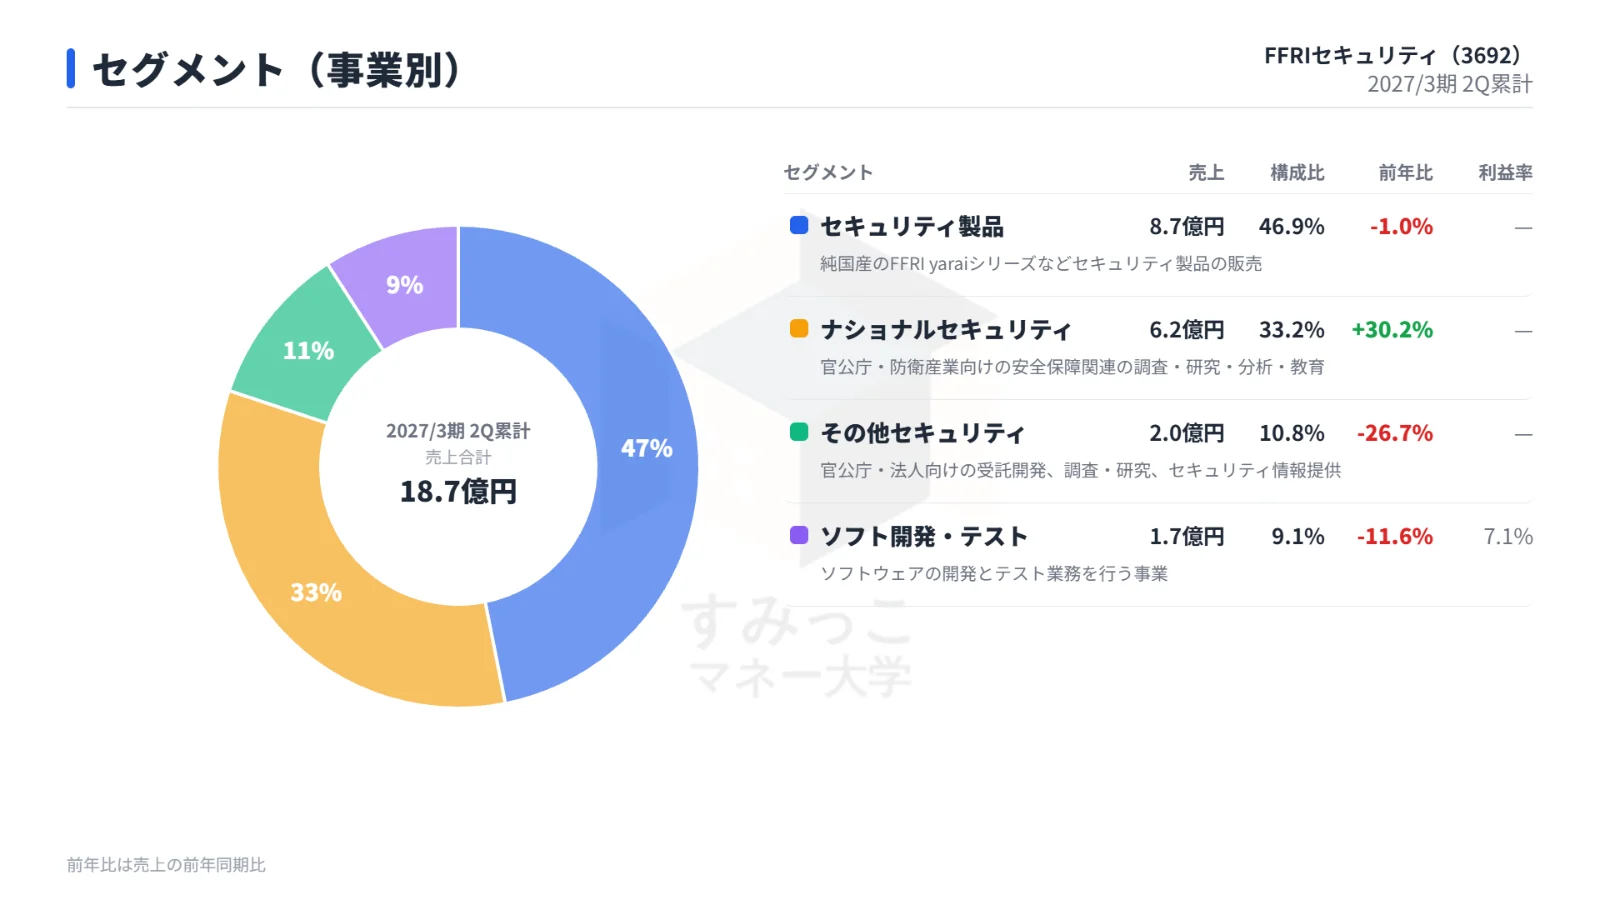
全体の増収を支えたのは、官公庁・防衛産業向けのナショナルセキュリティ・サービスです。
Kプログラム関連やサイバー安全保障関連の案件が増え、売上高は前年同期の約4.8億円から約6.2億円へ30.2%増となりました。
会社は中期経営計画でこの区分を成長のドライバーと位置づけています。
一方、その他セキュリティ・サービスは前年同期にスポット案件があった反動で26.7%の減収となり、売上総利益も160百万円から110百万円に減りました。
会社は期初計画どおりの進捗としています。
yaraiはライセンス数が増加、官公庁では大口解約
主力製品FFRI yaraiシリーズの契約ライセンス数は666,651となり、前期末から47,595増えました。
戦略的販売パートナーによる中小企業等へのOEM販売が好調でした。
ただし官公庁向けは、期初の大口顧客の解約で245,708から230,264に減少し、セキュリティ製品の売上高は1.0%減となりました。
官公庁は契約ライセンスの34.5%を占めています。
財務は安定、営業キャッシュフローは大きく減少
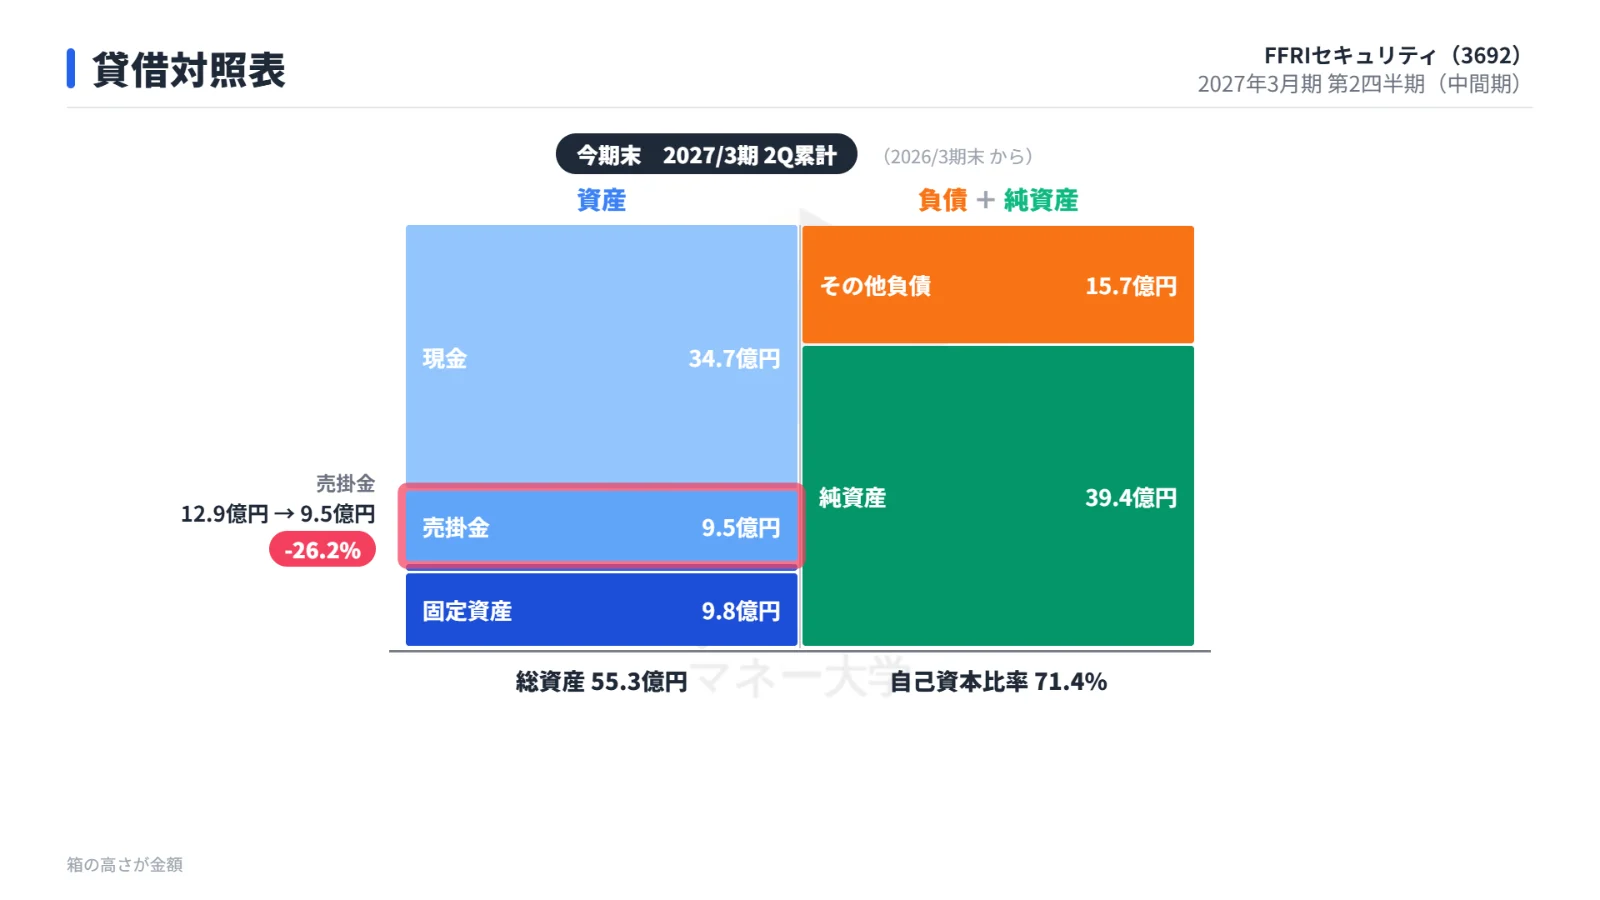
総資産は55.3億円(前期末58.8億円)で、自己資本比率は前期末の64.3%から71.4%へ上昇しました。
買掛金の支払いで負債が減ったためで、現金及び預金も約34.7億円と前期末から約1.4億円増えています。
キャッシュフローを前年同期と比べた表です。
| 項目 | 今回(上期) | 前年同期 |
|---|---|---|
| 営業CF | 1.1億円 | 14.2億円 |
| 投資CF | 1.8億円 | -0.58億円 |
| 財務CF | -1.4億円 | -1.1億円 |
| フリーCF | 2.8億円 | 13.6億円 |
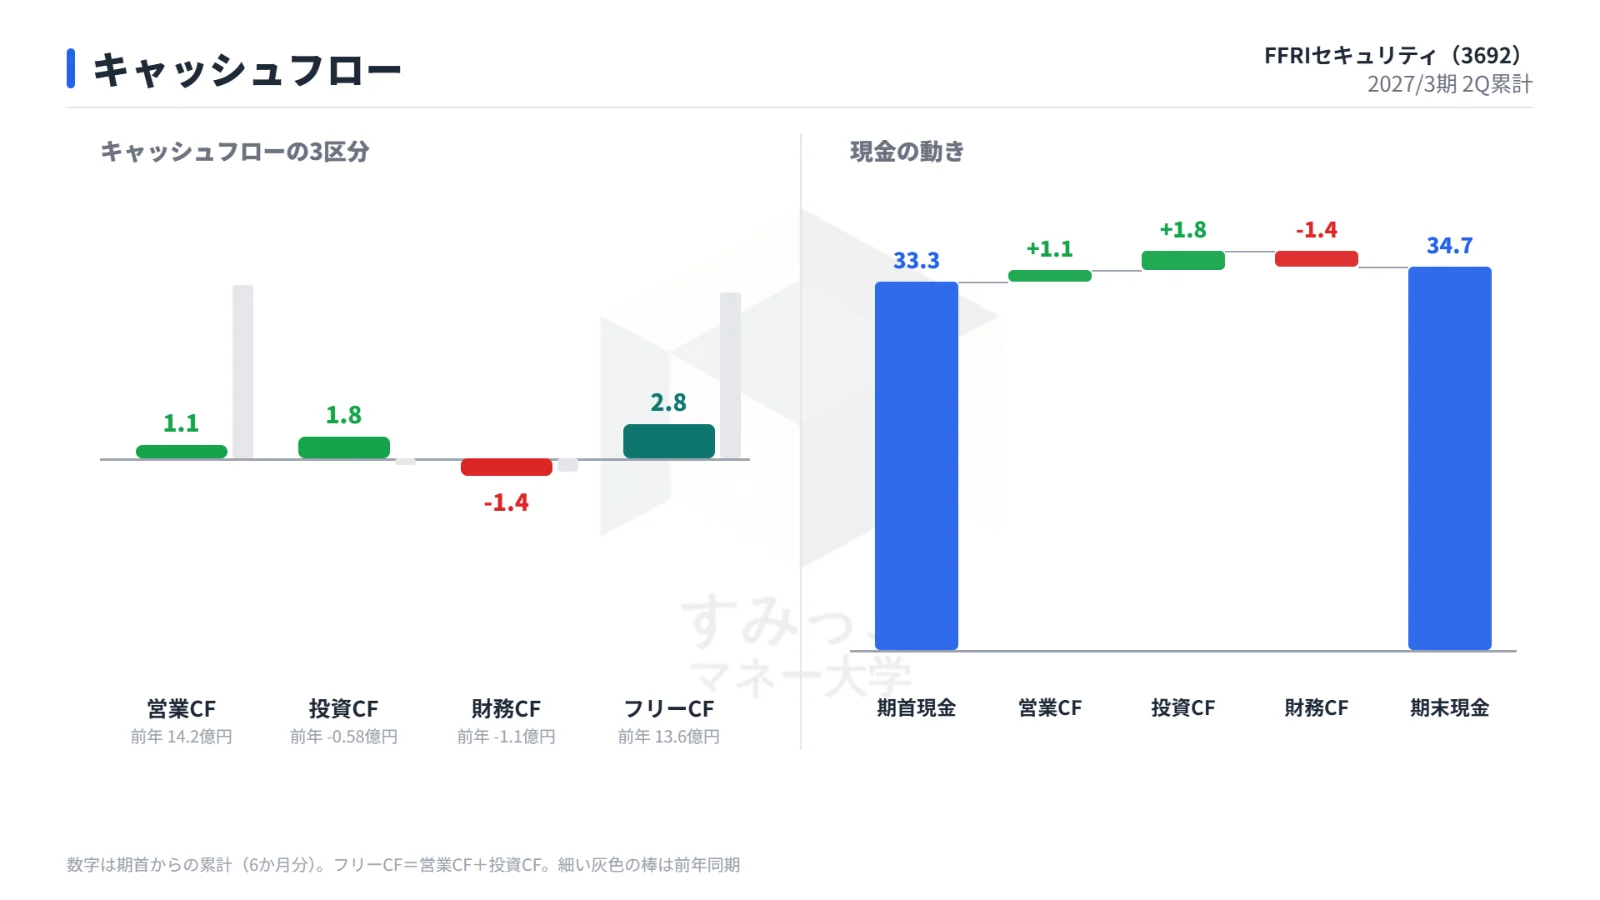
営業CFは前年同期の14.2億円から1.1億円へ大幅に減少しました。
外注利用に伴う買掛金の支払い(仕入債務の減少約3.5億円)、法人税等の支払約2.6億円に加え、契約負債の増加額が約5.5億円から約0.9億円に縮小したことが響いています。
投資CFは、出資金2億円の回収という一時的な収入でプラスになりました。
会社の見通し:通期予想は据え置き
会社は通期予想を据え置きました。
上期実績の進捗率とあわせて示した表です。
| 項目 | 通期予想(据え置き) | 上期実績 | 進捗率 |
|---|---|---|---|
| 売上高 | 51.4億円 | 18.7億円 | 36.3% |
| 営業利益 | 14.5億円 | 4.2億円 | 28.7% |
| 純利益 | 11.3億円 | 3.1億円 | 27.3% |
| 配当 | 18.0円 | ー | ー |
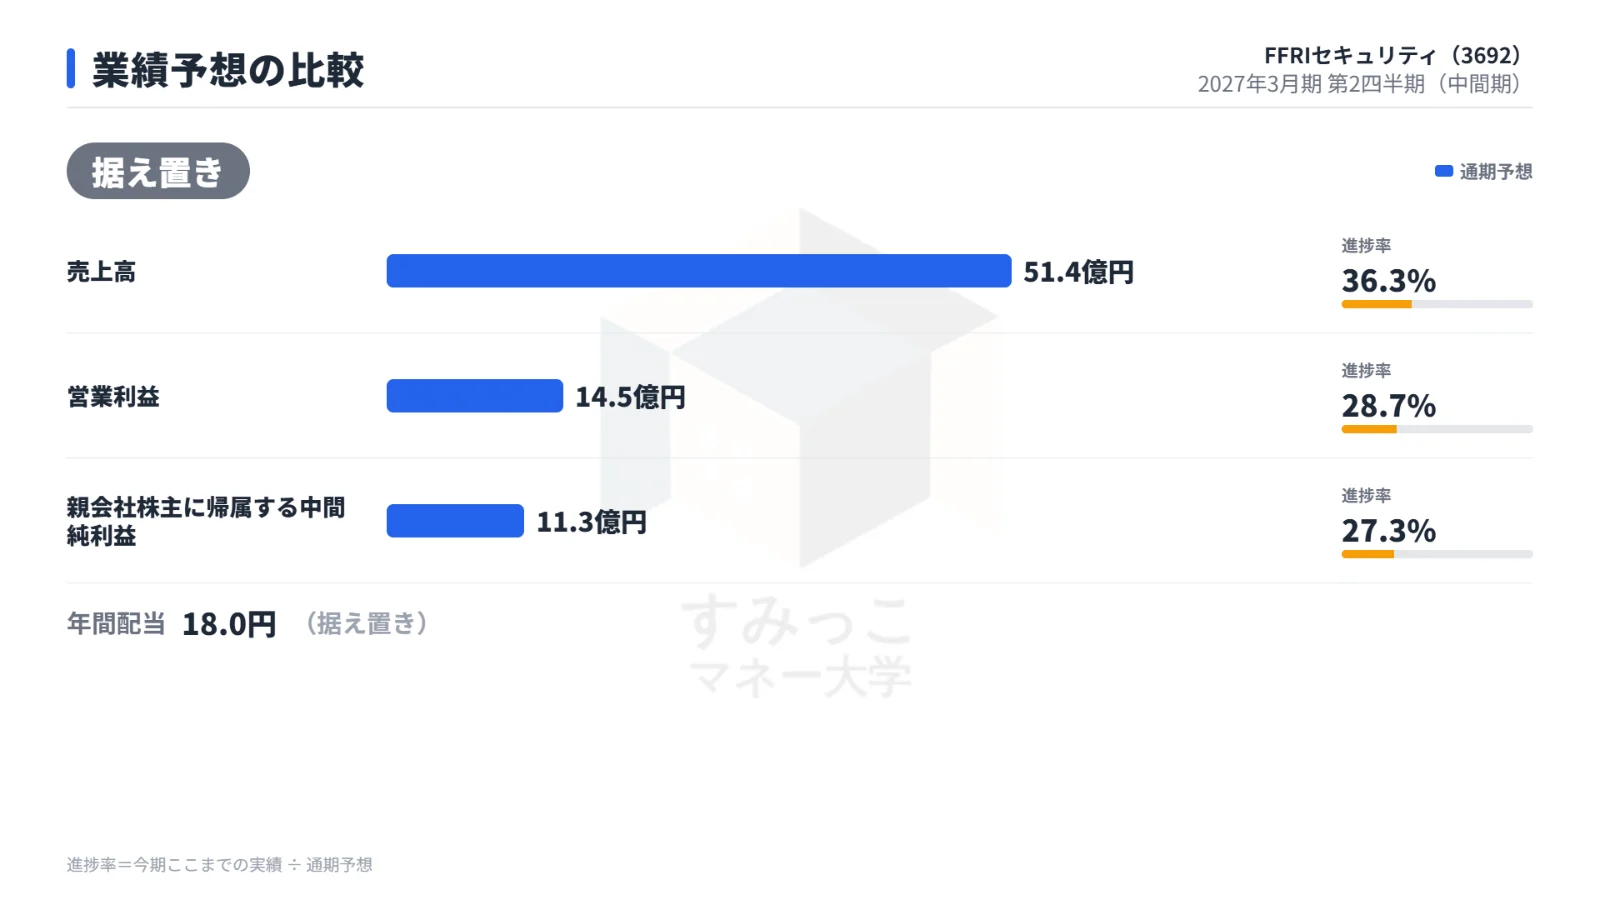
進捗率は5割を下回りますが、顧客の年度末にあたる12月〜3月に出荷・検収が集中するため、会社は計画どおりの進捗としています。
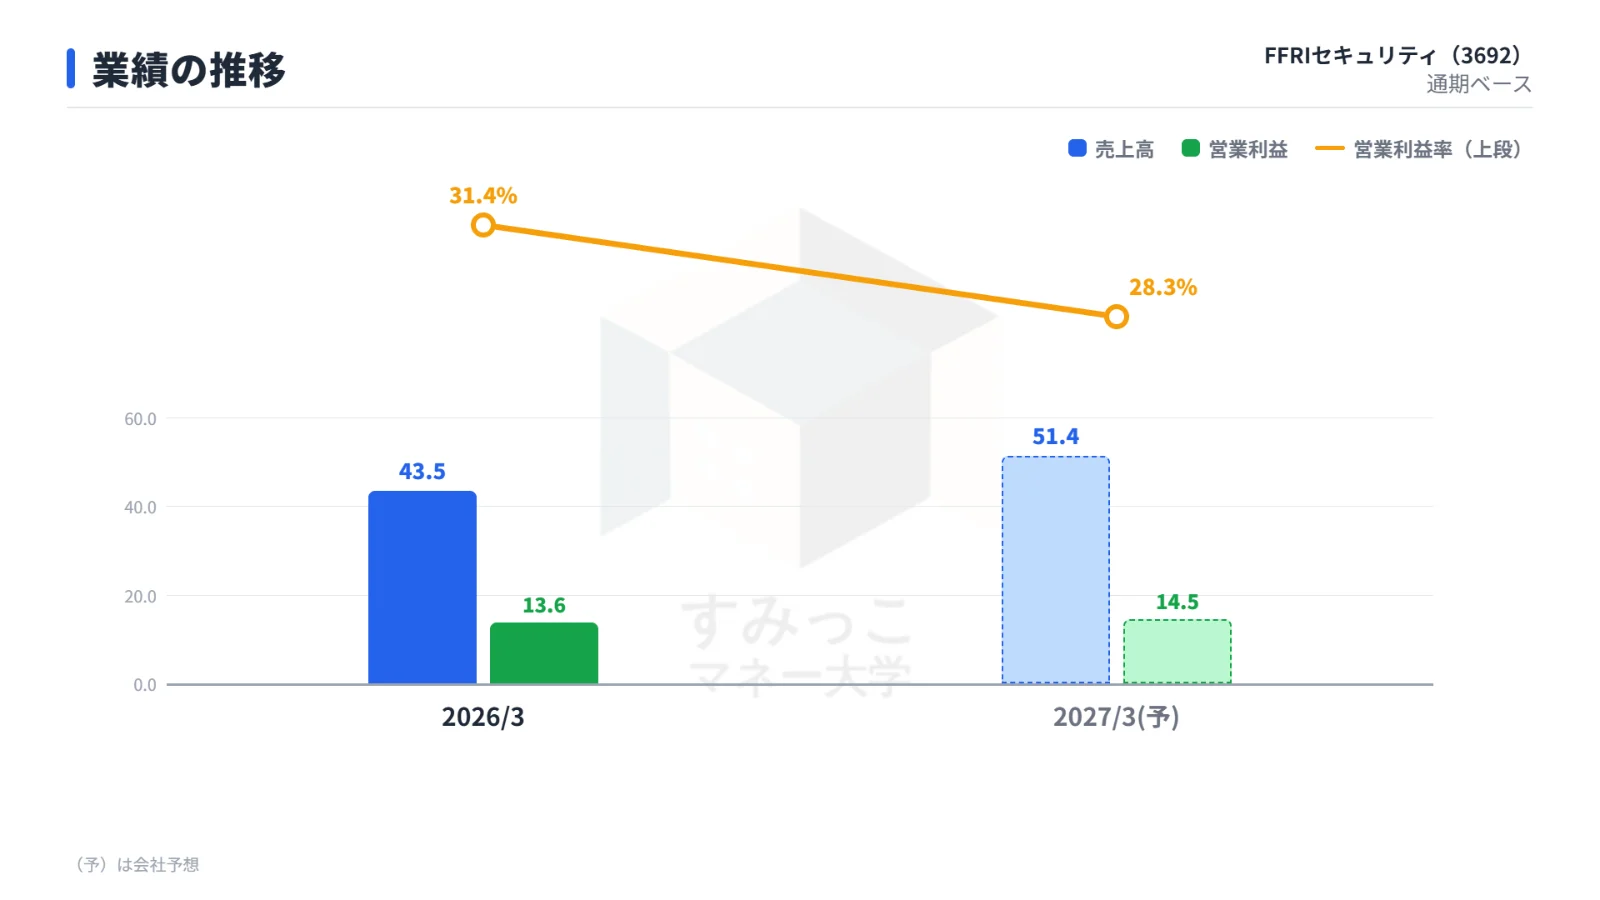
前期実績と今期予想を比べると、売上高は43.5億円から51.4億円への増収計画です。
一方、営業利益は13.6億円から14.5億円で、営業利益率は31.4%から28.3%に下がる見込みです。
今期もKプログラムで利益排除が必要な案件の実施を予定しているためです。
市場の反応:PTSで1割超の下落
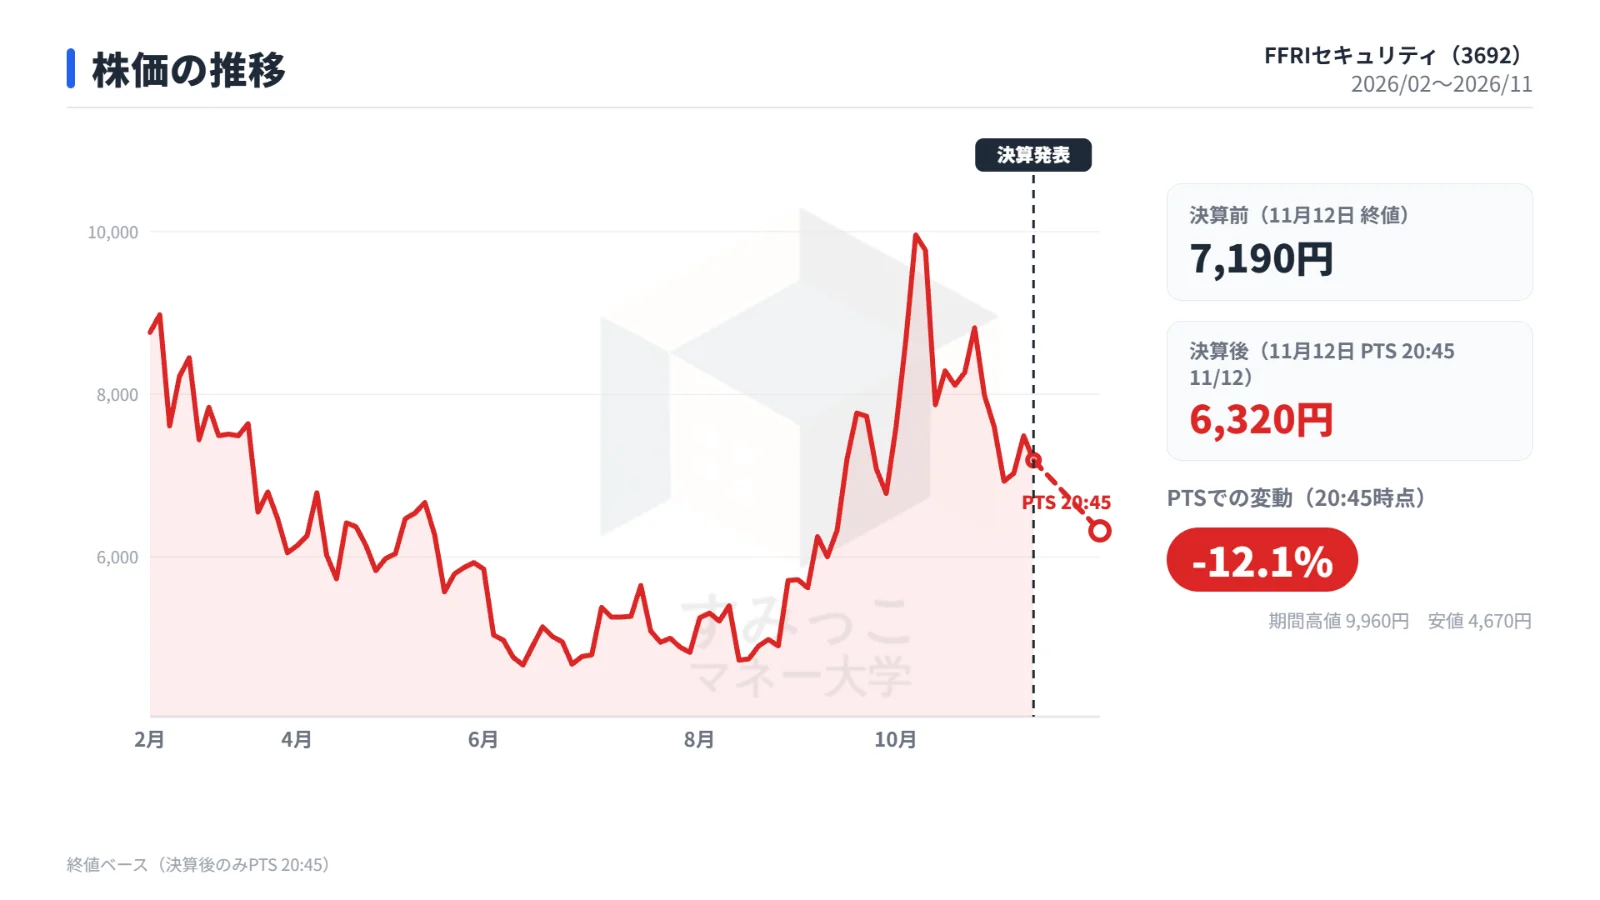
決算発表日の11月12日の終値は7,190円でしたが、発表後のPTS(20:45時点)では6,320円となり、12.1%の下落となりました。
今後の注目点
下期の安全保障案件の計上
ナショナルセキュリティ・サービスの通期売上予想は2,159百万円(前期比37.0%増)で、上期実績は619百万円です。
通期の増収計画の中心であり、下期の計上額が通期業績を左右します。
その他サービスの巻き返し
その他セキュリティ・サービスの通期売上予想は870百万円(前期比32.9%増)ですが、上期は201百万円にとどまります。
通期計画との差が大きい区分です。
利益率と人員の制約
上期の営業利益率22.3%は通期予想の28.3%を下回っています。
利益排除案件の割合と、採用・人件費の増え方が下期の利益率を左右します。
また会社は、採用を強化している現状でもエンジニアの人数がボトルネックになっていると説明しています。
中期経営計画の進み具合
中期経営計画では、2028年3月期に売上高6,069百万円・営業利益1,730百万円、2029年3月期に売上高7,029百万円・営業利益1,951百万円を掲げています。
エンジニアの増員を前提とした計画です。
まとめ
今回の上期決算は、安全保障向けの伸びで増収を確保した一方、Kプログラムの利益排除案件と人への投資が重なり、営業利益は24.1%減となりました。
財務面では自己資本比率が71.4%に上昇しましたが、営業CFは大きく減っています。
通期予想は据え置かれ、会社は下期偏重の季節性を踏まえて計画どおりとしています。
決算後のPTSでは株価が12.1%下落しました。
今後は、下期の案件の検収と利益率の回復度合い、そしてエンジニア確保の進み具合が焦点になります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています

関連する記事