【コアウィーブ(CRWV)】決算後に株価24.7%上昇 見通し引き上げと資金計画が支えた反発、利払い負担は今後の焦点
この記事の要点
- 累計売上高は前年同期比133.6%増、7〜9月単独では営業利益が約4倍に拡大
- 利払いが累計20.2億ドルに増え、累計純損失は20.8億ドルへ広がった
- 通期売上高見通しを引き上げ、前払いと融資の資金計画も示され株価は24.7%上昇
コアウィーブ(CRWV)の2026年12月期第3四半期決算は、売上高が前年の2倍超に伸びた一方で、利払いの増加により最終赤字が広がりました。
それでも決算翌日の株価は大きく上昇しています。
この記事では、実績とその理由、会社の見通し、株価が上がった背景、今後の注目点を順に整理します。
目次(8項目)
決算の全体像:大幅増収でも最終赤字は拡大
1〜9月累計の実績
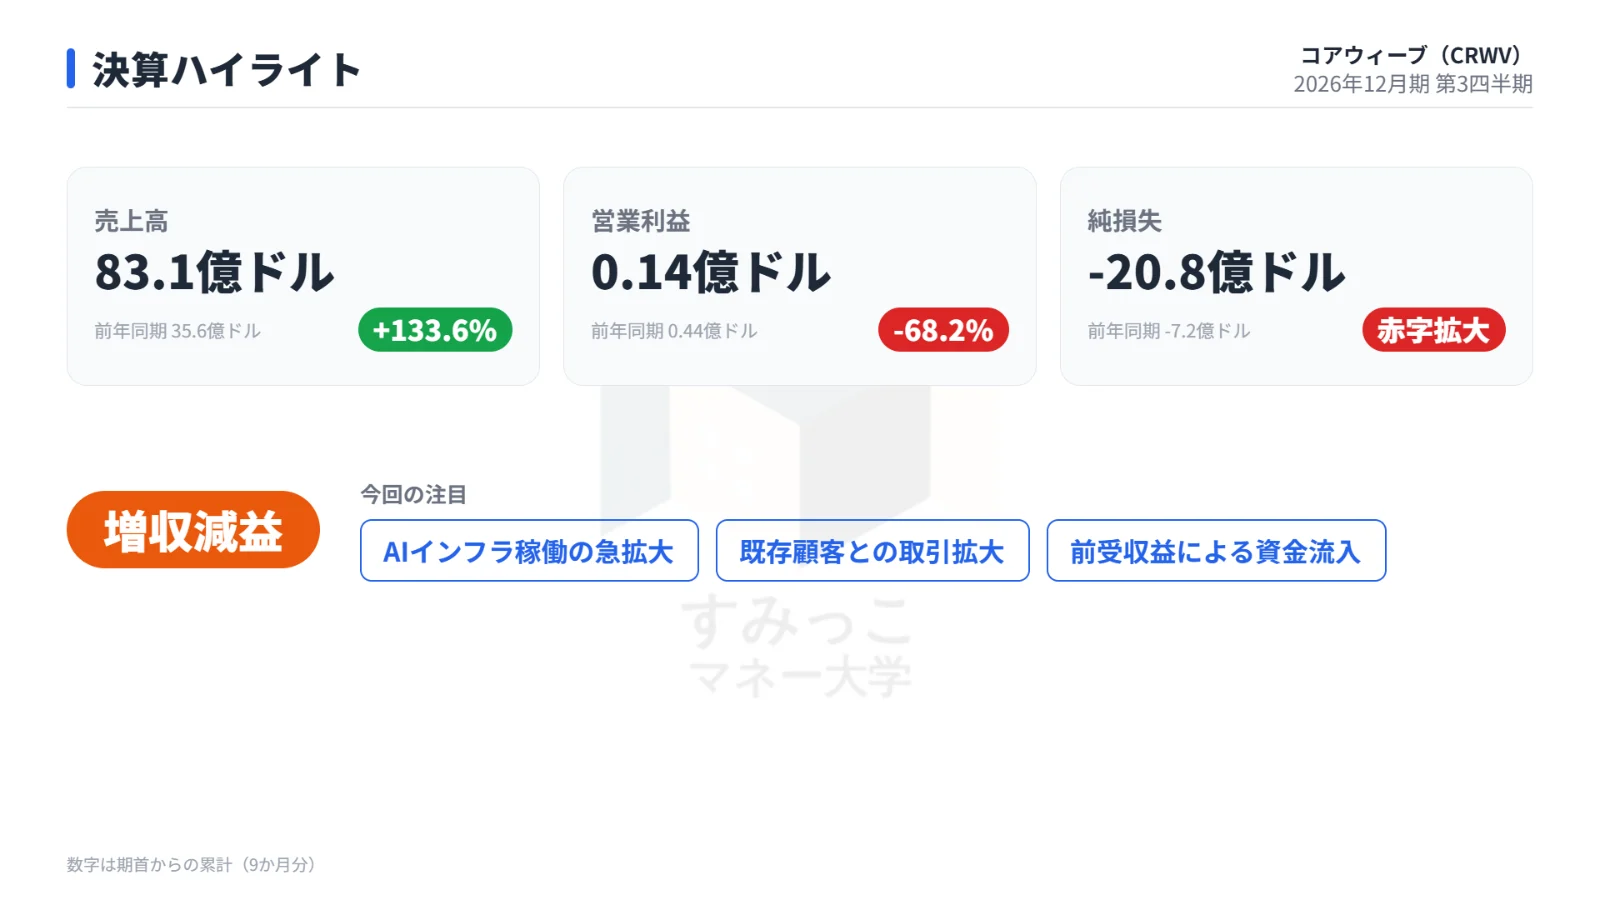
1〜9月累計の主な損益は次のとおりです。
| 項目 | 今期累計 | 前年同期 | 増減 |
|---|---|---|---|
| 売上高 | 83.1億ドル | 35.6億ドル | +133.6% |
| 営業利益 | 0.14億ドル | 0.44億ドル | -68.2% |
| 純損失 | -20.8億ドル | -7.2億ドル | 赤字拡大 |
| EPS | -3.80ドル | -1.81ドル | 赤字拡大 |
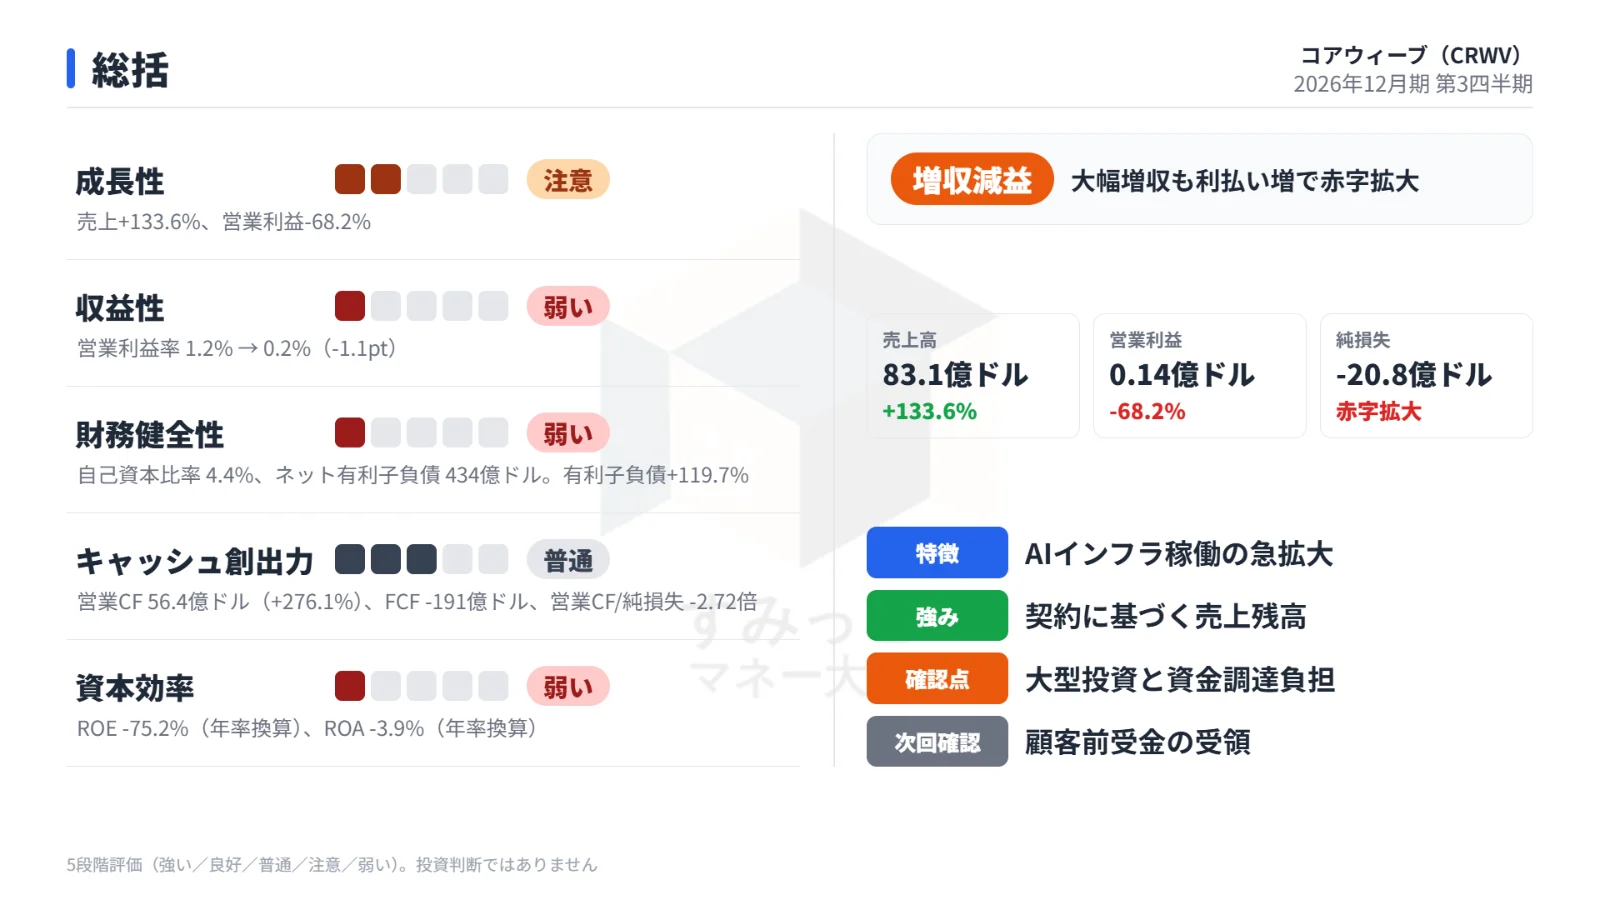
| 営業利益率 | 0.2% | 1.2% | -1.1pt |
売上高は前年同期比+133.6% と急拡大しました。
一方で営業利益は前年を下回り、純損失は20.8億ドルへ拡大しています。
累計では「増収・減益」の形です。
7〜9月の四半期単独では営業増益
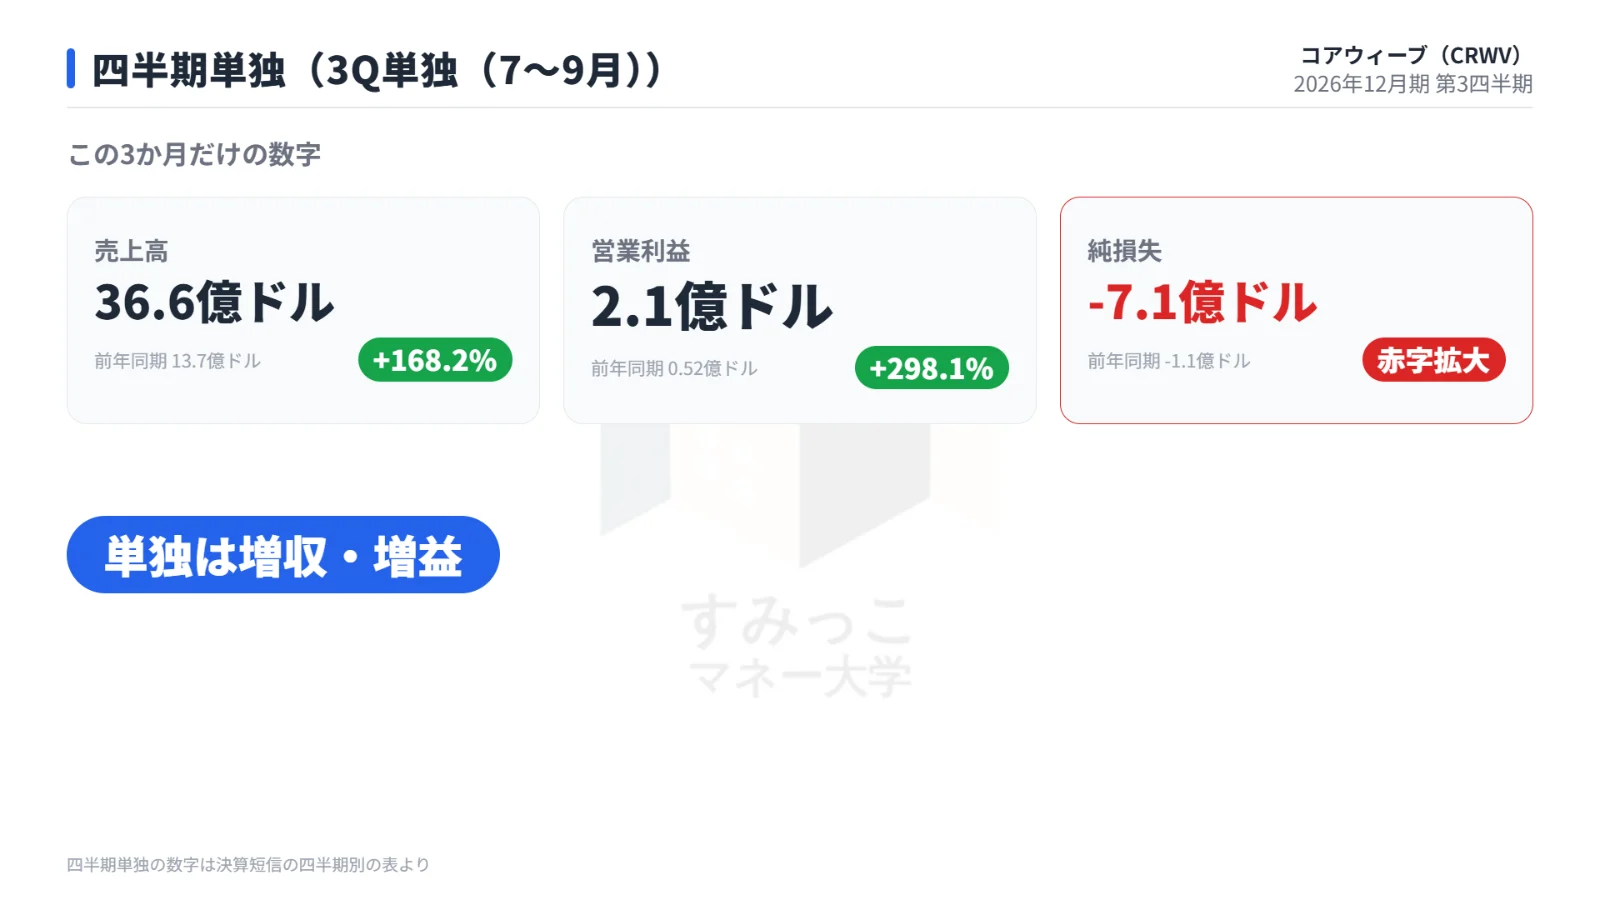
7〜9月の四半期単独の実績は次のとおりです。
| 項目 | 3Q単独 | 前年同期 | 増減 |
|---|---|---|---|
| 売上高 | 36.6億ドル | 13.7億ドル | +168.2% |
| 営業利益 | 2.1億ドル | 0.52億ドル | +298.1% |
| 純損失 | -7.1億ドル | -1.1億ドル | 赤字拡大 |
直近の7〜9月だけを見ると、営業利益は約4倍に増えました。
売上高36.6億ドルは、事前の市場予想(35.5億ドル)を上回っています。
ただし純損失は前年同期から広がりました。
売上を押し上げたAIインフラの拡大
成長の原動力は、AI向け計算インフラの稼働拡大です。
第3四半期に稼働電力容量を200MW超追加して1.7GW超とし、年初から倍増させました。
四半期売上高は前四半期から10億ドル超増えています。
顧客面では、オープンAI、コヒア、パープレキシティなど既存顧客との取引を広げ、企業やAI開発企業でも顧客獲得を進めました。
9月末時点の契約に基づく売上残高は約1325億ドルです。
将来の売上の規模を示す数字ですが、売上として計上されるには、設備の引き渡しやサービス提供の条件を満たすことが前提になります。
赤字が広がった背景:費用増と利払い
費用の伸びが売上を上回る
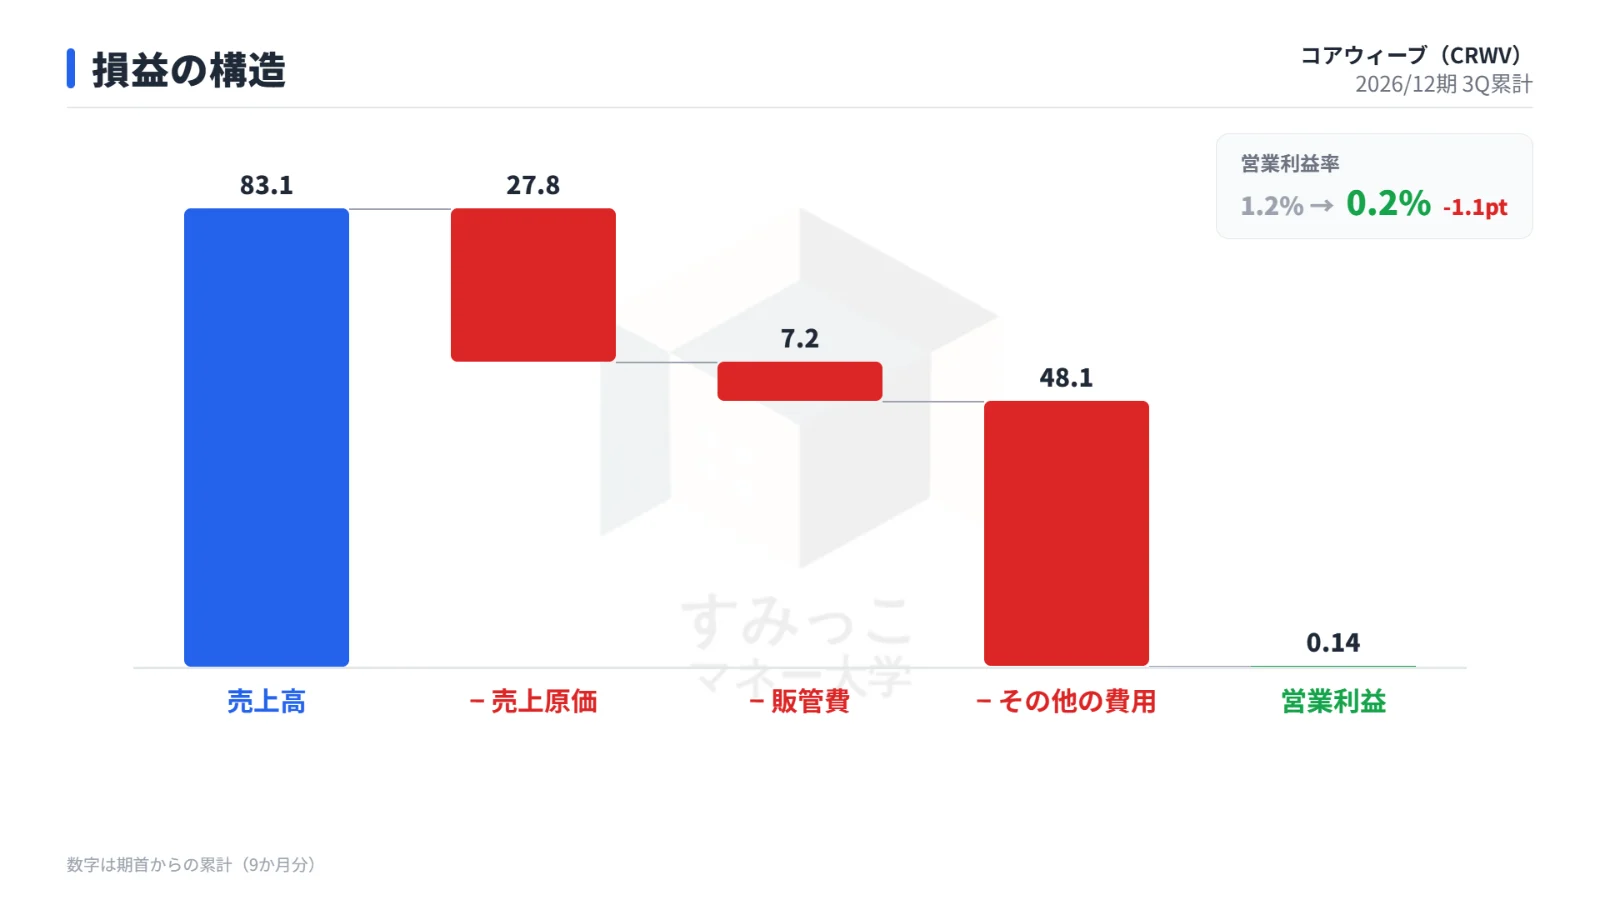
累計の技術・インフラ費用は19.8億ドルから48.1億ドルへ増加しました。
売上高は大きく伸びたものの、費用も膨らみ、累計営業利益は0.44億ドルから0.14億ドルへ減りました。
営業利益を大きく上回る利払い
最終赤字が広がった大きな要因は利払いです。
累計の純支払利息は8.41億ドルから20.2億ドルへ増えました。
7〜9月単独でも、営業利益2.07億ドルに対して純支払利息は8.46億ドルで、利払いが営業利益の約4倍に達しています。
財務とキャッシュフロー:借入と前受金で投資を支える
資産と負債がともに急拡大
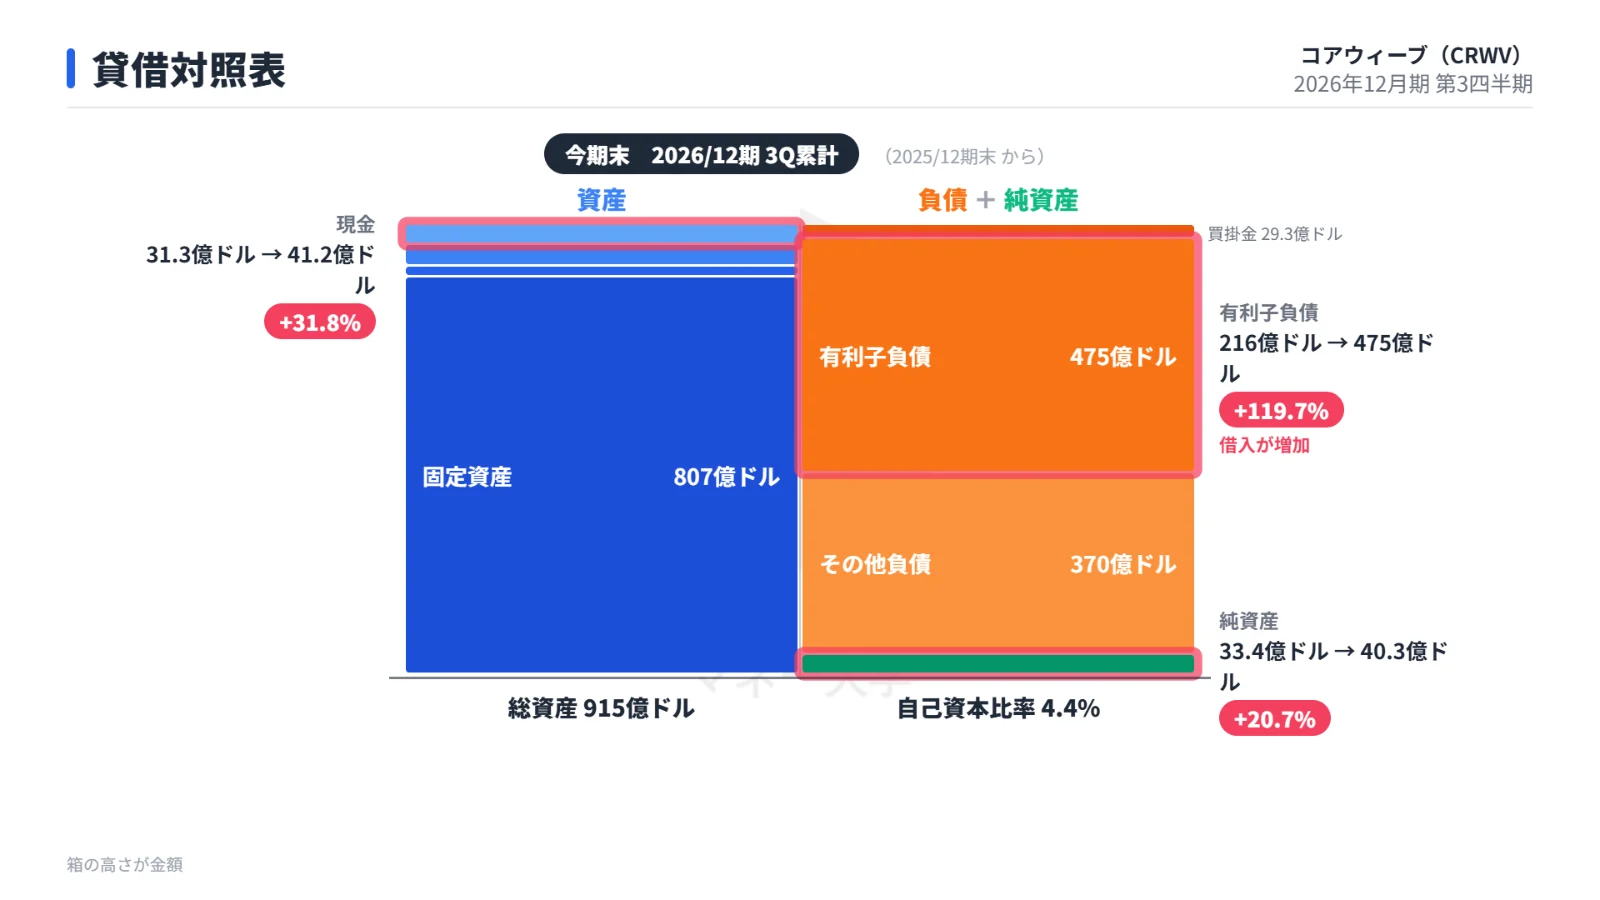
前期末と比べた貸借対照表の主な項目です。
| 項目 | 今期末 | 前期末・増減 |
|---|---|---|
| 総資産 | 915億ドル | 493億ドル |
| 有利子負債 | 475億ドル | +119.7% |
| 純資産 | 40.3億ドル | +20.7% |
| 現金 | 41.2億ドル | +31.8% |
| 自己資本比率 | 4.4% | 6.8% |
有形固定資産は305.6億ドルから567.8億ドルへ、リースで使う権利の資産は82.3億ドルから189.2億ドルへ増えました。
設備投資とリースの両面で資産が膨らみ、自己資本比率は4.4% まで下がっています。
キャッシュフロー(累計)
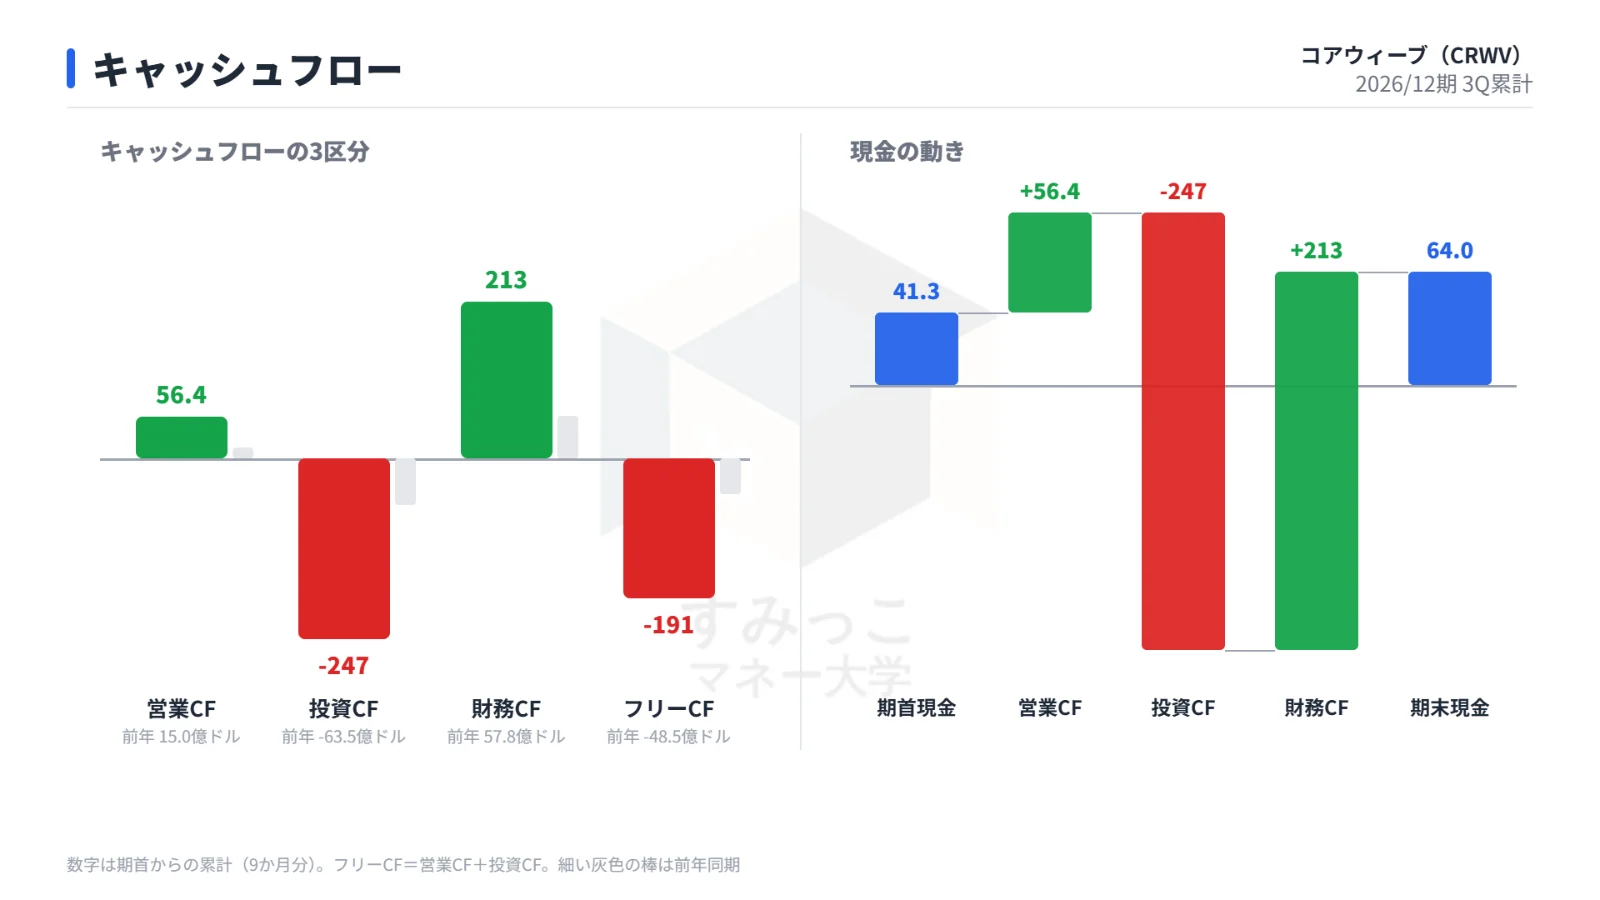
累計のキャッシュフローを前年同期と比べた表です。
| 項目 | 今期累計 | 前年同期 |
|---|---|---|
| 営業CF | 56.4億ドル | 15.0億ドル |
| 投資CF | -247億ドル | -63.5億ドル |
| 財務CF | 213億ドル | 57.8億ドル |
| フリーCF | -191億ドル | -48.5億ドル |
営業CFは大きく増えましたが、顧客からの前受け(繰延収益の増加34.9億ドル)が流入に寄与しています。
設備への支出が営業CFを大きく上回り、フリーCFは191億ドルのマイナスで、借入などの財務CFで補っています。
期末資金64.0億ドルには使い道が制限された現金も含まれます。
会社の見通し:通期売上高と設備投資を引き上げ
会社が示した主な見通しは次のとおりです。
| 項目 | 会社見通し |
|---|---|
| 通期売上高 | 130億〜133億ドル(引き上げ) |
| 調整後営業利益 | 12.75億〜13.75億ドル(引き上げ) |
| 通期設備投資 | 370億〜390億ドル(従来下限350億ドル) |
| 第4四半期の支払利息 | 10.5億〜11.5億ドル |
| 年末の稼働電力容量 | 1.85GW超 |
| 年末時点の年換算売上高 | 200億〜210億ドル(引き上げ) |
累計売上高83.1億ドルは、通期売上高予想に対して約62〜64%の進捗です。
調整後営業利益は米国会計基準の営業利益とは別の指標です。
年換算売上高は四半期最終月の売上高を12倍したものです。
会社は2028年上期の調整後黒字化を目指すと説明しています。
市場の反応:株価は24.7%上昇
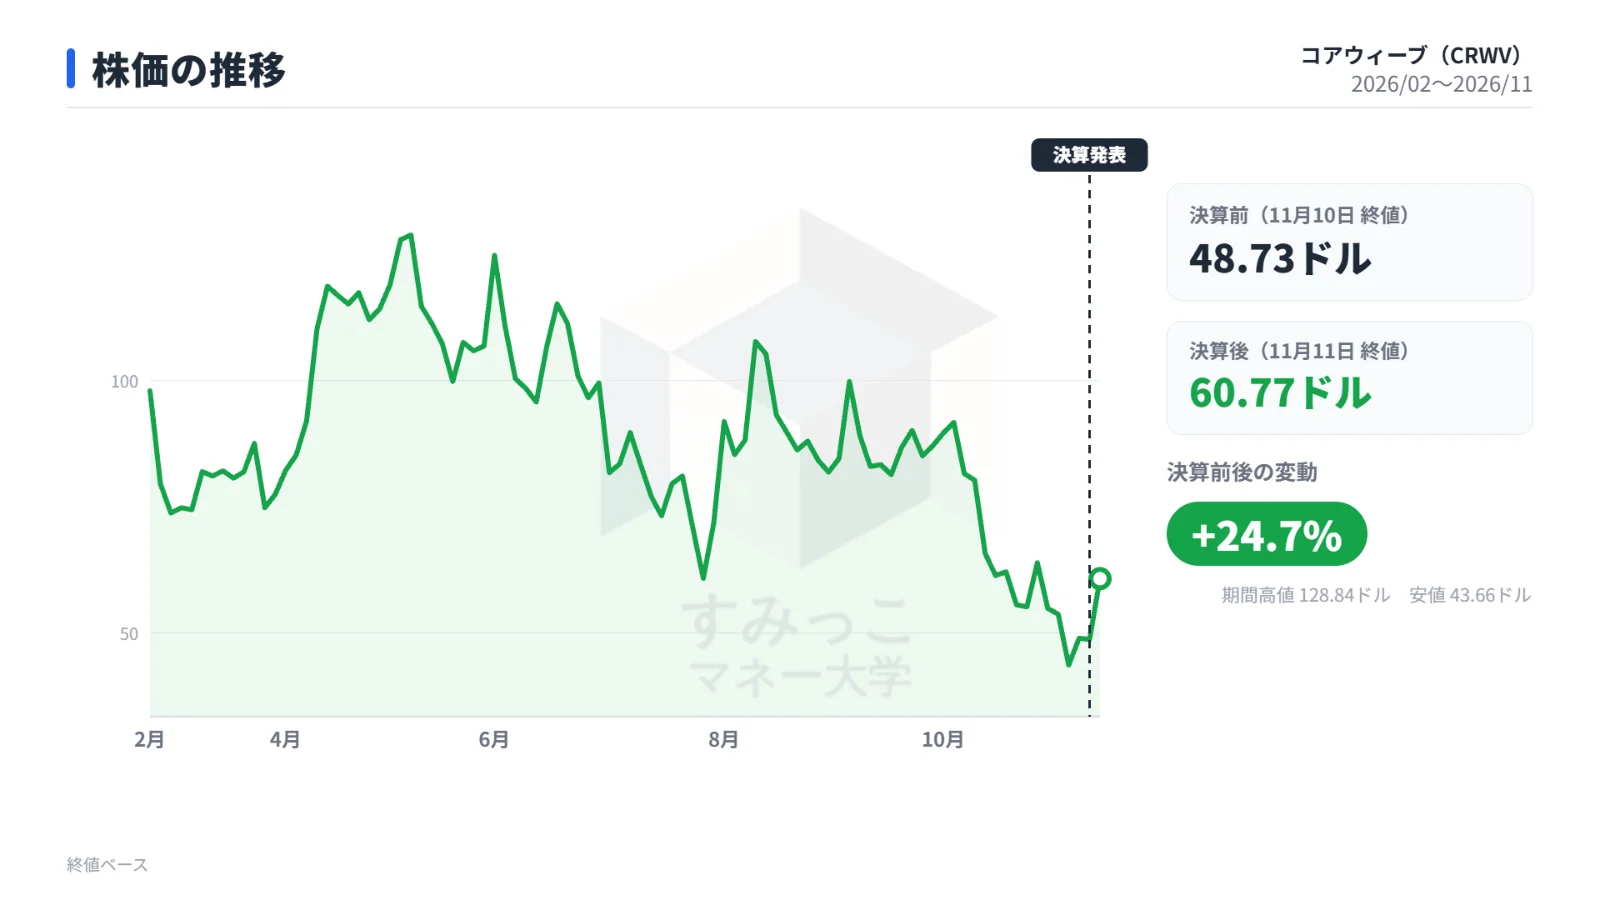
株価は決算前の11月10日終値48.73ドルから、11月11日終値60.77ドルへ24.7%上昇しました。
通期売上高見通しの引き上げに加え、顧客の前払いと契約を裏付けとする融資で設備投資を賄う方針が示され、資金調達や債務返済への懸念が後退しました。
旺盛なAI計算需要と、2028年上期の調整後黒字化を目指す説明も買い材料となりました。
今後の注目点
顧客前受金90億ドルの入金
会社は今後3か月で約90億ドルの顧客前払金・預託金を見込んでいます。
実際の入金と営業CFへの反映が、資金計画の裏付けになります。
稼働容量と年換算売上の進み具合
年末の稼働容量1.85GW超、年換算売上高200億〜210億ドルという計画どおりに、設備の稼働と売上の拡大が進むかが焦点です。
利払いと資金・設備確保のリスク
第4四半期も10億ドル超の支払利息が見込まれ、利払い負担は続く見通しです。
会社は多額の債務や追加の資金調達能力、データセンター向け電力やストレージ容量の確保、供給業者との関係の混乱をリスクとして挙げています。
まとめ
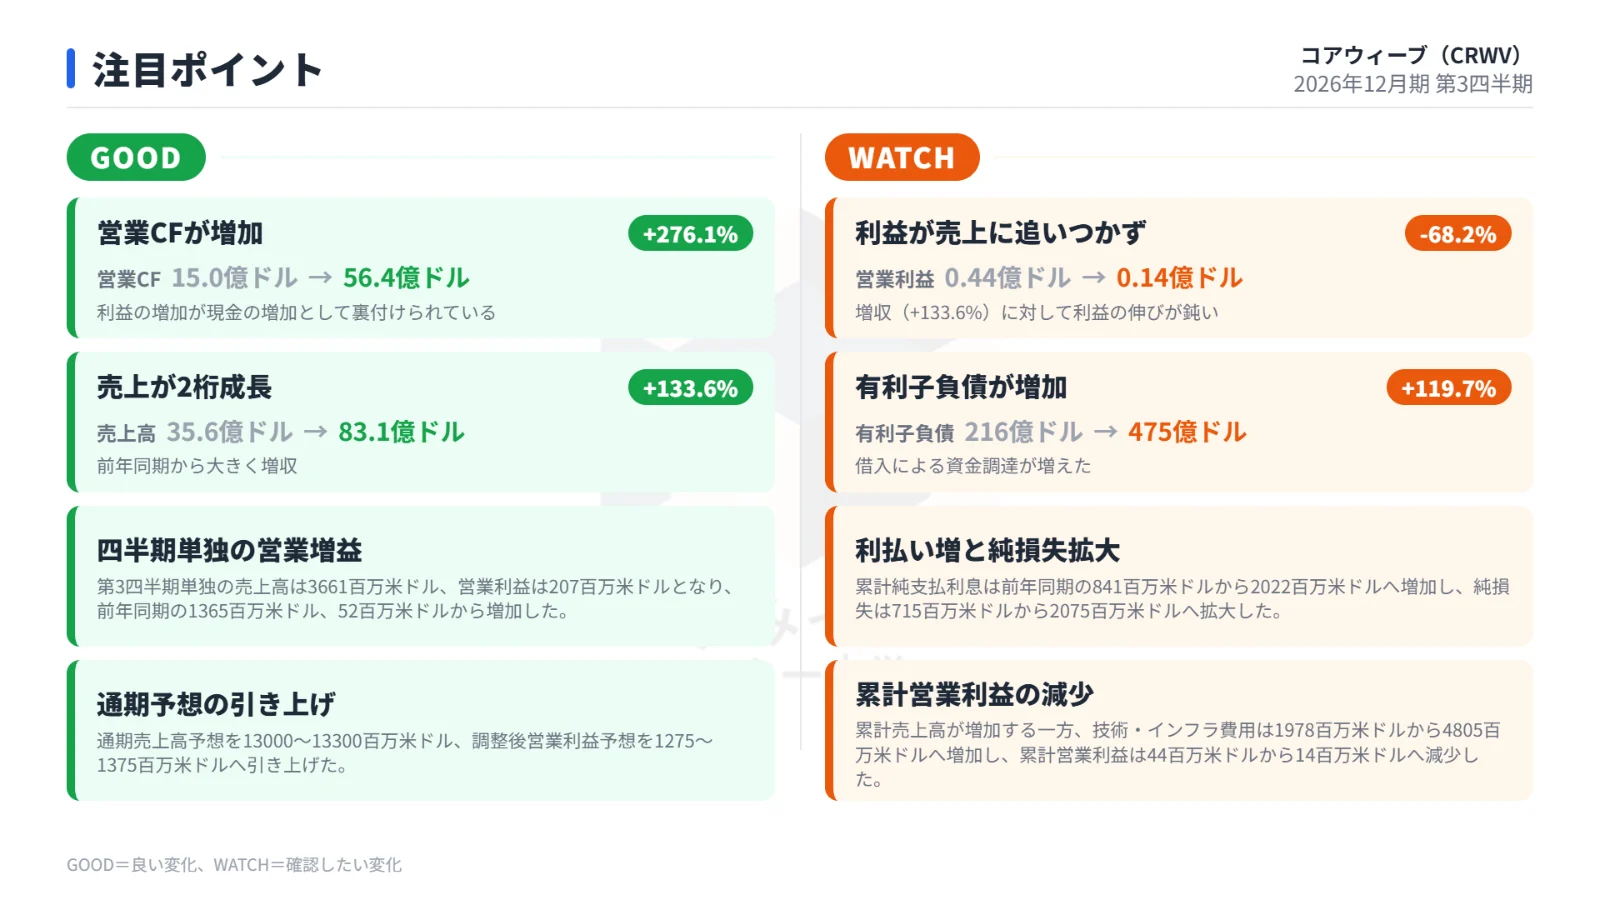
売上高は累計で前年同期比+133.6%、7〜9月単独では営業利益も約4倍に増えました。
一方、利払いの増加で累計純損失は20.8億ドルへ拡大しています。
会社は通期売上高や年換算売上高の見通しを引き上げ、設備投資計画も370億〜390億ドルへ広げました。
前払いと契約を裏付けとする融資の方針が示され、株価は24.7%上昇しました。
AI需要を背景にした成長の勢いは強い一方、借入に支えられた大型投資と利払いの重さも数字に表れています。
前受金の入金、稼働容量の拡大、そして営業利益が利払いをどこまで吸収できるかが、次の決算に向けた焦点です。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています

関連する記事