【日本マイクロニクス(6871)】決算後PTSで上昇、HBM需要と上方修正の中身、4Qの着地が焦点に
この記事の要点
- HBM向けプローブカードが好調で、1〜9月の営業利益は前年同期の約2.4倍に拡大
- 通期予想と配当予想を上方修正し、決算後のPTSでは株価が5.4%上昇した
- 3Qに売上の前倒しがあり、4Qの着地とHBM向け受注の継続性が今後の焦点
日本マイクロニクスの2026年12月期第3四半期(1〜9月)決算を、個人投資家向けに整理しました。
HBM向けプローブカードが伸びて大幅な増収増益となった理由、上方修正された通期予想と配当、決算後の株価の反応、今後の注目点がこの記事で分かります。
目次(7項目)
1〜9月は売上・利益とも大幅に伸びた
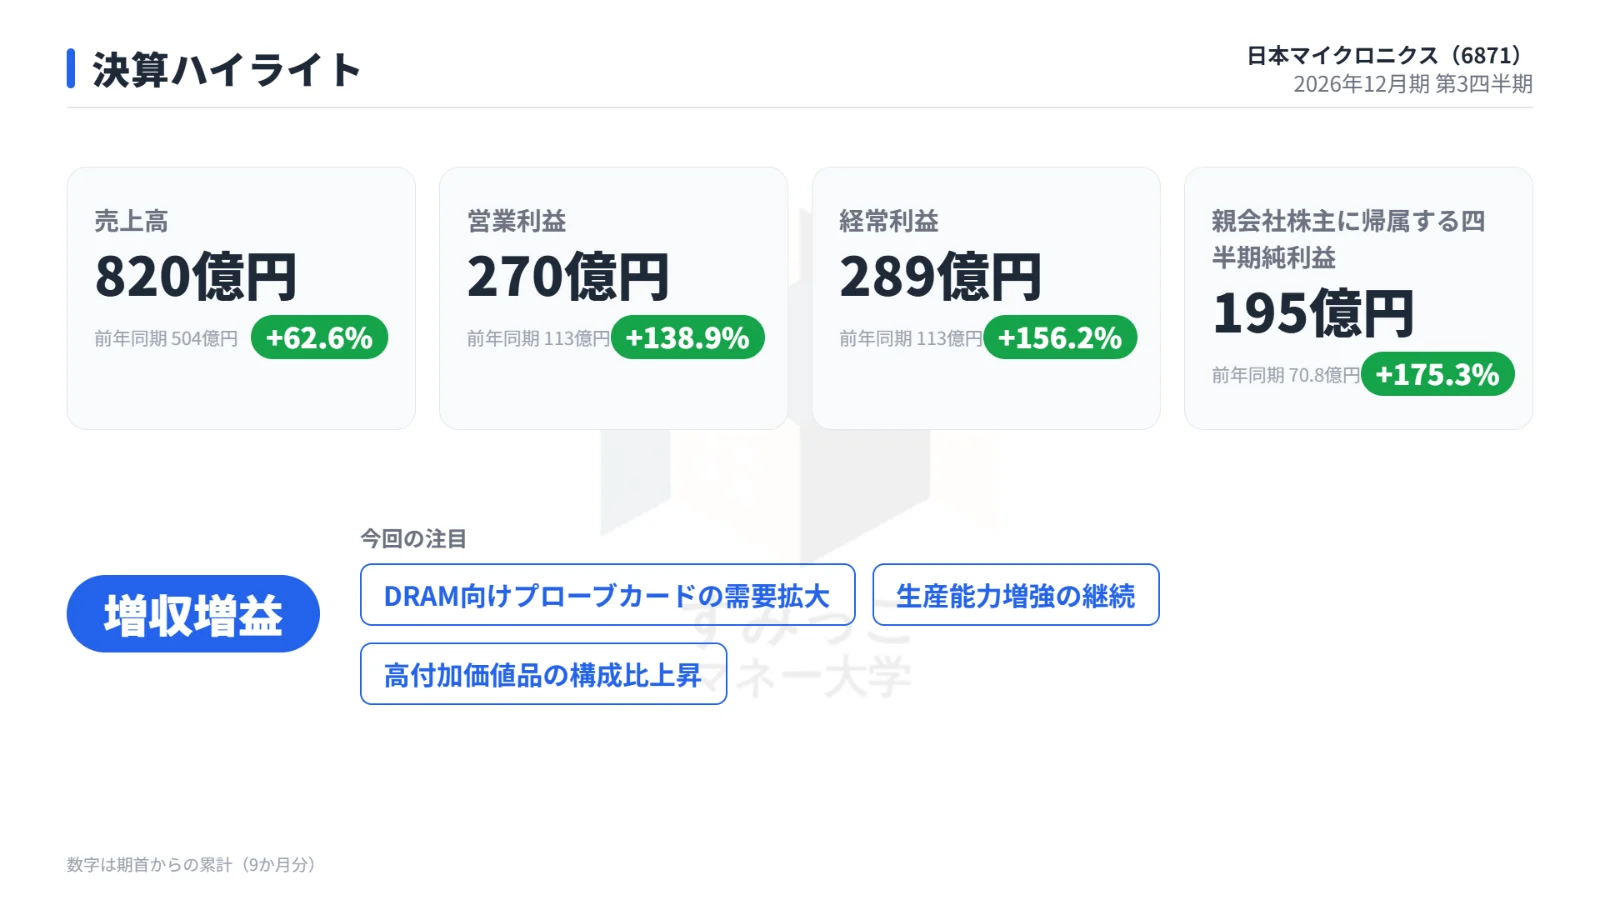
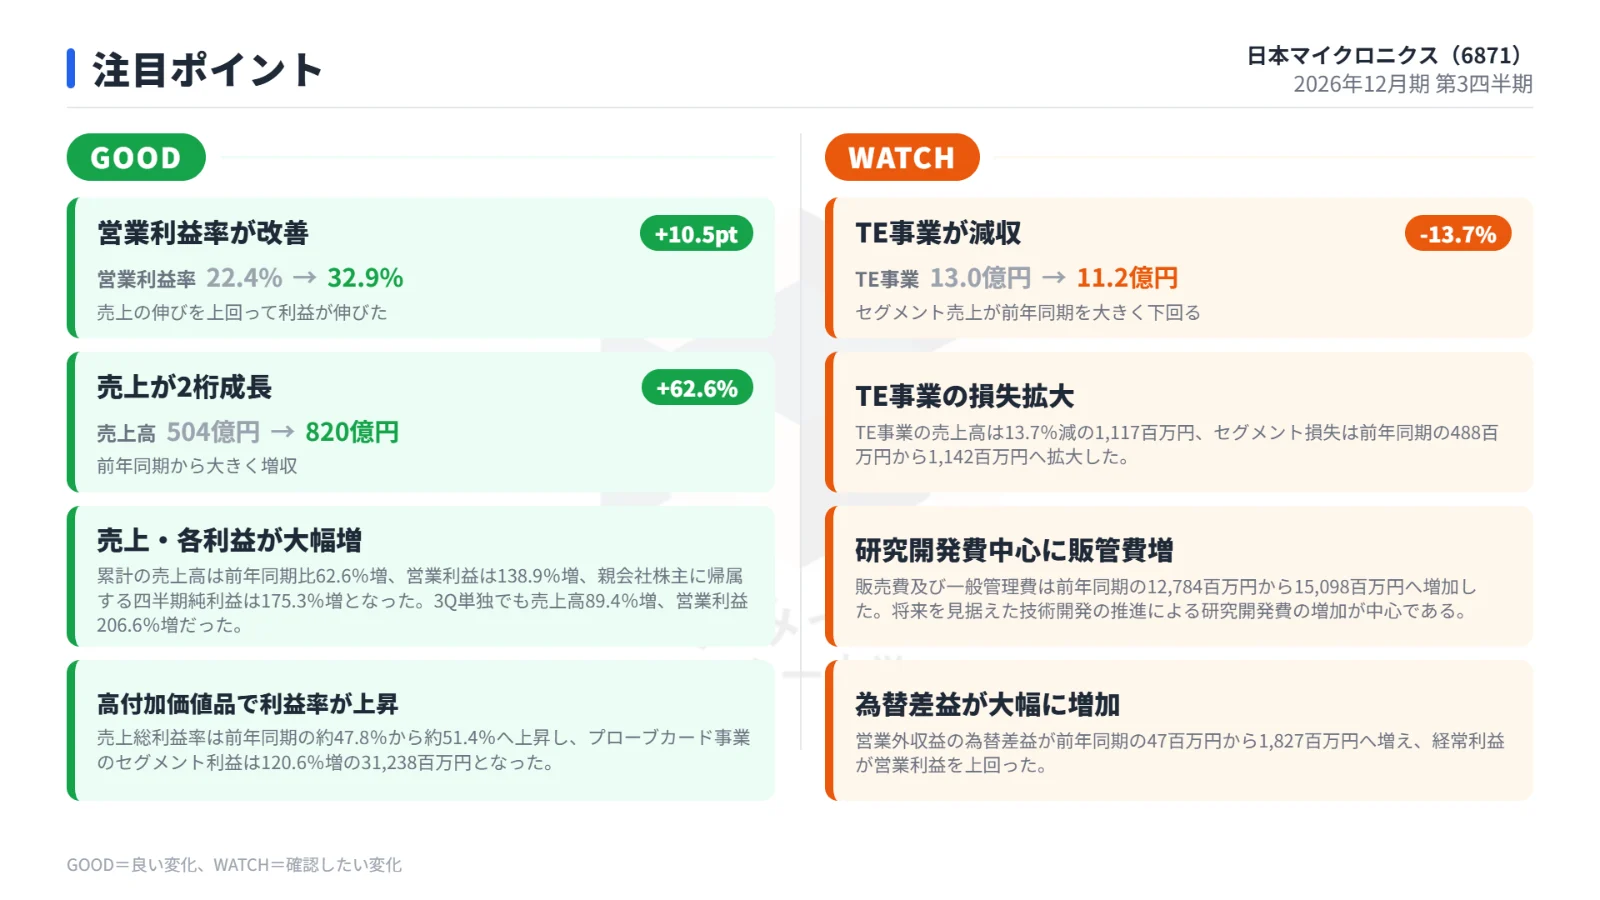
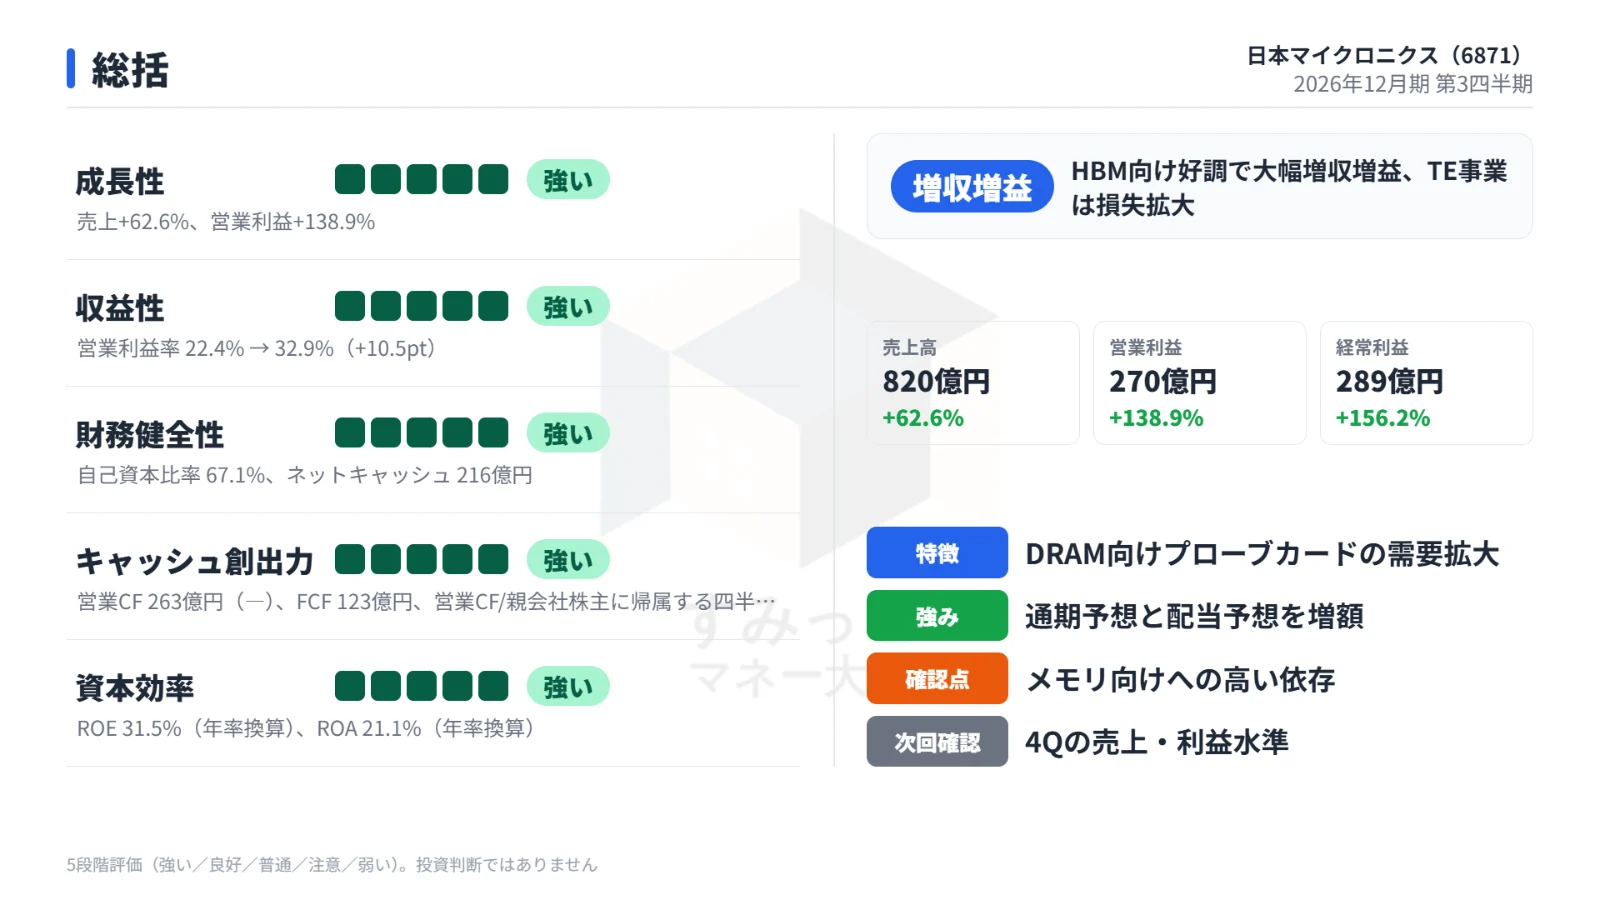
1〜9月累計の売上高は820億円で、前年同期から62.6%増えました。
営業利益は270億円(前年同期比+138.9%)で、9か月の時点で前期1年分の営業利益165億円をすでに上回っています。
前年同期と今期の累計実績を比べた表です。
| 項目 | 前年同期 | 今期累計 | 増減率 |
|---|---|---|---|
| 売上高 | 504億円 | 820億円 | +62.6% |
| 営業利益 | 113億円 | 270億円 | +138.9% |
| 経常利益 | 113億円 | 289億円 | +156.2% |
| 純利益 | 70.8億円 | 195億円 | +175.3% |
| 営業利益率 | 22.4% | 32.9% | +10.5pt |
決算発表前の市場予想(IFISコンセンサス)では、累計の経常利益は201億2,600万円でした。
実績の289億円は、予想を約88億円上回りました。
7〜9月の3か月はさらに伸びが加速
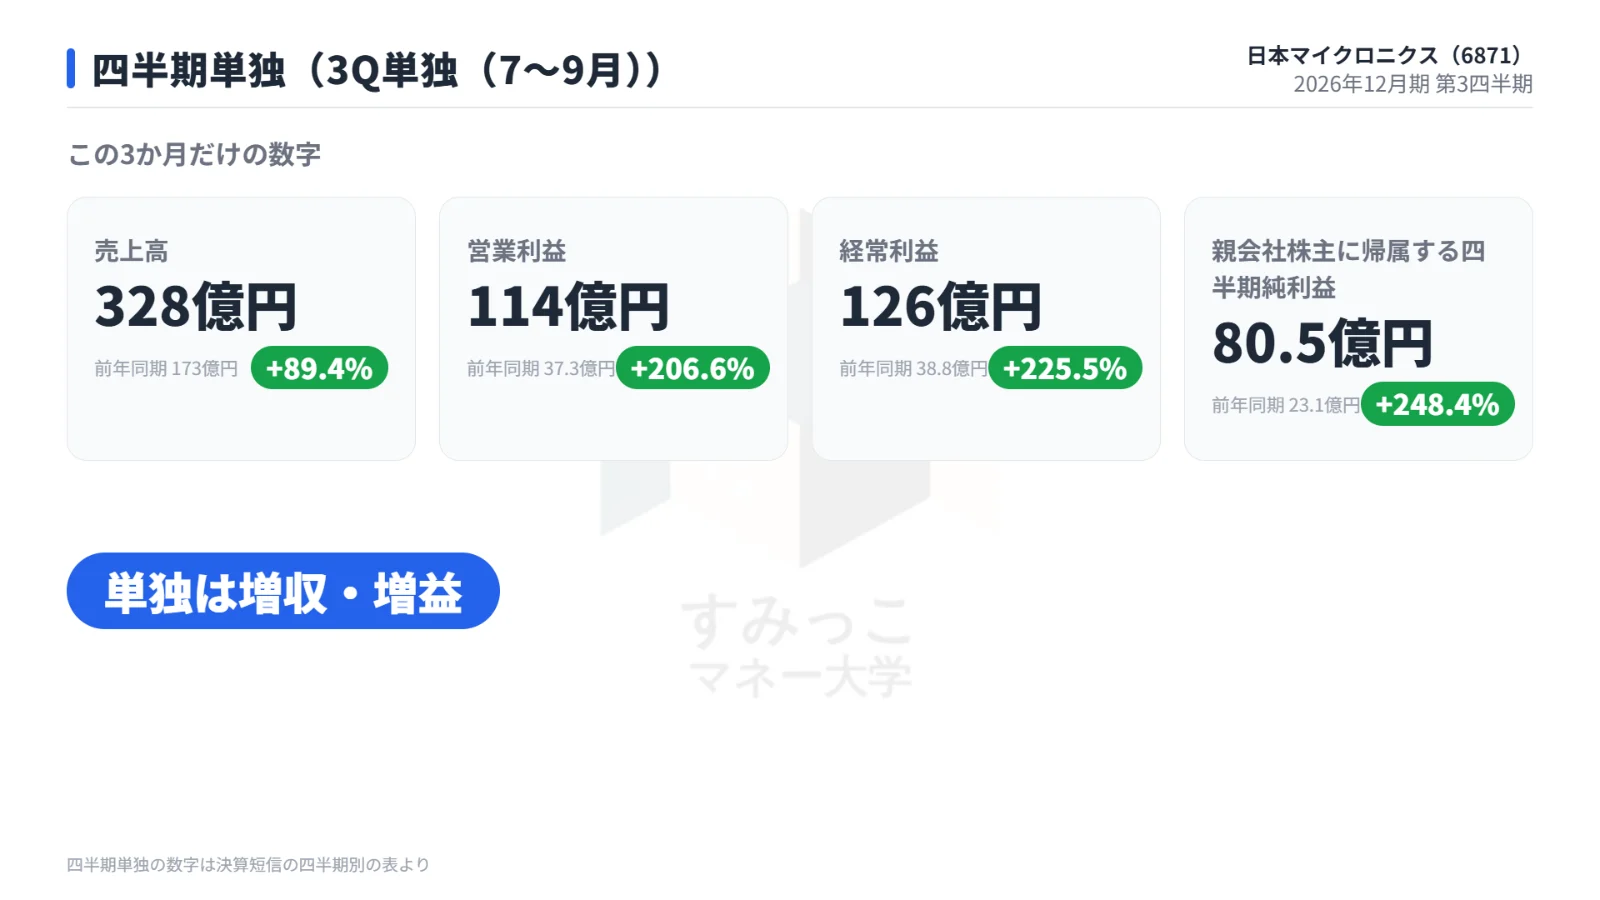
7〜9月の3か月単独で見ると、伸びはさらに大きくなっています。
| 項目 | 前年同期 | 今期3Q単独 | 増減率 |
|---|---|---|---|
| 売上高 | 173億円 | 328億円 | +89.4% |
| 営業利益 | 37.3億円 | 114億円 | +206.6% |
| 純利益 | 23.1億円 | 80.5億円 | +248.4% |
営業利益は前年同期の約3倍の水準です。
好調の中心はHBM向けプローブカード
売上の98.6%を占める主力事業が牽引
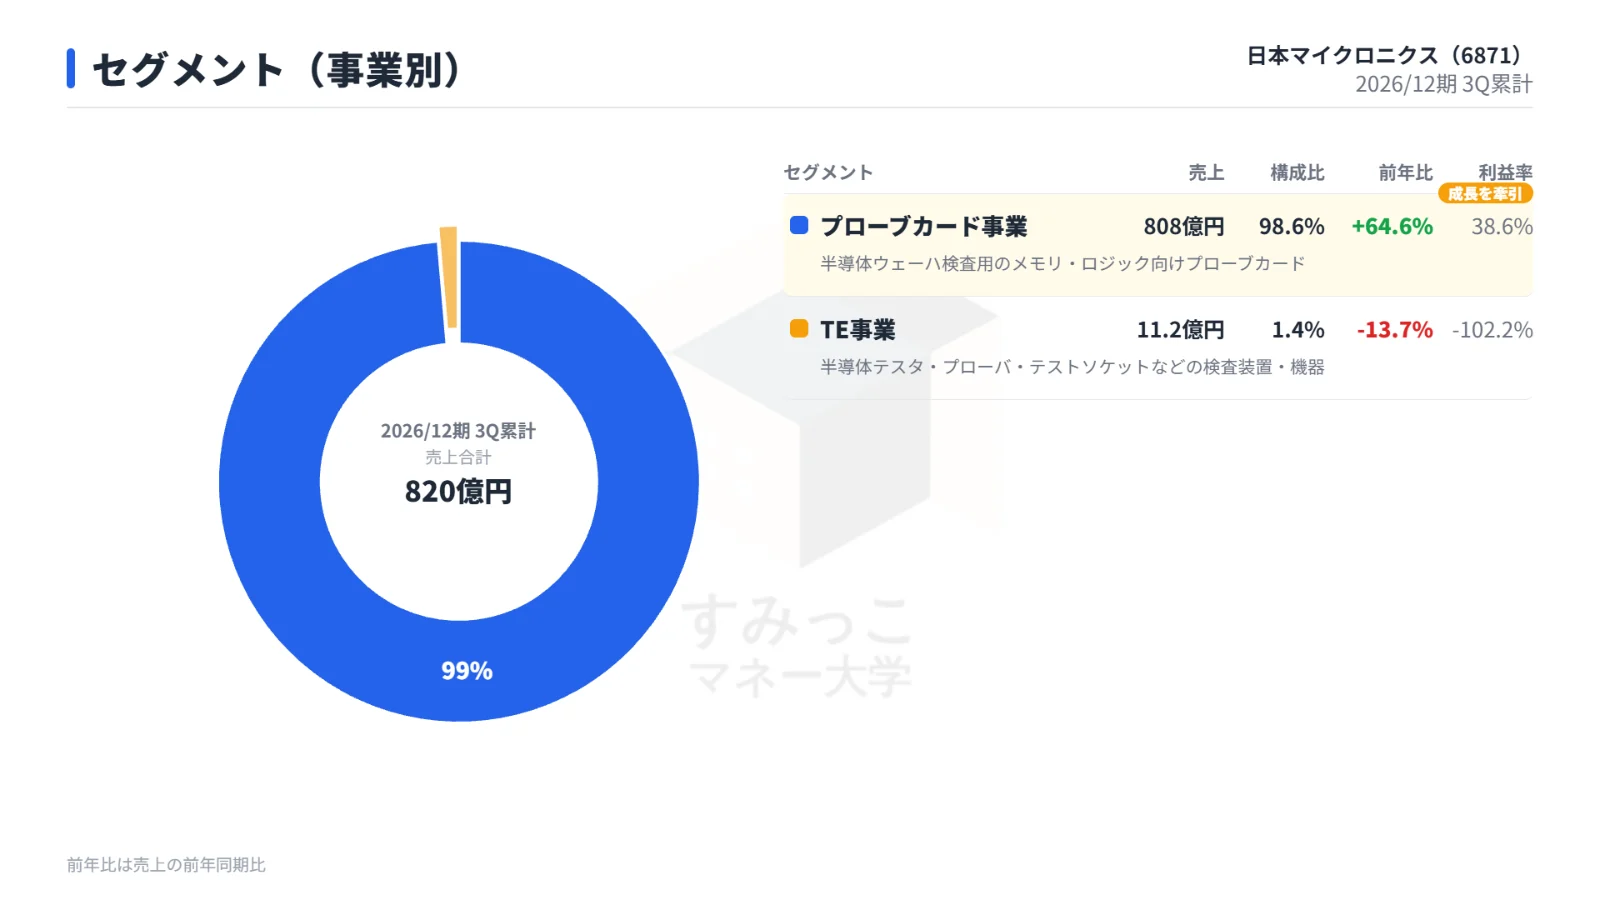
同社の事業は、半導体ウェーハ検査用のプローブカード事業と、検査装置などのTE事業の2つです。
事業別の累計実績をまとめた表です。
| 事業 | 売上高 | 前年比 | 構成比 | 利益率 |
|---|---|---|---|---|
| プローブカード事業 | 808億円 | +64.6% | 98.6% | 38.6% |
| TE事業 | 11.2億円 | -13.7% | 1.4% | -102.2% |
HBMを中心とするDRAM向けプローブカードの需要が旺盛に続き、プローブカード事業のセグメント利益は120.6%増の312億円となりました。
3Qのメモリ向け売上高は303億円で、過去最高を更新しています。
一方、TE事業は売上が減り、セグメント損失は前年同期の4.88億円から11.4億円へ拡大しました。
増産と製品構成の変化で利益率が上昇
同社はメモリ向けプローブカードの生産能力増強を続けており、機械装置などは前期末から55億円増えました。
供給能力を引き上げたことが、売上の拡大につながっています。
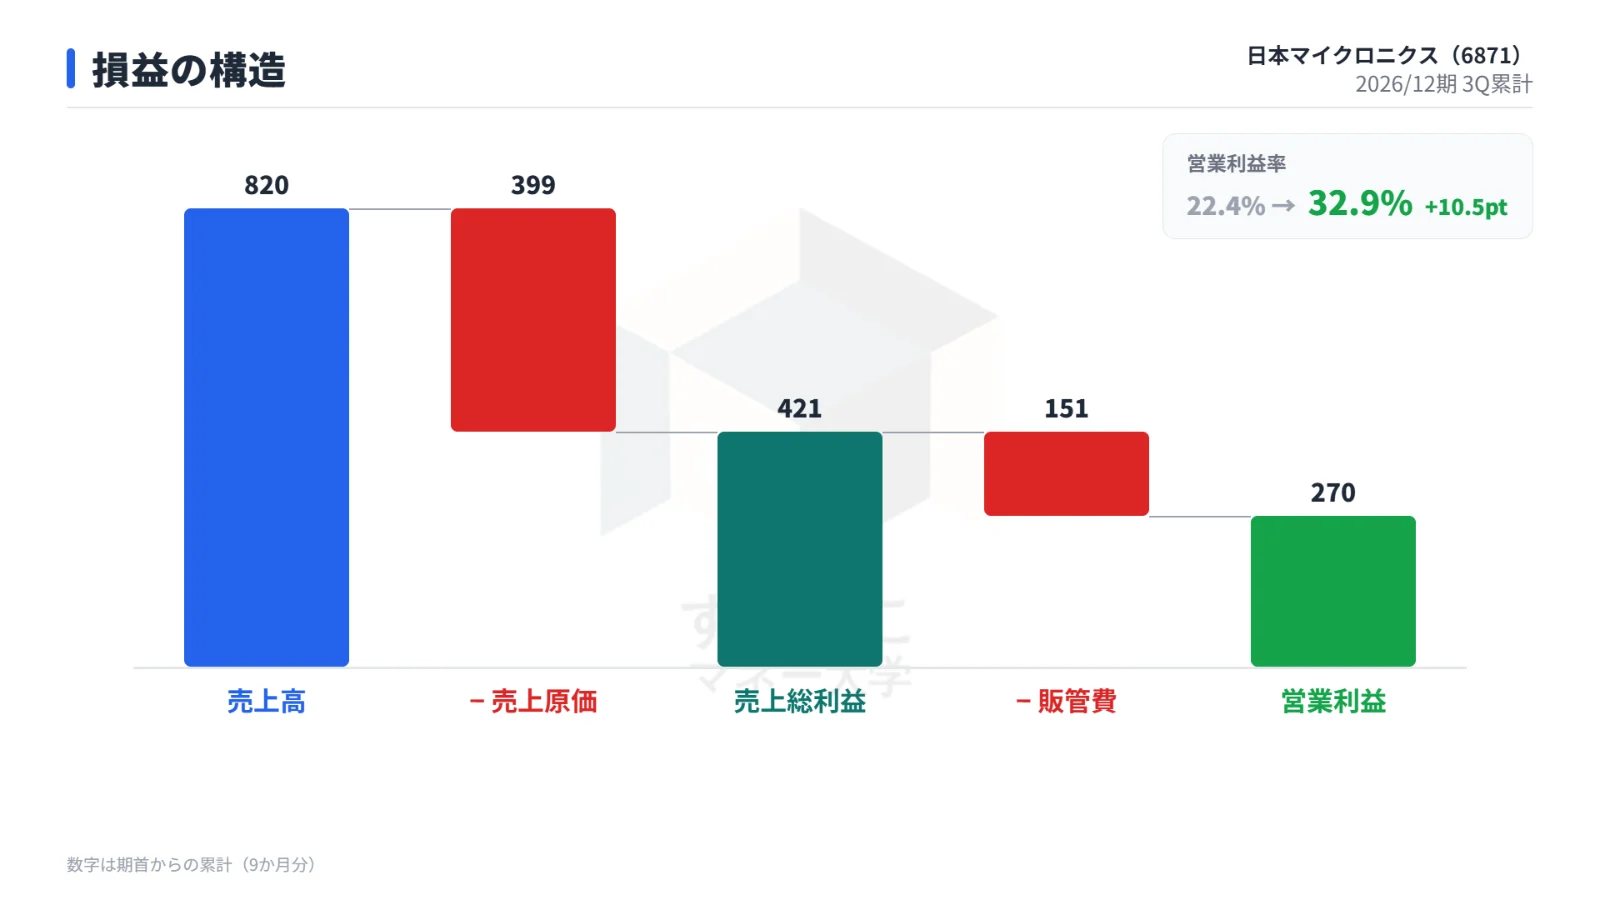
また、DRAM向けの高付加価値品の構成比が上がり、売上総利益率は前年同期の約47.8%から約51.4%へ上昇しました。
営業利益の伸びが売上の伸びを大きく上回ったのはこのためです。
なお、研究開発費の増加を中心に、販管費は128億円から151億円に増えています。
本業以外で利益を押し上げた要因
利益の数字には、本業以外の要因も含まれています。
為替差益が前年同期の0.47億円から18.3億円へ増加し、経常利益が営業利益を上回りました。
特別利益には補助金収入10億円も計上しています。
さらに、生産が想定を上回ったほか、4Qに予定していた一部製品の売上が3Qに前倒しで計上されました。
この結果、累計の売上高は8月公表の会社予想を10.5%上回っています。
会社の見通し:通期予想と配当を引き上げ
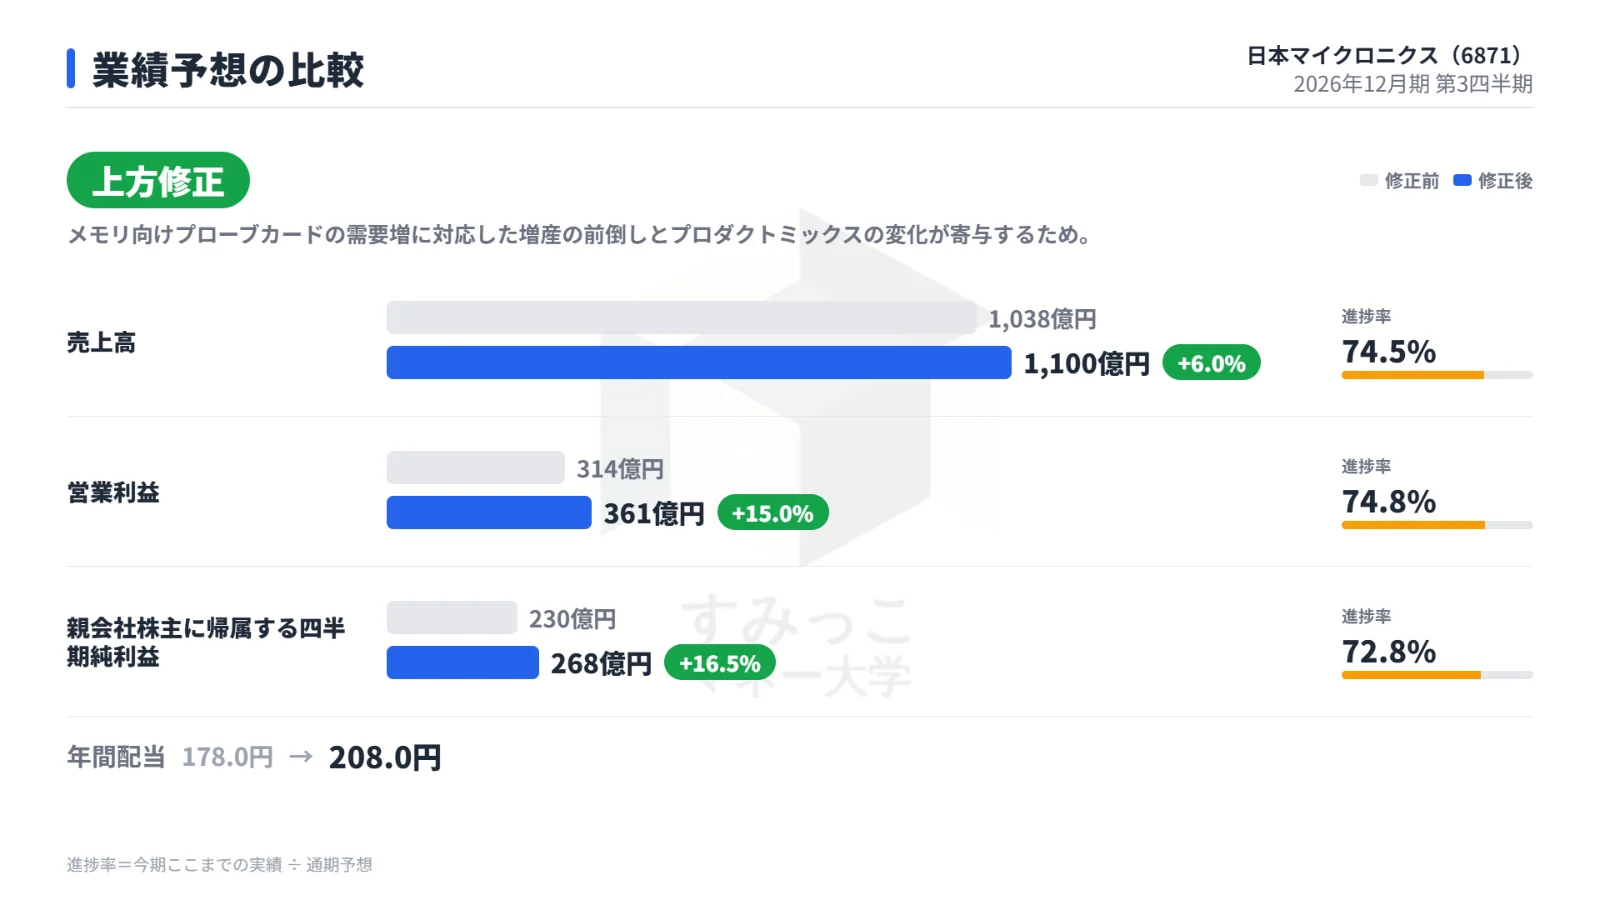
会社は通期予想を上方修正しました。
メモリ向けプローブカードの需要増に対応した増産の前倒しと、プロダクトミックスの変化が理由です。
修正前と修正後の通期予想を比べた表です。
| 項目 | 修正前 | 修正後 | 修正率 | 進捗率 |
|---|---|---|---|---|
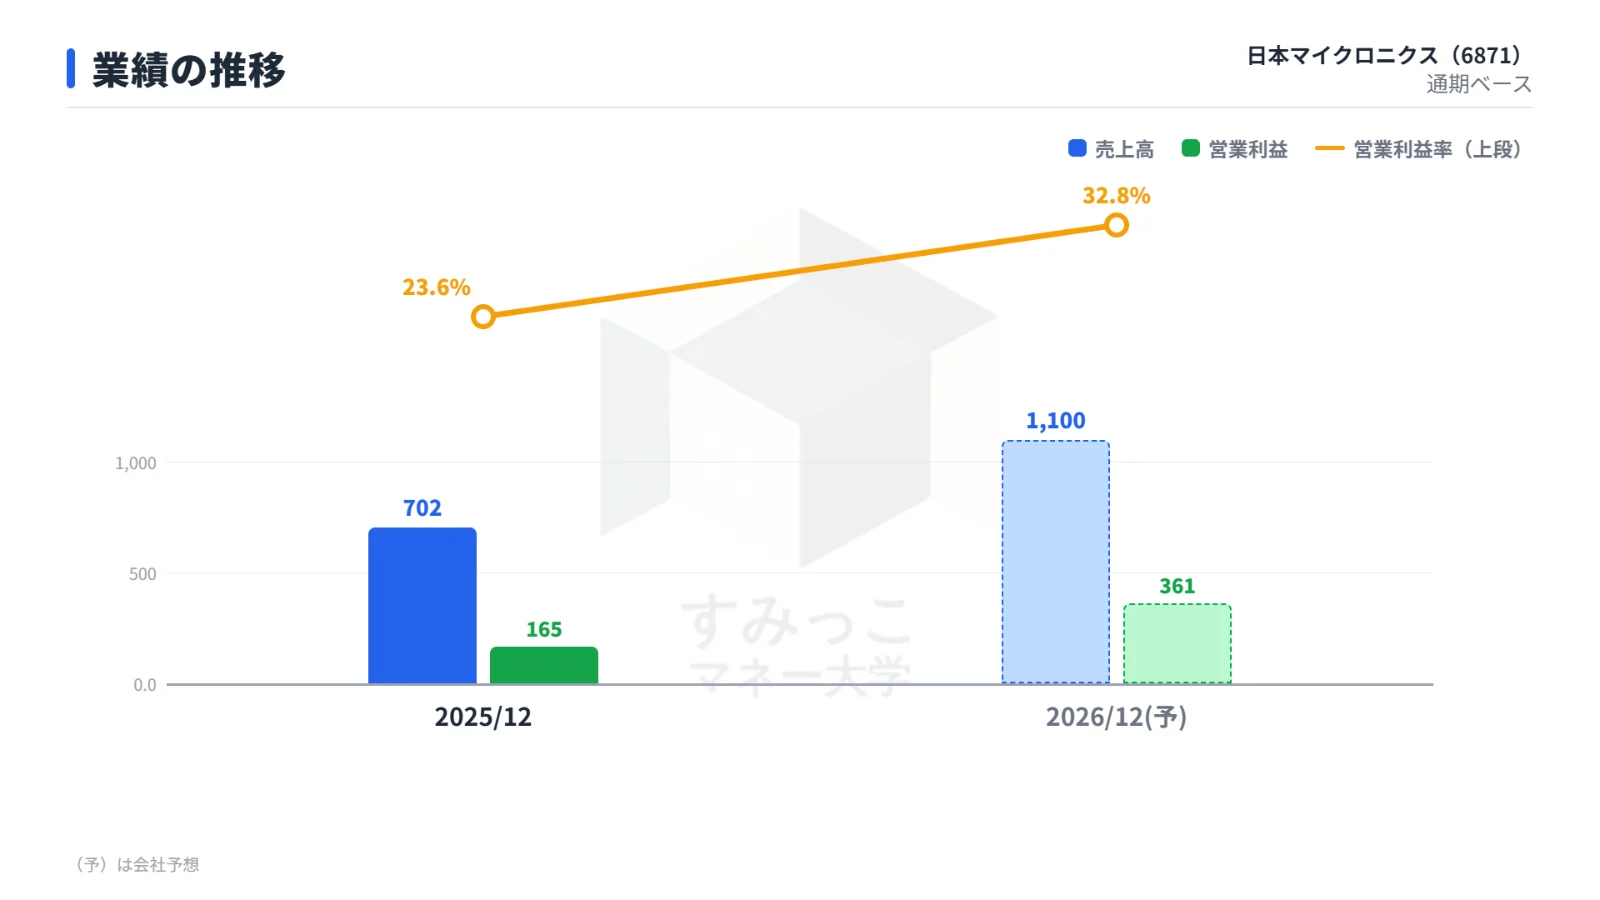
| 売上高 | 1,038億円 | 1,100億円 | +6.0% | 74.5% |
| 営業利益 | 314億円 | 361億円 | +15.0% | 74.8% |
| 純利益 | 230億円 | 268億円 | +16.5% | 72.8% |
| 配当 | 178円 | 208円 | ― | ― |
8月12日の予想から3か月での引き上げです。
配当予想の208円は前期の95円の2倍を超える水準です。
前期実績(売上高702億円、営業利益165億円)と比べると、今期は売上高で約1.6倍、営業利益で約2.2倍を見込む計画です。
財務とキャッシュフロー
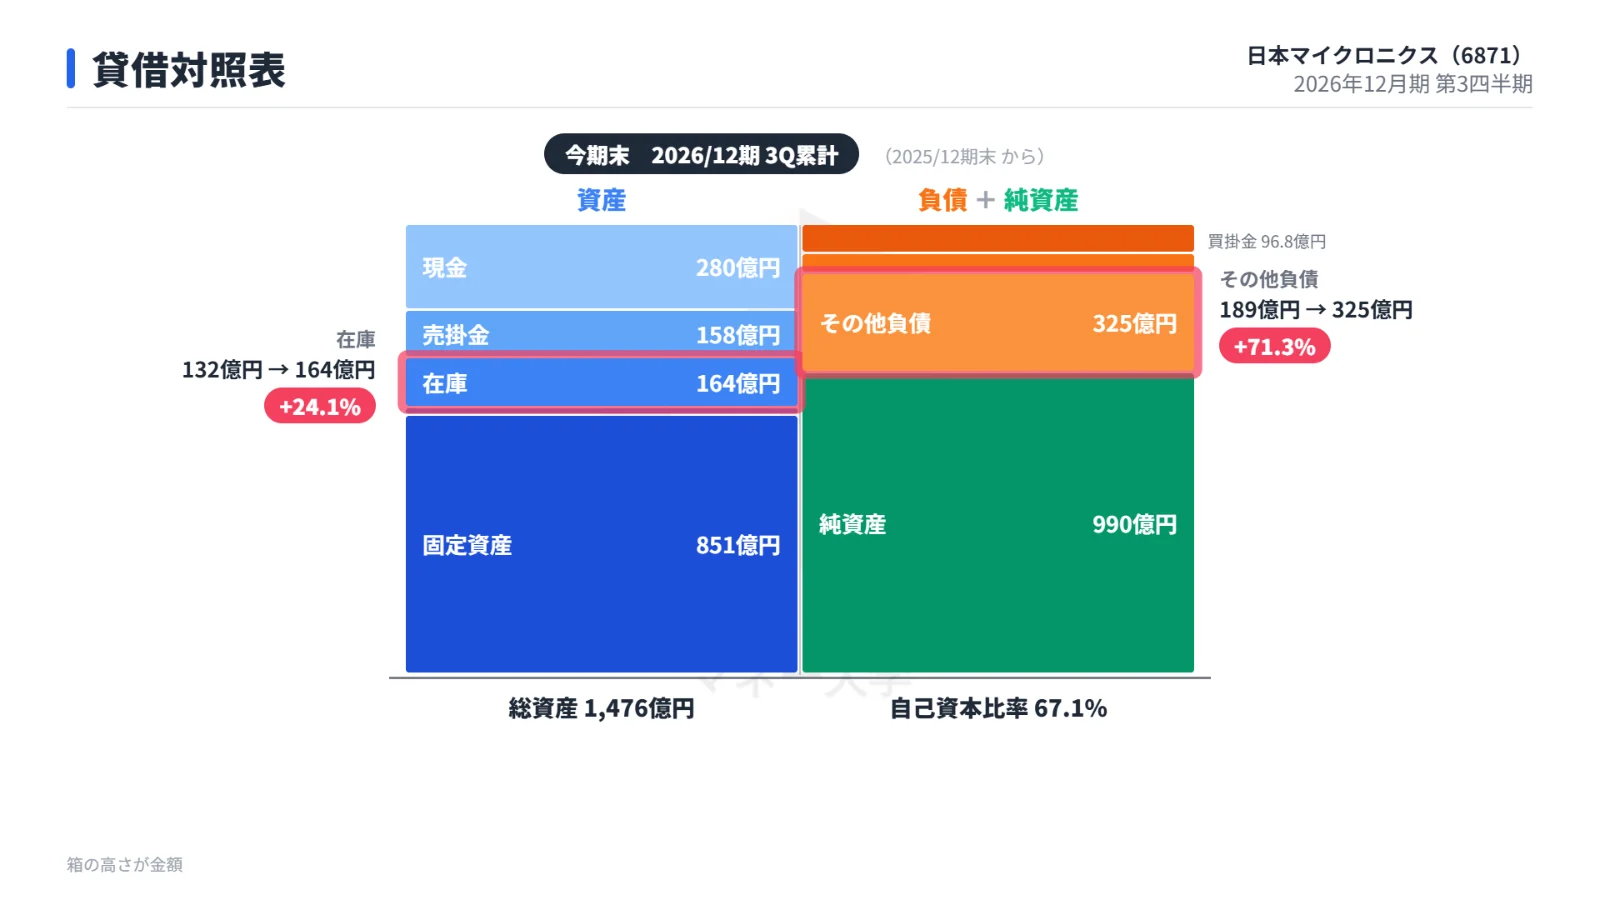
総資産は前期末の990億円から1,476億円へ増え、自己資本比率は67.1% です。
増加分の約半分は投資有価証券の増加(237億円増)によるもので、純資産の増加も評価差額金の寄与が大きくなっています。
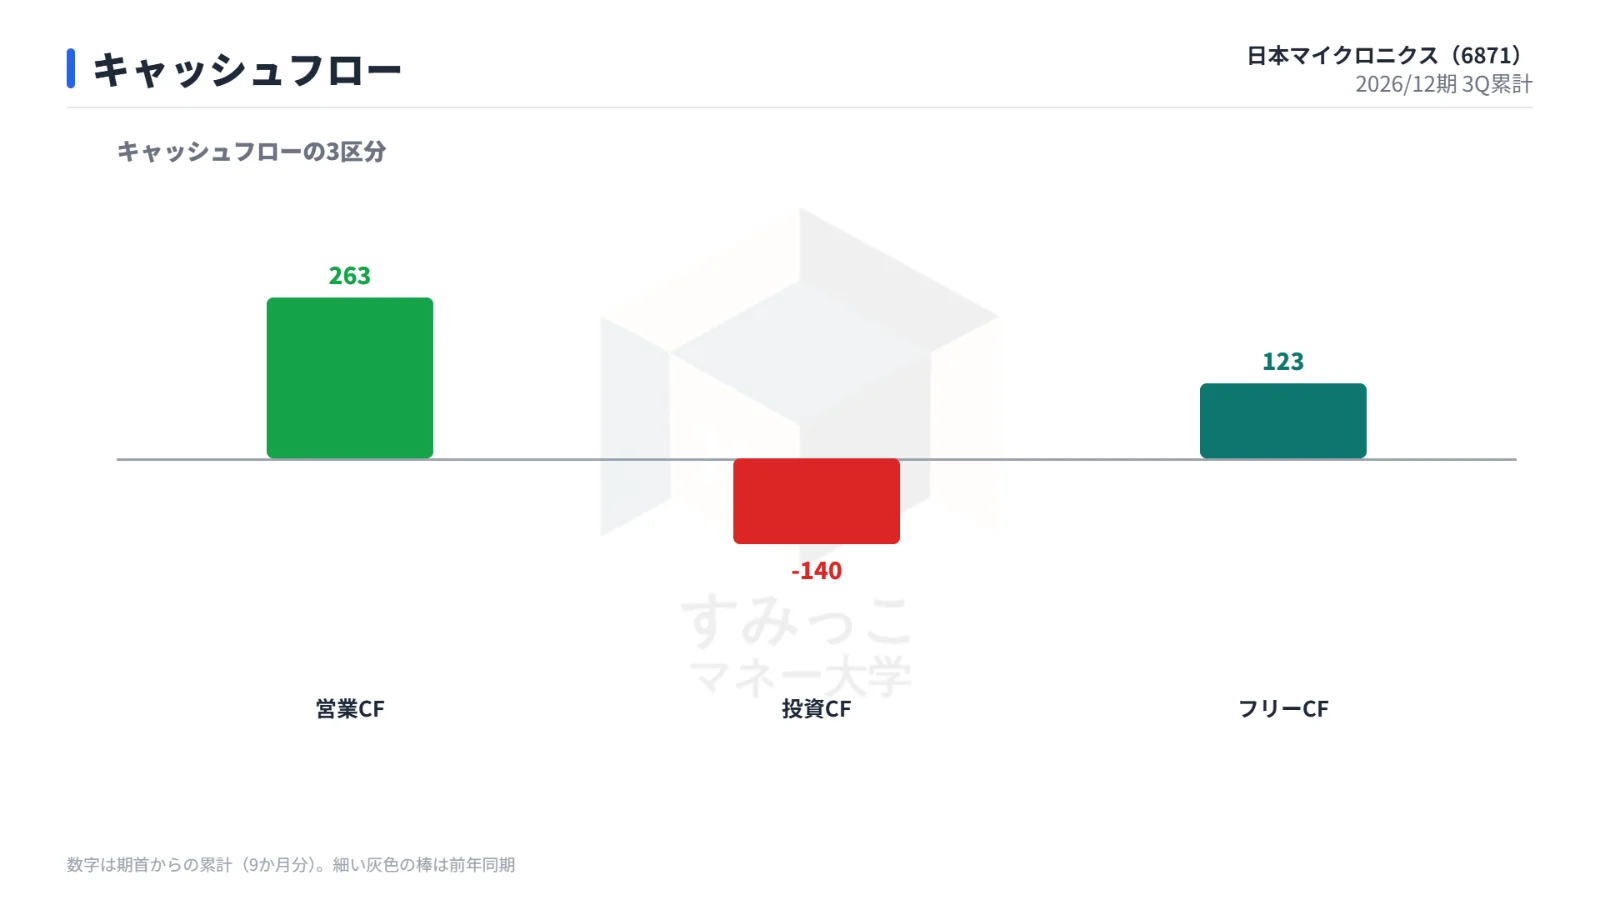
営業キャッシュフローは263億円、設備投資などの投資キャッシュフローは-140億円で、フリーキャッシュフローは123億円のプラスでした。
市場の反応:PTSで上昇
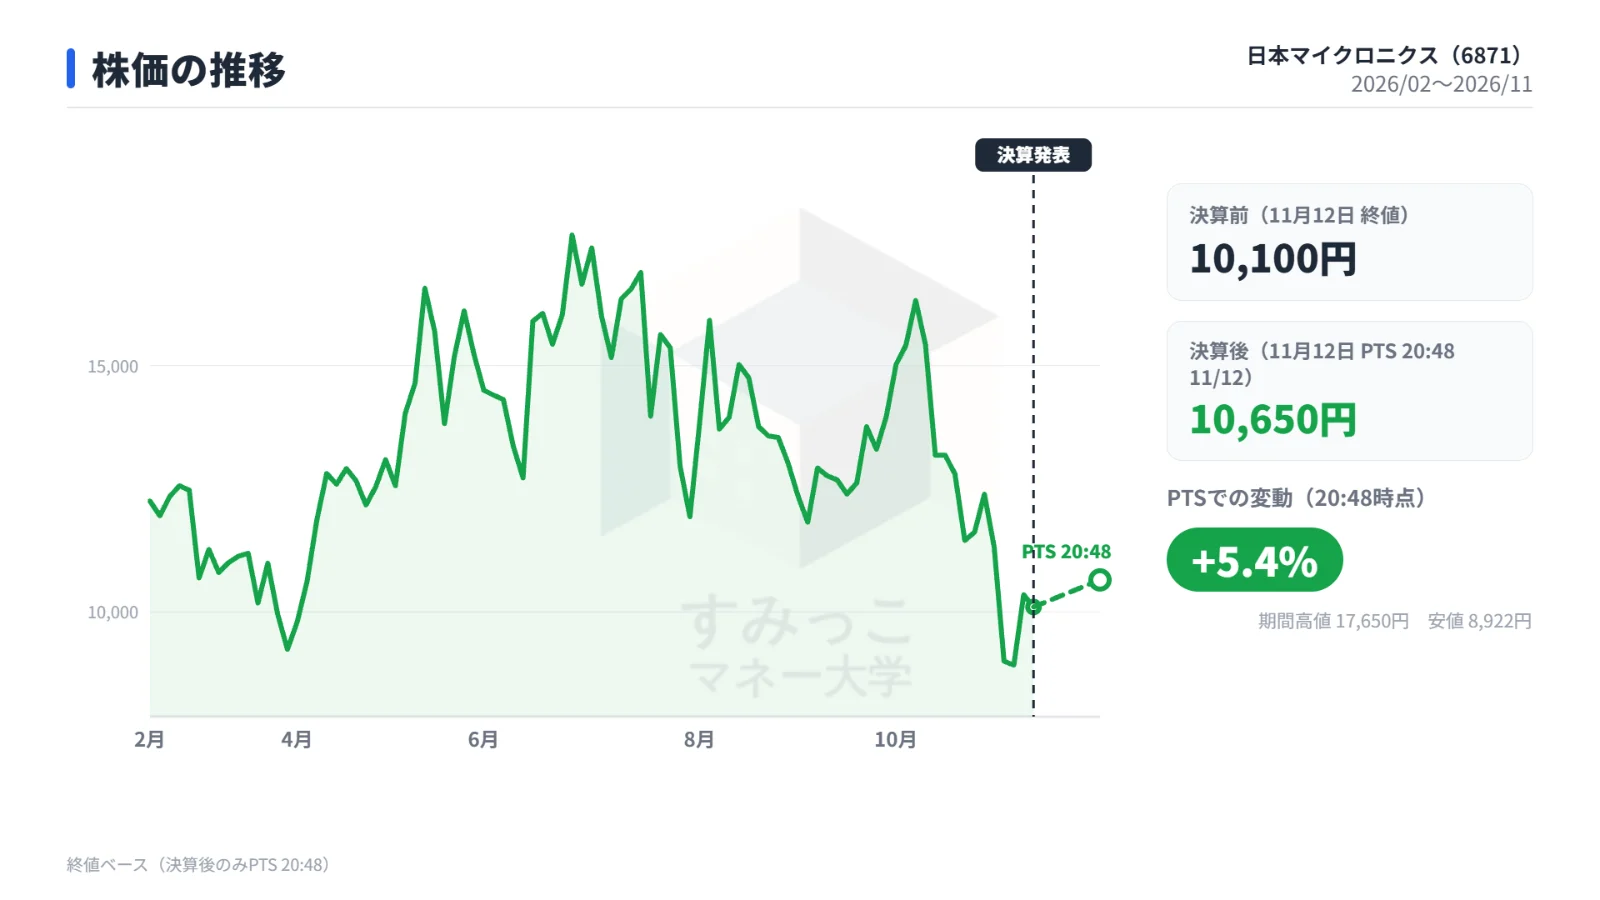
決算発表日の11月12日の終値は10,100円でした。
発表後のPTS(20時48分時点)では10,650円をつけ、終値比+5.4% となりました。
今後の注目点
4Qの着地
修正後の通期予想から累計実績を差し引くと、4Qは売上高約280億円、営業利益約91億円となり、3Q単独の水準を下回る計算です。
3Qに売上の前倒しがあった分、4Qの実績がどう着地するかが焦点です。
HBM向け受注と設備投資
プローブカード事業の受注高は前四半期比で大幅に増えています。
HBMを中心とするDRAM向け需要の継続が、来期以降の業績を左右します。
一方で、累計の減価償却費は前年同期の37.6億円から59.1億円へ増えており、固定費の増加が利益率に与える影響も、今後の業績評価を左右する要因となります。
TE事業とリスク
TE事業では、半導体テスタ「Testalio」、プローバ「Excelyze」の受注獲得に向けて顧客評価が続いています。
リスク面では、3Qのプローブカード売上の大半がメモリ向けで、アジア向けが売上の95.1% を占めます。
会社は中東情勢やインフレ、金利上昇、通商政策の不確実性を挙げており、パソコン・スマホ向け需要は力強さを欠いています。
通期の想定為替レートは1ドル158円です。
まとめ
日本マイクロニクスの1〜9月決算は、HBM向けプローブカードの旺盛な需要と増産、高付加価値品の比率上昇により、営業利益が前年同期比138.9%増となりました。
経常利益は市場予想を大きく上回り、通期予想と配当予想も引き上げられ、株価はPTSで上昇しました。
一方で、3Qには4Q分の売上前倒しや為替差益が含まれ、TE事業は損失が拡大しています。
4Qの着地とHBM向け受注の継続性が、次の焦点となります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています

関連する記事