【三井金属(5706)】決算で株価下落、上方修正でも売られた背景と下期の焦点
この記事の要点
- 上期は銅箔の販売増で営業利益575億円、前年同期比44.7%増と大きく伸びた
- 通期予想は上方修正と増配も、下期の営業利益は前年同期比54.5%減の計画
- 決算翌日の株価は4.7%下落、下期見通しへの失望が増配の評価を上回った
三井金属の2027年3月期第2四半期累計(2026年4月〜9月)は、半導体・AIサーバー向けの銅箔が好調で大幅な増益となりました。
この記事では、上期の実績とその理由、上方修正された通期見通しの中身、決算後に株価が下がった背景、今後の注目点を整理します。
上期決算のポイント
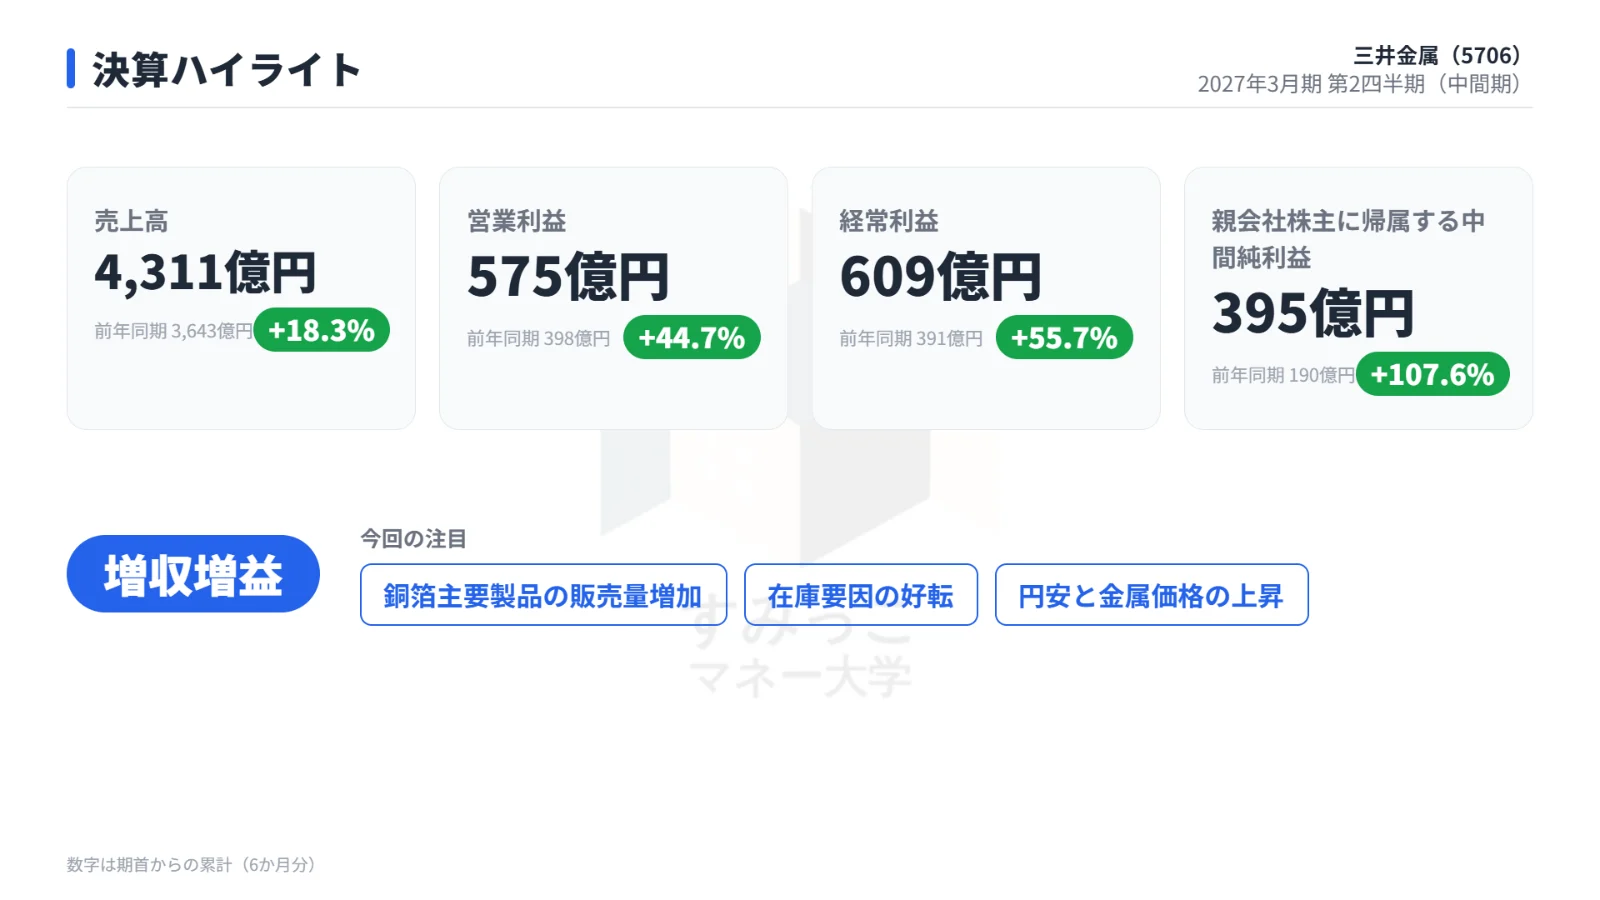
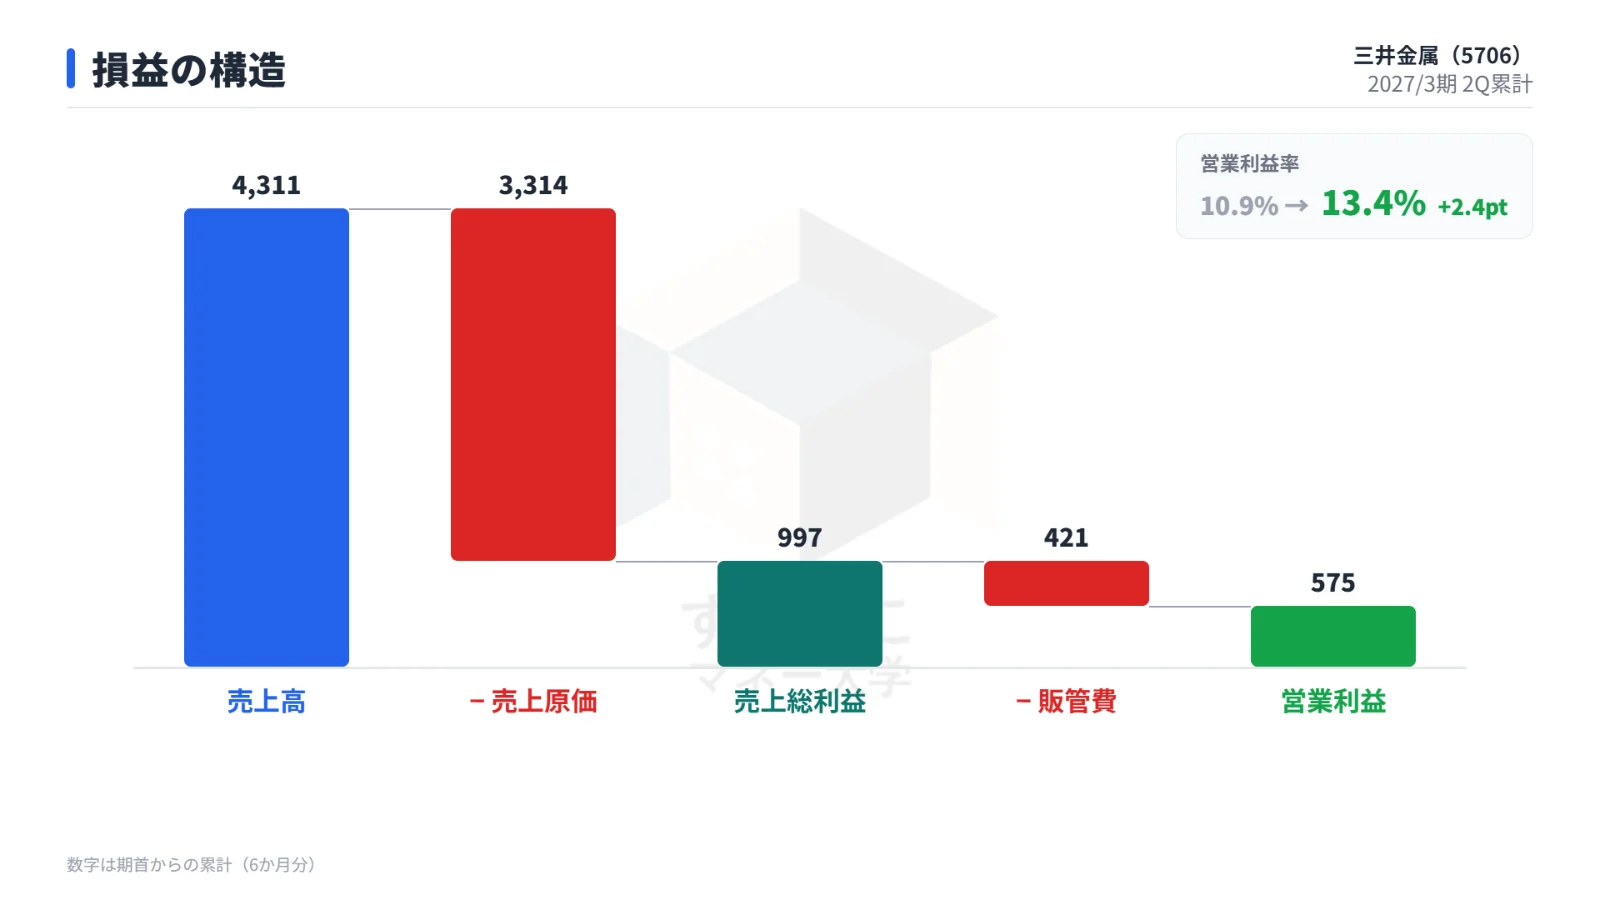
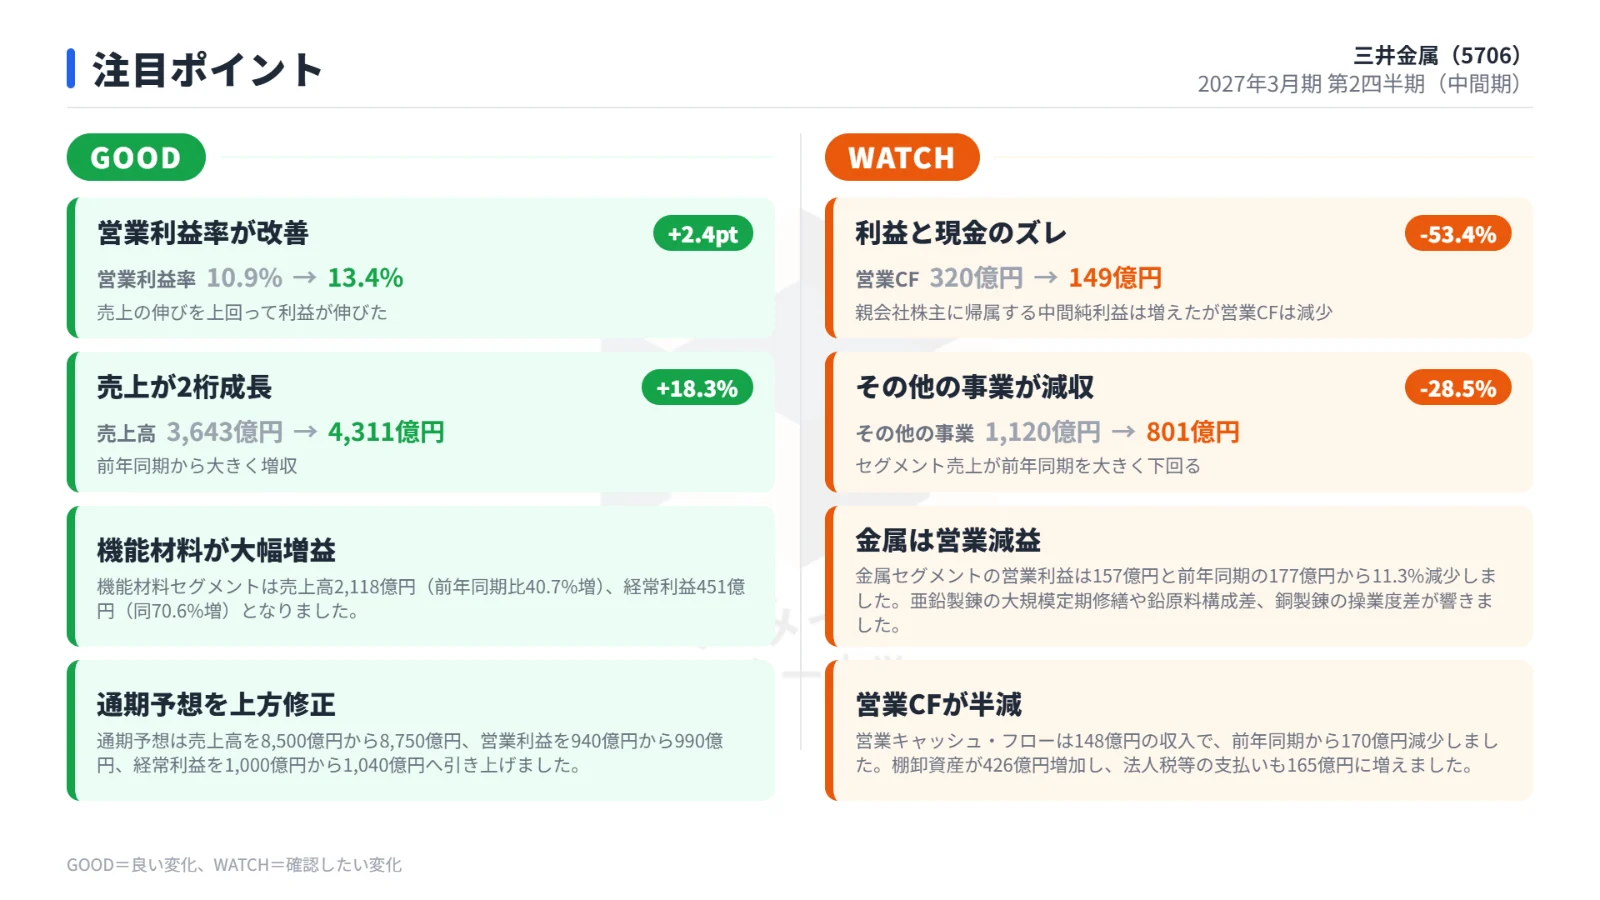
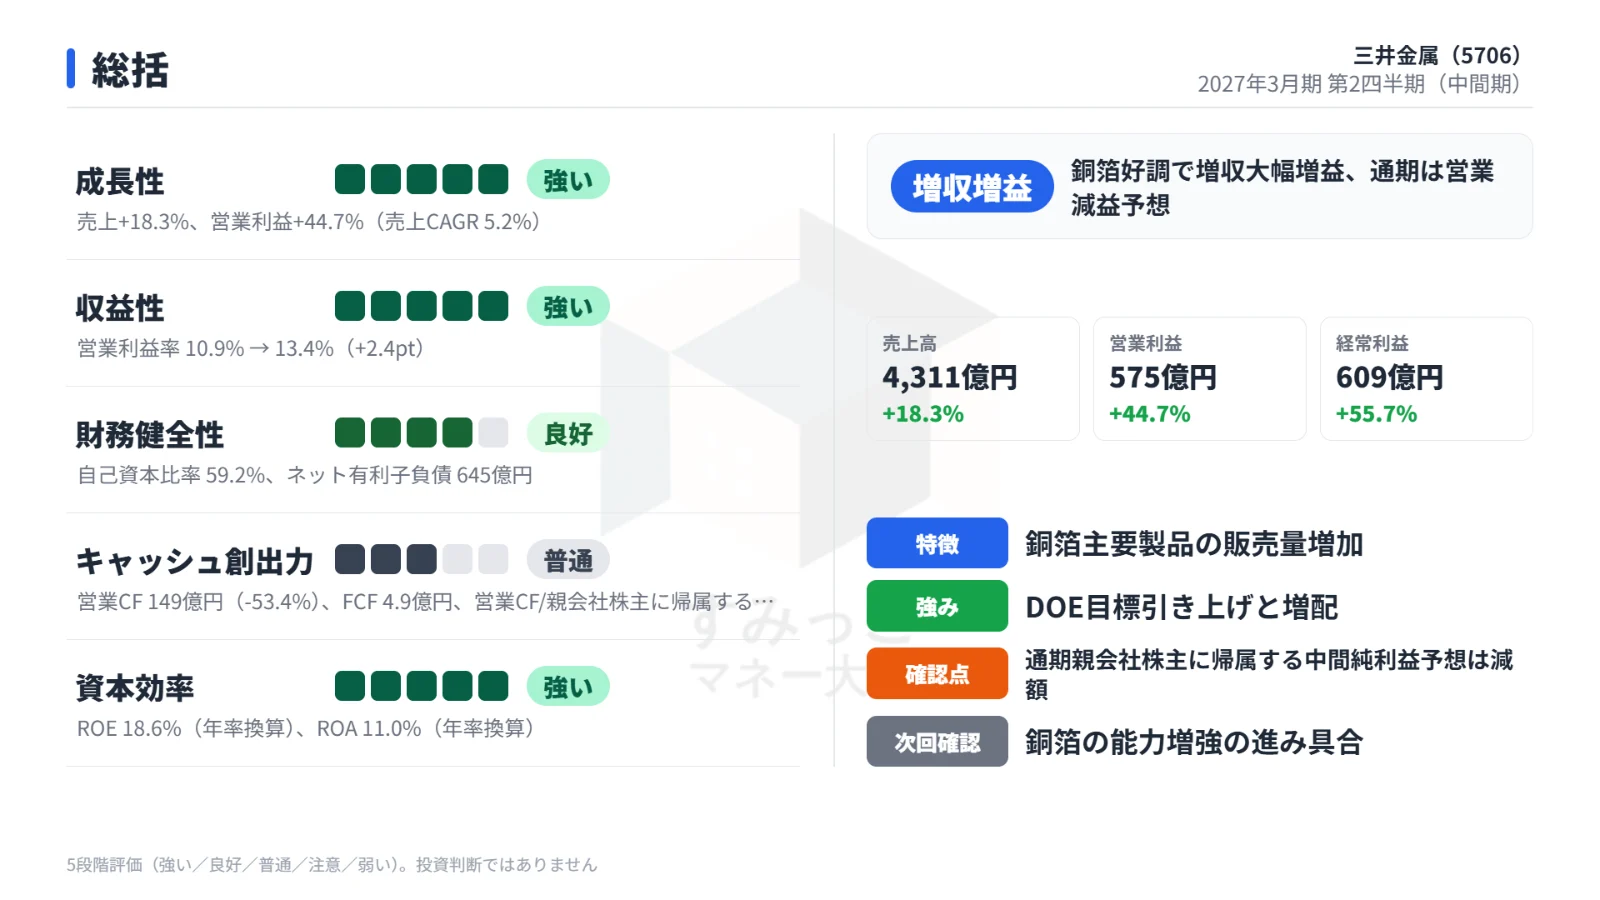
上期は売上高4,311億円(前年同期比+18.3%)、営業利益575億円(同+44.7%)と、増収で大幅な増益になりました。
営業利益率も10.9%から13.4%へ上がっています。
上期の実績を前年同期と比べた表です。
| 項目 | 前年同期 | 今回 | 増減率 |
|---|---|---|---|
| 売上高 | 3,643億円 | 4,311億円 | +18.3% |
| 営業利益 | 398億円 | 575億円 | +44.7% |
| 経常利益 | 391億円 | 609億円 | +55.7% |
| 親会社株主に帰属する中間純利益 | 190億円 | 395億円 | +107.6% |
| 営業利益率 | 10.9% | 13.4% | +2.4pt |
事前の市場予想(IFIS、11月9日時点)は売上高4,212億円、営業利益480億円、経常利益536億円、純利益403億円でした。
売上高と営業利益、経常利益は予想を上回り、純利益は予想をわずかに下回りました。
純利益が2倍超になった背景には、前年同期に自動車部品子会社の株式譲渡に関連する引当金188億円を計上していた反動があります。
特別損失は202億円から77億円に縮小しました。
銅箔が引っ張った上期の中身
機能材料が全社の増益をけん引
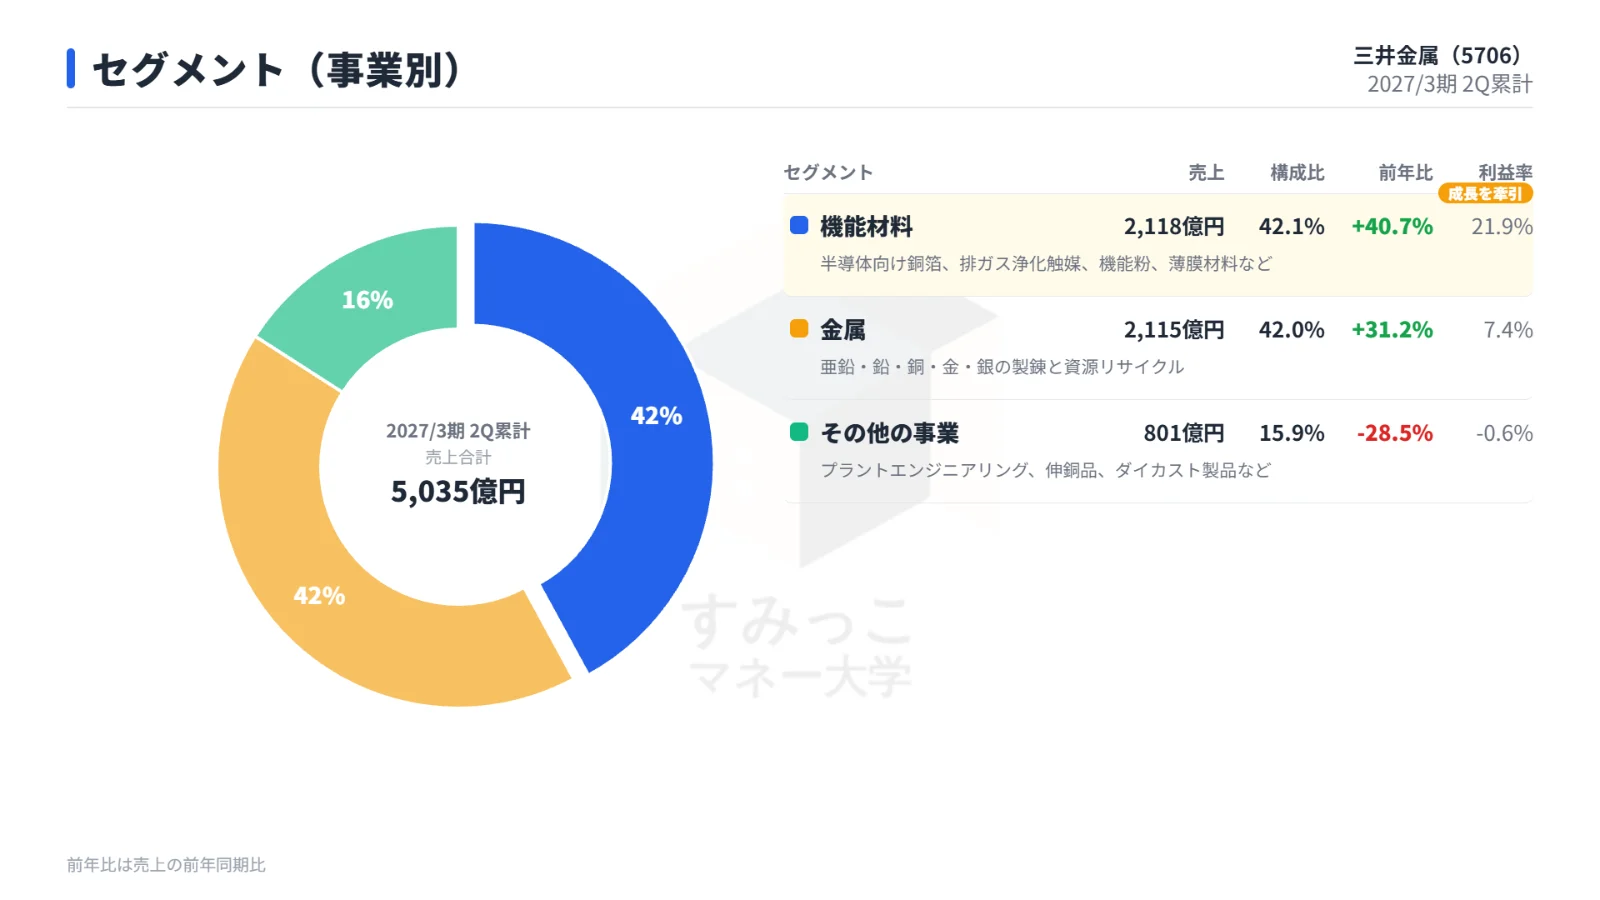
機能材料セグメントは売上高2,118億円(前年同期比+40.7%)、経常利益451億円(同+70.6%)となりました。
極薄銅箔MicroThinの販売量は第2四半期に月4,440千㎡(前年同期3,480千㎡)、AIサーバー向け電解銅箔VSPは月730t(同560t)に増加。
販売価格改定によるマージン改善も重なり、銅箔だけで機能材料の経常利益を183億円押し上げました。
金属は増収でも営業減益
金属セグメントは円安と金属価格の上昇で売上高が+31.2%増えました。
上期の平均為替は1ドル159.4円(前年同期146.0円)、亜鉛価格は3,647ドル/t(同2,733ドル/t)です。
一方で営業利益は157億円と前年同期の177億円から11.3%減少しました。
亜鉛製錬の大規模定期修繕、鉛原料の構成差、銅製錬の操業度差が響いています。
在庫要因などの押し上げ分
上期の営業利益には、相場変動による在庫要因110億円と触媒の貴金属価格影響16億円が含まれます。
これらを除いた実力ベースの営業利益は449億円です。
ほかに銅箔の過年度売上精算28億円の増益、亜鉛製錬の定期修繕20億円の減益という一過性要因もありました。
会社の通期見通しは上方修正、ただし下期は減速
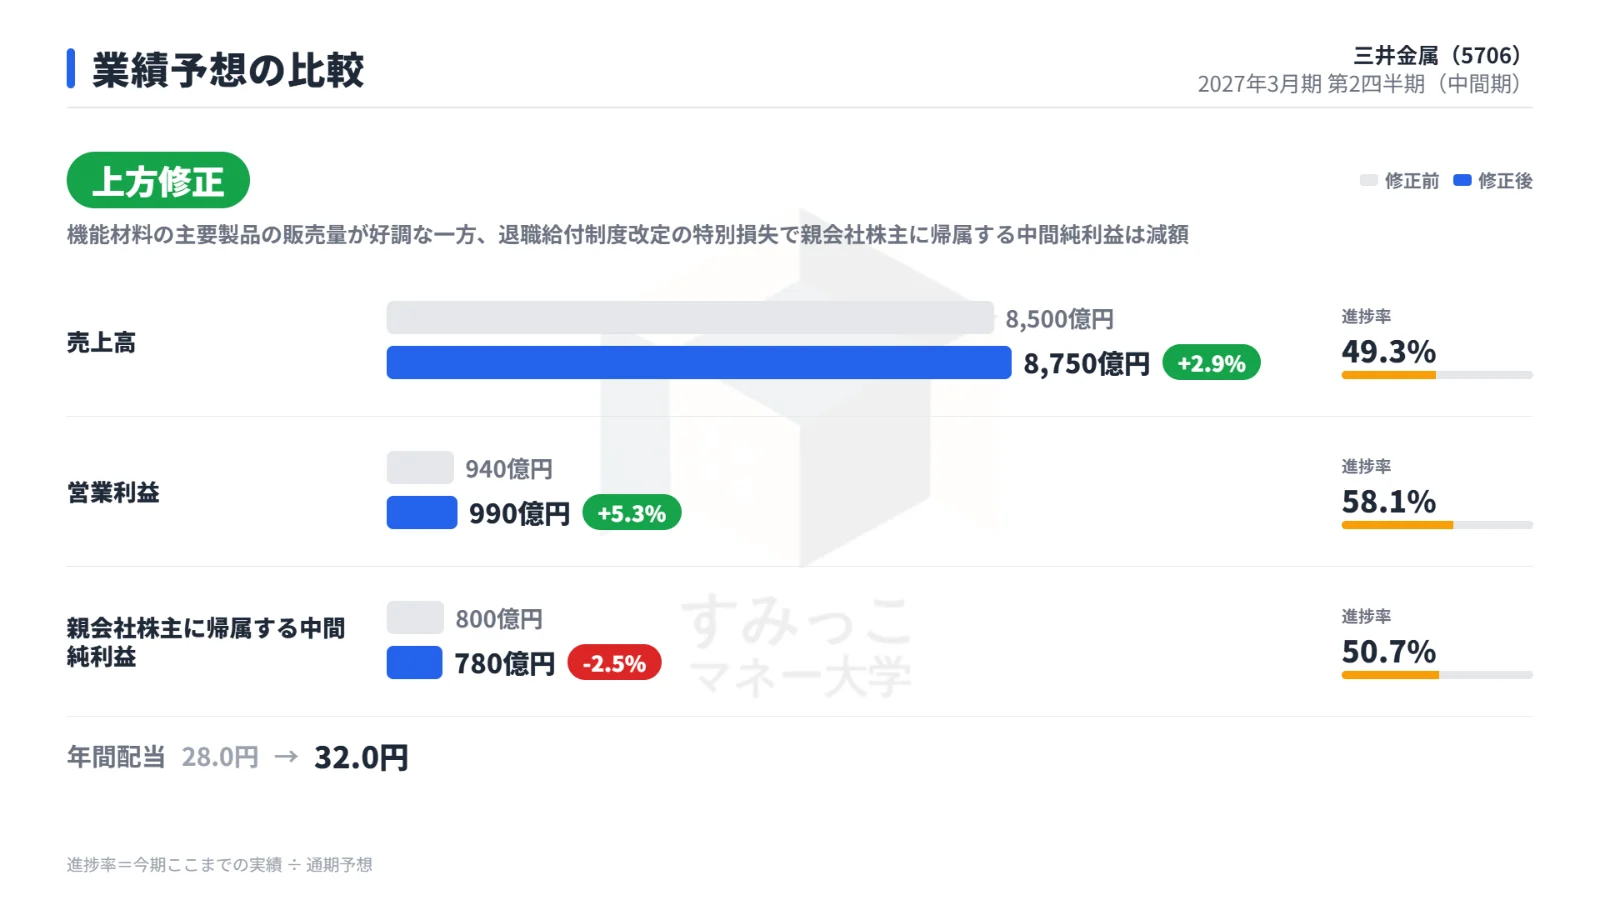
会社は通期予想を引き上げました。
修正前後を比べた表です。
| 項目 | 修正前 | 修正後 | 上期の進捗率 |
|---|---|---|---|
| 売上高 | 8,500億円 | 8,750億円 | 49.3% |
| 営業利益 | 940億円 | 990億円 | 58.1% |
| 経常利益 | 1,000億円 | 1,040億円 | ― |
| 親会社株主に帰属する当期純利益 | 800億円 | 780億円 | 50.7% |
| 年間配当(分割後) | 28円 | 32円 | ― |
機能材料の販売好調を反映して売上・利益を引き上げた一方、確定給付企業年金などを確定拠出年金へ移す退職給付制度の改定で64億円の特別損失を計上したため、純利益予想は800億円から780億円へ減額されました。
注意したいのは下期の姿です。
下期の営業利益予想は415億円で、上期の575億円から160億円減、前年下期の911億円からは54.5%減となります。
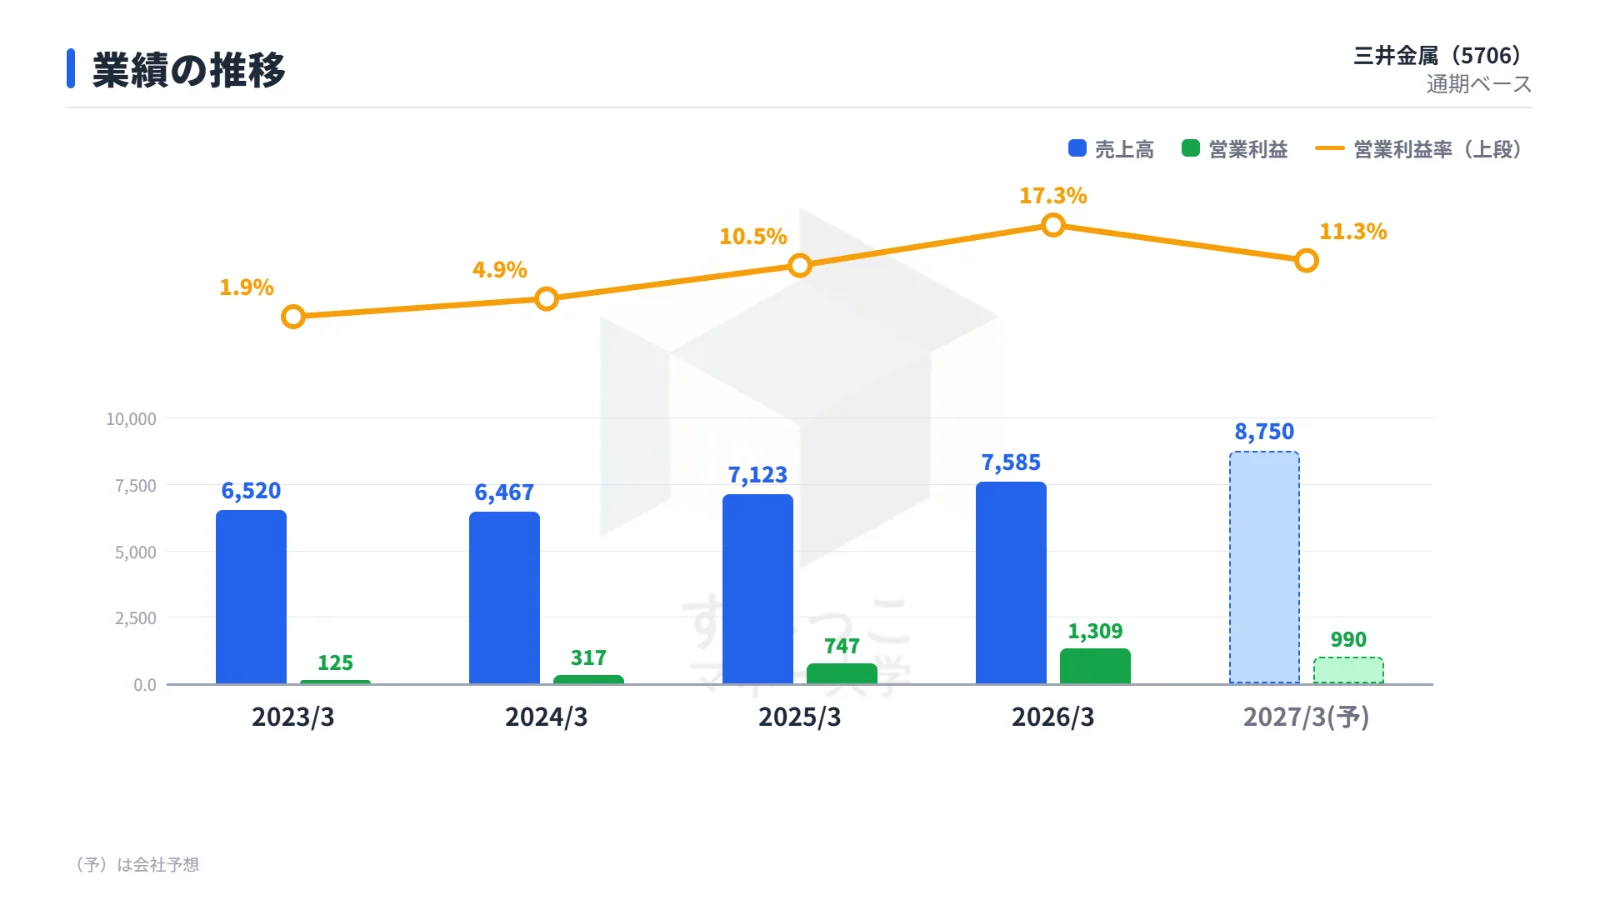
在庫要因の剥落で133億円、一過性要因で34億円の減益を見込み、通期の営業利益は前期の1,309億円から24.4%減る計画です。
株主還元は強化されました。
配当方針のDOE目標を3.5%から4.0%へ引き上げ、期末配当予想を14円から18円(分割後)に増額しています。
分割前換算の年間配当は280円から320円です。
なお、2026年10月1日付で1株を10株に分割しています。
市場の反応:増配より下期への失望が優勢
株価は決算前の1,753円(11月10日終値)から、決算後は1,670円(11月11日終値、-4.7%)に下がりました。
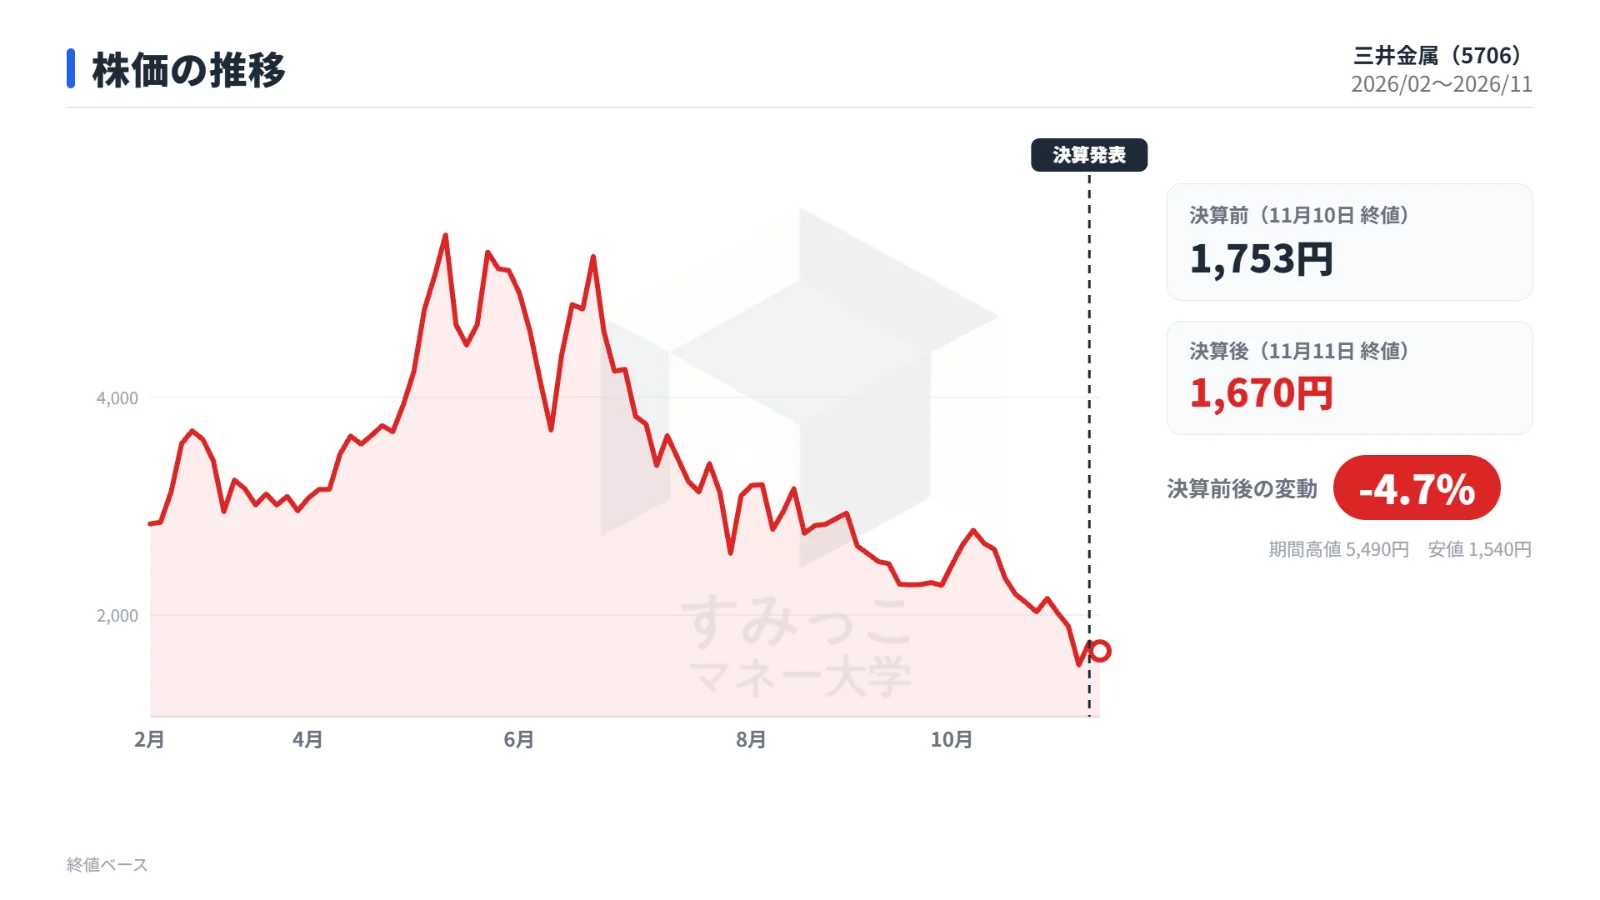
フィスコは、通期の上方修正が市場の期待に届かず、下期見通しが実質的な下方修正となったことが嫌気されたと報じています。
増配や配当方針の改善よりも、下期の利益見通しへの失望が上回った形です。
財務とキャッシュフロー
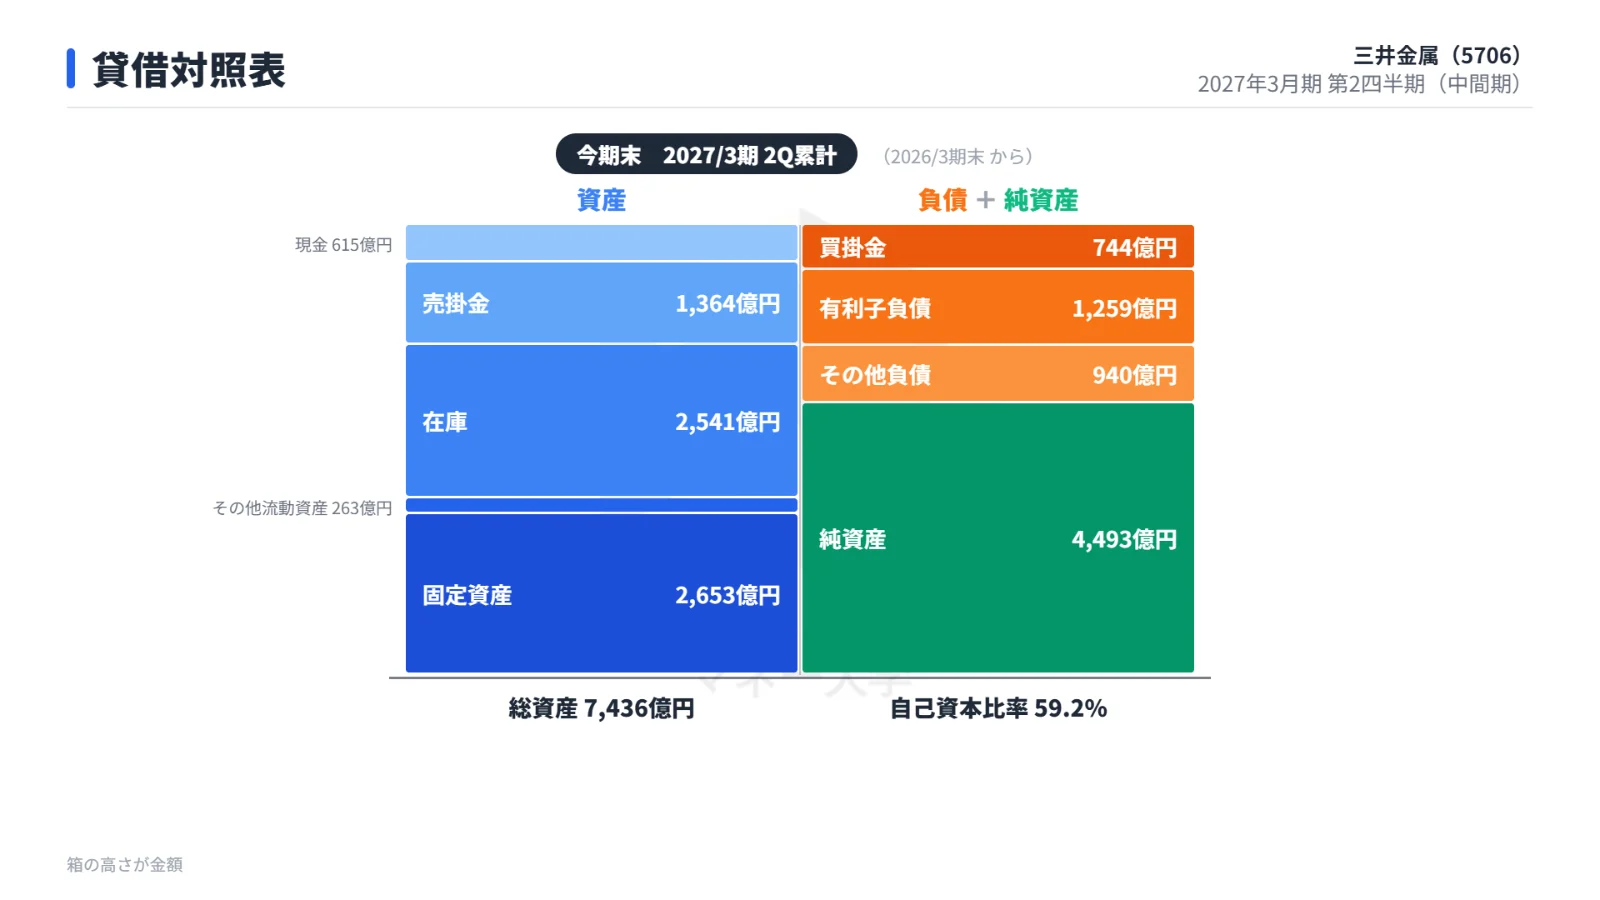
総資産は7,436億円(前期末6,975億円)、自己資本比率は59.2%(同59.1%)と安定しています。
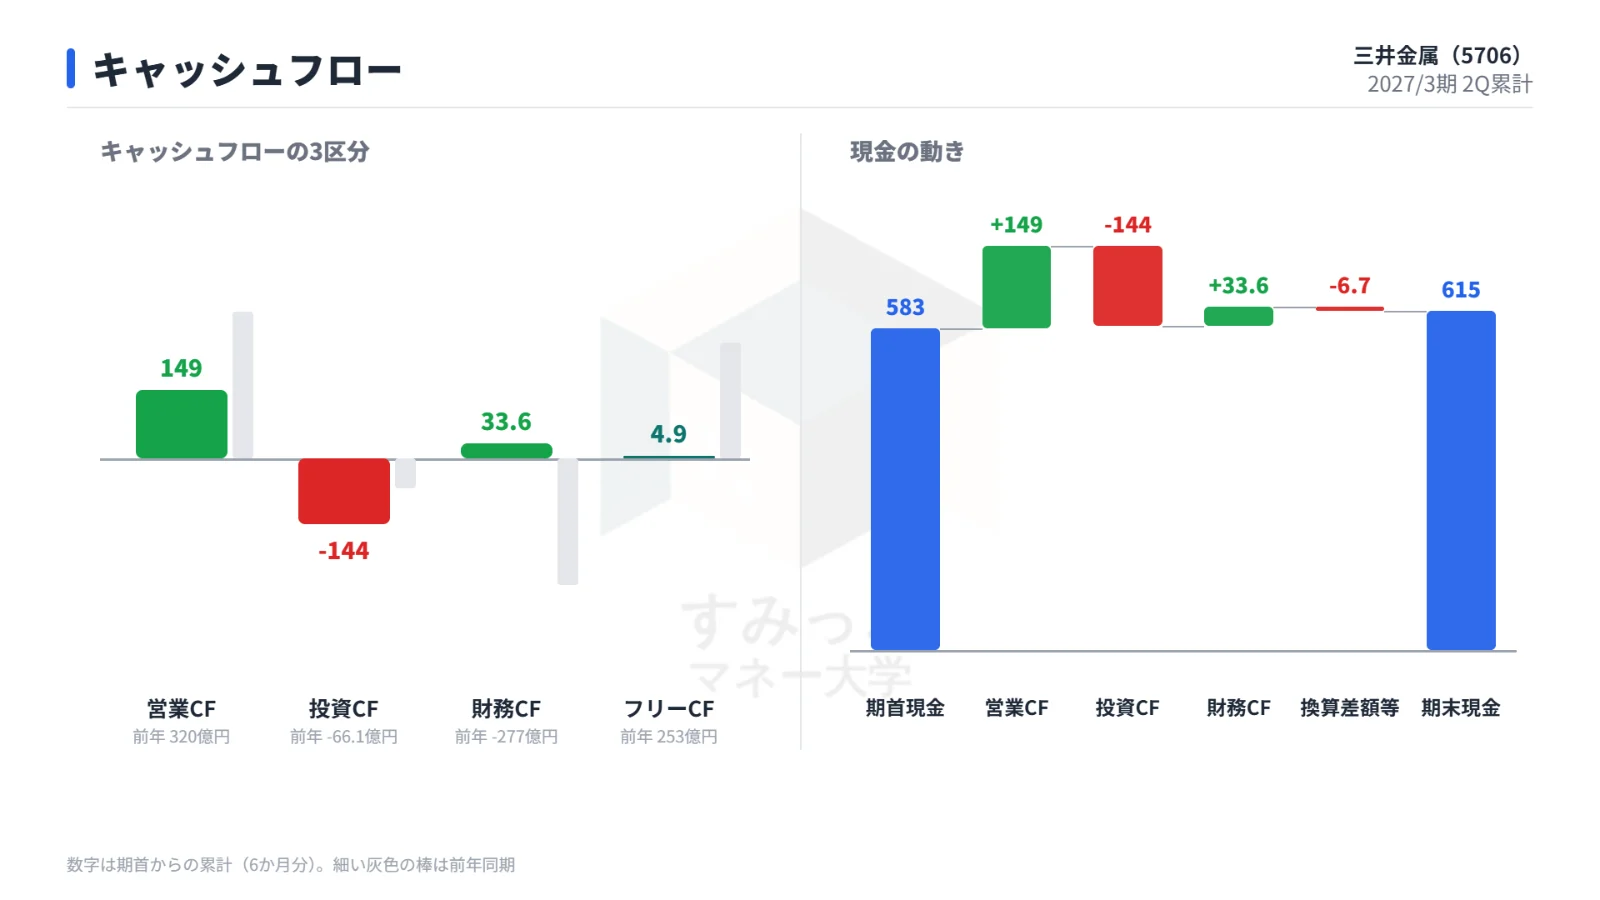
一方、営業キャッシュフローは149億円と前年同期の320億円から半減しました。
棚卸資産が426億円増え、法人税等の支払いも165億円に増えたためです。
投資CFは-144億円で、フリーCFは4.9億円とほぼゼロにとどまりました。
今期は設備投資550億円、M&A枠300億円を含む投資CF830億円の支出を見込み、フリーCFは30億円のマイナスとなる見通しです。
マレーシアの銅箔新工場には約1,900億円を投じる計画で、稼働は2031年4月からとなるため、投資負担が先行する期間が続きます。
今後の注目点
銅箔の能力増強
MicroThinの生産能力は2026年度の月5,200千㎡から2030年度に8,000千㎡へ、VSPは月840tから1,400tへ増やす計画です。
会社は銅箔事業の営業利益が2030年度に2025年度比3.2倍になると想定しています。
下期の金属セグメント
金属の下期営業利益予想は58億円です。
第3四半期に銅製錬の大規模定期修繕(26億円の減益要因)を予定しており、亜鉛生産量は上期98千tから下期116千tを見込みます。
前回予想と比べ、下期の金属の営業利益は在庫要因を含めて72億円下方に見直されています。
相場・為替と特別損益
年間の経常損益は、亜鉛価格100ドル/tの変動で14.8億円、為替1円の変動で6.5億円動きます。
下期の前提は亜鉛3,800ドル/t、1ドル155円です。
また下期に助成金収入56億円を見込んでおり、純利益予想780億円の前提に含まれています。
まとめ
上期は銅箔の販売量増加を軸に、営業利益が前年同期比44.7%増と力強い内容でした。
会社は通期の売上・営業利益予想を引き上げ、DOE目標の引き上げと増配も発表しています。
ただし下期は在庫要因の剥落や定期修繕で営業利益が415億円に縮む計画で、通期では営業減益の見通しです。
株価はこの下期見通しが重荷となり下落しました。
今後は銅箔の数量増の持続、金属セグメントの操業、相場と為替の動きが焦点になります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています

関連する記事