【信越ポリマー(7970)】決算後にPTSで6.98%上昇、上方修正と増配の要因および今後の焦点
この記事の要点
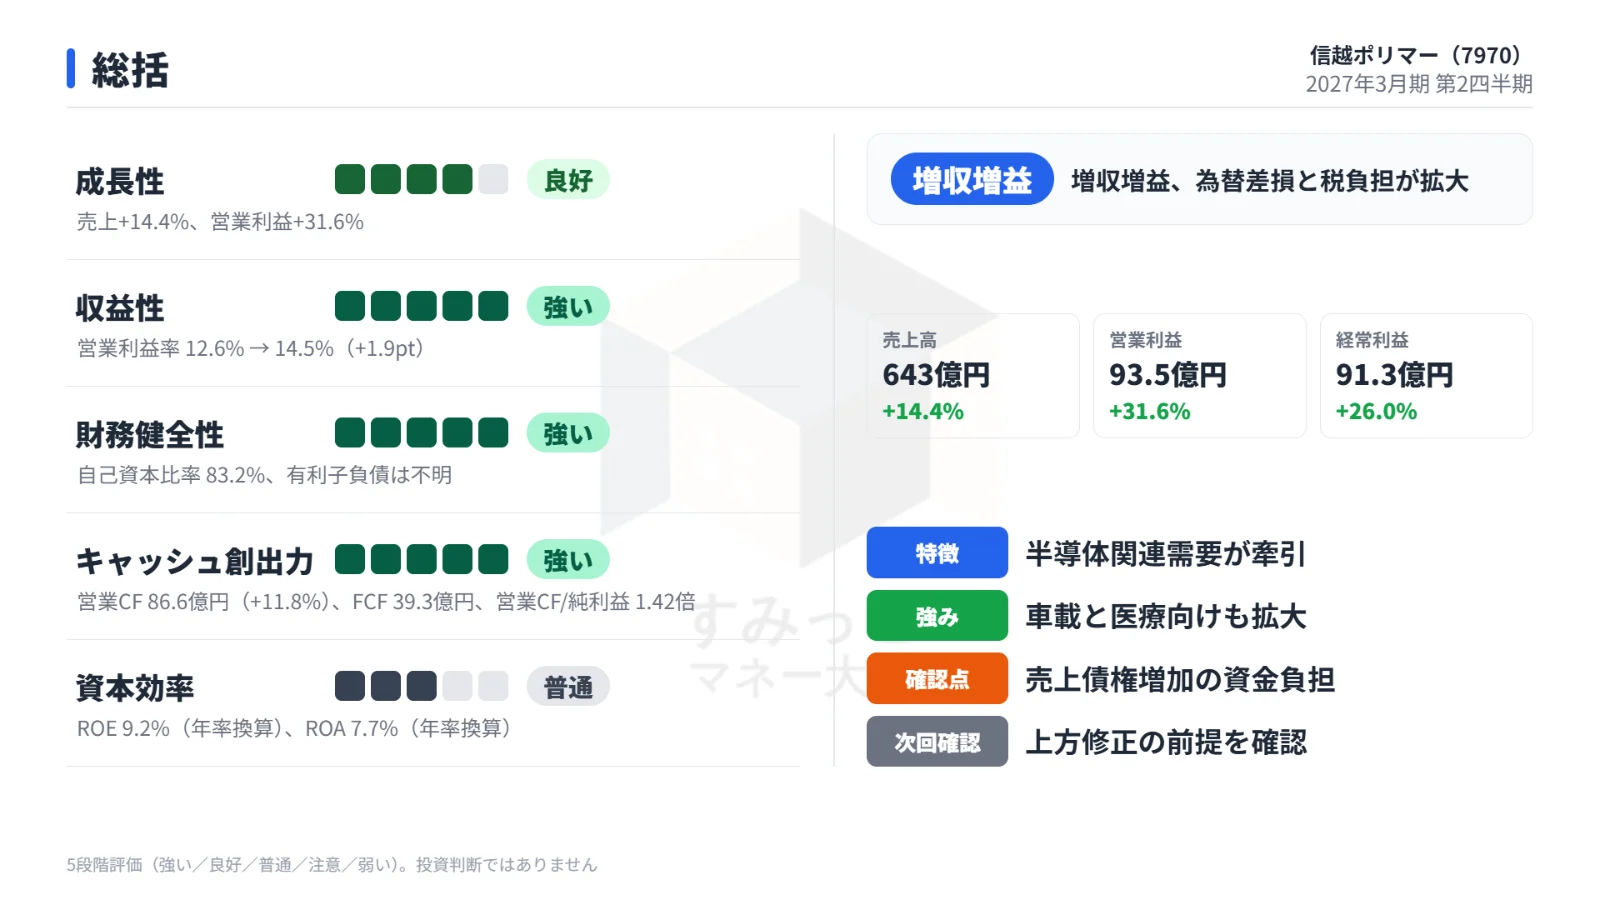
- 第2四半期営業利益は前年同期比31.6%増で市場予想をクリアしました
- 半導体容器や包装フィルムの好調継続を見込み通期予想の上方修正を発表しました
- 決算発表後の夜間取引で株価は上昇し年間配当予想も72円へ増額されました
信越ポリマーが発表した2027年3月期第2四半期決算は、市場予想を上回る好調な着地となりました。
本記事では、大幅増益を達成した要因や上方修正された通期見通し、配当予想の増額内容について整理します。
さらに、決算を受けた夜間取引での市場の反応と、今後の事業環境で見極めるべき重要ポイントを解説します。
目次(6項目)
市場予想を上回る大幅増益を達成した第2四半期決算
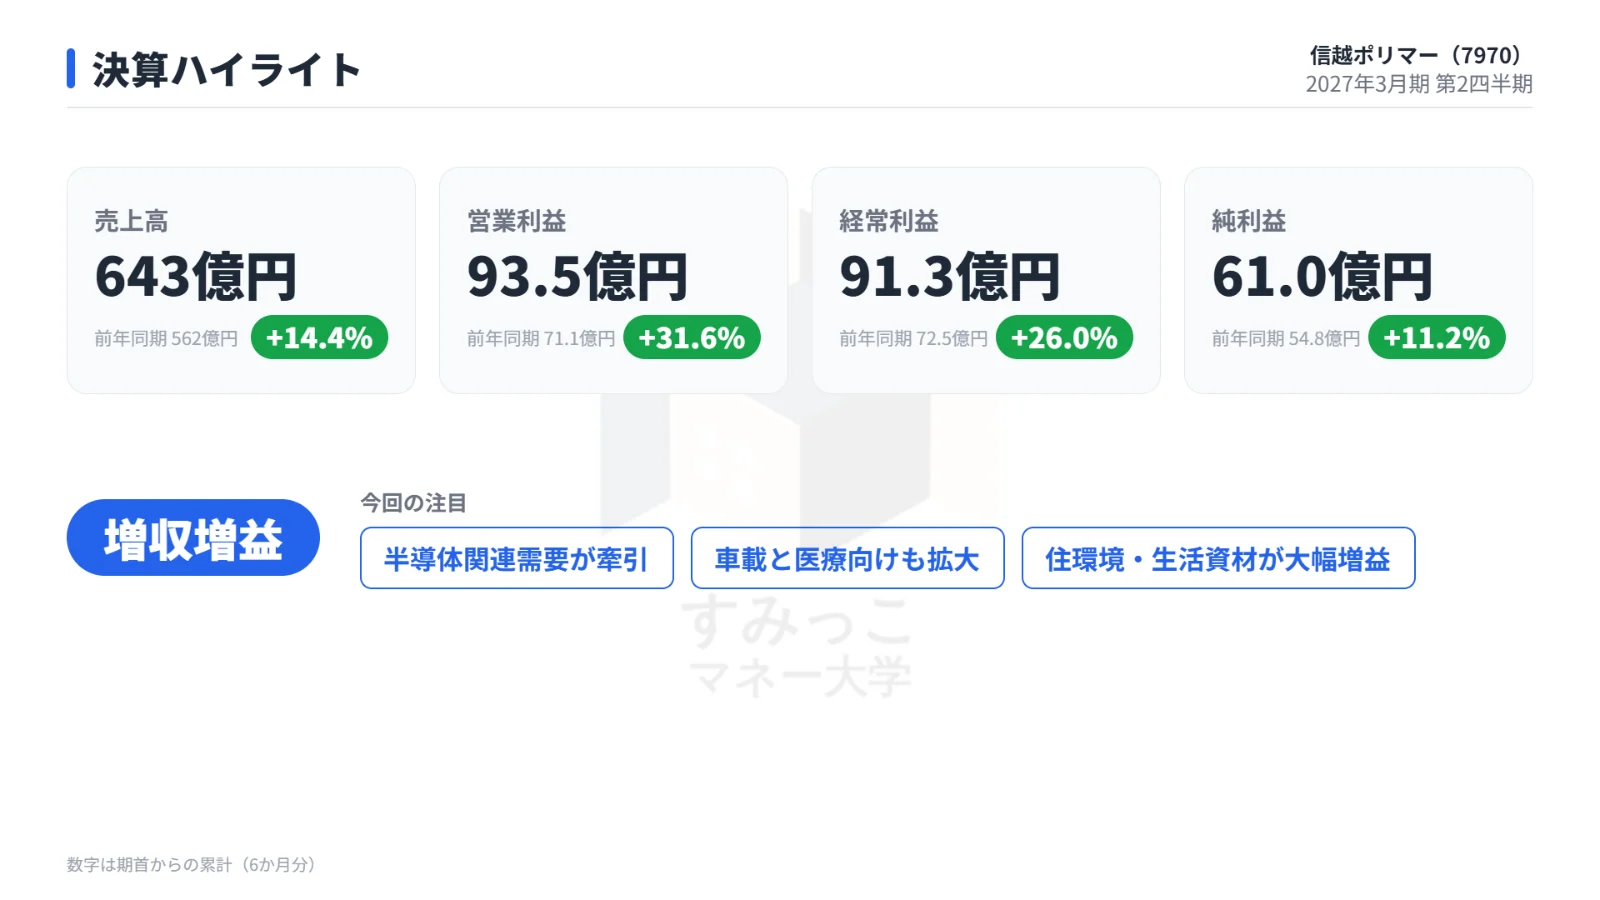
信越ポリマーは2026年10月26日、2027年3月期第2四半期の連結決算を発表しました。
売上高、営業利益、純利益のいずれも前年同期実績および市場コンセンサスを上回る大幅増益の着地となっています。
2027年3月期第2四半期累計の業績実績と市場予想の比較は以下の通りです。
| 項目 | 実績値 | 前年同期比 | 市場予想 | 判定 |
|---|---|---|---|---|
| 売上高 | 643億2,500万円 | +14.4% | 599億円 | クリア |
| 営業利益 | 93億5,400万円 | +31.6% | 79億5,000万円 | クリア |
| 純利益 | 60億9,500万円 | +11.2% | 53億円 | クリア |
売上高は643億2,500万円となり、市場予想の599億円を44億円以上上回りました。
営業利益は前年同期比31.6%増の93億5,400万円に達し、コンセンサスの79億5,000万円をクリアしています。
また、営業利益率は前年同期の12.6%から14.5%へと大幅に上昇し、高い収益性を示しました。
好業績をけん引したセグメント別の詳細
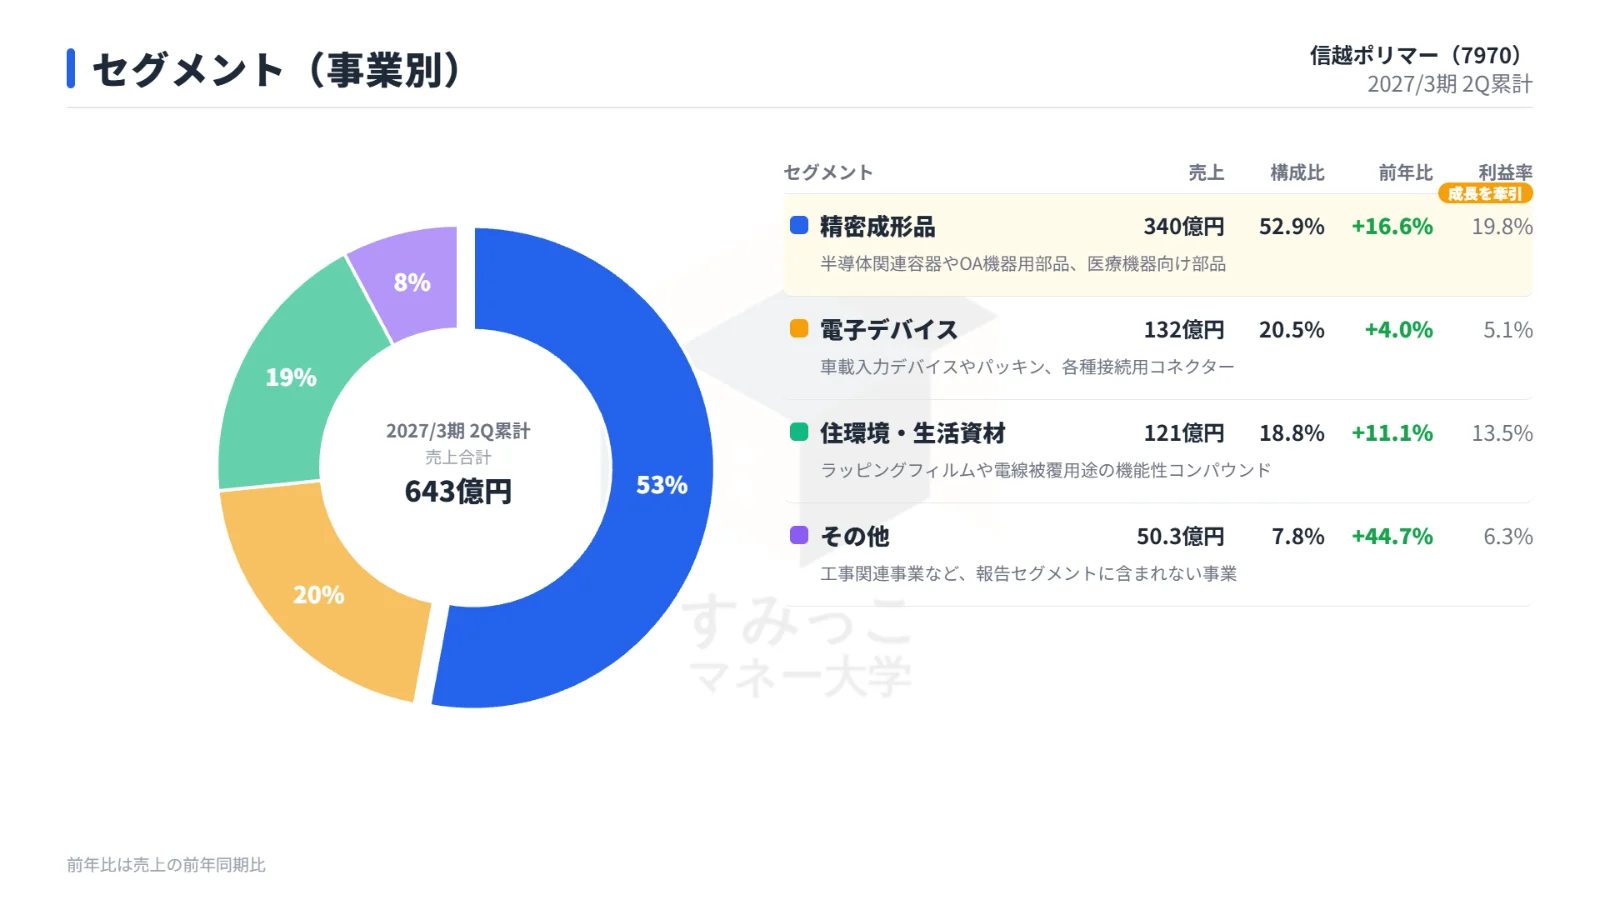
今回の増収増益は、主力セグメントにおける高付加価値品の販売拡大が大きく寄与しています。
精密成形品:先端分野の需要が拡大
主力の精密成形品セグメントでは、半導体関連容器やAIサーバー向けキャリアテープ関連製品が好調に推移しました。
先端テクノロジー分野での需要拡大の波を捉え、セグメント利益は前年同期比21.9%増を記録しました。
住環境・生活資材:高付加価値品の伸長で利益倍増
住環境・生活資材セグメントでは、ラッピングフィルムや機能性コンパウンドの出荷が拡大しました。
特に高付加価値製品の出荷増が利益を押し上げ、セグメント利益は前年同期比109.0%増と大幅な伸びを達成しました。
全セグメントでの増収基調に加え、こうした収益性の高い製品群の伸長が会社全体の利益率改善に貢献しています。
通期業績予想の上方修正と増配の公表
上期の大幅な増益を受け、同社は通期の連結業績予想を上方修正しました。
あわせて株主還元の拡充も公表しています。
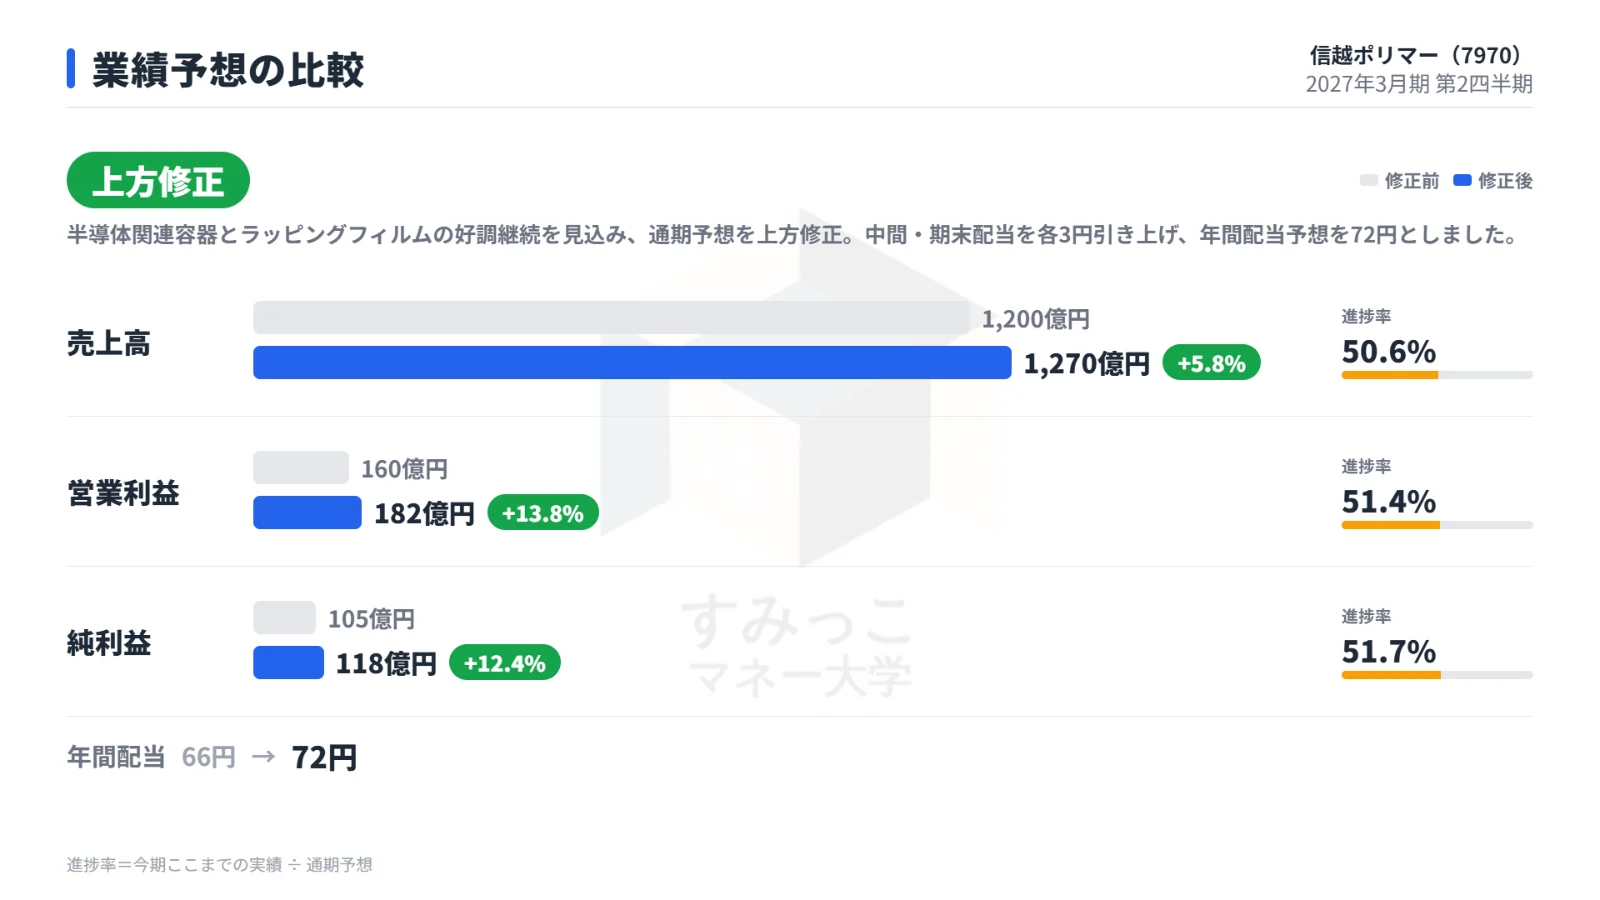
修正前と修正後の通期業績予想および上期進捗率は以下の通りです。
| 項目 | 修正前予想 | 修正後予想 | 修正率 | 第2四半期進捗率 |
|---|---|---|---|---|
| 売上高 | 1,200億円 | 1,270億円 | +5.8% | 50.6% |
| 営業利益 | 160億円 | 182億円 | +13.8% | 51.4% |
| 当期純利益 | 105億円 | 118億円 | +12.4% | 51.7% |
通期の営業利益予想は従来の160億円から182億円へと13.8%増額されました。
通期計画に対する進捗率は、売上高が50.6%、営業利益が51.4%、純利益が51.7%と、いずれも5割を超えて順調に推移しています。
会社側は、半導体関連容器とラッピングフィルムの好調が下期も継続することを見込んでいます。
年間配当金の増額と自己株式取得
業績の上方修正に伴い、配当予想の引き上げも発表されました。
中間配当および期末配当をそれぞれ3円増額し、年間配当金は前回予想の66円から72円へ引き上げられます。
また、資本政策として発行済株式の一部を買い取る自己株式取得も発表されました。
取得上限は45万株、取得総額は上限12億5,000万円と設定されています。
取得理由はストック・オプション権利行使時の交付用とされています。
決算発表後の株価の動きと投資指標
好決算と業績予想の上方修正、配当予想の引き上げを受けて、市場外取引では買いが先行しました。
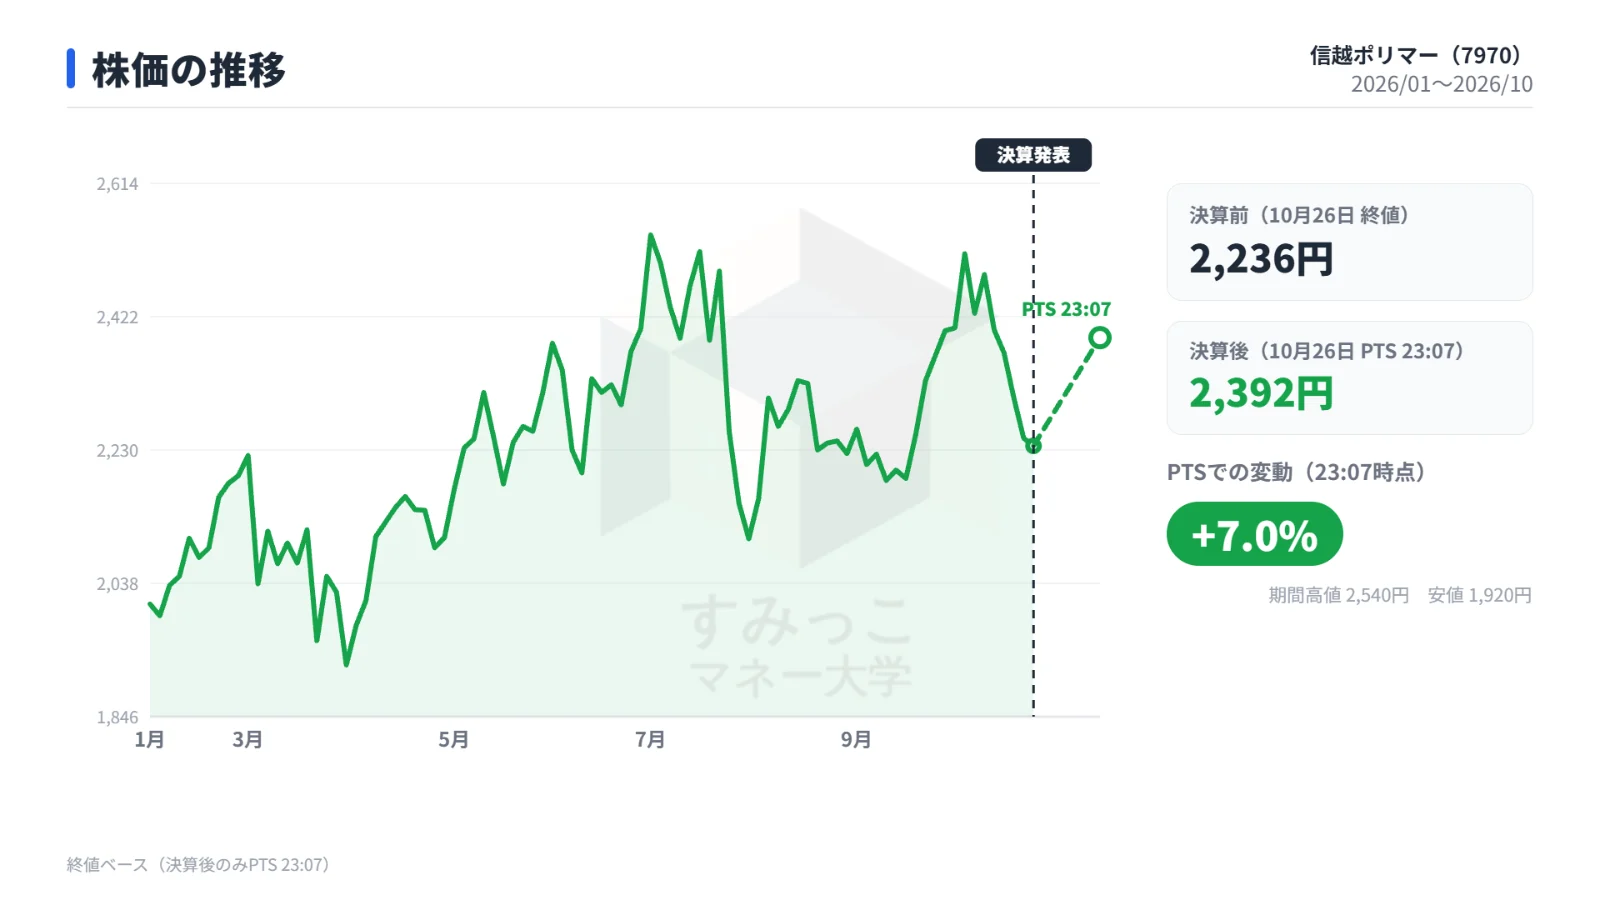
決算発表前後の株価動向は以下の通りです。
| 項目 | 株価 | 変動率 |
|---|---|---|
| 決算前終値(10月26日) | 2,236円 | - |
| 決算後PTS(10月26日 23:07) | 2,392円 | +6.98% |
決算発表当日である10月26日の通常取引終値2,236円に対し、PTS取引では2,392円まで買われ、6.98%の上昇となりました。
市場予想を上回る実績と株主還元の姿勢が投資家に評価された結果とみられます。
なお、同社の主要な指標は、時価総額が1,847億円、予想PERが15.2倍、PBRが1.3倍、配当利回りが3.22%となっています。
今後の注目点と留意すべきリスク
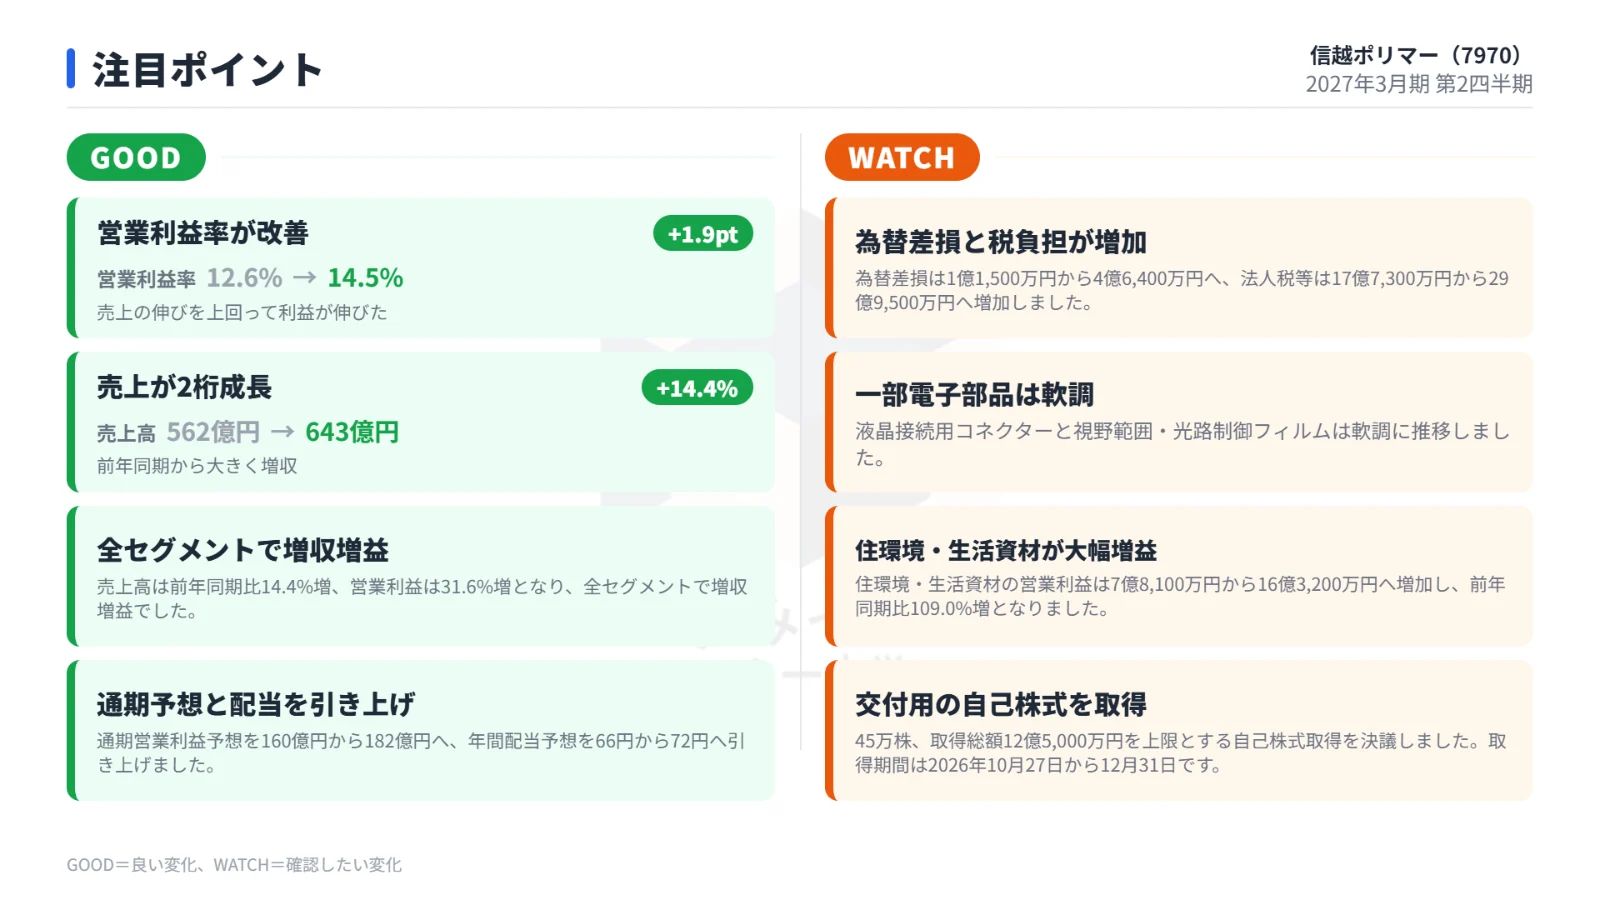
好調な決算内容の一方で、投資家が今後の進捗を見守る上で確認しておくべき留意事項もあります。
半導体容器とフィルムの需要持続性
今後の注目点として、上方修正の前提となっている半導体関連容器やラッピングフィルムの需要継続が挙げられます。
精密成形品および住環境・生活資材セグメントにおける高付加価値品の出荷水準を維持できるかが、通期目標達成のカギを握ります。
純利益の伸び悩み要因と運転資金の動向
もう一つの注意点は、純利益と営業利益の伸びの乖離です。
営業利益が31.6%増となったのに対し、純利益は11.2%増にとどまりました。
この背景には、為替差損の計上や法人税等の増加があります。
さらに、業容拡大に伴う売上債権の増加による資金流出の動向など、財務面への影響についても継続的に確認しておく必要があります。
まとめ
信越ポリマーの2027年3月期第2四半期決算は、売上高643億2,500万円、営業利益93億5,400万円と市場予想をクリアし、大幅増益を達成しました。
AIサーバー向け製品や半導体容器、高付加価値フィルムの拡大が営業利益率を14.5%へ押し上げています。
通期営業利益予想は182億円へ上方修正され、年間配当は72円へと引き上げられました。
発表後のPTSでは株価が6.98%上昇しています。
今後は、主要製品の需要動向に加えて、為替差損や売上債権増加がもたらす影響を把握していくことが大切です。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事