【ベイカレント(6532)】決算後に株価が17%超の急騰!大幅増益の理由と新中期経営計画の注目点を解説
この記事の要点
- 売上・利益ともに市場予想を上回る大幅増益を達成し、AIや防衛関連の需要が成長を牽引した。
- 新中期経営計画や機動的な自社株買い方針が好感され、決算発表後に株価は17%超の急騰。
- 営業モデル確立への先行投資が完了し、下期は採用を継続しつつ利益率の向上が期待される。
ベイカレントの2027年2月期第2四半期決算は、売上・利益ともに市場予想を上回る大幅増益となりました。
本記事では、AIや防衛関連の需要を取り込んだ業績の背景から、株価が急騰した要因である新中期経営計画と資本配分方針の変更、そして下期に向けた注目ポイントまでを詳しく解説します。
目次(7項目)
市場予想を上回る大幅な増収増益を達成
ベイカレントが発表した2027年2月期第2四半期累計(2026年3月~8月)の連結業績は、売上収益・各利益項目ともに前年同期比で大幅なプラスとなりました。
特に注目すべきは、事前に市場が予想していたコンセンサスをすべての項目で上回った点です。
下の表は、今決算の実績と前年同期の比較、および市場予想との対比をまとめたものです。
| 項目 | 実績(27年2月期上期) | 前年同期比 | 市場予想(コンセンサス) | 予想比 |
|---|---|---|---|---|
| 売上収益 | 929億1,300万円 | +35.7% | 891億7,600万円 | クリア |
| 営業利益 | 298億9,200万円 | +28.5% | 297億8,100万円 | クリア |
| 中間利益 | 222億900万円 | +28.9% | 220億3,300万円 | クリア |
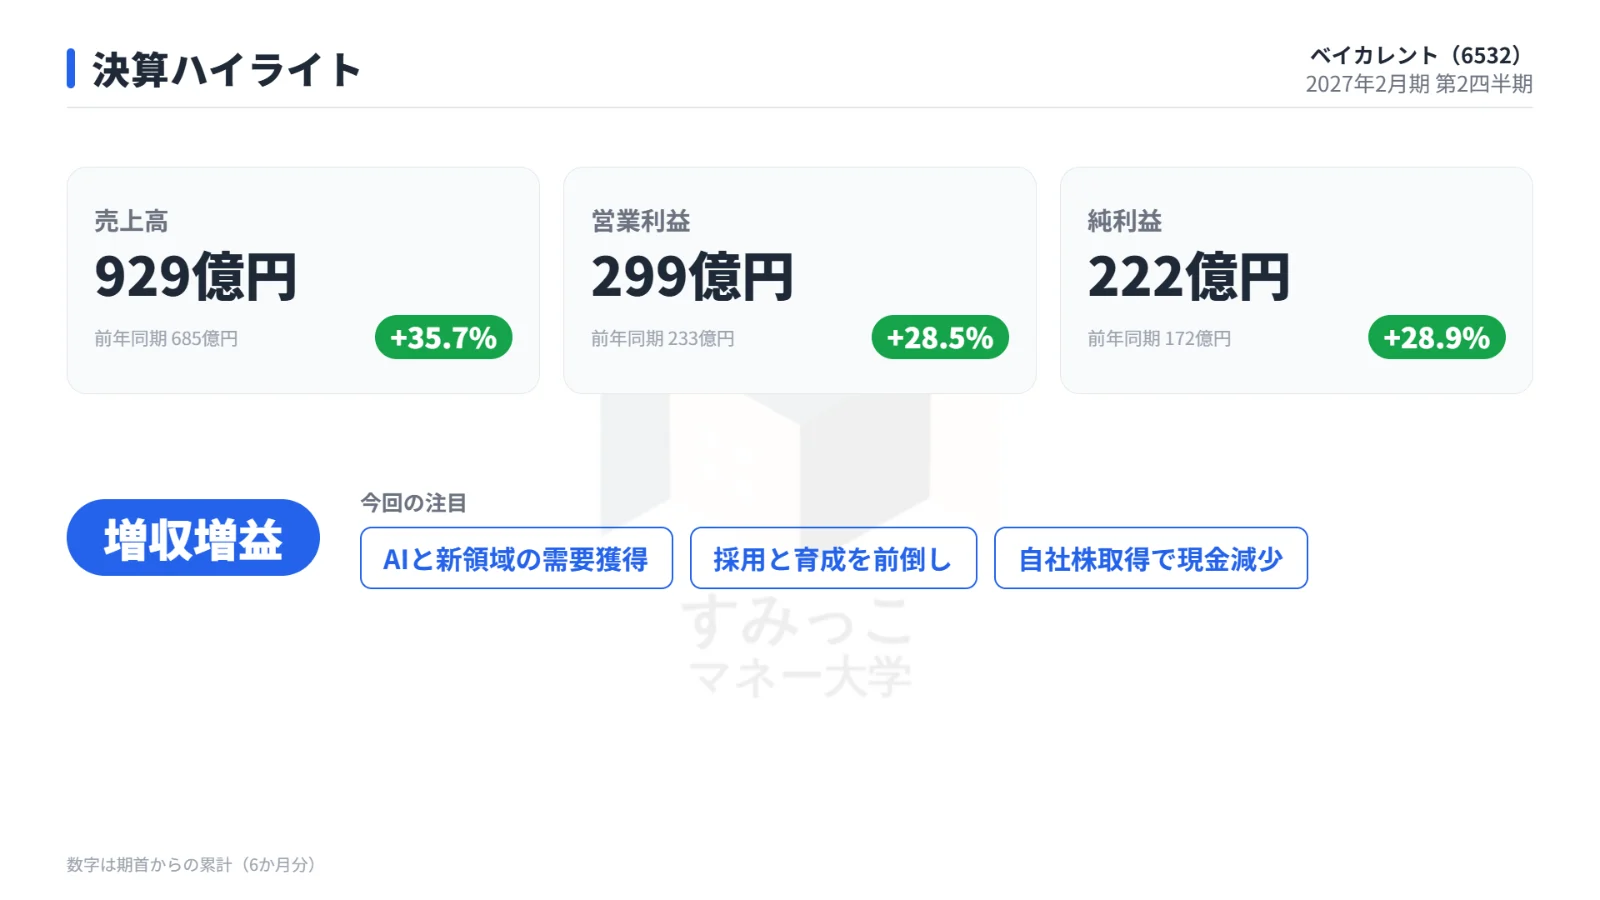
実績はいずれも市場の期待を クリア しており、成長の勢いが市場の予想を上回っていることが示されました。
成長を牽引した「AI・防衛需要」と「高付加価値化」
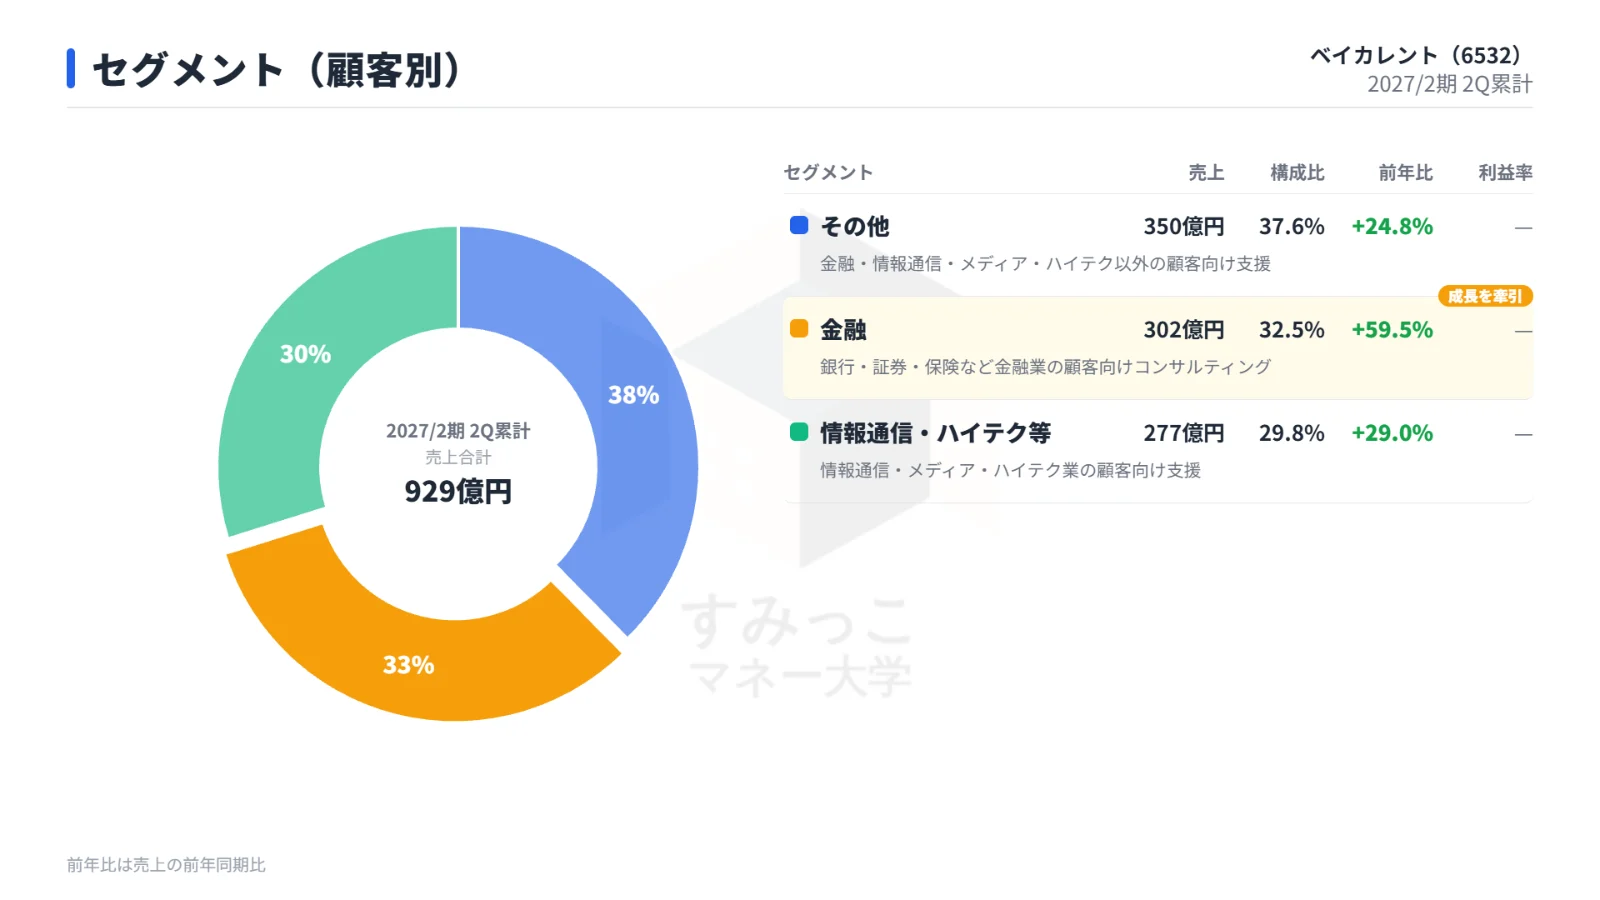
大幅な増収を実現した背景には、コンサルティング事業における旺盛な引き合いがあります。
特に、大手企業による AIの活用 や、サイバーセキュリティ、さらには防衛関連といった先端・重要領域での需要を的確に取り込んだことが大きな要因です。
具体的なKPI(重要業績評価指標)の動きを見ると、成長の質が明らかになります。
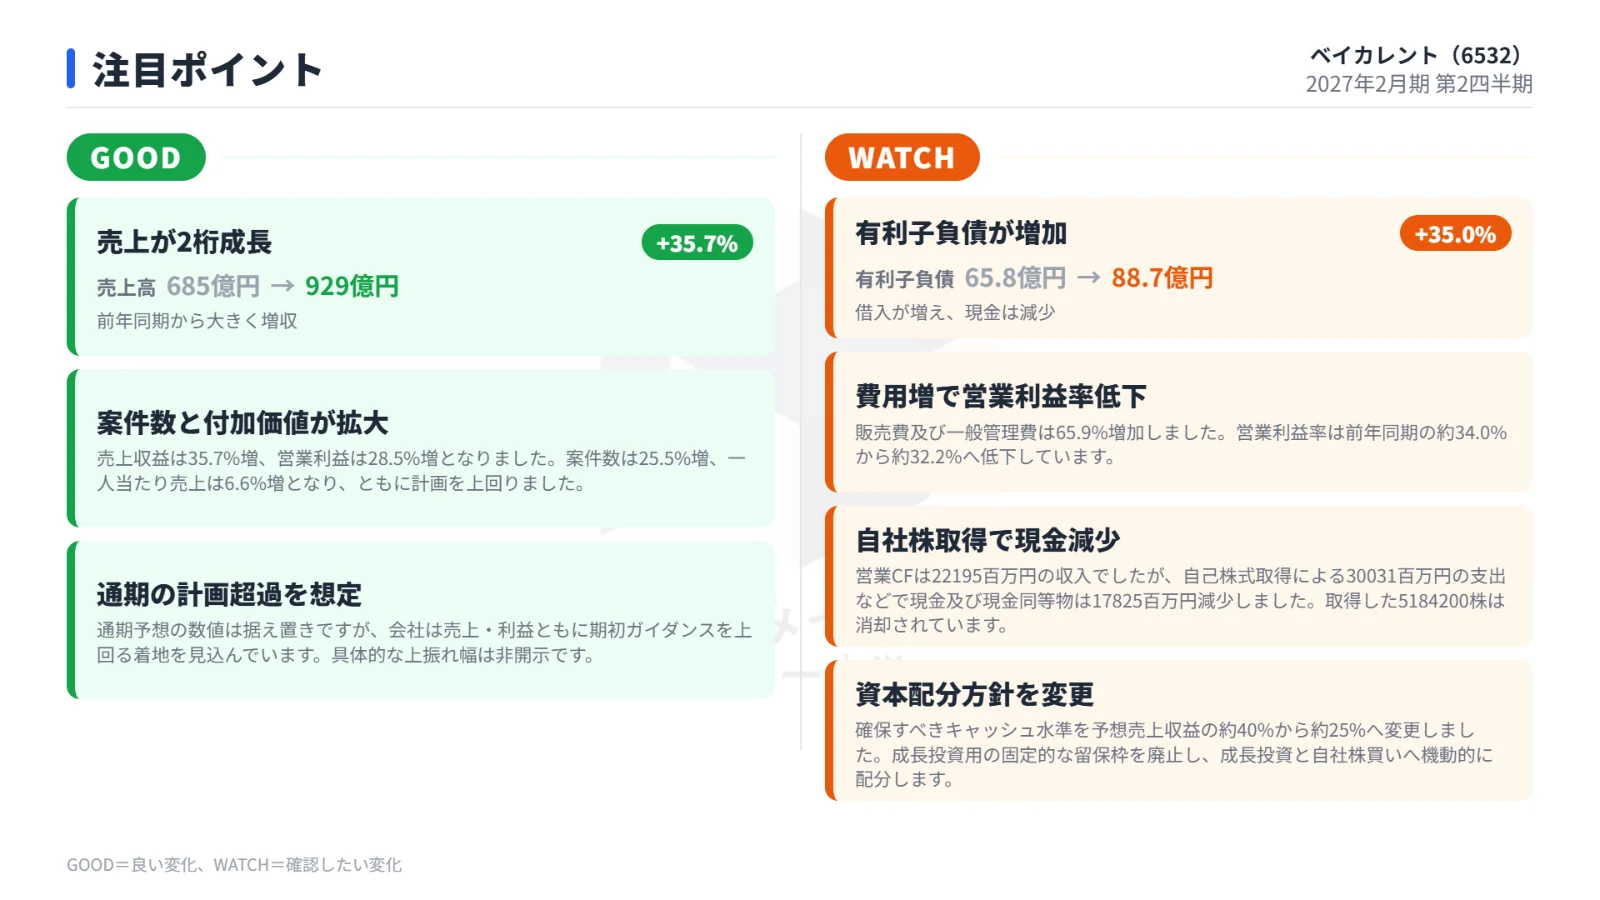
案件数は前年同期比で 25.5%増加 し、さらにサービスの高付加価値化が進んだことで、コンサルタント一人当たりの売上も 6.6%増加 しました。
この「量」と「質」の両面での拡大が、売上収益の記録的な伸びを支えています。
利益率の変動と採用・育成への先行投資
一方で、利益面では注意すべき点も見受けられます。
営業利益は28.5%増と高い伸びを示しましたが、売上収益の伸び率(35.7%)を下回った結果、営業利益率は前年同期比で低下しました。
この背景にあるのが、将来の成長に向けた積極的なコスト投下です。
特に採用・育成関連費用については、当初計画を約 30%上回る 支出となりました。
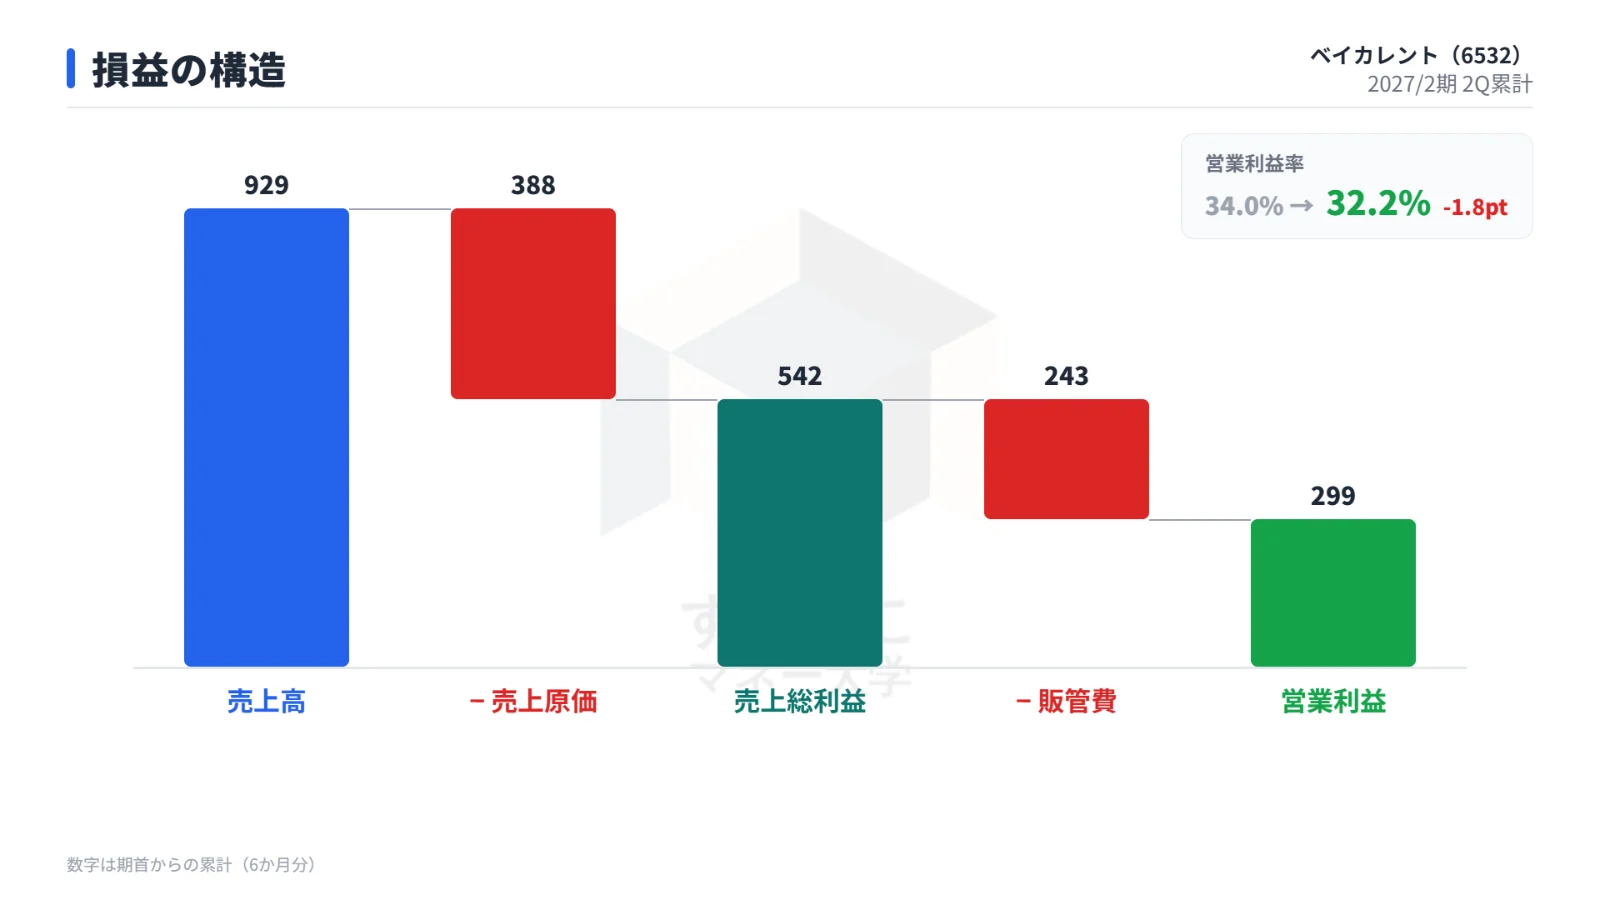
会社側は、営業モデルを確立するための先行投資をこの上期で完了させたとしています。
採用・育成費用が計画を大幅に上回ったことは短期的には 利益率の押し下げ要因 となりましたが、これは中長期的なコンサルタント数の確保と品質向上を優先した結果と言えます。
通期予想は据え置きも「計画超過」への期待感
2027年2月期の通期業績予想について、会社側は期初からの数値を据え置いています。
しかし、その内容は非常にポジティブなものです。
下の表は、通期予想に対する進捗状況をまとめたものです。
| 項目 | 通期予想 | 第2四半期実績 | 進捗率 |
|---|---|---|---|
| 売上収益 | 1,900億円 | 929億1,300万円 | 48.9% |
| 営業利益 | 648億円 | 298億9,200万円 | 46.1% |
| 当期利益 | 481億円 | 222億900万円 | 46.2% |
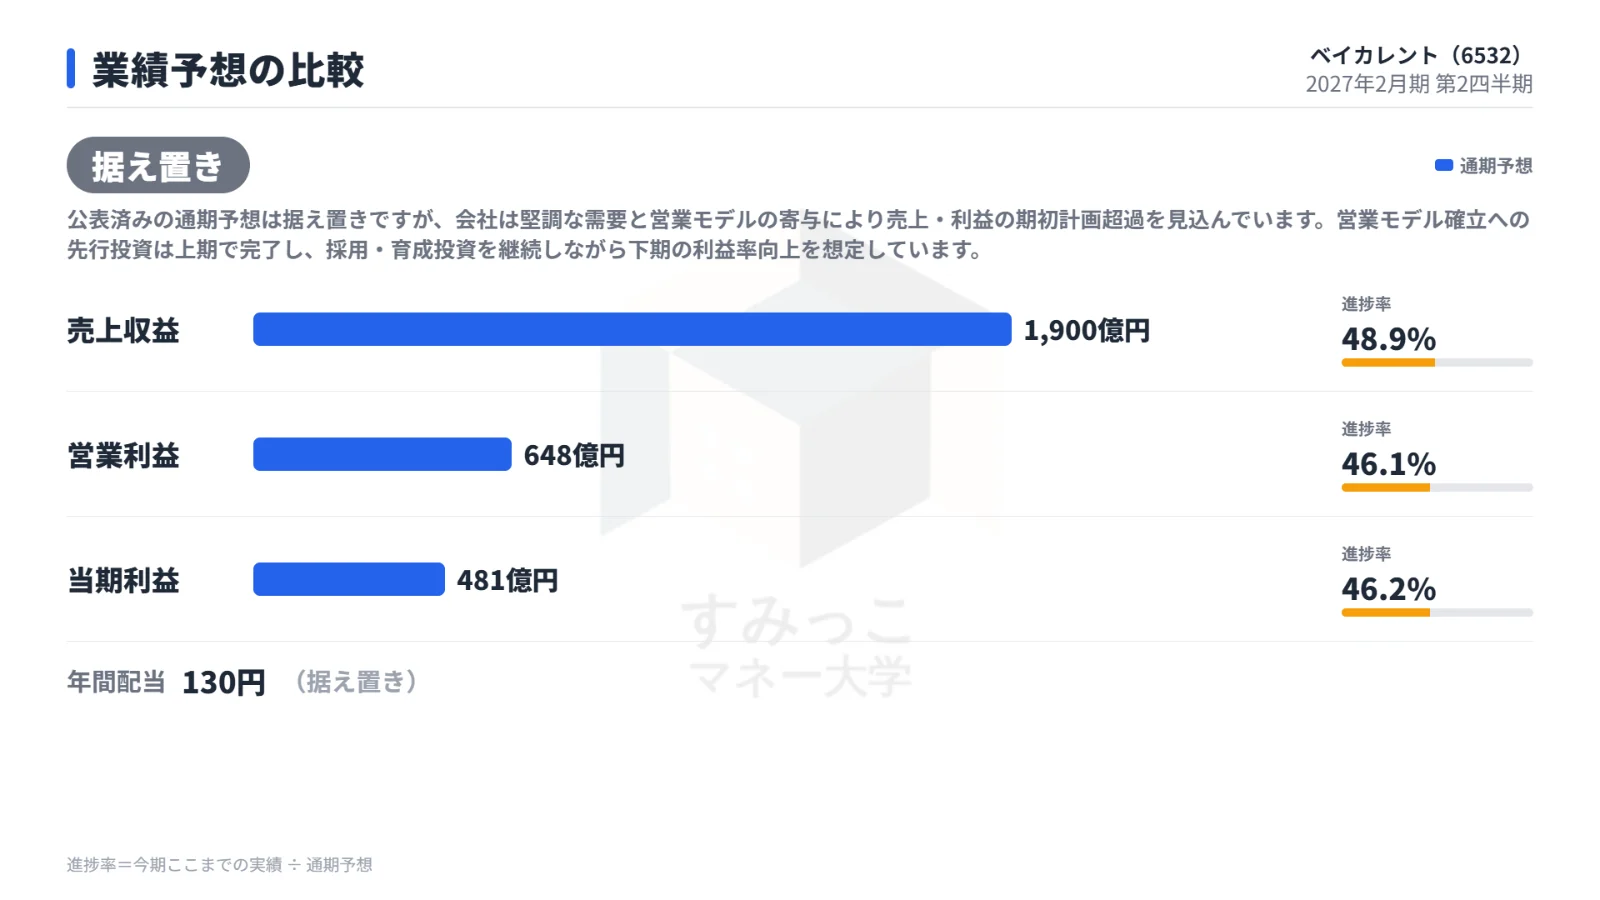
数値の上では進捗率が50%を下回っていますが、会社側は現状について「堅調な需要と営業モデルの寄与により、売上・利益ともに期初計画を 超過する見込み 」と見解を示しています。
上期で集中して行われた先行投資が一段落したことで、下期は採用を継続しつつも 利益率が向上する シナリオを想定しています。
株価が17%超の急騰を見せた理由
決算発表翌日の10月16日、ベイカレントの株価は前日比 +17.25% となる10,195円まで急騰しました。
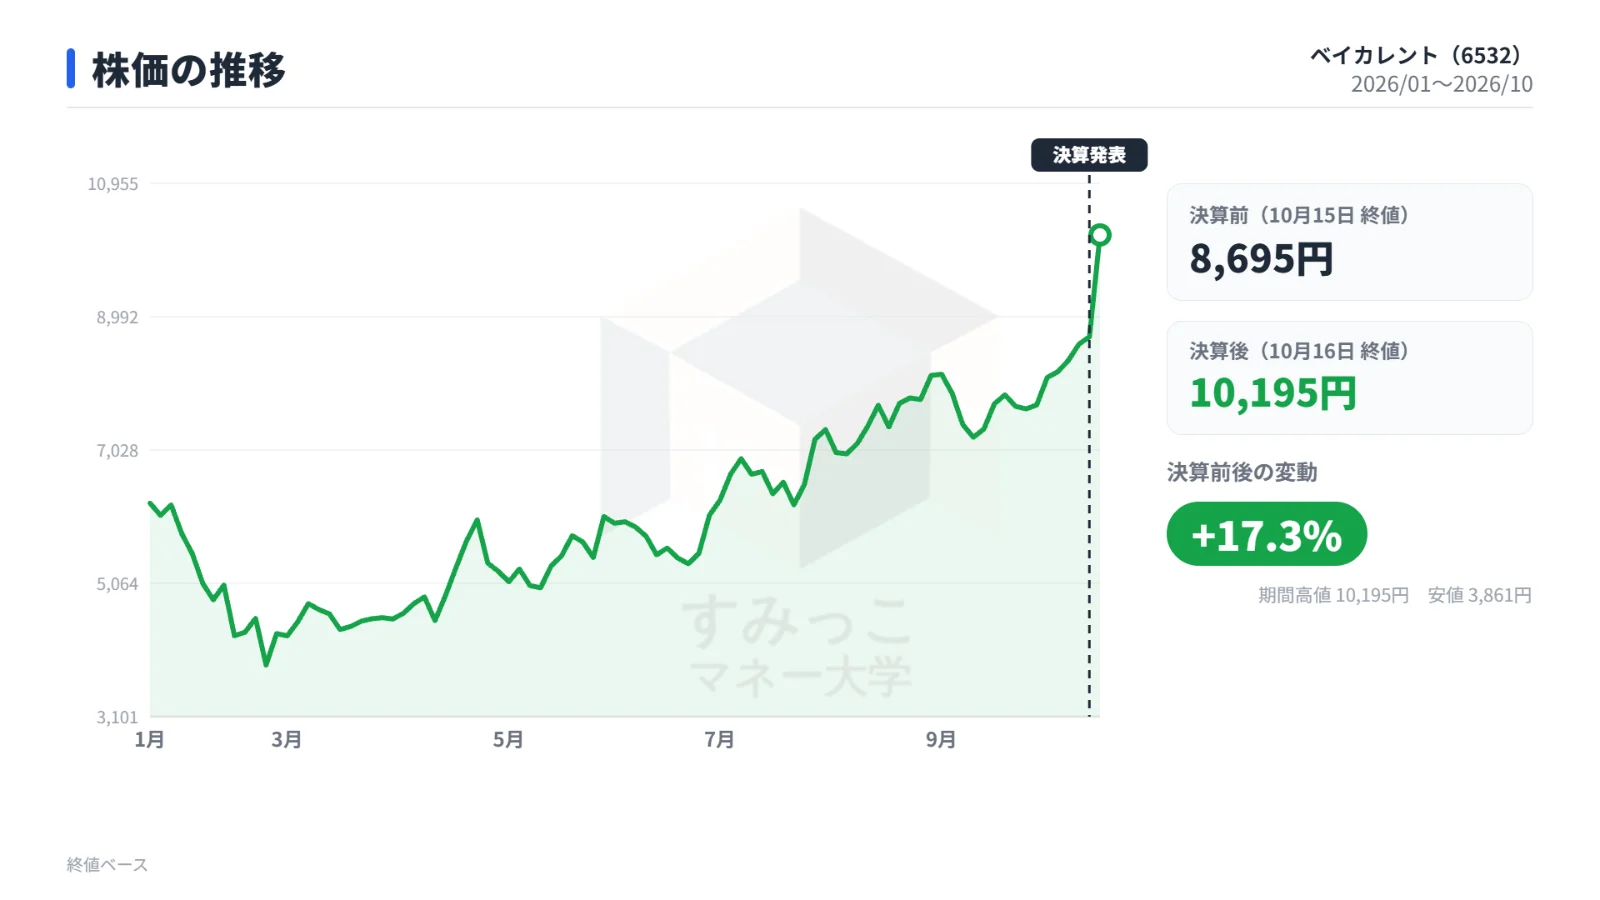
フィスコの分析レポートによれば、主な買い材料は「増益ペースの加速」「新中期経営計画の成長目標」「資本配分方針の変更」の3点です。
特に注目されたのが、投資機会や株価水準に応じて 自社株買いを機動的に追加する という新たな方針です。
成長投資と株主還元の両立に対する姿勢が好感され、市場からの資金流入を加速させました。
今後の注目点:第3四半期のKPIと利益率の改善
今後の投資判断において重要となるのは、会社側が掲げる強気の見通しが、実際の数字として現れてくるかどうかです。
以下のポイントが焦点となります。
・第3四半期の案件数が前年比 25~28%増 で推移するか
・一人当たり売上が 5~7%増 を維持できるか
・コンサルタント数が目標の 7,000~7,200名 に到達するか
また、上期に膨らんだ採用・育成費をコントロールしつつ、通期での EBITDAマージン35%程度 という目標を達成できるかも大きな注目点です。
先行投資が完了したとされる下期において、売上の拡大が利益の伸びに直結するフェーズに移行できるかが、今後の焦点となるでしょう。
まとめ
ベイカレントの第2四半期決算は、AIや防衛といった成長領域の需要を背景に、市場予想を上回る 大幅な増収増益 を達成しました。
採用・育成費用の上振れにより利益率は一時的に低下したものの、これは将来の成長に向けた布石であり、下期以降の利益回復が見込まれています。
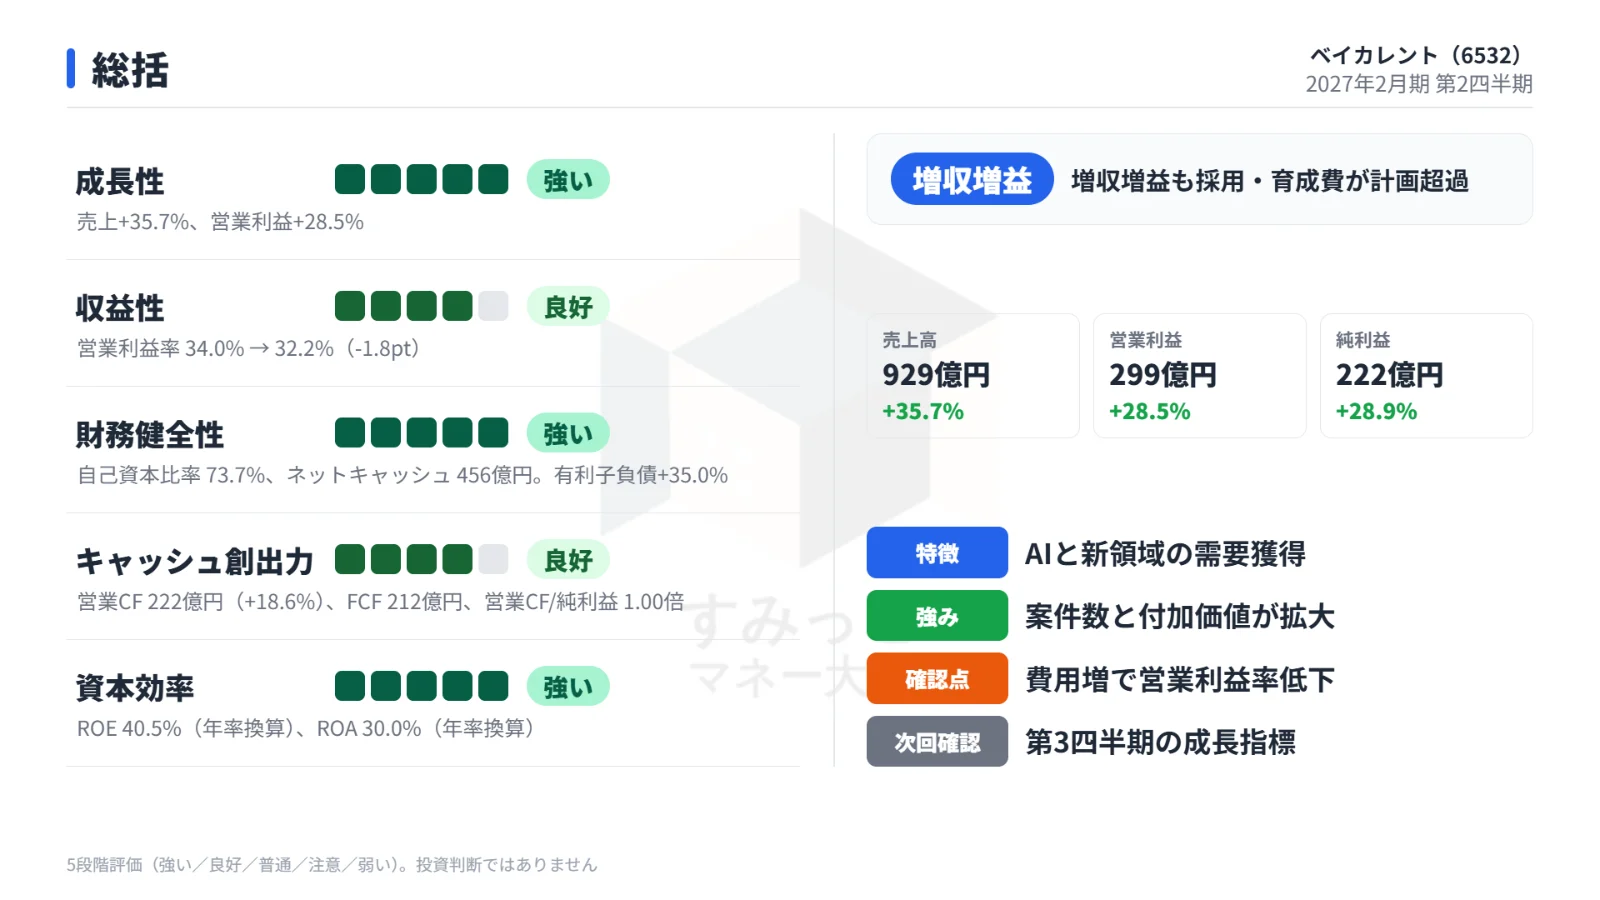
新中期経営計画の発表や、自社株買いの機動的な実施といった 資本配分の柔軟化 も発表され、市場からは高い評価を得ました。
今後は、拡大した人員をいかに効率的に活用し、計画通りの利益率向上を実現できるかが、さらなる成長の鍵となります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事