【ファナック(6954)】決算後に夜間PTSで株価上昇、通期売上高1兆円超へ上方修正した背景と今後の焦点
この記事の要点
- 上期は米州ロボットや中国FAが牽引し市場予想を上回る大幅増収増益を達成しました。
- 通期予想を上方修正し初の売上高1兆円突破を見込むほか自社株買いも発表しました。
- FA受注が前年同期比130%増と好調な一方中国ロボットの減速推移が焦点となります。
工作機械向け制御装置(FA)や産業用ロボットの大手メーカーであるファナックが、2027年3月期第2四半期決算を発表しました。
この記事では、市場予想を上回って着地した上期の実績や利益改善の要因、上方修正された通期業績見通しの内容を整理します。
さらに、自社株買いの発表を受けた株式市場の初期反応と、今後の業績を見極めるうえで注目したいポイントについて詳しく解説します。
第2四半期累計の実績と市場予想との比較
ファナックの2027年3月期第2四半期累計(2026年4~9月)の業績は、前年同期と比べて大幅な増収増益を達成しました。
次の表は、第2四半期累計の実績値と前年同期比、市場予想との比較です。
| 指標 | 実績値 | 前年同期比 | 市場予想(IFIS等) | 市場予想比 |
|---|---|---|---|---|
| 売上高 | 4,737億800万円 | +16.2% | 4,704億6,900万円 | クリア |
| 営業利益 | 1,166億6,200万円 | +35.7% | 1,083億4,500万円 | クリア |
| 純利益 | 1,125億7,600万円 | +41.0% | 1,003億円(会社予想) | クリア |
事前の市場予想(IFISコンセンサス、10月22日時点)では、売上高が4,704億6,900万円、営業利益が1,083億4,500万円と見込まれていました。
実際の結果は、売上高と営業利益の双方が市場予想を上回る着地となりました。
純利益についても、会社側が事前に想定していた1,003億円を上回っています。
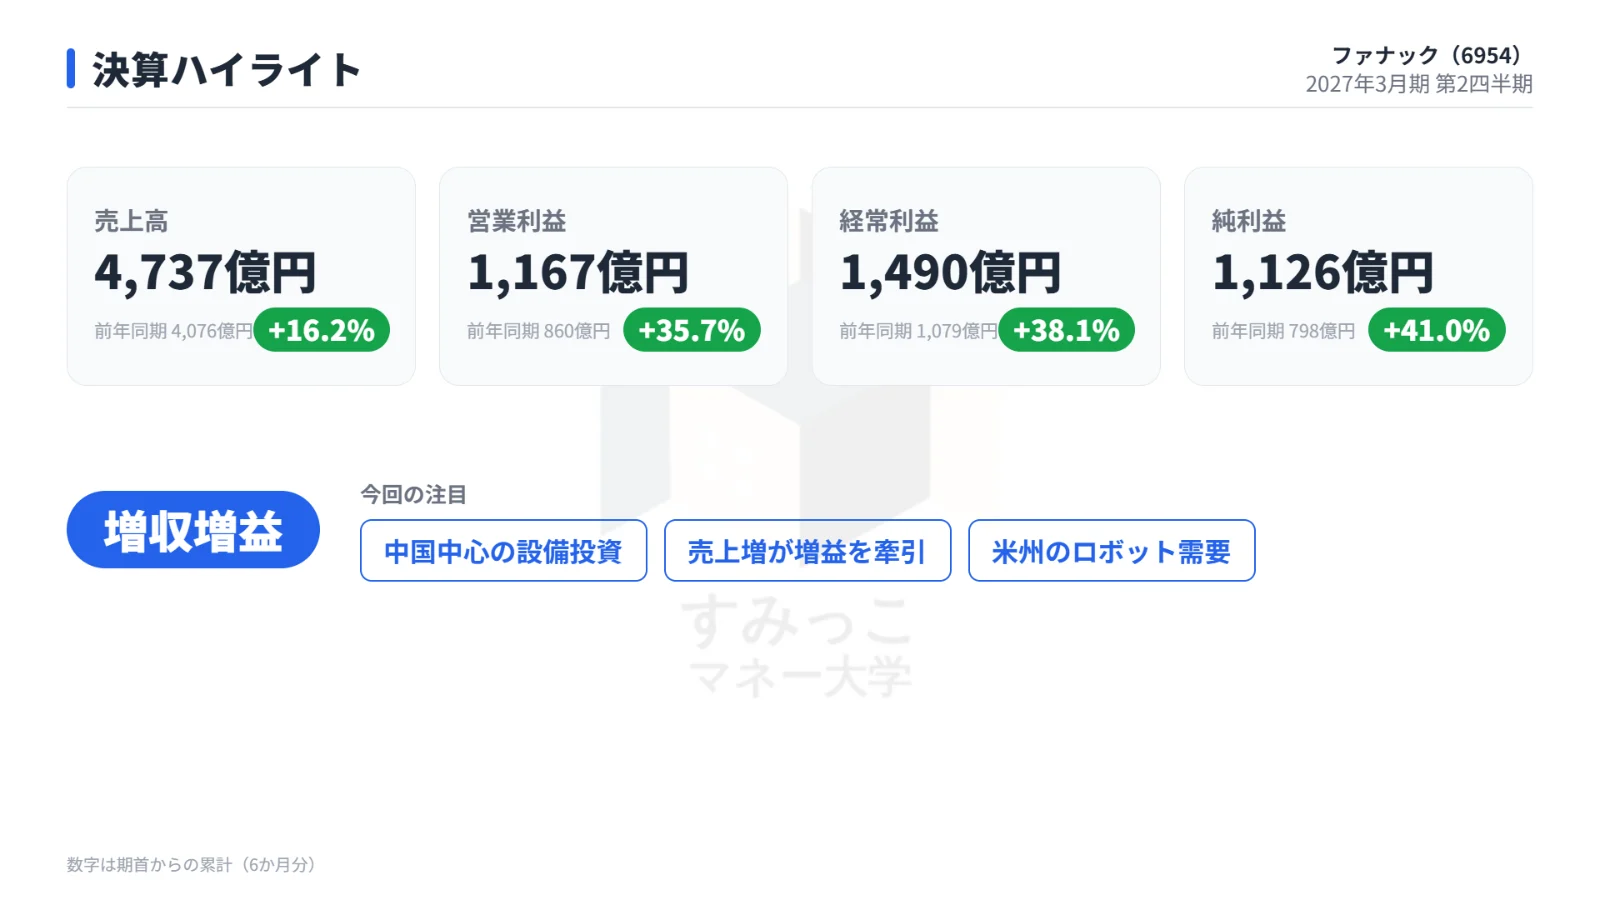
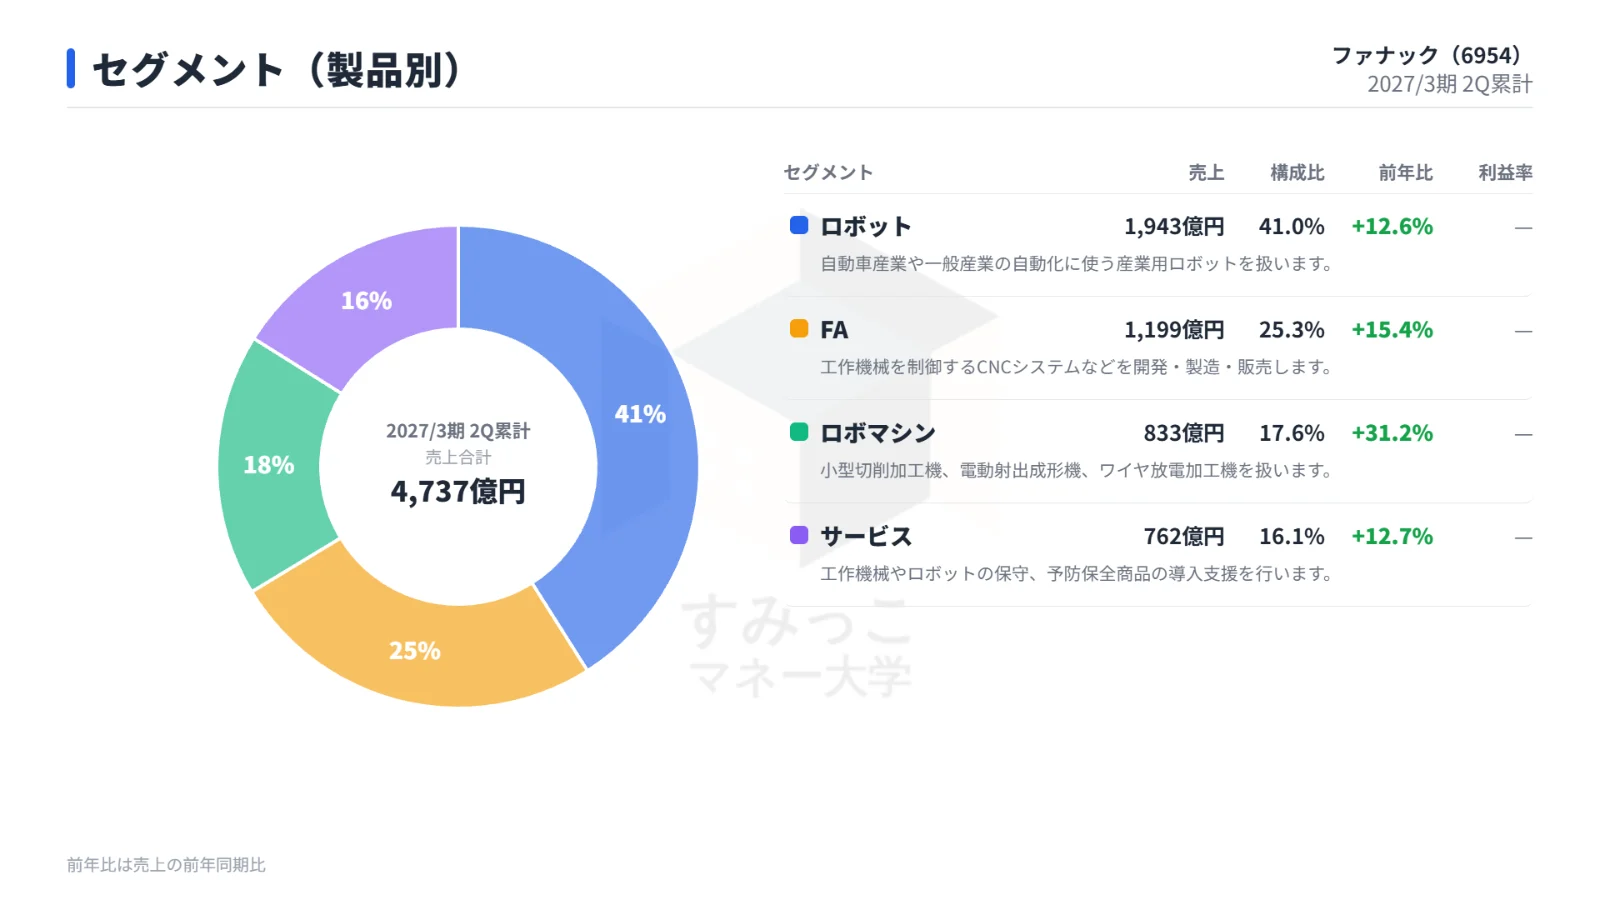
この業績伸長を牽引したのは、地域別および製品別の需要回復です。
売上面では、米州におけるロボットの需要が好調だったことに加え、中国を中心としたFAおよびロボマシンの需要が力強く推移しました。
製品部門別に見ると、ロボマシン部門が前年同期比で31.2%の増収を記録したほか、サービス部門を含むすべての部門において前年同期を上回る売上高を確保しています。
利益率改善の要因と損益の構造
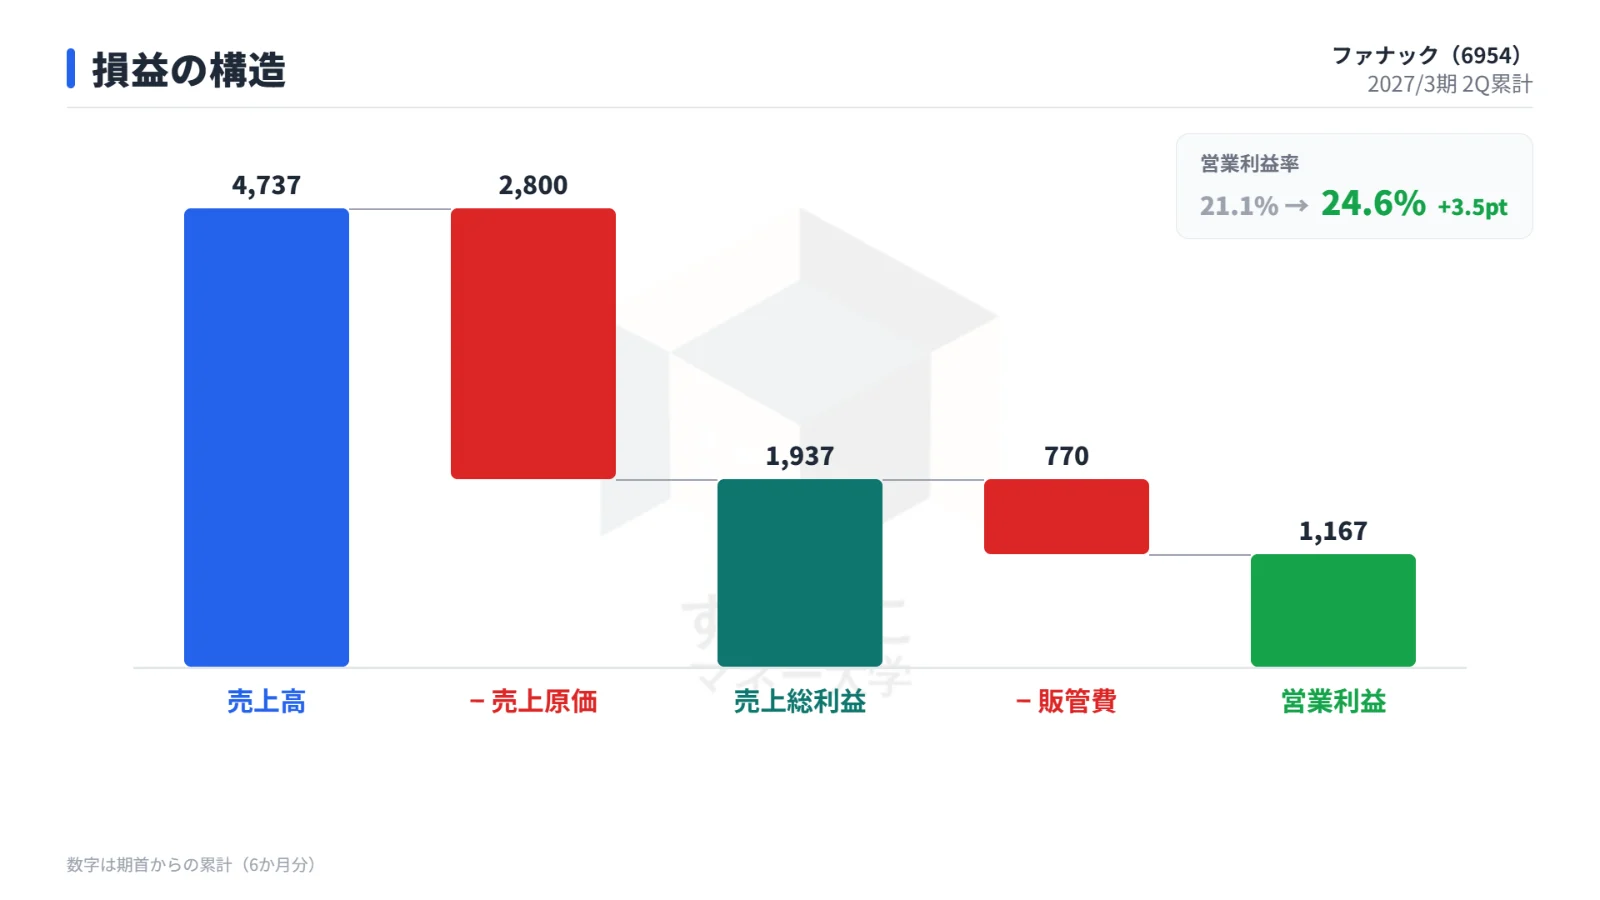
第2四半期累計の営業利益は前年同期比で35.7%増と、売上高の伸び率を大きく上回るペースで拡大しました。
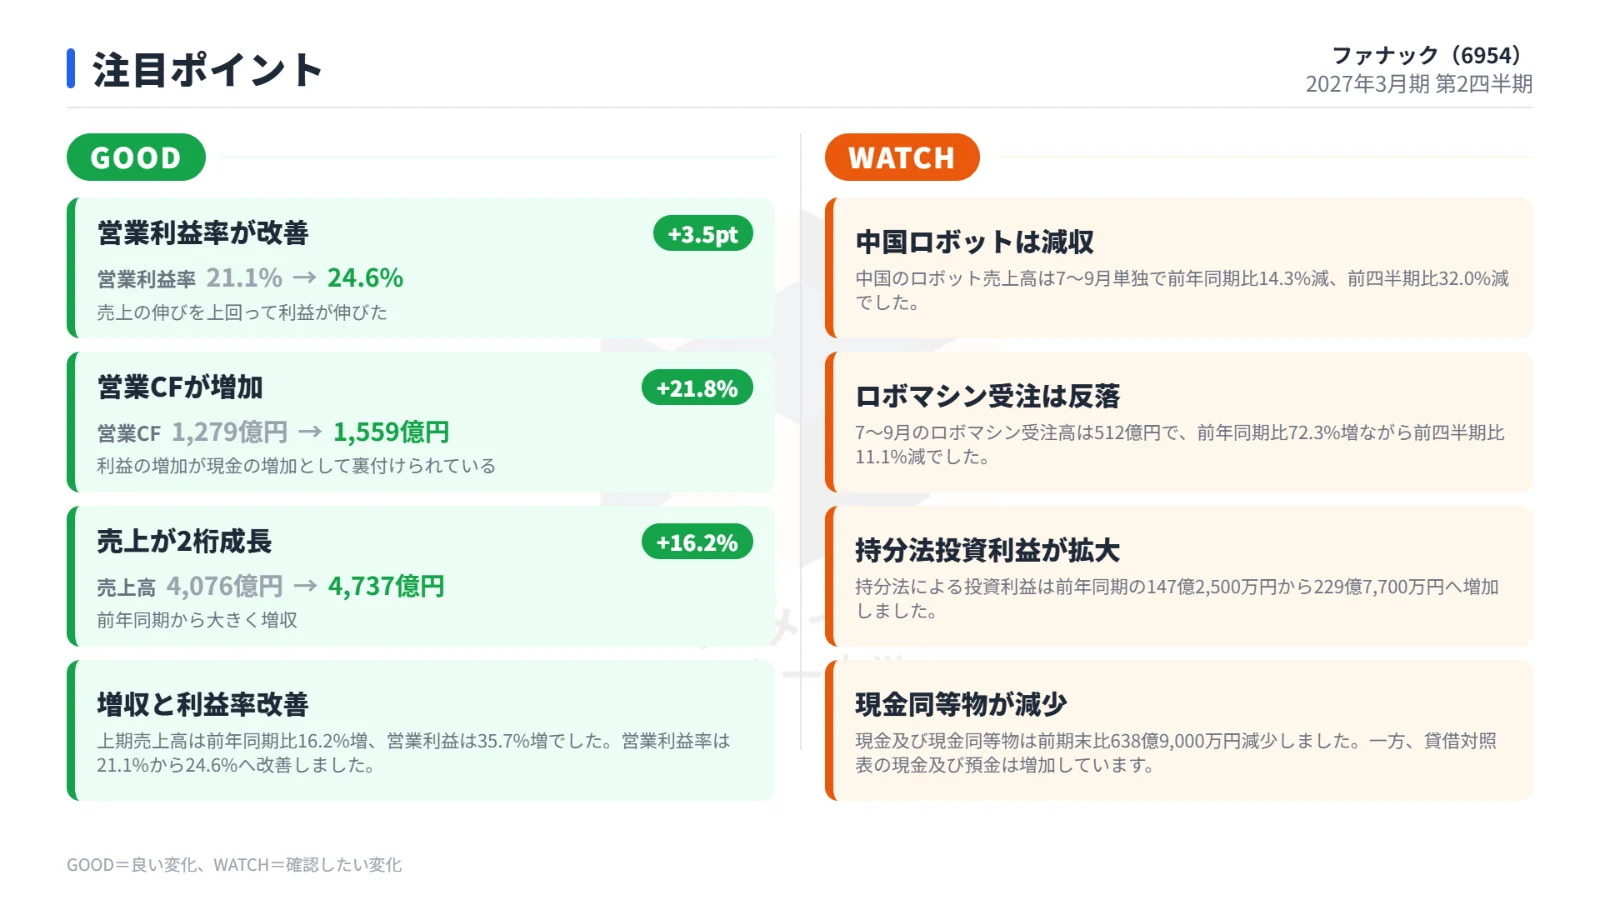
この結果、売上高営業利益率は前年同期の21.1%から24.6%へと改善しています。
利益増加をもたらした主な要因は、売上拡大による235億円の利益押し上げが生じたことに加え、生産現場での原価差額の改善や、未実現利益の解消・改善が寄与した点にあります。
販売費及び一般管理費(販管費)の増加要因はあったものの、製造原価面や在庫評価面での好転がそれらを吸収し、高収益体質を維持しています。
純利益についても1,125億7,600万円となり、前年同期比で41.0%の大幅増益を達成しました。
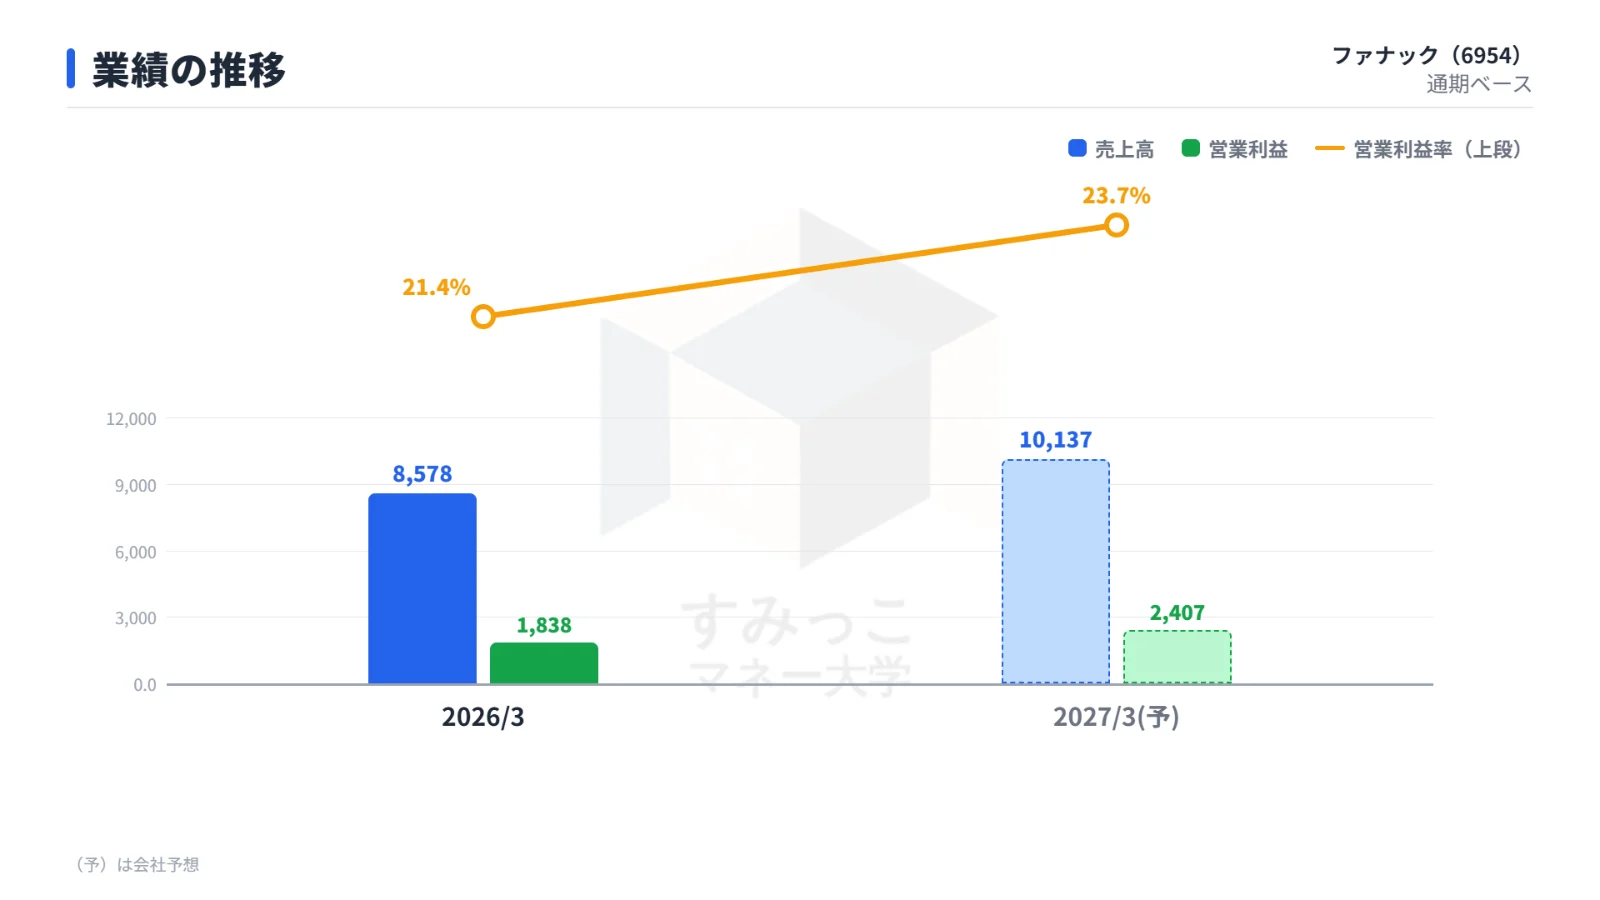
本業の営業利益率改善が、最終利益の力強い伸びに直結しています。
通期業績予想の上方修正と前提条件
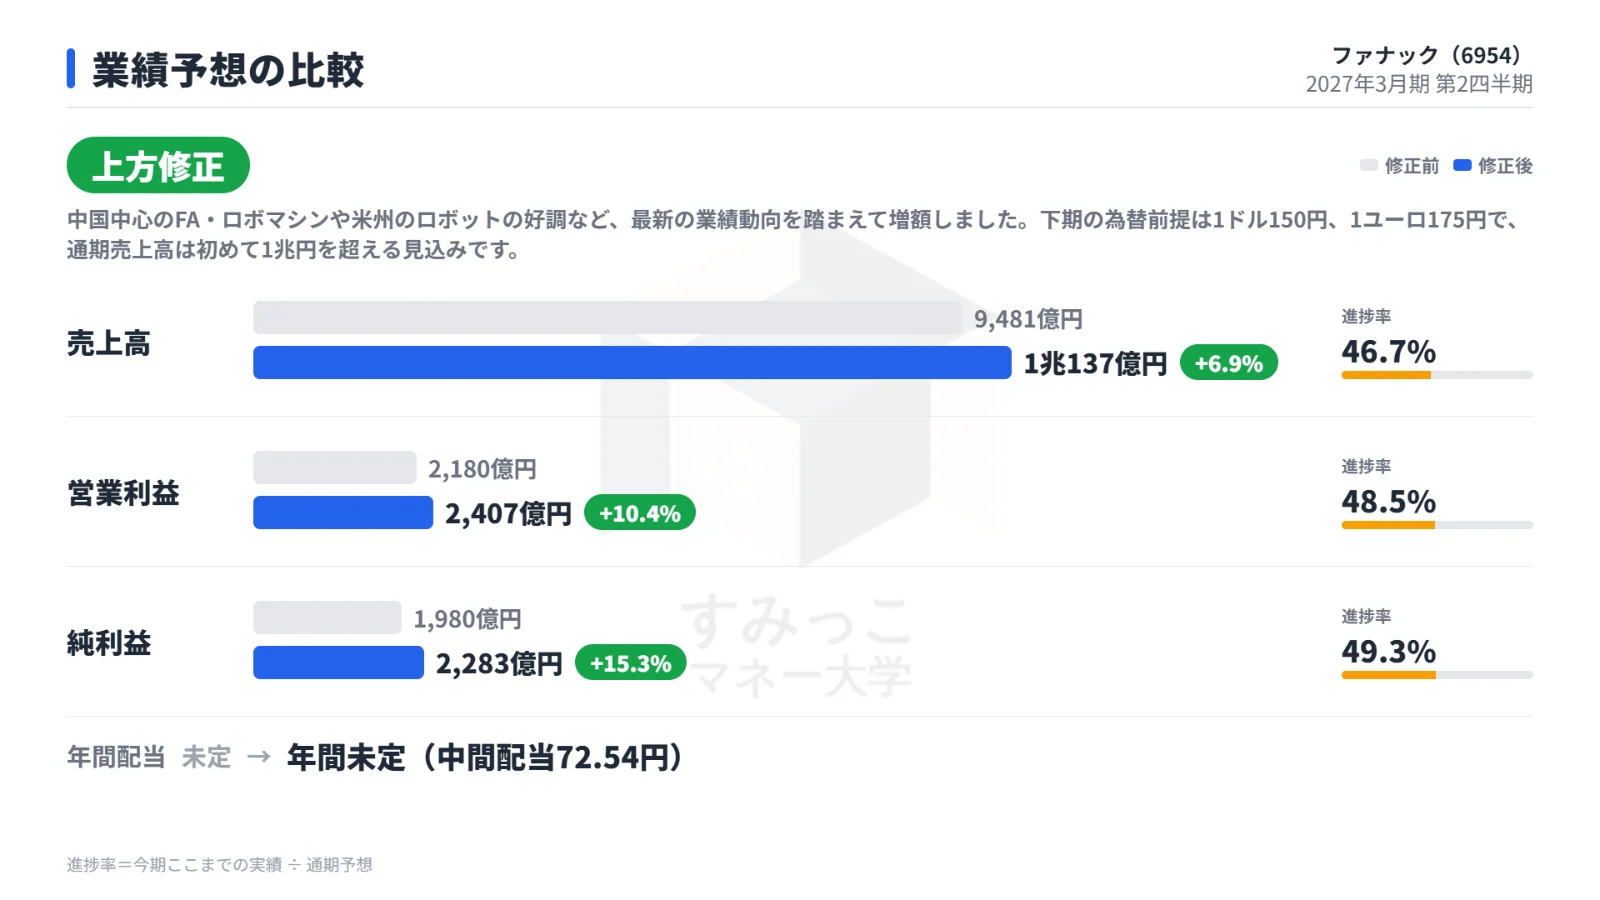
上期の堅調な推移を受けて、ファナックは通期の連結業績予想を上方修正しました。
次の表は、通期業績予想の修正前後の数値および進捗率の比較です。
| 指標 | 修正前予想 | 修正後予想 | 増減率 | 上期進捗率 |
|---|---|---|---|---|
| 売上高 | 9,481億円 | 1兆137億円 | +6.9% | 46.7% |
| 営業利益 | 2,180億円 | 2,407億円 | +10.4% | 48.5% |
| 純利益 | 1,980億円 | 2,283億円 | +15.3% | 49.3% |
| 年間配当金 | 未定 | 未定(中間配当72.54円) | - | - |
通期の売上高は期初計画の9,481億円から1兆137億円へと引き上げられ、同社として初めて売上高1兆円を超える見通しとなりました。
営業利益は10.4%増の2,407億円、純利益は15.3%増の2,283億円を見込んでいます。
第2四半期累計時点での進捗率は、売上高が46.7%、営業利益が48.5%、純利益が49.3%とおおむね5割前後の水準です。
上方修正の背景には、中国を中心としたFAおよびロボマシンの需要好調や、米州市場におけるロボットの堅調な販売動向など、足元の事業環境が良好に推移している点があります。
なお、下期の為替レートの前提については1ドル150円、1ユーロ175円に設定されています。
年間配当金の総額予想は未定とされていますが、中間配当として1株当たり72.54円が決定されました。
自社株買いの発表と決算直後の市場反応
好調な決算実績と通期予想の引き上げに合わせて、株主還元策として自己株式の取得(自社株買い)が発表されました。
取得枠は上限500億円、または1,000万株と設定されています。
この決算発表および還元策の公表直後、株式市場では好意的な受け止めが見られました。
次の表は、決算発表前後の株価推移をまとめたものです。
| タイミング | 株価 | 騰落率 | 備考 |
|---|---|---|---|
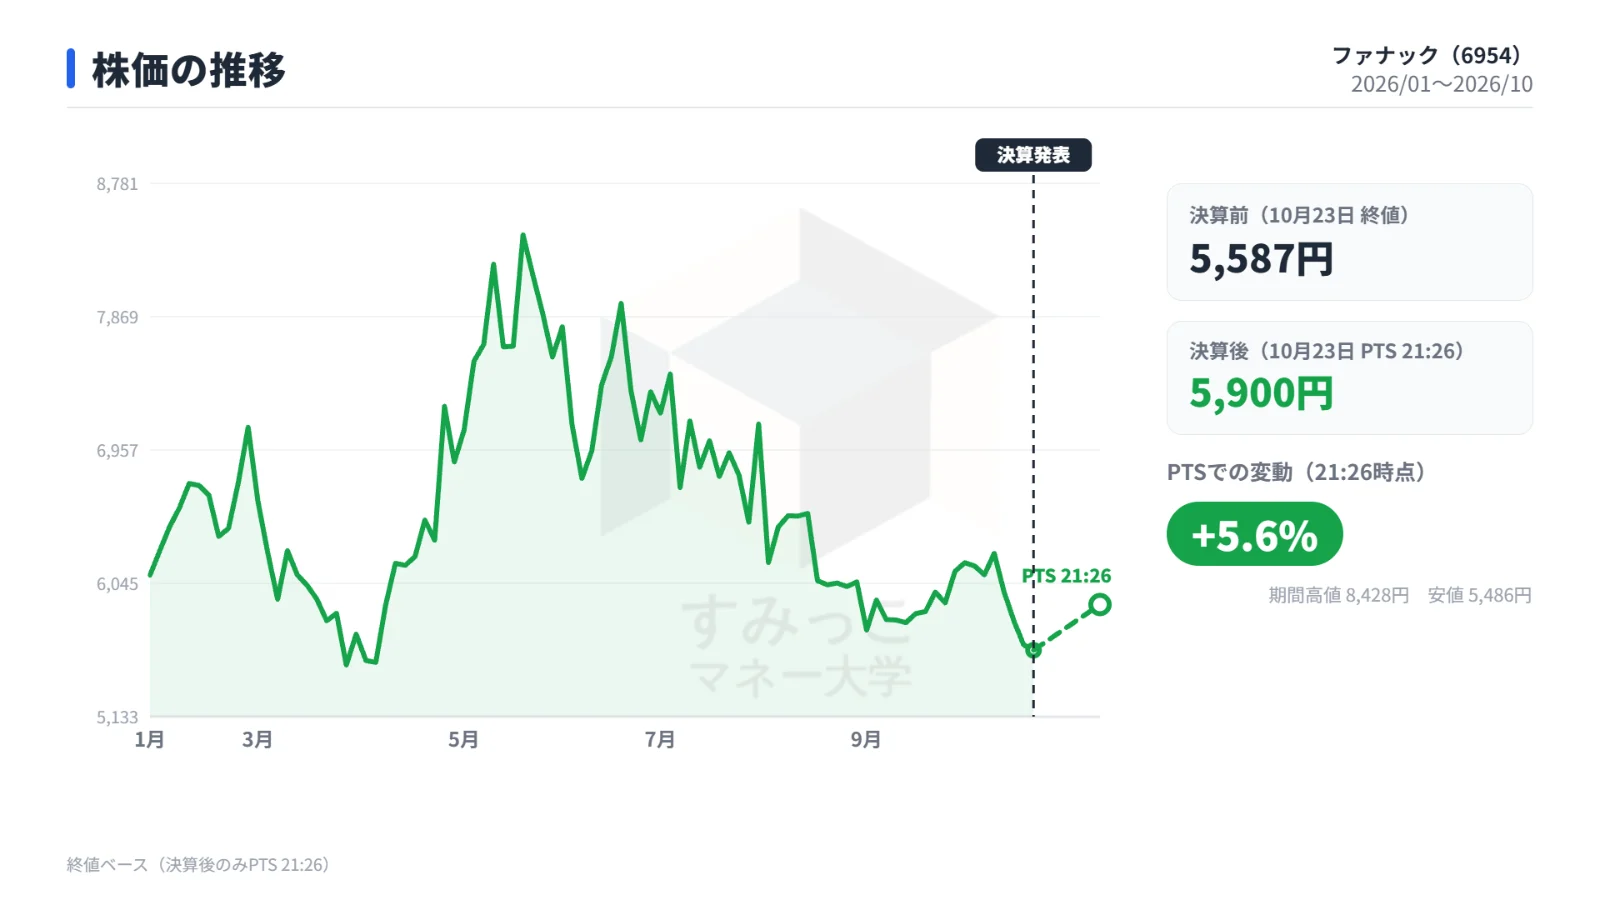
| 決算発表前(10月23日 終値) | 5,587円 | - | 通常取引終値 |
| 決算発表後(10月23日 PTS 21:26) | 5,900円 | +5.60% | 私設取引システム終値比 |
決算発表当日である10月23日の通常取引では終値5,587円で引けていましたが、同日夜間のPTS(私設取引システム)取引において21時26分時点で5,900円を付け、前日終値比で5.60%上昇しました。
市場予想を上回る上期業績の着地に加え、通期計画の上方修正によって売上高1兆円の大台突破が見込まれたこと、さらに機動的な資本政策としての自社株買いが発表された点が、投資家心理を支える材料となったと考えられます。
なお、ファナックの市場指標は、時価総額が5兆4,880億円、予想PERが22.7倍、PBRが2.7倍の水準となっています。
今後の注目点と事業環境の見極め
ファナックの先行きを考えるうえで、投資家が確認しておきたい重要なポイントは大きく2点あります。
1点目は、足元で急増しているFA受注の売上転換と利益率の持続性です。
第2四半期のFA受注高は、前年同期比で130.1%増の1,122億円と大幅に拡大しました。
この積み上がった受注が今後どの程度のペースで実際の売上高に計上されていくのか、また売上増加に伴って第2四半期に見られた24.6%という営業利益率の水準を維持できるかが焦点となります。
2点目は、地域別に見られる需要動向のばらつき、特に中国市場におけるロボット需要の推移です。
中国を中心とするFAやロボマシンが全体を牽引している一方で、中国のロボット売上高に目を向けると、第2四半期単独において前年同期比で14.3%減、前四半期比で32.0%の減少となっています。
自動車向け需要を中心とする設備投資の減速懸念が存在するため、中国におけるロボット需要の底打ち回復の時期や米州など他地域の好調さによる補完の持続性といった地域別の詳細な推移が、今後の業績動向を左右する要因となります。
まとめ
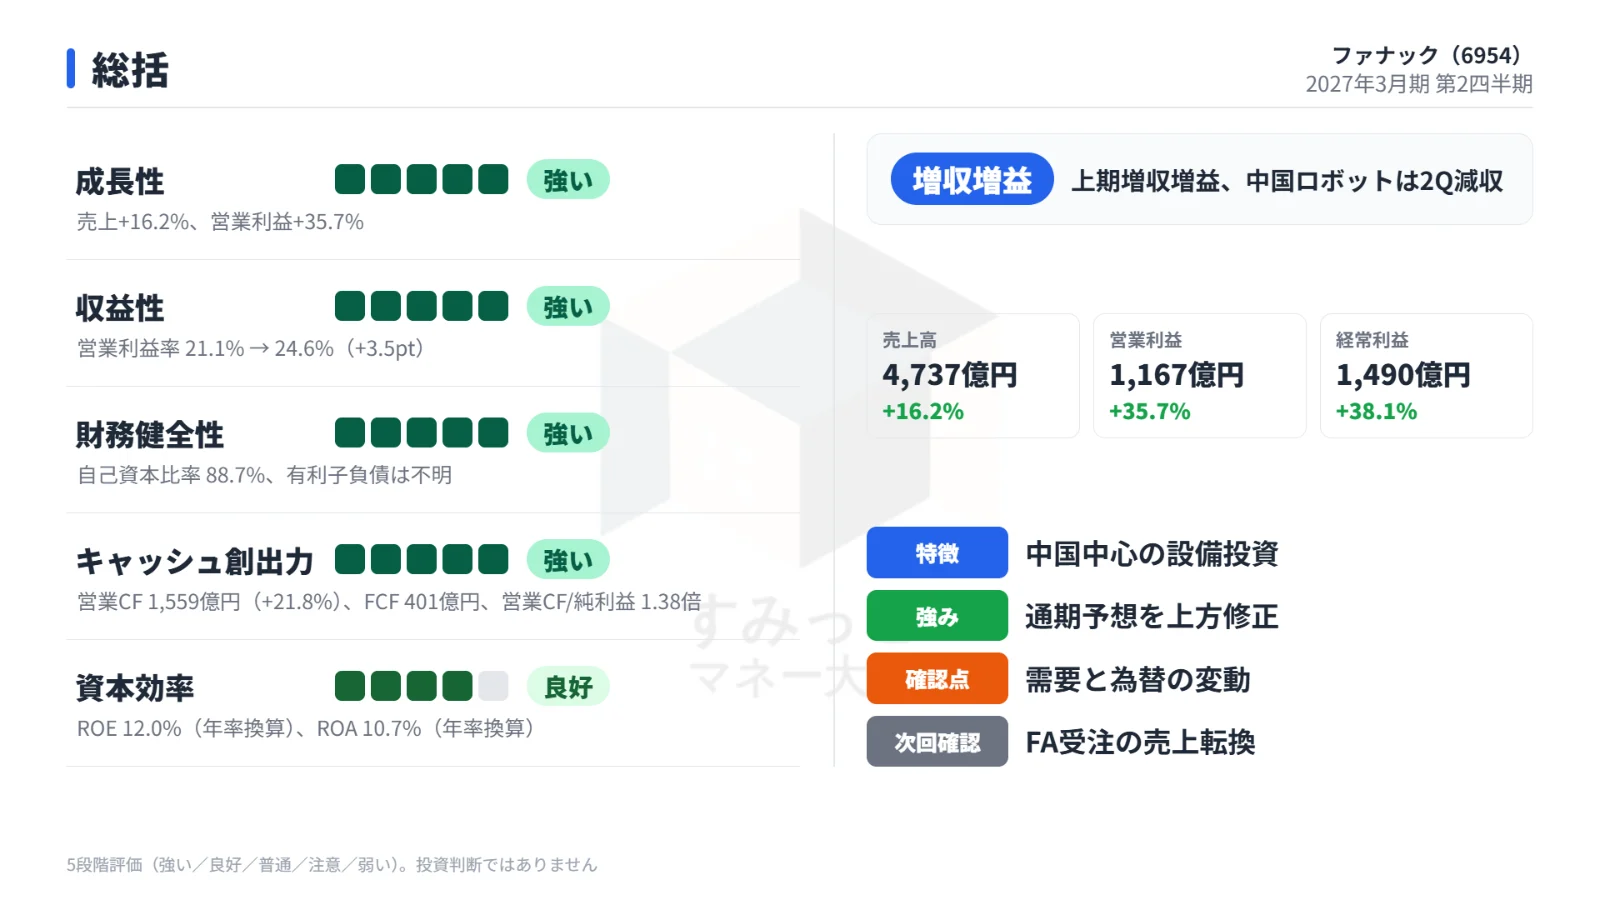
ファナックの2027年3月期第2四半期決算は、米州のロボットや中国のFA・ロボマシンが牽引し、売上高・各段階利益ともに前年同期比で大幅な増収増益となりました。
市場コンセンサスを上回る着地を果たし、通期業績予想の上方修正により同社初の売上高1兆円超えが視野に入っています。
上限500億円の自社株買いも公表され、発表直後の夜間PTS取引では株価が上昇する反応を見せました。
今後は、前年同期比130.1%増となったFA受注の売上への進捗状況や高い営業利益率の持続性に加え、第2四半期単独で前四半期比32.0%減となった中国ロボット売上高の回復時期など、製品および地域ごとの事業環境の変化に引き続き注目が集まります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事