【SHIFT(3697)】決算発表で株価が16%超の急騰、第4四半期の収益性回復とAI活用による来期増益シナリオを読み解く
この記事の要点
- 売上高はニッセイコム連結やDX需要で過去最高、市場予想を上回り着地した
- 第4四半期に稼働率が回復しAI売上比率が28%超へ拡大、収益性が改善した
- 来期は調整後営業利益250億円を計画、M&Aファンド設立による成長も期待
ソフトウェアの品質保証を軸に、コンサルティングや開発支援を展開するSHIFTが2026年8月期の本決算を発表しました。
本記事では、過去最高を更新した売上高の実績と、一時的な利益率低下から急回復を見せた第4四半期の動向、そしてAI活用を成長の柱に据えた来期の強気な見通しについて詳しく解説します。
目次(7項目)
市場予想を上回る売上高と営業利益を達成
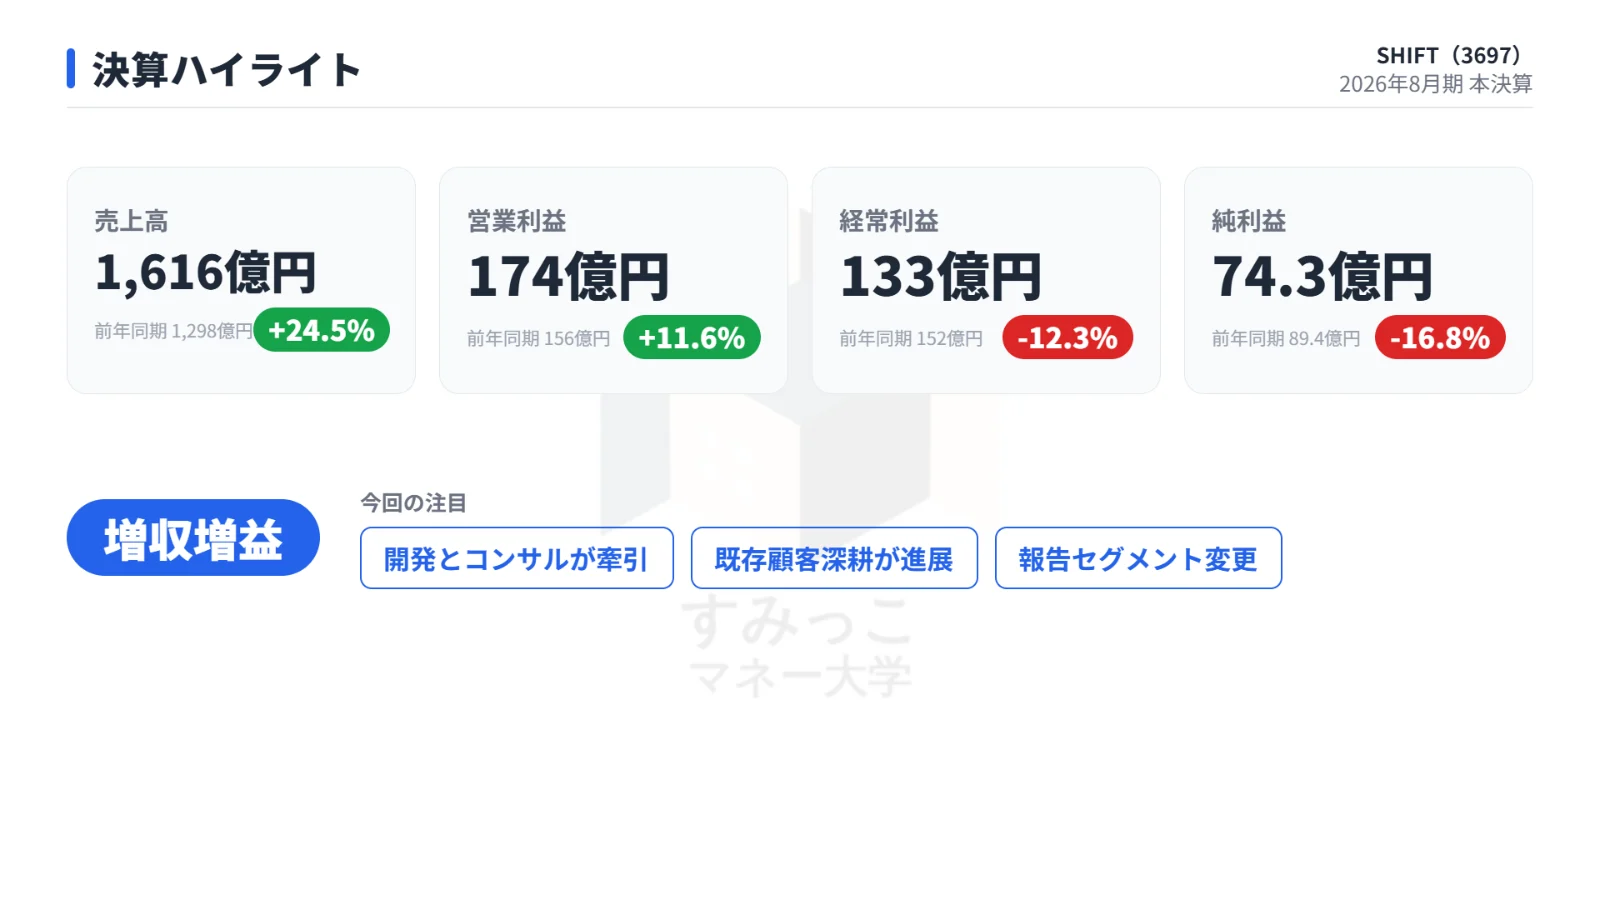
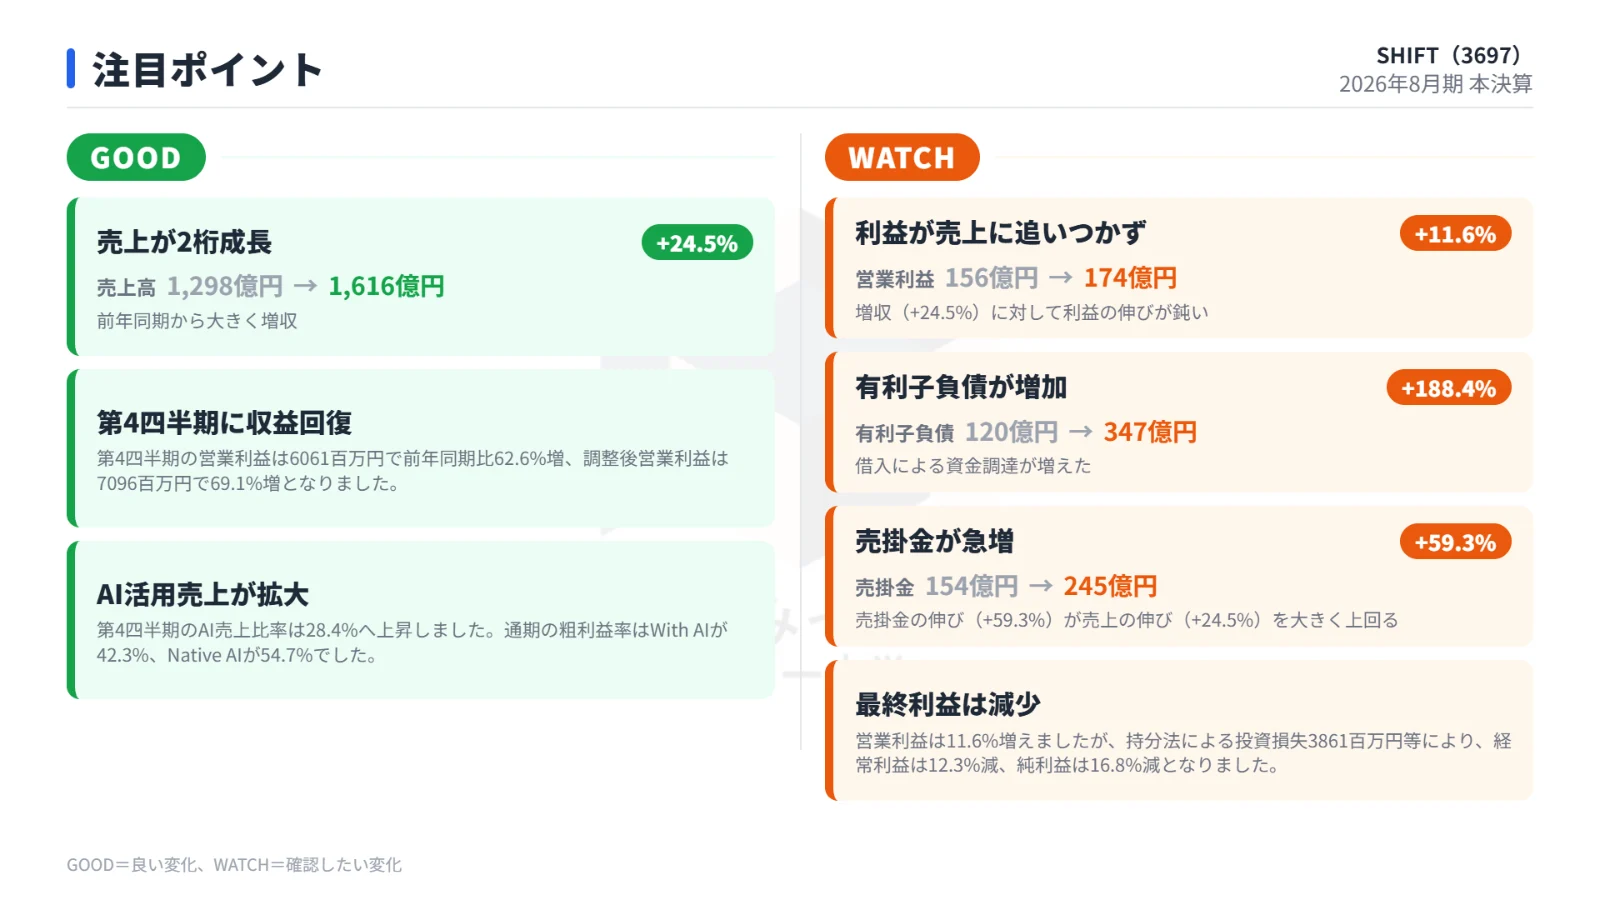
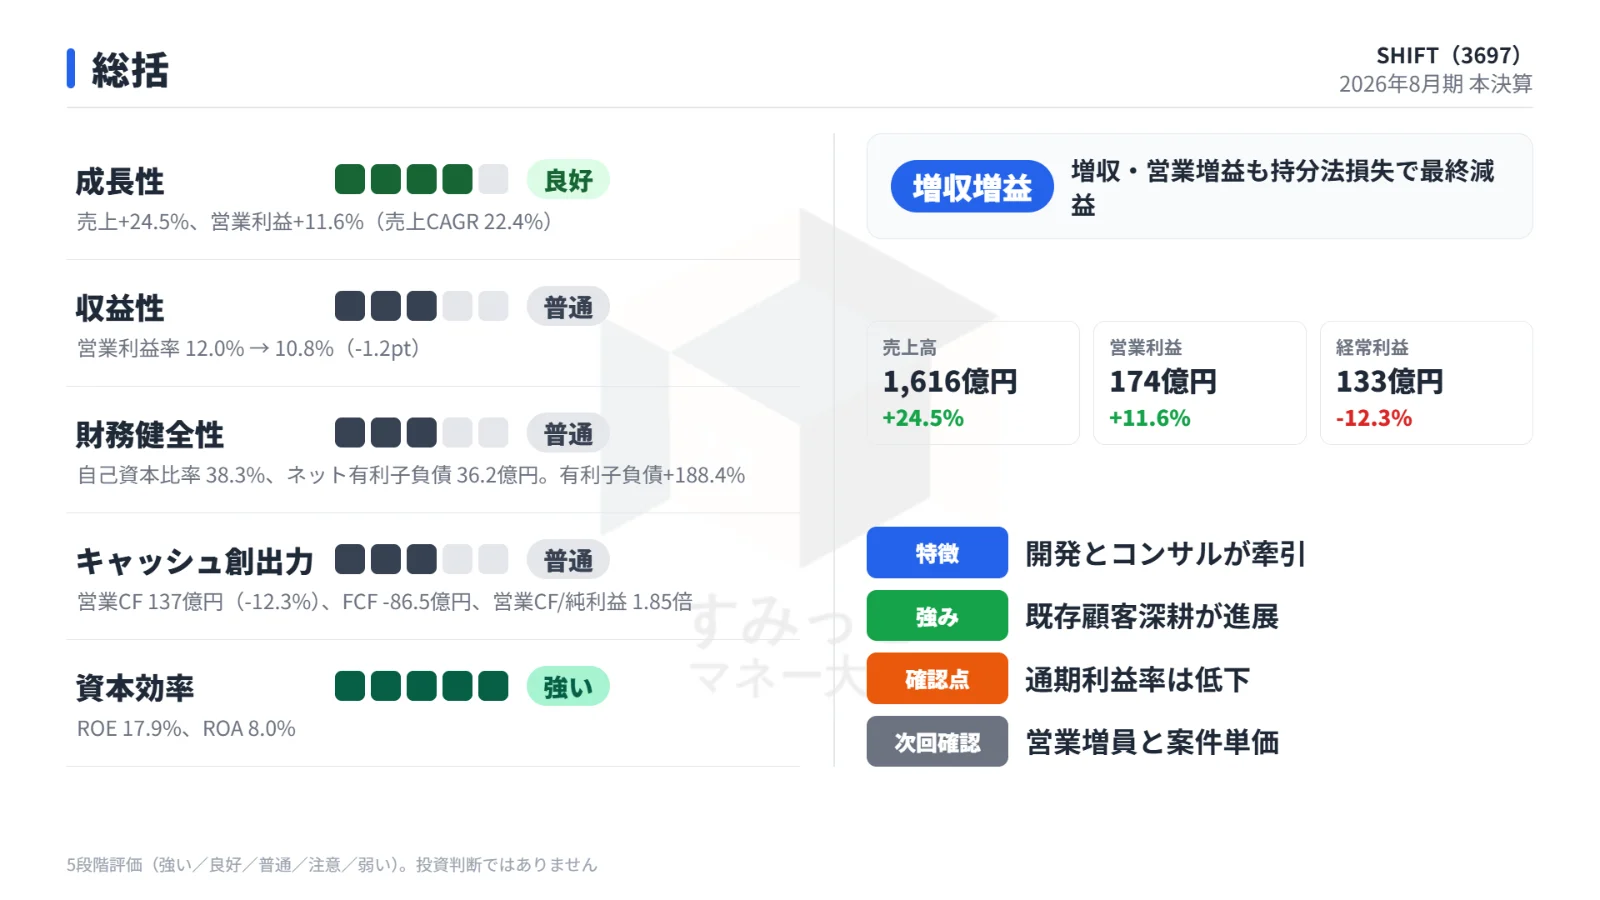
2026年8月期の通期実績は、売上高が1,616億円(前期比24.5%増)、営業利益が174億4,500万円(前期比11.6%増)となりました。
これは事前に市場が予想していたコンセンサスをいずれも上回る着地です。
一方で、当期純利益については74億3,000万円(前期比16.8%減)となり、市場予想には届きませんでした。
今回の決算における実績と市場予想の比較は以下の通りです。
2026年8月期 本決算の実績と市場予想の比較
| 項目 | 実績 | 市場予想(IFIS) | 判定 |
|---|---|---|---|
| 売上高 | 1,616億円 | 1,594億4,100万円 | クリア |
| 営業利益 | 174億4,500万円 | 171億9,900万円 | クリア |
| 純利益 | 74億3,000万円 | 99億4,900万円 | 未達 |
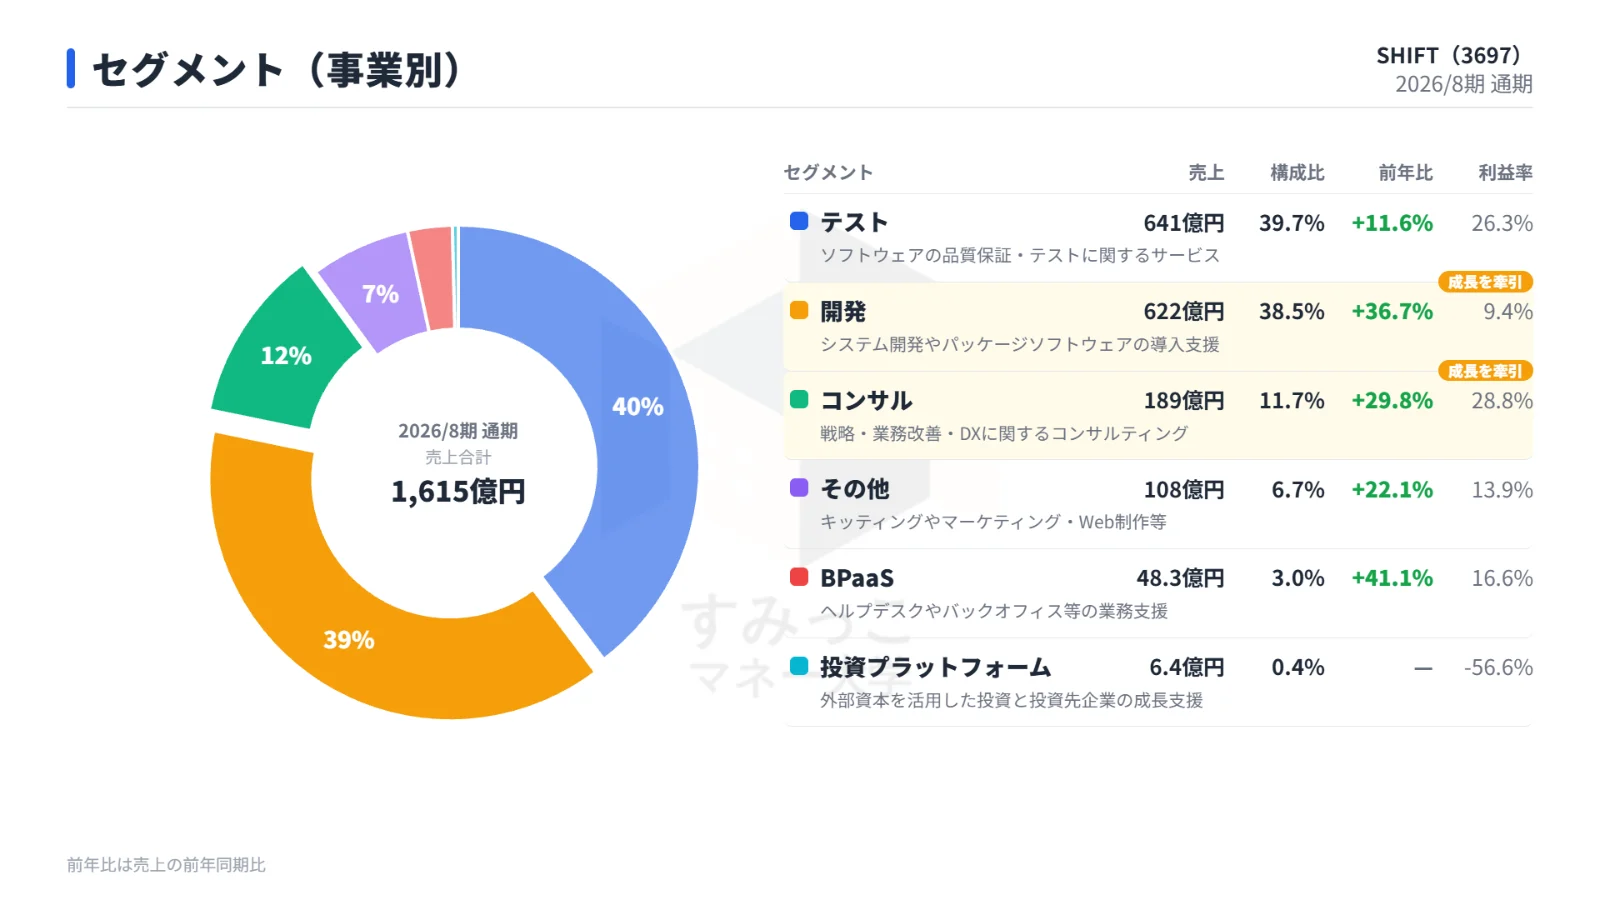
売上高が大幅な増収となった背景には、複数の要因があります。
まず、グループに加わったニッセイコムの新規連結が開発領域の拡大に大きく寄与しました。
これに加え、既存顧客の深耕や大型案件の獲得が順調に進んだこと、さらにDXコンサルティングへの需要増加やテスト案件の積み上げが、売上を力強く押し上げる結果となりました。
収益性の推移と第4四半期に見られた回復の兆し
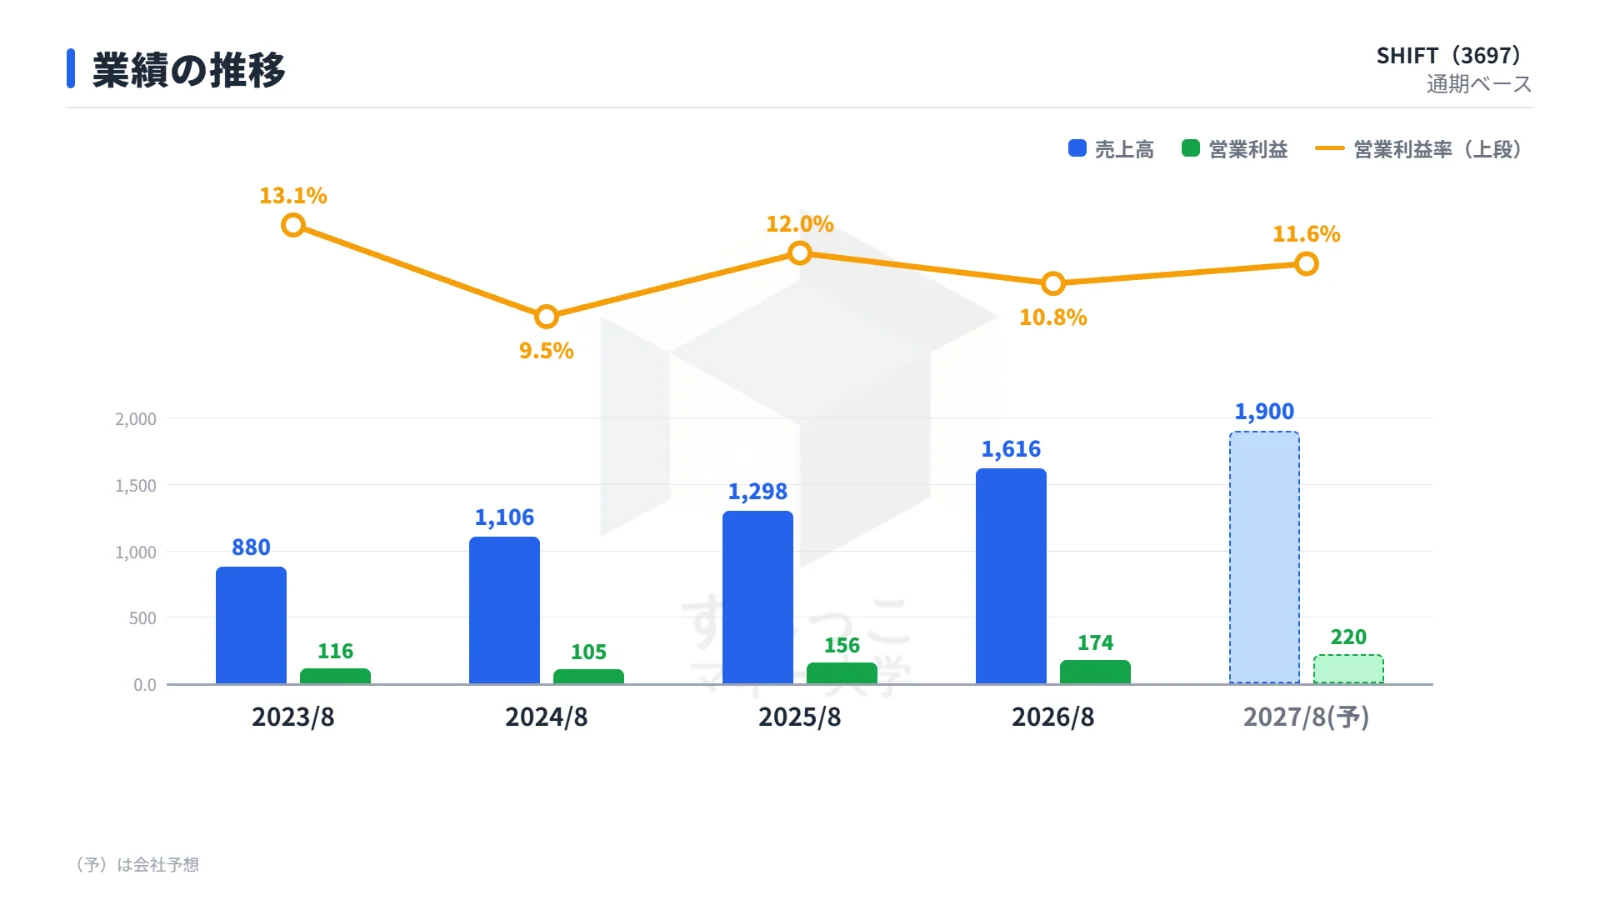
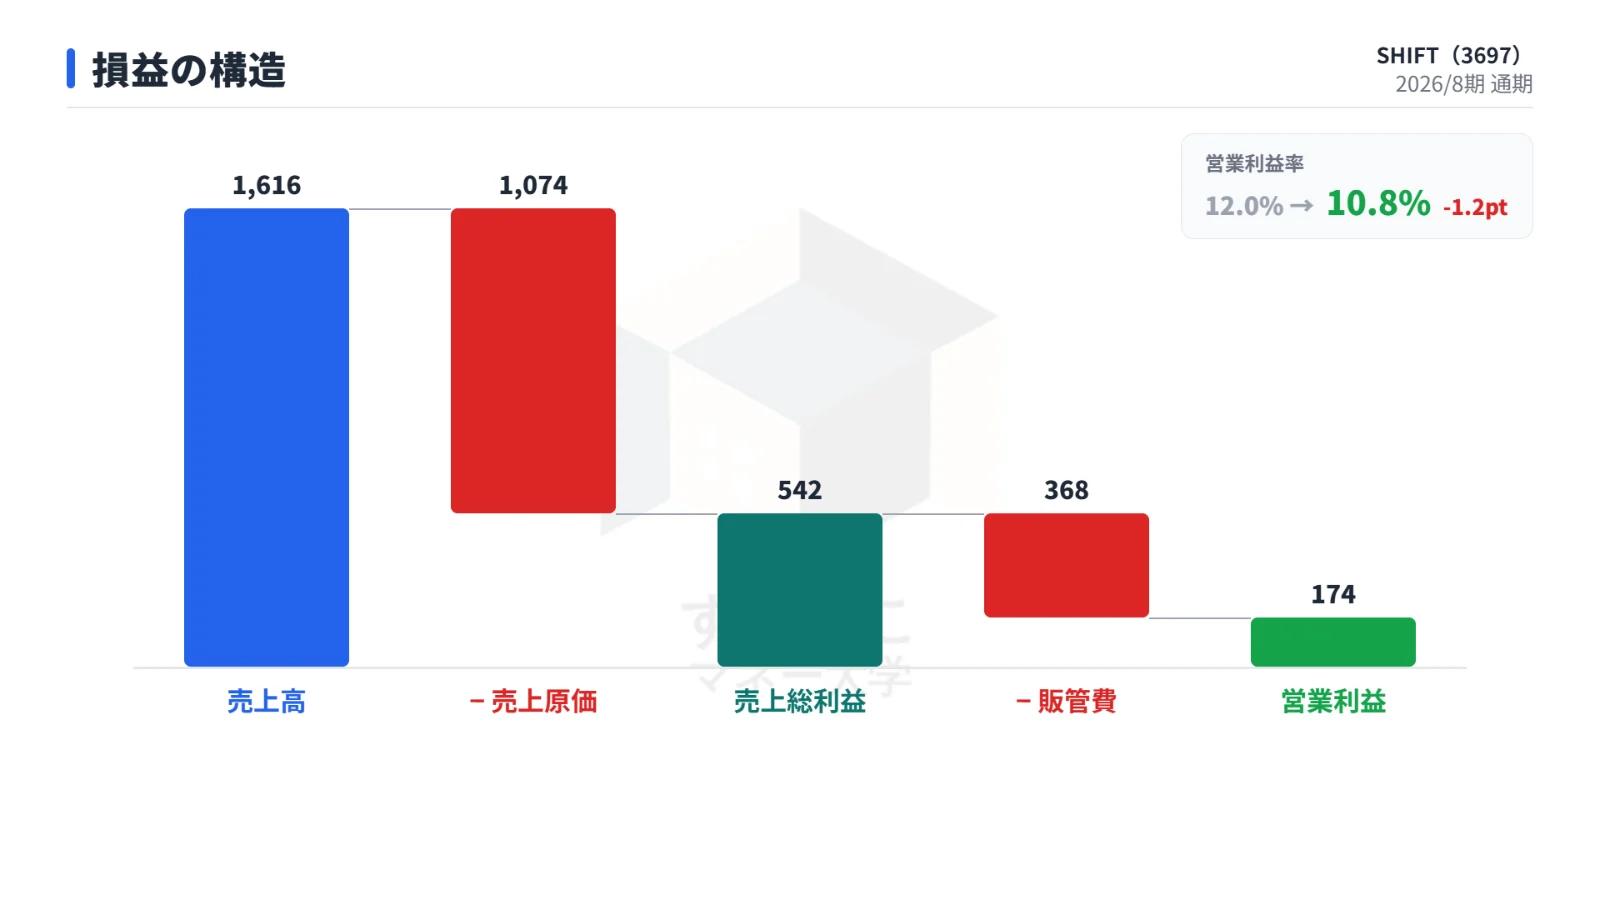
利益面では、通期で見ると増益を確保したものの、利益率の推移には注意が必要です。
期中において、積極的な採用活動に伴う採用費の増加や、一時的な稼働率の低下が発生したことで、通期の利益率は前年を下回る形となりました。
これが純利益の減少にもつながっています。
しかし、足元の第4四半期(6月〜8月)に注目すると、状況は一変しています。
これまで課題となっていた稼働率が回復へと向かい、さらにAIの活用や販管費の効率化が進んだことで、収益性が大幅に改善しました。
特にコンサル・開発・テストの各セグメントでの増益が、全体の利益成長を支える構造となっています。
来期は調整後営業利益250億円を目指す強気の見通し
SHIFTは来期(2027年8月期)に向けて、さらなる成長を見込む強気な業績予想を公表しました。
売上高は1,900億円、実質的な稼ぐ力を示す調整後営業利益は250億円を目指す計画です。
今期実績と来期予想の比較は以下の通りです。
2027年8月期の通期業績予想
| 項目 | 2026年8月期(実績) | 2027年8月期(予想) | 増減率 |
|---|---|---|---|
| 売上高 | 1,616億円 | 1,900億円 | +17.6% |
| 調整後営業利益 | 202億5,900万円 | 250億円 | +23.4% |
| 調整後純利益 | 101億2,000万円 | 165億円 | +63.0% |
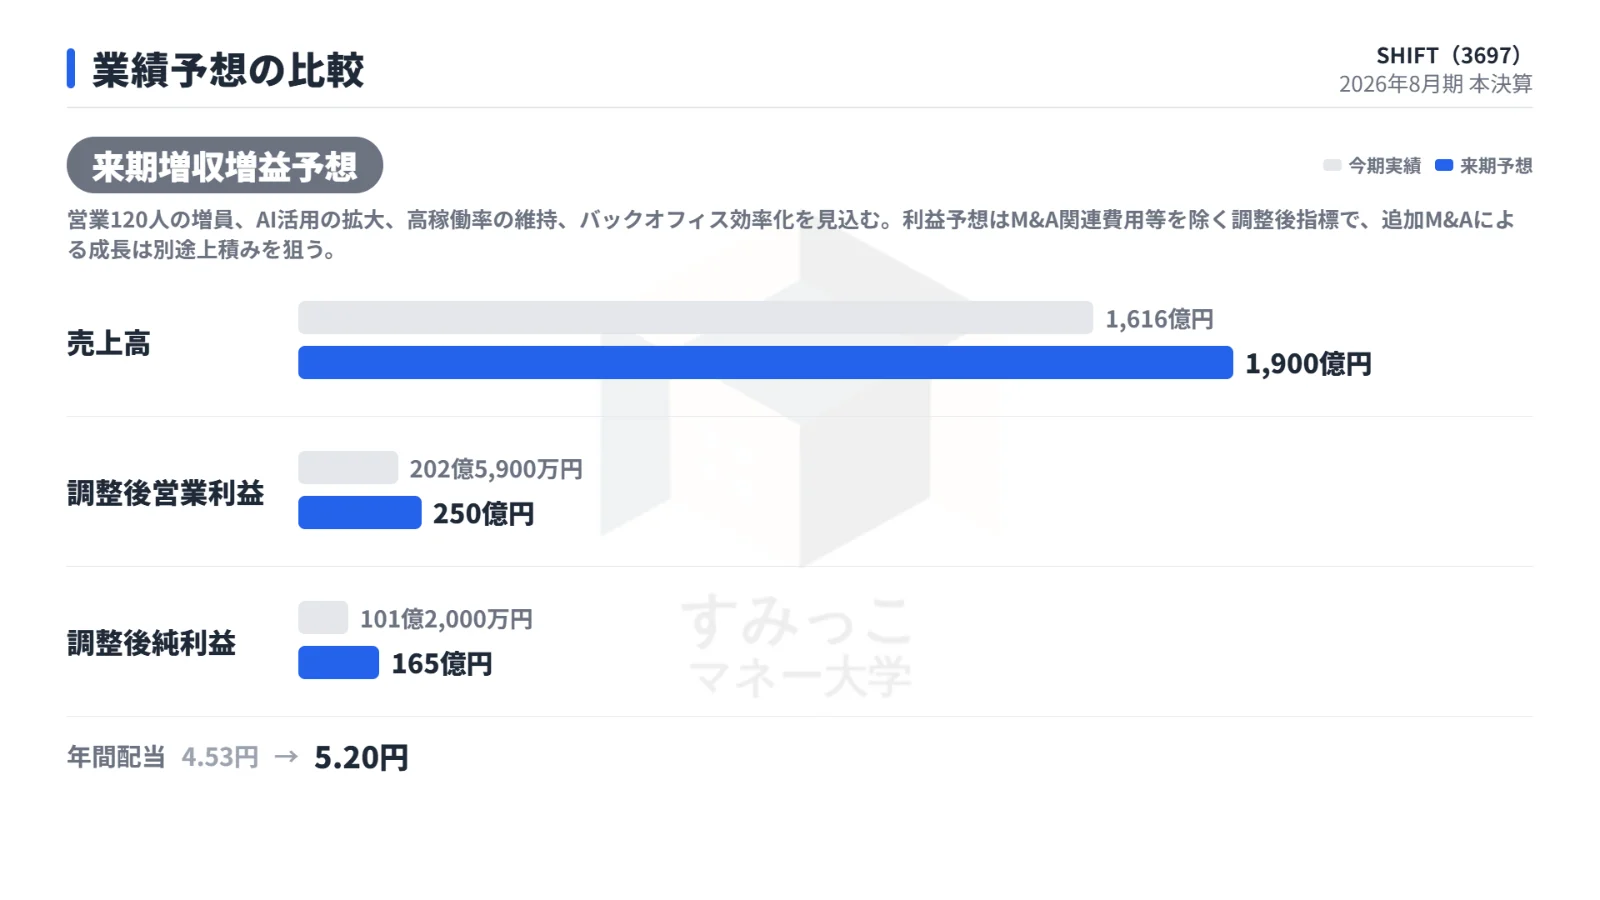
この高い成長目標を達成するための戦略として、同社は営業人員を120人増員する計画を立てています。
営業力の強化によって案件獲得を加速させるとともに、高水準の稼働率を維持し、バックオフィスの効率化を徹底することで利益率の向上を図ります。
なお、この利益予想には追加のM&Aによる成長分は含まれておらず、M&Aが実現した場合にはさらなる業績の上積みを狙う方針です。
また、配当についても、今期の4.53円から来期は5.20円へと増配する計画を示しています。
財務状況とキャッシュフローの動向
同社の財務基盤とキャッシュの動きについても確認しておきます。
ソフトウェアテストという資産を多く持たないビジネスモデルながら、継続的な成長投資を続けています。
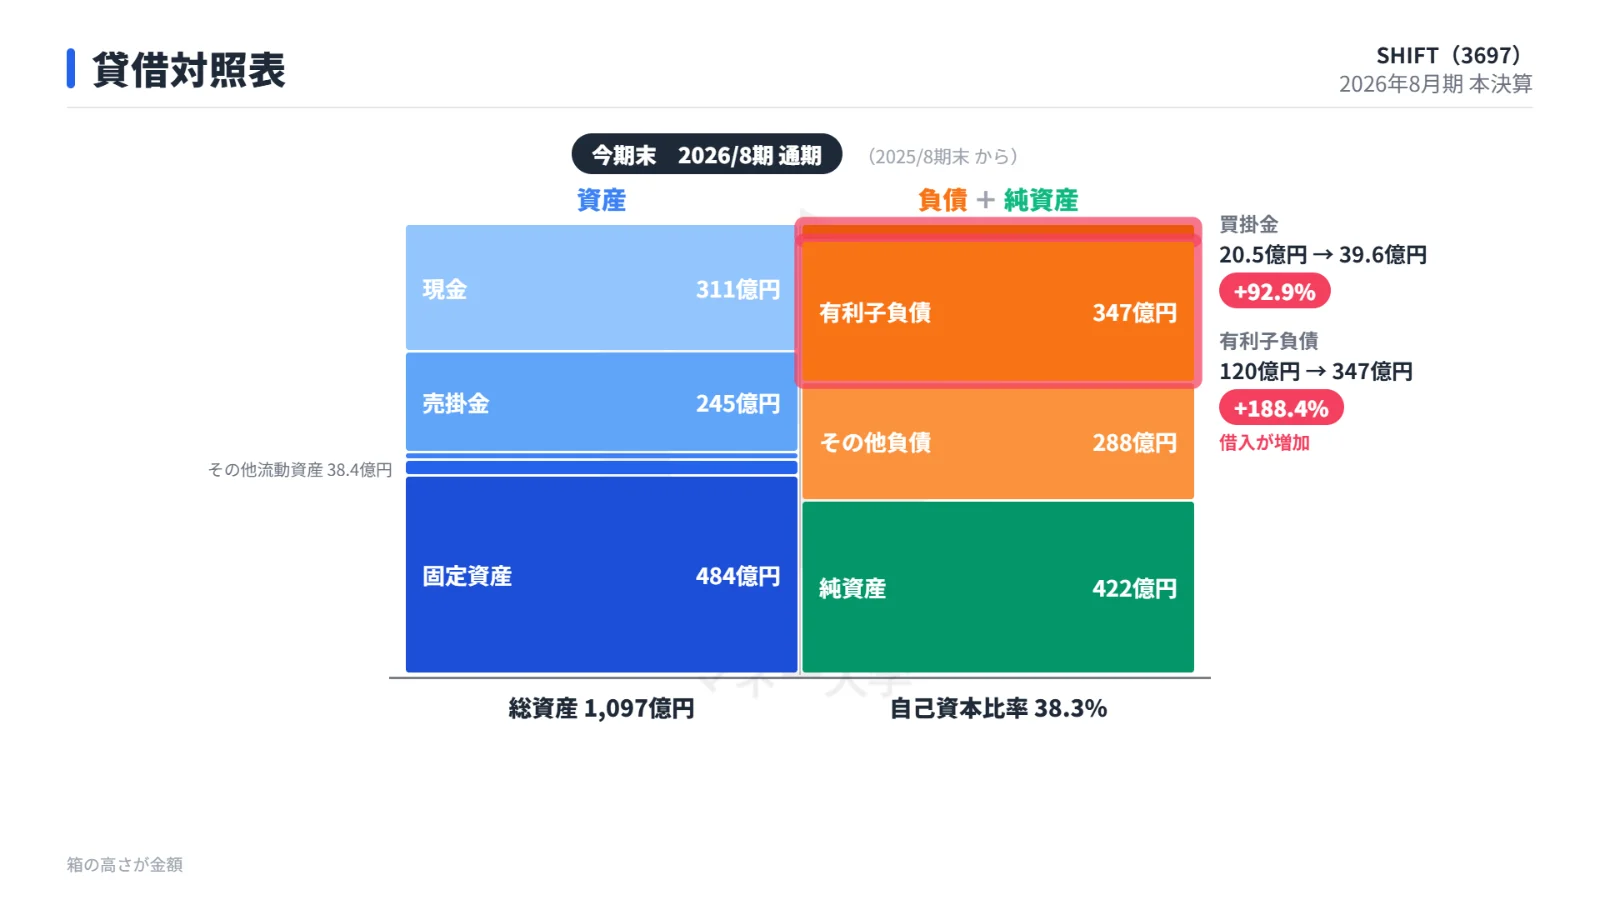
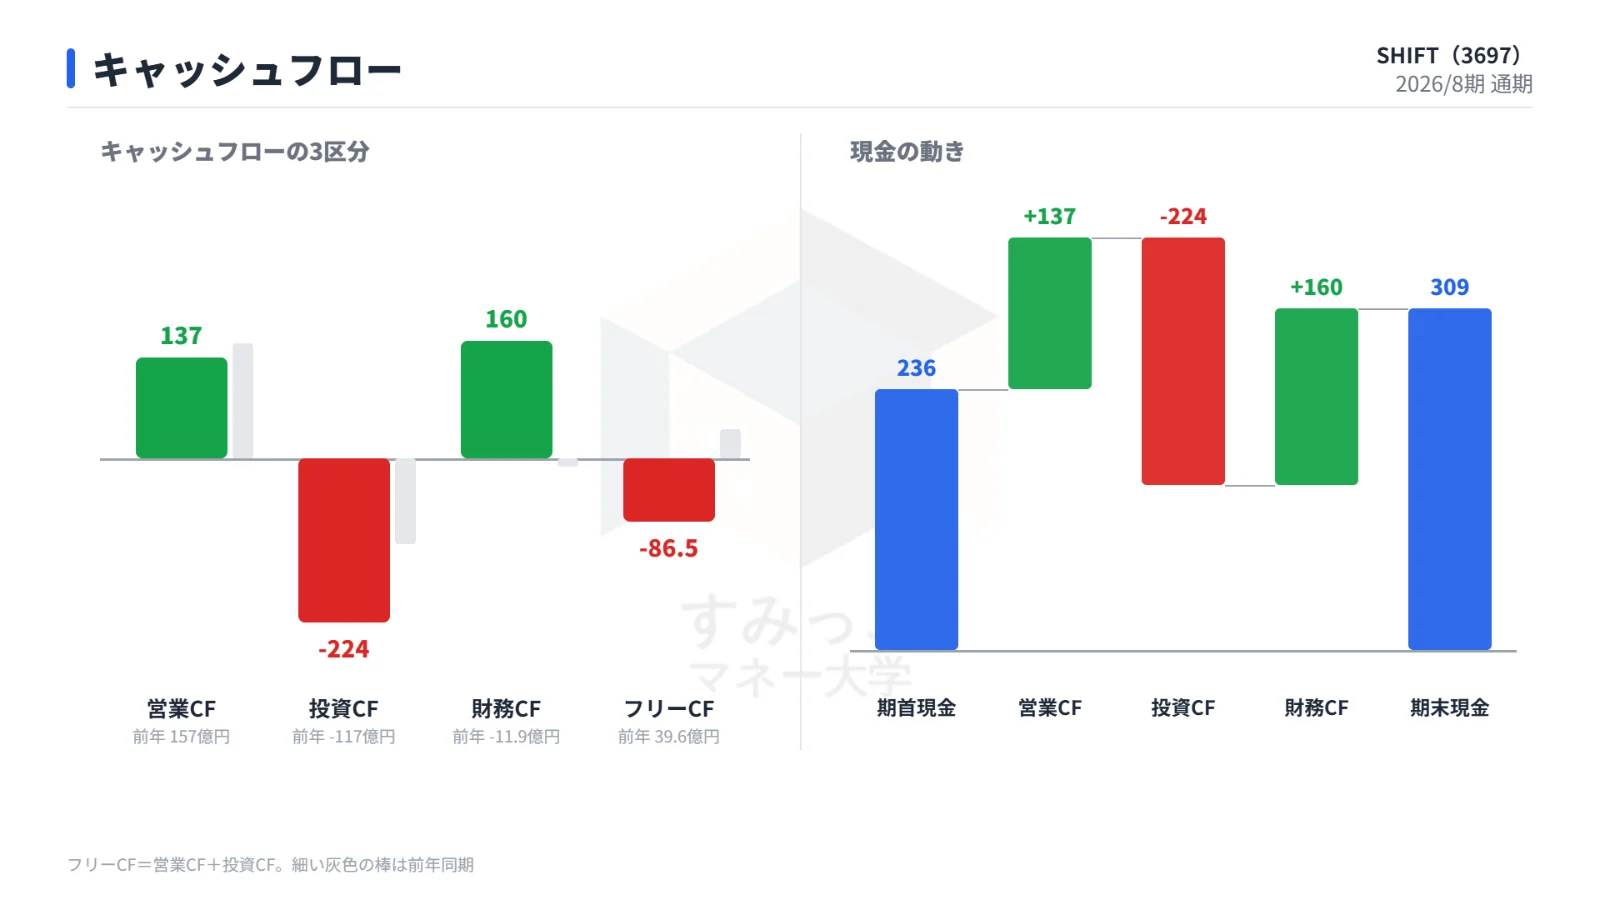
M&Aに関連する費用などは発生しているものの、本業でのキャッシュ創出力は維持されており、次なる成長投資への余力を残した状態と言えます。
市場の反応:収益回復と新ファンド設立への期待
今回の決算発表を受け、株式市場は敏感に反応しました。
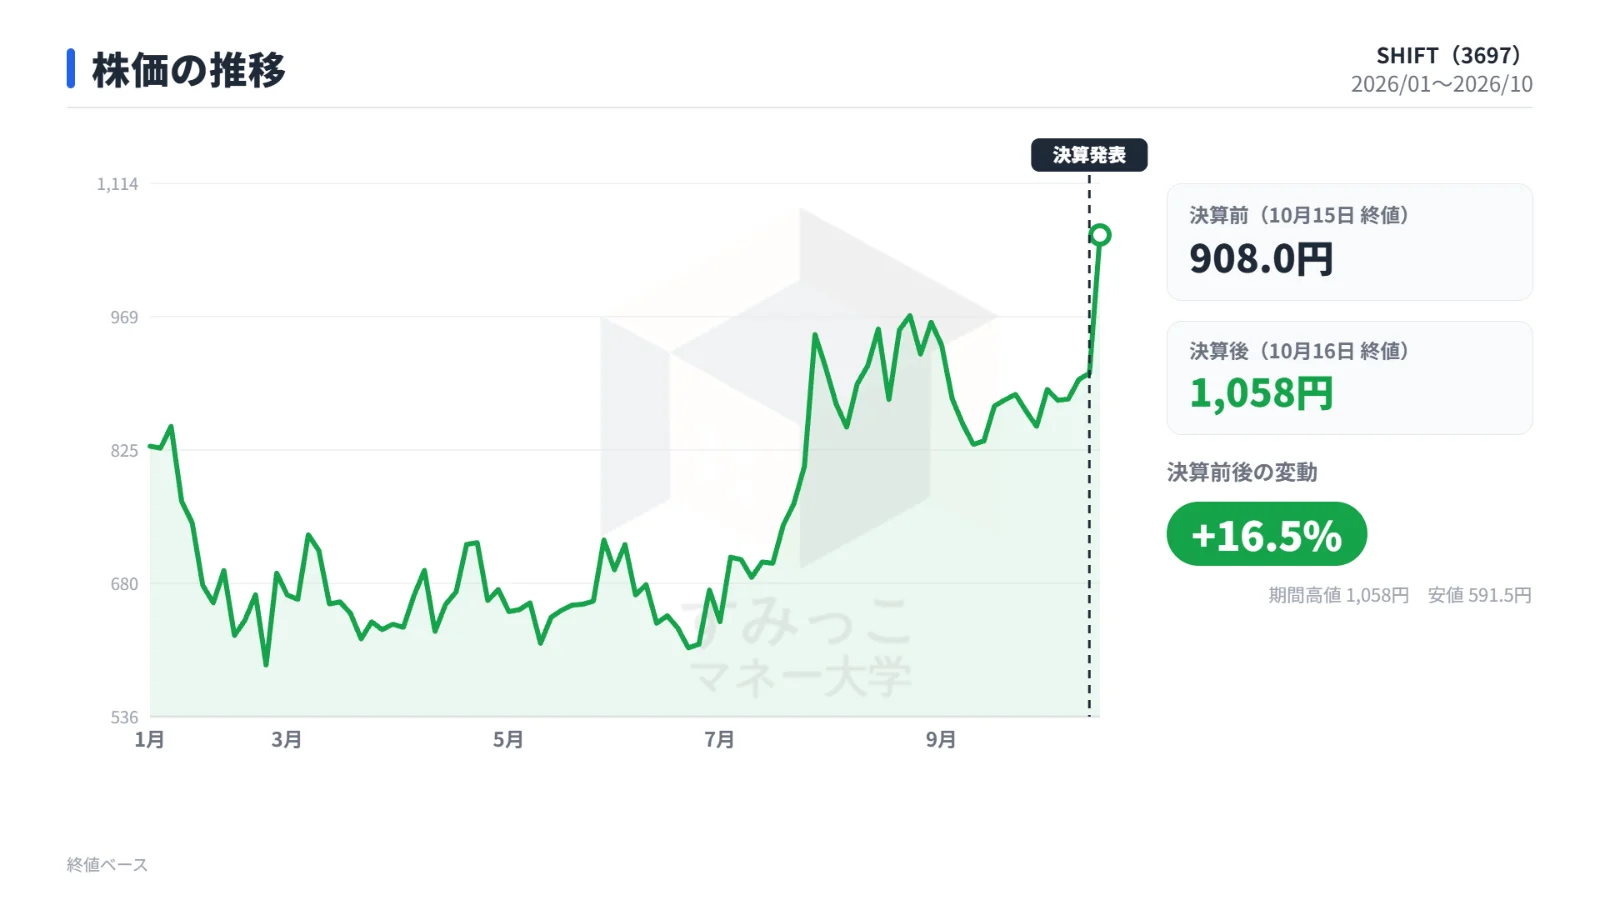
決算発表翌日の10月16日の終値は、前日から16.52%上昇の1,058円となり、急騰を見せています。
株価が大きく動いた主な理由は、第4四半期における稼働率の改善と、AIの利益率への貢献開始が確認されたことです。
これにより、一時的な停滞期を脱し、収益回復フェーズに入ったとの見方が広がりました。
また、2027年8月期も調整後営業利益で二桁成長が続くという見通しも、投資家からの安心感を誘いました。
さらに、東京ガスとの共同出資によるファンド設立に向けた基本合意も好材料視されました。
この新たな枠組みにより、M&Aを通じたさらなる成長加速への期待が一段と高まっています。
今後の注目点とリスク要因
今後のSHIFTを占う上で、最も重要なポイントはAI売上比率の動向が、今後の株価評価を左右する要因となります。
第4四半期において、AI売上比率は28.4% まで拡大しており、この高い水準を維持・拡大することが、粗利益率を改善させるための条件となります。
また、計画している営業人員120人の増員が、狙い通り案件単価の向上や売上拡大に結び付くかどうかが、業績予想達成を左右する要因となります。
採用コストを上回る収益を早期に生み出せるかどうかが、調整後営業利益250億円の達成に向けた必須条件となります。
まとめ
SHIFTの2026年8月期決算は、売上高が過去最高を更新し、懸念されていた収益性も第4四半期に急回復を見せるという、ポジティブな内容となりました。
AIの活用が具体的な利益貢献を始めており、単なるテスト会社からAIを駆使した高付加価値企業への変貌が進んでいます。
来期は大幅な増収増益と増配を計画しており、M&Aによる上積みも期待される局面です。
一方で、積極的な採用に伴うコスト管理や、高稼働率の維持が計画達成に向けた課題となります。
収益性の改善トレンドが本物かどうかが、次四半期以降の進捗によって判断される状況となります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事