【KOA(6999)】決算後に夜間PTSが急騰、大幅増益と通期上方修正の背景にある需要動向と今後の注目点
この記事の要点
- 上期営業利益は前年同期比約2.9倍で市場予想を大きく上回る着地
- 通期営業利益予想を55パーセント上方修正し年間配当を78円へ増額
- 受注に含まれる先行発注の売上化や新工場の固定費増加の動向が今後の焦点
自動車や産業機器向けの抵抗器大手であるKOAが、2027年3月期第2四半期決算を発表しました。
本記事では、大幅な営業増益を達成した要因や通期業績予想・配当予想の上方修正の内容、夜間取引で株価が急伸した背景について整理します。
さらに、第2四半期の受注動向やコスト環境を踏まえ、個人投資家が今後確認しておきたいポイントを詳しく解説します。
第2四半期累計の実績と営業利益の市場予想超過
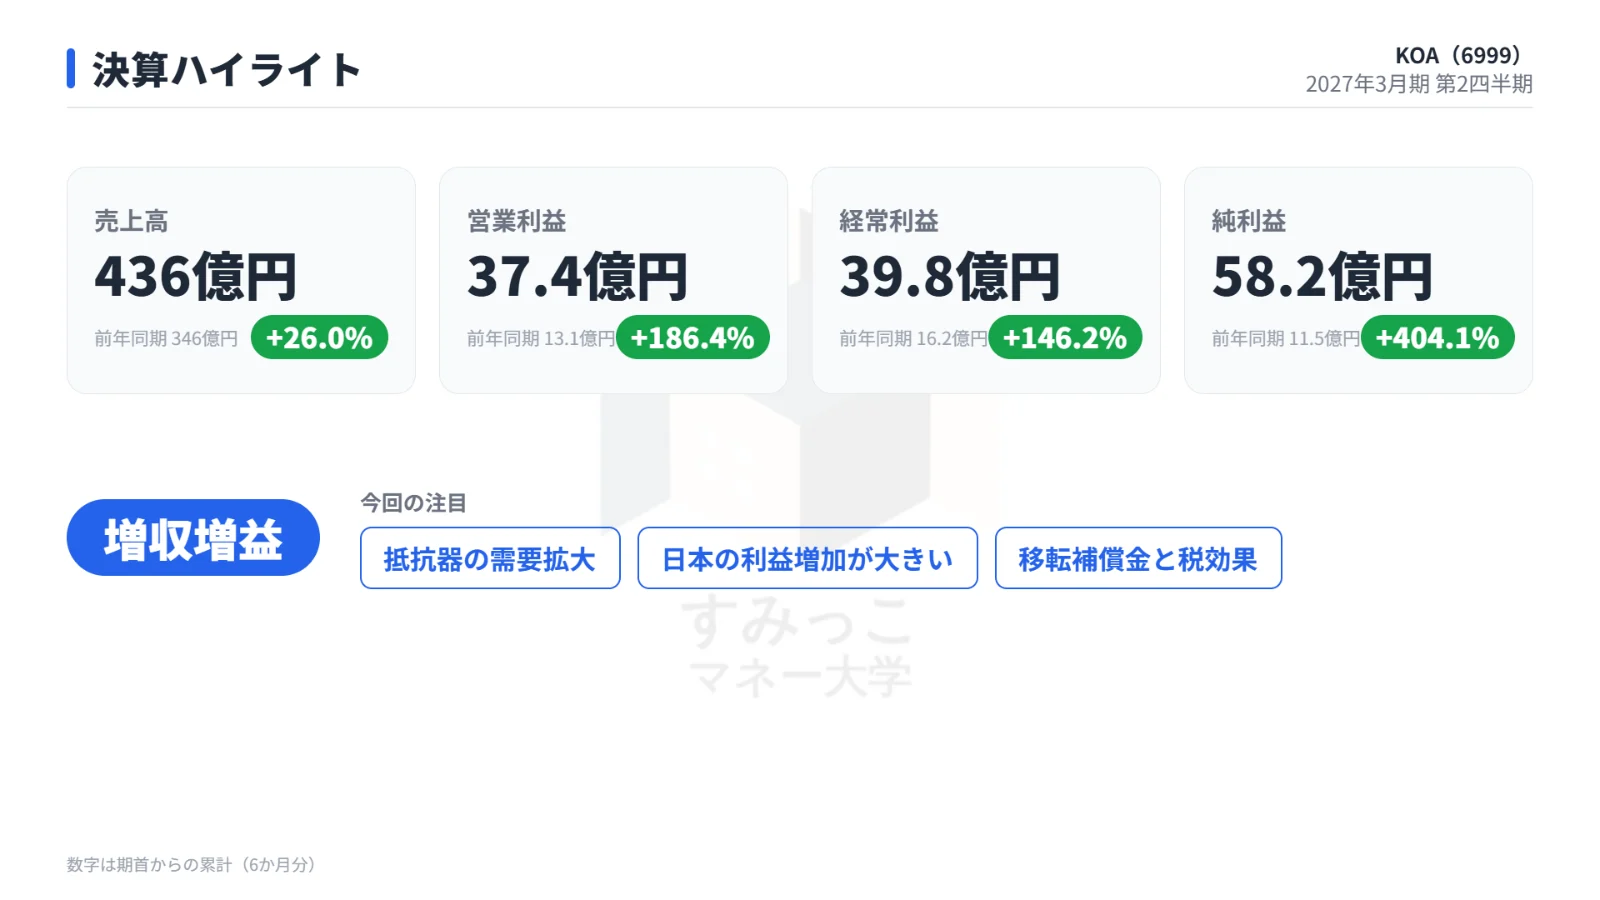
KOAが発表した2027年3月期第2四半期累計(2026年4~9月)の連結業績は、売上高が堅調に推移しただけでなく、営業利益と純利益が前年同期から大幅に拡大する決算となりました。
以下の表は、2027年3月期第2四半期累計の実績値および前年同期比、市場予想との比較をまとめたものです。
| 項目 | 実績値 | 前年同期比 | 市場予想(IFIS) | 判定 |
|---|---|---|---|---|
| 売上高 | 436億2,900万円 | +26.0% | 437億5,000万円 | 未達 |
| 営業利益 | 37億3,900万円 | +186.4% | 27億円 | クリア |
| 純利益 | 58億2,000万円 | +404.1% | 52億5,000万円(会社予想) | クリア |
売上高は前年同期比プラス26.0%と大幅な増収となりましたが、事前の市場予想(437億5,000万円)に対してはわずかに届きませんでした。
一方、本業の利益を示す営業利益は前年同期比で約2.9倍の37億3,900万円に急拡大し、市場予想の27億円を大幅に上回って着地しました。
また、純利益も前年同期比で約5倍となる58億2,000万円に達し、会社側の事前予想をクリアしています。
業績拡大を支えた需要要因と利益構造
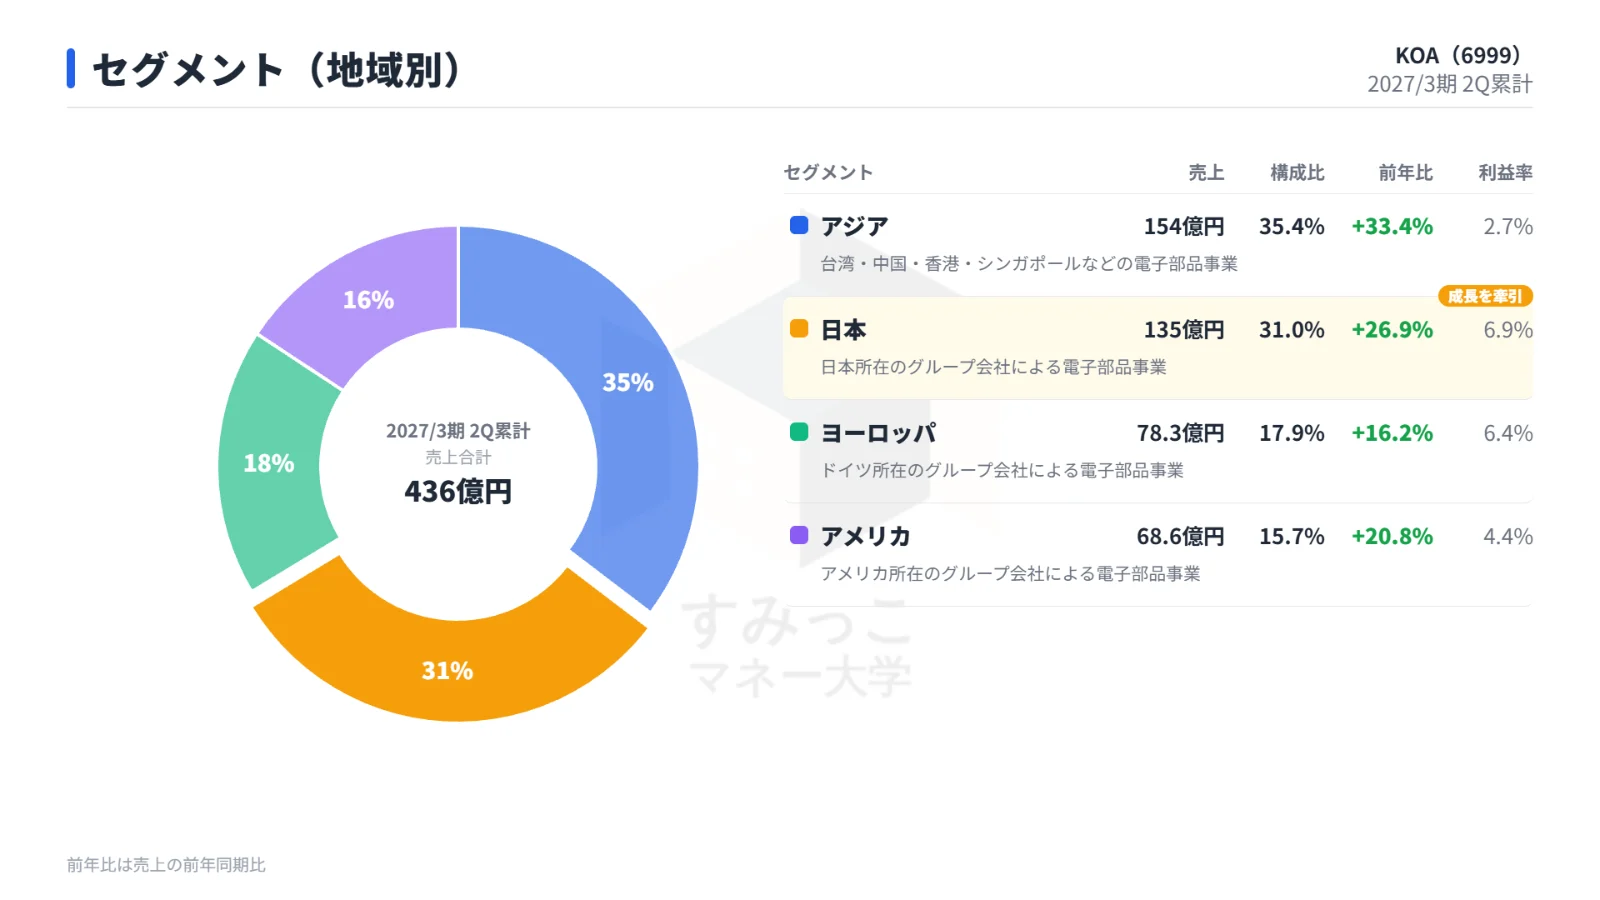
売上高が大きく伸びた背景には、各地域における需要の拡大があります。
中国市場における自動車向け、欧米や中国の販売代理店向け、アジア市場におけるAI関連機器向け、そして日本市場における産業機器向けがそれぞれ拡大しました。
さらに、為替市場における円安の進行も増収に寄与しています。
利益面では、増収効果と円安メリットに加え、生産工場の操業度向上や高付加価値品への製品ミックス改善が進みました。
これらが原材料費の上昇や固定費の増加をしっかりと吸収しました。
地域別では、特に日本のセグメント利益の増加が大きく、全体の営業利益急拡大に寄与しました。
通期業績予想の大幅上方修正と年間配当の引き上げ
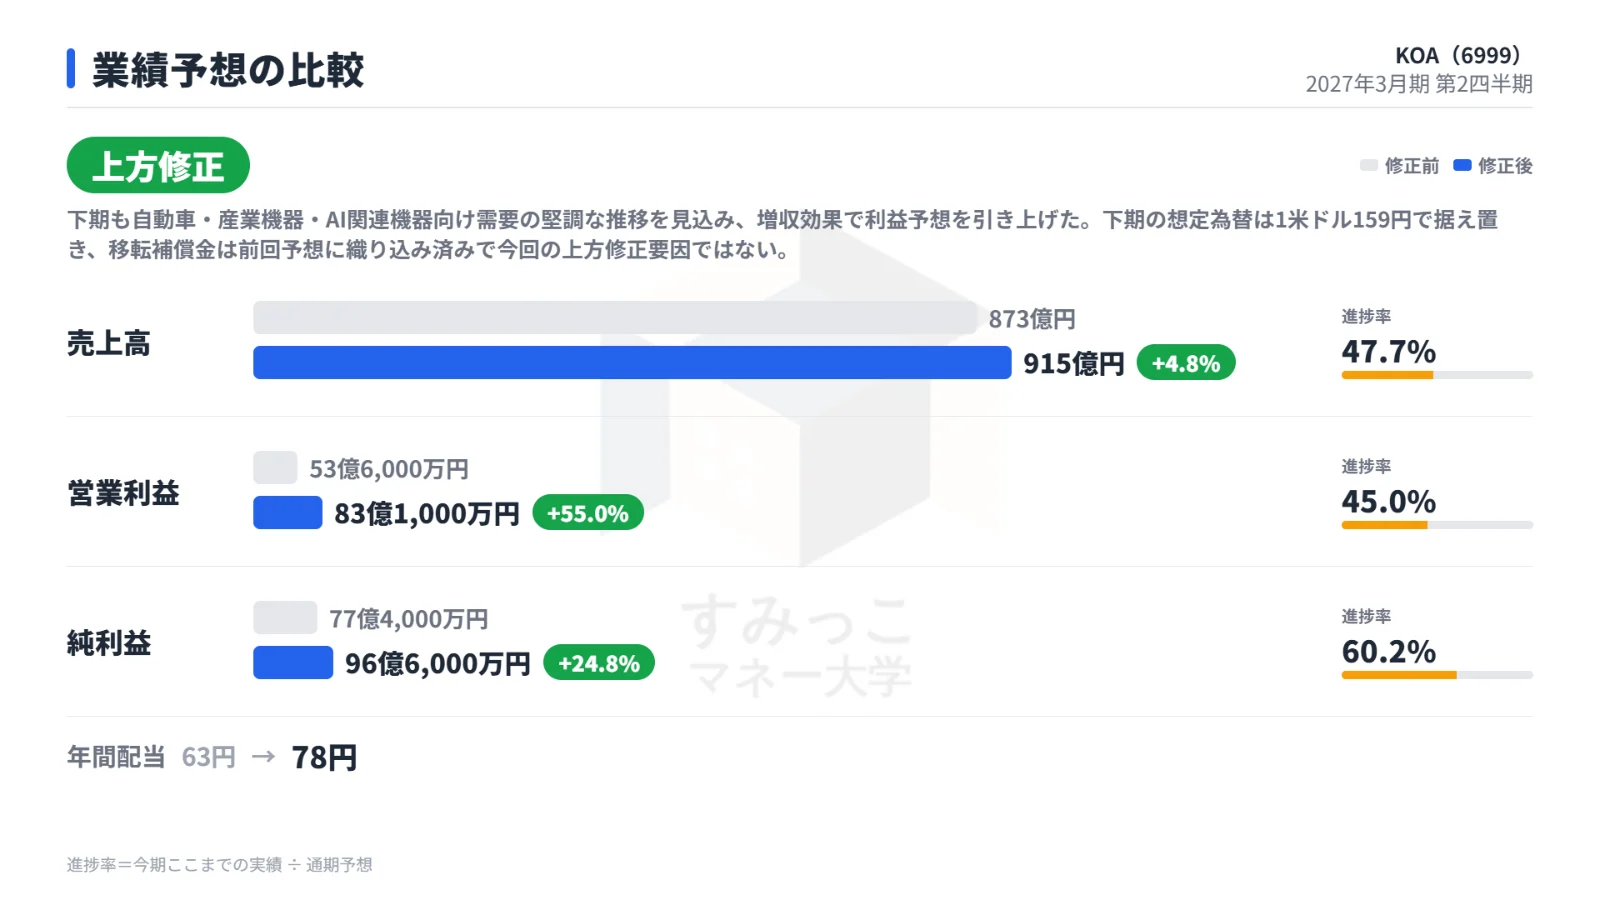
第2四半期までの好調な推移を受け、KOAは通期の連結業績予想および配当予想の上方修正を発表しました。
以下の表は、2027年3月期の通期業績予想および配当予想の修正前後の比較と進捗率をまとめたものです。
| 項目 | 修正前 | 修正後 | 増減率 | 上期進捗率 |
|---|---|---|---|---|
| 売上高 | 873億円 | 915億円 | +4.8% | 47.7% |
| 営業利益 | 53億6,000万円 | 83億1,000万円 | +55.0% | 45.0% |
| 純利益 | 77億4,000万円 | 96億6,000万円 | +24.8% | 60.2% |
| 年間配当金 | 63円 | 78円 | +23.8% | - |
上方修正の背景と利益の質
通期の営業利益予想は従来の53億6,000万円から83億1,000万円へと、55.0%の大幅な上方修正となりました。
会社側は下期についても、自動車向け、産業機器向け、AI関連機器向けの需要が堅調に推移すると見込んでおり、需要増に伴う売上拡大が利益予想の引き上げにつながっています。
なお、下期の想定為替レートは1米ドル=159円で据え置かれています。
また、純利益の押し上げ要因となっている移転補償金に関しては、前回の業績予想の時点で既に織り込まれていました。
したがって、今回の営業利益や純利益の上方修正は、特殊な一時益ではなく本業の需要拡大に伴う増収効果がもたらしたものです。
この業績引き上げに合わせて、年間配当金予想も従来の63円から78円へと15円の増配が発表されました。
決算後の市場反応と現在のバリュエーション
決算発表が行われた2026年10月23日の通常取引では終値1,889円でしたが、発表直後の夜間PTS(私設取引システム)では23時58分時点で2,100円を付け、終値比でプラス11.17%の急反発となりました。
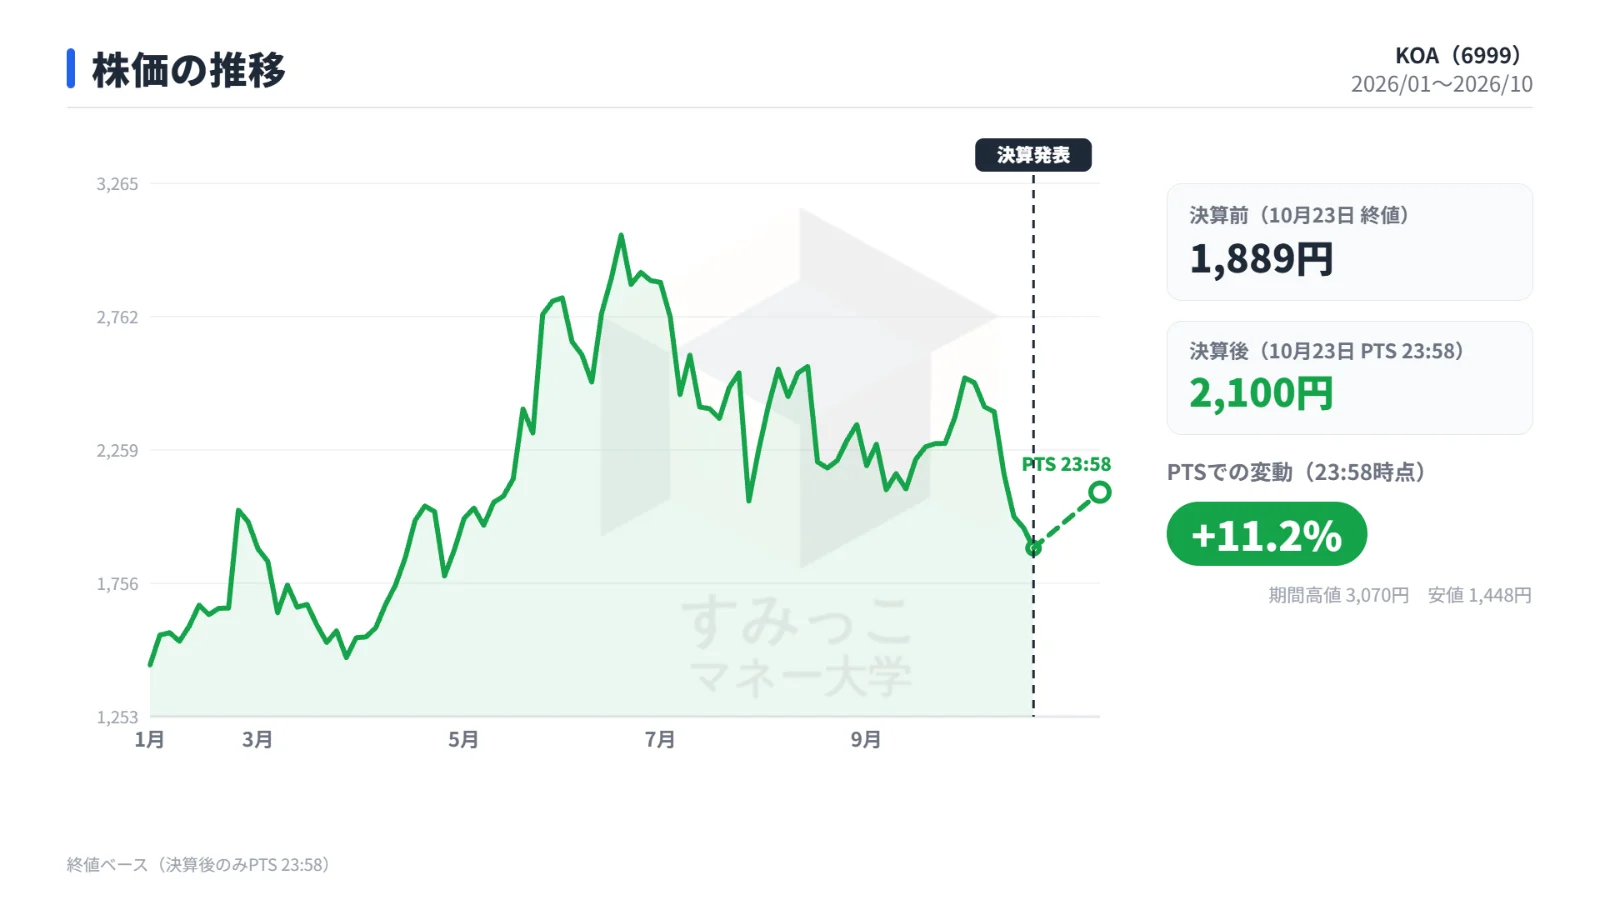
市場が強い買いで反応した要因としては、上期の営業利益が市場予想を大幅に超過した点、通期営業利益予想が55.0%引き上げられた点、そして年間配当予想が78円へと引き上げられた点が揃ったことが挙げられます。
現在のKOAの指標面を確認すると、時価総額は708億円であり、修正後予想に基づく予想PERは7.3倍、PBRは0.7倍にとどまります。
さらに、年間78円の配当予想に基づく配当利回りは4.13%という高水準に達しており、バリュエーション面での割安感が意識されています。
今後の動向を見極めるための注目ポイント
業績の上方修正と増配によって足元のモメンタムは良好ですが、今後の業績推移を追う上では確認しておくべきリスクや留意点が存在します。
先行発注の反動リスクと受注の売上転換
第一に、主要市場における需要の持続性です。
中国の自動車向けやAI関連機器向け、日本の産業機器向けの堅調さが下期も続くかどうかが焦点となります。
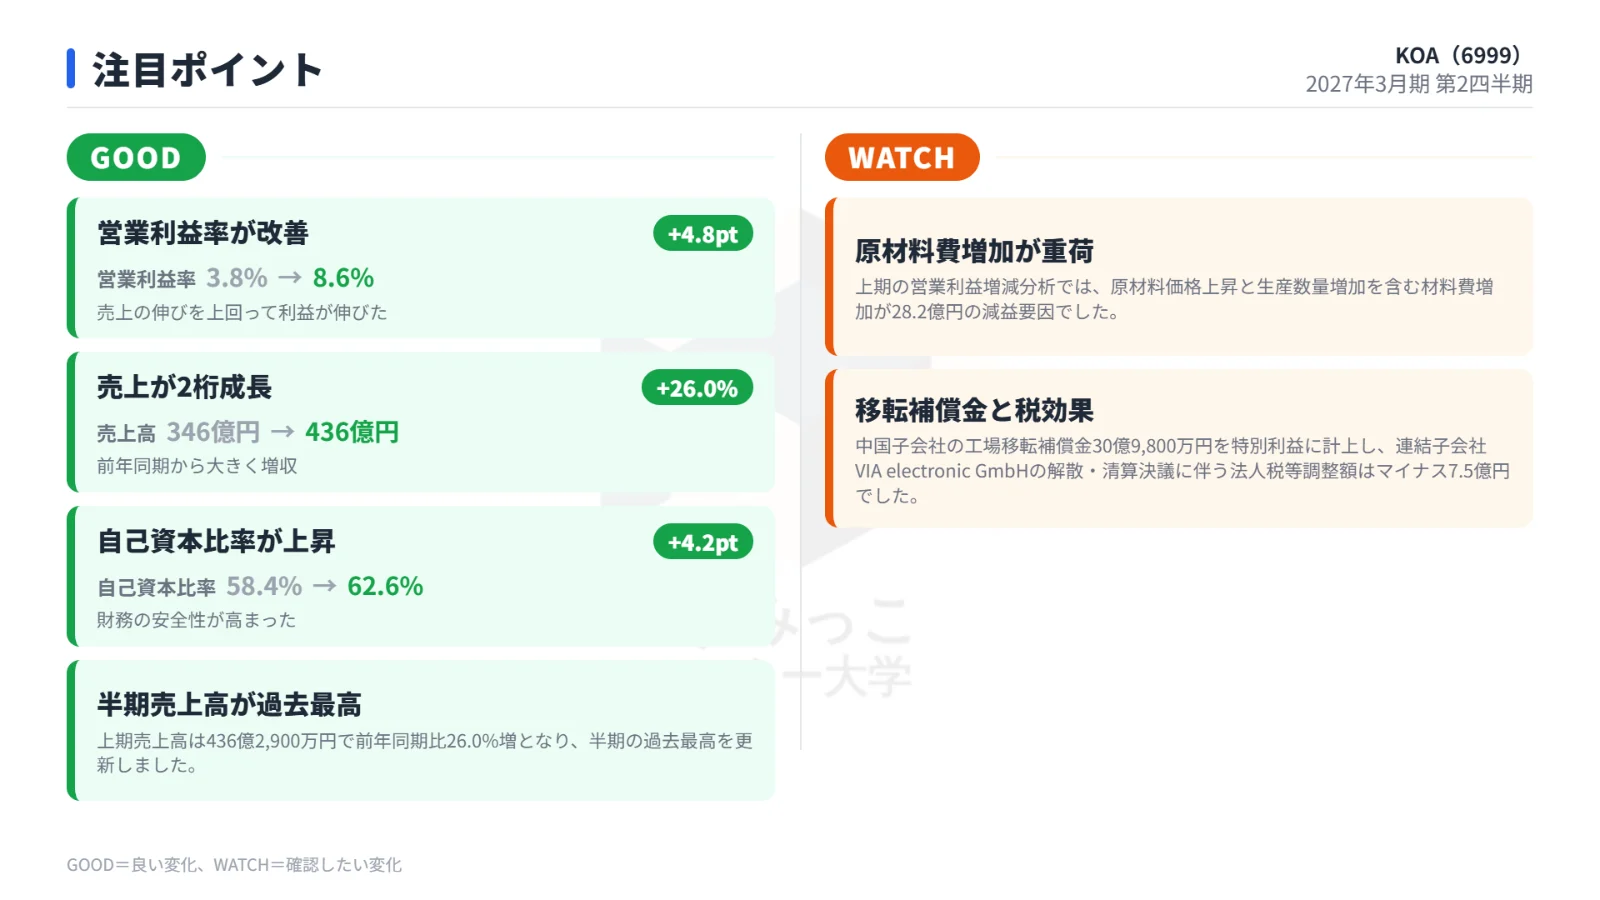
ここで注視したいのは、第2四半期の受注高が286億円と高水準を記録したものの、その中には顧客による供給確保を目的とした先行発注が一部含まれている点です。
先行発注が含まれている場合、今後の新規受注ペースが一時的に鈍化する懸念や、受注残が滞りなく売上へ転換されていくことが、業績推移を見極める目安となります。
コスト増加要因と本業利益率の持続性
第二に、コスト構造の推移と採算性の維持です。
原材料価格の上昇が続いており、これに対する価格是正や製品ミックスの改善が下期以降も十分に奏功することが、採算性維持を判断する目安となります。
また、今後は増産に伴う人件費の増加に加えて、マレーシア新工場稼働に伴う固定費の増加が収益の重荷となる可能性があります。
純利益には移転補償金などの要因も絡んでいるため、特殊要因を切り離した本業の営業利益率の維持が、収益力を評価するポイントとなります。
総括
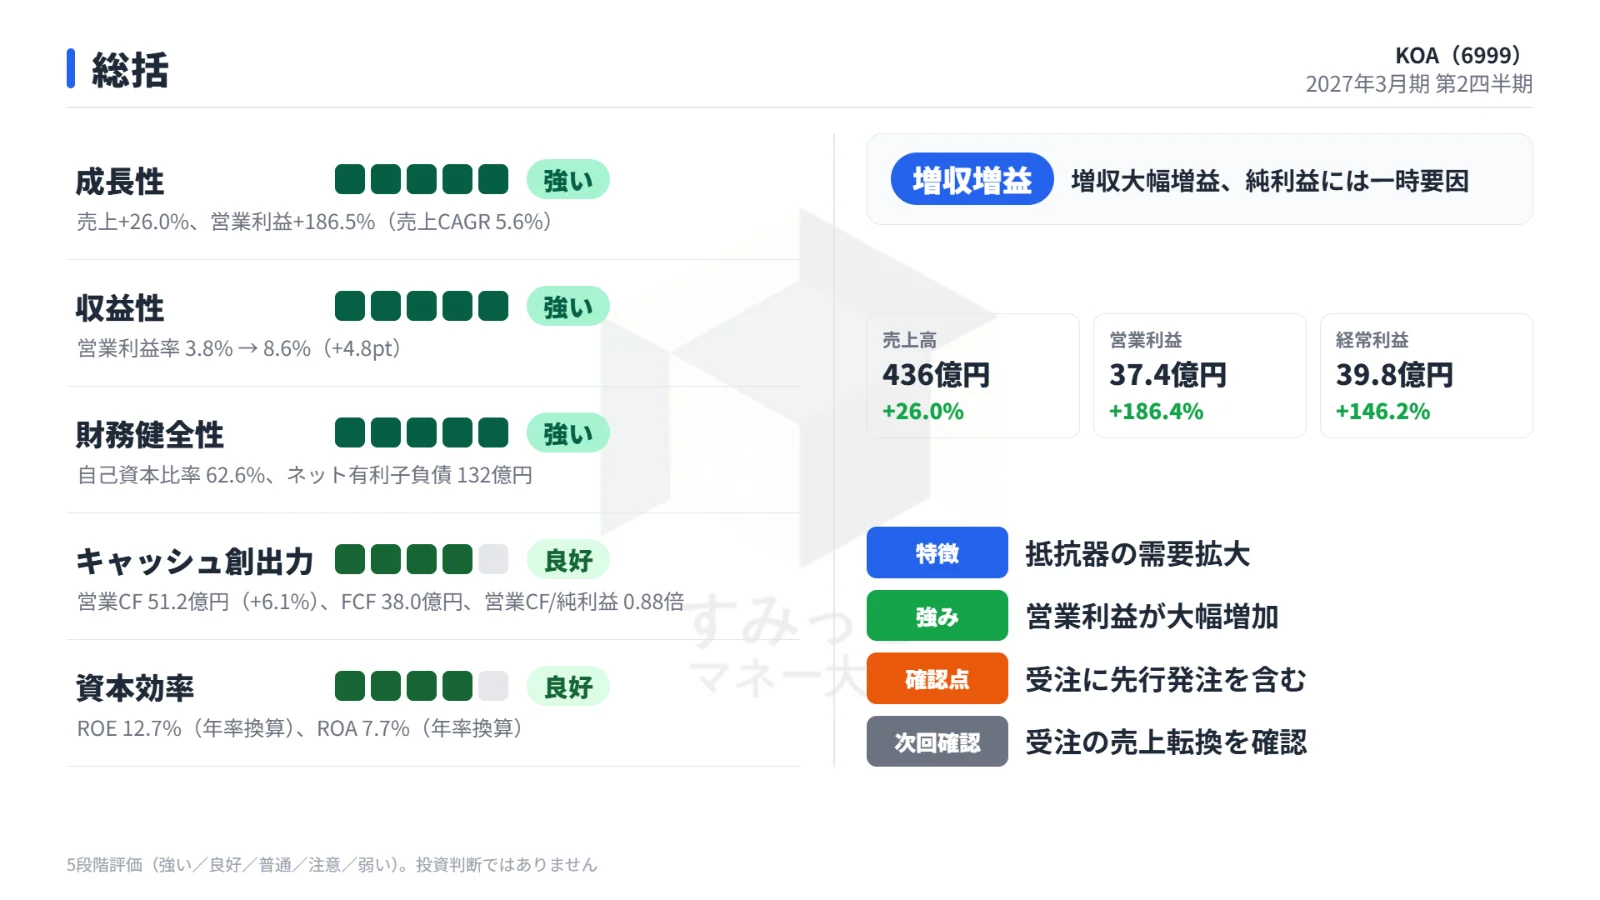
KOAの2027年3月期第2四半期決算は、中国の自動車向けやAI関連機器向けなどの需要回復と円安、操業度向上により、営業利益が前年同期比プラス186.4%と大幅な伸びを示しました。
通期の営業利益予想も55.0%引き上げられ、配当金も78円への増額が発表されています。
決算を受けて夜間PTSでは株価が11.17%急騰するなど好感されましたが、今後は第2四半期受注に見られた先行発注の売上化の進捗や、マレーシア新工場稼働に伴う固定費の増加、原材料高への対応力が、持続的な成長性を判断する鍵となります。
※ 表は横にスクロールできます。
note決算の読み方や、記事にしきれなかった見方を書いています
関連する記事